Ticari Kredide Erken Kapama Ücreti: Tarihe Göre Hesap ve İtiraz
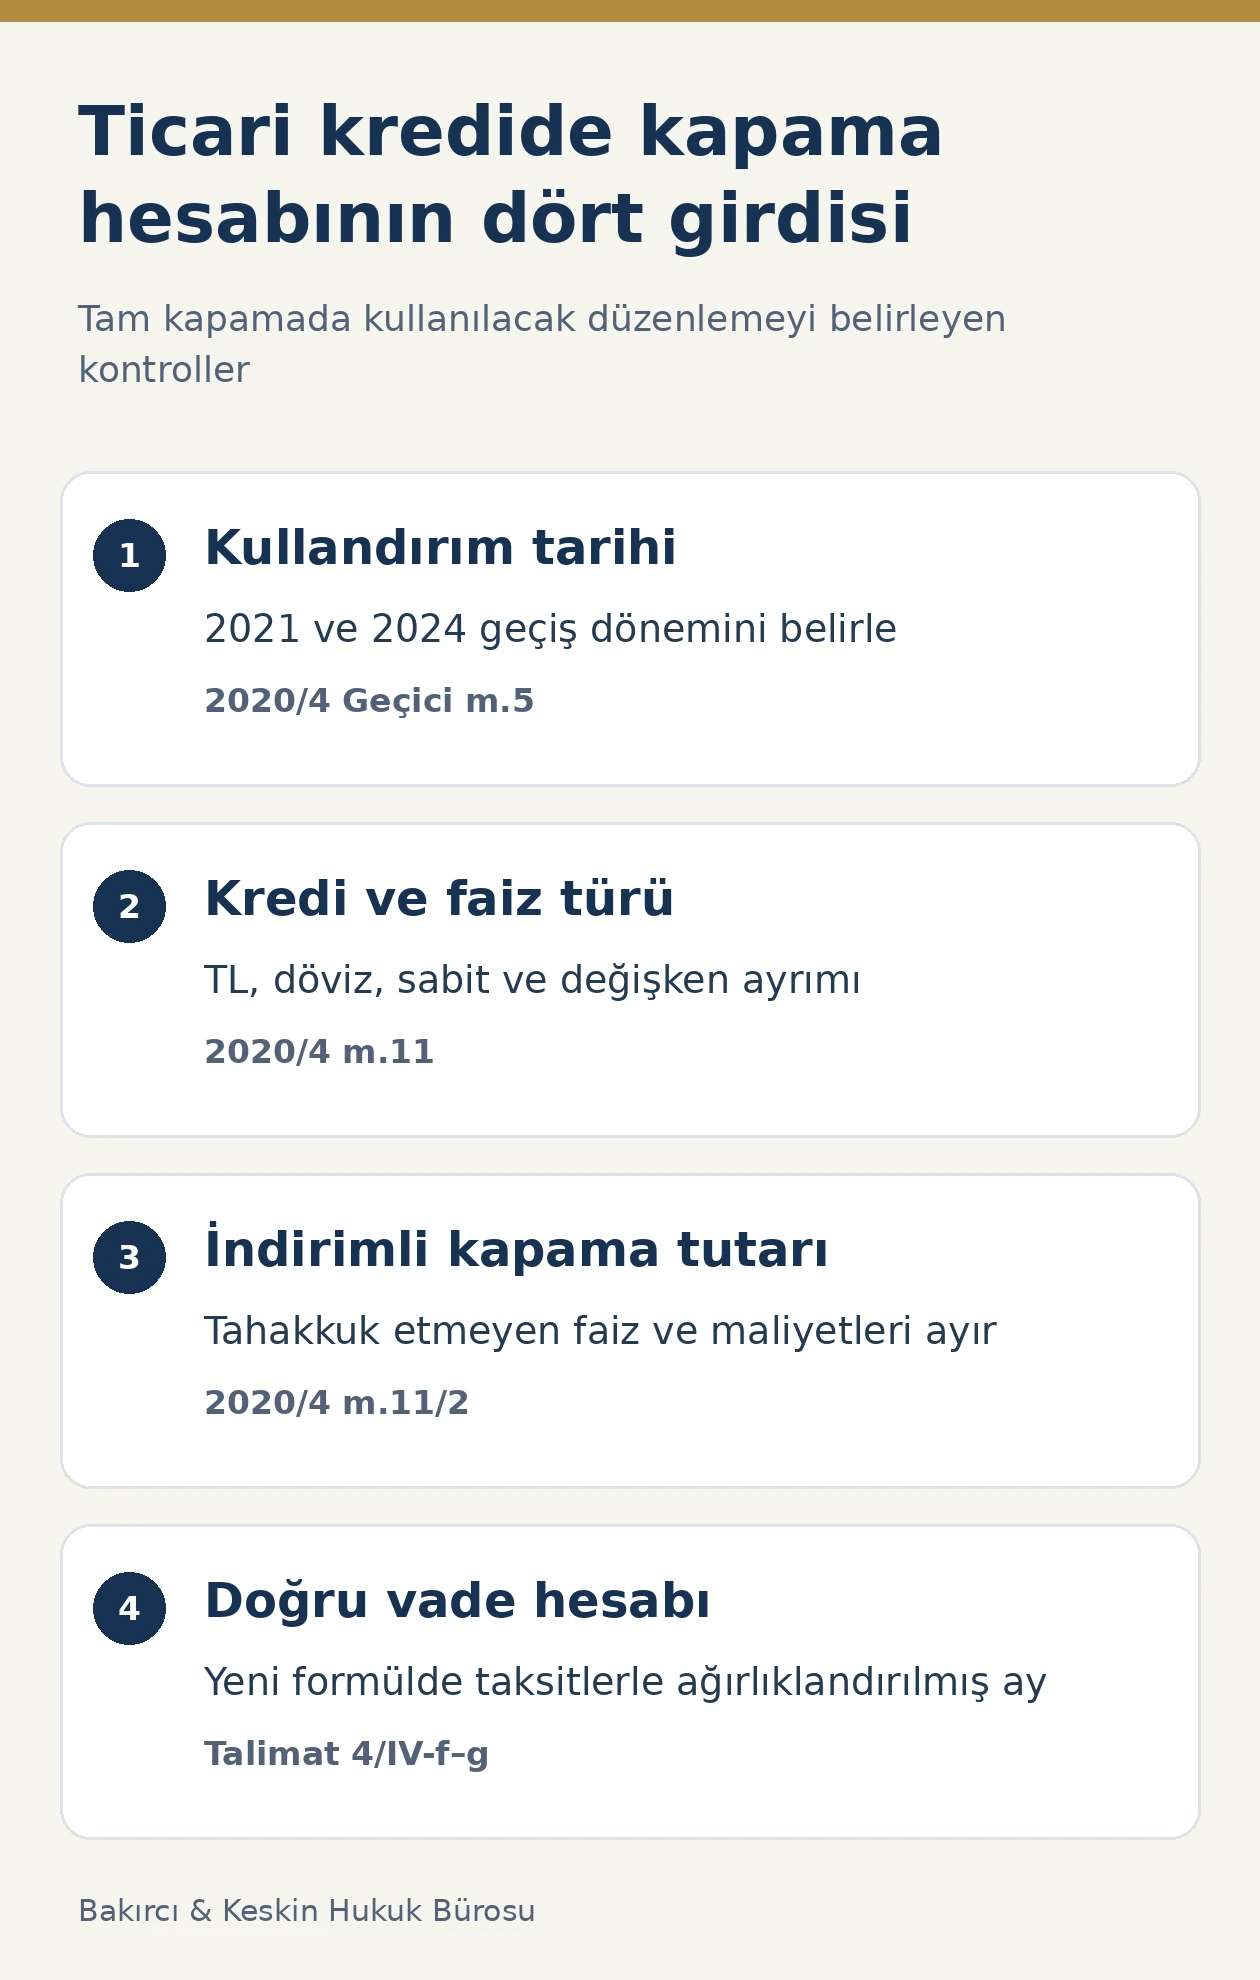
Ticari kredinin tamamını vadesinden önce kapatma talebini banka kabul etmek zorundadır. Ancak bu hak, bütün ticari kredilerin ücretsiz kapatılacağı anlamına gelmez. Bankalarca Ticari Müşterilerden Alınabilecek Ücretlere İlişkin 2020/4 sayılı Tebliğ’in 11. maddesi, bankaya erken ödeme ücreti alma yetkisi verir; aynı zamanda henüz tahakkuk etmeyen faiz ve diğer maliyetlerin indirilmesini zorunlu tutar. Tam kapamada uygulanacak üst sınır, kredinin kullandırıldığı tarihe, para birimine, faiz türüne ve kalan vadeye göre belirlenir.
Bu nedenle kapama teklifindeki tek bir yüzde üzerinden değerlendirme yapılmaz. Önce kredinin hangi dönemde kullandırıldığı belirlenir; sonra faiz indirimi, ücret matrahı ve geçerli hesap yöntemi ayrı ayrı incelenir. 1 Mart 2021, 1 Temmuz 2024 ve sabit faizli döviz kredileri bakımından 6 Ocak 2025 tarihleri farklı düzenlemelerin sınırlarını oluşturur. Aşağıdaki açıklamalar, ticari müşterinin banka karşısındaki erken kapama ve fazla ücret itirazını bu ayrımlar üzerinden ele alır.
Ticari kredide ücret sınırının kanuni dayanağı nedir?
5411 sayılı Bankacılık Kanunu’nun 144. maddesi, bankaların işlemlerinden elde edecekleri ücret, masraf, komisyon ve diğer menfaatlerin nitelikleri ile azami miktar veya oranlarını belirleme yetkisini Türkiye Cumhuriyet Merkez Bankasına verir. Bu yetki çerçevesindeki somut düzenleme, TCMB’nin 2020/4 sayılı Tebliği ile bu Tebliğe ilişkin Uygulama Talimatıdır. Erken ödeme bakımından Tebliğ’in 11. maddesi ve geçici 5. maddesi birlikte okunur.
Tebliğ’in 4. maddesindeki ticari müşteri tanımı, finansal tüketiciler dışında kalan Türkiye’de yerleşik kişileri kapsar. Sadece şirket unvanına bakmak yeterli değildir; finansmanın ticari veya mesleki amaçla kullanılması ve müşterinin işlemdeki sıfatı belirlenir. Bireysel konut finansmanına ilişkin yüzde bir ve yüzde iki sınırları bu incelemenin yerine geçirilemez. O rejimin şartları, konut kredisinde erken ödeme tazminatı yazısında ayrıca ele alınmıştır.
Tebliğ’in 2. maddesi mali kuruluşları ve belirli kurum veya işlemleri kapsam dışında bırakır. Merkez Bankası kaynaklı reeskont ve avans kredileri ile belirtilen banka istisnaları bu nedenle ayrıca kontrol edilir. Ayrıca 8/2. maddede sayılan proje finansmanı, satın alım ve birleşme finansmanı, özelleştirme finansmanı ve yapılandırılmış finansmana ilişkin özel sözleşmelerin ücretleri ticari krediler kategorisinde değerlendirilmez. Bir krediye yalnızca ticari kredi adı verilmesi, bu istisnaları ortadan kaldırmaz.
Tam kapama, kısmi ödeme ve rotatif kredi birbirinden nasıl ayrılır?
Tam kapama, ilgili kredi borcunun erken ödeme tarihinde bütünüyle sona erdirilmesidir. Tebliğ’in 11/3. maddesi bu talebin kabulünü zorunlu tutar. Bankanın başka ürünlerin devamını istemesi veya müşteriye yeni kredi teklif etmesi, kapsam içindeki mevcut kredinin tamamının kapatılması hakkını kaldırmaz. Buna karşılık kapama talebinin hangi kredi hesabına ilişkin olduğu ve kapama günündeki borç dökümü açıkça belirlenmelidir.
Kısmi erken ödeme farklıdır. Uygulama Talimatının 4/IV-h bendine göre banka, kredinin tamamını kapatmayan erken ödeme talebini kabul etmekte serbesttir. Kabul edilen kısmi ödemede alınacak erken ödeme ücreti taraflarca serbestçe belirlenir. Dolayısıyla tam kapama için düzenlenmiş azami oranı, bütün ara ödemelere otomatik biçimde uygulamak hukuken doğru değildir. Bununla birlikte kabul edilen ödeme için henüz tahakkuk etmeyen faiz ve diğer maliyetleri indirme yükümlülüğü devam eder.
Talimatın 4/IV-c bendi, rotatif krediler için yapılan ödemeleri erken ödeme kapsamında değerlendirmez. Borçlu cari hesap veya rotatif kredi hareketinin hangi işlem koduyla kapatıldığı bu nedenle önem taşır. Rotatif bakiyenin azaltılmasını taksitli kredinin erken kapaması gibi ücretlendiren hesapta, sözleşmenin adıyla birlikte fiilî kullanım biçimi, hesap hareketleri ve tahsilatın gerekçesi incelenir.
Hangi krediye hangi tarihli hesap yöntemi uygulanır?
Geçiş hükümleri kapama başvurusunun yapıldığı yıldan önce kredinin kullandırım tarihini esas alır. Bugün kapatılan iki kredinin farklı tarihlerde kullandırılmış olması, farklı ücret tavanlarına tabi olmaları için yeterlidir. Genel kredi sözleşmesinin imza tarihi ile belirli kredinin hesaba geçirildiği kullandırım tarihi aynı kavram değildir. Kontrol, ilgili krediye ait kullandırım dekontu ve ödeme planı üzerinden yapılır.
Birden fazla dilim içeren finansmanda, her dilimin kullandırım kaydı ve onu düzenleyen sözleşme incelenmeden bütün bakiyeye tek tarih atfedilmez. Yenileme veya refinansmanda da hangi borcun kapandığı, yeni bir kullandırım yapılıp yapılmadığı ve yeni ödeme planının hukuki dayanağı belgelerden belirlenir. Sadece bankanın sistemde gösterdiği ürün başlığı geçiş dönemini tek başına açıklamaz.
| Kullandırım dönemi | Uygulanacak temel yöntem |
|---|---|
| 1 Mart 2021’den önce | Geçici m.5/1: kalan vadeye göre TL için yüzde 1 veya yüzde 2; döviz için bir puan ilave |
| 1 Mart 2021–30 Haziran 2024 | Geçici m.5/2: 24 ay eşiği ve bunu aşan her yıl için ilave oran |
| 1 Temmuz 2024 ve sonrası | Sabit faizli kredide Talimat formülü; değişken faizlide yüzde 2 tavan |
| 6 Ocak 2025 ve sonrası sabit faizli döviz kredisi | Talimat 4/IV-g: yüzde 3 + kalan ağırlıklı ortalama ay × yüzde 0,10 |
1 Temmuz 2024’ten önceki kredilerde ücret tavanı
1 Mart 2021’den önce kullandırılan Türk lirası kredilerde, tamamının erken ödenmesi halinde kalan vade 24 ayı aşmıyorsa azami ücret yüzde birdir. Kalan vade 24 ayı aşıyorsa tavan yüzde ikidir. Döviz cinsi veya dövize endeksli kredilerde bu oranlara bir puan eklenir. Ücretin dayanağı, gerekli indirimlerden sonra müşterinin erken ödediği tutardır; gelecekteki bütün taksitlerin indirimsiz toplamı değildir.
1 Mart 2021 ile 30 Haziran 2024 arasında kullandırılan TL kredilerde, kalan vade 24 ayı aşmıyorsa azami oran yüzde ikidir. 24 ayı aşan bölümdeki her yıl için bu orana bir puan eklenir. Yıldan kısa kalan bölüm tam yıla tamamlanır. Burada tamamlanan süre bütün kalan vade değil, 24 ayı aşan kısımdır. Bu ayrımın yanlış kurulması ücretin gereğinden yüksek çıkmasına yol açar.
Aynı ikinci dönemin döviz cinsi ve dövize endeksli kredilerinde, TL için bulunan azami orana bir puan ilave edilir. Bu geçiş hesapları, yeni tarihli sabit faiz formülüyle birleştirilmez. Bankanın kapama dökümünde hem eski dönem oranını hem yeni dönem vade katsayısını kullanması, aynı kredi için iki ayrı sistemin unsurlarının karıştırılması anlamına gelir.
Sabit faizli TL kredide yeni formül ve ağırlıklı ortalama vade
1 Temmuz 2024’ten itibaren kullandırılan sabit faizli TL kredinin tamamı kapatılırken, Talimatın 4/IV-f bendindeki formül uygulanır. Azami erken ödeme oranı, kredinin yıllık bileşik faiz oranının yüzde beşi ile kalan ağırlıklı ortalama vadenin ay cinsinden değerinin yüzde 0,20 ile çarpımının toplamıdır. Buradaki yüzde beş, kredi anaparasına doğrudan uygulanacak sabit bir kapama komisyonu değildir; yıllık bileşik faiz oranını formüle taşıyan katsayıdır.
Yıllık bileşik faiz hesabına ücret, vergi, harç ve benzeri yasal yükümlülükler katılmaz. Aylık faiz üzerinden düzenlenen ödeme planında aylık oranın on ikiyle çarpılması da yıllık bileşik faiz hesabının yerini tutmaz. Bankanın sunduğu hesapta hangi faiz oranının ve hangi dönüşüm yönteminin kullanıldığı gösterilmelidir. Aksi halde formüldeki ilk bileşenin kontrolü yapılamaz.
Kalan ağırlıklı ortalama vade, son taksidin ödenmesine kalan ay sayısıyla aynı değildir. Her kalan taksidin tutarı, o taksidin vadesi ile kapama tarihi arasındaki gün sayısıyla çarpılır. Bu çarpımların toplamı kalan taksit tutarları toplamına bölünür; bulunan gün değeri 30’a bölünerek ay değeri elde edilir. Dolayısıyla ara taksitlerin hem tutarı hem ödeme tarihi hesap sonucunu etkiler.
Talimat, formülden bulunan azami oran için iki ondalık basamak kullanılmasını düzenler. Üçüncü basamak beş veya daha büyükse yukarı, daha küçükse aşağı yuvarlama yapılır. Formülün her ara unsurunu gereksiz biçimde yuvarlayarak sonucun yükseltilmesi yerine, kullanılan bütün değerleri gösteren hesap tablosu istenir. Esas alınan kapama günü değiştiğinde ağırlıklı vadenin de yeniden hesaplanması gerekir.
Döviz kredisi ve değişken faizli kredide hangi sınır geçerlidir?
1 Temmuz 2024 ile 5 Ocak 2025 arasında kullandırılan sabit faizli döviz cinsi veya dövize endeksli krediler için Talimatın 4/IV-f-2 alt bendi uygulanır. Azami oran yüzde iki ile kalan ağırlıklı ortalama ay değerinin yüzde 0,15 ile çarpımının toplamıdır. Burada TL kredilerdeki yıllık bileşik faiz bileşeni kullanılmaz; döviz için ayrıca belirlenmiş formül esas alınır.
6 Ocak 2025’ten itibaren kullandırılan aynı nitelikteki kredilerde Talimatın 4/IV-g bendi geçerlidir. Formül yüzde üç ile kalan ağırlıklı ortalama ay değerinin yüzde 0,10 ile çarpımının toplamıdır. İki döviz formülü arasındaki fark yalnızca başlangıç oranından ibaret değildir; vade katsayısı da değişmiştir. Bu nedenle kredinin kullandırım tarihi belirlenmeden güncel görünen tek bir döviz oranı uygulanmaz.
1 Temmuz 2024’ten itibaren kullandırılan değişken faizli kredilerin tamamı erken ödenirken tavan, erken ödenen tutarın yüzde ikisidir. Kredinin gerçekten değişken faizli olup olmadığı sözleşmenin faiz belirleme mekanizmasından anlaşılır. Sonradan oran müzakeresi yapılmış olması veya yeni bir ödeme planı düzenlenmesi tek başına değişken faiz niteliğinin kanıtı değildir. Bankadan sözleşmedeki faiz maddesi ve kapama hesabında esas aldığı faiz türü birlikte istenir.
Faiz indirimi ile erken kapama ücreti nasıl ayrıştırılır?
Tebliğ’in 11/2. maddesi, erken ödenen miktara göre tahakkuk etmeyen bütün faiz ve diğer maliyet unsurlarının indirilmesini emreder. Banka erken ödeme ücreti istediği için bu indirimi kaldırma yetkisine sahip değildir. Müşteriye verilen kapama teklifinde anapara, kapama gününe kadar işlemiş faiz, indirilen gelecek dönem maliyetleri, erken ödeme ücreti ve yasal kesintiler ayrı ayrı gösterilmelidir.
Azami ücret, bankanın her durumda tahsil edeceği kesin bedel değildir. Sözleşmede daha düşük bir ücret kararlaştırılmışsa sözleşmesel bedel ile düzenleyici üst sınır birlikte dikkate alınır. Tebliğ’de üst sınır bulunması, daha önce ücretsiz kararlaştırılmış bir işlemi kendiliğinden ücretli hale getirmez. Bankanın ilan ettiği tarife, sözleşme eki bilgilendirme formu ve müşteriye yapılan bildirim bu nedenle aynı dosyada değerlendirilir.
Uygulama Talimatının genel esaslarında sınırlanan ücretlere banka ve sigorta muameleleri vergisinin dahil olmadığı belirtilir. Bu açıklama, ücret tavanına her türlü ek kalemin serbestçe eklenebileceği anlamına gelmez. Verginin hukuki dayanağı ile bankanın kendi geliri niteliğindeki komisyon ayrılır. Aynı erken kapama işlemi için farklı isimler altında tahsil edilen tutarların mahiyeti de Tebliğ’in ücret kategorileriyle karşılaştırılır.
Fazla erken kapama ücretine itiraz dosyası nasıl hazırlanır?
İtirazın konusu, yalnızca kesintinin yüksek bulunması değildir. Hangi kuralın hangi hesap satırında ihlal edildiği gösterilir. Yanlış geçiş tarihi, hatalı faiz türü, son vadeyi ağırlıklı ortalama vade yerine kullanma, yapılmayan faiz indirimi ve sözleşmedeki oranı aşma ayrı itiraz sebepleridir. Bankaya başvuruda tartışmalı tutar ve ilgili kredi numarası açıkça yazılır; hem ayrıntılı hesap hem fazla tahsil edilen kısmın iadesi istenir.
Dosyanın temel belgeleri genel kredi sözleşmesi, ilgili kullandırım talimatı ve dekontu, sözleşme eki ücret formu, ilk ve sonraki ödeme planları, kapama teklifi, hesap hareketleri ve tahsilat dekontudur. Sözleşmenin sureti verilmemişse müşterinin bankadan belge ve sözleşme isteme hakları kullanılır. Talep, hangi evrakın ve hangi tarihteki sürümünün istendiğini gösterecek şekilde hazırlanır.
Tebliğ’in 5/10. maddesi bilgilendirme yükümlülüğünün yerine getirildiğini ispat yükünü bankaya verir. Bu hüküm, uyuşmazlıktaki bütün olguların ispatını tek başına bankaya yüklemez. Müşteri kendi ödeme ve kesinti kayıtlarını sunar; banka da ücretin bildirilmesine ilişkin belgelerini ortaya koyar. Başvurunun teslim kaydı, elektronik gönderim kaydı ve bankanın yanıtı saklanarak itirazın içeriği ile ulaşma tarihi korunur.
Kapama teklifi ile fiilî tahsilat farklı tarihlerdeyse her iki kayıt dosyada tutulur. Teklifteki hesap günü, ödeme günündeki kalan anapara ve sonraki taksit hareketleri karşılaştırılır. Bu karşılaştırma yapılmadan teklif üzerindeki rakamı nihai tahsilat kabul etmek, iade talebinin tutarını yanlış belirler. Ücretin gerçekten hangi tarihte ve hangi hesaptan alındığı banka hareketiyle doğrulanır.
Banka iadeyi reddederse hangi uyuşmazlık yolu izlenir?
Ticari krediden kaynaklanan ücret iadesi değerlendirilirken 6102 sayılı Türk Ticaret Kanunu’nun bankacılık düzenlemelerinden doğan davalara ilişkin 4/1-f maddesi ve görev düzenlemesi dikkate alınır. Para alacağının tahsili için açılacak ticari davada TTK 5/A kapsamında dava öncesi arabuluculuk şartı vardır. Uyuşmazlığın finansal tüketici işleminden doğması halinde ise farklı görev ve başvuru kuralları uygulanır; müşterinin ticari sıfatının başta belirlenmesi bu yüzden sonuç doğurur.
Arabuluculuk başvurusunda kredi numarası, kesinti tarihi, talep edilen iade ve hesap gerekçesi belirli olmalıdır. Bankanın bütün işlemlerinin genel olarak incelenmesi talebi yerine, kapama ücretinin tartışmalı bölümü ve ona bağlı talepler somutlaştırılır. Başvuru hazırlığı ile son tutanağın etkisi, ticari arabuluculuk sonrası dava süreci kapsamında ayrıca incelenmelidir.
Dava dosyasında hesap incelemesinin girdileri açık bırakılmaz. Uygulanan Tebliğ hükmü, kredi tarihi, indirimli ödeme tutarı, faiz türü ve vade tablosu birbirine bağlanır. Böylece matematiksel hesap ile hukuki sınıflandırma ayrı ayrı denetlenir. İadeye hükmedilip hükmedilmeyeceği, ileri sürülen talebin dayanağı ve ispatlanan tahsilat üzerinden belirlenir; yalnızca başka bir kredinin daha düşük ücretle kapanmış olması bu dosyada fazla tahsilatı kanıtlamaz.
Ticari kredi erken kapama ücretinde sık sorulan sorular
Banka ticari kredinin tamamını erken kapatma talebini reddedebilir mi?
2020/4 sayılı Tebliğ kapsamındaki kredinin tamamı için yapılan erken ödeme talebini kabul etmek zorundadır. Bunun dayanağı 11/3. madde ve eski krediler bakımından geçici 5. maddedir. Borcun yalnızca bir kısmının erken ödenmesi aynı kabul zorunluluğuna tabi değildir.
Ticari kredide her zaman yüzde iki erken kapama ücreti mi alınır?
Hayır. Kullandırım tarihi, para birimi, sabit veya değişken faiz niteliği ve kalan vade farklı hesap yöntemleri doğurur. Yüzde iki bazı dönem ve kredi grupları için üst sınırdır. Bütün ticari kredilere uygulanacak tek oran değildir; sözleşmedeki daha düşük bedel de ayrıca kontrol edilir.
Genel kredi sözleşmesi eskiyse mutlaka eski dönem tavanı mı uygulanır?
Geçiş hükümleri ilgili kredinin kullandırıldığı tarihi esas alır. Genel sözleşme tarihi ile kredi kullandırım tarihi birbirinden ayrılır. Hangi borcun erken kapandığı, ilgili kullandırım dekontu, ödeme planı ve varsa yenileme belgeleri üzerinden belirlenir. Sözleşmenin üstündeki tarih tek başına yeterli değildir.
Son takside kalan süre ağırlıklı ortalama vade yerine kullanılabilir mi?
Yeni formülde kullanılacak değer, kalan taksit tutarlarıyla ağırlıklandırılmış vadedir. Her taksidin kapamaya uzaklığı ve tutarı hesaba katılır. Son takside kalan süreyi doğrudan kullanmak, Talimatta düzenlenen ağırlıklı ortalama hesap yönteminin yerine geçmez; bankadan ayrıntılı vade tablosu istenir.
Döviz kredilerinin yeni formülü hangi tarihte değişti?
Sabit faizli döviz cinsi veya dövize endeksli kredilerde 6 Ocak 2025’ten itibaren yapılan kullandırımlar için yüzde üç artı ağırlıklı ortalama ayın yüzde 0,10 ile çarpımı uygulanır. Önceki yeni dönem formülü, 1 Temmuz 2024–5 Ocak 2025 kullandırımlarında yüzde iki artı ay değerinin yüzde 0,15 ile çarpımıdır.
Kısmi ara ödemede de tam kapama tavanı zorunlu mu?
Uygulama Talimatının 4/IV-h bendinde kısmi erken ödeme ücretinin banka ile ticari müşteri arasında serbestçe belirleneceği düzenlenmiştir. Banka kısmi ödeme talebini kabul etmeme yetkisine de sahiptir. Kabul edilen ödeme bakımından tahakkuk etmeyen faiz ve maliyetlerin indirimi ise ayrıca uygulanır.
Rotatif krediyi azaltırken erken ödeme komisyonu alınır mı?
Talimatın 4/IV-c bendi rotatif krediler için yapılan ödemeleri erken ödeme kapsamında değerlendirmez. İşlemin gerçekten rotatif kredi ödemesi olduğu sözleşme ve hesap hareketleriyle belirlenir. Rotatif krediye ilişkin kullandırım ücretinin kendi kuralları bulunması, ödemeyi erken kapama ücreti kapsamına sokmaz.
Erken ödeme ücreti alınması faiz indirimi yapılmasını engeller mi?
Engellemez. Tebliğ’in 11/2. maddesi henüz tahakkuk etmeyen faiz ve diğer maliyet unsurlarının erken ödenen miktara göre indirilmesini zorunlu tutar. Bu indirim ile erken ödeme ücreti farklı hesap kalemleridir. Kapama teklifinde ikisinin ayrı ayrı gösterilmesi talep edilmelidir.
Tavanda belirtilen oran BSMV dahil tutar mıdır?
TCMB Uygulama Talimatı sınırlanan ücretlere BSMV’nin dahil olmadığını belirtir. Buna karşılık her ek kesinti vergi sayılmaz. Bankanın kendi geliri olan komisyon ile yasal vergi kalemi ayrılır; ücretin matrahı, oranı ve verginin dayanağı hesap dökümünde ayrı incelenir.
Fazla kapama ücreti için doğrudan ticari dava açılır mı?
Ticari nitelikteki para alacağı talebinde TTK 5/A uyarınca dava öncesi arabuluculuğa başvurulması gerekir. Başvuru ve dava hazırlığında kredi numarası, tahsilat kaydı, geçerli ücret sınırı ve iadesi istenen bölüm belirlenir. Bankaya yapılan ücret itirazı, dava şartı arabuluculuk başvurusunun yerine geçmez.
İstanbul ve Mersin’de ticari kredi kapama dosyasının hazırlanması
İstanbul veya Mersin’de faaliyet gösteren işletmenin kredi hesabı başka bir ildeki şubede tutulsa da ücret hesabı ulusal düzenlemelere göre incelenir. Şube görüşmesi, şirket merkezindeki muhasebe kayıtları ve banka genel müdürlüğünün kapama teklifi aynı kredi numarası üzerinden bir araya getirilmelidir. Mahkemenin yetkisi ise kredi sözleşmesi ve usul hükümlerine göre ayrıca belirlenir; işletmenin bulunduğu şehir ücret tavanını değiştirmez.
Resmî kaynaklar ve mevzuat
- TCMB – Bankalarca Ticari Müşterilerden Alınabilecek Ücretlere İlişkin Tebliğ, 2020/4 — m.2–5, 8, 11; geçici m.5
- TCMB – Bankalarca Ticari Müşterilerden Alınabilecek Ücretlere İlişkin Uygulama Talimatı — Genel esaslar; 4/IV-a–h
- Adalet Bakanlığı – 5411 sayılı Bankacılık Kanunu — m.144
- Adalet Bakanlığı – 6102 sayılı Türk Ticaret Kanunu — m.4/1-f, 5, 5/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
