Şirketler Arası Mal Değişiminde Karşı Mal Teslim Edilmezse Ne Yapılır?
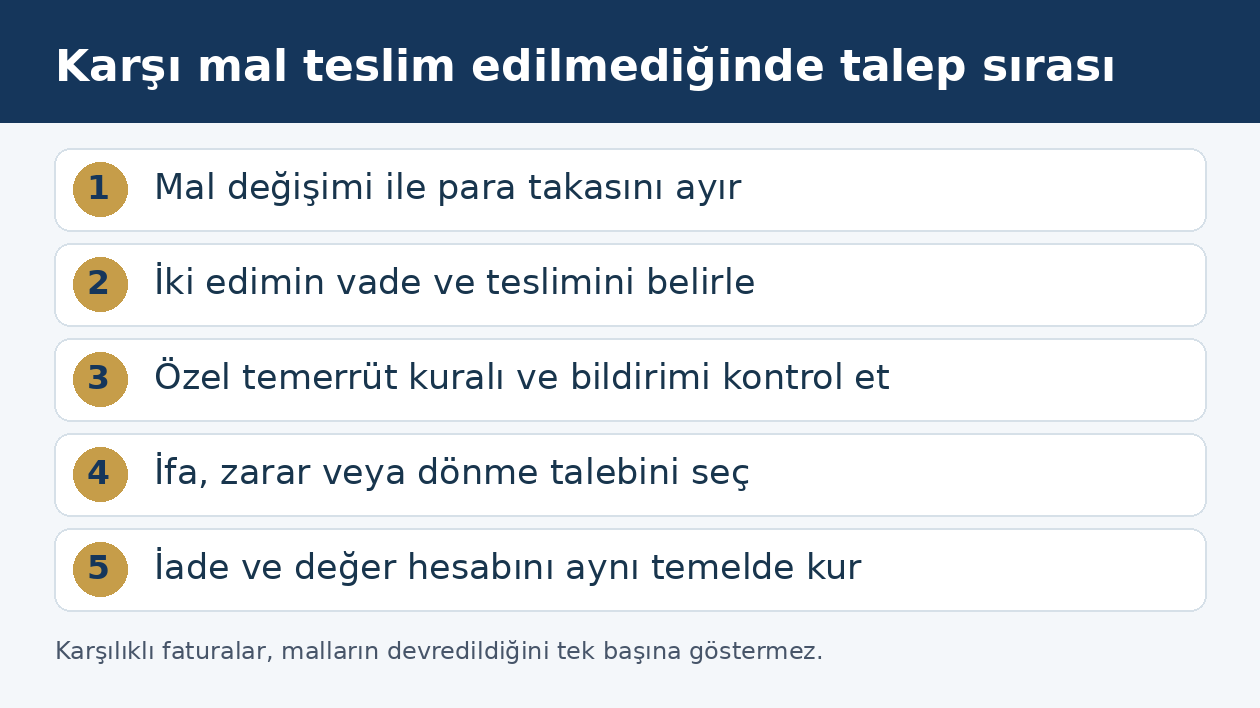
Şirketlerin para yerine karşılıklı mal devretmeyi kararlaştırdığı ilişkide temel dayanak TBK m.282–284’tür. Her taraf, vereceği mal bakımından satıcı, alacağı mal bakımından alıcı konumundadır. Kendi malını teslim eden şirket karşı malı alamadığında; ifa sırası, teslim vadesi, temerrüt ve seçilen talep belirlenmeden doğrudan fatura tutarı kadar para alacağı varmış gibi hareket edilmemelidir.
Ticari dilde kullanılan takas veya barter sözcüğü tek başına sözleşmenin türünü belirlemez. Mal değişimi, iki para borcunun TBK m.139 uyarınca takas edilmesinden farklıdır. Bu yazı, Türk hukukuna tabi şirketler arası taşınır mal değişiminde eksik veya hiç yapılmayan karşı teslimin sonuçlarını ele alır.
Gerçek işlem mal değişimi mi, iki ayrı satış mı?
TBK m.282 mal değişimini, karşılıklı olarak şeylerin zilyetlik ve mülkiyetini devretme borcunun üstlenildiği sözleşme olarak düzenler. Bir şirketin makine vermesi karşılığında diğer şirketin hammadde teslim etmesi bu yapıda değerlendirilir. Buna karşılık tarafların iki bağımsız satıştan doğan para borçlarını sonradan mahsuplaştırması başka bir işlemdir. Sözleşme kurulurken hangi edimin asıl karşılık olarak kabul edildiği bulunmalıdır.
TBK m.19 gereği kullanılan ad yerine gerçek ve ortak irade esas alınır. Teklif, sipariş, muhasebe kaydı ve teslim planı birlikte okunur. Karşılıklı fatura kesilmesi, ilişkinin mutlaka iki bağımsız nakit satış olduğu anlamına gelmez. Aynı şekilde sözleşmeye “barter” yazılması da bütün üçüncü kişi, komisyon veya üyelik ilişkilerini mal değişimine dönüştürmez. Çok taraflı bir platform üzerinden yapılan işlemlerde malı teslim edecek borçlunun kim olduğu ayrıca saptanmalıdır.
İşlemde bir malın yanında denkleştirme parası da varsa bu bedelin işlevi açıklanır. Para, değiştirilen malların değer farkını mı kapatıyor, yoksa bağımsız bir satış borcunu mu oluşturuyor? Her iki malın listesi, kararlaştırılmış değerleri, para kısmının vadesi ve teslim koşulları aynı belgede izlenmelidir. Bu yazı taşınmaz devri, araç tescili veya başka özel şekil kurallarını ortadan kaldıran bir sözleşme yolu önermez; konu ticari taşınır mal edimidir.
Borç takası neden mal tesliminin yerine geçmez?
TBK m.139 para veya özdeş diğer edim borçlarının takasını düzenler. Bir makineyi teslim borcu ile farklı türde hammaddeyi teslim borcu, yalnız ikisinin de ekonomik değeri bulunduğu için özdeş edim olmaz. “Faturaları karşılıklı kapattık” kaydı, sözleşmedeki malların fiilen devredildiğini kanıtlamaz. Taraflar sonradan geçerli bir tasfiye veya ödeme anlaşması yapmışsa onun içeriği ve kapsamı ayrıca incelenir.
Borç takasının şartları hakkında genel açıklamalar, gerçekten iki para alacağı bulunduğunda önem taşır. Buradaki ilk soru ise karşı malın hâlâ teslim edilmesinin mi, sözleşmeden dönülerek verilen malın iadesinin mi, yoksa ifa edilmeme zararının mı istendiğidir. Bu seçimler aynı hukuki sonuç değildir. Teslim alacağı kendiliğinden her durumda faturadaki para tutarına dönüşmez; dönüşümün dayandığı sözleşmesel veya kanuni sebep gösterilmelidir.
Her şirket hem satıcı hem alıcı olarak hangi borçları taşır?
TBK m.283, satış hükümlerini mal değişimine uygular ve tarafların iki yönlü konumunu açıkça belirtir. Şirket, kendi malının mülkiyetini ve zilyetliğini karşı tarafa geçirmeyi üstlenirken alacağı malın sözleşmeye uygunluğunu da denetler. Bir yönde eksik ifa bulunduğu iddiası diğer yöndeki teslim belgesini yok etmez. Her edim için mal kimliği, miktar, kalite, teslim yeri, vade ve teslim alan kişi ayrı kayda bağlanmalıdır.
Makine bakımından seri numarası ve birlikte devredilecek parçalar; hammadde bakımından parti, ağırlık ve nitelik belgeleri önemlidir. Yalnız ticari adın yazılması, hangi malın değişim konusu olduğunu açıklamayabilir. Teslimin doğrudan üçüncü kişinin deposuna yapılması kararlaştırılmışsa bu kişinin hangi şirket adına teslim aldığı belirlenir. Taşıyıcının malı aldığı belge ile alıcı şirketin sözleşmeye uygun teslimi kabul ettiği belge aynı işlevi taşımaz.
Kendi malını teslim etmeden karşı teslim istenir mi?
TBK m.97, karşılıklı borç yükleyen sözleşmede ifa isteyen tarafın, daha sonra ifa hakkı yoksa kendi edimini yerine getirmiş veya önermiş olmasını arar. Mal değişiminde eş zamanlı teslim kararlaştırılmışsa şirket kendi malını sunmadan karşı tarafı her durumda haksız temerrütle suçlayamaz. Önce teslim yapma yükümlülüğü karşı tarafa verilmişse sonuç farklıdır. İfa sırası, yalnız taraflardan birinin sonradan gönderdiği mesajla yeniden kurulmuş sayılmaz.
İfa teklifinin gerçekliği de belgelenmelidir. Sözleşmedeki mal hazır mıydı, teslim yeri bildirildi mi, inceleme ve yükleme imkânı sağlandı mı? Başka model veya eksik miktar getirilmesi, kararlaştırılmış edimin uygun biçimde önerildiğini tek başına göstermez. Bu kayıtlar, karşı tarafın “önce siz teslim etmediniz” savunmasını değerlendirmek için kullanılır. Depoda hazır bulunan malın fotoğrafı, karşı tarafa yapılmış teslim çağrısının yerine geçmez.
Karşı mal geciktiğinde temerrüt ne zaman oluşur?
TBK m.117 uyarınca muaccel borçta temerrüt kural olarak ihtarla doğar. Tarafların birlikte belirlediği ifa günü gibi maddede sayılan durumlarda ayrıca ihtar aranmaz. Mal değişimi sözleşmesinde “hazır olduğunda” veya “sevkiyat programına göre” ifadeleri varsa vadenin nasıl belirleneceği sözleşmenin bütünüyle açıklanır. Faturanın düzenlenmiş olması, her durumda teslim vadesinin de dolduğunu göstermez. Kendi ediminin durumu ve karşı edimin muacceliyeti birlikte incelenir.
TBK m.283’ün yollaması nedeniyle satışa özgü hükümler de gözden kaçırılmamalıdır. TBK m.212, zilyetliğin devri için belirli süre konulan ticari satışta satıcının temerrüdü hâlinde alıcının ifa yerine zarar talebini seçtiği karinesini düzenler; malın devrini istemeye devam eden alıcının süre biter bitmez bunu bildirmesini arar. Ticari mal değişiminde uygulanacak özel düzen belirlenirken bu hüküm de değerlendirilir. Yalnız genel temerrüt maddelerini okuyup teslim talebini sessizce bekletmek doğru bir dosya yönetimi değildir.
Tacirler arasında temerrüt, fesih ve dönme bildirimleri TTK m.18/3 çerçevesinde hazırlanır. Bildirim, sözleşmeyi ve teslimi geciken malı tanımlamalı; eksik kalan edimi ve hangi hakkın kullanıldığını açıkça göstermelidir. Tacirler arasında ihtarın yöntemi günlük sevkiyat yazışmalarından ayrı ele alınır. Depo görevlisine gönderilmiş kısa mesajın bütün hukuki açıklamaları içerdiği varsayılmaz.
Teslim, tazminat ve dönme arasında nasıl seçim yapılır?
TBK m.123, karşılıklı sözleşmede temerrüde düşen tarafa ifa için uygun süre verilmesini veya bu sürenin hâkimden istenmesini düzenler. TBK m.124’te sürenin etkisiz kalacağı, ifanın yararsızlaştığı veya sözleşmede zamanın kesin önem taşıdığı durumlar için istisnalar vardır. Her gecikmede otomatik olarak süre verilmeden dönüldüğü söylenemez. İstisnanın gerçekleştiği iddia ediliyorsa olay ve sözleşme kaydı gösterilmelidir.
TBK m.125 çerçevesinde ifa ve gecikme tazminatı; gerekli açıklama yapılarak ifadan vazgeçme ve ifa edilmeme zararının istenmesi; yahut dönme seçenekleri ayrılır. Dönmede önceki edimlerin iadesi gündeme gelir ve sorumluluk koşullarıyla sözleşmenin hükümsüz kalması zararı değerlendirilir. Kendi verdiği malı geri isteyip aynı zamanda karşı malın tam değerini hiçbir denkleştirme yapmadan istemek, farklı seçenekleri üst üste bindirir. Talep sonucu ve hesap aynı hukuki seçime dayanmalıdır.
Karşı taraf yeni vade önerdiğinde kabulün kapsamı kayda geçirilmelidir. Yalnız sevkiyata izin verilmesiyle geçmiş gecikme zararından vazgeçilmesi aynı değildir. Yeni teslim planı, kalan miktarı, eski gecikmenin nasıl ele alınacağını ve varsa ceza koşulunu ayrı açıklamalıdır. Sözleşmede zamanında teslim cezası bulunuyorsa TBK m.179/2’deki çekincesiz kabul ve vazgeçme sonuçları ayrıca değerlendirilir. Sonradan imzalanan genel “hesap kapanmıştır” belgesi bu yüzden önemlidir.
Karşı malın yalnız bir kısmı geldiyse tüm sözleşme sona erdirilir mi?
TTK m.23/1-a, bölünebilir ifayı ve çekincesiz kabul edilen kısmi teslimi özel olarak düzenler. Koşulları varsa teslim edilmeyen bölümle ilgili haklar kullanılır. Buna karşılık eksik bölüm yüzünden sözleşmeden beklenen yarar elde edilemiyor veya zayıflıyorsa ya da kalan bölümün gereği gibi ifa edilmeyeceği anlaşılıyorsa madde sözleşmenin feshi imkânını tanır. Bu nedenle sırf az miktarda eksik olduğu veya büyük kısmın geldiği söylenerek sonuç belirlenmez; eksikliğin ticari amaca etkisi açıklanır.
Partilere ayrılan teslimlerde hangi sevkiyatın hangi karşı edimi kapattığı gösterilmelidir. Bir makinenin parça parça getirilen hammaddelerle karşılanması planlanmışsa toplamdan bağımsız olarak her partinin vadesi ve kabulü izlenir. Son partinin eksikliği ile ilk partilerdeki ayıp ayrı taleplerdir. Teslim kayıtları tek bir toplam miktara indirgenirse kabul edilen ve tartışmalı kısımlar birbirine karışır. Eksik aksesuarın ana makinenin çalışmasına etkisi de miktar hesabından ayrı teknik sorudur.
Teslim edilen karşı mal ayıplıysa hangi kurallar uygulanır?
TBK m.284, satışın ayıp ve zapt hükümlerinin uygun düştüğü ölçüde uygulanacağını belirtir. Tacirler arasındaki mal değişiminde TTK m.23/1-c açıkça önem taşır: teslimde açıkça belli ayıp iki gün içinde bildirilir; olağan incelemeyle bulunacak ayıp için teslimden sonraki sekiz gün içinde hem inceleme hem bildirim yapılır. Gizli ayıpta TBK m.223/2 gereği ortaya çıkınca hemen ihbar edilir. Para ödenmemiş olması ayıp inceleme borcunu kaldırmaz.
TBK m.227’deki dönme, indirim, aşırı masraf gerektirmeyen ücretsiz onarım ve imkân varsa ayıpsız benzeriyle değişim, mal değişiminin yapısına uygun biçimde değerlendirilir. Tarafların her birinin alıcı konumu bulunduğu için iki malın ayıp dosyası birbirinden ayrılır. Ticari ayıp ihbarı süreleri hakkındaki genel kurallar, burada da teslim edilen mal üzerinden uygulanır. Hiç gelmeyen mal için ayıp ihbarı yapmak, eksik ifa sorununu tek başına çözmez.
Para talebi ve değiştirilen malların değeri nasıl hesaplanır?
Sözleşmede mallara yazılan değer, vergi veya muhasebe kaydı, gerçek ikame maliyeti ve dava konusu zarar aynı rakam olmak zorunda değildir. İlk adım hangi hukuki talebin hesaplandığını belirlemektir. İfa edilmeme zararı isteniyorsa şirketin karşı malı edinmek için yaptığı makul ikame işlemi, önceki edimi ve kalan yükümlülükleri birlikte değerlendirilir. TBK m.213’teki satışa özgü zarar hesapları da mal değişimine uygulanabilirliği ve karşı edimin yapısı gözetilerek incelenir.
İkame mal, sözleşmede kararlaştırılmış niteliğe uygun olmalıdır. Şirket daha yüksek kapasiteli veya farklı kalitede ürüne geçmişse yeni yatırımın tüm bedeli karşı tarafa yüklenemez. Yeni ürünle kazanılan bağımsız fayda, kaybedilen eski teslimden ayrılır. Miktar, kalite, teslim yeri ve temin zamanı aynı çizelgede karşılaştırılır. Dürüstlük kurallarına uygun ikame maliyetiyle fırsat bilinerek yapılmış geniş kapsamlı işletme yatırımı aynı zarar kalemi değildir.
Üretim kaybı talebinde stokta başka mal bulunup bulunmadığı, geciken girdinin hangi siparişi etkilediği ve üretimin hangi tarihte durduğu gösterilir. Brüt satış beklentisi net kazanç değildir; yapılmayan giderler ve telafi edilen üretim hesaba katılır. TBK m.112’nin genel sorumluluk çerçevesi ve m.114/2 yoluyla m.52’nin zarara katkı ilkesi gözetilir. Karşı malın piyasa değerinin artması da tek başına tüm fiyat farkını talep etmeye yeterli hukuki açıklama değildir.
Verilen malın iadesi nasıl somutlaştırılır?
Dönme koşulları gerçekleşmiş ve bu hak usulüne uygun kullanılmışsa iade edilecek malın kimliği, bulunduğu yer ve mevcut durumu belirlenir. Mal karşı tarafça kullanılmış, işlenmiş veya üçüncü kişiye devredilmişse tasfiye ve üçüncü kişinin durumu ayrıca incelenir. Başlangıçta malın sizden çıkmış olması, başka işletmenin sahasına girip onu kendiliğinizden alma yetkisi vermez. İade talebi, korunacak hak ve gerekli usul işlemleriyle birlikte kurulmalıdır.
Kısmi mal iadesiyle parasal denkleştirme kararlaştırılıyorsa hangi edimin ne ölçüde tasfiye edildiği protokolde yazılır. İade edilen malın seri veya parti bilgileri, eksik parçaları, kullanım durumu ve teslim giderinin paylaşımı gösterilir. Taraflardan birinin üzerinde kalan malın değeri hesap dışında bırakılmamalıdır. İade alacağının belirlenmesi ile ilk faturaların muhasebe bakımından düzeltilmesi ayrı aşamalardır; fatura düzenlemesi tek başına fiilî iadenin belgesi değildir.
Uyuşmazlık dosyası ve ticari dava yolu nasıl hazırlanır?
Dosya iki yönlü teslim çizelgesiyle kurulmalıdır: her tarafın üstlendiği mal, vade, fiilî teslim, kabul, eksik ve ayıp kayıtları ayrı sütunlarda yer alır. Sözleşme, teklif, irsaliye, stok hareketi ve yazışma her satıra bağlanır. HMK m.194 ve m.199, vakıaların somutlaştırılması ve elektronik kayıtların belge niteliği bakımından dayanak sağlar. Bir dosya dolusu fatura yerine, hangi belgenin hangi teslimi gösterdiği açıklanmalıdır.
Uyuşmazlık her iki ticari işletmeyle ilgiliyse TTK m.4 ve m.5 uyarınca ticari dava ve görev değerlendirilir. TTK m.5/A kapsamındaki para alacağı veya tazminat için dava öncesi arabuluculuk gerekir. Yalnız belirli malın teslimi talebi sırf ekonomik değer taşıyor diye kendiliğinden para davası sayılmaz. Para ve aynen teslim taleplerinin birlikte ileri sürülmesi, zamanaşımı ve geçici koruma ihtiyacı ayrıca değerlendirilir. TBK m.231’deki ayıp süresi de hiç yapılmamış teslimin süresiyle karıştırılmamalıdır.
Sık sorulan sorular
Barter sözleşmesi mutlaka borç takası mıdır?
Hayır. TBK m.282’de karşılıklı mal devri, m.139’da ise para veya özdeş edim borçlarının takası düzenlenir. Kullanılan ticari ad değil gerçek sözleşme ve edimler belirleyicidir.
Mal değişiminde yalnız karşı taraf mı satıcıdır?
TBK m.283 gereği her taraf vereceği mal bakımından satıcı, alacağı mal bakımından alıcıdır. İki teslim yönünün miktar, vade ve uygunluk denetimi ayrı yapılır.
Karşılıklı fatura kesilince mal teslim borcu biter mi?
Fatura düzenlenmesi tek başına fiilî teslimi veya geçerli tasfiyeyi kanıtlamaz. Tarafların sonradan borçları hangi anlaşmayla sona erdirdiği ve teslimlerin gerçekleşip gerçekleşmediği belgelenmelidir.
Kendi malımı vermeden diğer şirketi temerrüde düşürebilir miyim?
İfa sırası önemlidir. TBK m.97 gereği daha sonra ifa hakkı bulunmayan taraf kendi borcunu yerine getirmiş veya uygun ifayı önermiş olmalıdır. Karşı tarafın önce teslim borcu varsa bu düzen ayrıca değerlendirilir.
Belirli vadeli ticari değişimde malı istemeye devam etmek için bildirim önemli mi?
Evet. TBK m.283 kapsamında satış hükümleri ve m.212’nin belirli süreli ticari teslimdeki özel karinesi incelenir. Aynen teslimde ısrar eden alıcının süre bitiminde hemen bildirim yükümlülüğü gözden kaçırılmamalıdır.
Malın yarısı gelirse bütün sözleşme her durumda feshedilir mi?
Hayır. TTK m.23/1-a bölünebilir ve kısmen kabul edilmiş ifada öncelikle eksik kısma ilişkin hakları düzenler. Eksiklik beklenen yararı ortadan kaldırıyor veya zayıflatıyorsa ya da kalan ifanın gereği gibi olmayacağı anlaşılıyorsa maddede belirtilen fesih koşulları değerlendirilir.
Para ödemediğim için ayıp bildirme süresi yok mu?
Vardır. TTK m.23 tacirler arasındaki mal değişimini de kapsar. Açık ayıpta iki gün, olağan incelemeyle bulunacak ayıpta sekiz gün içinde inceleme ve ihbar; gizli ayıpta TBK m.223/2 gereği ortaya çıkınca hemen bildirim gerekir.
Verdiğim malı geri alıp karşı malın bütün değerini de isteyebilir miyim?
İade, aynen ifa ve ifa edilmeme tazminatı farklı hukuki seçeneklerdir. TBK m.125 kapsamında seçilen hakkın sonucu ve denkleştirme hesabı belirlenir. Aynı ekonomik değerin iki kez tahsili istenemez.
Yeni ve daha iyi bir makine aldığımda tüm bedel farkı zarar sayılır mı?
İkame işlemin sözleşmedeki edime uygunluğu ve makullüğü incelenir. Bağımsız kapasite artışı veya yeni özelliklerin maliyeti geciken teslimden doğan zarardan ayrılır. Fatura tek başına bütün farkın karşı tarafa yüklenmesini sağlamaz.
Mal değişiminden doğan davada arabuluculuk zorunlu mu?
TTK m.5/A kapsamındaki ticari para alacağı ve tazminat davalarında dava öncesi arabuluculuk gerekir. Salt belirli malın teslimi talebiyle para talebi aynı değildir; birlikte ileri sürülen talepler ayrıca değerlendirilir.
İstanbul ve Mersin’de şirketler arası mal değişimi dosyaları hazırlanırken iki şirketin ayrı teslim ve stok kayıtları birlikte değerlendirilmelidir. Liman, fabrika veya üçüncü kişi deposuna yapılan sevkiyatlarda teslim alanın sıfatı ve teslim yeri ayrıca belgelenir. Türkiye genelindeki işlemlerde hukuki dayanak aynıdır; işletmenin bulunduğu şehir, sözleşmedeki ifa yeri ve dava yetkisi birbirine karıştırılmamalıdır.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu – Adalet Bakanlığı UYAP Mevzuat: 19,52,97,112,114,117,123–125,139,179,212–213,219,223,227,231,282–284
- 6102 sayılı Türk Ticaret Kanunu – Adalet Bakanlığı UYAP Mevzuat: 4,5,5/A,18/3,23
- 6100 sayılı Hukuk Muhakemeleri Kanunu – Adalet Bakanlığı UYAP Mevzuat: 194,199
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
