İkinci El Ticari Gemi Satışında Gizli Ayıp: Motor Saati ve Arıza Geçmişi
İkinci el ticari geminin satıcısı, bildirdiği niteliklerin bulunmamasından ve TBK m. 219 kapsamındaki ayıplardan sorumludur. Satıcının ayıbı bilmemesi bu temel sorumluluğu kaldırmaz. Ancak geminin yaşı, alıcının bildiği durum, kararlaştırılmış kullanım amacı ve teslim anındaki gerçek teknik özellikler birlikte değerlendirilir.
Motor saatinin veya önemli arıza geçmişinin gizlendiği iddiasında satış ilanı, sözleşme, servis kayıtları ve teslim incelemesi aynı gemi ve makine kimliğine bağlanır. Tacirler arasındaki satışta TTK m. 23’teki bildirim süreleri; ağır kusurda TBK m. 221 ve 225; aldatmada m. 36 ve 39 ayrı sonuçlar doğurur. Bu rehber, alıcının gemiyi satan kişiye karşı haklarına odaklanır.
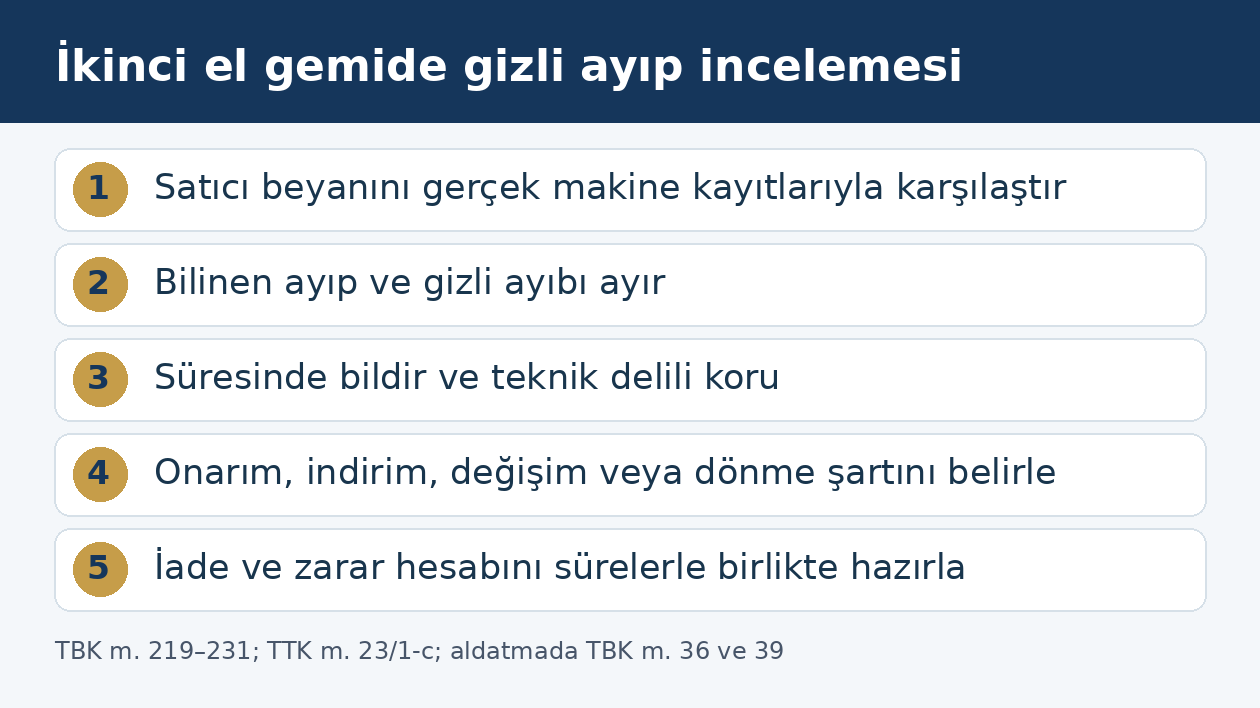
İkinci el gemide hangi eksiklik hukuken ayıptır?
TBK m. 219 iki temel durumu kapsar. Satıcının herhangi bir şekilde bildirdiği niteliklerin gemide bulunmaması bunlardan biridir. Kullanım amacı bakımından değer veya beklenen yararı ortadan kaldıran ya da önemli ölçüde azaltan maddi, hukuki ve ekonomik ayıplar da sorumluluk doğurur. Satılanın ikinci el olması hükmü uygulanmaz hâle getirmez.
Bununla birlikte kullanılmış geminin bütün parçalarının yeni olması beklenmez. Satışta açıklanan yaş, kullanım, geçmiş bakım, teknik durum ve üstlenilen özellikler esas alınır. Olağan aşınma ile açıkça düşük gösterilmiş çalışma saati farklıdır. Daha önce bildirilmiş bir arıza ile açıklanmamış, kullanım değerini önemli ölçüde etkileyen mevcut bozukluk da aynı değildir.
İnceleme satış sözleşmesinin kurulduğu ve geminin devredildiği tarihlerle ilişkilendirilir. Alıcının sonradan yaptığı yanlış işletme veya bağımsız müdahaleden doğan zarar, teslimde var olan ayıp gibi sunulamaz. Buna karşılık teslimden önceki bozukluğun ilk seferde belirti vermesi, sırf teslim sonrası fark edildiği için satıcının sorumluluk alanı dışında kabul edilmez.
Motor saati ve revizyon beyanı hangi belgelerden belirlenir?
Satış ilanı, gemi bilgi formu, yazılı teklif, teknik ekler ve kabul edilmiş yazışmalar korunur. Motor saatinin hangi tarihe ait olduğu, göstergenin değiştirilip değiştirilmediği ve beyanın toplam çalışma saatini mi yoksa son revizyondan sonraki süreyi mi gösterdiği belirlenmelidir. Aynı rakam farklı teknik anlamlarda kullanılıyorsa belirsizlik baştan çözülmelidir.
“Revizyon yapıldı” açıklaması da işin kapsamıyla birlikte okunur. Tek parçanın değiştirilmesi, kapsamlı ana makine yenilemesi veya üretici şartlarına uygun belirli revizyon ayrı işlemlerdir. Satıcının bildirdiği işlemle servis faturasındaki kalemler karşılaştırılır. Faturanın bulunması, belirtilen bütün işlerin fiilen yapıldığını ya da o faturanın uyuşmazlıktaki makineye ait olduğunu kendiliğinden göstermez.
Beyan bir aracı üzerinden iletilmişse hangi açıklamanın satıcıya ait olduğu ve aracının hangi sıfatla hareket ettiği belirlenir. Alıcıya gösterilen teknik dosyanın sonradan değiştirilmiş sürümü yerine satış sırasında kullanılan nüsha saklanır. HMK m. 199 kapsamındaki elektronik veriler için elektronik belgenin niteliği rehberi, kayıt bütünlüğünün değerlendirilmesini açıklar.
Alıcının ekspertiz yaptırması satıcıyı kurtarır mı?
TBK m. 222 uyarınca satıcı, sözleşme kurulurken alıcının bildiği ayıplardan sorumlu değildir. Alıcının yeterince gözden geçirmekle görebileceği ayıplarda ise satıcı ancak böyle bir ayıbın bulunmadığını ayrıca üstlenmişse sorumlu olur. İnceleme yaptırılmış olmasıyla bütün ayıpların bilindiği sonucu aynı şey değildir.
Ekspertizin kapsamı rapordan belirlenir. Kuru havuz incelemesi, dıştan kontrol, motorun çalıştırılması veya kayıt incelemesi farklı bilgi verir. İncelenemeyen kısım, testin sınırı ve raporun teknik varsayımları açık olmalıdır. Alıcının belli bir kontrolü yaptırmamış olması değerlendirilir; fakat olağan incelemeyle ortaya çıkarılamayan bir kusur, yalnız geniş kapsamlı rapor adı kullanıldığı için bilinen kusura dönüşmez.
Önceki arızanın bildirildiği fakat giderildiğinin ayrıca güvence altına alındığı dosyada açıklamaların tamamı okunur. Alıcının geçmişte arıza yaşandığını bilmesiyle satım anında devam eden bozukluğu kabul etmesi farklıdır. Satıcının ayrıca üstlendiği nitelik, kullanılan genel sorumsuzluk cümlesi ve teknik rapor birlikte değerlendirilmelidir.
“Görüldüğü gibi satıldı” kaydı gizlenen ayıbı kapsar mı?
İkinci el ticari satışta sorumluluk şartları sözleşmede düzenlenmişse metnin kapsamı incelenir. Her kayıt otomatik geçersiz değildir. Ancak TBK m. 221, satıcının ayıplı devretmekte ağır kusurlu olduğu durumda ayıptan sorumluluğu kaldıran veya sınırlayan anlaşmayı kesin hükümsüz sayar. Bu sınır, kullanılan yabancı dildeki genel satış kaydıyla aşılamaz.
Motor saati kaydıyla oynandığı veya önemli arızanın bilerek saklandığı iddiası somut delille kurulmalıdır. Değişmiş sayaç, servis sistemindeki geçmiş kayıt veya onarım faturası tek başına her dosyada kasıt sonucunu doğurmaz; değişikliğin nedeni ve açıklanıp açıklanmadığı araştırılır. Bilerek yanlış sunum ile gerçek teknik bilgi eksikliği aynı kusur değerlendirmesi değildir.
TBK m. 225 ayrıca ağır kusurlu satıcının ayıbın süresinde bildirilmediğini ileri sürerek sorumluluktan kurtulmasını engeller. Satıcılığı meslek edinmiş kişinin bilmesi gereken ayıplar için de aynı kural vardır. Bu hüküm, alıcının bildirimi gereksiz yere ertelemesi için gerekçe yapılmamalıdır; ağır kusur veya profesyonel olarak bilme şartının varlığı sonradan ispat konusu olacaktır.
Ticari gemi satışında iki ve sekiz günlük süreler nasıl uygulanır?
TTK m. 23/1-c, tacirler arasındaki satışta teslim sırasında açıkça belli ayıbın iki gün içinde bildirilmesini arar. Açıkça belli olmayan fakat incelemeyle bulunacak ayıpta alıcı teslimden sonra sekiz gün içinde inceleme veya inceletme yapmalı ve bulunan ayıbı aynı süre içinde bildirmelidir. Diğer durumlarda TBK m. 223/2 uygulanır.
Olağan incelemeyle belirlenemeyen gizli ayıp sonradan ortaya çıktığında hemen satıcıya bildirilir. Sürelerin başlangıcı, geminin devri ve inceleme imkânına ilişkin gerçek belgelerle değerlendirilir. Satıcının ayrıca garanti belgesi gönderecek olması, teslimle başlayan kanuni bildirim görevini kendiliğinden ertelemez. Genel çerçeve ticari satışta ayıp ihbarı süreleri yazısında açıklanır.
Ayıp bildirimiyle faturaya itiraz birbirinden ayrıdır. Bildirimde gemi ve makine kimliği, tespit edilen olgu, ilk fark edilme tarihi ve inceleme isteği bulunur. Arızanın tüm parasal sonucunun henüz hesaplanmamış olması mevcut ayıbın bildirilmesine engel değildir. Tacirler arasındaki temerrüt ve dönme açıklamalarında TTK m. 18/3 ayrıca gözetilir.
Gizlenen arıza geçmişi hangi kayıtlarla ispatlanır?
Bakım ve servis raporları, makine kayıtları, parça değişim belgeleri, önceki sigorta hasar dosyasından hukuka uygun elde edilen bilgiler ve satıcının açıklamaları karşılaştırılır. Kayıtlardaki gemi adı değişmişse sicil veya diğer ayırt edici kimlik bilgileri üzerinden bağlantı kurulur. Aynı tip makineye ait başka geminin raporu, benzerlik nedeniyle bu geminin geçmişi gibi kullanılamaz.
Sayaç değişmişse önceki ve sonraki değer, değiştirme tarihi, teknik neden ve servis belgesi incelenir. Bilgisayar kaydı ile fiziksel gösterge farklıysa uzman, her kaydın neyi ölçtüğünü açıklamalıdır. Bir dosyada toplam çalışma süresi, diğerinde belirli parçanın veya kontrol ünitesinin süresi bulunması mümkündür. Hukuki iddia, teknik olarak farklı ölçümleri aynı kabul ederek kurulmaz.
Satış sonrası ilk arızada sökülen parçalar korunur. Kırık, aşınma veya önceki onarım izinin yaşı ve niteliği uzman incelemesine konu edilir. Teknik veri, ayıbın devir sırasında mevcut olup olmadığı sorusuna bağlanmalıdır. Her güncel arıza için geçmişte mutlaka gizli kusur bulunduğu varsayımıyla rapor hazırlanması doğru ispat yöntemi değildir.
Alıcı onarım, indirim, değişim veya dönmeden hangisini ister?
TBK m. 227, satıcının ayıptan sorumlu olduğu hâllerde alıcıya seçimlik haklar verir. Gemiyi geri vermeye hazır olduğunu bildirerek dönme; gemiyi elde tutup ayıp oranında indirim; aşırı masraf gerektirmeyen ücretsiz onarım ve imkân varsa ayıpsız benzeriyle değişim bunlardır. Kullanılmış ticari geminin kendine özgü özellikleri, benzeriyle değişimin fiilen ve hukuken mümkün olup olmadığını ayrıca önemli kılar.
Dönme her ayıpta otomatik kabul edilmez. Durum bunu haklı göstermiyorsa hâkim onarıma veya bedel indirimine karar verir. Değer eksikliği satış bedeline çok yakınsa m. 227’nin dönme veya ayıpsız benzeriyle değiştirme sınırı dikkate alınır. Satıcının ayıpsız benzeri hemen vererek ve alıcının bütün zararını gidererek seçimlik hak kullanımını önlemesine ilişkin hüküm de kendi şartlarıyla değerlendirilir.
Alıcı hakkını seçerken onarımın güvenilirliği, maliyeti, teknik duruma etkisi ve geminin kararlaştırılan kullanımını dikkate alır. Salt yeni gemi almak istemesi bütün eski gemi bedelini zarar saydırmaz. Buna karşılık önemli ve kalıcı kullanım eksikliği sadece küçük bir servis faturasıyla kapatılmış gibi gösterilemez. Talep teknik sonuçla orantılı ve kanundaki hakka bağlı kurulmalıdır.
Bedel indirimi ile onarım ve sefer zararı aynı hesap mıdır?
Bedel indirimi satılanın ayıplı değeriyle satış ilişkisindeki karşılığını ilgilendirir. Onarım için harcanan her tutar doğrudan indirim miktarı kabul edilmez; kullanılan yöntemin hukuki ve teknik dayanağı açıklanır. Gemideki eski bakım ihtiyacının giderilmesi veya kapasite artışı sağlayan yeni yatırım, ayıbın gerçek ekonomik etkisinden ayrılır.
TBK m. 227 genel hükümlere göre tazminat hakkını saklı tutar. Ayıbın başka parçalara verdiği zarar, gerekli teşhis gideri veya işletme kaybı ayrı koşullarla incelenir. Aynı kayıp hem bedel indirimi hem tam onarım hem değer azalması adı altında çoğaltılamaz. Sigortadan alınan ödeme varsa aynı zarar kalemi için tahsil edilen bölüm ayrıca gösterilir.
Sefer kaybı hesabında gerçek taşıma sözleşmesi, gecikme süresi, yapılmayan gider ve ikame imkânı değerlendirilir. Brüt navlun, net kazanç kaybı değildir. Zarar görenin artan zarara katkısı TBK m. 114/2 ve 52 kapsamında incelenir. Teknik yönden gerekli inceleme için geçen süreyle sebepsiz biçimde uzayan bekleme aynı değerlendirmeye tabi tutulmaz.
Satıştan dönülürse gemi ve elde edilen yararlar nasıl iade edilir?
TBK m. 229 uyarınca dönen alıcı, gemiyi ondan elde ettiği yararlarla birlikte geri verir. Alıcı ödediği satış bedelini faiziyle, kanunda belirtilen giderleri ve ayıptan doğan doğrudan zararını ister. Satıcı kusursuzluğunu ispat etmedikçe diğer zararları da giderir. Gemi alıcıda kullanılmışsa kullanımın ekonomik sonuçları iade hesabından tamamen çıkarılamaz.
Gemi ayıp, beklenmedik hâl veya mücbir sebeple yok olmuş ya da ağır zarar görmüşse TBK m. 228 dönmeyi sırf bu nedenle engellemez; alıcı elinde kalanı verir. Buna karşılık alıcıya yüklenebilen yok olma, başkasına devir veya biçim değiştirme hâllerinin maddede farklı sonuçları vardır. Sözleşmeden dönme düşünülürken sonraki büyük değişikliklerin etkisi değerlendirilmelidir.
İade yeri, teslim zamanı, gemide kalan donanım, yapılmış onarımlar ve karşılıklı ödemeler tutanakla belirlenir. Alıcının gemiyi satıcıya bırakmasıyla bedelin gerçekten geri alınması aynı olay değildir. İade ve ödeme düzeni, hak sahipliği ve mevcut üçüncü kişi ilişkileriyle birlikte hazırlanır. Sadece gemiyi fiilen terk etmek, kanundaki dönme ve hesap işlemlerinin yerine geçmez.
Kasıtlı gizleme aldatma hükümleriyle de incelenir mi?
TBK m. 36, karşı tarafın aldatması sonucunda sözleşme yapan kişinin yanılması esaslı olmasa bile sözleşmeyle bağlı olmadığını düzenler. Motor geçmişinin bilerek yanlış sunulduğu iddiasında yanıltıcı davranış, alıcının kararı üzerindeki etkisi ve diğer koşullar gösterilir. Her ayıp, kendiliğinden aldatma veya ceza suçu sayılmaz.
Aldatma üçüncü kişiden kaynaklanmışsa m. 36’nın ikinci fıkrası ayrıca önem taşır: Sözleşme yapılırken karşı tarafın aldatmayı bilmesi veya bilecek durumda olması gerekir. Aracının açıklamasıyla satıcının bilgisi ve davranışı bu nedenle ayrı araştırılır. Genel “bilmiyordum” savunması da delillerle karşılaştırılır; sırf ağır teknik arıza bulunduğu için bilgi varsayılmaz.
TBK m. 39, aldatmanın öğrenilmesinden başlayarak bir yıl içinde bağlı olunmadığının bildirilmemesi veya verilen şeyin geri istenmemesi hâlinde onamış sayılmayı düzenler. Bu bir yıllık düzen, ayıp davasının iki yıllık zamanaşımıyla aynı değildir. Ayıp hakları, aldatma ve tazminat seçeneklerinin birlikte nasıl ileri sürüleceği tarihleriyle belirlenmelidir.
Delil tespiti ve zamanaşımı neden aynı anda ele alınır?
HMK m. 400–403 kapsamında delil tespiti, yeniden onarım veya söküm nedeniyle delil kaybolacak yahut ispat önemli ölçüde zorlaşacaksa değerlendirilir. Tespit isteğinde arızanın devir anıyla bağlantısı, geçmiş müdahale izi ve mevcut teknik durum soruları açıkça yazılır. Delil tespiti başvurusu satış uyuşmazlığının esasını tek başına sonuçlandırmaz.
TBK m. 231’de satıcı daha uzun süre üstlenmemişse ayıp sorumluluğundan doğan dava için devirden başlayan iki yıllık süre düzenlenir. Ağır kusurlu satıcı bu kısa süreden yararlanamaz. Bunun bütün taleplerin süresiz olduğu anlamına gelmediği gözetilir. İki yıl içinde bildirilen ayıptan doğan definin süre geçtikten sonra da korunmasına ilişkin hüküm ayrıca dikkate alınır.
İhbar, aldatma bildirimi, delil tespiti ve dava farklı işlemlerdir. Birinin yapılması diğerinin şartlarını kendiliğinden tamamlamaz. Ticari para alacağı veya tazminat davasında TTK m. 5/A kapsamındaki arabuluculuk şartı da kontrol edilir. Teknik rapor beklenirken hukuki sürenin takibi bırakılmaz; dosya teslim, öğrenme, ihbar ve başvuru tarihleriyle hazırlanır.
Sık sorulan sorular
İkinci el gemide satıcı ayıbı bilmiyorsa sorumlu değil midir?
TBK m. 219, satıcının ayıbı bilmese bile sorumlu olacağını düzenler. Ancak gerçek ayıp, sözleşmedeki nitelikler, kullanım amacı ve devir anındaki durum gösterilmelidir. Olağan aşınma ile gizlenen mevcut bozukluk ayrılır.
Düşük bildirilen motor saati tek başına önem taşır mı?
Bildirilen nitelik TBK m. 219 kapsamında değerlendirilir. Önce rakamın toplam saati mi, son revizyon sonrası süreyi mi gösterdiği ve gerçek kayıtla farkı belirlenir. Her sayaç değişikliği otomatik kasıtlı gizleme sayılmaz.
Alıcı ekspertiz yaptırdıysa gizli ayıp hakkı kaybolur mu?
Hayır. TBK m. 222 kapsamında bilinen veya yeterli incelemeyle görülebilecek ayıp ile olağan incelemeyle belirlenemeyen gizli ayıp ayrılır. Ekspertizin kapsamı ve satıcının ayrıca üstlendiği nitelikler birlikte okunur.
Görüldüğü gibi satış kaydı ağır kusurlu gizlemeyi korur mu?
TBK m. 221, ayıplı devretmekte ağır kusur bulunan satıcının sorumluluğunu kaldıran veya sınırlayan anlaşmayı kesin hükümsüz sayar. Kayıt her durumda aynı sonuç doğurmaz; somut kusur ve hükmün kapsamı belirlenir.
Ticari gemi satışında ayıp kaç gün içinde bildirilir?
TTK m. 23/1-c uyarınca teslimde açıkça belli ayıp iki gün; olağan incelemeyle bulunacak ayıp teslimden sonra sekiz gün içinde inceleme ve ihbar gerektirir. Gizli ayıp TBK m. 223/2 uyarınca öğrenilince hemen bildirilir.
Ağır kusurlu satıcı geç ihbar savunması yapabilir mi?
TBK m. 225 buna dayanarak sorumluluktan kurtulmasını engeller. Satıcılığı meslek edinmiş kişilerin bilmesi gereken ayıplar için de aynı hüküm uygulanır. Bu koşulların ispatı gerektiğinden ayıp bildirimi yine geciktirilmemelidir.
Alıcı her arızada gemiyi iade edip bedelini geri alır mı?
TBK m. 227 koşulları incelenir. Dönmeyi durum haklı göstermiyorsa hâkim onarım veya indirim kararı verir. Seçimlik hak, ayıbın ağırlığı ve kanundaki diğer sınırlarla birlikte değerlendirilir.
Gemiyi kullanmış alıcı dönmede yarar hesabı yapar mı?
TBK m. 229, geminin elde edilen yararlarla birlikte geri verilmesini düzenler. Bedel, faiz, gider ve zarar kalemleri karşılıklı iade hesabına yazılır. Aynı ekonomik kayıp birden fazla ad altında tahsil edilmez.
Aldatma ile ayıp süreleri aynı mıdır?
Değildir. TBK m. 39 aldatmanın öğrenilmesinden başlayan bir yıllık bildirim veya geri isteme düzeni getirir. TBK m. 231 ayıp sorumluluğunun devirden başlayan iki yıllık zamanaşımını ve istisnalarını düzenler.
Motor sökülmeden delil tespiti istenmesi zorunlu mudur?
Her olayda zorunlu değildir. HMK m. 400 kapsamında delilin kaybolması veya ispatın önemli ölçüde zorlaşması riski varsa istenir. Tespit, ayıp ihbarının ve gerekli esas başvuruların yerine geçmez.
İstanbul ve Mersin bağlantılı ikinci el gemi alımında dosya düzeni
İstanbul’daki satış görüşmesi ve servis geçmişiyle Mersin’deki teslim veya ilk arıza kayıtları ortak gemi kimliği üzerinden eşleştirilir. Eski ad, değişmiş motor veya gösterge bilgileri ayrı doğrulanır. Yurt dışındaki satıcı ya da yabancı sicilli gemide uygulanacak hukuk ayrıca belirlenir; bu yazı Türk hukukuna tabi ticari satışın ayıp sonuçlarını açıklar. Geminin bulunduğu liman, satıcının şirket merkezi ve tespit yeri aynı olmak zorunda değildir; görev ve yetki kendi kanuni dayanaklarıyla incelenir.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî metin: 36, 39, 52, 114, 219, 221–223, 225, 227–231
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî metin: 5/A, 18/3, 23/1-c
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî metin: 199, 400–403
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
