Hibe Danışmanı Başvuru Süresini Kaçırdı: Ücret İadesi ve Zararın Tazmini
Hibe veya destek başvurusunu süresinde hazırlayıp sunmayı üstlenen danışman, bu işi gereği gibi yapmazsa sözleşmeye aykırılıktan sorumludur. 6098 sayılı Türk Borçlar Kanunu m. 112 uyarınca kusursuzluğunu ispat edemeyen borçlu, ihlalden doğan zararı gidermekle yükümlüdür. Başvuru takibi niteliğindeki danışmanlıkta m. 502, 504 ve 506 kapsamındaki görev, sadakat ve özen borçları ayrıca önem taşır.
Başvuru süresinin kaçması, programın ilan ettiği en yüksek destek tutarının tamamının otomatik tazminat olacağı anlamına gelmez. Danışmana ödenen ücret, boşa çıkan hazırlık giderleri ve destekten yararlanamama zararı ayrı incelenir. İşletmenin başvuru koşullarını taşıması, danışmanın üstlendiği aşama ve gerçekten eksik kalan işlem somut belgelerle belirlenmelidir.
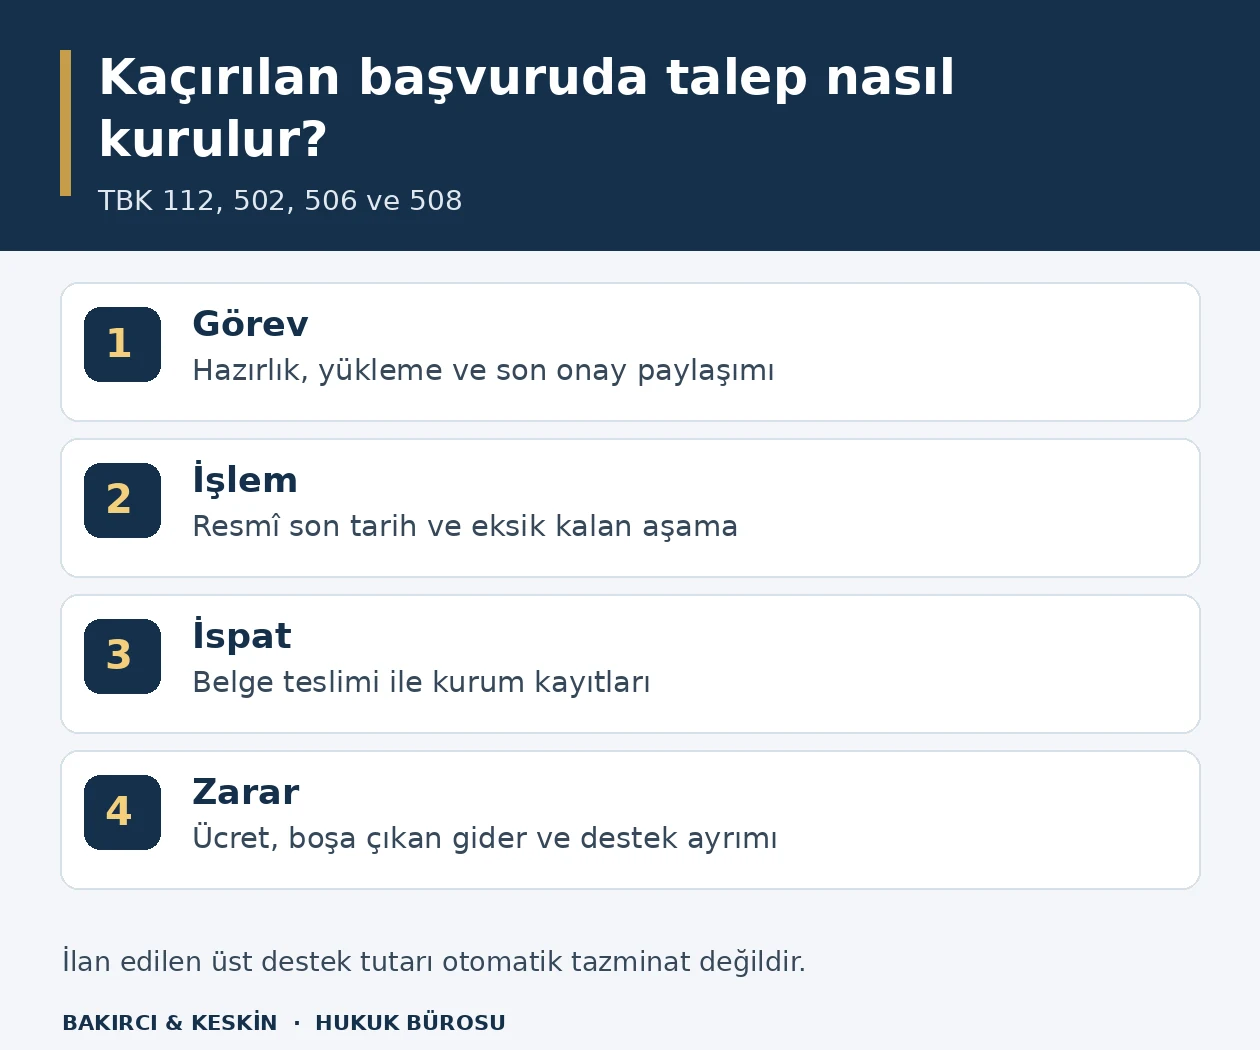
Danışman yalnız proje yazmayı mı, başvuruyu tamamlamayı mı üstlendi?
Danışmanlık teklifinde program seçimi, uygunluk incelemesi, proje metni, bütçe hazırlama ve başvuru takibi birbirinden ayrılmalıdır. Yalnız fizibilite raporu hazırlayan kişinin borcuyla başvuruyu son onaya kadar yürütmeyi üstlenen kişinin borcu aynı değildir. Sözleşmenin adı değil, gerçek ortak irade TBK m. 19 çerçevesinde esas alınır.
TBK m. 502, bir işin veya işlemin görülmesinin üstlenildiği vekâlet ilişkisini düzenler; niteliklerine uygun düştüğü ölçüde düzenlenmemiş iş görme sözleşmelerine de uygulanır. TBK m. 504, açıkça gösterilmeyen kapsamın görülecek işin niteliğine göre belirlenmesini öngörür. Görev boşluğu yalnız sözleşme başlığıyla doldurulamaz.
Teklif eki, e-posta, toplantı notu ve danışmanın iş planı birlikte okunur. Başvurunun işletme yetkilisince son kez onaylanacağı kararlaştırılmışsa danışmanın hazırlık ve zamanında bildirim borcu yine incelenir. Son onayın işletmeye ait olması, danışmanın bütün işlem ve uyarı borçlarının ortadan kalktığını göstermez.
Özel bir mühendislik projesi, teknik çizim veya belirli rapor sonucunun teslimi ayrıca eser sözleşmesi değerlendirmesi gerektirebilir. Burada incelenen konu, işletmenin destek başvurusunun hazırlanması ve takip edilmesidir. Başka mesleklerin özel sorumluluk süreleri, sırf hizmete danışmanlık adı verildiği için bu ilişkiye taşınamaz.
Sözleşme öncesindeki kazanma garantisi içeren açıklamalar da saklanmalıdır. Bu açıklamanın genel tanıtım mı, belirli bir sonuç borcu mu yoksa ücretin iadesine ilişkin özel taahhüt mü içerdiği metninden belirlenir. Danışmanın özel taahhüdü kamu kurumunu bağlamaz; işletmeyle danışman arasındaki borcun kapsamı bakımından ayrıca değerlendirilir.
Hangi başvuru dönemi ve hangi son tarih esas alınır?
İşletmenin hangi destek programına ve hangi çağrı dönemine başvuracağı belirlenmelidir. Programın genel tanıtım sayfası, güncel başvuru duyurusu ve uygulama metni farklı işlevler taşır. Önceki dönemin son tarihi veya eski formu, yeni dönem için güncelmiş gibi kullanılamaz. Danışmanın kullandığı belge sürümü tarihli olarak korunmalıdır.
TBK m. 506, benzer alanda iş üstlenen basiretli vekilin göstermesi gereken özeni esas alır. Görevin kapsamındaki resmî takvimi takip etmek, süre değişikliğini görmek ve işletmeye gerekli işlemleri bildirmek bu ölçü üzerinden değerlendirilir. Takvimin bilindiği halde iş planına alınmaması, yalnız genel yoğunluk açıklamasıyla karşılanamaz.
Elektronik başvuruda gün kadar saat ve tamamlanması gereken aşama da önemlidir. Yükleme, imza, onay ve kurum kaydına alınma aynı işlem olmayabilir. Her programın kendi düzeni okunmalı; başka bir programdaki mesai sonu, tatil veya ek süre kuralı otomatik olarak uygulanmamalıdır.
Süre uzatımı varsa resmî duyuru ve kapsamı dosyaya eklenir. Danışmanın kurumla telefonda görüştüğünü söylemesi, bütün başvurular için yeni son tarih doğduğunu göstermez. Yalnız belirli eksikliklerin tamamlanmasına verilen süre ile ilk başvuru süresinin uzatılması da birbirinden ayrılmalıdır.
Sisteme dosya yüklenmesi başvurunun yapıldığı anlamına gelir mi?
Başvuru ekranında proje taslağının bulunması, gerekli nihai onayın tamamlandığını tek başına göstermez. Başvuru numarası, durum bilgisi, son onay zamanı ve kurumun teslim kaydı birlikte incelenir. Danışmanın gönderdiği hazırlanmış PDF, elektronik başvurunun tamamlandığını ispatlayan belgeyle aynı şey değildir.
KOSGEB’in Kapasite Geliştirme Destek Programı Yönergesi m. 15/4, süresinde sistem üzerinden onaylanmayan projelere ilişkin ret sonucunu açıkça düzenler. Bu, onay kaydının önemini gösteren program hükmüdür; bütün hibe programları için aynı usul ve aynı süre bulunduğu anlamına gelmez.
Son onayın kim tarafından verileceği iş planında yazılmalıdır. Yetkilinin önüne dosyanın ne zaman getirildiği, eksikliklerin ne zaman bildirildiği ve işlem için ne kadar zaman bırakıldığı araştırılır. İşletme yetkilisinin işlem yapacağı aşamanın son dakikada haber verilmesi, danışmanın kendi koordinasyon borcundan ayrı tutulamaz.
Kurumdan alınan durum cevabı, danışmanın sözlü açıklamasıyla karşılaştırılır. Hazırlanmış, düzeltmede, onay bekliyor veya alınmış şeklindeki kayıtlar farklıdır. Her ekran için aynı tamamlandı ifadesinin kullanılması sorumluluk incelemesini bozar. Uyuşmazlık, gerçekten eksik kalan son işlem gösterilerek somutlaştırılmalıdır.
İşletme belgeleri geç verdiyse sorumluluk nasıl ayrılır?
Danışmanın ihtiyaç duyduğu belgeleri hangi tarihte ve ne açıklıkta istediği belirlenir. Genel bir evrak gönderin mesajıyla belirli mali tablo, yetki belgesi veya proje eki talebi aynı değildir. İstenen belgenin başvurudaki işlevi ve son teslim zamanı anlaşılır biçimde bildirilmiş olmalıdır.
İşletmenin gönderdiği dosyanın yalnız e-posta tarihi değil içeriği de korunur. Yanlış dönem bilançosu, imzasız belge veya eksik sayfa gönderilmişse bunun ne zaman fark edilip bildirildiği önemlidir. Danışman görevi kapsamında kontrol üstlenmişse, dosyayı teslim aldığını söylemesi eksikliği zamanında bildirme borcunun yerine geçmez.
TBK m. 114/2 aracılığıyla m. 52’deki zarar görenin etkisine ilişkin hüküm uygulanır. İşletmenin belgeyi geç vermesi veya gerekli onayı zamanında sağlamaması, zarara etkisi ölçüsünde değerlendirilir. Bununla birlikte danışmanın önceden bilinen eksikliği son güne kadar açıklamaması da ayrı bir davranıştır.
Her taraf için işlem tarihi çizelgesi hazırlanır: belge talebi, gönderim, eksiklik bildirimi, tamamlanma ve son onay. Bu çizelge, süre kaybının yalnız bir tarafın genel özensizliği gibi anlatılmasını önler. Bir gecikmenin varlığı, başvurunun kaçmasının tamamının o gecikmeden doğduğunu kendiliğinden göstermez.
Belge gönderiminde dosyanın açılabilir ve okunabilir olması da önemlidir. Boş ek, yanlış dosya veya yalnız bağlantı paylaşılması halinde karşı tarafın gerçekten hangi içeriğe eriştiği belirlenir. İstenen düzeltmenin yapıldığı sürümün adı ve gönderim zamanı saklanır. Böylece dosyanın ulaştığına ilişkin cevap, eksiksiz belgenin teslim edildiği şeklinde yanlış yorumlanmaz.
Sistem hatası, giriş yetkisi ve imza eksikliği savunması
Danışman elektronik sistemin çalışmadığını ileri sürüyorsa olayın zamanı ve niteliği belgelenmelidir. Kurum duyurusu, destek başvuru numarası, hata mesajı ve işlem günlüğü birlikte incelenir. Sadece dosya gönderemedim açıklaması, genel bir kesinti bulunduğunu veya gecikmenin danışmandan kaynaklanmadığını ispatlamaz.
Öte yandan doğrulanmış sistem kesintisi de görmezden gelinemez. TBK m. 112 çerçevesinde danışmanın kendisine kusur yüklenemeyeceğine ilişkin savunması değerlendirilir. İşlemin hangi aşamada hazır olduğu, kesinti öncesinde gerekli hazırlığın tamamlanıp tamamlanmadığı ve kurumun ilan ettiği alternatif işlem yolu varsa bunun izlenip izlenmediği belirlenir.
Başvuruyu onaylayacak kişinin yetkisi, kurum sisteminin izin verdiği temsil ve işlem usulüne göre kurulmalıdır. Danışmanlık sözleşmesi, kurumun aradığı bütün elektronik yetkilendirme işlemlerinin otomatik tamamlandığı anlamına gelmez. İşletme yetkilisinin yapması gereken onay veya imza, görev dağılımında ve bildirimlerde açıkça yer almalıdır.
Elektronik imzanın süresinin dolması, başvuru hesabında yanlış işletmenin seçilmesi veya yetkili değişikliğinin işlenmemesi ayrı teknik engellerdir. Bunların kontrolü kimin görevi olarak üstlenilmişse sorumluluk o kapsamda değerlendirilir. Gerçek bir yetki eksikliği, sonradan sistem arızası adı altında anlatılmamalıdır.
Son tarih geçince danışmana ayrıca süre vermek gerekir mi?
TBK m. 117 uyarınca muaccel borçta kural olarak ihtarla temerrüt doğar; ifa günü taraflarca birlikte belirlenmişse kanundaki koşullarla günün geçmesi yeterlidir. Kurumun ilan ettiği başvuru tarihi ile danışmanın sözleşmesel ifa gününün bağlantısı bu nedenle açıklanmalıdır. Her resmî tarih, sözleşmeden bağımsız olarak aynı temerrüt sonucunu doğurmaz.
Karşılıklı borç yükleyen sözleşmelerde TBK m. 123 uygun süre sistemini, m. 124 ise ek süre gerekmeyen halleri düzenler. Gecikme nedeniyle başvurunun artık işe yaramaması veya belirli zamanda ifanın esas olduğunun sözleşmeden anlaşılması bu değerlendirmede önemlidir. Sonraki çağrıya başvuru, mevcut çağrı için üstlenilen borçla kendiliğinden aynı ifa sayılmaz.
TBK m. 125’teki hakların seçimi ve gerekli açıklama, talebin içeriğine uygun yapılmalıdır. İfadan vazgeçme, dönme ve tazminat birbirine karıştırılarak aynı talep içinde belirsiz bırakılmamalıdır. Başvuru için hâlâ geçerli bir tamamlama imkanı bulunmasıyla çağrının kesin olarak kapanması farklı sonuç verir.
Vekâlet ilişkisinin sona erdirilmesinde TBK m. 512 ayrıca uygulanır. Her iki tarafın tek taraflı sona erdirme hakkı vardır; uygun olmayan zamandaki sona erdirme nedeniyle doğan zarar korunur. Danışmanın son gün işi bırakması, bu hakkı ileri sürmekle önceki ihlal ve zamanlama zararından kendiliğinden kurtulması anlamına gelmez.
Danışmanın personeli veya dış proje yazarı hata yaptıysa
Başvurunun çalışan tarafından yüklenmesi, sözleşmenin muhatabının otomatik olarak çalışan olması sonucunu doğurmaz. TBK m. 116 yardımcı kişilerin fiillerinden sorumluluğu düzenler. Danışman şirketin borcunu kendi organizasyonu içinde yerine getiren kişinin işlem hatası, hizmet organizasyonundan ayrı bir tesadüf gibi değerlendirilemez.
İşin bağımsız bir alt danışmana devri halinde ise vekâletin niteliğine göre TBK m. 506–507 ayrıca incelenir. Yetki dışı devirle izin verilen alt vekâlet aynı sorumluluk rejimine tabi değildir. İzin verilen durumda seçme ve talimat verme özeni; yetkisiz devirde üçüncü kişinin fiilinden sorumluluk ayrımı korunmalıdır.
İşletmenin sadece proje dosyasındaki yazar adını görmesi, bütün başvuru takibini başka kişiye devretmeyi kabul ettiği anlamına gelmez. Hangi görev devredildiği ve danışmanın koordinasyonunun devam edip etmediği açıklanır. Alt vekilin sorumluluğu teknik iş bölümüyle birlikte değerlendirilmelidir.
Görevin başkasına verilmesi, başvuru durumunun işletmeye bildirilmesi veya eldeki belgelerin teslimi borcunu bütünüyle ortadan kaldırmaz. Ana danışmanın kendi gecikmesi ve yanlış talimatı ayrıca incelenir. Alt danışmanın adı bilinmediği gerekçesiyle sözleşmenin tarafı şirketin yaptığı işlemlerin açıklaması eksik bırakılamaz.
Ödenen danışmanlık ücreti ve başarı primi geri istenir mi?
Ücretin hangi işin karşılığı olduğu belirlenmelidir. Ön inceleme bedeli, proje yazım ücreti, başvuru takip bedeli ve başarı primi aynı alacak değildir. TBK m. 502 uyarınca ücret hakkı sözleşme veya teamüle dayanır. Ödeme planındaki her taksidin hangi aşamada hak edildiği ayrıca okunmalıdır.
Başvuru hiç yapılmadığında bütün alınan paranın aynı nedenle iade edileceği söylenemez. Gerçekten tamamlanan ve işletmeye yararlı kalan bağımsız iş, eksik kalan hizmet ve boşa çıkan çalışma ayrılır. İade talebinin dayanağı sözleşmenin sona ermesi, ücret koşulunun gerçekleşmemesi veya aykırı ifa nedeniyle zarar olabilir; bunlar açıkça belirtilmelidir.
Başarı priminde destek kararının alınmasıyla paranın işletmeye ödenmesi farklı koşullar olarak düzenlenebilir. Sözleşme hangisini esas almışsa talep o koşulla incelenir. Danışmanın bütün başvuru dosyasını hazırladığını ileri sürmesi, yalnız destek alınmasına bağlanmış başarı ücretini kendiliğinden muaccel hale getirmez.
Masraf avansı da ücret değildir. TBK m. 508 hesap verme, m. 510 ise vekâletin gereği gibi ifası için yapılan giderler bakımından önem taşır. Kullanılmamış veya başka amaçla harcanmış avans, toplam danışmanlık ücreti içinde açıklamasız bırakılmamalıdır. Her giderin belgesi ve başvuruyla ilişkisi gösterilmelidir.
İlan edilen hibenin tamamı danışmandan tazminat olarak alınır mı?
Destek üst limiti, başvuran her işletmenin kesin alacağı değildir. Başvuru koşulları, uygun giderler, değerlendirme, sıralama ve ödeme şartları somut programdan belirlenir. Danışmanın süreyi kaçırdığı ispatlansa da tazminat isteyen işletme, kaybettiği ekonomik yararın varlığını ve ihlalle bağlantısını ayrıca ortaya koymalıdır.
KOSGEB Kapasite Geliştirme Destek Programı Yönergesi m. 14/8 ve 21, başvuru veya taahhütname onayının tek başına kazanılmış hak oluşturmadığını belirtir. Bu program hükmü, özel danışmanın başvuru işlemiyle kamu kurumunun destek kararının farklı olduğunu açıkça gösterir. Diğer programların hak kazanma koşulları kendi resmî metninden ayrıca incelenir.
İşletmenin uygunluğu, mali yeterliliği, projenin destek kapsamı ve gerekli yatırımın yapılabilirliği belgelenmelidir. Başvuru şartını hiç taşımayan işletmenin bütün üst limiti kayıp destek olarak göstermesi doğru değildir. Danışman uygunluk incelemesini de üstlenmişse, baştan mevcut engeli bildirmemesinden doğan farklı zarar ayrıca değerlendirilir.
TBK m. 50/2, zarar miktarının tam ispatlanamadığı hallerde hâkimin hakkaniyete uygun belirlemesini düzenler; m. 114/2 yoluyla sözleşmesel sorumlulukta dikkate alınır. Bu hüküm, zararın ve nedenselliğin hiç araştırılmadan varsayımsal destek tutarı yazılmasına izin vermez. Varsayılan kazanma oranlarıyla otomatik tazminat tablosu kurulamaz.
Uygunluk hesabı, başvurunun yapılması gereken tarihteki işletme verilerine dayanmalıdır. Sonradan artan çalışan sayısı, değişen faaliyet alanı veya tamamlanan yatırım eski dönemde de aynı koşulların bulunduğunu göstermez. Danışmanın dönem içinde elinde bulunan belgelerle daha sonra ortaya çıkan veriler ayrı tutulur; zarar iddiası geçmiş olaya sonradan yeni koşullar eklenerek kurulmaz.
Hazırlık giderleri, finansman maliyeti ve tekrar başvuru masrafı
Başvuru için alınan rapor, çeviri, analiz ve belge giderleri ihlal nedeniyle boşa çıkmışsa ayrı zarar kalemi olarak incelenir. Giderin gerçekten yapıldığı ve başka amaçla kullanılabilirliğini kaybettiği gösterilir. Hâlâ geçerli ve sonraki başvuruda kullanılabilir raporun bütün bedeli, gerekçe açıklanmadan kayıp sayılmamalıdır.
Yeni danışmanla aynı işi yeniden yapmak zorunda kalınmışsa tekrar edilen işlem ve yeni bedel belirlenir. Eski çalışmanın kullanılabilir kısmı ayrılır. Aynı hizmet için hem tüm ücret iadesi hem aynı ekonomik kaybı tekrar eden masraf talebi kurulurken çifte hesap yapılmamasına dikkat edilir.
Finansman desteklerinde kredi anaparasıyla sağlanacak faiz veya kâr payı desteği aynı değildir. Programın işletmeye doğrudan hibe verdiği tutar ile geri ödemeli kaynak ayrılır. Danışmanın kusuru nedeniyle daha pahalı finansmana geçildiği ileri sürülüyorsa gerçek finansman sözleşmeleri ve maliyet farkı sunulmalıdır.
İşletme zararın büyümesini önleyebilecek mevcut imkanları da değerlendirmelidir. Resmî düzeltme veya yeni başvuru yolu bulunup bulunmadığı araştırılır; fakat sonraki programın koşullarının aynı olduğu varsayılmaz. TBK m. 52 bakımından zararın artmasına etki eden davranışlar ile ilk başvuru kaybını yaratan ihlal ayrı ele alınır.
Danışmandan hangi dosyalar ve işlem kayıtları istenir?
TBK m. 508 uyarınca danışmandan üstlendiği işin hesabı ve vekâletle ilişkili olarak aldıkları istenir. Başvuru formunun son sürümü, yüklenen ekler, bütçe tablosu, kurum mesajları ve işlem kayıtları teslim listesinde yer almalıdır. Sadece rapor hazırlanmıştır açıklaması, başvurunun hangi aşamada kaldığını göstermez.
Hesap verme ve belge iadesi talebinde dosya adları ve tarihler belirtilir. Hangi ekin işletmeden alındığı, hangisinin danışmanca üretildiği ve hangisinin kuruma gönderildiği ayrılır. Son sürümün yanında gönderilen sürümün korunması özellikle önemlidir; ikisi farklı içerik taşıyabilir.
HMK m. 199 elektronik kayıtların belge niteliğini düzenler. HMK m. 219–221 çerçevesinde belirli belgelerin taraf veya üçüncü kişiden ibrazı istenebilir. Kurumun başvuru alındısı, danışmanın bilgisayarındaki hazırlama tarihiyle aynı olguyu ispatlamaz. Her kaydın hangi işlemi gösterdiği açıklanmalıdır.
Başvuru işinin teknik yönleri ve destek hesapları özel bilgi gerektiriyorsa HMK m. 266 kapsamında bilirkişi incelemesi değerlendirilir. İnceleme için sözleşme kapsamı, eksik işlem, başvuru uygunluğu ve zarar hesabı ayrı sorulara dönüştürülür. Bilirkişiden kamu kurumunun yerine varsayımsal destek kararı vermesi istenmemelidir.
Danışmanın hesabı kapatılmış veya kurum sistemindeki erişimi sona ermişse verilerin hangi kullanıcıda kaldığı belirlenmelidir. İşletmenin kendi başvuru dosyasına erişebilmesi için mevcut resmî kanallar kullanılır. Dosya tesliminde kişisel parola paylaşımı yerine kurumun tanıdığı temsil ve erişim yöntemleri esas alınır; hesap güvenliği ile belge iadesi birbirine karıştırılmaz.
Kuruma başvuru ile danışmana karşı tazminat süreci nasıl ayrılır?
Destek kurumunun başvuruyu kabul veya reddetmesiyle danışmanın özel hukuk sözleşmesini ihlal etmesi ayrı hukuki ilişkilerdir. Danışmana karşı ücret veya tazminat talebi, kurumun kararını kendiliğinden değiştirmez. Kuruma ilişkin düzeltme, yeniden başvuru veya itiraz imkanı varsa kendi mevzuatındaki şart ve süreyle değerlendirilmelidir.
İşletme danışmana yönelteceği talepte sözleşmedeki görevi, kaçırılan işlemi, kendi belge teslimini ve zarar kalemlerini göstermelidir. Yanlış program seçimi ile zamanında seçilen programa başvurunun onaylanmaması aynı ihlal değildir. TBK m. 505 kapsamındaki talimata uyma borcu bu ayrımda ayrıca önem taşır.
Her iki ticari işletmeyi ilgilendiren danışmanlık uyuşmazlığında TTK m. 4 ve 5 uyarınca ticari dava ve görev değerlendirilir. Konusu bir miktar para olan ticari alacak veya tazminat taleplerinde m. 5/A uyarınca dava öncesi arabuluculuk şartı gözetilir. Ticari dava niteliği bulunmayan özel hukuk ilişkisinde genel görev kuralları ayrıca uygulanır.
İşletmenin kurumdan alacağı sonuç beklenirken danışmana ilişkin deliller ve süreler ihmal edilmemelidir. Danışmanın yeni dönemde ücretsiz başvuru teklif etmesi, geçmiş döneme ilişkin bütün alacaklardan vazgeçildiği anlamına gelmez. Yeni hizmetin kapsamı ve mevcut uyuşmazlığı hangi ölçüde çözdüğü açık bir mutabakatla belirlenmelidir.
Sık sorulan sorular
Danışman başvuruyu yapmadıysa bütün hibe tutarını ödemek zorunda mı?
Süreyi kaçırma ile destek tutarının tamamı aynı şey değildir. TBK m. 112 kapsamında sözleşmeye aykırılık, gerçek zarar ve nedensellik belirlenir. İşletmenin program koşulları, uygun giderleri ve değerlendirme süreci incelenmelidir. İlan edilen üst limit, her başvuranın kesin alacağı olarak tazminat hesabına yazılamaz.
Proje PDF'si hazırsa başvuru yapılmış sayılır mı?
Hazırlanmış dosya ile kurum sisteminde tamamlanmış başvuru farklıdır. Programın aradığı yükleme, imza ve son onay aşamaları kontrol edilir. Başvuru numarası, durum kaydı ve teslim zamanı korunmalıdır. Danışmanın dosya oluşturma tarihi, kurumun başvuruyu aldığı tarihi tek başına ispatlamaz.
Son onayı işletme verecekse danışman sorumlu olmaz mı?
Danışmanın hazırlık, koordinasyon ve zamanında uyarı borçları devam eder. Dosyanın ne zaman işletmeye sunulduğu ve onay için ne kadar süre bırakıldığı incelenir. İşletmenin gerekli onayı geciktirmesi de zarara etkisi ölçüsünde değerlendirilir. Görev dağılımı sözleşme ve yazışmalardan somut olarak belirlenmelidir.
Belgeleri geç göndermem danışmana karşı bütün taleplerimi kaldırır mı?
Gecikmenin başvurunun kaçmasına etkisi belirlenir. TBK m. 114/2 ve 52 çerçevesinde işletmenin zarara katkısı dikkate alınır. Danışmanın belgeleri zamanında istememesi veya eksikliği geç bildirmesi ayrıca incelenir. Bir gecikmenin bulunması, bütün sonucun yalnız o gecikmeden doğduğunu kendiliğinden göstermez.
Danışman sistem arızası olduğunu söylüyorsa hangi belgeyi istemeliyim?
Hata zamanı, ekran kaydı, kurum destek numarası ve resmî kesinti duyurusu istenir. Dosyanın kesinti öncesi hazır olup olmadığı da belirlenir. TBK m. 112 kapsamında kusursuzluk savunması bu kayıtlarla değerlendirilir; yalnız sistem açılmadı açıklaması bütün hazırlık ve zamanlama sorumluluğunu ortadan kaldırmaz.
Başvuru dönemi kapandıktan sonra danışmana ek süre vermek zorunlu mu?
TBK m. 123–124 uyarınca uygun süre ve süre gerektirmeyen haller ayrılır. Gecikme ifayı yararsız kılmışsa veya belirli zamanın esas olduğu sözleşmeden anlaşılıyorsa ek süre gerekmemesi değerlendirilir. Geçerli tamamlama imkanı bulunup bulunmadığı kontrol edilir; sonraki çağrı aynı borcun ifası sayılmamalıdır.
Danışmanın çalışanı yanlış işlem yaptıysa talebi çalışana mı yöneltmeliyim?
Sözleşmenin tarafı ve görevi üstlenen işletme belirlenmelidir. Yardımcı kişinin ifa sırasında yaptığı işlem TBK m. 116 kapsamında değerlendirilir. Bağımsız alt vekâlette m. 506–507'nin özel ayrımları dikkate alınır. Personel hatası açıklaması, danışman şirketin kendi organizasyon ve talimat sorumluluğunu kendiliğinden kaldırmaz.
Başarı primi başvuru hazırlanır hazırlanmaz istenebilir mi?
Ücretin hangi sonuca bağlandığı sözleşmeden belirlenir. Destek kararı veya fiilî ödeme koşulu kararlaştırılmışsa yalnız dosyanın hazırlanması bu koşulu gerçekleştirmez. TBK m. 502 çerçevesinde ücret dayanağı incelenir. Bağımsız hazırlık ücreti, masraf avansı ve başarı primi birbirine karıştırılmadan hesaplanmalıdır.
Yeni danışmana ödediğim ücreti zarar olarak gösterebilir miyim?
İlk ihlal nedeniyle hangi işin yeniden yapılması gerektiği ve yeni giderin tutarı belgelenmelidir. Kullanılabilir eski çalışma ayrılır; aynı ekonomik kayıp iki kez istenmez. TBK m. 112 kapsamında giderin ihlalle bağlantısı ve gerçekliği gösterilmeli, bütün yeni proje harcaması açıklamasız biçimde önceki danışmana yüklenmemelidir.
Danışmana karşı dava açınca kurum başvurumu yeniden değerlendirir mi?
Özel danışmanlık sözleşmesinden doğan dava, destek kurumunun kararını kendiliğinden değiştirmez. Kurumun düzeltme, itiraz veya yeni başvuru usulleri ayrı mevzuata tabidir. Danışmana karşı ticari para talebinde TTK m. 5/A arabuluculuk şartı değerlendirilir; her iki ilişkinin süreleri birbirinden bağımsız izlenmelidir.
Başvuru ve dosya hazırlığı
Hibe ve destek danışmanlığı dosyalarında görev tanımı, resmî çağrı sürümü, belge gönderim tarihleri ve başvurunun son onay kaydı karşılaştırılır; ücret ile kayıp destek iddiası ayrı hesaplanır. Mersin merkezli Türkiye geneli dosya yönetimi kapsamında İstanbul ve Mersin ofislerimiz üzerinden bu kayıtların incelenmesi ve danışmana yöneltilecek talebin hazırlanması için iletişim kurulabilir.
Resmî kaynaklar ve mevzuat
- 6098 sayılı TBK m. 19, 50, 52, 112, 114, 116–117, 123–125, 502, 504–508, 510 ve 512
- KOSGEB Kapasite Geliştirme Destek Programı Yönergesi, 09.10.2026 revizyonu; m. 14/8, 15/4 ve 21
- 6102 sayılı TTK m. 4, 5 ve 5/A
- 6100 sayılı HMK m. 199, 219–221 ve 266
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
