Gemi Satın Alma Sürveyi Hatalıysa Raporu Hazırlayan Firma Sorumlu mu?
Gemi satın alınmadan önce teknik inceleme üstlenen bağımsız firma, sözleşmedeki incelemeyi gereği gibi yapmak ve bulgularını doğru aktarmakla yükümlüdür. Rapor tarihindeki tespit edilebilir bir kusurun kararlaştırılan incelemede atlanması, TBK m. 112 kapsamında sözleşmeye aykırılık iddiasının temelidir. Ancak gemide sonradan çıkan her arıza rapor firmasının borcu değildir; kapsam, teknik tespit imkânı ve alıcının zararı arasındaki bağlantı gösterilir.
Bu yazı, ticari amaçla gemi alan işletmenin kendi sözleşme yaptığı özel sürvey firmasına karşı talebini ele alır. Bayrak devleti denetimi, klaslama ve mevzuat gereği belgelendirme işleri ile sigorta eksperliği ayrı hukuki ilişkilerdir. İnceleme Türk hukukuna tabi özel rapor sözleşmeleri içindir; yabancı unsurlu sözleşmede uygulanacak hukuk ayrıca belirlenir. Satıcının gemideki ayıptan sorumluluğu da rapor firmasının inceleme borcuyla aynı değildir.
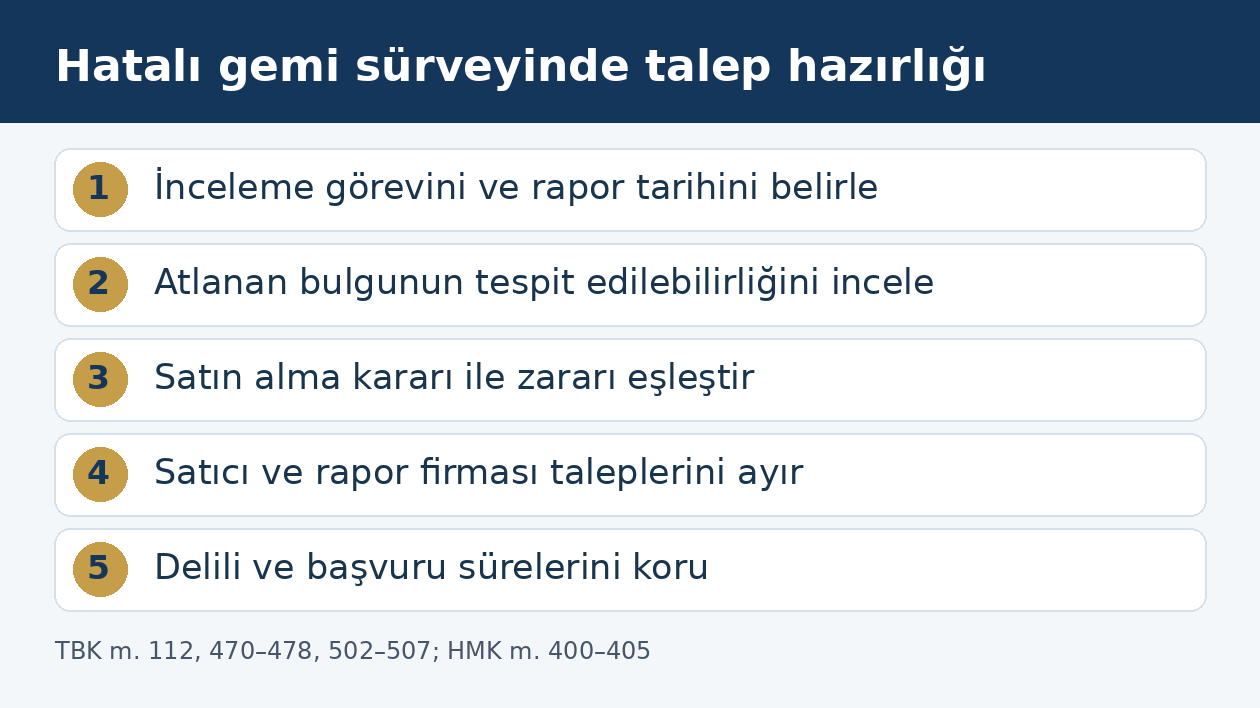
Sürvey firması hangi incelemeyi üstlendi?
İlk belge, sonuç raporundan önce kabul edilen teklif ve görev tanımıdır. Su üzerinde görsel inceleme, havuzda gövde kontrolü, kalınlık ölçümü, makine çalıştırma denemesi ve belge incelemesi aynı kapsamı taşımaz. Raporda bir başlığın bulunması, o konuda sınırsız araştırma taahhüt edildiğini göstermez; teklif, ekler, yazışmalar ve fiilen kabul edilen ilave işler birlikte okunur.
TBK m. 19, 26 ve 112 uyarınca gerçek ortak irade, kararlaştırılan borç ve buna aykırılık belirlenir. Firma belirli bölümleri kontrol etmeyi kabul ettiği hâlde bunları incelemeden temiz sonuç bildirmişse, rapordaki genel sorumluluk açıklaması yapılmayan işi yapılmış hâle getirmez. Bunun karşısında kapsam dışı bırakıldığı açıkça kararlaştırılan söküm işlemi, sonradan her raporun zorunlu parçası sayılmaz.
Teklifte geminin adı kadar sicil veya tanıtıcı numarası, inceleme tarihi ve raporun kullanılacağı karar da önemlidir. Aynı işletmenin birden fazla gemisi için hazırladığı belgelerin karışması, teknik görüş ayrılığından farklı bir kayıt hatasıdır. İncelenen gemi ile satın alınan geminin eşleşmesi dosyanın ilk kontrolüdür.
Rapor teslimi ile mesleki özen borcu nasıl ayrılır?
Belirli incelemelerden oluşan tamamlanmış bir teknik raporun teslimi üstlenilmişse TBK m. 470 ve devamındaki eser sözleşmesi hükümleri değerlendirilir. Sürekli danışmanlık, görüş bildirme ve alıcıya karar sürecinde eşlik etme borcunda ise TBK m. 502 ve 506 kapsamındaki vekâlet hükümleri önem kazanır. Ticari belgede yalnız “danışmanlık” yazılması, açıkça vaat edilen ölçüm sonucunu ortadan kaldırmaz.
Bu ayrım, raporun düzeltilmesi, bedel indirimi ve zamanaşımı bakımından sonuç doğurur. Bütün özel sürvey sözleşmelerine tek bir sözleşme türü ve tek bir süre uygulanamaz. Talepte bulunan işletme, hangi ölçümün, hangi kayıt incelemesinin veya hangi açıklamanın gereği gibi yapılmadığını somutlaştırmalıdır. Eser sözleşmesinin sonuç borcu bu sınıflandırmanın başlangıç noktalarından biridir.
TBK m. 506’daki özen ölçüsü, benzer alanda işi üstlenen basiretli vekilin davranışıdır. Sonucun garanti edilmediği bir işte dahi özenli inceleme ve doğru bilgilendirme borcu vardır. Özen borcu ile geminin gelecekte hiç arızalanmayacağı güvencesi birbirinden ayrılır.
Erişilemeyen bölüm rapora nasıl yansıtılmalıdır?
Kapalı tank, erişilemeyen kaplama altı veya çalıştırılmasına izin verilmeyen makine için inceleme sınırı açıkça belirtilmelidir. Kontrol yapılmadığını yazmak ile kontrol edilmeyen alanı olumlu değerlendirmek farklıdır. Sınırlamanın nedeni, istenen ek işlem ve bunun satın alma kararı üzerindeki teknik önemi raporun bütünlüğü içinde incelenir.
Satıcının erişimi engellemesi, sürvey firmasının o bölümü incelemiş gibi yazmasına izin vermez. Firma erişim sorunu nedeniyle kararlaştırılan işi tamamlayamıyorsa müşterisini bilgilendirmelidir. Vekâlet niteliğindeki işte TBK m. 505 talimata uygun davranmayı düzenler; eser ilişkisinde TBK m. 471 mesleki ve teknik kurallara uygun özeni, m. 472 ise işi tehlikeye düşüren durumların bildirilmesini gündeme getirir.
Alıcının ek incelemeyi bilinçli olarak reddetmesi de dosyaya alınır. Ret hangi bilgi verildikten sonra yapıldı? Uyarı somut kusura mı ilişkindi, yoksa yalnız genel bir çekince miydi? Teknik sınırın açıklanması ile bütün sorumluluğun alıcıya bırakılması aynı işlem değildir.
Kusur rapor tarihinde var mıydı ve belirlenebilir miydi?
Satın alma sonrasındaki arıza kaydı, önceki raporun yanlışlığını tek başına kanıtlamaz. İncelemenin konusu, arızayı doğuran durumun rapor tarihinde bulunup bulunmadığı ve kararlaştırılan yöntemle tespit edilip edilemeyeceğidir. Eski bakım kayıtları, ham ölçüm verileri, fotoğraflar, makine çalışma kayıtları ve parçanın sonraki incelemesi bu zaman çizelgesini kurar.
Kalınlık ölçümünde ölçülen noktanın konumu, cihaz kaydı ve rapora aktarılan değer eşleştirilir. Bir noktadaki bulgu bütün gövdeye kendiliğinden yayılmaz. Makine değerlendirmesinde ise yalnız rapordaki sonuç cümlesi değil, denemenin süresi ve koşulları ile kaydedilen teknik belirtiler incelenir. Hukuki dosya, deniz mühendisinin yapacağı teknik değerlendirmeyi varsayımla tamamlamamalıdır.
Onarım sırasında çıkan her parçanın atılması, rapor tarihine ilişkin inceleme imkânını ortadan kaldırır. Parçalar güvenli şekilde muhafaza edilir; gemi emniyeti için zorunlu müdahaleler geciktirilmeden önce ve sonra belgelenir. Amaç, çalışmayı durdurmak değil, müdahalenin delilleri silmesini önlemektir.
Alıcı rapora dayanarak hangi kararı verdi?
Rapor firmasına yöneltilen talepte, hatalı bilginin satın alma kararındaki etkisi açıklanmalıdır. Rapor satış sözleşmesinden önce mi geldi, son ödeme veya kabul koşulundan önce mi teslim edildi? Alıcı aynı kusuru başka bir kaynaktan biliyor muydu? Satışın hangi aşamasında farklı karar verme hakkı bulunduğu sözleşme ve yazışmalardan belirlenir.
Raporun satış tamamlandıktan sonra teslim edilmiş olması, daha önce ödenmiş bedelin tamamını otomatik olarak rapor hatasına bağlamaz. Buna karşılık sözleşmede raporun zamanında teslimi açıkça üstlenilmişse gecikme ayrı bir borca aykırılıktır. İnceleme kusuru, geç teslim ve yanlış bilgilendirme kendi delilleriyle ayrıştırılmalıdır.
Alıcının teknik birimi raporda açıkça belirtilen ağır bulguyu görmezden gelmişse bu davranış zarar bağlantısında değerlendirilir. TBK m. 114/2 aracılığıyla uygulanan m. 52, zarar görenin zararın doğmasına veya artmasına etkisinin dikkate alınmasını sağlar. Bu hüküm, rapor firmasının kendi kusurunu incelemeden bütün sorumluluğu alıcıya yükleme aracı değildir.
Satıcıya karşı ayıp talebi sürvey firmasına başvuruyu engeller mi?
Satıcı, TBK m. 219 çerçevesinde bildirilen nitelikler ve maldaki ayıp bakımından ayrı bir borç taşır. Sürvey firması ise kabul ettiği teknik inceleme ve raporlama işinden sorumludur. Alıcının rapor almış olması satıcının her türlü ayıp sorumluluğunu kaldırmadığı gibi, satıcının ayıplı gemi teslim etmesi de rapor firmasını her zarardan otomatik sorumlu kılmaz.
Satıcıya ilişkin muayene ve ihbar süreleri ayrıca korunur. Tacirler arasındaki ticari satışta TTK m. 23/1-c ve TBK m. 223 kapsamındaki kurallar, sürvey firmasıyla görüşme devam ettiği için askıya alınmaz. Ticari satışta ayıp ihbarı bu ayrı sözleşme bakımından değerlendirilmelidir.
Aynı zarar satıcıdan ve rapor firmasından iki kez tahsil edilemez. Birden fazla kişinin aynı zarardan sorumluluğu iddiasında TBK m. 61 ve 62 kapsamındaki koşullar ile iç ilişkideki paylaştırma ayrıca incelenir. Sırf iki sözleşme bulunduğu için kendiliğinden müteselsil sorumluluk sonucu kurulmaz.
Geminin bütün tamir bedeli rapor firmasından istenir mi?
TBK m. 112 kapsamında sözleşmeye aykırılık, zarar ve nedensellik bağlantısı gerekir; borçlu kusursuzluğunu ispat etmedikçe sorumludur. Hatalı rapor iddiasında onarım faturası önemli belgedir, ancak tazminat tutarını tek başına belirlemez. Gemide zaten bulunan kusurun maliyeti ile bu kusurun raporlanmaması yüzünden alıcının uğradığı kayıp açıklanmalıdır.
Satış bedeli, geminin rapor tarihindeki gerçek durumu, doğru bilgiyle kurulacak işlemin koşulları ve alıcının mevcut hakları birlikte değerlendirilir. Yenileme sırasında gemiye eklenen kapasite veya ekonomik ömür artışı zarar hesabından ayrılır. Tamir sırasında yapılan bakım, isteğe bağlı modernizasyon ve eski parçaların olağan değişimi aynı kaleme eklenmez.
Sefer kaybında brüt navlun geliri ile net kazanç birbirine karıştırılmaz. Kusurun giderilmesi için zorunlu süre, aynı dönemde planlı bakım bulunup bulunmadığı ve katlanılmayan giderler gösterilir. Soyut gemi işletme hedefi veya gelecekte yapılması umulan seferler, gerçekleşmiş ticari kaybın ispatı yerine geçmez.
Rapor ücretinin iadesi ve yeniden inceleme nasıl talep edilir?
Eser niteliğindeki raporda TBK m. 474–477 hükümleri, teslim edilen işin incelenmesi ve ayıp bildirimi bakımından önemlidir. Talep, hangi bölümün eksik veya hatalı olduğunu göstermelidir. TBK m. 475 uyarınca düzeltme, bedel indirimi veya sözleşmeden dönme seçenekleri kendi koşullarıyla uygulanır; her küçük rapor hatası bütün ücretin iadesini gerektirmez.
Gemi başka ülkeye gönderilmiş veya önemli onarım geçirmişse raporu aynı koşullarda yeniden hazırlamak fiilen mümkün olmayabilir. Bu durumda yeniden inceleme talebinin amacı ve kapsamı açıkça belirlenir. Sonradan düzenlenen belge, rapor tarihindeki yapılmamış incelemeyi geçmişe dönük yapılmış gibi gösteremez.
Ücret indirimi ile rapora güven nedeniyle doğan zarar aynı kalem değildir. Firma ücretsiz düzeltme teklif ettiğinde, kabulün bütün zarar taleplerinden vazgeçme anlamına gelip gelmediği mutabakat metninden anlaşılır. Genel bir teslim kabulü veya ödeme belgesine açıklanmamış bir ibra sonucu yüklenmemelidir.
Sorumluluk sınırı ve dışarıdan kullanılan uzman
Sözleşmede sorumluluğun rapor ücretiyle sınırlandırılması varsa hükmün kapsamı ve geçerliliği incelenir. TBK m. 115 uyarınca borçlunun ağır kusurundan önceden sorumsuzluk anlaşması kesin hükümsüzdür. Önceden hazırlanmış koşullar TBK m. 20–25 denetimine de tabidir. Kanun veya yetkili makam izni gerektiren uzmanlık hizmetlerine ilişkin özel sorumsuzluk sınırlamaları, gerekli izin koşulu doğrulanarak uygulanır.
Firmanın ölçümü başka bir ekibe yaptırması, sözleşmesel borçlusunu kendiliğinden değiştirmez. TBK m. 116 yardımcı kişinin ifa sırasındaki davranışı bakımından düzenleme içerir. Vekâlet niteliğindeki işte başkasına gördürmenin yetkili olup olmadığı ve TBK m. 507’nin özel koşulları ayrıca değerlendirilir. Her dış uzman için aynı sorumluluk ölçüsü kurulamaz.
Raporu hangi şirketin verdiği, ücreti kimin aldığı ve teknik kişilerin kimin adına hareket ettiği belirlenir. Tanınan bir marka veya yabancı grup şirketi adı, sözleşmede bulunmayan tüzel kişiyi tek başına borçlu yapmaz.
Satış takvimi ile rapor teslim tarihi neden birlikte okunur?
Teknik inceleme siparişinde raporun hangi tarihe kadar kullanılacağı açıkça belirtilmelidir. Satış sözleşmesindeki inceleme koşulundan vazgeçme tarihi, son ödeme günü ve geminin teslim zamanı birbirinden farklıdır. Firma bu takvimi biliyorsa, raporun geç tesliminin etkisi de kabul ettiği borç üzerinden değerlendirilir. Alıcıya yalnız ön bulgular gönderilmiş olması, nihai raporun bütün incelemeler tamamlanmış gibi kabul edilmesini gerektirmez.
Raporda kritik bir belgenin beklenildiği yazıyorsa, belgenin sonradan gelip gelmediği ve alıcıya iletilen son görüş ayrıca dosyalanır. Ön rapor ile son rapor arasında değişen bulgu, değişikliğin teknik dayanağıyla birlikte saklanır. Alıcının nihai raporu görmeden satış koşulundan vazgeçtiği ileri sürülüyorsa, vazgeçme açıklamasının kapsamı ve o sırada elindeki bilgi belirlenir. Böylece rapor firması satışın bütün ticari risklerinin garantörü hâline getirilmeden, zamanında ve doğru bilgi sağlama borcu denetlenir.
Firma raporu düzeltirken önceki sürümü ortadan kaldırmamalıdır. Talep dosyasında ilk gönderilen nüsha, düzeltme tarihi, değişen tespit ve müşteriye iletim kaydı korunur. Yalnız son sürümün incelenmesi, alıcının satın alma kararını gerçekte hangi bilgiyle verdiği sorusunu cevapsız bırakır.
Delil, süre ve ticari başvuru dosyası
İlk dosya; görev tanımı, sipariş kabulü, raporun bütün sürümleri, ham ölçümler, fotoğraflar, satış koşulları ve arıza sonrası teknik tespitten oluşur. HMK m. 190, 194 ve 199 ispat yükü, vakıaların somutlaştırılması ve elektronik belgeler bakımından dikkate alınır. Elektronik kayıtların belge niteliği, yalnız son PDF’nin değil gönderim tarihleri ve değişiklik geçmişinin de önemini açıklar.
Geminin yeniden sefere çıkması, parçaların değişmesi veya ölçüm alanının kapanması delil kaybı yaratıyorsa HMK m. 400–405 çerçevesinde delil tespiti değerlendirilir. Bilirkişiye sorular, rapor tarihinde hangi bulgunun hangi yöntemle tespit edilebileceğine yöneltilmelidir. Hukuki sorumluluk hakkında karar verme görevi teknik uzmana devredilmez.
Zamanaşımı sözleşmenin niteliğine bağlıdır. Eser ayıbında TBK m. 478’in taşınmaz yapı dışındaki eserler için iki yıllık, ağır kusur hâlinde yirmi yıllık düzenlemesi; vekâlet alacağında m. 147/5; diğer sözleşmesel istemlerde ilgili özel hüküm ve m. 146 ayrıca incelenir. Basit bir ihtar zamanaşımını kendiliğinden kesmez. Ticari para talebinde TTK m. 5/A uyarınca dava öncesi arabuluculuk şartı gözetilir.
Sık sorulan sorular
Satın alma sürveyi geminin arızasız olduğuna garanti verir mi?
Garanti kapsamı sözleşmeden belirlenir. İnceleme ve doğru raporlama borcu, geminin gelecekte hiç arızalanmayacağı taahhüdü değildir. Raporda atlanan kusurun inceleme tarihinde varlığı, kararlaştırılan yöntemle tespit edilebilirliği ve alıcının zararıyla bağlantısı gösterilmelidir. TBK m. 112 bu sözleşmesel talebin temelidir.
Sadece su üzerinde inceleme yapıldıysa gövde altı kusuru için talep kurulabilir mi?
Görev kapsamı ve firmanın verdiği açıklama esas alınır. Yapılmayan havuz incelemesi yapılmış gibi değerlendirilemez. Buna karşılık erişilemeyen alanın sorunsuz gösterilmesi veya bilinen önemli belirtinin açıklanmaması ayrı bir borca aykırılıktır. İnceleme sınırının açıkça bildirilip bildirilmediği kontrol edilir.
Gemi satıcısının raporu alıcı adına düzenlenmemişse aynı sözleşmesel talep var mı?
Alıcının rapor firmasının sözleşme tarafı olup olmadığı önce belirlenir. Satıcının kendi sözleşmesiyle aldığı raporu alıcıya göstermesi, alıcı ile firma arasında kendiliğinden sözleşme kurmaz. Temsil, üçüncü kişi lehine sözleşme veya diğer sorumluluk dayanakları varsa bunların ayrı koşulları açıklanmalıdır.
Rapor firması kusursuz olduğunu ispatlamak zorunda mı?
TBK m. 112 kapsamında alıcı sözleşmeye aykırılığı, zararı ve nedensellik bağını ortaya koyar; borçlu kusursuzluğunu ispat etmedikçe sorumludur. Vekâlet niteliğindeki işte özen borcunun içeriği ayrıca belirlenir. Sonradan arıza yaşanması bu unsurların tamamını tek başına ispatlamaz.
Satıcıya ayıp ihbarı için sürvey firmasının cevabı beklenir mi?
Satıcıya karşı süreler ayrı sözleşmeye aittir. Tacirler arasındaki ticari satışta TTK m. 23/1-c ve TBK m. 223 kapsamındaki muayene ve ihbar düzenlemesi korunmalıdır. Rapor firmasına başvurulmuş olması, satıcıya bildirim süresini durdurmaz veya onun yerine geçmez.
Rapor bedelinin iadesi bütün gemi zararını karşılar mı?
Rapor ücreti ile hatalı bilgiye güven nedeniyle oluşan zarar farklı kalemlerdir. Eser niteliğindeki işte TBK m. 475 kapsamındaki hakların koşulları incelenir. İlave tazminatta TBK m. 112 gereğince nedensellik ve zarar gösterilir; aynı kayıp iki kez hesaplanmaz.
Sürvey firmasının dışarıdan ölçüm ekibi kullanması onu sorumluluktan kurtarır mı?
Dışarıdan ekip kullanılması borçluyu kendiliğinden değiştirmez. TBK m. 116 yardımcı kişinin ifası bakımından değerlendirilir. Vekâlet niteliğindeki işte TBK m. 507 uyarınca işi başkasına gördürme yetkisi, seçim ve talimat özeni ayrıca önem taşır. Sözleşme ve iş paylaşımı birlikte okunur.
Rapor ücreti kadar tazminat sınırı her durumda geçerli mi?
Hayır. TBK m. 115 ağır kusur için önceden sorumsuzluk anlaşmasını geçersiz sayar. Genel işlem koşulları TBK m. 20–25’e göre denetlenir. Mesleki izin gerektiren faaliyetlere ilişkin özel hükümler, bu izin koşulu doğrulandıktan sonra uygulanır; her hata ağır kusur kabul edilmez.
Gemi onarıma girmeden delil tespiti gerekir mi?
HMK m. 400–405 kapsamında hukuki yarar, delilin kaybolması veya sonradan ileri sürülmesinin önemli ölçüde güçleşmesi üzerinden değerlendirilir. Onarım sırasında bulgular değişecekse ölçüm, parça ve görüntülerin korunması önemlidir. Emniyet için zorunlu müdahale belgelendirilir; tespit talebi kendiliğinden onarımı durdurmaz.
Sürvey firmasına karşı her dava iki yıllık süreye mi tabidir?
Hayır. Eserin ayıbına ilişkin TBK m. 478, vekâlet alacaklarına ilişkin m. 147/5 ve diğer istemlere uygulanacak hükümler ayrılır. Talebin hukuki sebebi ve başlangıç anı belirlenmeden tek süre verilemez. İhtar gönderilmesi, tek başına TBK m. 154 anlamında zamanaşımını kesmez.
İstanbul ve Mersin bağlantılı ticari gemi alımlarında, raporun düzenlendiği liman, geminin onarım yeri ve satış dosyasındaki ödeme takvimi aynı inceleme çizelgesinde toplanır. Yabancı dildeki teklif ve raporların kapsamı birlikte değerlendirilir. Türk hukukuna tabi özel sürvey ilişkisinde doğru muhatabın, rapor tarihinde erişilebilir bulguların ve satış kararındaki etkinin belirlenmesi, talebin hazırlık aşamasını oluşturur.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu: 19, 20–26, 50, 52, 61–62, 112, 114–116, 146–147, 154, 219, 223, 470–478, 502, 505–507
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 190, 194, 199, 266, 400–405
- 6102 sayılı Türk Ticaret Kanunu: 5/A, 23/1-c
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
