Telif Hakkı ve Telif Geliri Haczedilebilir mi? Rehin Sınırları | FSEK 61–62
Telifle ilgili her değer aynı şekilde haczedilemez. 5846 sayılı Fikir ve Sanat Eserleri Kanunu m.61 ve62, eserin açıklanma durumu, fiziksel nüsha, mali hak ve para alacağını birbirinden ayırır. Eser sahibinin veya mirasçılardan birinin mülkiyetinde bulunan, henüz alenileşmemiş eserin müsvedde ve asılları özel koruma altındadır. Buna karşılık eser sahibinin mali hak işlemlerinden doğan para alacakları, kanundaki çerçevede haciz ve rehin konusu olabilir. “Telif kişiye bağlıdır, hiçbir gelir haczedilemez” sonucu doğru değildir.
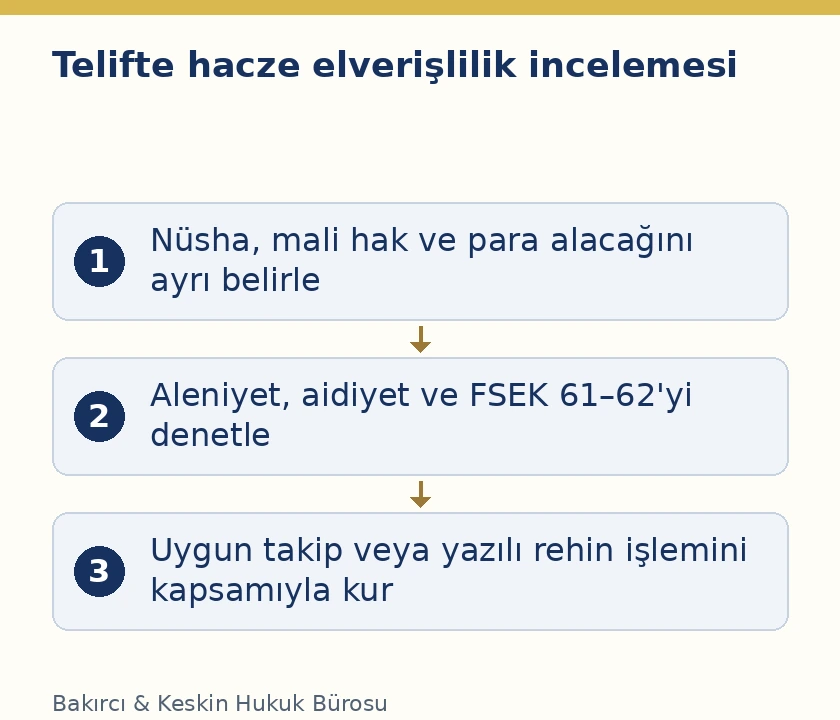
İncelemenin ilk sorusu, haciz veya rehin istenen şeyin ne olduğudur. Bir el yazması, çoğaltma hakkı, yayınevinden alınacak ücret ve piyasadaki kitap nüshası aynı hukuki nesne değildir. Kanun bunların bazılarını yasaklı, bazılarını belirli koşullarla mümkün alanda düzenler. Takip dosyasında yalnız “telif hakları” yazılması, hangi değere yönelindiğini ve uygulanacak sınırı yeterince açıklamaz.
Alenileşme ile yayımlanma ayrımı
FSEK m.7, hak sahibinin rızasıyla umuma sunulan eseri alenileşmiş sayar. Yayımlanma ise eserin çoğaltılmış nüshalarının hak sahibinin rızasıyla satış, dağıtım veya başka şekilde ticarete konu edilerek umuma sunulmasıyla ilişkilidir. Bu nedenle her alenileşme, aynı zamanda kanundaki anlamıyla yayımlanma değildir. m.61 ve62 bu kavramları farklı bentlerde kullanır.
Eserin izinsiz sızdırılmış olması da hak sahibinin rızasıyla alenileşme olgusuyla aynı kabul edilmemelidir. Dosyanın internette görülmesi tek başına gerekli rızayı göstermez. İlk sunuluş biçimi, hak sahibinin açıklaması ve kullanım kayıtları incelenir. Haciz bakımından ilgili korumanın uygulanıp uygulanmayacağı belirlenirken yalnız içeriğin teknik olarak erişilebilir olup olmadığına bakmak yeterli değildir.
Alenileşmemiş müsvedde ve asıllar
FSEK m.61’in birinci bendi, eser sahibinin veya mirasçılardan birinin mülkiyetinde bulunan, henüz alenileşmemiş eserin müsvedde veya aslını düzenler. Mülkiyet ve alenileşmeme koşulları birlikte önemlidir. Hüküm, bu nesnelerin kanuni veya sözleşmesel rehin, cebri icra ve hapis hakkına konu olamayacağını belirtir. Maddenin başında saklı tutulan ilamlı icra hükümleri ayrıca dikkate alınır.
Bu koruma, her kişinin elindeki her el yazmasının aynı gerekçeyle haciz dışında olduğu şeklinde genişletilmemelidir. Eserin kime ait olduğu ve hangi sıfatla elde tutulduğu belirlenmelidir. Ayrıca borçluyla ilgisi bulunmayan üçüncü kişinin mülkiyetindeki nesneye yönelme meselesi farklı hukuki inceleme gerektirir. FSEK’in özel koruması ile genel mülkiyet ve takip kuralları birbirinden ayrılır.
Alenileşmemiş eser üzerindeki mali haklar
m.61’in ikinci bendi, ilk bentteki eserler üzerindeki mali hakları da aynı koruma alanına alır; sinema eserleri için açık istisna getirir. Dolayısıyla yalnız fiziksel müsvedde değil, belirli eserler üzerindeki ekonomik kullanım hakkı da korunur. Kanunun amacı ve lafzı, henüz kamuya sunulmamış yaratıcı çalışmanın mali hakları bakımından ayrı değerlendirme yapılmasını gerektirir.
Sinema eserine ilişkin istisna ikinci bentte yer alır. Bu istisnayı birinci bentteki bütün fiziksel asıl ve müsvedde korumasının da otomatik kalktığı şeklinde okumak doğru değildir. Haciz konusu mali hak mı, fiziksel nüsha mı açık gösterilmelidir. Aynı eserle ilgili farklı değerler bulunması, bentler arasındaki koşul farkını ortadan kaldırmaz.
Para dışındaki sözleşmesel alacaklar
FSEK m.61’in üçüncü bendi, eser sahibinin mali haklara ilişkin hukuki işlemlerden doğan para dışındaki alacaklarını düzenler. Bu alacaklar da maddede sayılan rehin, cebri icra veya hapis hakkına konu olamaz. Eser sahibinin sözleşmeden kaynaklanan her talebinin sırf ekonomik önem taşıdığı için para alacağı sayılması doğru değildir. Talep edilen edimin gerçek niteliği belirlenmelidir.
Sözleşmede hak kullanımına ilişkin edim, belge teslimi veya başka bir davranış yükümlülüğü bulunabilir. Bunların hukuki niteliği ayrı incelenir. Bir edimin para ile değerlenebilmesi, onu doğrudan para alacağına dönüştürmez. Takipte hangi alacağa yönelindiği, borçlunun sözleşmedeki konumu ve karşı taraftan ne istemeye yetkili olduğu açıkça gösterilmelidir.
Telif ücret alacağı haczedilebilir mi?
FSEK m.62/1-4, eser sahibinin mali hak işlemlerinden doğan para alacaklarını mümkün alan içinde sayar. Bu nedenle yayınevi, yapımcı veya başka kullanıcıdan doğan ücret alacağı, sırf telif ilişkisine dayandığı için genel olarak haciz dışında kabul edilmez. Alacağın varlığı, borçlusu, tutarı veya hesaplanma yöntemi kendi belgeleriyle belirlenmelidir.
Bu bentte para alacağı için ayrıca eserin alenileşmiş olması şartı yazılmamıştır. Dolayısıyla fiziksel müsveddenin özel korumasıyla sözleşmeden doğmuş para alacağının durumu birbirine karıştırılmamalıdır. Bununla birlikte her gelecekteki kazanç beklentisinin kesin alacak olduğu varsayılamaz. Mevcut sözleşme ve hakediş koşulları incelenerek takip konusu alacağın gerçek hukuki niteliği açıklanır.
Alenileşmiş eserin aslı ve müsveddesi
m.62/1-1, alenileşmiş eserin müsvedde veya aslını haciz, rehin ve hapis hakkına konu olabilecek değerler arasında sayar. Bu, henüz alenileşmemiş eserdeki korumayla farklı sonuçtur. Ancak fiziksel nesne üzerindeki işlem, eserin bütün mali haklarının aynı anda el değiştirdiği anlamına gelmez. Hangi hakkın veya eşyanın işlemin konusu olduğu belirlenmelidir.
Fiziksel asıl üzerindeki malik ilişkisi bakımından eser sahibinin asla erişim ve koruma hakları incelemesi tamamlayıcıdır. Bir nüshanın haczi, sanatçının yaratıcı kimliğinin veya bütün telif yetkilerinin alacaklıya geçtiğini göstermez. Eşya ve fikri hak ayrımı takip boyunca korunmalıdır.
Yayımlanmış eserin çoğaltılmış nüshaları
m.62/1-2, yayımlanmış eserin çoğaltılmış nüshalarını ayrıca sayar. Burada m.7 anlamındaki yayımlanma dikkate alınır. Basılı kitap, baskı veya diğer nüshanın somut kimliği ve borçluya aidiyeti belirlenmelidir. Depoda bulunan her kopyanın aynı kişi tarafından sahiplenildiği veya aynı hukuki statüde olduğu varsayılmamalıdır.
Bir yayınevinin ticari stokundaki nüshalar ile eser sahibinin alacağı farklı değerlerdir. Stok haczi, yazarın para alacağının hacziyle aynı işlem değildir. Aynı şekilde nüshanın paraya çevrilmesi, yeni kopyalar üretme yetkisini kendiliğinden sağlamaz. Takip konusu değerin sınırı açık kaldığında, haczin başka hak alanlarına genişletilmesi önlenir.
Alenileşmiş eserde mali haklar ve manevi menfaat
FSEK m.62/1-3, alenileşmiş eser üzerindeki mali hakların işlem konusu olmasını eser sahibinin korunmaya değer manevi menfaatlerinin ihlal edilmemesi koşuluna bağlar. Kanun, ekonomik değerin varlığını tek başına yeterli görmez. Hakkın kullanılma biçimi ve eserin niteliği bu sınır bakımından değerlendirilmelidir. Mali hak ile manevi hakkın farklılığı burada doğrudan sonuç doğurur.
Haciz veya rehin, eserin sahibinin adını silmek ya da eseri onun yerine başka kişiye mal etmek için genel yetki değildir. Hangi mali hakka ne kapsamda yönelindiği belirlenirken korunacak manevi menfaat açıklanır. Bu koşul, soyut bir nezaket kuralı olarak değil, m.62’nin açık sınırı olarak ele alınmalıdır. Her ekonomik kullanım planı bu sınır içinde incelenir.
Rehin sözleşmesinde yazılılık
m.62, sayılan konular üzerindeki rehin sözleşmesinin geçerli olması için yazılı yapılmasını ve rehne verilenlerin ayrı ayrı gösterilmesini ister. Bu nedenle genel bir borç sözleşmesinde “bütün telifler teminattır” denilmesi, rehin konusunun her durumda yeterince belirlendiğini göstermez. Hangi eser, hangi mali hak veya hangi para alacağının rehnedildiği açık olmalıdır.
Bu şart, m.61’deki yasakları ortadan kaldırmaz. Hacze veya rehne konu olamayacak bir değer, yalnız ayrıntılı yazıldığı için mümkün hale gelmez. Önce nesnenin m.61–62 bakımından durumu, sonra sözleşmenin şekli incelenir. İşlemin niteliğine göre uygulanacak diğer hükümler ayrıca değerlendirilir; FSEK’teki yazılılık şartının bütün başka koşulları dışladığı ileri sürülmemelidir.
Mali hak ile gelir alacağının ayrı rehnedilmesi
Bir mali hakkın teminat gösterilmesi ile o hakkın kullanımından doğan para alacağının teminat gösterilmesi aynı ekonomik ve hukuki işlem değildir. İlki hakkın kullanım alanına, ikincisi belirli ödeme ilişkisine yönelir. Sözleşmede bunlar ayrı gösterilmelidir. Alacaklının hangi değerden tatmin edilmesinin amaçlandığı belirsiz bırakılmamalıdır.
Gelir alacağı söz konusuysa alacağın borçlusu ve doğduğu ilişki tanımlanır. Mali hak söz konusuysa eser ve yetki kapsamı belirlenir. Aynı gelir, farklı adlarla mükerrer teminat konusu gösterilmişse önceki işlemlerin durumu incelenir. Eserin yüksek piyasa değeri bulunduğu beyanı, hangi hakkın gerçekten borçluya ait olduğunu veya hangi alacağın mevcut olduğunu tek başına kanıtlamaz.
Kalıpların geçici olarak alınması
FSEK m.62, güzel sanat eserlerine ait kalıp ve diğer çoğaltma araçlarının, ilgili mali haklar üzerinde cebri icra için gerekli görüldüğü ölçüde zilyetlerinden geçici olarak alınabilmesini düzenler. Burada amaç ve ölçü sınırı vardır. Araçların her takipte sınırsız biçimde alacaklıya bırakılacağı veya kalıcı mülkiyet devri gerçekleşeceği söylenemez.
Hangi aracın hangi mali hakkın icrasında gerekli olduğu açıklanmalıdır. Teknik olarak ilgisiz ekipmanın veya başka esere ait kalıbın aynı dosyaya dahil edilmesi bu özel hükümle gerekçelendirilemez. Geçicilik de işlemin niteliğinin parçasıdır. Teslim, muhafaza ve geri verme ilişkisi, icra işleminin gerçek kapsamı içinde değerlendirilir; fiziki zilyetliğin değişmesi bütün mali hakların kazanılmasıyla eş tutulmaz.
Asılların geçici alınmasındaki sınırlar
Aynı madde, mimarlık eserleri dışında güzel sanat eserlerinin asılları ile eser sahibine veya mirasçılarına ait musiki, ilim ve edebiyat eserlerinin müsveddeleri için de gerekli ölçüde geçici alınma düzeni içerir. Kanunun eser türü ve aidiyet ayrımları korunmalıdır. Hüküm, bütün kültürel malzemeye sınırsız erişim yetkisi vermez.
Bu yol, m.62/1-3’teki mali haklar üzerinde cebri icranın uygulanmasıyla ilişkilidir. Eserin ekonomik değerinin yüksek olması tek başına geçici alınma nedenini açıklamaz. Hangi işlem için gerektiği, hangi nesneye yönelindiği ve kanuni sınıra nasıl uyulduğu ortaya konmalıdır. Mimarlık eserine ilişkin açık ayrım, bütün eser türlerini tek başlık altında değerlendirmemek gerektiğini gösterir.
İİK24 ve30 neden saklı tutulmuştur?
FSEK m.61, İcra ve İflas Kanunu m.24 ve30 hükümlerini saklı tutar. Bu maddeler taşınır teslimine ve bir işin yapılması veya yapılmamasına ilişkin ilamların icrası hakkındadır. Dolayısıyla m.61’deki koruma, belirli edime ilişkin mahkeme kararının hiçbir şekilde uygulanamayacağı sonucuna dönüştürülmemelidir.
Para borcu nedeniyle haciz ile belirli bir nesnenin teslimine ilişkin ilamın yerine getirilmesi farklıdır. Dosyada hangi takip ve hangi hüküm bulunduğu belirlenir. Saklılık, alacaklının mahkeme kararı olmadan istediği yaratıcı edimi zorla yaptırabileceği anlamına da gelmez. İlamın konusu ve icra edilebilir kapsamı esas alınır; FSEK korumasıyla ilamın uygulanması arasındaki ilişki somut olarak kurulur.
Üçüncü kişideki telif alacağı
Telif ücretini ödeyecek yayınevi, yapımcı veya kullanıcı takip borçlusu dışında bir kişi olabilir. Bu durumda para alacağı bakımından İİK m.89 çerçevesindeki haciz ihbarnamesi hükümleri değerlendirilir. Haczedilen alacağın hangi sözleşmeden doğduğu ve üçüncü kişinin gerçekten hangi borcu bulunduğu önemlidir. Genel bir hak sahipliği listesi ödeme borcunun varlığını tek başına göstermez.
İhbarnamenin türü ve tebliğ tarihi dikkatle incelenmelidir. İİK m.89 farklı aşamalar ve süreler içerir; bütün bildirimlere aynı cevap süresi varmış gibi yaklaşılmamalıdır. Bu yazının odağı FSEK’teki hacze elverişlilik ayrımıdır. Somut ihbarnameye verilecek cevap, belgenin gerçek aşaması ve alacağın durumu üzerinden ayrıca hazırlanmalıdır.
Borca yetecek miktar ilkesi
Bir değerin hacze elverişli olması, miktar ve kapsam denetimini kaldırmaz. İİK m.85, alacağın ana para, faiz ve giderleri dahil tutarına yetecek miktarı esas alır ve bu miktarı aşan haczi yasaklar. Değerin ekonomik niteliği ve başka hacizler birlikte değerlendirilir. Aynı borç için sınırsız hak envanterine yönelmek kanuni ölçüyü görünmez hale getirmemelidir.
Bu ilkenin ayrıntıları aşkın haciz ve borca yetecek miktar yazısında incelenmiştir. Telif dosyasında da hakların değeri, süresi ve kapsamı somutlaştırılır. Belirli mali hakkın devredilebilir ekonomik alanıyla tahsil edilecek para alacağının tutarı aynı ölçüm değildir. Değerleme dayanağı açık gösterilmelidir.
Haciz hakkı alacaklıya hemen devretmez
Haciz işlemi ile paraya çevirme ve hukuki edinim ayrı aşamalardır. Bir mali hak üzerinde haciz bulunduğu için alacaklının eseri derhal kendi adına kullanabileceği sonucu çıkarılamaz. Kullanımın hangi hukuki işleme ve hangi karara dayandığı belirlenir. Haciz, manevi hakları veya başkalarının ayrı yetkilerini ortadan kaldıran genel lisans değildir.
Aynı şekilde gelir alacağının hacziyle eseri üretme veya yayımlama yetkisi birbirinden farklıdır. Alacaklı belirli ödemeye yönelmişken eserin kendisini ticari kullanıma açamaz. Takip belgelerinde konu açık tanımlandığında bu karışıklık önlenir. Sözleşme, mali hak, fiziksel nüsha ve para alacağı arasındaki ayrım her aşamada sürdürülmelidir.
Haczedilmezlik iddiasında kayıtlar
m.61’e dayanılıyorsa eserin henüz alenileşmediği, ilgili nesnenin niteliği ve kanunun aradığı aidiyet koşulu somut belgelerle açıklanmalıdır. Eser sahibinin beyanı önemlidir; ancak mevcut yayımlar, rıza kayıtları ve sözleşmelerle birlikte değerlendirilir. Hangi bentteki korumanın ileri sürüldüğü açık yazılmalıdır. Sinema eserindeki özel ayrım da mali hak ve fiziksel nüsha düzeyinde korunur.
İcra işlemine karşı başvuru yolu ve süre, işlemin niteliğine göre ayrıca değerlendirilir. İİK m.16’da genel şikayet süresi ve özel durumlar bulunur; bütün haczedilmezlik iddialarının aynı süre veya süresizlik sonucuna tabi olduğu varsayılmamalıdır. Haciz tutanağı ve öğrenme kayıtları korunarak somut işlem gecikmeden incelenmelidir.
Sınai mülkiyet siciliyle karıştırılmaması
Marka, patent ve tasarım haklarına ilişkin SMK rejimiyle FSEK’teki eser hakları aynı kayıt ve işlem düzenine tabi değildir. Telif hakkı, yalnız benzer ekonomik değeri olduğu için TÜRKPATENT siciline haciz kaydı talebiyle yönetilemez. Hak türünün doğru seçilmesi, ilgili makam ve işlemin belirlenmesi bakımından ilk adımdır.
Genel kavramsal çerçeve telif hakkı, eser ve lisans rehberi ile tamamlanabilir. FSEK m.61–62 incelemesi, özellikle alenileşme, müsvedde, para dışı alacak ve manevi menfaat gibi sınırlar içerir. Bu sınırlar genel bir sınai hak haczi dilekçesine yalnız eser adını ekleyerek karşılanmış olmaz.
Mevcut hak ile yeni eser üretme beklentisi
FSEK m.62’de sayılan ekonomik değerlere yönelmek, eser sahibinin gelecekte yeni bir eser meydana getirmesini istemekle aynı değildir. Mevcut mali hak veya doğmuş para alacağı belirlenmelidir. Bir yazarın ileride çok satan kitap yazacağı, bestecinin yeni eserinden yüksek gelir elde edeceği tahmini tek başına mevcut haciz konusunu açıklamaz. Takibin konusu somut hak ve alacak üzerinden kurulmalıdır.
Eser üretme veya teslim etme konusunda mevcut sözleşme ve ilam varsa bunlar kendi hükümleriyle değerlendirilir. m.61’in İİK24 ve30’u saklı tutması da böyle belirli edim ilişkilerinin ayrıca incelenmesini gerektirir. Ancak alacaklının genel tahsil menfaati, tek başına yeni yaratıcı çalışma emri verme yetkisi oluşturmaz. Hangi hukuki borcun gerçekten mevcut olduğu gösterilmeden gelecekteki üretim ihtimali paraya çevrilebilir hazır hak gibi sunulamaz.
Aynı ayrım beklenen lisans gelirinde de korunur. İmzalanmamış teklif, gerçekleşmesi koşula bağlı ödeme ve doğmuş ücret alacağı farklıdır. Sözleşmedeki koşulun gerçekleşmesi, kullanım raporu ve hesap dönemi incelenerek alacağın durumu belirlenir. Gelirin tahmini piyasa değeriyle hukuken mevcut ödeme alacağı birbirinin yerine geçirilmez. Bu tespit, hem haczin konusu hem üçüncü kişiye yöneltilecek bildirim bakımından önem taşır.
Takipten önce kurulacak ayrım
Dosya dört başlıkla hazırlanmalıdır: fiziksel nesne, mali hak, para alacağı ve para dışı alacak. Her biri için aidiyet, açıklanma durumu, sözleşme ve uygulanacak bent gösterilir. Rehin kuruluyorsa yazılılık ve ayrı belirleme; cebri icra uygulanıyorsa takip yolu, miktar ve gerekli işlem kapsamı ayrıca incelenir.
Bu ayrım, hem alacaklının gerçekten hacze elverişli değere yönelmesini hem eser sahibinin kanuni korumasının doğru kullanılmasını sağlar. FSEK m.61 ve62 bütün telif değerlerini tek sonuç altında toplamaz. Doğru hukuki cevap, somut nesne ve hakkın hangi bentte düzenlendiği belirlenerek verilir; yalnız “sanat eseri” veya “telif geliri” etiketiyle kesin hüküm kurulmaz.
Sık sorulan sorular
Telifle ilgili her değer haczedilemez mi?
Hayır. FSEK m.61–62 fiziksel nüsha, mali hak, para alacağı ve para dışı alacağı ayrı düzenler.
Alenileşmemiş el yazması korunur mu?
m.61’in birinci bendinde eser sahibi veya mirasçılardan birinin mülkiyetindeki henüz alenileşmemiş müsvedde ve asıllar korunur; maddede saklı ilamlı icra hükümleri ayrıca dikkate alınır.
İzinsiz sızıntı alenileşme sayılır mı?
m.7 hak sahibinin rızasıyla umuma sunmayı esas alır. İnternette bulunmak tek başına gerekli rızayı göstermez.
Sinema istisnası bütün korumayı kaldırır mı?
m.61’in ikinci bendindeki istisna mali hak bendindedir. Birinci bentteki fiziksel asıl ve müsveddeyle aynı kapsamda genellenmemelidir.
Yayınevinden telif ücretim haczedilebilir mi?
m.62/1-4, mali hak işlemlerinden doğan para alacaklarını mümkün alanda sayar. Alacağın varlığı ve takip koşulları ayrıca belirlenir.
Telif ücretinde ayrıca alenileşme şartı var mı?
m.62/1-4 para alacağı bendinde böyle ek koşul yazmaz. Müsvedde koruması ile para alacağı ayrı değerlendirilir.
Rehin sözleşmesi nasıl düzenlenir?
m.62 yazılı şekil ve rehne verilenlerin ayrı ayrı gösterilmesini arar. Bu şekil, m.61’deki konu yasaklarını kaldırmaz.
Kalıplar alacaklıya kalıcı olarak mı geçer?
m.62 gerekli ölçüde geçici alınmayı düzenler. Bu işlem sınırsız mülkiyet veya bütün teliflerin devri değildir.
Haciz olunca alacaklı eseri hemen kullanabilir mi?
Haciz, paraya çevirme ve hukuki edinim ayrı aşamalardır. Haciz kaydı tek başına genel kullanım lisansı oluşturmaz.
Telif için TÜRKPATENT haciz kaydı aynı yol mu?
Hayır. SMK sınai hak rejimi ile FSEK eser hakları ayrıdır. Hakkın türüne uygun özel koşul ve takip yöntemi belirlenmelidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
