POS Komisyonu ve Bloke Çözüm Ücreti: İşyerinin Hesap ve İtiraz Rehberi
Bankanın üye işyerinden aldığı POS komisyonu, kartın türüne, taksit sayısına ve satış bedelinin ne zaman serbest bırakıldığına göre denetlenir. TCMB 2020/4 sayılı Tebliğ m.20, üye işyeri ücretine ve erken bloke çözümüne ayrı sınırlar koyar. Aynı maddede, işyerinin onayıyla kart sahibine aktarılmak üzere alınan ücretler dışında, satış bedeli üzerinden başka ücret alınması yasaklanır. Bu nedenle yalnız hesap özetindeki toplam kesintiye bakmak doğru iade tutarını göstermez.
İşletmenin incelemesi, her satışın brüt bedelini banka komisyonu, vergi, bloke ve hesaba geçen net tutarla eşleştirmelidir. Fiziki POS cihazı için alınan donanım bedeli, satış yüzdesi üzerinden alınan komisyon ve erkene çekilmiş ödeme için alınan bloke çözüm bedeli farklı kalemlerdir. Her kalemin hukuki dayanağı ve hesap yöntemi belirlendiğinde fazla tahsilat somut olarak gösterilir.
Bu rehber hangi POS ilişkisini inceler?
5411 sayılı Bankacılık Kanunu m.144, bankaların ücret ve komisyonlarının nitelikleriyle üst sınırlarını belirleme yetkisini TCMB’ye verir. 2020/4 sayılı Tebliğ m.2 ve m.4, kapsamı banka ile ticari müşteri ilişkisi üzerinden kurar. İşletmenin bankayla yaptığı üye işyeri sözleşmesi bu çerçevede incelenir. Kullanılan cihazın üzerinde POS yazması, bütün ödeme hizmeti sağlayıcılarının aynı hukuki statüde olduğu anlamına gelmez.
Sözleşmenin tarafı banka yerine ödeme veya elektronik para kuruluşuysa önce sağlayıcının sıfatı ve ilgili düzenleme belirlenir. 6493 m.13 kapsamındaki ödeme hizmeti sağlayıcıları farklı kuruluş türlerini açıklar. Bankalara ilişkin Tebliğdeki her hüküm, sağlayıcı ayrımı yapılmadan başka bir şirketin bütün ücretlerine aynen taşınmamalıdır. İtirazın muhatabı, tahsilatı kimin yaptığı ve sözleşmeyi kimin kurduğu üzerinden seçilir.
Bankanın işyerinden aldığı komisyonla işyerinin alışveriş yapan müşteriden istediği kart farkı ayrı uyuşmazlıklardır. Kartla ödemede müşteriden komisyon alınması 5464 m.17 yönünden değerlendirilir. Banka maliyetinin varlığı, işyerinin bu maliyeti kart kullanan müşteriye ayrıca yüklemesini kendiliğinden haklı hale getirmez. Buradaki hesap bankanın işletmeden yaptığı kesintiye ilişkindir.
İnceleme için hangi sözleşme ve işlem kayıtları gerekir?
Tebliğ m.5/5, ücret kalemlerinin adı, tanımı ve tarifesini içeren bilgilendirme formunu sözleşmenin ayrılmaz parçası sayar. İşyeri ilk sözleşmeyle birlikte yürürlükteki fiyatlama ekini, kampanya koşullarını ve sonraki değişiklik bildirimlerini almalıdır. Bankanın internet sitesindeki bugünkü azami tarife, geçmiş tarihte işletmeyle kararlaştırılan daha düşük oranı tek başına ortadan kaldırmaz.
Hesap dosyasında işlem numarası, satış tarihi, kart türü, taksit sayısı, brüt bedel, kesinti, vergi ve serbest kullanım tarihi bulunur. Tek bir günlük toplam, farklı kart türlerine uygulanan oranların denetimini güçleştirir. İade edilen veya iptal edilmiş satışlar ayrıca işaretlenir. Bankanın komisyonu satışın hangi aşamasında tahakkuk ettirdiği ve sonradan yaptığı düzeltme aynı işlem numarası üzerinden izlenir.
Tebliğ m.5/10 bilgilendirme yükümlülüğünün yerine getirildiğini ispat yükünü bankaya verir. Bankadan yalnız genel tarife değil, ilgili tarihte yapılan kişisel bilgilendirme kaydı da istenir. 5411 m.76 çerçevesindeki belge ve sözleşme hakları bu dosyanın kurulmasına yardımcı olur. Belge istenirken üye işyeri numarası ve dönem belirtilmesi, farklı şube ve terminallerin kayıtlarını ayırır.
Kart türü azami POS komisyonunu nasıl değiştirir?
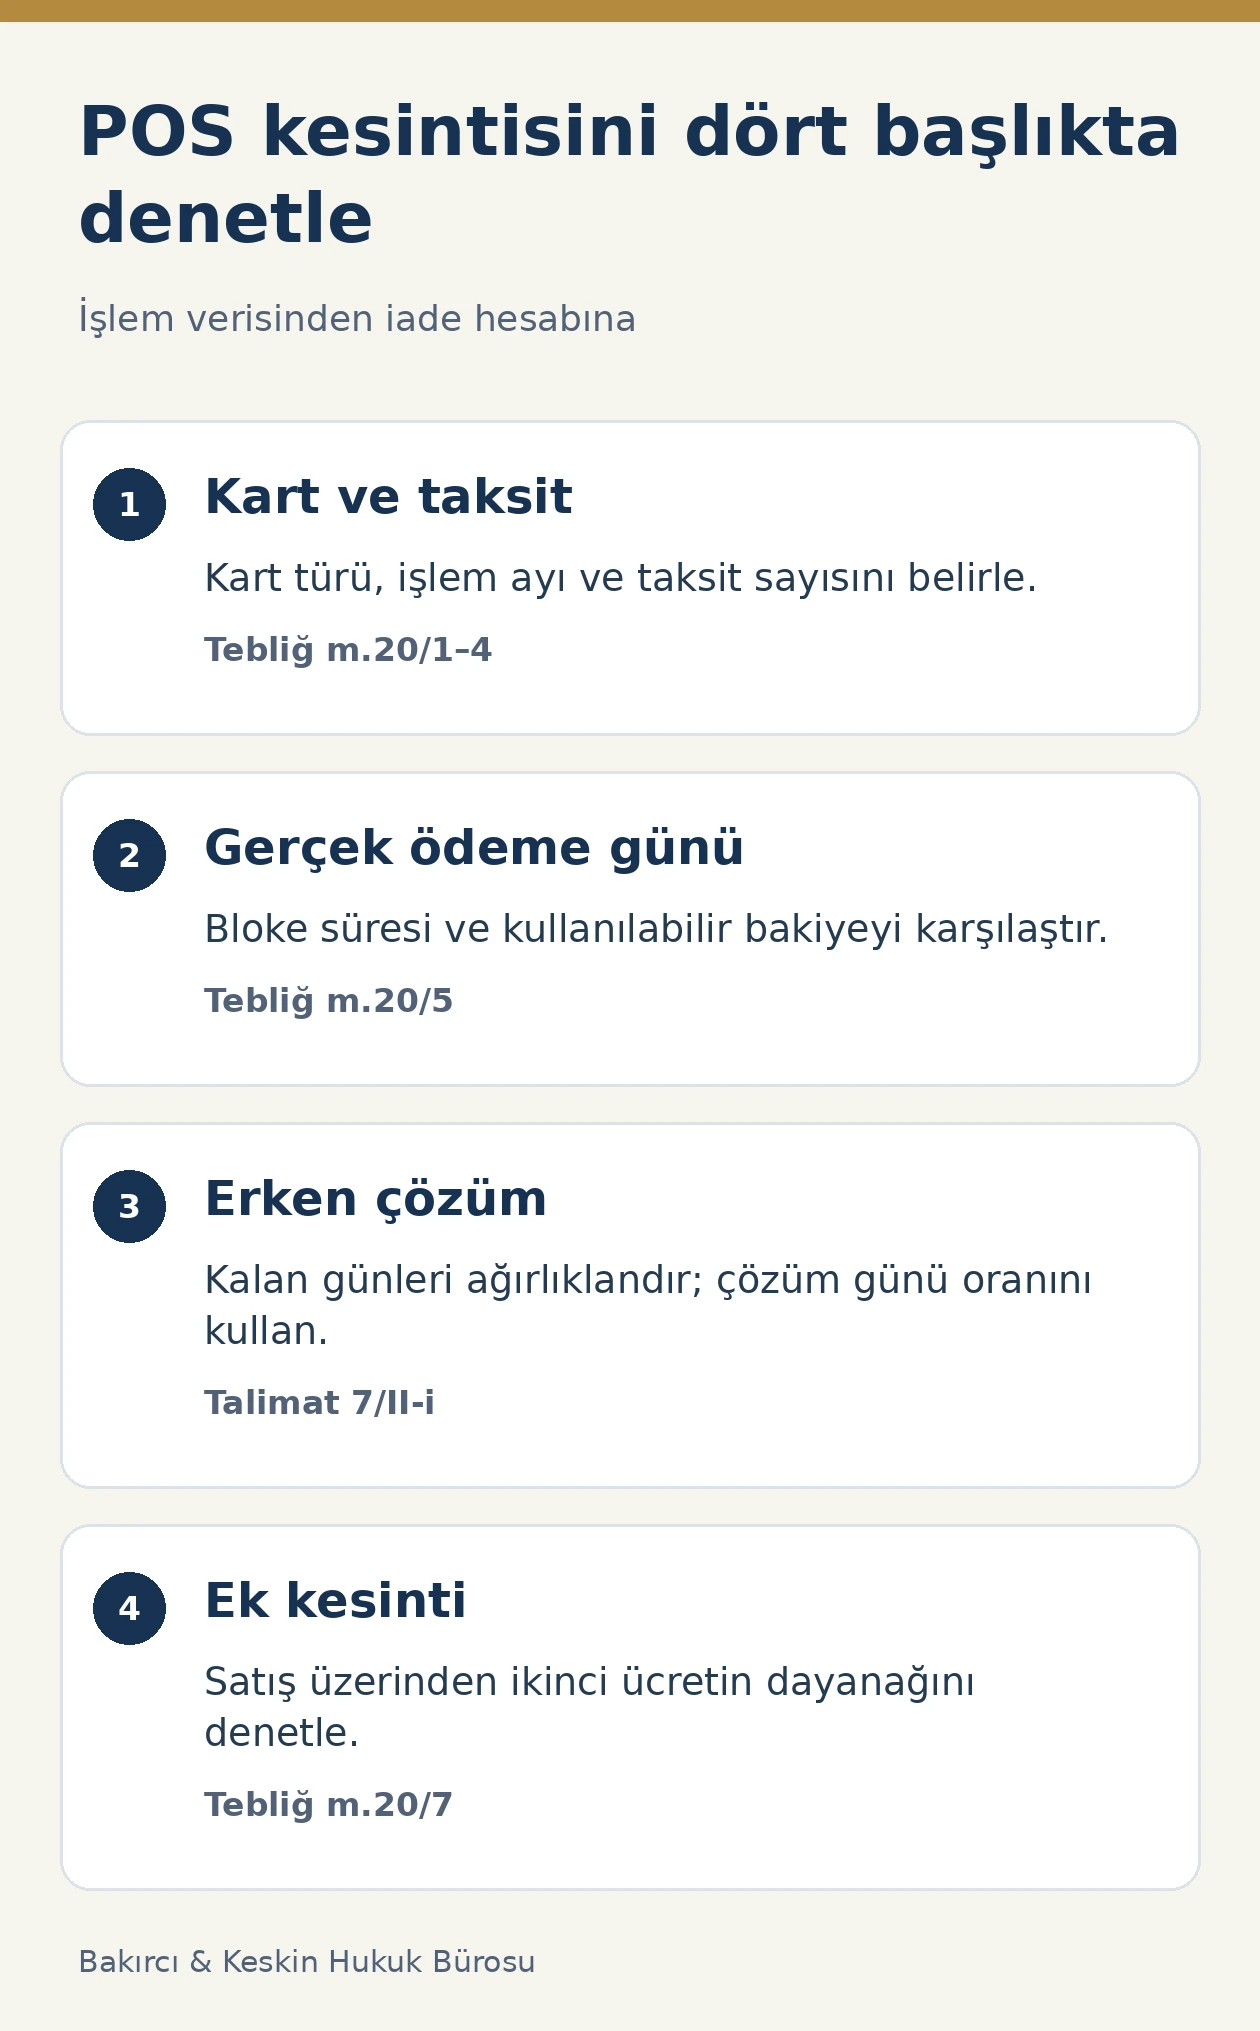
TCMB’nin güncel 2020/4 sayılı Tebliği m.20/1 uyarınca, taksitsiz kredi kartı satış bedeli ertesi gün serbest bırakılıyorsa azami üye işyeri ücreti aylık referans orana 0,45 puan eklenerek bulunur. Burada yüzde 0,45 ile çarpma yapılmaz; referans orana yüzde puan eklenir. İşlem ayı için geçerli referans oran kullanılır.
Banka kartıyla yapılan satışta, bedelin ertesi gün serbest kullanıma aktarılması halinde m.20/1’deki sınır yüzde 1,04’tür. Yurt dışında ihraç edilmiş kartların kullanıldığı işlemlerde m.20/2 uyarınca ertesi gün aktarım için yüzde 1,90 üst sınır uygulanır. İşletmenin sektörünü veya POS cihazının markasını esas alarak bu kart ayrımlarını yok sayan tek oran kontrolü yapılamaz.
M.20/9, banka kartına ilişkin aktarım düzenleme ve sınırlarının ön ödemeli kartlara da uygulanmasını öngörür. İşlem dökümündeki kart sınıfı bu nedenle önemlidir. Yabancı kart ölçütü müşterinin vatandaşlığı değil kartın yurt dışında ihraç edilmiş olmasıdır. Birleşik günlük hesaba farklı türler girdiğinde her biri kendi işlem verisiyle ayrıştırılır.
Referans oran değişince hangi ayın hesabı kullanılır?
Tebliğ m.20/A referans oranın ilanını ve güncellenmesini düzenler; m.20/1 yeni azami üye işyeri ücretinin ilanı izleyen ayın ilk gününden uygulanmasını öngörür. Bu nedenle aylık komisyon incelemesinde ilan tarihiyle uygulama ayı aynı sanılmamalıdır. Geçmiş tahsilata itiraz ederken yalnız başvurunun yapıldığı ayın oranını kullanmak yanlış sonuç verir.
Güncel m.20/A/3 referans oran için yüzde 3,11 tavanı içerir. Bu tavan, her ay referans oranın zorunlu olarak yüzde 3,11 olacağı anlamına gelmez. Aylık ilan, sözleşmesel oran ve yasal azami oran ayrı sütunlarda tutulur. Bankanın daha düşük ücret uygulamayı taahhüt ettiği dosyada, yasal tavanın altında kalınması tek başına sözleşmeye uygunluk sağlamaz.
Tebliğ m.7/1 sözleşme veya bilgilendirme formundaki ücret artışının en az iki iş günü önce bildirilmesini ve artışın geçmiş döneme uygulanmamasını düzenler. Banka ücret değişikliğine dayanıyorsa hangi döneme hangi bildirimle geçtiğini göstermelidir. Genel azami oran değişikliği ile işletmenin özel fiyatlama anlaşmasının değiştirilmesi aynı kayıt değildir.
Taksitli işlemde komisyon nasıl hesaplanır?
TCMB Uygulama Talimatı 7/II-e/3, taksitli işlem hesabını açık formülle gösterir. Taksitsiz işlemin azami oranı K, taksit sayısı T olmak üzere üst oran K × [1 + (T − 1) × 0,50] şeklindedir. İlk taksit taksitsiz bedelin içinde bulunduğundan ilave katsayı T eksi bir üzerinden yürür. Aynı taksidi ikinci kez eklemek üst sınırı hatalı artırır.
Bankanın işyerine kaç taksitte ödeme yaptığı ile kart sahibinin kaç taksitte borçlandığı karşılaştırılır. Sonradan kart sahibine tanınmış başka bir finansman hizmeti, işyeriyle kararlaştırılan taksit sayısını belgesiz değiştirmez. İşyeri komisyon hesabına esas alınan taksit sayısının işlem kaydında bulunmasını istemelidir. Taksitli satışın tamamı bir anda hesaba geçtiğinde uygulanacak model de bu ödeme yapısına göre belirlenir.
Tarım sektörüne yönelik özel kartlar gibi faizsiz ödeme ertelemesi içeren uygulamalarda m.20/4 ve Talimat 7/II-e/4 ayrıca uygulanır. Burada faizsiz ötelemenin ay olarak hesaplanan süresi, taksitsiz azami ücretle çarpılır. Böyle bir özel ürüne ait yöntemi sıradan tek çekim satışa uygulamak doğru değildir. Kartın özel sözleşmesi ve erteleme dönemi dosyada gösterilmelidir.
Komisyon alınmayan tam blokede süre sınırı nedir?
Tebliğ m.20/5 ve Talimat 7/II-f, bedelin ertesi gün serbest bırakılmadığı tam blokeli çalışmayı düzenler. Taksitsiz kredi kartı işleminde süre işlem tarihinin ertesi gününden itibaren 40 günü; banka kartında 15 günü aşamaz. Hesapta tutarın görünmesi yeterli değildir: İşletmenin o tutarı serbestçe kullanabildiği tarih esas alınır. Kullanılabilir bakiye ile muhasebe bakiyesi bu nedenle karşılaştırılır.
Taksitli satış bedeli işyerine taksitler halinde aktarılıyorsa işyerine yapılan ödeme sayısı kart sahibine uygulanan taksit sayısını aşamaz; her taksitteki ödeme süresi 40 günü geçemez. Bedelin tek seferde bırakıldığı taksitli modelde Talimattaki taksit ve ilave bloke süresi hesabı uygulanır. Taksitsiz işlemin 40 gününü bütün taksitli ödeme modellerinin toplam süresi gibi kullanmak doğru değildir.
Bu süreler ticari fiyatlama nedeniyle uygulanan ödeme blokesiyle ilgilidir. Hesaba ayrıca konulmuş yargısal tedbir, haciz veya farklı hukuki dayanağı bulunan işlem kısıtlaması aynı sebeple açıklanamaz. Bankanın hangi blokeye dayandığı yazılı olarak ayrıştırılır. İşyeri hem ücretlendirme nedeniyle bekletilen bedeli hem başka bir hukuki işlemden kaynaklanan kısıtlamayı tek bir genel bloke başlığıyla takip etmemelidir.
Hem komisyon hem bloke uygulanınca hangi indirim yapılır?
Tebliğ m.20/5, bedelin ertesi gün bırakılmaması halinde azami komisyonun bekleme gününe göre düşürülmesini gerektirir. Talimat 7/II-g, kısmi blokede taksitli veya taksitsiz işlem üst oranını bloke süresine göre azaltır. Bankanın tam ertesi gün ödeme komisyonunu alıp ayrıca parayı fiyatlama gereği bekletmesi, bu indirim denetlenmeden kabul edilmez.
Hesapta K taksitsiz azami oranı, T taksit sayısını, B gerçek bloke gününü ve A kart türüne göre azami bloke gününü gösterir. Talimat 7/II-g formülü K × [1 + (T − 1) × 0,50] × [1 − B / (A + 20 × (T − 1))] şeklindedir. İlk çarpan taksitli üst oranı; son çarpan bloke nedeniyle indirimi verir. Taksitsiz işlemde T bir alınır. Bu nedenle bütün satışlara aynı sabit indirim yüzdesi vermek veya taksit sayısını yalnız komisyon tarafında kullanıp bloke paydasında atlamak resmi yöntemi karşılamaz.
Kontrol tablosuna bankanın planladığı tarih ile fiilen kullanılabilir hale getirdiği tarih birlikte yazılır. Ücret kesildiği halde serbest bırakılmamış tutar, dekontta net ödeme varmış gibi gösterilmez. Eksik veya gecikmiş aktarım ayrıca belirlenir. İadenin hesabı komisyon fazlası ile gecikme iddiasını ayırdığında aynı parasal sonuç iki farklı başlık altında tekrar edilmez.
Bloke çözüm ücretinde hangi gün ve oran esas alınır?
Tebliğ m.20/6, işyerinin talebi üzerine satış bedelinin anlaşılmış tarihten önce serbest bırakılmasını düzenler. Azami bloke çözüm oranı, kalan bloke gününün azami bloke gününe oranıyla azami üye işyeri ücretinin çarpımına dayanır. Ücret için erken bırakma işlemi ve işyerinin talebi birlikte belirlenir. Normal ödeme gününde yapılan aktarım, sırf açıklamaya farklı ad yazılarak erken çözüm haline getirilemez.
Talimat 7/II-i, birden fazla kalan tutar varsa ağırlıklı ortalama günü kullanır. Her ödemenin orijinal geçiş tarihine kalan gün, o ödemenin tutarıyla çarpılır; çarpımların toplamı kalan toplam tutara bölünür. Böylece büyük ve küçük taksitler hesaba aynı ağırlıkla girmez. Yalnız taksitlerin gün sayılarını toplayıp taksit sayısına bölmek farklı tutarlarda doğru yöntem değildir.
Aynı bent, formüldeki bütün parametrelerde bloke çözümünün gerçekleştiği tarihteki oran ve sürelerin kullanılmasını ister. Satış gününün oranı ile çözüm gününün oranı karıştırılmamalıdır. Bankadan çözüm talebi, çözülmüş tutar, orijinal tarihler ve kullanılan katsayılar alınır. Talimat 7/II-k gereğince sonuç iki ondalık basamağa yuvarlanır; üçüncü basamak beş ve üzerindeyse yukarı yuvarlama yapılır.
POS cihaz bedeli ile yasak ek komisyon nasıl ayrılır?
Tebliğ Ek-1 ve Talimat Ek-1’de fiziki veya sanal POS yazılım, donanım ve bakım ücretleri ayrı tanımlanır. Fiziki cihazın tedarik, kurulum, bakım ve onarımı ile sanal yazılımın kurulumu ve güncellenmesi bu kapsamda incelenir. Bu kalemlerin listede bulunması, alınan her bedelin sözleşme, bilgilendirme ve tarife denetiminden muaf olduğu anlamına gelmez.
M.20/7 satış tutarı üzerinden üye işyeri ücreti dışında başka ücret alınmasını yasaklar; işyerinin onayıyla kart sahibine aktarılacak tutarlar istisnadır. Bakım adı verilmiş olsa da satışın yüzdesi üzerinden hesaplanan ikinci kesintinin gerçek niteliği incelenir. İstisnaya dayanıldığında işyerinin onayı ve kart sahibine aktarılacak tutarın ne olduğu gösterilmelidir. Belirsiz bir kampanya maliyeti açıklaması tek başına yeterli hesap değildir.
Kayıp veya hasarlı POS bedeli de Talimat Ek-1’de ayrı kapsama sahiptir. Cihazın iade edilmemesi veya kullanıcı hatasıyla hasarlanması kayıtla belirlenir. Sözleşme kapanırken cihaz teslim tutanağı tutulması, daha sonra kayıp cihaz bedeli tartışmasını önler. İşlem komisyonu itirazına donanım gideri eklenecekse bunların aynı zarar veya aynı ücret olmadığı açıkça yazılır.
FAST ile işyeri tahsilatında başlangıç neden farklıdır?
Tebliğ m.20/8 ile Talimat 7/II-l, hesaptan hesaba işyeri ödemelerine banka kartı sınırlarını, ertesi gün aktarım koşulu dışında uygular. Bu özel tahsilat modelinde bedelin işlem tarihinde serbest kullanıma aktarılması esastır. Aynı gün aktarım için azami işyeri ücreti yüzde 1,04; bloke süresi ise işlem tarihinden itibaren en fazla 15 gündür.
Her sıradan FAST gönderimi bu özel üye işyeri tahsilatı değildir. Tebliğ m.4’teki tanım, ticari müşterinin bankayla yaptığı sözleşme kapsamında mal ve hizmet bedelinin FAST veya havaleyle tahsil edilmesini esas alır. İşlem türü doğrulanmadan genel para transferi ücretiyle işyeri tahsilat ücretini birbirinin yerine kullanmak doğru olmaz. Sözleşme eki ve banka işlem kodu ayrımı gösterir.
Fazla POS komisyonu için itiraz dosyası nasıl hazırlanır?
İtiraz tablosunda her işlem için sözleşmesel ücret, mevzuattaki tavan ve fiili tahsilat ayrı gösterilir. Bankanın daha düşük taahhüdü bulunduğunda o taahhüt de hesaba katılır. Vergi, iade edilmiş komisyon ve iptal kayıtları ayrıştırılır. Aynı ücretin hem günlük hem aylık toplamdan ikinci kez istenmesi önlenir. Belgeler eksikse önce eksik dönem ve veri alanları açıkça talep edilir.
Bankaya başvuruda hangi hükmün ihlal edildiği yazılır: yanlış kart oranı, bloke indiriminin yapılmaması, erken çözüm hesabı veya satış üzerinden ikinci ücret. Birden fazla ihlal aynı dosyada bulunuyorsa her biri kendi işlemiyle eşleştirilir. TTK m.4/1-f ve m.5 çerçevesinde ticari bankacılık uyuşmazlığının görev kuralları; para alacağı davasında m.5/A uyarınca dava şartı arabuluculuk değerlendirilir.
İade alacağı için faiz isteniyorsa hukuki dayanak ve temerrüt tarihi ayrıca belirlenir. Bankaya şikâyet verilmiş olması, bütün sonraki kesintilerin otomatik durduğu veya sözleşmenin sona erdiği anlamına gelmez. İşletme itiraz dönemiyle yeni işlemleri ayrı izler. Bankanın kısmi düzeltmesi sonrasında kalan fark yeniden hesaplanır; alınmış tutar ikinci defa talep edilmez.
POS komisyonu ve bloke çözümü hakkında sorular
Bütün kredi kartı POS işlemlerine tek sabit üst oran mı uygulanır?
Hayır. Tebliğ m.20 kapsamında kart türü, taksit ve serbest kullanım tarihi belirleyicidir. Taksitsiz kredi kartında ertesi gün aktarım için aylık referans orana 0,45 puan eklenir. Yabancı ihraçlı kart ve banka kartı için ayrı hükümler vardır.
Banka kartında ertesi gün ödeme komisyonu en fazla ne kadar?
Güncel m.20/1 uyarınca banka kartıyla satış bedelinin ertesi gün serbest bırakılması halinde azami oran yüzde 1,04’tür. Sözleşmede daha düşük oran bulunuyorsa bu taahhüt de dikkate alınır. Vergi ve diğer ayrı kalemler hesapta açık gösterilir.
Yabancı kartta müşterinin vatandaşlığına mı bakılır?
M.20/2 kartın yurt dışında ihraç edilmiş olmasını esas alır. Ertesi gün aktarım modelindeki azami oran yüzde 1,90’dır. Müşterinin uyruğu, tek başına kartın hangi ülkede ihraç edildiğini veya uygulanacak ücret kategorisini belirlemez.
Komisyon alınmayan tek çekim satış kaç gün blokede kalır?
Taksitsiz kredi kartında işlem tarihinin ertesi gününden itibaren en fazla 40 gün; banka kartında 15 gün sınırı uygulanır. Bu ticari ödeme blokesi kuralıdır. Hesapta farklı hukuki sebeple bulunan kısıtlama varsa dayanağı ayrıca incelenir.
Hem tam komisyon alınıp hem para bekletilebilir mi?
Bedel ertesi gün serbest bırakılmıyorsa m.20/5 ve Talimat 7/II-g kapsamında azami komisyon bloke süresine göre azaltılır. Kısmi blokede kart türü, taksit ve bekleme günü birlikte hesaplanır. Ertesi gün ödeme tavanını değişmeden kullanmak bu indirimi karşılamaz.
Bloke çözümünde satış gününün oranı mı kullanılır?
Talimat 7/II-i, formülün bütün parametreleri için bloke çözümünün gerçekleştiği tarihte geçerli oran ve süreleri esas alır. Kalan günler orijinal ödeme tarihlerine göre bulunur. Farklı tutarlı taksitlerde ağırlıklı ortalama kullanılır.
Bakım ücreti adıyla satış yüzdesi üzerinden ikinci kesinti alınır mı?
M.20/7, işyerinin onayıyla kart sahibine aktarılacak tutarlar dışında satış bedeli üzerinden başka ücret alınmasını yasaklar. Gerçek donanım veya bakım hizmetinin ayrı niteliği korunur. Ücretin adı kadar matrahı ve hangi hizmete karşılık geldiği denetlenir.
FAST işyeri ödemesinde de ertesi gün başlangıcı mı var?
Talimat 7/II-l, hesaptan hesaba işyeri ödemesinde serbest kullanım için işlem gününü esas alır. Bloke üst sınırı işlem tarihinden itibaren 15 gündür. Sıradan para transferiyle sözleşmeye bağlı işyeri tahsilatı önce ayrılmalıdır.
Banka özel komisyon anlaşmasını geriye dönük artırabilir mi?
Tebliğ m.7/1, artışların geçmiş döneme uygulanmasını yasaklar ve en az iki iş günü önce bildirim öngörür. Geçmiş hesaplar o tarihteki sözleşme ve mevzuatla incelenir. Bugünkü internet tarifesi önceki özel fiyatlamanın yerine kendiliğinden geçmez.
Bankaya ödenen POS maliyeti müşteriden ayrıca istenir mi?
İşyerinin bankaya ödediği komisyon, alışveriş yapan kişiden sırf kart kullandığı için ek bedel alınmasına dayanak değildir. Bu ikinci ilişki 5464 m.17 kapsamındadır. İşyerinin bankaya yönelttiği ücret itirazıyla tüketicinin kart farkı talebi ayrı yürütülür.
İstanbul ve Mersin’de çok şubeli işletmenin POS hesabı
Birden fazla şubesi bulunan işletmelerde İstanbul ve Mersin terminallerinin üye işyeri numaraları, banka sözleşmeleri ve ödeme hesapları ayrı eşleştirilir. Bir şubenin özel oranı diğer şubenin bütün işlemlerine otomatik uygulanmaz. Merkez muhasebe, işlem kayıtlarını terminal ve dönem bazında birleştirerek hem ayrı tarife farkını hem toplam talebi izlenebilir hale getirir.
Resmî kaynaklar ve mevzuat
- TCMB 2020/4 sayılı Ticari Müşteri Ücretleri Tebliği — m.2–7, 19, 20, 20/A; Ek-1
- TCMB Ticari Müşteri Ücretleri Uygulama Talimatı — 7/II-a–m; Ek-1 4.1
- 5411 sayılı Bankacılık Kanunu – UYAP — m.76 ve 144
- 6102 sayılı Türk Ticaret Kanunu – UYAP — m.4/1-f, 5 ve 5/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
