İç Kaynaklardan Sermaye Artırımı ve Bedelsiz Pay Hakkı: TTK 462
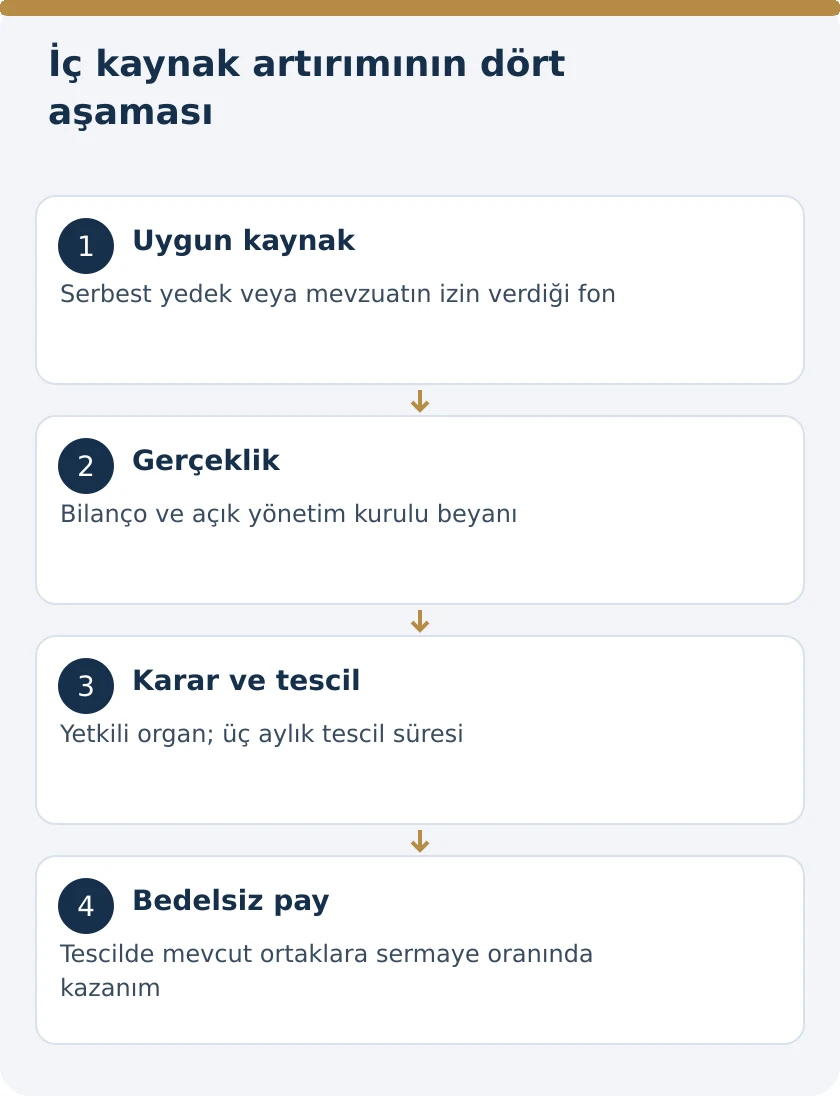
Anonim şirkette iç kaynaklardan sermaye artırımı, TTK m.462’de izin verilen yedek akçe ve fonların sermayeye dönüştürülmesidir. Artırım tescil edilince, o anda mevcut pay sahipleri sermayedeki payları oranında bedelsiz payları kendiliğinden kazanır. Bu hak kaldırılamaz, sınırlandırılamaz ve haktan vazgeçilemez. Her bilanço kalemi sermayeye çevrilemez; kaynağın hukuken kullanılabilir ve şirket bünyesinde gerçekten mevcut olması gerekir.
TTK m.456, m.457 ve m.462 birlikte uygulanarak kaynak, yetkili organ, bilanço, yönetim kurulu beyanı ve tescil denetlenir. Bu rehber anonim şirketteki iç kaynak artırımını ele alır. Pay sahibinden yeni nakit alınması, ortak alacağının sermayeye dönüştürülmesi ve sadece payların bölünmesi aynı işlem değildir. Halka açık ortaklıklarda ilgili sermaye piyasası hükümleri ayrıca uygulanır.
İç kaynak artırımı şirkete yeni para getirir mi?
İç kaynak artırımında sermayeye dönüştürülen değer zaten şirketin bünyesindedir. TTK m.462, uygun yedek ve fonların sermaye hesabına aktarılmasını düzenler. Bu nedenle işlem, mevcut pay sahiplerinden yeni para tahsil edilerek yapılan sermaye taahhüdüyle aynı finansman hareketi değildir.
Kararda kullanılan kaynak açıkça belirtilmelidir. Şirketin kasasına yeni para girişi gerçekleşmiş gibi banka tahsilatı oluşturulmaz; mevcut kaynağın hukuki ve muhasebesel niteliği açıklanır. Artırım sonrasında tescilli sermaye büyür. Ancak yalnız bu sınıflandırma değişikliği, şirketin toplam malvarlığına aynı tutarda yeni bir varlık eklendiği anlamına gelmez. İç kaynak artırımının şirket değerini kendiliğinden artırdığı yönünde sonuç vaat edilmemelidir.
Hangi yedek akçeler sermayeye dönüştürülebilir?
TTK m.462/1, esas sözleşme veya genel kurul kararıyla ayrılmış ve belirli bir amaca özgülenmemiş yedek akçeleri sayar. Kaynağın bilanço üzerinde yedek akçe adıyla görünmesi tek başına yeterli değildir. Ayrılmasına ilişkin karar ve varsa kullanım amacı incelenir.
Belirli bir yatırım, çalışanlara yardım veya başka özel amaç için bağlanmış tutarın serbest kaynak gibi kullanılması, maddenin amaca özgülenmeme koşulunu göz ardı eder. TTK m.521, esas sözleşmede yedek akçenin amacı, harcanma yolu ve şartlarının düzenlenmesine izin verir. Bu nedenle yalnız hesap bakiyesi değil, o hesabın neden ve hangi sınırlarla oluşturulduğu da kaynak incelemesinin parçasıdır.
Kanuni yedek akçenin tamamı kullanılabilir mi?
M.462, kanuni yedek akçelerin yalnız serbestçe kullanılabilen kısımlarını kapsar. TTK m.519/3, genel kanuni yedek akçenin sermayenin veya çıkarılmış sermayenin yarısını aşmadığı hâllerde kullanımını belirli amaçlarla sınırlar. Kanundaki korunan bölüm, bütün yedek bakiyesinin serbest olduğu varsayımıyla sermayeye aktarılamaz.
M.519/4’te başlıca amacı başka işletmelere katılmak olan holding şirketler için belirtilen istisna ve m.519/5’te saklı tutulan özel kanun hükümleri de dikkate alınır. Hesaplama yapılırken şirket türü, yedek akçenin hangi hüküm uyarınca oluştuğu ve serbest bölümün dayanağı gösterilmelidir. Tek bir “yedekler toplamı” satırı, bu ayrımları karşılamaz.
Bilanço fonlarının sermayeye eklenmesi hangi koşula bağlıdır?
TTK m.462/1, mevzuatın hem bilançoya konulmasına hem sermayeye eklenmesine izin verdiği fonları kapsar. Bir tutarın muhasebe kayıtlarında bulunması, sermayeye eklenmesine ayrıca izin verildiği anlamına gelmez. Kaynağın oluşturulmasını ve kullanılmasını düzenleyen hüküm birlikte belirlenir.
Yeniden değerleme ve diğer özel fonlar bu nedenle yalnız isimleri üzerinden değerlendirilemez. TTK m.520/2, ilgili fonların çözülmesine ilişkin düzeni ayrıca içerir. Fonun tabi olduğu özel mevzuat kontrol edilmeden her yeniden değerleme, enflasyon veya başka hesap kalemi için aynı sonuç yazılmamalıdır. Bu rehber, belirli bir fon bakımından vergi istisnası veya vergisiz işlem garantisi vermez.
Şirketin kendi payları için ayrılan yedek neden ayrılır?
TTK m.520/1, şirketin edindiği kendi payları için iktisap değerini karşılayan tutarda yedek ayırmasını ister. Bu yedek, ilgili paylar devredildiğinde veya yok edildiğinde kanundaki tutarda çözülebilir. Dolayısıyla kendi payları nedeniyle ayrılmış yedek, sırf bilançoda yer aldığı için serbest fon kabul edilmez.
Kaynak listesinde her yedeğin oluşma nedeni gösterilmesi, bu sınırlamanın gözden kaçmasını önler. Kendi payların iktisap değeri, elde tutulan pay miktarı ve yedeğin çözülmesine dayanak olay birbirleriyle uyumlu olmalıdır. Sermayeye aktarılacak tutarın serbestliği, ilgili pay işlemi tamamlanmadan yalnız yönetim kurulunun genel açıklamasına dayanılarak varsayılmaz.
Kaynağın gerçekten mevcut olduğu nasıl doğrulanır?
TTK m.462/2, artırılan kısmı karşılayan iç kaynak tutarının şirket bünyesinde gerçekten bulunduğunun onaylanmış yıllık bilanço ve yönetim kurulunun açık, yazılı beyanıyla doğrulanmasını arar. İki unsurun birlikte bulunması gerekir. Sadece karar metninde bir fon adı yazılması yeterli değildir.
Bilanço, alt hesaplar ve kaynağın oluşum belgeleri aynı tutarı göstermelidir. Artırım için belirlenen kaynak daha önce başka amaçla kullanılmışsa veya aynı tutar ikinci kez kaynağa dâhil edilmişse gerçeklik koşulu karşılanmış olmaz. Kayıtlar arasındaki farklar tescil sonrasına bırakılmadan açıklanmalıdır. Yönetim kurulu beyanı, hesapların birbirini neden doğruladığını anlaşılır biçimde ortaya koymalıdır.
Altı aydan eski bilanço kullanılabilir mi?
M.462/2, bilanço tarihinin üzerinden altı aydan fazla zaman geçmişse yeni bilanço çıkarılmasını ve bunun yönetim kurulu tarafından onaylanmasını zorunlu kılar. Burada ölçüt, bilanço tarihidir. Belgenin sonradan çoğaltılması veya daha yeni tarihle sunulması, ait olduğu hesap tarihini değiştirmez.
İşlem takviminde mevcut bilançonun tarihi açıkça gösterilir. Yeni bilanço gerektiğinde yalnız önceki yılın rakamlarını aynı biçimde tekrar yazmak yerine güncel hesap durumu ortaya konur. Bilanço onayı ile sermaye artırımına karar verilmesi farklı işlemlerdir. Her iki belgenin kendi yetki ve içerik şartları korunmalı, birinin diğerinin yerine geçtiği varsayılmamalıdır.
Yönetim kurulu beyanında hangi açıklamalar bulunur?
TTK m.457, beyanın bilgiyi açık, eksiksiz, doğru ve dürüst verme ilkesine göre hazırlanmasını ister. İç kaynak artırımında hangi kaynakların kullanıldığı, bunların gerçekliği ve şirket malvarlığında mevcut olduğu açıklanır. M.457/2-b bu konularda garanti verilmesini düzenler.
Kaynağın serbestçe kullanılabilirliği ve gerekli organ veya kurum onayları da ilgili hükümler kapsamında belgeli gerekçeyle gösterilir. Bütün artırım türlerine ait seçenekleri işaretlenmemiş biçimde bırakan standart metin, somut kaynağı açıklamaz. Beyanda kullanılan tutar, artırılan sermaye ve değiştirilen esas sözleşme maddesindeki tutar birbiriyle eşleştirilmelidir. Kaynaklar birden fazlaysa her biri ayrı belirtilmelidir.
Mevcut nakit sermaye borcu ödenmemişse artırım yapılır mı?
TTK m.456/1, payların nakdî bedelleri tamamen ödenmeden sermaye artırımı yapılmaması kuralının dışında iç kaynak artırımını açıkça tutar. Bu nedenle iç kaynak artırımının koşulları, yeni sermaye taahhüdüne ilişkin genel ödeme engeliyle aynı biçimde değerlendirilmez.
Bununla birlikte iç kaynak artırımının yapılması, önceki paylardan doğan mevcut sermaye borcunu kendiliğinden ortadan kaldırmaz. Eski borcun ödenmesi ile yeni bedelsiz payların kazanılması ayrı hukuki olaylardır. Dosyada önceki sermaye taahhüdünün durumu ve dönüştürülen kaynağın gerçekliği ayrı izlenmelidir. Birinin kaydı kullanılarak diğerinin ifa edilmiş gibi gösterilmesi doğru değildir.
Bilançoda uygun fon varken doğrudan nakit artırım yapılır mı?
TTK m.462/3, bilançoda mevzuatın sermayeye eklenmesine izin verdiği fonlar bulunduğunda, bu fonlar dönüştürülmeden sermaye taahhüdü yoluyla artırım yapılamayacağını düzenler. Hükmün konusu özellikle bu nitelikteki fonlardır; bütün bilanço kalemleri aynı kapsama alınmamalıdır.
Bu nedenle nakit artırım planında da mevcut fon incelemesi atlanmaz. Önce hangi fonun sermayeye eklenebilir olduğu ve tutarı belirlenir. sermaye taahhüdü ve şirkete para transferi ayrı işlemlerdir; para göndermenin hazırlanan artırımın m.462/3’e uygunluğunu kendiliğinden sağlamadığı unutulmamalıdır. Finansman planıyla hukuki artırım sırası birlikte kurulmalıdır.
İç kaynak ve taahhüt artırımı birlikte yapılabilir mi?
M.462/3, uygun fonların sermayeye dönüştürülmesi ile aynı zamanda ve aynı oranda sermaye taahhüdü yoluyla artırım yapılmasına izin verir. Kanun iki yöntemin birleşmesini tamamen yasaklamaz; eş zamanlılık ve aynı oran koşullarını getirir.
Birleşik işlemde iç kaynağa dayalı bölüm ile yeni taahhüde dayalı bölüm ayrı gösterilmelidir. Birincisinin bilanço ve gerçeklik belgeleri, ikincisinin taahhüt ve ödeme belgeleri birbirinin yerine kullanılamaz. Pay sahibinin bedelsiz pay hakkı ile taahhüt bölümündeki yeni pay alma hakkı da ayrı takip edilir. Tek toplam tutar açıklayıp kaynağın nasıl oluştuğunu belirtmemek, kararın ve tescil başvurusunun denetlenmesini güçleştirir.
Bedelsiz pay hakkı rüçhan hakkından nasıl ayrılır?
TTK m.461, sermaye taahhüdü yoluyla çıkarılan yeni payları alma hakkını ve bu hakkın belirli koşullarla sınırlandırılmasını düzenler. M.462/3’teki bedelsiz pay hakkı ise iç kaynağın dönüştürülmesi sonucunda tescille kendiliğinden doğar. Kanun bu hakkın kaldırılmasını, sınırlandırılmasını ve haktan vazgeçilmesini yasaklar.
Bu nedenle rüçhan hakkındaki haklı sebep ve nisap kuralları, bedelsiz pay hakkını kaldırmak için kullanılamaz. Artırıma katılmak için ayrıca para yatırmayan pay sahibinin bedelsiz paydan mahrum bırakılması, iki hakkın karıştırılmasıdır. Karma artırımda her bölüm kendi hükmüne göre değerlendirilmelidir.
Bedelsiz pay kime ve hangi anda geçer?
M.462/3’e göre tescil anında mevcut pay sahipleri, mevcut paylarının sermayeye oranına göre bedelsiz payları kendiliğinden iktisap eder. Kanunun belirlediği an, genel kurul çağrısı veya karar tarihi değil tescildir. Bu nedenle karar ile tescil arasındaki pay değişiklikleri işlem dosyasında izlenmelidir.
Pay devri varsa devrin hukuki durumu ve şirkete karşı tanınma koşulları ayrıca kontrol edilir. nama yazılı pay devrinin şirket onayına bağlanması bu ayrı konuyu açıklar. Eski bir ortak listesinin güncellenmeden kullanılması, tescil anındaki hak sahipliği incelemesinin yerini tutmaz. Pay dağıtım çizelgesi güncel verilerle hazırlanmalıdır.
Pay sahipleri bedelsiz paylarını çoğunluğa bırakabilir mi?
M.462/3, bedelsiz pay hakkından vazgeçilemeyeceğini açıkça söyler. Dolayısıyla genel kurul kararı veya önceden alınmış feragat metniyle kanuni kazanım belirli pay sahipleri lehine ortadan kaldırılamaz. Çoğunluğun onayı, bu açık yasağın yerine geçmez.
Bedelsiz payın kanunen kazanılmasıyla sonradan yapılacak ayrı bir pay devri aynı işlem değildir. Yeni payları belirli kişilere başlangıçtan tahsis ederek mevcut pay sahiplerini dışarıda bırakmak, iç kaynak artırımının orantılı dağıtım kuralını ihlal eder. Karar ekindeki önceki ve sonraki pay çizelgeleri, her pay sahibinin kanuni oranının korunduğunu gösterecek biçimde karşılaştırılmalıdır.
Yetkili organ ve tescil süresi nasıl belirlenir?
TTK m.456/2 uyarınca esas sermaye sisteminde genel kurul, kayıtlı sermaye sisteminde ilgili kanuni yetki çerçevesinde yönetim kurulu artırım kararı verir. Şirketin sermaye sistemi ve esas sözleşmesi ilk aşamada belirlenmelidir. Yönetim kurulunun kaynak beyanı hazırlaması, kendiliğinden her şirkette artırım kararı yetkisi vermez.
M.456/3, artırımın karar tarihinden itibaren üç ay içinde tescil edilmemesi hâlinde kararın ve alınmışsa iznin geçersiz hâle gelmesini düzenler. İç yazışmaların sürmesi veya başvurunun hazırlanmış olması, tescilin tamamlandığı anlamına gelmez. Karar tarihi ve tamamlanan tescil, sürenin izlenmesi için ayrı kaydedilir.
Tescil öncesi ve sonrası hangi belgeler eşleştirilir?
| Belge | Kontrol edilen unsur |
|---|---|
| Bilanço ve alt hesaplar | Kaynağın tutarı, niteliği ve gerçekliği |
| Yönetim kurulu beyanı | Kaynağın kullanılabilirliği ve belgeli açıklama |
| Yetkili organ kararı | Artırım türü ve tutarı |
| Esas sözleşme değişikliği | Yeni tescilli sermaye |
| Pay dağıtım çizelgesi | Tescildeki ortaklar ve orantılı bedelsiz paylar |
| Tescil kaydı | Artırımın kesinleştiği tarih |
Belgelerin yalnız mevcut olması yeterli değildir. Aynı kaynak, tutar ve işlem tarihini birbiriyle uyumlu biçimde açıklamaları gerekir. Tescilden sonra pay kayıtları yeni sermaye yapısına uygun güncellenmelidir.
Orantılı bedelsiz pay hesabı nasıl gösterilir?
M.462/3’ün dağıtım ölçüsü, pay sahibinin mevcut paylarının sermayeye oranıdır. Hesap tablosunda önce artırım öncesi toplam sermaye ve her pay sahibinin mevcut itibari pay tutarı gösterilir. İç kaynaklardan artırılan toplam tutar, her pay sahibinin bu oranıyla ilişkilendirilir. Böylece bedelsiz payın itibari tutarı ile pay adedi ayrı hesaplanır.
Payların itibari değeri farklıysa yalnız senet sayısını karşılaştırmak sermaye oranını doğru göstermez. Aynı şekilde karma artırımda nakit taahhüde karşılık kazanılan paylar, iç kaynak bölümünün bedelsiz pay hesabına karıştırılmaz. Dağıtım çizelgesindeki yuvarlama veya gruplama işlemleri kanuni hakkı ortadan kaldıran bir sonuç üretmemelidir. Önceki sermaye, iç kaynak artışı ve son sermaye toplamlarının birbirini tutması, bireysel pay oranlarının doğru dağıtıldığını tek başına kanıtlamaz; her ortak satırı ayrıca kontrol edilir.
Bedelsiz pay ile nakit kâr payı aynı hak mıdır?
İç kaynağın sermayeye dönüştürülmesi pay sahiplerine bedelsiz pay kazandırır. Nakit kâr dağıtımı ise şirketten pay sahibine ödeme yapılmasına ilişkin ayrı bir işlemdir. Bu nedenle bedelsiz pay verilmesi, mevcut bir kâr payı borcunun her durumda ödenmiş olduğu anlamına gelmez.
kâr payının ödenmemesi hâlindeki haklar dağıtım kararı ve alacak ilişkisi üzerinden incelenir. İç kaynak artırımında ise hangi tutarın dağıtılabilir olduğu değil, ilgili kaynağın sermayeye dönüştürülme koşulları ve pay dağıtımı ön plandadır. Kararda kullanılan “kâr” sözcüğü, iki farklı işlemi birbirine dönüştürmez.
İç kaynak artırımı sermaye kaybını kendiliğinden giderir mi?
İç kaynak artırımı, mevcut değerlerin sermayeye aktarılmasıdır. Kaynağın gerçekten mevcut ve hukuken kullanılabilir olması şartı, şirketin bilançosu incelenmeden yalnız görünürdeki fon hesabına dayanılmasını engeller. İşlemin kendisi dışarıdan yeni malvarlığı sağlamaz.
Şirketin zararları ve kaynak üzerindeki sınırlamalar hesap bütünlüğü içinde değerlendirilmelidir. Sermaye artırım kararı almak, finansal sorunların her birini çözen bağımsız bir tedbir olarak sunulmamalıdır. TTK m.462’nin şartları sağlanmadan yapılan kayıt, gerçek ekonomik durumu değiştirmez. Yönetim kurulu değerlendirmesinde fonun brüt bakiyesiyle serbestçe dönüştürülebilecek tutar arasındaki fark açıkça gösterilmelidir.
Ortak alacağının sermayeye çevrilmesi neden farklıdır?
Ortağın şirkete verdiği borç nedeniyle oluşan alacağı, yalnız alacaklının ortak olması sebebiyle m.462 anlamında iç kaynak hâline gelmez. Borcun sermaye taahhüdüyle takas edilmesi farklı bir artırım düzenidir. TTK m.457/2-a, takas edilen borcun varlığı, geçerliliği ve takas edilebilirliğinin açıklanmasını ister.
Bu nedenle dosyada şirket yedeği, sermayeye eklenebilir fon ve ortak alacağı aynı başlık altında toplanmamalıdır. Her kalemin hukuki niteliği, gerekli belgeleri ve doğuracağı pay edinimi belirlenir. İç kaynak artırımının bedelsiz ve orantılı kazanım kuralı, ortak alacağı karşılığındaki ayrı sermaye taahhüdünün yerine kullanılamaz.
Sık sorulan sorular
İç kaynaklardan sermaye artırımının dayanağı nedir?
Anonim şirketlerde temel hüküm TTK m.462’dir. TTK m.456’nın ortak kuralları ve m.457’deki yönetim kurulu beyanı da işlem türüne uygun uygulanır.
Bilançodaki her yedek akçe sermaye yapılabilir mi?
Hayır. M.462 amaca özgülenmemiş uygun yedekleri ve kanuni yedeklerin serbest kısımlarını kapsar. Kaynağın ayrılma nedeni, kullanım sınırlaması ve gerçek varlığı incelenir.
Bilanço altı aydan eskiyse ne gerekir?
TTK m.462/2 uyarınca yeni bilanço çıkarılması ve yönetim kurulunca onaylanması gerekir. Eski bilançonun yeni tarihle sunulması, bilanço tarihini değiştirmez.
İç kaynak artırımı için ortak yeniden para yatırır mı?
Artırımın iç kaynak bölümünde mevcut şirket kaynağı sermayeye çevrilir. Yeni nakit taahhüdü ayrı işlemdir. Karma artırım varsa iki bölümün koşulları ayrı yerine getirilir.
Eski sermaye borcu ödenmeden iç kaynak artırımı yapılır mı?
TTK m.456/1 iç kaynak artırımını genel ödeme engelinin dışında tutar. Ancak artırım, mevcut sermaye borcunu kendiliğinden sona erdirmez; m.462 koşulları ayrıca sağlanmalıdır.
Bedelsiz pay ne zaman kazanılır?
TTK m.462/3 gereğince tescil anındaki pay sahipleri, mevcut sermaye payları oranında bedelsiz payları kendiliğinden kazanır. Karar tarihi ile tescil tarihi birbirine karıştırılmaz.
Bedelsiz pay hakkı genel kurulca kaldırılabilir mi?
Hayır. M.462/3 bu hakkın kaldırılmasını, sınırlandırılmasını ve haktan vazgeçilmesini yasaklar. Rüçhan hakkının sınırlandırılmasına ilişkin kurallar bu yasağı aşmak için kullanılamaz.
Fonlar ile nakit taahhüt aynı anda artırıma konu olur mu?
TTK m.462/3, fonların dönüştürülmesi ile aynı zamanda ve aynı oranda sermaye taahhüdü artırımına izin verir. İç kaynak ve taahhüt belgeleri ayrı düzenlenir.
Artırım kararı ne kadar sürede tescil edilmelidir?
TTK m.456/3 uyarınca karar tarihinden itibaren üç ay içinde tescil edilmezse artırım kararı ve alınmışsa izin geçersiz hâle gelir. Başvuru hazırlığı tescilin yerine geçmez.
Bedelsiz pay nakit temettü yerine mi geçer?
Bunlar ayrı işlemlerdir. İç kaynak artırımı sermaye ve pay yapısını değiştirir; nakit kâr payı şirketin pay sahibine ödeme borcuyla ilgilidir. Biri diğerini kendiliğinden ifa etmez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
