İşten Ayrılan İşçinin Kâr ve Ciro Payı Ne Zaman Ödenir?
İş sözleşmesinin sona ermesi, sözleşmeden doğan borçları kural olarak muaccel hâle getirir. Bununla birlikte işçiye cirodan veya kârdan pay verilmesi kararlaştırılmışsa Türk Borçlar Kanunu’nun 442. maddesi özel bir ödeme zamanı belirler: pay, hesap dönemini izleyen en geç üç ay sonunda muaccel olur. Üretilenden pay ise pay belirlenir belirlenmez muaccel hâle gelir. Bu nedenle ayrılış tarihiyle bütün değişken ücret kalemlerinin ödeme günü aynı kabul edilmez.
Bu düzen herkese otomatik kâr veya ciro payı vermez. Önce iş sözleşmesinde pay hakkının bulunması, kapsamı ve kazanılma koşulları belirlenir. Sonra ayrılışın hangi hesap dönemi içinde gerçekleştiği ve ödeme zamanının ne olduğu incelenir. Bu yazı, işten ayrılan çalışanın kâr ve ciro payının ne zaman isteneceğine; geçmiş dönem borcu, devam eden hesap dönemi, bilgi hakkı ve ödeme belgesi ayrımlarına odaklanır.
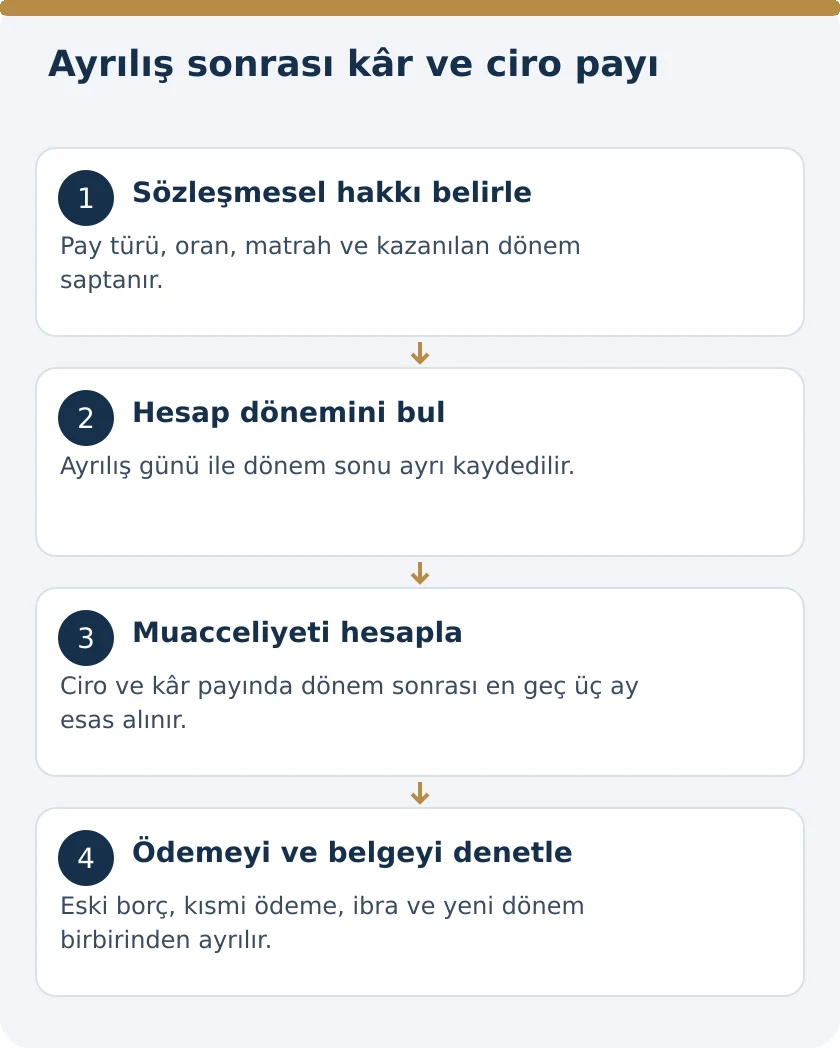
Önce gerçek bir işçi payı hakkı bulunmalıdır
TBK 403, sözleşmeyle işçiye ücretle birlikte üretilenden, cirodan veya kârdan belli bir pay verilmesi kararlaştırılmış olmasını esas alır. Kanun, işverenin kâr ettiği her yılda bütün çalışanlara kendiliğinden belirli yüzde ödeme yükümlülüğü koymaz. Payın dayanağı olan sözleşme hükmü, ek protokol veya bağlayıcı ücret düzeni belirlenmelidir.
Sözleşmedeki yüzde, matrah, dönem ve hak kazanma şartları birlikte okunur. İşçinin unvanında yönetici, satış sorumlusu veya ortaklık benzeri bir ifade bulunması tek başına pay hakkının tutarını belirlemez. Aynı zamanda hizmet ilişkisinin varlığı da önem taşır. Bağımsız danışmanlık bedeli, şirket ortağına temettü ve işçiye ücret yanında verilen kâr payı farklı hukuki ilişkilerdir. Bu yazı, hizmet sözleşmesinden doğan işçi payı bakımından TBK 403 ve 442’yi ele alır.
Sona erme kuralı ile ciro ve kâr payının özel zamanı
TBK 442’nin ilk fıkrası, sözleşmenin sona ermesiyle sözleşmeden doğan bütün borçların muaccel olacağını belirtir. Üçüncü fıkra ise ürün, ciro ve kâr payına özel zaman düzenler. Bu nedenle ayrılış gününde ücret hesabı yapılırken her kalemin hukuki kaynağına bakılmalıdır. Henüz hesap dönemi kapanmamış ciro veya kâr payı, sırf aynı listede yer aldığı için diğer alacaklarla aynı güne bağlanmaz.
Özel hüküm, payın hesap dönemini izleyen en geç üç ay sonunda muaccel olacağını söyler. Bu ifade, işverenin süresiz hesap hazırlama takdiri olduğu anlamına gelmez. Dönem, hak kazanma ve tutar belirleme işlemleri yapılmalı; kanuni son zaman gözetilmelidir. İşçinin ayrılması, sözleşmede kazanılmış payın hangi döneme ait olduğunun araştırılmasını gereksiz kılmaz. Önce hakkın varlığı, sonra muacceliyet zamanı belirlenir.
Hesap dönemi her dosyada takvim yılı olarak varsayılmaz
Kanun, ödeme zamanını hesap dönemine bağlar. Bu nedenle işverenin ve pay sözleşmesinin esas aldığı hesap döneminin başlangıcı ve bitişi tespit edilmelidir. Belirli bir ayın sonunu bütün işyerleri için ortak ödeme günü kabul etmek doğru değildir. Sözleşme, hesap kayıtları ve uygulanacak yasal veya kabul edilmiş ticari esaslar birlikte incelenir.
İşçinin işe giriş ve ayrılış tarihleri bu dönemle eşleştirilir. Aynı işverenle birden fazla ücret protokolü varsa hangi döneme hangi hükmün uygulandığı açıklanır. Hesap dönemi değişikliği ileri sürülüyorsa bunun dayanağı ve pay hesabına etkisi ayrıca gösterilir. Dönem bilgisi belirsiz bırakılıp sadece “bilanço tamamlanınca” denilmesi, TBK 442’nin son ödeme zamanını açıklamaz. Hangi dönemin hangi tarihinde kapandığı açıkça kaydedilmelidir.
Üç aylık süre işten ayrılma gününden başlamaz
Ciro veya kâr payı için TBK 442’deki üç aylık zaman, hesap dönemini izler. İşçinin istifa veya fesih bildiriminin tarihi, iş sözleşmesinin fiilen sona erdiği tarih ve hesap dönemi sonu farklı kayıtlar olabilir. Sözleşme sona erdikten sonra her alacağı otomatik olarak üç ay erteleyen bir genel kural da yoktur.
Bu nedenle alacak çizelgesinde ayrılış tarihi ile dönem sonu ayrı sütunlarda yer almalıdır. İşverenin işçiye cevap verdiği gün veya bilgi talebinin ulaştığı gün de üç aylık kanuni sürenin yeni başlangıcı değildir. Daha önce muaccel olmuş bir pay alacağı, yeni bilgi talebi verilince baştan üç aylık bekleme süresine girmez. Her dönem kendi ödeme zamanıyla takip edilir; aynı işçiye ait bütün yıllar tek bir yeni son tarihte birleştirilmez.
İşçinin dönem ortasında ayrılması hak kazanma incelemesini değiştirmez
Dönem ortasında ayrılan işçi bakımından önce payı doğuran sözleşme hükmü incelenir. Hangi faaliyet, çalışma dönemi veya sonuç için pay öngörüldüğü belirlenmelidir. TBK 442 ödeme zamanını düzenler; bütün sözleşmeler için tek bir günlük orantı formülü veya herkese aynı tutarı belirlemez. Bu nedenle hesabın oranı ve matrahı sözleşmenin somut düzeninden çıkarılır.
Ayrılış olgusuyla hakkın kazanılması aynı konu değildir. Kazanılmış payın hangi bölüme ait olduğu açıklanırken işçinin çalıştığı dönem ve sözleşmedeki hesap koşulları gösterilir. Yalnız ayrıldığını söyleyerek bütün payı yok saymak, sözleşmesel hakkın incelemesinin yerine geçmez. Aynı şekilde yalnız yıl içinde çalışmış olmak, sözleşmede hiç bulunmayan bir yüzde yaratmaz. Talep, hangi hükme ve hangi kazanılmış dönem veya sonuca dayandığını açıkça göstermelidir.
İstifa veya işveren feshi pay hesabını otomatik silmez
TBK 442 sözleşmenin sona ermesini esas alır; payın ödeme zamanını yalnız belirli bir fesih türüne özgü kurmaz. İşten ayrılmanın sebebi, ayrıca tartışılan tazminat ve diğer haklar bakımından önem taşır. Ancak sözleşmeye göre kazanılmış ciro veya kâr payının incelenmesi, kıdem veya ihbar tazminatı koşullarıyla aynı değerlendirme değildir.
İşçinin hangi payı kazandığı, ödeme koşulları ve varsa sözleşmesel itirazlar ayrı ele alınmalıdır. Fesih bildirimi pay hesabının yerine geçmez. İşverenin işçiden zarar alacağı bulunduğu iddiası da hak edilmiş ücret kalemini kendiliğinden yok etmez; bu iddianın kendi hukuki şartları ve ücretin korunmasına ilişkin kurallar uygulanır. Ayrılış hesabında bütün kalemleri tek bir olumlu veya olumsuz sonuca bağlamak yerine, her alacak kendi dayanağıyla gösterilir.
Geçmiş dönem alacağı ile son dönemin payı ayrılır
İşçinin ayrıldığı tarihte daha önce hesaplanmış ve ödeme zamanı gelmiş pay alacakları bulunabilir. Bu alacaklar, son dönem hesabının beklenmesi gerekçesiyle kendiliğinden yeniden ertelenmez. Hangi döneme ait tutarın ne zaman muaccel olduğu tek tek belirlenir. TBK 442’nin özel zamanı, bütün eski borçlara yeni vade veren bir hüküm değildir.
Çıkış hesap pusulası hazırlanırken ödenmiş pay, eksik ödeme, henüz hesaplanacak dönem ve çekişmeli miktar ayrılır. Aynı hesap döneminde yapılmış avans veya ara ödeme varsa bunların pay borcuna hangi kapsamda mahsup edildiği gösterilir. Daha önce başka prim adıyla yapılan ödemenin bu alacağı karşıladığı ileri sürülüyorsa ödeme belgesi ve sözleşme hükmü birlikte sunulur. Sadece toplam ücret ödemesi gösterilmesi, her değişken payın kapandığını açıklamaz.
Ciro payı ile kâr payının matrahı farklıdır
Ciro ve kâr aynı hesap büyüklüğü değildir. Cirodan pay öngören sözleşmeye kâr hesabının giderleri, sözleşme ve hukuki dayanak incelenmeden aktarılmaz. Kârdan pay düzeninde de hangi kârın esas alındığı, hangi gider ve düzeltmelerin hesaba katıldığı açıklanmalıdır. TBK 403, hesabın yasal hükümler veya genellikle kabul edilmiş ticari esaslar göz önünde tutularak belirlenmesini düzenler.
İşverenin yalnız sonuç rakamını bildirmesi, hesap uyuşmazlığını her durumda çözmez. Oran, matrah, dönem, düzeltme ve yapılan ödemeler ayrı gösterilmelidir. Vergisel hesap ile sözleşmedeki pay matrahının her durumda aynı olduğu varsayılmaz. İşçinin hakkı, şirket ortaklarına dağıtım kararı alınıp alınmadığıyla da otomatik özdeşleştirilmez; hizmet sözleşmesiyle tanınan pay kendi kaynağına dayanır. Tutar belirlendikten sonra TBK 442’deki muacceliyet takvimine bağlanır.
İşten ayrıldıktan sonra hesap bilgisi nasıl istenir?
Pay tutarı üzerinde uyuşulamazsa TBK 403, işverenin işçiye veya kanunda belirtilen bilirkişiye bilgi ve dayanak defterleri sunmasını düzenler. Kârdan pay kararlaştırılmışsa işçinin istemi üzerine yıl sonu kâr zarar cetveli de verilmelidir. Sözleşmeden doğan pay talebinin belirlenmesi için bu bilgi, ayrılış dosyasında önemini korur; işçinin artık bordroda bulunmaması hesap ihtiyacını ortadan kaldırmaz.
İşçinin kâr ve ciro payı hesabına ilişkin bilgi talebi ayrıntılı belge istemi düzenini açıklar. Ayrılış sonrasındaki başvuruda ilgili dönem, sözleşme hükmü ve istenen hesap kalemleri belirli tutulmalıdır. Amaç işverenin bütün faaliyetini sınırsız biçimde incelemek değil, talep edilen payın dayanağını görmektir. Bilgi istemi ile alacağın ödeme zamanı da ayrı tutulur; dilekçe verilmesi üç aylık kanuni takvimi yeniden başlatmaz.
İşveren hesabı bitirmediğini söyleyerek vadeyi uzatabilir mi?
TBK 442 ciro veya kâr payının hesap dönemini izleyen en geç üç ay sonunda muaccel olacağını düzenler. TBK 406 da bu payın ilgili zamanda belirlenerek ödenmesi gerektiğini belirtir. Bu hükümler karşısında yalnız iç muhasebe çalışmasının tamamlanmadığı açıklaması, kanunda olmayan belirsiz bir yeni vade yaratmaz.
Tutar üzerinde gerçek bir uyuşmazlık varsa hesap ve belge incelemesi yürütülür. Ancak hesap uyuşmazlığı ile alacağın hukuki ödeme zamanı aynı kavram değildir. İstenen tutarın dayanağı ve ihtilaflı bölüm açıklanırken kanuni dönem sonu da korunmalıdır. İşverenin şirket içi onay süreci, belgeyi hazırlayan kişinin değişmesi veya hesap cetvelini geç sunması, kendiliğinden TBK 442’deki son zamanı değiştiren olaylar olarak gösterilemez. Ödeme zamanına ilişkin iddia kanuni veya sözleşmesel dayanağıyla açıklanmalıdır.
Aracılık ücretindeki erteleme süreleri bu paya uygulanmaz
TBK 442’nin ikinci fıkrası, işçinin aracılığıyla kurulan hukuki ilişkilerde üçüncü kişinin ediminin sözleşme bittikten sonra ifa edileceği durumlara ilişkin özel erteleme düzenler. Bu fıkradaki altı ay, bir yıl veya iki yıl koşulları, üçüncü fıkradaki ciro ve kâr payının üç aylık hesabıyla aynı değildir. Alacağa verilen genel prim adı, hangi hükmün uygulanacağını tek başına belirlemez.
İşçinin aracılık ettiği belirli işlemden doğan ücret ile işletmenin ciro veya kârından sözleşmeyle tanınan pay ayrılır. Bir alacak bu iki yapıdan hangisine dayanıyorsa o koşullar incelenir. Aracılık hükmündeki daha uzun süreyi bütün değişken ücretlere otomatik uygulamak doğru değildir. Ayrılış sonrası talepte ücretin adı kadar hesaplama yöntemi, üçüncü kişi edimiyle bağlantısı ve sözleşmedeki kaynağı açık gösterilmelidir.
Ürün payının ödeme zamanı neden ayrıca belirtilir?
TBK 442, üretilenden payı ciro ve kâr payıyla aynı son güne bağlamaz. Ürün payının belirlenmesiyle muacceliyet doğar; ciro ve kâr payı için hesap dönemini izleyen en geç üç ay düzeni vardır. Bu nedenle sözleşmede hangi payın tanındığı açık okunmalıdır. Bütün değişken ücret kalemlerini ciro primi başlığı altında birleştirmek kanundaki ayrımı kaybettirir.
Ürün payının miktar veya değer olarak nasıl belirlendiği, sözleşme ve uygulanacak esaslarla ortaya konulur. Ciro ve kâr payında ise ilgili hesap dönemine bağlı matrah incelenir. İşçinin ayrılış tarihindeki hesap dökümü bu farklılıkları göstermelidir. Birden fazla pay türü kararlaştırılmışsa, her birinin belirlenme ve ödeme zamanı ayrı kaydedilir. Tek bir ödeme tarihi yazılması, kanunun farklı kalemlere bağladığı sonuçları ortadan kaldırmaz.
İbraname ve çıkış belgesi henüz belirlenmemiş payı kapatır mı?
TBK 420, işçinin alacağına ilişkin ibra için yazılılık, sözleşme sona erdikten sonra en az bir ayın geçmesi, alacağın tür ve miktarının açık belirtilmesi, tam ödeme ve banka aracılığıyla ödeme şartlarını düzenler. Bu nedenle çıkışta imzalanan genel bir “bütün haklarımı aldım” cümlesi, koşullar incelenmeden bütün pay borçlarını kapatan belge sayılamaz.
Hangi hesap dönemi ve hangi miktar için ibra verildiği belirlenmelidir. Henüz hesaplanmamış kâr veya ciro payı ile belirli tutarda ödenmiş ücret aynı belge başlığı altında gizlenmemelidir. Gerçek tutarda ödemeyi içermeyen belgelerin kanundaki makbuz etkisi ve banka koşulu ayrıca değerlendirilir. Çıkışta yapılan ödemenin kapsamı açık tutulduğunda, daha sonra hesaplanacak payla zaten ödenmiş alacakların birbirine karıştırılması önlenir.
İşveren başka bir alacağını paydan kesebilir mi?
Ücretin korunmasına ilişkin TBK 407, işverenin işçiden alacağıyla ücret borcunu işçinin rızası olmadan takas edemeyeceğini düzenler. İşçinin kasten verdiği ve yargı kararıyla sabit zarar için kanunda belirtilen sınırlı istisna vardır. Ücret yanında kararlaştırılmış payın hesabında işverenin zarar veya başka alacak iddiası bu koruma dikkate alınarak değerlendirilmelidir.
Bu nedenle ayrılış hesabına gerekçesiz bir zarar kesintisi eklemek, payın ödendiğini göstermez. İşverenin iddiası, tutarı ve hukuki koşulları ayrı belirtilir. Brüt pay hesabı, kanuni kesintiler, yapılmış ödemeler ve ayrıca ileri sürülen alacak birbirinden ayrılır. Son net tutarın nasıl bulunduğu gösterilmeden tek bakiye bildirilmesi uyuşmazlığın denetlenmesini zorlaştırır. Payın muacceliyeti ile başka alacakla sona erdirildiği iddiası ayrı hukuki aşamalardır.
Ödenmeyen pay için başvuru ve süre hesabı
Payın muacceliyet tarihi belirlendikten sonra temerrüt ve zamanaşımı ayrı incelenir. Zamanaşımının başlangıcında TBK 149’daki muacceliyet kuralı önemlidir; ücret niteliği ve uygulanacak özel süre hükümleri de değerlendirilir. Bütün dönemler için işten ayrılış gününü tek başlangıç kabul etmek yerine, her payın kendi ödeme zamanı bulunmalıdır. işçilik alacaklarında zamanaşımı bu ayrımı geniş çerçevede açıklar.
7036 sayılı İş Mahkemeleri Kanunu’nun 3. maddesi, sözleşmeye dayanan işçi alacağı davasından önce arabuluculuğu dava şartı olarak düzenler; görevli mahkeme bakımından 5. madde uygulanır. işçilik alacağı için arabuluculuk başvurusu hazırlanırken pay türü, hesap dönemi ve ödeme durumu açıklanmalıdır. Bilgi talebi dilekçesi arabuluculuk başvurusu yerine geçmez. Uyuşmazlık tutar ve hesap belgeleriyle somutlaştırılarak ilgili usul yoluna taşınır.
Sık sorulan sorular
İşten ayrılan her işçi kâr veya ciro payı alır mı?
Hayır. Önce TBK 403 kapsamında ücret yanında pay verilmesini öngören sözleşmesel hak bulunmalıdır. Kanun bütün işçilere otomatik yüzde tanımaz. Sözleşmenin matrahı, oranı, dönemi ve hak kazanma koşulları belirlenir; sonra TBK 442’deki ödeme zamanı incelenir.
İşten ayrılınca kâr payı aynı gün muaccel olur mu?
TBK 442 ciro ve kâr payı için özel zaman belirler: pay, hesap dönemini izleyen en geç üç ay sonunda muaccel olur. Daha önce muaccel olmuş dönem alacaklarıyla henüz hesaplanacak son dönem ayrı tutulur. Ayrılış günü bütün kalemlerin ortak vadesi değildir.
Üç ay işten ayrılış tarihinden mi sayılır?
Hayır. Ciro veya kâr payındaki üç aylık kanuni zaman hesap dönemini izler. İşçinin ayrılış, bilgi talebi veya işverenin cevap tarihi bu sürenin yerine geçmez. Hangi hesap döneminin esas alındığı belgelendirilmelidir.
Dönem ortasında ayrılan işçinin payı nasıl bulunur?
Payın kazanılma koşulları, matrahı, oranı ve ilgili çalışma dönemi sözleşmeden belirlenir. TBK 442 bütün sözleşmeler için tek bir günlük oran formülü koymaz. Ayrılış olgusu kazanılmış payın incelemesini ortadan kaldırmaz; sözleşmede bulunmayan bir payı da yaratmaz.
İşveren muhasebe bitmedi diye ödemeyi süresiz bekletebilir mi?
Hayır. TBK 406 ve 442 hesap dönemini izleyen en geç üç aylık düzeni kurar. İç muhasebe işleminin tamamlanmaması tek başına belirsiz yeni vade yaratmaz. Tutar uyuşmazlığı ve bilgi incelemesi, kanuni ödeme zamanı sorusundan ayrı değerlendirilir.
Aracılık ücretindeki iki yıllık süre kâr payına da uygulanır mı?
Kendiliğinden uygulanmaz. TBK 442/2 belirli aracılık ilişkileri ve yazılı erteleme koşullarını; 442/3 ise ürün, ciro ve kâr payını düzenler. Alacağın hesap yöntemi ve kaynağı belirlenmeli, farklı ücret türlerinin süreleri birbirine aktarılmamalıdır.
Çıkışta bütün haklarımı aldım yazılması payı kapatır mı?
TBK 420’deki ibra şartları incelenmeden böyle bir sonuç çıkarılmaz. Yazılılık, en az bir aylık süre, alacağın tür ve miktarının açık olması, tam ve banka yoluyla ödeme aranır. Genel çıkış cümlesi tek başına bütün pay borçlarını kapatan belge sayılamaz.
Payın ödenmesi için önce bilgi dilekçesi vermek yeterli mi?
Bilgi talebi TBK 403 kapsamındaki hesap incelemesine yöneliktir. İşçi alacağı davası bakımından 7036 sayılı Kanun’un dava şartı arabuluculuk düzeni ayrıca uygulanır. Bilgi dilekçesi arabuluculuk başvurusunun yerine geçmez ve üç aylık ödeme takvimini yeniden başlatmaz.
Kanun dayanakları ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu: m. 117, 147, 149, 393, 403, 406, 407, 420, 442.
- 7036 sayılı İş Mahkemeleri Kanunu: m. 3, 5, 6.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
