أرباح الشركة التركية تقرر توزيعها ولم تُدفع: مطالبة الشريك المقيم في الخارج
إعداد: Avukat Halil BAKIRCI · تحرير المقال: 3 نوفمبر 2026
هل لديك سؤال عام حول هذا المقال؟ اطرح سؤالاً دون اسم
ظهور ربح في حسابات الشركة التركية لا يعني وحده أن للشريك مبلغاً مستحق الدفع فوراً. في الشركة محدودة المسؤولية، تحدد المادة 608 من قانون التجارة التركي رقم 6102 مصادر الربح القابل للتوزيع، وتضع المادة 616 قرار توزيع الأرباح ضمن اختصاص الجمعية العامة. وعندما يوجد قرار توزيع صحيح ويحل موعد الدفع، يصبح السؤال مختلفاً: ما المبلغ الذي استحق للشريك، وما الذي دُفع منه، وما الإجراء المناسب لتحصيل الباقي؟
يتناول هذا الدليل حالة الشريك المقيم خارج تركيا الذي أقرت الشركة أرباحه ولم تدفعها، أو أرسلت له رقماً لا يتطابق مع القرار. ويشرح بناء كشف المطالبة، والإنذار والوساطة والتقاضي، والفرق بين تحصيل الدين وتحويله إلى الخارج. وهو مخصص للأرباح الناشئة عن حصة في شركة تركية محدودة، وليس لعائد مضمون على قرض أو بدل إدارة أو عمولة بيع.
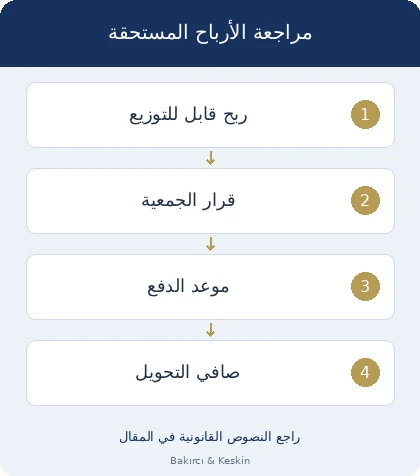
ثلاث مراحل مختلفة: الربح المحاسبي، والتوزيع، والدفع
المرحلة الأولى هي النتيجة المالية للنشاط. قد تظهر القوائم فائضاً، لكن تحديد ما يصلح للتوزيع يحتاج مراعاة القواعد القانونية والحسابية. تنص المادة 608 على أن حصة الأرباح تؤخذ من صافي ربح الفترة والاحتياطيات المخصصة لذلك، مع احترام قواعد الاقتطاع للاحتياطيات الواجبة. لا يختار الشريك نسبة من رصيد الحساب البنكي ويعتبرها أرباحاً شخصية.
المرحلة الثانية هي قرار الجهة المختصة. تُسند المادة 616/1-هـ إلى الجمعية العامة اعتماد القوائم والتقرير السنوي والبت في حصة الأرباح. ولذلك يُطلب النص الكامل للقرار لمعرفة ما إذا كان يتضمن توزيعاً فعلياً أو إبقاء الأموال داخل الشركة أو تكليفاً بإعداد مقترح لا أكثر. رسالة المدير التي تتوقع ربحاً مستقبلياً ليست بديلاً تلقائياً عن القرار المطلوب.
المرحلة الثالثة هي الوفاء بالمبلغ بعد استحقاقه. هنا تُقارن المبالغ المقررة بما تم سداده أو حسمه قانوناً. ويختلف النزاع على دين أرباح نشأ بالفعل عن نزاع حول رفض الجمعية توزيع أرباح من الأساس؛ فالثاني يحتاج مراجعة القرار وأسباب الاحتفاظ بالأموال وطرق الطعن الملائمة. تحديد المرحلة يمنع تقديم مطالبة مالية لا تستند بعد إلى حق محدد.
ما الذي يُفحص في قرار توزيع الأرباح؟
يُقرأ القرار مع القوائم التي استند إليها وعقد الشركة. تحدد الفترة المالية، وإجمالي المبلغ القابل للتوزيع، وطريقة احتساب نصيب كل شريك، وأي حقوق خاصة صحيحة، وتاريخ الدفع أو جدول الأقساط. ويجب التفريق بين ما تقرر للشركاء وما تقرر للمديرين أو غيرهم تحت مسمى مكافأة؛ فاختلاف الاسم والصفة قد يغير طبيعة المطالبة ومعالجتها.
وتُراجع صحة اعتماد القرار من حيث الاجتماع والصلاحيات والإجراءات. وجود توقيع محاسب على كشف لا يغني عن القرار الذي يتطلبه القانون. كما أن وجود قرار لا يبرر تجاهل مخالفة قواعد حماية رأس المال أو توزيع مبلغ غير جائز. يُفحص السند قبل البناء عليه، حتى لا تنتهي مطالبة الشريك بتحصيل مبلغ تثار بشأنه لاحقاً دعوى استرداد.
إذا تغيرت ملكية الحصة خلال الفترة، تُراجع اتفاقية انتقالها وتاريخ نفاذها وما اتفق عليه البائع والمشتري بشأن الأرباح. لا يُفترض أن كل مبلغ دفع بعد شراء الحصة يعود إلى المشتري بلا بحث. وتفيد مستندات نقل الحصص في الشركات التركية في تمييز الحقوق التي نشأت قبل الانتقال عن الحقوق التي ترتبط بالحصة بعده.
كيف يُحسب رصيد الأرباح المستحق للشريك؟
يُنشأ كشف يبدأ بالمبلغ الإجمالي المقرر، ثم يوضح نصيب الشريك والأساس الذي حُسب عليه، والاقتطاعات القانونية المثبتة، والدفعات السابقة، والباقي. وتوضع كل عملية في سطر مستقل مع التاريخ والعملة والمستند. لا تُخلط حوالة قديمة على حساب قرض الشريك بدفعة من الأرباح لمجرد أن الشركة هي التي حولت المبلغين.
| عنصر الكشف | المستند المرجعي | التحقق المطلوب |
|---|---|---|
| الربح المقرر توزيعه | قرار الجمعية والقوائم المعتمدة | الفترة والمبلغ ومشروعية المصدر |
| نصيب الشريك | بيانات الحصة وعقد الشركة وأي حق خاص صحيح | النسبة المستعملة وتاريخ استحقاق صاحبها |
| الاقتطاع الضريبي | كشف احتساب الضريبة ومستند الإقرار أو السداد المناسب | صفة المستفيد والأساس القانوني للمبلغ |
| المدفوع سابقاً | الحوالات والإيصالات والتسويات المكتوبة | أن الدفع يتعلق بالأرباح محل المطالبة |
| الباقي | كشف مطابقة نهائي | المبلغ والعملة والموعد الذي بقي دون وفاء |
إذا وردت الحوالة بعملة مختلفة، يُوضح أساس التحويل والرسوم والقيمة التي خرجت من حساب الشركة والقيمة التي وصلت إلى المستفيد. لا يُعامل فرق مصرفي تلقائياً كجزء ممتنع عن دفعه، ولا يُقبل في المقابل خصم غير موثق تحت عنوان «مصاريف تحويل». إثبات الفارق يمنع المطالبة بمبلغ سبق سداده أو إسقاط مبلغ لم يصل إلى صاحبه.
هل تُطالب الشركة أم المدير الذي وعد بالدفع؟
الأصل أن الالتزام الناشئ عن توزيع أرباح الشركة يُبحث في مواجهة الشركة وفق سنده. لا يصبح المدير مديناً شخصياً بمجرد أنه أرسل رسالة بموعد التحويل أو وقع المحضر بصفته. وتُراجع أي كفالة أو تعهد مستقل على حدة، مع شروط صحته ونطاقه. تغيير اسم المدعى عليه إلى المدير لأن الشركة لا تتجاوب لا يعالج مشكلة تحديد الطرف الصحيح.
وعندما تكون الحصة باسم شركة أجنبية، تكون هي صاحبة المطالبة، لا مديرها أو المالك النهائي لشهاداتها لمجرد أنه يتواصل مع الشركة التركية. يجب أن تتطابق بيانات المستفيد من الأرباح والوكالة والحساب المخصص للاستلام أو يوجد سند صحيح لأي اختلاف. هذه المطابقة مهمة في الدعوى وفي التحويل المصرفي معاً.
تُبحث مسؤولية المدير عن إخلال مستقل إذا قامت عناصرها، لكن ذلك لا يغني عن المطالبة الأصلية ولا يثبتها تلقائياً. كما لا يُخلط النزاع المالي مع عزل المدير أو الحصول على معلومات الشركة. لكل مسار غرض وطلبات وأدلة، ويمكن تنسيقها عندما تقتضي الوقائع ذلك دون دمج كل الحقوق في اتهام عام بسوء الإدارة.
موعد الاستحقاق والإنذار وفائدة التأخر
يُحدد موعد الاستحقاق من القرار والقواعد التي تحكم الالتزام. وتنظم المادة 117 من قانون الالتزامات التركي رقم 6098 التأخر في الوفاء، بما في ذلك دور الإنذار وحالات تحديد يوم الأداء. لذلك لا يُفترض أن كل تأخر يبدأ في اليوم نفسه الذي ظهرت فيه الأرباح محاسبياً أو اليوم الذي اتصل فيه الشريك بالمدير.
الإنذار الجيد يبين القرار والفترة ومبلغ المطالبة وما دُفع منه، ويحدد بيانات الوفاء ويطلب بيان سبب أي حسم. وإذا كانت المستندات تسمح بالمطالبة بفائدة، يوضح تاريخ بدايتها وأساسها دون إدخال نسبة غير محققة. تختلف مسألة الفائدة على الدين المستحق عن فائدة مضمونة على رأس المال؛ وتضع المادة 609 من قانون التجارة قواعد خاصة بعدم دفع فائدة على رأس المال والمدفوعات الإضافية، مع الاستثناء الذي تنظمه.
يُحافظ على إثبات إرسال الإنذار ومضمونه وتسلمه. فإذا أجابت الشركة بأن المبلغ سُدد، تُطلب بيانات العملية ويُطابق الحساب. وإذا طلبت مهلة جديدة، تُراجع صياغة الاتفاق وأثره على الاستحقاق والضمان والفائدة. لا يتحول الوعد المتكرر «سندفع قريباً» إلى جدول يمكن الاعتماد عليه ما لم يُضبط ما التزمت به الشركة فعلاً.
الوساطة الإلزامية والدعوى والتنفيذ
تدخل المطالبة النقدية التجارية ضمن مراجعة المادة 5/A من قانون التجارة، التي تجعل اللجوء إلى الوساطة شرطاً قبل إقامة الدعاوى المالية التجارية الداخلة في نطاقها. وتشمل الصيغة الحالية دعاوى الدين والتعويض وإبطال الاعتراض والدعاوى الأخرى المحددة في النص. يُحدد هذا الشرط بحسب الطلب القضائي الفعلي، لا بمجرد وجود كلمة «شركة» في الأوراق.
يُعد ملف الوساطة بكشف المبلغ والمستندات والطلب الذي يمكن الاتفاق عليه. وإذا كانت التسوية مقسطة، تحدد تواريخ الدفع والضمان وأثر التخلف والرسوم ومن يملك توقيع الاتفاق. كما تُراجع صلاحية ممثل الشركة التركية وممثل الشريك الأجنبي. توقيع شخص لا يملك التفويض اللازم يخلق مشكلة جديدة في تنفيذ ما ظن الأطراف أنهم أنهوه.
عند عدم التسوية، يُختار الطريق المناسب للسند والمطالبة. ويوضح دليل تحصيل الديون التجارية الفروق الأساسية بين الدعوى ومتابعة التنفيذ والاعتراض. أما أمر الدفع في التنفيذ العادي فليس حكماً بأن الدين ثبت نهائياً، وتترتب على اعتراض المدين إجراءات يجب اختيارها ضمن شروطها ومواعيدها.
كيف تُفحص دفوع الشركة بعدم الدفع؟
قد تدعي الشركة أن القرار لا يتضمن توزيعاً، أو أن الاستحقاق لم يحل، أو أن المستفيد ليس صاحب الحق، أو أن هناك دفعة سابقة أو اقتطاعاً واجباً أو مقاصة. يُطلب مستند كل دفع وتُراجع صلته بالمبلغ المطالب به. اختلاف الرأي حول حساب آخر لا يجعل كل مبلغ تقوله الإدارة قابلاً للخصم من الأرباح دون أساس.
ومن الضروري فحص مشروعية التوزيع نفسه. تنظم المادة 611 إعادة الأرباح التي حصل عليها شريك أو مدير دون حق، مع أحكامها الخاصة. لذلك لا يُنصح بإخراج الأموال من الشركة تحت عنوان الأرباح لتجاوز الدين أو حماية المال من دائني الشركة. الهدف تحصيل حق صحيح مع المحافظة على مستند يبين سببه القانوني.
إذا دفعت الشركة لشركاء وامتنعت عن آخر في ظروف متماثلة، تُراجع قاعدة المعاملة المتساوية في المادة 627 مع أسباب الاختلاف المحتملة في الحقوق والتواريخ والاقتطاعات. لا يكفي مقارنة المبالغ المجردة، لأن نسب الحصص أو حقوقها قد تختلف. يُبنى الاعتراض على مقارنة قانونية وحسابية مكتملة.
هل يستطيع الشريك تحويل الأرباح إلى حسابه خارج تركيا؟
تقرر المادة 3/ج من قانون الاستثمارات الأجنبية المباشرة رقم 4875 حرية تحويل صافي الأرباح وتوزيعاتها والمبالغ الأخرى التي يشملها النص إلى الخارج عبر البنوك أو المؤسسات المالية المعنية. ويُراجع أولاً انطباق وصف المستثمر والاستثمار في القانون على الحالة. لا يساوي هذا الحكم استحقاق أرباح لم يصدر قرار صحيح بتوزيعها، ولا يمنح المدير حق تجاهل المستفيد القانوني منها.
تُفصل مشكلة امتناع الشركة عن الدفع عن مشكلة تنفيذ حوالة أُمرت بها فعلاً. في الأولى يُطلب الوفاء بالدين من الشركة. وفي الثانية يُراجع أمر التحويل والمستفيد وسبب تعليق العملية أو إعادتها والمستند الذي طلبه البنك. تقديم دعوى أرباح عندما تكون المشكلة خطأً في اسم المستفيد يختلف عن معالجة إدارة ترفض إصدار أمر الدفع من الأساس.
كما أن حرية التحويل ليست إعفاءً عاماً من الضريبة أو مستندات مصدر المال أو الأحكام القضائية القائمة. يجب أن يبين الملف أن المبلغ ناشئ عن توزيع مشروع وأن من يستلمه صاحب حق فيه. ولا تُستخدم حسابات أشخاص آخرين لإخفاء المستفيد أو لتقديم العملية على أنها غرض مختلف عن حقيقتها.
ما الذي يلزم للمعالجة الضريبية والمصرفية؟
يُحدد أولاً ما إذا كان الشريك شخصاً طبيعياً أو شركة، وأين يقيم ضريبياً، وما إذا كانت هناك اتفاقية نافذة بين تركيا ودولة الإقامة تنطبق عليه. الجنسية وحدها لا تحسم الإقامة الضريبية، ووجود شركة في دولة معينة لا يغني عن إثبات صفتها وشروط استفادتها من الاتفاقية. وتختلف معالجة المستفيد الذي يعمل عبر منشأة أو ممثل دائم عن غيره بحسب النصوص ذات الصلة.
في توزيع الأرباح على شركة غير مقيمة، تتضمن المادة 30 من قانون ضريبة الشركات رقم 5520 أحكاماً للاقتطاع وفق نطاقها. ويوضح تفسير صادر عن إدارة الإيرادات بشأن تطبيق اتفاقية ضريبية أهمية مستند الإقامة عند طلب الاستفادة من أحكام الاتفاقية. يُرجع إلى القانون والاتفاقية الساريين في تاريخ العملية، ولا تُنقل نسبة من حالة تخص دولة أو مستفيداً مختلفاً على جميع الشركاء العرب.
عملياً، ينسق المحامي والمحاسب بياناً يربط قرار التوزيع بالمبلغ الإجمالي والاقتطاع والصافي والحوالة. ويُقدم للبنك ما يلزم من مستندات الشركة والمستفيد والغرض الحقيقي للدفع. تُحفظ النسخة المعتمدة من كل مستند ضريبي، بحيث يستطيع الشريك استعمالها أيضاً في بحث التزاماته ببلد إقامته دون أن يُفهم من سداد ضريبة في تركيا أن جميع التزاماته الخارجية انتهت.
كيف تُرتب المطالبة عندما يكون الشريك خارج تركيا؟
يمكن اختصار المرحلة الأولى في أربع حزم: إثبات ملكية الحصة، وقرار التوزيع والقوائم، وكشف المدفوعات والحسميات، والمراسلات بشأن الاستحقاق. ثم يحدد المحامي نقاط النقص ويطلبها بدقة. ويساعد ترتيب المستندات زمنياً على معرفة ما إذا كان النزاع متعلقاً بربح سنة واحدة أو بقرارات عدة جُمعت في رقم دون تفصيل.
تُجهز الوكالة بحسب أعمال الإنذار والوساطة والدعوى والتنفيذ والتحصيل التي سيُكلف بها المحامي. ويوضح دليل التوكيل من الخارج كيفية تنظيم الوثائق الأساسية. ويجب أن تتطابق أسماء الشريك والجهة الممثلة له في الوكالة والملف والحسابات، مع معالجة الترجمة والتصديق دون تأخير المراجعة القانونية للمواعيد.
وفي التسوية، يُحدد هل المبلغ المتفق عليه إجمالي أم صافٍ بعد اقتطاع قانوني، ومن يتحمل رسوم التحويل، وكيف توثق كل دفعة، وما الذي يعد وفاءً نهائياً. لا تُوقع عبارة إبراء شامل عن جميع العلاقات إذا كان الاتفاق يعالج أرباح فترة محددة فقط. كذلك يفصل الدين بالعملة التي نشأ بها عن طريقة تحويله مصرفياً حتى لا تُنشأ منازعة جديدة حول سعر صرف لم يُتفق عليه.
الأسئلة الشائعة
الشركة حققت ربحاً؛ هل أستطيع مطالبتها فوراً بنسبتي؟
ظهور الربح في القوائم لا يكفي وحده. تُراجع قابلية التوزيع وفق المادة 608، وقرار الجمعية العامة ضمن المادة 616، وموعد الاستحقاق. إذا لم يصدر قرار توزيع، يختلف الطريق عن مطالبة بمبلغ تقرر بالفعل ولم يدفع. لذلك يبدأ الملف بقراءة القرار والقوائم، لا بضرب الإيراد في نسبة الحصة.
هل رسالة المدير التي تعدني بمبلغ تكفي وحدها؟
تُفحص الرسالة في سياقها وصلتها بقرار الجمعية وسلطة مرسلها. قد تشرح موعد دفع مقرر أو تتضمن توقعاً أو عرض تسوية، ولكل حالة أثر مختلف. لا تُعامل عبارة عن أرباح مستقبلية كأنها دائماً قرار توزيع، كما لا تُهمل مراسلة صحيحة تؤيد ديناً نشأ على أساس واضح.
هل أطالب المدير من ماله الشخصي لأنه تأخر في التحويل؟
التأخر لا يجعل المدير مديناً شخصياً تلقائياً. تُحدد الشركة الملزمة وسند الدين أولاً. وإذا وُجد ضمان مستقل أو إخلال يوجب مسؤولية المدير، يُفحص ذلك في نطاقه وبأدلته. توقيع المدير بصفته ممثلاً للشركة يختلف عن التزام شخصي صحيح، ولا تُستبدل الصفة بمجرد رغبة الدائن في التحصيل.
كيف أعرف هل المبلغ الذي وصلني دفعة أرباح أم سداد قرض؟
تُطابق الحوالة مع وصفها والقيود والقرار والمراسلات. ويُعد كشف يفصل كل علاقة مالية على حدة، خصوصاً إذا كان الشريك قد أقرض الشركة أو تحمل مصاريف عنها. لا يكفي أن المصدر والمستفيد واحدان لدمج جميع المدفوعات. تحديد سبب الدفعة يمنع إسقاط حق أو المطالبة به مرتين.
هل يلزم اللجوء إلى الوساطة قبل دعوى الأرباح؟
تُراجع المطالبة المالية التجارية وفق المادة 5/A، وتدخل الدعاوى المشمولة بالنص في شرط الوساطة قبل التقاضي. أما المنازعة في قرار الجمعية نفسه فقد تكون ذات طلب مختلف. يُحدد المسار من العريضة المقصودة وأساسها، مع الانتباه إلى المهل الخاصة، ولا يُفترض إجراء واحد لكل أنواع نزاعات الشركاء.
هل يمكن حسم أي مصروف تقوله الإدارة من حصتي؟
يجب بيان أساس الحسم ومستنده وصفته. الاقتطاع الضريبي المقرر قانوناً يختلف عن عمولة غير متفق عليها أو ادعاء بمقاصة. يُطلب كشف يربط الإجمالي بالصافي والمدفوع والباقي. لا يُقبل الحسم أو يُرفض لمجرد تسميته، بل بعد التحقق من الالتزام الذي يُقال إنه يبرره.
هل القانون يسمح بتحويل صافي الأرباح إلى الخارج؟
تنص المادة 3/ج من القانون 4875 على حرية تحويل صافي الأرباح وتوزيعاتها للمستثمر الأجنبي ضمن نطاقه عبر المؤسسات المالية المعنية. لكن ذلك لا يعفي من إثبات الاستحقاق والمعالجة الضريبية والوثائق المصرفية. حق التحويل يختلف عن وجود مبلغ واجب الدفع، وتُراجع المسألتان بصورة متتابعة.
هل توجد نسبة ضريبة واحدة لكل شريك عربي؟
لا يصح تحديد النتيجة من اللغة أو الجنسية وحدهما. تؤثر صفة المستفيد وإقامته الضريبية والاتفاقية النافذة وشروطها وتاريخ التوزيع في المعالجة. تُطلب المستندات اللازمة ومنها شهادة الإقامة عند تطبيق الاتفاقية، ويُحسب الصافي على أساس الحالة الفعلية دون نقل نسبة وردت في مثال يخص مستفيداً آخر.
ماذا لو لم يكن توزيع الأرباح مشروعاً أصلاً؟
تُراجع قواعد مصدر الربح والاحتياطيات وصحة القرار قبل المطالبة أو السداد. وتنظم المادة 611 رد الأرباح التي حصل عليها الشريك أو المدير دون حق وفق شروطها. لذلك لا يكفي وصف الحوالة بأنها أرباح لإضفاء المشروعية عليها، ولا يزيل استلام المال احتمال نشوء مطالبة برده إذا قام أساسها القانوني.
هل يمكن حل النزاع باتفاق على أقساط وتحويلها إلى الخارج؟
يمكن إعداد تسوية تحدد المبلغ والاستحقاق والعملة والضمان والاقتطاعات ورسوم التحويل، مع التحقق من صلاحيات الموقعين وقابلية تنفيذ الاتفاق. ويجب أن يقتصر الإبراء على الحقوق التي حُسمت فعلاً. أما تنفيذ الحوالات فيتابع بمستنداتها، ولا يُعد توقيع جدول أقساط دليلاً على أن الأموال وصلت بالفعل.
هل يعد رصيد الشركة المصرفي ربحاً مستحقاً لي؟
لا يثبت الرصيد وحده وجود أرباح قابلة للتوزيع أو قرار بتوزيعها. تراجع القوائم والاحتياطيات وقرار الجمعية واستحقاق المبلغ، ثم يفصل نصيب الشريك عن قروضه ومصروفاته.
كيف أتجنب احتساب دفعة الأرباح مرتين؟
خصص لكل تحويل مرجعه وتاريخه ووصفه والقرار الذي يسدده، ثم طابقه مع القيود. تفصل الدفعات الجزئية والاقتطاعات والديون الأخرى قبل تحديد الرصيد المطلوب قضائياً.
متابعة مستحقات الشركاء من إسطنبول ومرسين
يتابع مكتب Bakırcı & Keskin Hukuk Bürosu قضايا الشركاء المقيمين في الخارج من مقره في مرسين ومكتب إسطنبول في Polaris Plaza، مع العمل في مختلف أنحاء تركيا والتركيز على إسطنبول ومرسين. يبدأ تقييم الأرباح غير المدفوعة بقرار الجمعية وكشف المبلغ، ثم تُحدد إجراءات المطالبة بالتنسيق مع المستندات المحاسبية والضريبية ذات الصلة.
عند طلب تقييم الملف، أرفق نسبة حصتك، والفترة التي تخصها الأرباح، وتاريخ القرار وموعد الدفع، والمبلغ الذي وصل فعلاً، وسبب الامتناع الذي أبلغتك به الشركة. هذه البيانات تساعد على تحديد ما إذا كانت المشكلة في أصل الاستحقاق أو الحساب أو التحصيل أو التحويل المصرفي، وعلى اختيار خطوة تعالج سبب النزاع مباشرة.
المصادر الرسمية
- قانون التجارة التركي رقم 6102: المواد 5/A و608 و609 و611 و616 و627.
- قانون الالتزامات التركي رقم 6098: المادة 117 وقواعد الوفاء والتأخر ذات الصلة.
- قانون الاستثمارات الأجنبية المباشرة رقم 4875: المادة 2 لتعريف النطاق، والمادة 3/ج للتحويلات.
- إدارة الإيرادات التركية: تطبيق أحكام اتفاقية ضريبية وإثبات الإقامة، مع الرجوع إلى النصوص السارية والاتفاقية الخاصة بدولة المستفيد وعدم تعميم حكم حالة فردية.
التواصل بشأن مسألة قانونية
يمكن في الرسالة الأولى بيان موضوع المسألة والدولة أو المدينة وتاريخ التبليغ أو آخر إجراء ذي صلة باختصار. يرجى عدم إرسال أرقام الهوية أو البيانات الصحية أو المستندات الشخصية. المراسلة وحدها لا تُعد استشارة قانونية ولا تنشئ علاقة توكيل.
اكتشاف المزيد من Bakırcı & Keskin Hukuk Bürosu
اشترك للحصول على أحدث التدوينات المرسلة إلى بريدك الإلكتروني.
