Mal Rejimi Sözleşmesiyle Eşe Daha Fazla Pay Bırakılabilir mi? Ortak Olmayan Çocukların Saklı Payı
Eşler, TMK m. 237 uyarınca mal rejimi sözleşmesiyle artık değere katılmada kanuni düzenlemeden farklı bir esas kabul edebilir. Bu yetkinin açık sınırı, eşlerin ortak olmayan çocukları ile onların altsoylarının saklı paylarının zedelenmemesidir. Ayrıca TMK m. 238, boşanma, evliliğin iptali veya mahkeme kararıyla mal ayrılığına geçişte farklı katılma anlaşmasının uygulanmasını sözleşmede bunun açıkça öngörülmesine bağlar.
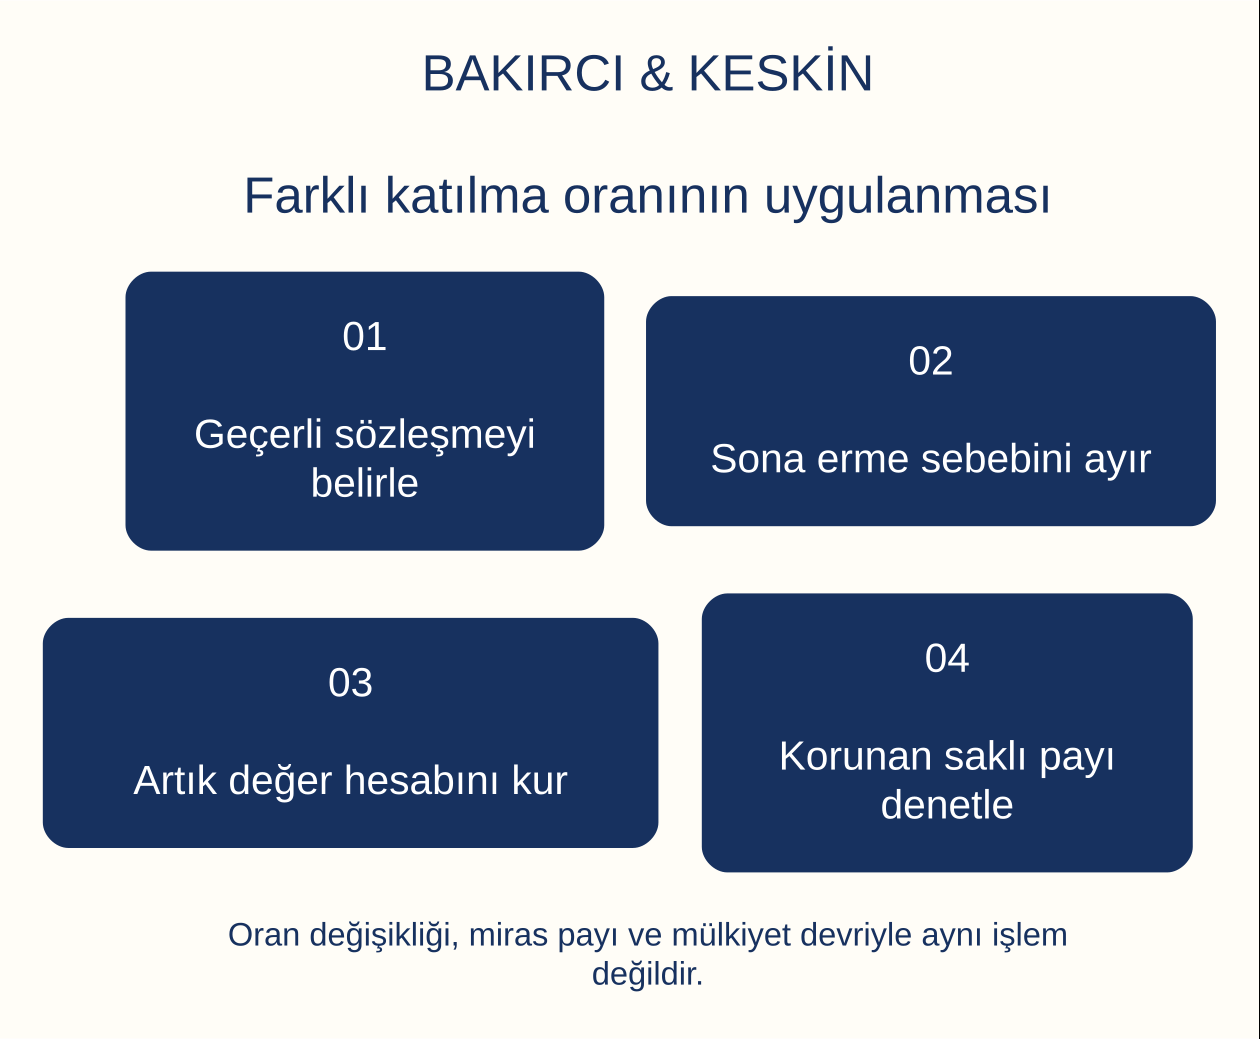
Bu nedenle eşe daha fazla ekonomik değer bırakmak isteyen bir sözleşmede yalnız bir yüzde yazılması yeterli hukuki hazırlık değildir. Hangi rejimin uygulandığı, hesabın hangi değer üzerinden yapılacağı, sona erme sebebi ve korunması gereken çocukların durumu birlikte belirlenir. Tasfiye alacağı ile miras payı ayrı hesaplanır.
Kanuni katılma oranı hangi değer üzerinden hesaplanır?
TMK m. 236, her eşin veya mirasçılarının diğer eşe ait artık değerin yarısı üzerinde hak sahibi olacağını ve alacakların takas edileceğini düzenler. Artık değer, bütün malvarlığının brüt toplamı değildir. TMK m. 231 uyarınca edinilmiş malların, eklenecek değer ve denkleştirme kalemleriyle birlikte değerlendirilip ilgili borçların düşülmesi gerekir.
Dolayısıyla farklı oran anlaşması yapılmadan önce hangi hesap üzerinde değişiklik istendiği anlaşılmalıdır. Bir evin tapu değeri, eşin edinilmiş mallarının toplamı ve artık değer üç ayrı büyüklüktür. Kişisel mallar ile edinilmiş mallar sınıflandırılmadan sözleşmedeki oranı bütün varlıklara uygulamak doğru değildir.
Katılma alacağının hesabı bu temel aşamayı açıklar. M. 237 kapsamındaki özel düzenleme, hesabın hangi unsurunu değiştirdiği belirtilerek bu kanuni yapı içinde kurulmalıdır.
TMK m. 237 eşlere hangi düzenleme alanını tanır?
TMK m. 237, artık değere katılmada mal rejimi sözleşmesiyle başka esas kabul edilmesine izin verir. Eşler, kanuni yarı oranla sınırlı kalmadan sözleşmenin kapsamını belirleyebilir. Ancak bu yetki, mal rejiminin bütün emredici hükümlerini veya üçüncü kişilerin haklarını kaldırma serbestisi değildir.
Anlaşmanın tek eşin diğer eşin artık değerine katılmasını mı, karşılıklı katılmayı mı veya belirli sona erme durumlarını mı kapsadığı açık olmalıdır. Bir cümlenin yalnız ölümde uygulanması amaçlanıyorsa bu amaç metinde belirginleştirilir. Her iki eş yönünden aynı sonuç istenmiyorsa farklılıklar ayrıca yazılır.
Sözleşme, alacağın hesabına ilişkindir. Belirli taşınmazın mülkiyetinin kendiliğinden devri veya şirket varlıklarının eşe geçmesi sonucunu doğuran genel belge olarak kullanılamaz. Hedeflenen ekonomik sonuç, mal rejimi hesabıyla gerekli diğer işlemler birlikte planlanarak kurulur.
Farklı katılma oranı hangi şekilde kararlaştırılmalıdır?
TMK m. 205, mal rejimi sözleşmesinin noterde düzenleme veya onaylama şeklinde yapılmasını öngörür. Tarafların ve gerektiğinde yasal temsilcilerinin imzası zorunludur. Kanun ayrıca evlenme başvurusu sırasında seçilen rejimin yazılı bildirilmesine imkân verir. Ayrıntılı oran değişikliğinin hukuki biçimi, sıradan aile içi yazışma gibi ele alınmamalıdır.
TMK m. 203 uyarınca sözleşme evlenmeden önce veya sonra yapılabilir; seçim ve değişiklik kanuni sınırlar içinde kalır. M. 204’teki ayırt etme gücü ve gerekli temsilci rızası şartları da gözetilir. Şekle uygun belge hazırlanmasıyla içeriğin bütün sınırları geçtiği sonucu çıkarılamaz.
Mal rejimi sözleşmesi ve noter işlemi genel kuruluş aşamasını ele alır. Oran hükmü hazırlanırken eşlerin iradesi, rejimin adı ve sona erme durumları aynı sözleşmede tutarlı biçimde gösterilmelidir.
Evlendikten yıllar sonra oran değiştirirken hangi dönem açıklanmalıdır?
Evlilik sırasında yapılan değişikliğin hangi tarihten itibaren ve hangi mal rejimi ilişkisine uygulanacağı açık olmalıdır. Önceden seçilmiş rejim, daha sonra yapılan sözleşmeler ve mevcut tasfiye hakları birlikte incelenir. Yeni sözleşmenin varlığı, bütün geçmiş malvarlığı hareketlerinin tek cümleyle yeniden yazıldığı anlamına gelmez.
Mevcut sözleşmede oran, mal grubu veya sona erme sebebine ilişkin başka hüküm varsa yeni metinle ilişkisi gösterilir. Önceki belgenin hangi kısmının kaldırıldığı, hangi kısmının sürdüğü belirli olmalıdır. Aynı dönem için birbiriyle çelişen iki oran bırakılması, tasfiyede yorum uyuşmazlığı yaratır.
Eşlerin önemli mal ve borç listesi de bu değerlendirmeyi destekler. Malın edinildiği tarih ile sözleşmenin imzalandığı tarih ayrı kayıtlardır. Oran değişikliği yapılırken tasfiye hesabının kapsamını etkileyen mevcut belgeler korunur; sonradan elde edilmiş mal, geçmişte varmış gibi envantere yazılmaz.
Ölümde önce katılma alacağı mı miras payı mı hesaplanır?
TMK m. 225 uyarınca eşlerden birinin ölümü mal rejimini sona erdirir. Önce sona eren rejimin tasfiye ilişkisi belirlenir. Sağ kalan eşin katılma alacağı ile mirasçılık sıfatından doğan payı ayrı hukuki haklardır. Sözleşmeyle katılma oranının artırılması, m. 499’daki miras payı oranını doğrudan değiştirmez.
Ölümde hangi eşin hangi alacağının bulunduğu, her iki malvarlığı ve karşılıklı hesap üzerinden görülür. Yalnız ölen eşin adına kayıtlı mallara bakmak yeterli olmaz. Tasfiye sonunda terekeye girecek veya terekeden karşılanacak kalemler saptanır; miras paylaşımı bu hukuki zemin üzerinde yürür.
Eşe daha yüksek katılma alacağı sağlayan sözleşme, terekenin ekonomik büyüklüğünü etkileyebilir. M. 237’nin ortak olmayan çocuklara ilişkin koruması bu noktada önem kazanır. Tasfiye ve miras işlemlerini tek yüzdeyle açıklamak bu korumanın incelenmesini engeller.
Ortak olmayan çocuk ne demektir?
M. 237’nin özel koruması, eşlerin ortak olmayan çocuklarını ve onların altsoylarını ifade eder. İnceleme, mirasbırakanın çocuğu ile sağ kalan eş arasındaki hukuki aile ilişkisine göre yapılır. Yalnız “ikinci evlilik” etiketiyle karar verilmez; çocukların soybağı ve mirasçılık durumları somut kayıtlardan belirlenir.
Mirasbırakanın mevcut eşiyle ortak olmayan çocuğunun bulunması, eşler arasında farklı katılma oranı anlaşmasının bütünüyle yasak olduğu anlamına gelmez. Kanunun çizdiği sınır, bu çocukların ve onların altsoylarının saklı paylarının zedelenmemesidir. Bu sebeple korunan payın ve anlaşmanın ekonomik etkisinin birlikte hesaplanması gerekir.
Hangi çocuğun ortak, hangisinin ortak olmayan çocuk olarak değerlendirildiği gerekçesiyle gösterilmelidir. Aile içindeki hitap veya fiilî yakınlık, hukuki soybağı kaydının yerine geçmez. Soybağı uyuşmazlığı varsa bunun mirasçılık hesabına etkisi ayrıca ele alınır.
Ortak olmayan çocuğun çocukları neden ayrıca korunur?
Kanun yalnız ortak olmayan çocuğu değil, onun altsoyunu da açıkça korur. TMK m. 495, mirasbırakandan önce ölen çocukların yerini her derecede kendi altsoyunun almasını düzenler. Bu nedenle paylaşım hesabı sadece hayatta bulunan birinci kuşak çocukların isimlerinden oluşamaz.
Önceden ölen çocuğun altsoyunun mirasçılığı doğmuşsa ilgili aile kolu ve paylar belirlenir. M. 237’deki korumayı incelemek için bu kişilerin hangi miras payıyla ve hangi saklı pay oranıyla hak sahibi olduğu ortaya konulur. Tek bir kişinin yerine geçenlerin sayısı, hesapta kişisel payların dağılımını etkiler.
Bu aşamada nüfus kayıtları, ölüm bilgileri ve mirasçılık belgesi birlikte kullanılır. Eski bir aile listesinde görünmeyen kişinin hak sahibi olmadığı varsayılmaz. Sözleşme hazırlanırken bilinen aile yapısı ile ölüm anındaki mirasçılık tablosu farklılaşmışsa uygulama hesabı güncel hukuki duruma göre yapılır.
Korunan saklı pay nasıl belirlenir?
TMK m. 506’ya göre altsoyun saklı payı, yasal miras payının yarısıdır. Bu oran doğrudan bütün terekenin yarısı anlamına gelmez. Önce kişinin yasal miras payı hesaplanır; ardından o pay üzerinden saklı pay bulunur. Sağ kalan eşle birlikte mirasçılık ve aile kolundaki kişi sayısı bu ilk hesabı etkiler.
M. 499, sağ kalan eş altsoy ile birlikte mirasçıysa mirasın dörtte birini eşe ayırır. Altsoyun kendi arasındaki dağılım m. 495 ve ilgili hükümlerle belirlenir. M. 237 sınırı değerlendirilirken bu miras kuralları ile mal rejimi anlaşmasının yarattığı ekonomik sonuç birlikte incelenir.
Hesapta yalnız sözleşmedeki oranla yetinilmez. Kişisel mallar, tasfiye kalemleri, tereke borçları ve miras hukukunun hesaba katılmasını gerektirdiği diğer değerler açıklanır. Saklı pay zararı bulunduğu iddiası, hangi hesap farkından doğduğu gösterilerek ileri sürülmelidir.
Ortak çocuklarla ortak olmayan çocuklara ilişkin sınır aynı mıdır?
TMK m. 237’nin ikinci fıkrası, bu tür anlaşmalar bakımından ortak olmayan çocukları ve onların altsoyunu özel olarak sayar. Bu ifade, sözleşmedeki her sonucun bütün çocuklara aynı gerekçeyle uygulanacağını söyleyen bir kural değildir. Özel korumanın kişi yönünden kapsamı kanun metnine uygun belirlenmelidir.
Bununla birlikte ortak çocukların mirasçı sıfatı, sırf oran anlaşması yapılması nedeniyle ortadan kalkmaz. Mal rejimi tasfiyesinden sonra kalan tereke ve miras hukukuna ait diğer işlemler kendi kurallarına göre paylaşılır. Vasiyetname, bağış veya mirastan feragat gibi ayrı işlemler varsa bunların koşulları da kendi hükümleriyle incelenir.
“Bu sözleşmeyle çocukların bütün miras hakkı kalktı” ifadesi hukuki sonucu doğru açıklamaz. Sözleşmenin hangi mal rejimi alacağını değiştirdiği, hangi kişilerin m. 237 sınırında korunduğu ve geriye kalan mirasın nasıl dağıtıldığı ayrı aşamalar olarak gösterilir.
Ölüm için düşünülen yüksek oran boşanmada da uygulanır mı?
TMK m. 238, mahkemece boşanma, evliliğin iptali veya mal ayrılığına geçişe karar verilmesi durumlarında özel bir açıklık şartı getirir. Kanuni artık değere katılma düzeninden farklı anlaşmalar, bu durumlar için mal rejimi sözleşmesinde açıkça öngörülmüşse geçerlidir. Ölümde koruma amacıyla yazılmış hüküm, metni incelenmeden boşanmaya taşınamaz.
Bu nedenle sözleşmede her sona erme sebebi ayrı düşünülmelidir. Eşler ölüm hâlinde farklı, boşanmada kanuni düzeni istiyorsa bunu açık kurabilir. Boşanmada da farklı esas uygulanması hedefleniyorsa m. 238’in aradığı açıklık sağlanır. Genel ve birbiriyle çelişen ifadeler hukuki hazırlığı tamamlamaz.
Boşanma dosyasında oran hükmü ileri sürülürken sözleşmenin tam metni sunulmalıdır. Yalnız yüzde yazan sayfanın ayrılması, kapsamı belirleyen diğer hükümleri görünmez kılar. İmza, ekler, sonraki değişiklikler ve uygulanacak sona erme sebebi birlikte incelenir.
Mahkeme kararıyla mal ayrılığına geçiş neden ayrıca yazılmalıdır?
M. 238, yalnız boşanmadan söz etmez; mahkeme kararıyla mal ayrılığına geçişi de kapsar. Evlilik devam ederken ekonomik rejimin değiştiği bir durumda, sözleşmedeki özel oran hükmünün uygulanabilmesi bakımından aynı açık düzenleme koşulu dikkate alınır. Evlilik bağının sürmesi, bu şartın yok sayılmasını sağlamaz.
TMK m. 206 kapsamındaki haklı sebeple geçiş ile eşlerin karşılıklı sözleşmeyle rejimi değiştirmesi farklı hukuki yollardır. Sözleşmede yalnız “rejim sona ererse” yazılması üzerine bütün durumlar için aynı sonuca gidilmeden m. 238’in özel düzeni değerlendirilmelidir. Metnin kapsamı, hangi yolla sona erme gerçekleştiğine göre okunur.
Rejimin sona erme tarihi de tasfiye hesabında ayrıca belirlenir. Özel oran hükmünün uygulanıp uygulanmamasıyla hangi malların tasfiyeye girdiği farklı sorunlardır. Birindeki anlaşmazlık, diğerine ilişkin tarih ve kaynak kayıtlarının hazırlanmasını gereksiz kılmaz.
Katılma oranını değiştirmek malın kişisel sayılmasıyla aynı sonucu verir mi?
TMK m. 221, kanunun izin verdiği belirli malvarlığı değerlerinin veya kişisel mal gelirlerinin sözleşmeyle kişisel mal grubunda tutulmasına ilişkin düzenleme alanını belirler. M. 237 ise artık değere katılmanın esasını değiştirir. Birincisi hesabın hangi mal gruplarından oluştuğuyla, ikincisi ortaya çıkan artık değere katılmayla ilgilidir.
Sözleşmede iki farklı düzenleme birlikte bulunuyorsa ekonomik sonuç ayrı ayrı hesaplanmalıdır. Bir mal grubu baştan artık değer dışında bırakılmışsa, sonraki katılma oranı o değer üzerinde aynı şekilde uygulanmaz. Metindeki bir hükmü okuyup diğerini hesaba katmamak tarafların beklediğinden farklı sonuç yaratır.
Kişisel malın ispatı rehberi kaynak ve mal grubu ayrımını açıklar. Oran anlaşması hazırlanırken sınıflandırma belgeleri ile tasfiye hesabının aynı hukuki kabul üzerinde kurulması gerekir.
Yüksek katılma oranı belirli evin mülkiyetini geçirir mi?
Katılma oranının yükseltilmesi öncelikle alacağın hesabını etkiler. Belirli bir ev, araç veya şirket payı üzerinde kendiliğinden mülkiyet yaratmaz. TMK m. 239 katılma alacağının para veya ayın olarak ödenmesini düzenler; aynî ödeme yapılacaksa o malın devrine ilişkin kurallar ayrıca uygulanır.
Bir taşınmazın eşte kalması hedefleniyorsa, alacak miktarı ile ödeme için kullanılacak malın değeri uyumlu biçimde belirlenir. Devir konusu pay, sicil kayıtları ve mevcut üçüncü kişi hakları ayrıca incelenir. Sözleşmedeki oran, tapu kaydındaki malik adının otomatik değişmesine ilişkin belge değildir.
Ölümde aile konutu ve ev eşyası için TMK m. 240 gibi özel hükümler de bulunur. Bu özel haklar, oran değişikliğiyle aynı şartlara dayanmaz. Başvuruda ekonomik hedefin katılma alacağı mı, aynî ödeme mi yoksa özel konut hakkı mı olduğu açık gösterilmelidir.
Eşe fazla pay tanınması üçüncü kişi alacaklılarını etkisiz bırakır mı?
TMK m. 213, mal rejiminin kurulması, değiştirilmesi veya tasfiyesiyle alacaklıların başvurabileceği malların sorumluluk dışına çıkarılamayacağını düzenler. M. 237 kapsamında yapılan oran anlaşması da alacaklıların mevcut haklarını ortadan kaldıran genel araç değildir. Eşler arası hesap ile üçüncü kişinin alacağı ayrı incelenir.
Bu nedenle sözleşme hazırlanırken önemli borç ve güvence ilişkileri açıklanmalıdır. Bir malın yüksek katılma alacağı karşılığı eşe verilmesi, o mal üzerindeki geçerli ipotek veya diğer hakların silindiği anlamına gelmez. Alacaklının hangi mala hangi sebeple başvurabileceği kendi hukuki dayanağıyla belirlenir.
Ortak olmayan çocukların saklı payı ile alacaklı koruması da iki ayrı sınırdır. Birinin bulunmaması diğerini etkisiz bırakmaz. Sözleşmenin uygulanmasında bütün üçüncü kişilerin tek kategoriye konulması yerine, her hak kendi maddesi ve işlem tarihleri üzerinden değerlendirilmelidir.
Saklı pay incelemesi için hangi kayıtlar aynı hesapta birleştirilir?
Mal rejimi sözleşmesinin tam metni, evlilik ve sona erme kayıtları, çocukların soybağı bilgileri, mal ve borç envanteri ile mirasçılık belgeleri birlikte hazırlanır. Her malın edinme tarihi, kaynağı ve mevcut hukuki durumu gösterilir. Sözleşmedeki oran, bu verilerden bağımsız soyut bir yüzde hesabına dönüştürülmez.
İki aşamalı çalışma yararlıdır. İlk aşamada geçerli sözleşme ve mal grupları üzerinden tasfiye ilişkisi açıklanır. İkinci aşamada ortak olmayan çocukların ve onların altsoyunun korunması gereken payları incelenir. Hesapta hangi kalemin hangi aşamaya ait olduğu görünür tutulur.
Payların veya mal değerlerinin çekişmeli olması hâlinde tartışma açıkça işaretlenir. Bir tarafın kabul etmediği değer, üzerinde anlaşılmış kesin tutar gibi yazılmaz. Sözleşmenin hukuki kapsamı ile ekonomik değerleme ayrı inceleme gerektirir; uzman hesabı hukuki geçerlilik sorusunun yerine geçmez.
Sözleşme imzalanmadan hangi soruların cevabı metinde bulunmalıdır?
Hangi rejimin sürdüğü, farklı katılma esasının kimin lehine kurulduğu ve karşılıklı alacaklarda nasıl uygulanacağı anlaşılmalıdır. Ölüm, boşanma, iptal ve mahkeme kararıyla mal ayrılığı durumları bakımından istenen sonuçlar açık olmalıdır. Oran hükmü, mal gruplarına ilişkin diğer hükümlerle çelişmemelidir.
Aile yapısı ve korunan çocukların hukuki konumu ayrıca değerlendirilir. Sözleşme tarihinde yapılan açıklamalar, ölümde uygulanacak saklı pay hesabının yerine geçmez. Sonradan doğum, evlat edinme veya ölüm gibi hukuki durumu etkileyen olaylar ortaya çıktığında belgenin hedefiyle güncel aile tablosu yeniden karşılaştırılmalıdır.
Son olarak mülkiyet devri, miras sözleşmesi veya başka bir işlem gerekiyorsa onun şekli ve kapsamı tamamlanır. Mal rejimi sözleşmesinin tek belge olması, bütün farklı işlemlerin kanuni şartlarını birleştirmez. Her hedef, onu sağlayan hukuki işlem ve gerekli kayıtla eşleştirilmelidir.
Sık sorulan sorular
Eşler katılma alacağındaki yarı oranı değiştirebilir mi?
Evet. TMK m. 237 mal rejimi sözleşmesiyle başka esas kabul edilmesine izin verir. Sözleşmenin şekli, kapsamı ve kanuni sınırları korunmalıdır. Oran hangi artık değer ve sona erme durumu için uygulanacaksa açık gösterilir.
Sözleşmeyle eşe fazla pay tanınması miras payını değiştirir mi?
Katılma alacağı ile miras payı ayrı haklardır. Sözleşme tasfiye hesabını etkiler; TMK m. 499’daki yasal miras oranını doğrudan değiştirmez. Tasfiye tamamlandıktan sonra tereke ve miras payları ayrıca belirlenir.
Önceki ilişkiden çocuğu olan eş böyle sözleşme yapamaz mı?
Sözleşme bütünüyle yasak değildir. M. 237, ortak olmayan çocukların ve onların altsoylarının saklı paylarının zedelenmemesini arar. Geçerlilik sınırı somut mirasçılık ve ekonomik hesap üzerinden incelenir.
Altsoyun saklı payı ne kadardır?
TMK m. 506’ya göre yasal miras payının yarısıdır. Önce kişinin yasal payı bulunur, sonra bu pay üzerinden saklı pay hesaplanır. Bütün terekenin yarısı şeklinde kişiden bağımsız tek oran uygulanmaz.
Ortak olmayan çocuk daha önce ölmüşse koruma biter mi?
M. 237 o çocuğun altsoyunu da korur. TMK m. 495’teki halefiyet düzenine göre mirasçı olan kişiler belirlenir. Aile kolu ve kişi başına paylar güncel mirasçılık kayıtlarıyla hesaplanır.
Ölüm için yazılan oran boşanmada kendiliğinden uygulanır mı?
TMK m. 238, boşanma ve maddede sayılan diğer hâller için farklı anlaşmanın sözleşmede açıkça öngörülmesini arar. Tam metin ve sona erme sebebi incelenmeden yalnız yüzdeye bakılarak sonuç kurulmaz.
Mahkeme kararıyla mal ayrılığı da m. 238 kapsamında mı?
Evet. Madde bu durumu açıkça sayar. Evlilik devam ediyor olsa da kanuni katılma düzeninden farklı anlaşmanın bu hâl için açıkça öngörülmesi gerekir.
Kişisel mal geliriyle katılma oranı aynı hükümle mi değiştirilir?
Mal grubuna ilişkin sözleşme alanı TMK m. 221’de, artık değere katılma esası m. 237’de düzenlenir. İki hüküm birlikte bulunuyorsa önce hesap kapsamı, sonra katılma esası değerlendirilir.
Yüksek oran verilince ev doğrudan eşin olur mu?
Hayır. Alacak hesabı ile mülkiyet devri ayrı işlemlerdir. Aynî ödeme düşünülüyorsa TMK m. 239 ve malın devrine ilişkin şekil ve sicil şartları ayrıca uygulanır.
Noter onayı bütün saklı pay sorunlarını giderir mi?
Noter işlemi şekil boyutunu sağlar; m. 237’deki içerik sınırını ortadan kaldırmaz. Ortak olmayan çocukların ve altsoylarının saklı payı, sözleşmenin ekonomik etkisiyle birlikte ayrıca incelenmelidir.
Dosyanın hazırlanması ve büro iletişimi
Oran anlaşmasının uygulanacağı tasfiye uyuşmazlığında TMK m. 214’teki yetki düzeni ve aile mahkemelerinin görev hükümleri dikkate alınır. Mirasçılık ve saklı paya ilişkin ayrı talepler, kendi hukuki dayanaklarıyla tanımlanmalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- Türk Medeni Kanunu — güncel resmî metin: m. 203–205, 213–214, 221, 225, 231, 236–240, 495, 499, 506.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
