Şirket Kendi Ticari Borcunun Alacağını Devralırsa Borç Sona Erer mi?
Bir şirket, kendi borcuna karşılık gelen alacağı geçerli olarak edinirse alacaklı ve borçlu sıfatları aynı kişide birleşir; Türk Borçlar Kanunu m. 135 uyarınca borç sona erer. Ancak alacak üzerinde üçüncü kişilerin önceden mevcut hakları korunur. Taşınmaz rehni ve kıymetli evraka ilişkin özel hükümler ayrıca uygulanır.
Bu sonuç, aynı gruptaki başka bir şirketin alacağı satın almasıyla doğmaz. Pay sahiplerinin aynı olması, ortak yönetici bulunması veya tek muhasebe biriminden işlem yapılması iki ayrı tüzel kişiyi aynı kişi yapmaz. İncelemenin merkezinde alacağın gerçek sahibi, borcun gerçek borçlusu, devir kapsamı ve üçüncü kişi hakları bulunur. Şirketin kendi borcunu edinmesi, sıradan tahsilat devrinden farklı bir sona erme nedenidir.
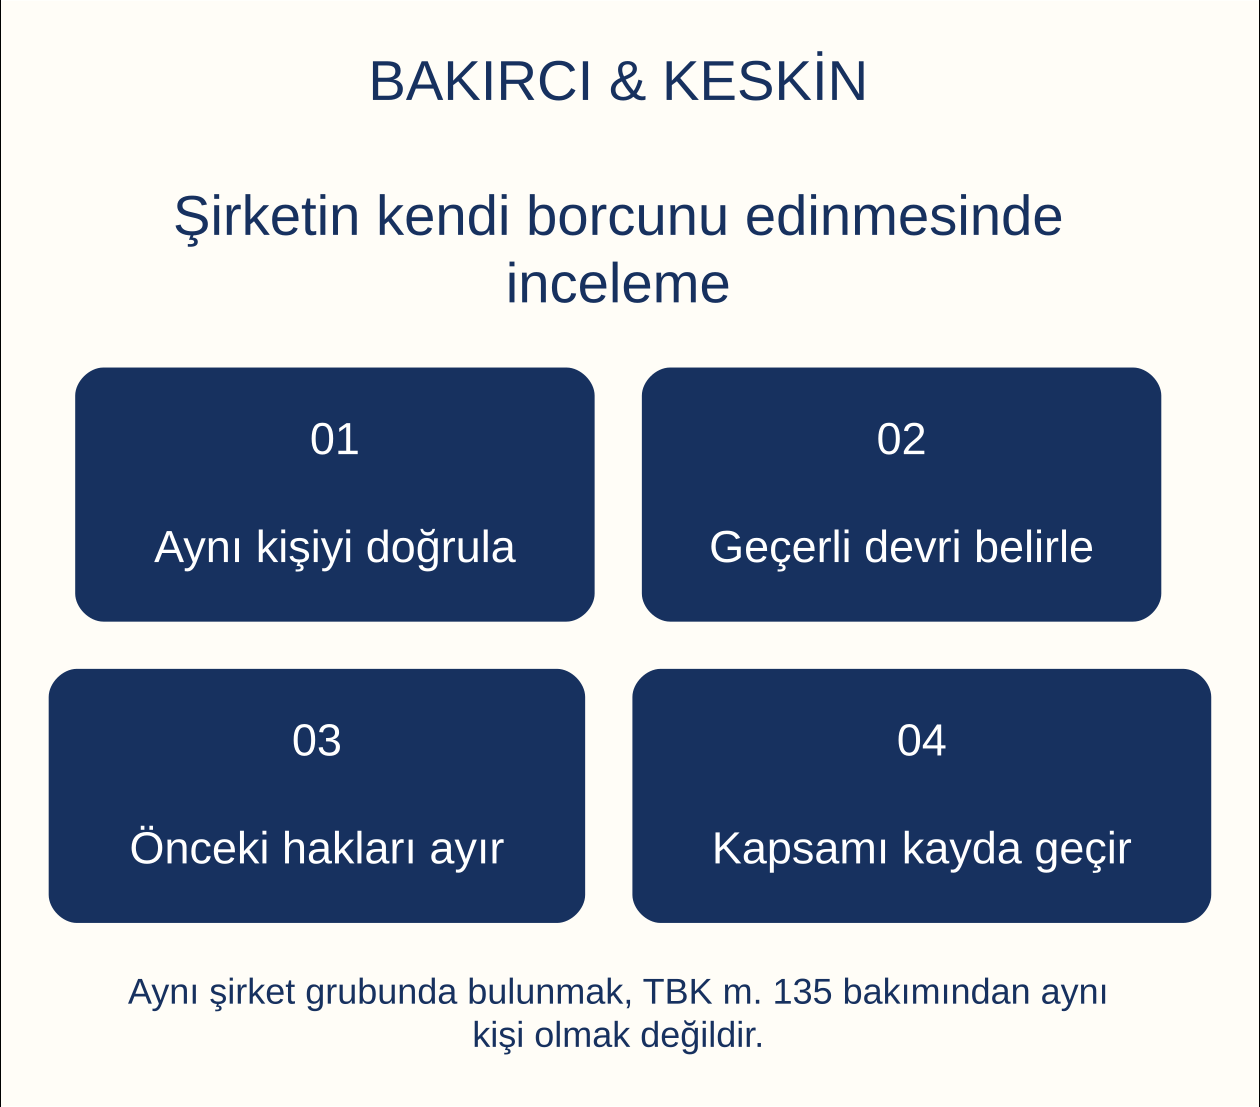
Birleşme için aynı hukuki kişinin belirlenmesi
TBK m. 135 bir ekonomik yakınlık kuralı değildir. Alacaklı sıfatıyla borçlu sıfatının aynı kişiye ait olmasını arar. Bu nedenle dosyada ticaret unvanlarıyla yetinilmez; tüzel kişi kimliği, sicil bilgileri ve sözleşmedeki taraf kaydı eşleştirilir. Benzer unvanlı iki şirketin ayrı sicil kayıtları varsa bu ayrım korunur.
Şubenin işlem yaptığı dosyada borcun hangi tüzel kişiye ait olduğu ayrıca saptanır. Ticari belgede şube adının bulunması, bağımsız bir şirket kurulduğunu göstermez. Buna karşılık iştirak veya bağlı şirket ayrı bir taraf olabilir. Aynı internet sitesini veya markayı kullanmak, borçlunun kimliğini değiştirmez.
Birleşme değerlendirmesi borç kalemi üzerinden yapılır. Şirketin karşı tarafla başka ticari ilişkileri bulunması yeterli değildir. Devralınan alacağın, aynı şirketin borçlu olduğu belirli sözleşme, fatura veya başka hukuki ilişkiden doğduğu gösterilmelidir. Kimlik ve alacak eşleşmesi kurulmadan muhasebe kaydı üzerinden borcun bittiği açıklanmamalıdır.
Alacağın gerçekten devralınmış olması gerekir
Birleşmenin alacak devrinden doğması için önce geçerli devir bulunmalıdır. TBK m. 183, kanun, sözleşme veya işin niteliği engel olmadıkça alacağın devrine izin verir. M. 184 ise sözleşmeyle yapılan devrin geçerliliğini yazılı şekle bağlar. Geçersiz bir işlem, devralana kazanmadığı alacaklı sıfatını vermez.
İleride devir yapılacağının kararlaştırılmasıyla tamamlanmış devir farklıdır. Bir niyet yazısı, yönetim içi değerlendirme veya fiyat görüşmesi tek başına alacağı geçirmez. Belge, hangi alacağın devredildiğini ve işlemin gerçekleşme koşullarını göstermelidir. Erteleyici koşul veya gelecekte tamamlanacak işlem varsa bunların gerçekleşip gerçekleşmediği belirlenir.
Genel şekil ve bildirim düzeni alacağın devri rehberinde açıklanmıştır. Buradaki özel soru, geçerli devrin ardından alacaklının artık kendi borcunun borçlusu olmasıdır. Bu nedenle devir belgesi kontrolü tamamlanmadan yalnız TBK m. 135 cümlesiyle sonuca gidilmez.
Devir listesi hangi borçların sona erdiğini gösterir
Birden fazla ticari alacağın tek sözleşmeyle devri mümkündür; fakat her kalemin belirlenebilir olması gerekir. Devir ekindeki fatura numarası, tarih, para birimi ve bakiye ilk borç ilişkisiyle karşılaştırılır. Daha önce ödenmiş, iade edilmiş veya başka kişiye devredilmiş kalemler ayrıca ayrılır.
Birleşme yalnız aynı kişide toplanan hak ve borç bakımından değerlendirilir. Şirketin devraldığı portföyde başka borçlulara ait alacaklar bulunması, o alacakları sona erdirmez. Şirket bu kalemler yönünden başkasından alacaklıdır. Kendi borcuna ait kalemler ile tahsil edeceği dış alacaklar ayrı izlenmelidir.
Belge ekinde toplu bir bedel yazılması, portföydeki her borcun aynı şekilde kapandığını göstermez. Hangi hakkın devredildiği ile devir için ödenen toplam karşılık farklı bilgiler verir. Borç kapama tutanağı hazırlanırken her kalemin hukuki sonucu ve üçüncü kişi kaydı açıkça gösterilmelidir.
Alacağın yalnız bir kısmı edinilirse ne olur?
Alacağın bölünebilir bir kısmı geçerli olarak borçluya devredilmişse sıfatların birleşmesi edinilen kapsam bakımından değerlendirilir. Kalan alacak başka kişide bulunduğu sürece aynı kişide birleşme şartı o bölüm için gerçekleşmez. Devrin kapsamı belirsiz bırakılarak bütün borcun sona erdiği kabul edilmemelidir.
Asıl alacak, işlemiş faiz, gider ve diğer bağlı kalemlerin hangi ölçüde devredildiği ayrı okunur. TBK m. 189, alacakla birlikte geçen öncelik ve bağlı haklar ile işlemiş faiz konusunda genel düzen getirir. Bunun yanında devir belgesinin kapsamı ve özel alacak hükümleri kontrol edilir.
Kısmi devir sonrasında kalan alacaklıya yapılacak ödeme, sona eren kısımla karıştırılmamalıdır. Hesap dökümünde başlangıç bakiyesi, edinilen bölüm, önceki ödemeler ve kalan tutar birbirinden ayrılır. Aynı borç kaleminin hem birleşmeyle kapatılıp hem ayrıca ödeme bakiyesine eklenmesi mükerrer hesap yaratır.
Alacağı satın alma bedeliyle eski borç aynı tutar değildir
Devralma sözleşmesinde ödenecek bedel, alacağın nominal tutarından farklı olabilir. Eski alacak ilişkisinin kapsamı ile yeni devir sözleşmesinden doğan bedel borcu birbirinden ayrılmalıdır. Şirketin kendi borcuna ait alacağı edinmesi, devir sözleşmesinde üstlendiği karşılığı ödemeden kurtulacağı anlamına gelmez.
TBK m. 135’in sonucu, aynı kişide toplanan eski alacak ve borç üzerindedir. Devir bedeline ilişkin ayrı borcun varlığı, vadesi ve ifası kendi sözleşmesine göre incelenir. Devrin bedel ödemesine bağlandığı durumlarda ise önce hakkın gerçekten geçip geçmediği belirlenmelidir.
Bu ayrım ticari hesap kapama metninde açık kurulmalıdır. Eski borcun hangi hukuki nedenle sona erdiği, devir karşılığının ödenip ödenmediği ve kalan ayrı yükümlülükler gösterilir. Bir hesapta sıfır bakiye görülmesi, başka sözleşmeden doğan bağımsız bedel borcunu kendiliğinden ortadan kaldırmaz.
Vadesi gelmemiş veya çekişmeli alacakta hangi ayrım yapılır?
TBK m. 135, sıfatların aynı kişide birleşmesini borcun ödeme gününün gelmesine bağlamaz. Muacceliyet ile hak sahipliği farklı konulardır. Henüz vadesi gelmemiş fakat geçerli olarak mevcut ve devredilebilir bir alacağın edinilmesinde de önce aynı kişi şartı ve devrin kapsamı incelenir. Sözleşmede koşul veya özel devir engeli varsa bunlar ayrıca değerlendirilir.
Alacağın çekişmeli olması ise gerçek bir hakkın bulunup bulunmadığı sorununu doğurur. Bir belgede tutar yazılması, hiç doğmamış bir alacağı kendiliğinden yaratmaz. Şirketin borca itirazları, önceki ödemeleri ve alacağın dayanağı edinim görüşmesi sırasında kayda geçirilmelidir. Devir sözleşmesinde yer alan ayrıca borç tanıma veya uzlaşma hükümleri kendi içeriğiyle okunur.
Birleşme iddiası için borcun önce mevcut olduğu, ardından alacaklı ve borçlu sıfatının birleştiği açıklanır. Baştan beri borç bulunmadığı savunması farklıdır. Birbiriyle çelişen açıklamalar kullanılmadan, hangi işlemin hangi hukuki sonucu doğurduğu belgeleriyle gösterilmelidir.
Alacağı grup şirketi alırsa neden farklı sonuç doğar?
Alacağı borçlu şirketin ortağı, bağlı şirketi veya başka bir grup şirketi edinirse alacaklı ile borçlu ayrı kişiler olarak kalır. TBK m. 135’in aradığı aynı kişide birleşme bu nedenle oluşmaz. Yönetimde ortak kişiler bulunması veya finansmanın aynı merkezden sağlanması bu şartın yerine geçmez.
Grup içi ödeme planı yapılması da tek başına alacaklı sıfatını borçluya geçirmez. Devir, ibra, borcun üstlenilmesi ve ödeme işlemleri belgelerin gerçek içeriğine göre ayrı değerlendirilir. Tüm işlemleri genel bir grup mutabakatı başlığı altında göstermek hukuki sonuçları açıklamaya yetmez.
Grup şirketinin edindiği alacağı daha sonra gerçek borçluya devretmesi ayrıca bir işlemdir. İkinci devrin geçerliliği ve kapsamı incelenir. Birleşme şartının hangi tarihte gerçekleştiği bu zincire göre belirlenir. İlk satın alma tarihiyle sonraki devir tarihi birbirinin yerine kullanılamaz.
Üçüncü kişilerin alacak üzerindeki önceki hakları korunur
TBK m. 135’in ilk fıkrası borcun sona ermesini düzenlerken üçüncü kişilerin alacak üzerindeki önceden mevcut haklarını açıkça saklı tutar. Bu nedenle borçlu, alacağı edinmek suretiyle başkasının daha önce kazandığı hakkı etkisizleştirdiğini ileri süremez. Korumanın konusu, alacak üzerinde gerçekten mevcut ve ilgili kişiye karşı ileri sürülebilir haktır.
Alacak üzerinde rehin, intifa veya başka bir hak bulunduğu ileri sürülüyorsa hakkın kuruluş belgesi, kapsamı ve tarihi incelenir. Yalnız bir kişinin hak sahibi olduğunu söylemesi yeterli değildir; ancak bu iddia da devir belgesi görülmeden yok sayılmaz. Önceki hakkın geçerliliği kendi kuruluş kurallarına göre belirlenir.
Devir dosyasında üçüncü kişi hakları için ayrı kayıt tutulmalıdır. Hangi alacağın hangi sınırla edinildiği, hak sahibine yapılan bildirimler ve kaldırma belgeleri bir araya getirilir. Borcun sona ermesiyle önceki hakların korunması aynı maddede birlikte düzenlendiğinden iki sonuç birbirini dışlayan açıklamalar gibi sunulmamalıdır.
Rehin, kefalet ve faiz bakımından ne kontrol edilir?
TBK m. 131, asıl borcun sona ermesinin bağlı haklara etkisini genel olarak düzenler. M. 135 ise birleşme bakımından üçüncü kişilerin önceki haklarını koruyan özel sınıra yer verir. Bu hükümler birlikte okunmalı; bütün teminatların hiçbir inceleme yapılmadan silindiği sonucu çıkarılmamalıdır.
Faiz hesabı açısından hangi döneme ait faizlerin devir kapsamına girdiği ve hangi hakların saklı kaldığı belirlenir. Devir sonrasında alacaklı ve borçlu sıfatlarının aynı kişide birleştiği borç için alışılmış otomatik faiz tahakkukunun sürdürülmesi, hukuki değerlendirme yerine geçmez. Muhasebe işlemi kanuni sonucu takip etmelidir.
Taşınmaz rehni ve kıymetli evrak TBK m. 135’te ayrıca saklı tutulmuştur. Bu haklarda genel birleşme cümlesine dayanarak sicil kaydı veya senet hükümlerini atlamak doğru değildir. Özel düzenleme, hak sahibinin konumu ve gerekli kayıt işlemi somut belge üzerinden ayrıca incelenir.
Birleşme, ibra ve takas farklı sona erme nedenleridir
İbrada TBK m. 132 uyarınca taraflar borcun tamamen veya kısmen kaldırılması konusunda anlaşır. Birleşmede ise aynı alacak bakımından alacaklı ve borçlu sıfatı aynı kişide toplanır. Belge yalnız borcun affedildiğini gösteriyorsa işlemi alacak devri olarak adlandırmak gereksiz hukuki karışıklık yaratır.
Takas ise karşılıklı ayrı alacakların kanuni şartlarla karşılaşmasına dayanır. Şirketin karşı taraftan başka bir alacağının bulunması, kendi borcunun alacağını edindiğini göstermez. İki karşılıklı ticari hesap arasındaki mahsup ile TBK m. 135’teki tek alacak üzerinde sıfat birleşmesi ayrı incelenmelidir.
Borcu kaldırma anlaşmasının kapsamı için TBK m. 132 ibra rehberi bağlantılıdır. İşlem dosyasında tek bir sona erme nedeni seçmek uğruna gerçek belgeler değiştirilmez; birden fazla işlem varsa her birinin tarihi, tarafı ve kapsadığı borç kalemi açıklanır.
Muhasebe kaydı borcu yeniler veya birleştirir mi?
TBK m. 133, mevcut borcun yeni bir borçla sona erdirilmesi için tarafların açık yenileme iradesini arar. Aynı borç için yeni belge düzenlenmesi tek başına bu sonucu doğurmaz. M. 134 de çeşitli kalemlerin cari hesaba yalnız kaydedilmiş olmasının yenileme sayılmadığını açıklar. Bu hükümler, hesap hareketiyle hukuki işlemin ayrılmasını sağlar.
Şirketin borcu farklı bir hesap koduna taşıması alacaklı sıfatını kazandığını göstermez. Birleşme için devir veya başka geçerli kazanma sebebi bulunmalıdır. Muhasebe fişinin açıklamasına borç kapandı yazılması, eksik devir işlemini tamamlamaz; kaydın dayanağı olan hukuki belge aranır.
Hukuki kapanış belirlendikten sonra hesapların buna uygun güncellenmesi gerekir. Finans, muhasebe ve hukuk dosyasında farklı kapanış sebepleri kullanılmamalıdır. Bir belgede ödeme, diğerinde devir, üçüncüsünde ibra yazıyorsa bu ifadelerin gerçek işlemi doğru yansıtıp yansıtmadığı incelenir. Sonuç, yalnız daha elverişli görünen kelimenin seçilmesiyle değiştirilmez.
Borcun üstlenilmesinden farkı nedir?
Borcun üstlenilmesinde değerlendirme borçlu tarafındaki değişiklik üzerinde yürür. Alacağın devrinde alacaklı taraf değişir. Borçlu şirketin kendi alacağını edinmesi ise geçerli devir sonucunda bu iki sıfatın aynı kişide buluşmasıdır. Bir şirketin diğerinin borcunu ödeyeceğini söylemesi her durumda bu sonuca yol açmaz.
İç üstlenme taahhüdü ile alacaklının taraf olduğu dış üstlenmenin etkileri de farklıdır. Bu nedenle üçüncü kişinin ödeme sözü, hesaplar arası aktarım ve gerçek devir belgesi ayrı okunmalıdır. Borçlu değişikliği kanuni şartları gerçekleşmeden yapılmış gibi kabul edilmemelidir.
Bu konunun genel çerçevesi borcun üstlenilmesine ilişkin rehberde bulunur. Birleşme incelemesinde sorulacak soru, borçluya destek veren kişinin kim olduğu değil, belirli alacağın sahibiyle borçlusunun hukuken aynı kişi hâline gelip gelmediğidir.
Birleşme geçmişe etkili kaldırılırsa borç devam eder
TBK m. 135 ikinci fıkra, birleşmenin geçmişe etkili ortadan kalkması hâlinde borcun varlığını sürdüreceğini düzenler. Bu hüküm, sıfatların birleşmesine dayanan kapanışın hukukî temelinin sonradan geriye dönük kaldırılması durumunu kapsar. Her yeni işlem veya her ticari anlaşmazlık bu şartı karşılamaz.
Bir devir işleminin geçerliliği tartışılıyorsa hangi kararın veya hukuki sebebin geçmişe etki doğurduğu açıklanmalıdır. İleriye dönük yeni bir düzenleme ile baştan itibaren etkisizleşme aynı sonuçta değildir. Borcun yeniden değerlendirilmesi de yalnız tarafların muhasebe tercihiyle açıklanamaz.
Bu nedenle kapanan dosyanın devir belgesi, ödeme kayıtları ve üçüncü kişi hakkına ilişkin evrakı saklanmalıdır. İşlemin hukuki dayanağı sonradan tartışıldığında hangi borcun hangi kapsamla varlığını sürdürdüğü bu belgelerden belirlenir. Eski hesapların silinmesi, kanunun koruduğu geçmiş bilgileri ortadan kaldırmamalıdır.
İhtar, takip ve hesap kapanışı birlikte güncellenmelidir
Borcun maddi hukuk bakımından sona ermesi, devam eden her dava veya takip kaydının kendiliğinden teknik olarak kapanması anlamına gelmez. İlgili dosyada sona erme sebebi ve dayanak belgeler usulüne uygun ileri sürülmelidir. Tebliğ edilmiş evrakın süreleri, yalnız şirket içinde anlaşma yapıldığı düşüncesiyle ihmal edilmemelidir.
Kapanış yazısında alacak kimliği, devrin gerçekleştiği tarih, birleşmenin kapsamı ve korunmaya devam eden üçüncü kişi hakları gösterilir. Devir bedelinden kalan bağımsız borç varsa ayrıca belirtilir. Banka dekontu, temlik belgesi ve mutabakat birbiriyle çelişmemelidir. İmzalayan kişilerin temsil yetkisi işlem tarihinde kontrol edilir.
Dosya incelemesi için hazırlanacak temel evrak; ilk ticari sözleşme, alacak listesi, yazılı devir, önceki devir zinciri, ödeme kayıtları, teminat belgeleri ve devam eden yargısal işlemlerdir. Bu düzen, hakların kapsamını görünür kılar. Kanuni şartlar sağlanmadan borcun tamamının bittiği yönünde tek cümlelik açıklama hazırlanmaz.
Sık sorulan sorular
Şirket kendi borcunun alacağını edinince borç biter mi?
Geçerli edinim sonucunda aynı alacak bakımından alacaklı ve borçlu sıfatları aynı şirkette birleşirse TBK m. 135 gereğince borç sona erer. Üçüncü kişilerin alacak üzerindeki önceden mevcut hakları ve maddede saklı tutulan özel hükümler ayrıca korunur.
Alacağı şirket ortağı satın alırsa aynı sonuç çıkar mı?
Ortak ile şirket ayrı kişilerse sıfatlar aynı kişide birleşmez. Ortaklık oranı veya yönetim yetkisi tek başına bu ayrımı kaldırmaz. Alacağın gerçek sahibi ve borcun gerçek borçlusu şirket ve devir belgeleriyle belirlenmelidir.
Aynı grubun başka şirketinin edinmesi borcu sona erdirir mi?
Ayrı tüzel kişiler söz konusuysa TBK m. 135 şartı gerçekleşmez. Grup içi finansman ve ortak yönetim, aynı kişi olma koşulunun yerine geçmez. Sonradan gerçek borçluya devir yapılmışsa bu işlem ayrıca incelenir.
Yalnız alacağın yarısı edinilmişse bütün borç kapanır mı?
Birleşme edinilen alacağın kapsamı bakımından değerlendirilir. Başka kişide kalan bölüm için alacaklı ve borçlu hâlâ ayrıdır. Devir listesinde asıl alacak, faiz ve diğer kalemlerin hangi ölçüde kapsandığı açıkça gösterilmelidir.
Devir bedeli ödenmeden eski borç mutlaka sona erer mi?
Önce devrin geçerli olarak gerçekleşip gerçekleşmediği ve ödemenin devrin koşulu yapılıp yapılmadığı belirlenir. Eski alacak birleşmeyle sona erse bile ayrı devir sözleşmesinden doğan bedel borcu kendi şartlarıyla varlığını sürdürebilir.
Alacak üzerindeki önceki rehin birleşmeyle kaldırılabilir mi?
TBK m. 135 üçüncü kişilerin alacak üzerindeki önceden mevcut haklarını birleşmeden etkilenmeyecek şekilde korur. Hakkın kuruluşu, tarihi ve kapsamı incelenir. Borçlunun alacağı edinmesi tek başına önceki hak sahibini etkisizleştirme yolu değildir.
Birleşme ile borcu ibra etmek aynı işlem midir?
Hayır. İbra TBK m. 132 kapsamında borcu kaldırma anlaşmasıdır. Birleşme belirli alacağın sahibiyle borçlusunun aynı kişi olmasıdır. Belgenin başlığı yerine gerçek irade ve işlemin sağladığı hukuki sonuç esas alınır.
Birleşme geçmişe etkili kaldırılırsa ne olur?
TBK m. 135 ikinci fıkra uyarınca borç varlığını sürdürür. Ancak geçmişe etkili kaldırma şartı gerçekten gerçekleşmelidir. Yeni bir ticari anlaşma yapılması veya tarafların anlaşmazlığa düşmesi bu sonucun kendiliğinden doğduğunu göstermez.
İpotek ve senetlerde yalnız TBK m. 135 yeterli mi?
Hayır. Madde taşınmaz rehni ve kıymetli evraka ilişkin özel hükümleri saklı tutar. İlgili senet, sicil kaydı ve hak sahibinin konumu ayrıca incelenir. Genel birleşme kuralı bu özel incelemeyi ortadan kaldırmaz.
Borç sona erdiğinde devam eden takip kendiliğinden kapanır mı?
Maddi hukukta sona erme ile takip dosyasındaki usul işlemleri farklıdır. Birleşme sebebi dayanak belgeleriyle ilgili dosyada usulüne uygun ileri sürülmelidir. Devir, ödeme ve devam eden tebligat kayıtları birlikte değerlendirilir; kanuni süreler ihmal edilmez.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul bağlantılı şirket alacaklarında kimlik kontrolü, devir belgesinin taraflarıyla ilk ticari sözleşmenin eşleştirilmesiyle başlar. Mersin merkezli Türkiye geneli incelemede şirketin kendi borcuna ait kalemler, grup şirketlerine ait borçlar ve üçüncü kişi hakları ayrı gösterilir. Belgeler, birleşmenin hangi alacakta ve hangi tarihte gerçekleştiğini açıklamalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu – Güncel resmî metin: 131–135,183–190,195–200.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
