Entegrasyon Firması Pazaryerine Yanlış Fiyat Gönderdi: Satıcının Düzeltme ve Zarar Talebi
E-ticaret entegrasyon firmasının doğru fiyat listesini yanlış dönüştürüp pazaryerine göndermesi, üstlendiği sözleşmeye aykırı ifa oluşturur. Satıcının firmadan isteyeceği giderim, TBK m. 112 kapsamında ihlal, gerçek zarar ve nedensellik üzerinden belirlenir. Ekranda yanlış fiyat bulunması, hatanın kaynağını veya bütün sipariş zararının tutarını tek başına göstermez.
Kaynak verinin yanlış verilmesi, ürün kodlarının karışması ve kampanya indiriminin iki kez uygulanması farklı teknik nedenlerdir. Bu yazı, satıcı ile entegrasyon sağlayıcısı arasındaki ticari ilişkiye odaklanır. Satıcının müşterileriyle kurulmuş satışları ve pazaryeriyle ilişkisi ayrıca incelenir; teknik hata bütün siparişlere kendiliğinden iptal hakkı vermez.
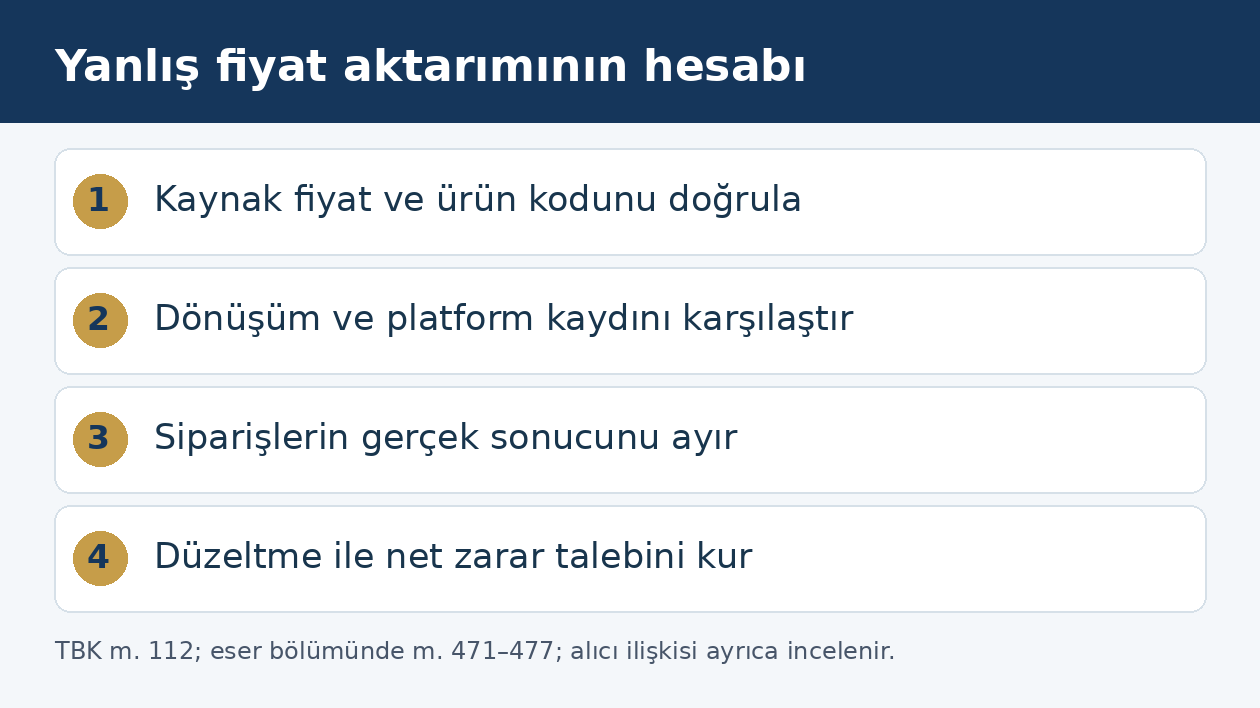
Entegrasyon firması fiyatı belirliyor mu, yalnız iletiyor mu?
Sözleşmede firmanın görevi önce saptanır. Müşterinin verdiği fiyatı aynen göndermek, belirlenmiş formülle kanal fiyatı hesaplamak ve bağımsız fiyat optimizasyonu yapmak farklı hizmetlerdir. Ürünün alış bedeli, kâr oranı ve satış fiyatı üzerindeki karar yetkisi açıklaştırılır. Sağlayıcı yalnız iletimle görevlendirilmişse kendiliğinden indirim kararı alamaz.
TBK m. 19 uyarınca tarafların gerçek ve ortak iradesi; teklif, teknik ek ve yetki kayıtlarıyla belirlenir. Ekrandaki alanın adı sözleşmedeki görevin tamamını açıklamaz. “Otomatik fiyat” seçeneğinin hangi kurala karşılık geldiği ve bu kuralın kim tarafından onaylandığı gösterilmelidir. Talep dosyası hatalı sonucu, firmanın gerçekten üstlendiği işlemle ilişkilendirmelidir.
Kurulum hatası ile devam eden işletim hatası nasıl ayrılır?
Belirli bağlantının ve dönüşüm kuralının çalışır teslimi taahhüt edilmişse eser sözleşmesine ilişkin TBK m. 470 ve devamı incelenir. M. 471 mesleki özen, m. 472 ise müşterinin sağladığı veri ve işin sonucunu tehlikeye düşüren durumların bildirilmesi bakımından önemlidir. Kurulumun kabulü ve gizli hata ayrıca değerlendirilir.
Sürekli aktarımın izlenmesi ve günlük işletim ise işin niteliğine uygun düştüğü ölçüde TBK m. 502 ve m. 506 kapsamındaki işgörme ve özen hükümleriyle ele alınır. Aynı sözleşmede iki bölüm bulunması mümkündür. İlk kurulumun doğru olması, sonradan değiştirilen eşleştirme veya hatalı günlük işletimden doğan sorumluluğu ortadan kaldırmaz. Hangi dönem ve edimin ihlal edildiği ayrı gösterilir.
Yanlış ürün veya varyanta fiyat aktarılmışsa ne kontrol edilir?
Satıcının ürün kodu, entegrasyonun kullandığı kayıt ve pazaryerindeki ilan kimliği birlikte eşleştirilir. Ana ürün ile renk, ölçü, paket miktarı veya başka varyant aynı kayıt değildir. Doğru rakamın başka ürüne gönderilmesi, fiyat alanının doğru görünmesiyle anlaşılmayabilir. Bu yüzden inceleme yalnız tutara değil ürün kimliğine de dayanır.
Eşleştirme tablosunun hangi tarihte değiştirildiği, değişikliği kimin yaptığı ve onay gerekip gerekmediği kayıtlarla belirlenir. Müşterinin ürün kodunu yeniden kullanması ile sağlayıcının eski bağlantıyı yeni ürüne taşıması farklıdır. Teknik rapor, yanlış eşleştirmenin etkilediği ilanları ve zaman aralığını listeler. Bütün katalog, yalnız bir varyantta hata bulunması nedeniyle aynı zarar hesabına dahil edilmemelidir.
Ondalık, para birimi ve paket miktarı hataları nasıl ayrıştırılır?
Kaynak dosyadaki sayı biçimi, para birimi, vergi dahil veya hariç fiyat tanımı ve adet bilgisi belirlenir. Nokta veya virgülün farklı yorumlanması, birim fiyatın paket fiyatı yerine aktarılması ve döviz tutarının başka para birimiyle gönderilmesi ayrı işlemlerdir. Bunların hangisinin kararlaştırılmış dönüşümden saptığı gösterilmelidir.
Vergi oranının hukuken ne olması gerektiğiyle yazılımın üzerinde anlaşılan veri alanını yanlış okuması aynı tartışma değildir. Sağlayıcı net ve brüt alanları yer değiştirmişse bu teknik bulgu somutlaştırılır. Kaynak belgedeki başlığın belirsiz olması hâlinde ise hangi açıklamanın istendiği ve hangi bilginin verildiği incelenir. Genel “format bozuktu” açıklaması, gerçek veri ve dönüşüm kuralının yerine geçmez.
İndirim iki kez uygulanmışsa hangi tarafın işlemi belirleyicidir?
Entegrasyonun hesapladığı kanal indirimi ile pazaryerinin kendi kampanya indirimi ayrı kaydedilir. Kaynak fiyata zaten indirim uygulanmışken sağlayıcının aynı oranı yeniden uygulaması, hatalı formülün göstergesi olabilir. Ancak müşterinin iki ayrı kampanyayı bilinçli olarak etkinleştirmesi aynı hukuki olay değildir. Tarihli kural ve talimatlar karşılaştırılmalıdır.
İndirimin kim tarafından finanse edildiği de zarar hesabında önemlidir. Platformun kendi karşıladığı kampanya tutarı, satıcının cebinden çıkmış gibi gösterilmez. Satıcının hakedişine yansıtılan gerçek kesinti ile tüketicinin ekranda gördüğü toplam avantaj farklı olabilir. Kuralın yanlış uygulanması, ilgili siparişin hakediş dökümündeki ekonomik sonuçla eşleştirilmelidir.
Satıcının gönderdiği liste yanlışsa sağlayıcı tamamen sorumsuz mudur?
Müşterinin verdiği fiyat listesinin doğruluğu ile sağlayıcının üstlendiği doğrulama ve uyarı borcu ayrılır. Firma yalnız aynen aktarımı kabul etmişse bütün ticari fiyatların kârlılığını yeniden hesaplama yükümlülüğü otomatik doğmaz. Buna karşılık belirli kontrol sınırı, onay adımı veya olağan dışı değer uyarısı üstlenilmişse bunların çalışıp çalışmadığı incelenir.
Eser bölümünde TBK m. 472 uyarınca sonucu tehlikeye düşüren durumun zamanında bildirilmesi; m. 476 bakımından açık uyarıya rağmen müşteri talimatı ve müşteriye yüklenebilen diğer nedenler değerlendirilir. Sağlayıcının doğru listeyi hatalı dönüştürmesi, müşterinin verisiyle çalışıldığı gerekçesiyle müşteriye yüklenemez. Açık uyarının hangi ürün ve hangi risk için yapıldığı gösterilmelidir.
Deneme aktarımına onay verilmesi bütün sonraki hataları kabul müdür?
Onayın hangi örnekler, kanal ve sürüm için verildiği belirlenir. Bir ürünün doğru aktarılması bütün varyantların, kampanyaların ve para birimlerinin doğrulandığını tek başına göstermez. Kabul planında hangi kontrollerin yapılacağı ve müşteriye hangi sonuçların sunulduğu önemlidir. Sonradan değiştirilmiş formül, ilk onayın kapsamına otomatik dahil edilmez.
TBK m. 474 ve m. 477, eser tesliminde inceleme, ayıp bildirimi ve kabul sonuçlarını düzenler. Yazılım kabul testi ve ayıp bildirimi kapsamında olağan incelemeyle görülebilen eksiklik ile sonradan ortaya çıkan gizli hata ayrılır. Müşterinin gerçekten onayladığı yanlış kural da kayıt dışı bırakılamaz. Her onay, gerçek içeriği ve etkilediği sürümle değerlendirilmelidir.
Yanlış fiyatın nerede oluştuğu nasıl kanıtlanır?
Kaynak listenin olay anındaki sürümü, dönüşüm çıktısı, pazaryerine gönderilen ileti ve platformun verdiği yanıt birlikte saklanır. Yalnız son ekran görüntüsü hangi aşamada rakamın değiştiğini açıklamaz. Entegrasyon doğru tutarı göndermiş, pazaryeri farklı kampanya uygulamışsa sağlayıcının kendi borcu ayrıca incelenir. Bunun tersi yöndeki kayıtlar da açık gösterilmelidir.
İşlem kimliği ve zaman bilgisi, aynı ürün için peş peşe gelen güncellemeleri ayırır. Tek bir başarılı yanıt, sonraki hatalı aktarımın bulunmadığını kanıtlamaz. Manuel panel değişiklikleri de çizelgeye eklenir. HMK m. 199 kapsamında elektronik belgeler, sözleşme ve teknik incelemeyle birlikte değerlendirilir; dosyanın olay sonrası değiştirilmiş kopyasıyla ilk kaynak aynı sayılmaz.
Yeni fiyat girildikten sonra eski fiyatın yeniden gönderilmesi nasıl incelenir?
Aktarım sırası nedeniyle eski bir işlemin yeni fiyatı geri değiştirmesi, yalnız kaynak listede hata aranarak açıklanamaz. Kuyrukta bekleyen işler, yeniden denenen gönderimler ve zamanlanmış toplu güncellemeler ayrı incelenir. Müşterinin doğru fiyatı kaydettiği an ile pazaryerinin son hangi işlemi uyguladığı birlikte gösterilmelidir. Son ekranın doğru olması, önceki yanlış fiyatlı satış aralığını ortadan kaldırmaz.
Sağlayıcının güncel fiyatı esas alma taahhüdü ve sürüm kontrolü kapsamı belirlenir. Firmanın müşteriye tamamlandı bildirdiği düzeltmeden sonra eski kaydı tekrar göndermesi, ilk hatadan bağımsız ek kayba neden olmuşsa ayrıca hesaplanır. Müşterinin aynı anda yaptığı manuel değişiklikler de dışarıda bırakılamaz. Her gönderimin kaynağı, zamanı ve sonucu ayırt edilmeden bütün fark tek işlem gibi sunulmamalıdır.
Bu inceleme, sorunun yalnız hangi rakamın doğru olduğu değil, hangi güncellemenin geçerli kalacağı olduğunu ortaya koyar. Tekrar eden hata için alınan önlemin gerçek işlem kayıtlarıyla doğrulanması gerekir; yalnız sağlayıcının genel tamamlandı açıklaması teknik kapanışı kanıtlamaz.
Hata fark edildiğinde yapılacak işlemler zarar hesabını nasıl etkiler?
Hatalı aktarımın devam ettiği kanal ve ürünler belirlenir; yetkili kişilerce düzeltme ve akışın sınırlandırılması işlemleri kaydedilir. Satıcıyla sağlayıcının aynı anda farklı fiyat göndermesi yeni bir karışıklık yaratmamalıdır. Hangi kaynağın esas alınacağı ve eski verinin yeniden gönderilmesinin nasıl önleneceği açıklaştırılır.
TBK m. 114’ün yollamasıyla m. 52, zararın doğmasına veya artmasına katkıyı değerlendirmeye imkan verir. Satıcı hatayı öğrendikten sonra makul biçimde alabileceği önlemleri hiç almamışsa bu davranış incelenir. Sağlayıcı da düzeltme yetkisi ve borcu bulunduğu hâlde çalışmayı geciktirmişse o dönemin etkisini açıklamalıdır. Delilin korunmasıyla hatanın durdurulması birlikte yürütülmelidir.
Satıcı bütün yanlış fiyatlı siparişleri otomatik iptal edebilir mi?
Entegrasyon firmasının hatası, alıcıyla kurulmuş satışın sonucunu tek başına belirlemez. TBK m. 30–31 esaslı yanılmayı, m. 33 iradenin araç veya aracı tarafından yanlış iletilmesini düzenler. M. 34 dürüstlük sınırını, m. 35 ise kusurlu yanılmanın sonuçlarını içerir. Bu hükümler ve ilgili satış rejimi somut sipariş için ayrıca değerlendirilir.
İnternet alışverişindeki fiyat hatası ile satıcının sağlayıcıya tazminat talebi ayrı ilişkilerdir. Sağlayıcının “hepsini iptal edin” mesajı, satıcıya alıcı karşısında bağımsız bir kanuni yetki vermez. Siparişin hukuken nasıl sonuçlandırıldığı ve gerçekten hangi ödeme yükümlülüğünün doğduğu, sonraki zarar hesabında belgeye bağlanmalıdır.
Hatalı fiyatlı siparişler hangi gruplara ayrılmalıdır?
Henüz satışa dönüşmeyen görüntülenmeler, ödemesi alınmış siparişler, sevk edilen ürünler, iptal edilen işlemler ve iade gelen mallar aynı ekonomik sonucu doğurmaz. Talep listesinde her siparişin son durumu yer almalıdır. Ürünü depoya geri dönmüş ve bedeli iade edilmiş siparişle düşük bedelden teslim edilmiş ürün aynı tutarla hesaplanmaz.
Olay saatindeki listeyi dondurmak yeterli değildir; iade, platform düzeltmesi ve tahsilat gibi sonraki gelişmeler hesaba yansıtılır. Satıcının kaybını azaltan geri kazanımlar dışarıda bırakılamaz. Aynı sipariş için hem bütün ürün değerini hem de ayrıca o ürünün tamamı üzerinden kazanç kaybını toplamak mükerrer hesap yaratır. Sipariş bazında net ekonomik sonuç esas alınmalıdır.
İlan fiyatıyla satış fiyatı arasındaki fark her zaman zarar mıdır?
Planlanan liste fiyatı, bütün ürünlerin mutlaka o bedelden satılacağını kanıtlamaz. Satıcının gerçekten üstlendiği düşük bedelli teslim, malın maliyeti, tahsil edilen tutar ve olayla bağlantılı diğer sonuçlar ayrı gösterilir. Kazanç kaybı isteniyorsa normal satış akışı ve gerçekleşme ihtimalini destekleyen somut kayıtlar gerekir.
Önceki satışlar, stok durumu, aynı dönemdeki geçerli kampanya ve sonradan gerçekleşen satışlar değerlendirilir. Salt yüksek bir referans fiyatın seçilmesi gerçek kaybı ispatlamaz. Buna karşılık doğrulanmış düşük fiyatlı teslim nedeniyle malvarlığındaki eksilme de yalnız “kâr beklentisi” denilerek yok sayılamaz. Talep, her zarar türünün kendi hesabını ve dayanak belgesini göstermelidir.
Pazaryerinin kestiği ceza ve masraflar sağlayıcıya yüklenebilir mi?
Platformun satıcıya uyguladığı kesintinin sözleşmesel ve hukuki dayanağı, hangi siparişe ilişkin olduğu ve kesinleşen tutarı incelenir. Kesintinin bir ekranda görünmesi tek başına entegrasyon firmasının o tutardan sorumlu olduğunu göstermez. Gerçek zarar, sağlayıcının ihlali ve uygun nedensellik bağı birlikte değerlendirilir.
Satıcının zamanında itirazla veya doğru kayıt sunarak giderdiği kesinti nihai zarar hesabına tekrar eklenmez. Hata dışında geçmiş performans sorunlarına dayanan ücretler ayrılır. Gereksiz biçimde kabul edilmiş bütün platform talepleri otomatik rücu tutarı değildir. Sağlayıcıya olayın ve kesinti belgelerinin bildirilmesi, onun teknik açıklama sunmasına ve gerçek sorumluluk alanının belirlenmesine yardım eder.
Hata yazılım hatasıysa firma kusursuz sayılır mı?
TBK m. 112, borçluya kendisine kusur yüklenemeyeceğini ispat yükü getirir. Yazılımın otomatik çalışması insan veya şirket organizasyonundan bağımsız bir sorumsuzluk nedeni değildir. Yanlış formül, eksik test, kontrolsüz sürüm değişimi ve izlenmeyen hata yanıtları gerçek görev dağılımıyla incelenir.
İşin bir çalışan veya ifa yardımcısı eliyle yürütülmesinde TBK m. 116 ayrıca dikkate alınır. Sağlayıcının bir alt teknik ürünü kullanması, müşteriye verdiği doğru aktarım taahhüdünü kendiliğinden kaldırmaz. Ancak platformun bağımsız işlemi veya müşterinin talimatı gibi dış nedenlerin etkisi de ayrıştırılır. Teknik nedene ad verilmesiyle hukuki sorumluluk incelemesi tamamlanmış olmaz.
Firma kendi aktarım hatasını düzeltmek için yeni ücret isteyebilir mi?
Kararlaştırılan işlevin gereği gibi sağlanmasıyla müşterinin yeni özellik talebi farklıdır. Eser ayıbında TBK m. 475’in şartlarına göre ücretsiz onarım dahil seçimlik haklar değerlendirilir. Götürü bedel bakımından m. 480 uygulanır. İlk taahhütte bulunan doğru fiyat aktarımının sağlanması, sırf çalışma gerektirdiği için kendiliğinden yeni proje sayılmaz.
Müşterinin yeni satış kanalı, farklı kampanya motoru veya daha önce kararlaştırılmamış hesaplama istemesi ise ayrı kapsam olabilir. Sağlayıcı düzeltme teklifinde hangi kalemin mevcut kusuru giderdiğini, hangisinin yeni iş olduğunu göstermelidir. Geçmiş zarar talebiyle düzeltme ücreti aynı belgede belirsiz biçimde mahsuplaştırılmamalıdır. Yapılan onarım, geçmiş düşük bedelli satışların ekonomik sonucunu otomatik ortadan kaldırmaz.
Sorumluluk sınırı ve ihtar nasıl değerlendirilir?
Sözleşmedeki sorumluluk üst sınırı, istisnalar ve standart şartlar birlikte okunur. TBK m. 115 uyarınca kendi ağır kusurundan önceden sorumsuzluk geçersizdir. TBK m. 20–25 kapsamında genel işlem koşullarının yürürlük, yorum ve içerik denetimi ayrıca yapılır. Her sınır kaydı otomatik geçerli veya otomatik hükümsüz ilan edilmez.
İstemde hatalı ürün ve kanal, aktarım zamanı, gereken düzeltme ve belgelenmiş zarar gösterilir. Temerrütte TBK m. 117; uygun süre ve seçimlik imkanlarda m. 123–125, sürekli ilişkide koşulları varsa m. 126 incelenir. Tacirler arasındaki temerrüt, fesih ve dönme açıklamalarında TTK m. 18/3 biçimleri gözetilir.
Delil tespiti ve kapanış kontrolü neyi doğrulamalıdır?
HMK m. 266 kapsamında teknik inceleme, kaynak veri ile gönderilen fiyat arasındaki dönüşümü açıklamalıdır. Kaybolma veya değiştirilme riski bulunan kayıtlar için m. 400 ve devamındaki delil tespiti koşulları değerlendirilir. İnceleme talebi, bütün şirket sistemini belirsiz biçimde açmak yerine ilgili kural, ürün ve zaman aralığıyla somutlaştırılır.
Düzeltme sonrası yalnız bir ekranda doğru fiyat görmekle yetinilmez; kararlaştırılan akışın yeni güncellemede eski hatayı üretmediği kontrol edilir. Kabul edilen düzeltme, sürüm ve test kapsamı kaydedilir. Kalan sipariş uyuşmazlıkları ve bedel hesabı ayrı listede tutulur. Teknik kapanış ile geçmiş zarardan vazgeçme aynı anlama gelmez; tarafların mutabakatı gerçek içeriğiyle yazılmalıdır.
Sık sorulan sorular
Pazaryerinde yanlış fiyat görünmesi entegrasyon firmasının kusurunu kanıtlar mı?
Tek başına kanıtlamaz. Kaynak liste, dönüşüm kuralı, gönderilen veri ve platform yanıtı karşılaştırılır. Hatanın hangi aşamada oluştuğu ve sağlayıcının hangi görevi üstlendiği belirlenmelidir. TBK m. 112 kapsamında sorumluluk unsurları ayrıca incelenir.
Doğru fiyat başka varyanta gönderildiyse hata sayılır mı?
Kararlaştırılan ürün eşleştirmesine aykırılık varsa doğru rakamın başka ürüne gitmesi gereği gibi ifa değildir. Ürün kodu, ilan kimliği ve varyant bağlantısı birlikte kontrol edilir. Hatanın etkilediği gerçek siparişler ayrı listelenir.
Satıcı listeyi yanlış verdiyse firma tamamen kurtulur mu?
Üstlenilen doğrulama ve uyarı borcu incelenir. TBK m. 472 ve m. 476 kapsamında açık uyarı, talimat ve müşteriye yüklenebilen nedenler değerlendirilir. Doğru listenin sağlayıcı tarafından yanlış dönüştürülmesi müşterinin veri verdiği gerekçesiyle ona yüklenemez.
Deneme ürününü onaylamak bütün ürünleri kabul etmek midir?
Onayın ürün, kanal, kural ve sürüm kapsamı belirlenir. Bir örneğin doğru aktarılması bütün varyantları doğrulamaz. TBK m. 474 ve m. 477 bakımından inceleme, kabul ve sonradan çıkan gizli hata ayrı değerlendirilir.
Entegrasyon hatası bütün siparişleri iptal hakkı verir mi?
Kendiliğinden vermez. Satıcı ile alıcının ilişkisi, sözleşmenin kurulması ve TBK m. 30–35 kapsamındaki yanılma hükümleri dahil ilgili mevzuatla ayrıca incelenir. Sağlayıcının teknik hata mesajı bağımsız iptal yetkisi oluşturmaz.
Liste fiyatıyla gerçekleşen fiyat farkının tamamı istenir mi?
Planlanan liste fiyatı tek başına kesin zarar hesabı değildir. Gerçekleşmiş teslim, tahsilat, maliyet, iade ve doğrulanmış kazanç kaybı ayrılır. Aynı sipariş için mükerrer kalemler toplanmadan net ekonomik sonuç gösterilir.
Pazaryerinin bütün kesintileri sağlayıcıya aktarılır mı?
Kesintinin dayanağı, gerçek tutarı ve entegrasyon hatasıyla bağlantısı incelenir. İtirazla geri alınan veya başka performans sorunundan doğan tutarlar ayrılır. Platform ekranındaki her kalem otomatik olarak sağlayıcının tazminat borcu değildir.
Yazılım otomatik çalıştığı için firma sorumsuz mudur?
Hayır. Otomasyon kendi başına kusursuzluk nedeni değildir. TBK m. 112 ve ilgili yardımcı kişi sorumluluğu hükümleri uygulanır. Formül, test, sürüm ve işletim görevleri somut kayıtlarla değerlendirilir.
Hatalı aktarımı düzeltmek için ek ücret istenebilir mi?
Mevcut taahhüdün gereği gibi yerine getirilmesi ile yeni özellik talebi ayrıdır. Eser ayıbında TBK m. 475 ve götürü bedelde m. 480 dikkate alınır. Her düzeltme çalışması otomatik yeni proje ücreti doğurmaz.
Hata giderilince geçmiş zarar talebi biter mi?
Kendiliğinden bitmez. Teknik düzeltme, geçmiş siparişlerin ekonomik sonucunu ortadan kaldırmaz. Kapanış kaydıyla zarar hesabı ayrı tutulur. Vazgeçme veya sulh varsa açıklamanın gerçek kapsamı ayrıca değerlendirilir.
İstanbul ve Mersin ofislerinde fiyat aktarımı uyuşmazlıkları incelenirken olay tarihindeki kaynak liste, ürün eşleştirmesi ve pazaryeri hakedişleri birlikte değerlendirilir. Satıcının sağlayıcıya talebi yalnız yanlış fiyat ekranına değil, hatalı işlem ile gerçek sipariş kaybı arasındaki belge zincirine dayanmalıdır. Devam eden düzeltme ve geçmiş zarar hesabı ayrı başlıklarda hazırlanır.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — güncel resmî UYAP metni: m. 19–25, 30–35, 52, 112, 114–117, 123–126, 470–477, 480, 502 ve 506
- 6100 sayılı Hukuk Muhakemeleri Kanunu — güncel resmî UYAP metni: m. 199, 266 ve 400–405
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî UYAP metni: m. 18/3
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
