Taşıma Komisyoncusu Yanlış Varış Limanına Rezervasyon Yaparsa Kim Öder?
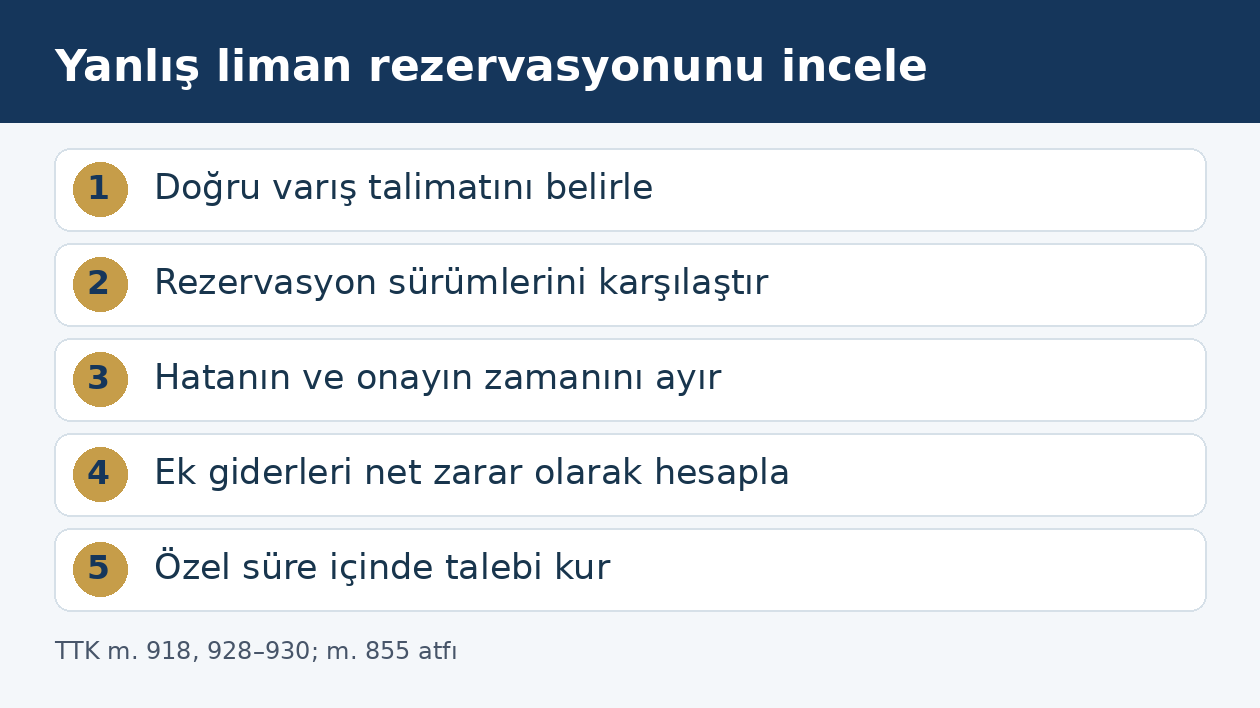
Taşıma işleri komisyoncusu, kendisine verilen doğru varış talimatını rezervasyona yanlış aktarmışsa organizasyon borcuna aykırılık yönünden sorumludur. TTK m. 918; taşıma yolunu belirleme, gerekli sözleşmeleri yapma, taşıyıcıya doğru bilgi ve talimat verme ile gönderenin menfaatlerini gözetme borçlarını düzenler. Zilyetliğindeki malın kayıp veya hasarından doğmayan ekonomik zarar için m. 928/2’nin koşulları uygulanır.
Bu yazı, Türk hukukunun uygulandığı taşıma işleri komisyonculuğu ilişkisinde ihracat yüküne yanlış boşaltma veya varış limanı rezervasyonu yapılmasını ele alır. Müşterinin sonradan başka yere sevk istemesi, ilk talimatın belirsiz olması ve taşıyanın doğru rezervasyona aykırı hareket etmesi ayrı durumlardır. Ek giderin kimden istendiği kadar hatayı hangi sözleşme tarafının yaptığı da belirlenmelidir.
Varış limanı, aktarma limanı ve son teslim yeri nasıl ayrılır?
Deniz sevkiyatında bir belgedeki liman adı yükün son teslim noktasını tek başına açıklamaz. Yükleme, aktarma ve boşaltma limanı ile kara taşımasının biteceği teslim yeri farklı alanlarda gösterilebilir. Önce sözleşmedeki hizmetin limanda mı, alıcının deposunda mı veya başka bir noktada mı tamamlanacağı belirlenir.
Ülke, liman, terminal ve varsa kullanılan yer kodu birlikte karşılaştırılır. Birbirine benzeyen adlar veya aynı şehirde farklı terminaller bulunması, talimatın yalnız kısa adla aktarılmasının yarattığı belirsizliği görünür kılar. Ancak her terminal değişikliği yanlış ülkeye sevkle aynı zarar veya sözleşme ihlali olarak kabul edilmez.
Alıcının ticari adresi, faturadaki adres ve kararlaştırılan boşaltma limanı ayrı kayıtlardır. İhracat satış belgesinde bir adres bulunması, komisyoncuya hangi liman rezervasyonunun verildiğini her durumda tek başına ispatlamaz. Rezervasyon talebi ve kabulü, o sevkiyatın kimlik bilgileriyle birlikte okunmalıdır.
İlk doğru talimat hangi belgelerle ortaya konulur?
Dosyanın ilk bölümüne fiyat talebi, komisyoncunun teklifi, gönderilenin liman bilgisi ve rezervasyon emri alınır. Aynı müşteri için birden fazla sevkiyat varsa konteyner, sipariş veya iş numarası üzerinden eşleştirme yapılır. Başka yük için verilen doğru talimat bu dosyanın hatasını kanıtlayan belge yerine kullanılamaz.
İlk talimatı sonradan değiştiren mesaj varsa eski ve yeni metin birlikte saklanır. Değişikliği kimin istediği, kimin kabul ettiği ve hangi tarihte uygulanmasının beklendiği açıklanır. Müşterinin yeni ticari tercihiyle komisyoncunun mevcut yanlışı düzeltmesi ekonomik sonuç bakımından aynı işlem değildir.
TTK m. 919/1, gönderenin komisyoncunun işini yapabilmesi için gerekli bilgi ve belgeleri sağlama borcunu düzenler. Talimat gerçekten eksik veya çelişkiliyse bunun hangi organizasyon görevini etkilediği gösterilir. Komisyoncunun bildiği çelişkiyi açıklığa kavuşturmadan yaptığı işlem de kendi özen borcundan ayrı tutulmaz.
Komisyoncunun doğru rezervasyon borcu hangi maddede?
TTK m. 917, komisyoncunun eşyanın taşıtılmasını üstlendiğini belirtir. M. 918/1-a taşıma araçları ve yolunun belirlenmesini, b bendi gerekli taşıma ve ilgili sözleşmelerin yapılmasını, c bendi taşıyıcılara gerekli bilgi ve talimatların verilmesini içerir. Bunlar yalnız evrakı olduğu gibi iletmekten ibaret, içeriksiz görevler değildir.
M. 918/4 ayrıca gönderenin menfaatlerinin gözetilmesini ve talimatlarına uyulmasını ister. Müşterinin açıkça belirlediği varış yerine aykırı rezervasyon yapılıp bunun kabul edildiğinin gösterilememesi, bu borçlarla değerlendirilir. Fiyatın daha düşük olması, tek başına farklı liman seçme yetkisi vermez.
Komisyoncunun görevi ile taşıyanın görevi aynı dosyada ayrı çizilir. Komisyoncu doğru talimatı iletmiş ve taşıyan farklı işlem yapmışsa, organizasyon sorumluluğu için komisyoncunun hangi ek yükümlülüğü ihlal ettiği belirtilmelidir. Buna karşılık taşıyanın kendisine verilen yanlış rezervasyona uygun davranması, komisyoncunun ilk hatasını ortadan kaldırmaz.
Konişmento taslağını onaylamak bütün sorumluluğu müşteriye geçirir mi?
Taslak onayının kapsamı incelenmelidir. İsim, yük miktarı veya ticari belge uyumu için yapılan kontrolle limanın değiştirilmesine açık kabul aynı değildir. Onay istenen mesaj, ekindeki taslak, önceki talimat ve verilen cevap birlikte okunur; yalnız onay kelimesi bağlamdan koparılmaz.
Müşteri yanlış limanı açıkça görüp yeni varış yeri olarak kabul etmişse bu açıklama sözleşmenin güncel kapsamını etkiler. Böyle bir kabul bulunmayan durumda ise taslağı inceleme görevinin ihmal edilip edilmediği ve bunun zarara katkısı değerlendirilir. TTK m. 928/3, gönderenin davranışının zararın oluşumundaki etkisinin sorumluluğun doğması ve kapsamına yansıtılmasını düzenler.
Dolayısıyla taslak onayı her olayda tam ibra değildir; müşterinin hiçbir kontrol görevi yokmuş gibi de değerlendirilemez. Yanlışlığın ne kadar belirgin olduğu, onay için hangi süre ve bilgi verildiği, düzeltme imkânının hangi aşamada kaybedildiği somut kayıtlarla gösterilmelidir.
Ek gider talebinde TTK 928/2 neden önemlidir?
TTK m. 928/1, komisyoncunun zilyetliğindeki eşyanın zıyaı ve hasarına ilişkindir. M. 928/2 ise bu tür kayıp veya hasardan kaynaklanmayan zararda, m. 918 kapsamındaki bir görevin ihlalini arar. Yanlış rezervasyon nedeniyle oluşan yeniden yönlendirme ve ek işlem giderleri bu ayrım üzerinden incelenir.
Komisyoncu, tedbirli bir tacirin göstereceği özene rağmen zararın önlenemeyeceğini ispatlayan savunmasını m. 928/2 kapsamında ileri sürer. Sırf yazışma kalabalığı, iş yoğunluğu veya başka ofisin veri girmesi, gerekli özenin gösterildiğini kendiliğinden kanıtlamaz. Hangi bilgiyle hangi kontrolün yapıldığı açıklanmalıdır.
Eşya ayrıca fiziksel olarak bozulmuşsa bu zarar ile organizasyon giderleri ayrı kalemlere ayrılır. Her kaleme tek bir parasal sınırı veya her olayda sınırsız sorumluluğu doğrudan uygulamak doğru değildir. Zararın niteliği, üstlenilen rol ve ilgili taşıma rejimi birlikte belirlenmelidir.
Tek bedel veya taşımanın üstlenilmesi sonucu değiştirir mi?
TTK m. 921, taşıma giderlerini içeren tek bedel kararlaştırıldığında; m. 926, komisyoncu taşımayı bizzat üstlendiğinde; m. 927 ise kendi hesabına toplama yük taşıttığında taşıyıcı veya taşıyan hak ve yükümlülüklerini ayrıca düzenler. Firmanın kendisini yalnız forwarder diye adlandırması bu incelemenin yerine geçmez.
Komisyoncunun taşıyıcı gibi sorumluluğu ile kendi rezervasyon görevindeki ihlal ayrı dayanaklardır. Talepte hangisine dayanıldığı ve sözleşmenin hangi bölümünün bunu desteklediği yazılmalıdır. Tek faturanın bulunması da tek başına sözleşmedeki tek bedel modelini açıklamaz.
Deniz taşıyanına ait kurallar veya uygulanacak milletlerarası taşıma rejimi incelenmeden kara taşımasına ait bütün ihbar ve tavanlar aynı dosyaya taşınmaz. Bu yazının organizasyon borcu incelemesi, ayrı taşıma ilişkisindeki taraf, konişmento ve sorumluluk kurallarının yerine geçmez.
Yanlışlık yüklemeden önce fark edilirse ne yapılır?
Hatanın fark edildiği anda yükün hangi aşamada olduğu kaydedilir. Rezervasyonun sistemde bulunması, konteynerin terminale kabul edilmesi, gemiye yüklenmesi ve geminin hareketi farklı düzeltme imkânları doğurur. Sadece yanlış kaydın düzeltilmesini istemek yerine mevcut fiziksel durum da doğrulanır.
Komisyoncuya doğru yer açıkça bildirilir; taşıyana gönderilen düzeltmenin içeriği ve kabulü istenir. Rezervasyon numarası aynı kaldığında eski ve yeni sürümler saklanmalıdır. Sistem ekranının son hâli, düzeltmenin hangi tarihte yapıldığını her zaman açıklamaz.
Ek ücret doğacağı bildiriliyorsa hizmetin ne olduğu, neden gerektiği ve hatayla bağlantısı sorulur. Zararı azaltmak için işlemin yapılmasına izin verilmesi, masrafın hukuken müşteriye ait olduğunun her durumda kabulü değildir. Ödeme veya onay belgesinin kapsamı açık tutulmalı; kusur ve nihai gider paylaşımı ayrıca belirtilmelidir.
Yük yanlış limana gitmişse yeniden sevk gideri nasıl incelenir?
Yükün bulunduğu yer, boşaltma durumu, teslim yetkisi ve yeni güzergâh için gereken işlemler belirlenir. Ticari bir mesaj, taşıyanı veya yabancı liman işletmesini her koşulda anında yön değiştirmeye zorlayan karar değildir. Yetkili kişinin talimatı, sözleşme şartları ve ilgili taşımanın kuralları ayrı değerlendirilir.
Teslim yerini değiştirme talimatı farklı bir hukuki başlıktır; TTK m. 868’in uygulandığı taşımadaki gider ve yetki kuralları deniz ilişkisine koşulsuz aktarılmaz. Müşterinin ihtiyacı sonradan değişmişse buna ait maliyet ile başlangıç rezervasyon hatasını düzeltme maliyeti ayrı tutulur.
Yeniden sevk seçenekleri, süreleri ve ücretleri belgelenir. Önlenebilecek beklemenin uzatılması zarar hesabını büyütürse bunun etkisi değerlendirilir. Buna karşılık daha ucuz görünen fakat yükün korunmasını veya hukuka uygun teslimini sağlamayan seçenek, gerçekçi zarar azaltma alternatifi sayılmaz.
Ek navlun, ardiye ve belge giderleri nasıl hesaplanır?
Doğru rezervasyon yapılsaydı zaten ödenecek navlun, hatanın yarattığı ilave taşıma maliyetinden ayrılır. İlk ödemenin iade edilen kısmı, kullanılmayan hizmet ve yeni navlun birlikte karşılaştırılır. İlk sözleşme bedelinin tamamı ile düzeltme bedelinin tamamını açıklamasız toplamak net zararı göstermeyebilir.
Terminal depolaması, konteyner kullanım gideri, elleçleme ve belge düzeltme bedeli farklı hizmetlerdir. Her kalem için tahakkuk eden dönem, borçlu, tarife veya sözleşme dayanağı ve ödemenin durumu gösterilir. Ardiye hesabına itiraz, bekleme süresinin hangi olay yüzünden uzadığıyla birlikte hazırlanmalıdır.
Bir liman veya acente tarafından fatura kesilmesi, o tutarın tamamının komisyoncuya rücu edileceğini tek başına kanıtlamaz. Giderin gerçekliği, hukuki dayanağı, gerekliliği ve yanlış rezervasyonla bağlantısı değerlendirilir. Ödenmiş tutarlarla henüz çekişmeli borçlar aynı sütuna yazılmaz.
Alıcının siparişi iptal etmesi ayrıca zarar doğurur mu?
Geç veya yanlış yerde teslim nedeniyle satışın iptal edildiği ileri sürülüyorsa alıcının bağlayıcı siparişi, teslim koşulu, iptal açıklaması ve gerçek gerekçesi dosyaya alınır. Yalnız teslimin gecikmesi, bütün satış tutarının otomatik tazminat olmasını sağlamaz. İptalin komisyoncunun ihlaliyle bağlantısı gösterilmelidir.
Mal başka alıcıya satılmışsa elde edilen bedel ve ek giderler hesaba katılır. Brüt satış bedeliyle beklenen net kazanç farklıdır; yapılmayan maliyetler zarar hesabında açıklanır. Müşterinin kendi alıcısına kabul ettiği her cezai şart da komisyoncuya sırf aynı miktarda fatura edilmekle bağlayıcı hâle gelmez.
Zarar belgesi hazırlanırken doğrudan operasyon giderleri ile satış ilişkisinden kaynaklanan kalemler ayrı tutulur. Böylece teslimatın düzeltilmesi için yapılan harcamalar, aynı ekonomik kaybı yeniden içeren kâr hesabıyla üst üste bindirilmez. TTK m. 928’in koşulları her zarar kalemi yönünden somutlaştırılır.
Yabancı ofisin veya alt organizatörün hatası kime aittir?
TTK m. 929, komisyoncunun kendi adamları ve taşımanın yerine getirilmesinde yararlandığı kişilerin görev sırasındaki fiil ve ihmallerinden kendi fiili gibi sorumluluğunu düzenler. Rezervasyonun başka ülkedeki operasyon ofisinde girilmiş olması, müşteriye karşı kurulan sözleşmenin borçlusunu kendiliğinden değiştirmez.
Bununla birlikte aynı marka altında çalışan şirketler otomatik tek tüzel kişi sayılmaz. Teklifi veren, sözleşmeyi kabul eden, taşıma belgesini düzenleyen ve masrafı isteyen şirketlerin tam unvanları belirlenir. Her şirket için rol ve hukuki dayanak gösterilir; bütün zincire gerekçesiz ortak sorumluluk yüklenmez.
TTK m. 918/1-d gönderenin tazminat haklarının güvenceye alınmasını da organizasyon görevine dahil eder. Taşıyana karşı hakların korunması için gerekli belge ve bildirimler geciktirilmemelidir. Komisyoncunun kendi adına gönderen hesabına kurduğu sözleşmedeki alacak için m. 922’nin devir kuralı ayrıca incelenir; müşterinin her alt sözleşmeye doğrudan taraf olduğu varsayılmaz.
Bir yıllık süre ve başvuru dosyası
TTK m. 930/1, bu kısımda yer alan hükümlerden doğan istem ve haklar için bir yıllık zamanaşımı koyar. M. 930/2’nin m. 855’e atfıyla başlangıç ve özel nitelikteki kusur hâlleri ayrıca değerlendirilir. Süre, yalnız müşterinin yanlış rezervasyonu fark ettiği tarihten başlayan genel on yıllık bir süre olarak yazılamaz.
M. 855’teki teslim veya teslim edilmesi gereken tarih düzeni ile kast ya da zararın meydana gelmesi ihtimalinin bilinciyle pervasız davranışa bağlı üç yıllık süre koşulları ayrı kontrol edilir. Her ciddi operasyon hatası bu özel kusur eşiğini otomatik karşılamaz. Taşıyana karşı farklı rejimden doğan talebin süresi de ayrıca izlenir.
Elektronik yazışmalar ve rezervasyon kayıtları HMK m. 199 kapsamındaki belgeler olarak özgün ekleriyle korunur. Talep; doğru talimat, yanlış rezervasyon, düzeltme süreci ve net zarar tablosundan oluşur. Ticari para alacağı veya tazminat davasında TTK m. 5/A arabuluculuğu gözetilir; operasyon yazışmalarının sürmesi süre takibinin yerine geçmez.
Sık sorulan sorular
Doğru limanı bildirdim, komisyoncu başka liman seçti; temel dayanak nedir?
TTK m. 918/1 ve 4; taşıma yolunu belirleme, gerekli sözleşmeleri yapma, taşıyıcıya bilgi ve talimat verme ile gönderenin talimatına uyma borçlarını düzenler. Ekonomik zarar için m. 928/2 koşulları incelenir. Doğru talimat, farklı rezervasyon ve zarar arasındaki bağ belgelenmelidir.
Faturadaki alıcı adresi varış limanını tek başına belirler mi?
Her durumda belirlemez. Ticari adres, boşaltma limanı, aktarma yeri ve nihai teslim noktası ayrı alanlardır. Fiyat teklifi, rezervasyon talebi ve kabul edilen hizmet kapsamı birlikte okunur. Aynı sevkiyatın belgeleri doğru iş veya konteyner numarasıyla eşleştirilmelidir.
Konişmento taslağına onay vermek komisyoncuyu tamamen kurtarır mı?
Onayın hangi bilgi ve değişikliği kapsadığı belirlenir. Yeni limanın açık kabulü ile sınırlı belge kontrolü aynı değildir. Müşterinin davranışı zarara etkiliyse TTK m. 928/3 çerçevesinde değerlendirilir. Her onay otomatik tam ibra olmadığı gibi müşterinin gerçek katkısı da yok sayılmaz.
Müşteri sonradan limanı değiştirdiğinde aynı sorumluluk mu doğar?
Hayır. Başlangıçtaki yanlış rezervasyonla sonradan verilen yeni ticari talimat ayrılır. Yeni talimatın kabulü, uygulanacağı aşama ve ek gider düzeni belirlenir. Hata düzeltme masrafı ile müşterinin kendi tercihi nedeniyle oluşan masraf aynı dayanağa bağlanmaz.
Komisyoncunun kendi gemisi yoksa sorumluluğu biter mi?
Hayır. TTK m. 918 organizasyon görevini düzenler. Ayrıca m. 921, 926 ve 927 koşulları varsa ilgili taşıma bakımından taşıyıcı veya taşıyan hak ve borçları doğar. Araç mülkiyeti, müşteriye karşı üstlenilen sözleşmenin içeriğinin yerine geçmez.
Yük zarar görmedi, yalnız ek navlun çıktı; talep kurulabilir mi?
TTK m. 928/2 zilyetlikteki malın zıyaı veya hasarından kaynaklanmayan zararı ayrıca düzenler. M. 918 kapsamındaki ihlal ve bağlantılı gerçek zarar gösterilmelidir. Komisyoncunun tedbirli tacir özenine rağmen zararın önlenemeyeceği savunması da bu hüküm kapsamında değerlendirilir.
Yanlış limandaki her fatura komisyoncuya aynen yansıtılır mı?
Giderin dayanağı, dönemi, gerekliliği ve hatayla bağlantısı ayrı incelenir. Doğru taşıma yapılsa da ödenecek bedeller, geri alınan tutarlar ve kullanılmayan hizmetler hesaba katılır. Faturanın varlığı tek başına bütün miktarın tazminat olduğunu kanıtlamaz.
Yabancı operasyon ofisinin yaptığı rezervasyondan kim sorumludur?
TTK m. 929, komisyoncunun çalışanları ve işin yerine getirilmesinde yararlandığı kişilerin görev sırasındaki fiil ve ihmallerini düzenler. Önce müşteriyle sözleşmeyi kuran tüzel kişi ve diğer şirketlerin rolleri belirlenir. Ortak marka tek başına bütün şirketleri aynı borçlu yapmaz.
Alıcının siparişi iptal etmesi satış bedelinin tamamını zarar yapar mı?
Otomatik olarak yapmaz. Bağlayıcı satış, teslim şartı, gerçek iptal nedeni ve ihlalle bağlantı gösterilir. Malın başka satışından elde edilen bedel ve yapılmayan giderler dikkate alınır. Brüt satış bedeliyle net kazanç kaybı birbirinin yerine kullanılamaz.
Yanlış rezervasyon talebinde zamanaşımı her zaman on yıl mı?
Hayır. TTK m. 930 kapsamındaki istemlerde bir yıllık özel süre vardır; başlangıç ve özel kusur hâlleri için m. 855 atfı uygulanır. Kast veya bilinçli pervasız davranış eşiği sıradan ağır hata varsayımıyla karşılanmaz. Ayrı taşıma taleplerinin rejimi ve süreleri ayrıca belirlenir.
İstanbul ve Mersin bağlantılı ihracat dosyalarında ihracatçının talimatı, komisyoncunun rezervasyon kaydı, liman giriş bilgisi ve taşıyanın belge sürümleri aynı sevkiyat altında karşılaştırılır. Limanın bulunduğu şehir, komisyoncunun rolünü veya giderin nihai borçlusunu tek başına belirlemez. Yanlışlığın düzeltilebilir olduğu tarih ve buna rağmen biriken bekleme giderleri somut kayıtla incelenir.
Kanun maddeleri ve resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu: 5/A, 855, 868, 917–922, 926–930
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 199
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
