Ticari Kredi Tahsis ve Kullandırım Ücreti: Sınırlar ve İade İtirazı
Ticari kredi tahsis ücreti ile kredi kullandırım ücreti farklı işlemlerin karşılığıdır. TCMB’nin 2020/4 sayılı Tebliği’nin 9. maddesine göre tahsis ücreti, tahsis edilen kredi limitinin yıllık yüzde 0,20’sini aşamaz. Türk lirası nakdi kredilerde kullandırım ücreti ise yüzde 1,10 üst sınırına tabidir. Bir yıldan kısa süreli işlemlerde bu oranlar süreye göre azaltılır. Müşterinin talebi olmadan yapılan limit tahsisi veya yenileme için tahsis ücreti alınması da yasaktır.
Bankanın kredi dekontunda bu iki kalemi birlikte göstermesi, her kesintinin doğru olduğu anlamına gelmez. Limitin gerçekten talep edilip edilmediği, ücretin hangi tutar üzerinden hesaplandığı, kredinin kaç gün kullanıldığı ve ürünün rotatif olup olmadığı ayrı ayrı kontrol edilir. Bu yazı, ticari işletmelerin kredi başlangıcında ve limit yenilemesinde karşılaştıkları kesintileri somut düzenleme hükümleriyle inceler; bireysel tüketici kredilerindeki binde beş rejimiyle karıştırmadan iade dosyasının nasıl kurulacağını açıklar.
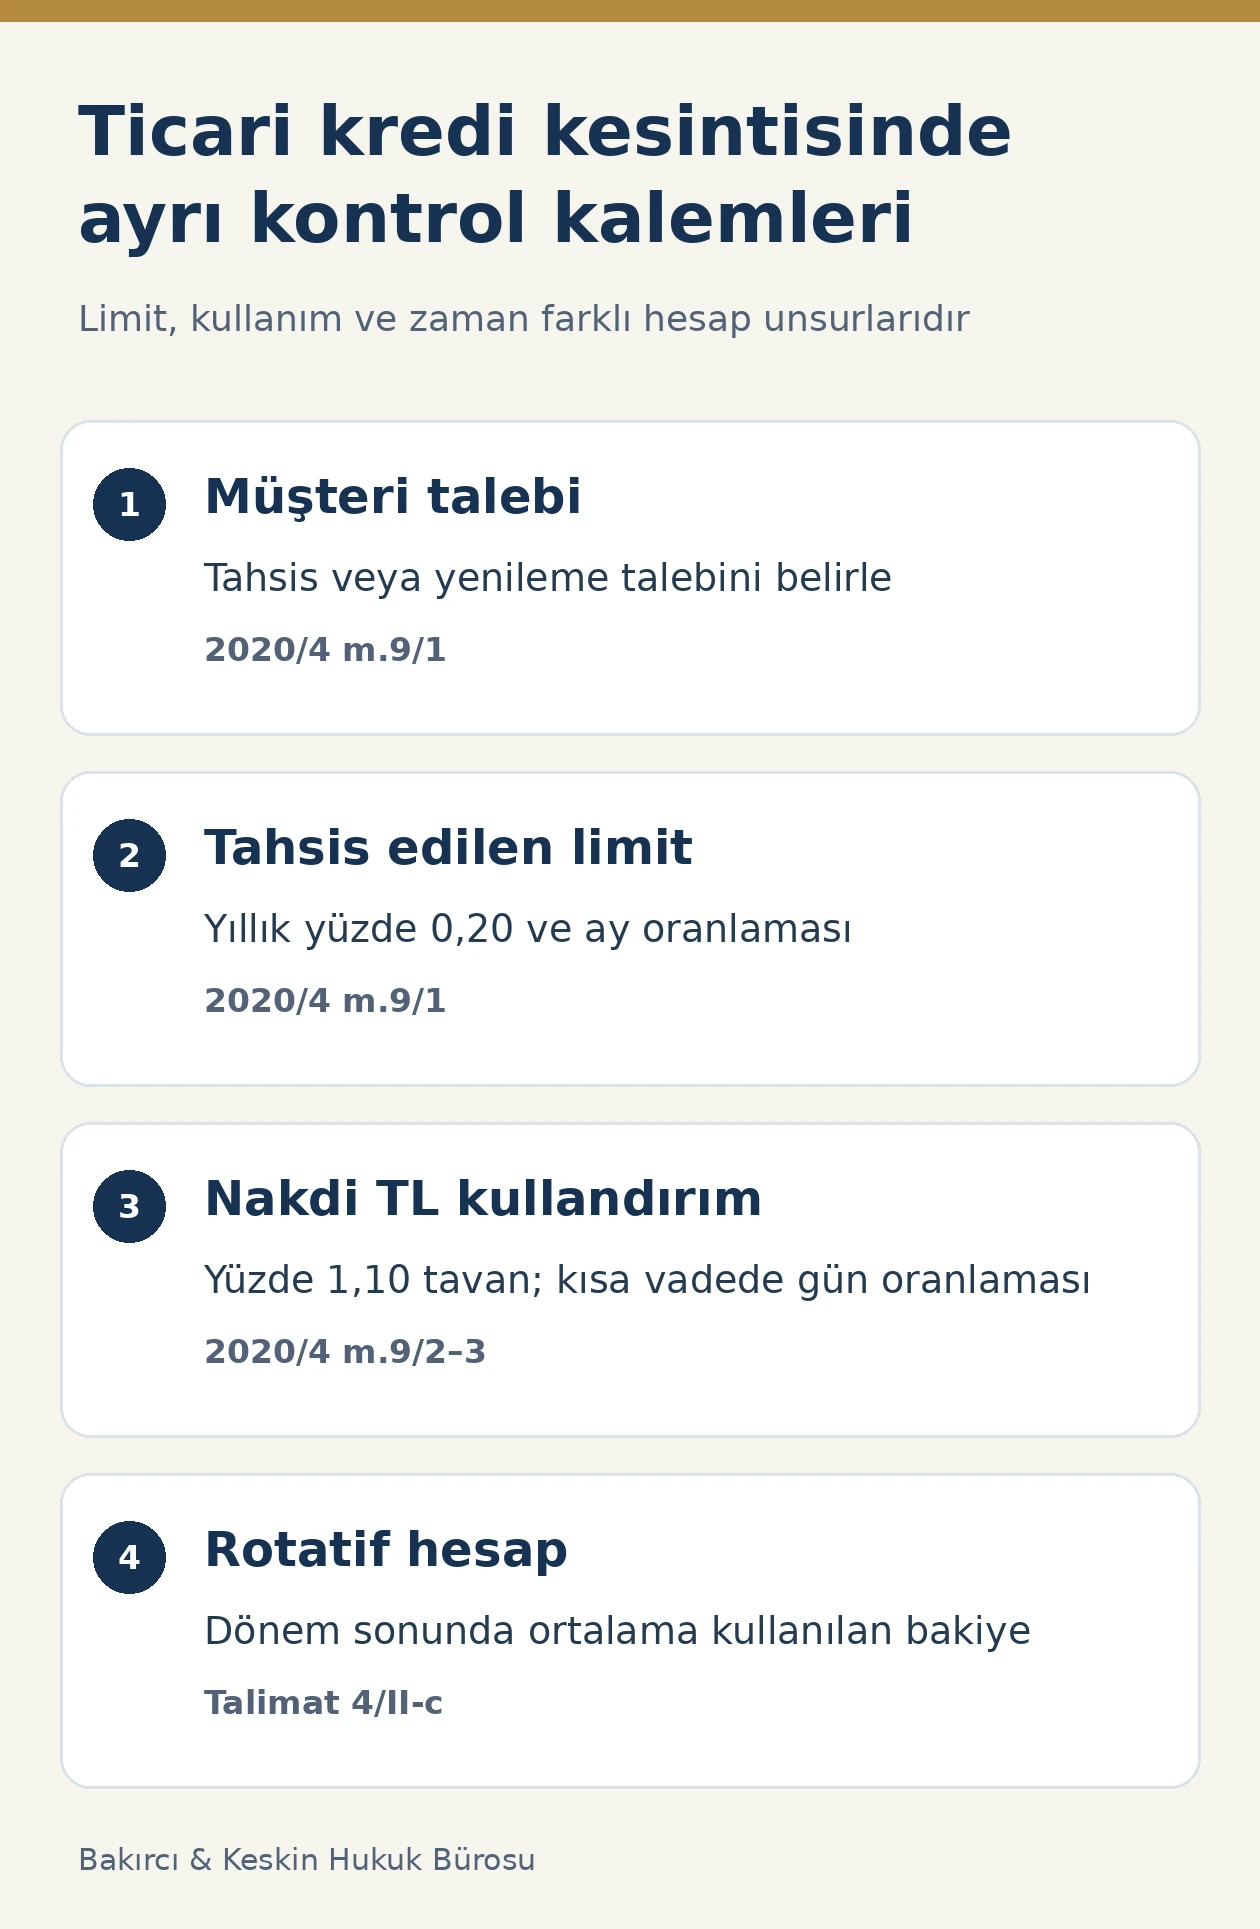
Ticari kredi ücretlerinin dayanağı ve kapsamı
5411 sayılı Bankacılık Kanunu’nun 144. maddesi, bankacılık ücretlerinin nitelik ve üst sınırlarını düzenleme yetkisini Merkez Bankasına tanır. Bu yetkinin ticari müşteriler bakımından uygulanması, 2020/4 sayılı Tebliğ ve TCMB Uygulama Talimatı ile somutlaşır. Tahsis ve kullandırım için temel madde 9’dur; bilgilendirme ve farklı ad altında ücret alma konularında 5 ve 6. maddeler de uygulanır.
Tebliğ’in ticari müşteri tanımı, finansal tüketici olmayan Türkiye’de yerleşik kişileri esas alır. Bu gruba sadece anonim ve limited şirketler girmez; ticari veya mesleki amaçla işlem yapan gerçek kişiler de değerlendirilir. Buna karşılık kişisel ihtiyaç için kullanılan tüketici kredisi kendi ücret rejimine tabidir. Tüketici kredisinde tahsis ücreti iadesi konusunda açıklanan binde beş sınırı, ticari kredi hesabına doğrudan taşınmaz.
Kapsam incelemesinde iki istisna grubu ayrıca kontrol edilir. Tebliğ’in 2. maddesinde belirtilen mali kuruluşlar, bankalar ve Merkez Bankası kaynaklı belirli krediler için kapsam dışı hükümler vardır. Ayrıca 8/2. madde; özel sözleşmelerle sağlanan proje, birleşme ve satın alım, özelleştirme ve yapılandırılmış finansmanı ticari krediler kategorisi dışında tutar. Ücret karşılaştırması, finansmanın bu gruplardan birine girip girmediği belirlendikten sonra yapılır.
Limit tahsisi ile paranın kullandırılması neden ayrı ücretlerdir?
Tahsis, bankanın müşteri için kredi riski oluşturabilecek bir limit tanımlamasıdır. Kullandırım ise nakdi kredinin fiilen kullanıma verilmesidir. Tebliğ, bankaların bu süreçleri iki alt kalem olarak sınıflandırmasını zorunlu kılar. Böylece tahsis ücretinin matrahı kredi limiti, kullandırım ücretinin matrahı ise ilgili kurala göre kullanılan kredi tutarı veya ortalama kullanılan bakiye olur.
Tahsis ücreti; ticari kredi kartları ile dış ticaret işlemlerindeki gayrinakdi krediler dahil kredi riski doğurabilecek limitleri kapsar. Dolayısıyla tahsis edilmiş limitin hiç kullanılmamış olması, tek başına tahsis ücretini ortadan kaldırmaz. Belirleyici soru, müşterinin talebiyle gerçek bir limit tahsis edilip edilmediği ve ücretin süre ile limit tavanına uygun olup olmadığıdır. Bunun karşısında limit aşamasında reddedilmiş bir başvuru, tahsis edilmiş fakat kullanılmamış limitten ayrılır.
Kullandırım ücreti yalnızca nakdi kredilerden alınır. Teminat mektubu gibi gayrinakdi bir üründe risk limiti bulunması, o işlemden nakdi kredi kullandırım ücreti tahsil etme yetkisi vermez. Gayrinakdi ürünün kendisine ilişkin başka ücretin dayanağı varsa o kalem kendi kategorisinde değerlendirilir; nakdi kullandırım adıyla yapılan tahsilatın niteliği değiştirilerek korunamaz.
Müşteri istemeden limit yenilenirse tahsis ücreti alınır mı?
Tebliğ’in 9/1. maddesi açık bir koşul koyar: Limit tahsis veya yenileme talebi ticari müşteriden gelmedikçe tahsis ücreti alınamaz. Bankanın kendi risk sisteminde yıllık değerlendirme yapması, müşterinin yeni tahsis veya yenileme talebinin yerine geçmez. İtiraz dosyasında bankadan, ücretin hangi müşteri talebine dayandığını gösteren kayıt istenir.
Bu inceleme yalnızca ıslak imzalı bir başvuru bulunup bulunmadığına indirgenmez. Talebin hangi kanaldan verildiği, kimin tarafından iletildiği, hangi limit ve dönem için olduğu değerlendirilir. Şirket adına işlem yapan kişinin temsil yetkisi ile talep içeriği birlikte ele alınır. Belirsiz bir hesap hareketi veya banka içi onay kaydı, müşteri talebinin kapsamını tek başına açıklamaz.
Sözleşmede yer alan genel ücret hükümleri de somut tahsis ve yenileme işlemiyle ilişkilendirilmelidir. Önceden hazırlanmış sözleşme maddelerinin sözleşmeye dahil olması ve içerik denetimi ayrı bir konudur. Bunun genel çerçevesi, genel işlem koşullarının TBK 21 bakımından incelenmesi başlığı altında açıklanmıştır. Ancak somut ücret itirazında ilk kontrol, doğrudan Tebliğ’in müşteri talebi şartıdır.
Yüzde 0,20 tahsis ücreti hangi tutara ve süreye uygulanır?
Tahsis için belirlenen yüzde 0,20 oranı yıllıktır. Limit süresi bir yıldan kısaysa, tahsis edilen sürenin ay sayısı dikkate alınarak oransal hesap yapılır. Birkaç aylık limit için yıllık tavanın tamamını kesmek, sürenin oransal uygulanması hükmünü karşılamaz. Başvurunun talep edilen dönemi, bankanın onayladığı limit süresi ve dekonttaki ücret dönemi bu nedenle yan yana kontrol edilir.
Limit artırılırsa yeni tahsis ücreti ilave limit üzerinden alınır. Artışın bulunduğu gerekçesiyle eski limitin tamamını yeni tahsis gibi tekrar ücretlendirmek için yalnızca limit artışına dayanılması yeterli değildir. Gerçek bir yenileme işlemi varsa onun müşteri talebi, dönemi ve matrahı ayrıca gösterilir. Aynı hesapta artış ile yenileme açıklamalarının birbirine karışması, hangi hizmet için ücret ödendiğinin anlaşılmasını engeller.
Uygulama Talimatı, tahsis ücretinin tahsis dönemi içinde parçalar halinde tahsil edilmesine izin verir. Bu izin, tavanın her tahsilat parçası için yeniden kullanılacağı anlamına gelmez. Aynı döneme ait bütün parçalar birleştirilerek dönemsel azami bedelle karşılaştırılır. Daha önce tahakkuk etmiş fakat tahsil edilememiş ücretin sonraki yılda alınması da yeni bir dönem ücretiyle aynı işlem değildir; tahakkuk kaydı ayrımı ortaya koyar.
TL nakdi kredide yüzde 1,10 kullandırım sınırı nasıl denetlenir?
Tebliğ’in 9/2 ve 9/3. maddeleri birlikte değerlendirildiğinde, yüzde 1,10 kullandırım tavanının Türk lirası nakdi krediler için geçerli olduğu görülür. Bir yıldan kısa vadeli kullandırımda azami bedel vade gün sayısına göre oransal azaltılır. Uygulama Talimatının 4/II-d bendi bu hesapta ayı 30, yılı 360 gün kabul eder. Bu hesap esası, takvim yılının kaç gün çektiğine göre değiştirilmez.
Rotatif olmayan nakdi kredilerde kullandırım ücreti her kullandırım anında tahakkuk eder; aynı kullandırım için dönemsel hizmet adıyla tekrar alınamaz. Bu nedenle kredi açılışındaki ücretin ardından üç aylık veya yıllık periyotlarla görülen kesintilerin neyin karşılığı olduğu sorulur. Başka bir bağımsız ürün sunulmuşsa o ürünün somut hizmeti, sözleşmesi ve ücret kategorisi ortaya konulmalıdır.
Tavan ile sözleşme bedeli ayrı kavramlardır. Bankanın yüzde 1,10’a kadar ücret alma imkânı, müşteriye mutlaka bu oranın uygulanacağı anlamına gelmez. Daha düşük sözleşmesel oran, dönemsel indirim veya açıkça kararlaştırılmış ücretsiz kullandırım varsa bunlar da değerlendirilir. İtiraz hesabında yalnızca Tebliğ tavanı değil, işlem tarihinde müşteri için geçerli olan ücret belgesi de esas alınır.
Faiz, vergi ve ücret aynı toplam içinde eritilmemelidir. Tebliğ’in ücret tanımı faiz ve yasal giderleri dışarıda bırakır; Talimat da sınırlanan ücretlere BSMV’nin dahil olmadığını belirtir. Bu nedenle ücretin kendisi, vergi kalemi ve müşterinin eline geçen net kredi tutarı ayrı satırlarda incelenir. Net kullandırım ile sözleşmede yazılı kredi tutarı arasındaki farkın tamamına tahsis ücreti denilmesi doğru bir hesap yöntemi değildir.
Rotatif kredi ve ticari KMH’de ortalama bakiye hesabı
Borçlu cari hesap ve kredili mevduat hesabı gibi rotatif kredilerde kullandırım ücreti dönem sonunda tahakkuk eder. Yıllık yüzde 1,10 sınırı, limitin tamamına değil ilgili dönemin ortalama kredi kullandırım bakiyesine uygulanır. Kullanılmaya hazır limit ile fiilen borçlu olunan bakiye bu ürünlerde özellikle ayrıştırılmalıdır. Limitin yüksek olması, kullanılmayan kısmın kullandırım ücreti matrahına dahil edilmesini haklı kılmaz.
Talimatın 4/II-c bendindeki yöntem, hesabın borçlu olduğu günlerin borç bakiyelerinin toplanıp ilgili dönemin gün sayısına bölünmesidir. Ortalama, yalnızca borç kullanılan günlere bölünerek hesaplanmaz. Dönemde kullanılmayan günler bulunması, dönemin toplam gün sayısını ortadan kaldırmaz. Günlük bakiye listesi olmadan yapılan tek satırlık ücret hesabı bu nedenle denetlenebilir değildir.
Tahsilat dönemi bir yıldan kısaysa azami oran dönem süresine göre azaltılır; bir yıldan uzunsa aynı esasla artırılır. Nispi hesapta 30 günlük ay ve 360 günlük yıl kuralı uygulanır. Muhasebe incelemesinde hesap kesim tarihleri, dönem uzunluğu, günlük kullanılan tutarlar ve tahakkuk kaydı birlikte alınır. Bankanın kullandırım ücretini dönem içinde peşin olarak hangi tarihte kaydettiği de dönem sonu tahakkuk kuralıyla karşılaştırılır.
Döviz kredisi, gayrinakdi limit ve tarım kartında farklı kurallar
Yüzde 1,10 sınırının döviz cinsi nakdi kredilere de aynen uygulanacağı söylenemez. Tebliğ’in 9/3. maddesi, TL nakdi kredi dışındaki nakdi kredilerden alınacak kullandırım ücretinin serbestçe belirlenmesini düzenler. Bu serbesti, bilgilendirme, sözleşme ve ilan edilen azami tarife kurallarını ortadan kaldırmaz. Döviz kredisi kullandırım ücreti itirazı yalnızca TL tavanına dayandırılmamalıdır.
Tahsis ücretinin yüzde 0,20 sınırı ise Tebliğ’de kredi riski doğurabilecek bütün limitler için düzenlenmiştir. Kullandırım ücretinin döviz bakımından serbest olmasıyla tahsis ücretinin tavanı birbirine karıştırılmaz. Aynı döviz finansmanı için iki ücret kalemi varsa her biri kendi maddesine göre incelenir. Böylece bir kalem için geçerli serbestlik, öteki kalemin sınırını yanlışlıkla kaldırmaz.
Talimatın 4/II-e bendi, tarım kart gibi belirli müşteri kitlesine yönelik özel kart uygulamalarında, karta tanımlı kredi limitinden üye işyerinde yapılan mal ve hizmet alımlarından kullandırım ücreti alınmasını yasaklar. Bu hüküm belirli işlemi hedefler; kartın bütün nakit işlemlerinin aynı nitelikte olduğu sonucu çıkarılmaz. İncelemede tahsilatın kartlı mal veya hizmet alımından mı, başka bir kredi kullanımından mı doğduğu saptanır.
Reddedilen kredi başvurusu ve farklı isimli komisyonlar
Kredi tahsis aşamasında limit verilmeden reddedilen başvurudan, üçüncü kişilere ödenen tutarlar dışında ücret alınamaz. Bu kural Uygulama Talimatının 4/II-g bendinde yer alır. İade incelemesinde başvurunun gerçekten limit aşamasında reddedildiği belirlenir; banka tarafından verilen fakat müşteri tarafından kullanılmayan limit aynı başlık altında değerlendirilmez. Üçüncü kişi masrafı ileri sürülüyorsa hangi işlem için ne kadar ödeme yapıldığı gösterilmelidir.
Limit tahsis edilmiş ve kredi kullandırılmış ticari müşteriden, tahsis ve kullandırım kalemleri dışında yıllık istihbarat, operasyon, dönemsel hizmet komisyonu veya periyodik hizmet bedeli gibi isimlerle ayrıca ücret alınması Talimatın 4/II-f bendine aykırıdır. Denetim, ücretin adına değil hangi işlem karşılığında tahsil edildiğine yönelir. Aynı sürecin farklı muhasebe kodlarına bölünmesi, düzenleyici sınırları çoğaltmaz.
Bununla birlikte krediye ilişkin her gider bu yasak kapsamındaymış gibi kabul edilmez. Rehin, ipotek ve ekspertiz işlemlerinin teminatlandırma hükümleri vardır; bağımsız bir hizmetin kendi ücret şartları ayrıca incelenir. Ürün veya hizmetin sunulamaması halinde Tebliğ’in 6/5. maddesindeki sınırlı gider ve iade kuralı uygulanır; müşterinin kendi vazgeçmesi ise bu fıkrada açıkça ayrılmıştır. İtirazın doğru kurulması, hangi işlemde hangi düzenlemenin devreye girdiğinin belirlenmesini gerektirir.
Kesintiyi ispatlamak ve bankadan hesap istemek
Tebliğ’in 5. maddesi, ücret kalemlerinin adı, tanımı ve tarifesini içeren bilgilendirme formunu sözleşmenin parçası sayar. İşlem öncesi ücret bilgisi verilmesi ve işlem fişinde ücretin açıkça gösterilmesi gerekir. Aynı maddede bilgilendirme yükümlülüğünün yerine getirildiğinin ispatı bankaya bırakılmıştır. Bu nedenle yalnızca güncel internet tarifesi değil, işlemin yapıldığı tarihte müşteriye iletilen belge de istenir.
Dosya için müşteri talebi, limit onayı, limit değişiklikleri, kullandırım dekontları, sözleşme ekleri, günlük rotatif hareketler ve ücret tahakkuk kayıtları birlikte toplanır. Önce her tahsilat doğru döneme ve ürüne bağlanır; ardından aynı döneme ait parçalı kesintiler birleştirilir. Eksik kayıt varsa bankaların belge saklama yükümlülüğü dikkate alınarak kayıt talebi somutlaştırılır.
İade başvurusunda hesap hatası açıkça yazılır: Talep bulunmayan yenileme, ilave limit yerine toplam limitin yeniden ücretlendirilmesi, kısa vadeye yıllık oran uygulanması veya rotatifte yanlış ortalama kullanılması farklı sebeplerdir. Hangi tahsilatın hangi kısmının geri istendiği belirtilir. Bankaya sunulan tablo, müşteri kayıtları ile banka dekontlarının aynı işlem üzerinden karşılaştırılmasını sağlayacak açıklıkta düzenlenir.
İade uyuşmazlığında arabuluculuk ve dava hazırlığı
Bankacılık düzenlemelerinden doğan ticari uyuşmazlıklarda TTK 4/1-f ve görev hükümleri dikkate alınır. Ticari nitelikte bir miktar paranın iadesine yönelik alacak davasında, TTK 5/A gereğince dava öncesi arabuluculuk başvurusu yapılır. Bankanın müşteri şikâyet birimine iletilen başvuru ile dava şartı arabuluculuk farklı işlemlerdir; biri diğerinin yerine geçmez.
Yargısal inceleme için yalnızca ücret oranını bildirmek yeterli değildir. Tahsis veya kullandırımın kapsamı, uygulanacak süre, para birimi, ücretin dayandığı müşteri talebi ve tahsilatın varlığı gösterilir. Muhasebe hesabının hangi hukuki kabulle yapıldığı açık tutulduğunda hesap raporu denetlenir. Müşteri talebi bulunmayan tahsis ile doğru tahsiste yanlış süre hesabı aynı gerekçeyle açıklanmaz.
İade istemi hazırlanırken aynı ücretin birden fazla başlık altında tekrar talep edilmemesine dikkat edilir. Tahsis, kullandırım, vergi ve üçüncü kişi giderleri ayrı satırlara yazılır. Böylece uyuşmazlığın konusu belirli hale gelir; toplam banka maliyetinin tek kalemde hukuka aykırı ilan edilmesi yerine her kesinti, ona uygulanacak düzenleme ve belgeyle karşılaştırılmış olur.
Ticari kredi tahsis ve kullandırım kesintilerinde sık sorulan sorular
Tahsis ve kullandırım ücretinin birlikte alınması tek başına hukuka aykırı mı?
Hayır. Tebliğ m.9 bu süreçleri iki ayrı kalem olarak düzenler. Ancak her ücretin kendi matrahına, süresine ve şartlarına uyması gerekir. Tahsis edilen limit ile fiilen kullanılan tutar aynı kabul edilmez; gayrinakdi kredi için nakdi kullandırım ücreti alınamaz.
Ticari kredi tahsisinde üst sınır binde beş mi?
2020/4 sayılı Tebliğ kapsamındaki ticari kredi tahsisinde yıllık tavan yüzde 0,20’dir. Binde beş, finansal tüketici kredileri için ayrı düzenlemede yer alan sınırlamadır. İşlemin ticari veya tüketici niteliği belirlenmeden bu iki oran birbiri yerine uygulanmaz.
Banka kendiliğinden yenilediği limit için tahsis ücreti alabilir mi?
Tebliğ’in 9/1. maddesine göre tahsis veya yenileme talebi müşteriden gelmedikçe tahsis ücreti alınamaz. Bankanın kendi iç limit değerlendirmesi bu talebin yerine geçmez. Ücret itirazında hangi müşteri talebine, hangi limite ve hangi döneme dayanıldığı sorulmalıdır.
Limit artırıldığında bütün limit üzerinden yeniden tahsis ücreti mi hesaplanır?
Limit artışından kaynaklanan yeni tahsis ücreti ilave limit üzerinden hesaplanır. Mevcut limitin yenilenmesi ayrı bir işlem olarak ileri sürülüyorsa onun müşteri talebi ve dönemi ayrıca gösterilmelidir. Artış gerekçesi tek başına eski limitin tamamını yeniden ücretlendirme yetkisi vermez.
Kısa vadeli kredide yüzde 1,10’un tamamı alınabilir mi?
Bir yıldan kısa vadeli TL nakdi kredide azami kullandırım bedeli vade gün sayısına göre azaltılır. Uygulama Talimatı bu nispi hesapta ayı 30, yılı 360 gün kabul eder. Dolayısıyla yıllık tavanın kısa süreli kullandırıma aynen uygulanması süre kuralıyla bağdaşmaz.
Rotatif kredide kullandırım ücreti limitten mi hesaplanır?
Rotatif kredide esas, ilgili dönemin ortalama kredi kullandırım bakiyesidir. Borçlu günlerin bakiyeleri toplanır ve ilgili dönemin gün sayısına bölünür. Sadece borç kullanılan günleri payda yapmak veya kullanılmayan limitin tamamını matrah almak Talimattaki yöntemin yerine geçmez.
Döviz kredisinin kullandırım ücreti de yüzde 1,10 ile sınırlı mı?
Hayır. Tebliğ m.9/3, TL dışındaki nakdi kredilerde kullandırım ücretinin serbestçe belirlenmesini düzenler. Sözleşme, tarife ve bilgilendirme yükümlülükleri devam eder. Ayrıca kullandırım ücretindeki bu düzenleme, tahsis ücretinin yüzde 0,20 sınırını ortadan kaldırmaz.
Kredi başvurusu reddedilince alınan ücret geri istenir mi?
Limit tahsis edilmeden reddedilen kredi başvurusunda üçüncü kişilere ödenen tutarlar dışında ücret alınamaz. Uygulama Talimatının 4/II-g bendi bu sonucu düzenler. Onaylanmış fakat kullanılmamış limit ile reddedilmiş başvuru ayrılmalı; ileri sürülen üçüncü kişi gideri belgelendirilmelidir.
Yıllık istihbarat ve dönemsel operasyon bedeli ayrıca alınır mı?
Limit tahsis edilen ve kredi kullandırılan müşteriden, tahsis ve kullandırım ücretine ek olarak bu süreçler için yıllık istihbarat, operasyon veya periyodik hizmet adıyla ücret alınamaz. Teminatlandırma ya da bağımsız başka hizmet ileri sürülüyorsa onun gerçek kapsamı ve ayrı düzenlemesi incelenir.
İade talebini hangi belgelerle hazırlamak gerekir?
Limit talebi ve onayı, ücret bilgilendirme formu, kredi kullandırım dekontu, ücret tahakkukları ve hesap hareketleri temel belgelerdir. Rotatifte günlük bakiyeler de gereklidir. Talep, hangi kesintinin hangi kurala aykırı olduğunu ve geri istenen bölümü gösterecek bir hesapla somutlaştırılır.
İstanbul ve Mersin’de işletmenin kredi kesintilerini incelemek
İstanbul veya Mersin’deki işletmenin birden fazla şubeden kredi kullanması halinde kesintiler şirket bazında toplansa bile her kredi limiti ve dönemi ayrı incelenir. Muhasebenin gider hesabına tek başlıkla kaydettiği banka masrafları, tahsis ve kullandırım denetimi için yeterli ayrıntıyı sağlamaz. Banka dekontlarıyla eşleştirilmiş dönem ve ürün tablosu, aynı ücretin iki kez hesaplanmasını ve farklı kredilerin birbirine karışmasını önler.
Resmî kaynaklar ve mevzuat
- TCMB – Ticari Müşterilerden Alınabilecek Ücretler Hakkında Tebliğ, 2020/4 — m.2, 4–6, 8–9
- TCMB – Ticari Müşteri Ücretleri Uygulama Talimatı — Genel esaslar; 4/I ve 4/II-a–h
- Adalet Bakanlığı – Bankacılık Kanunu — 5411 m.144
- Adalet Bakanlığı – Türk Ticaret Kanunu — 6102 m.4/1-f, 5/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
