Kollektif Şirket Ortağının Çektiği veya Tahsil Ettiği Parayı İade Borcu: TTK 224
Kollektif şirket ortağı, yetkisiz çektiği şirket parasını ve şirket hesabına tahsil ettiği parayı derhâl şirkete vermek zorundadır. TTK m.224 ayrıca şirketten alınan ödüncün, alındığı tarihten itibaren faiziyle şirkete verilmesini düzenler. Ortak olmak, şirket hesabındaki parayı kişisel para gibi kullanma yetkisi vermez. Yönetici sıfatı, banka hesabında işlem yapabilme yetkisi ve paranın hukuken hangi amaçla alındığı ayrı incelenir. İade talebinin doğru kurulması için para hareketi yetkisiz çekim, şirket adına tahsilat veya ödünç olarak sınıflandırılmalıdır.
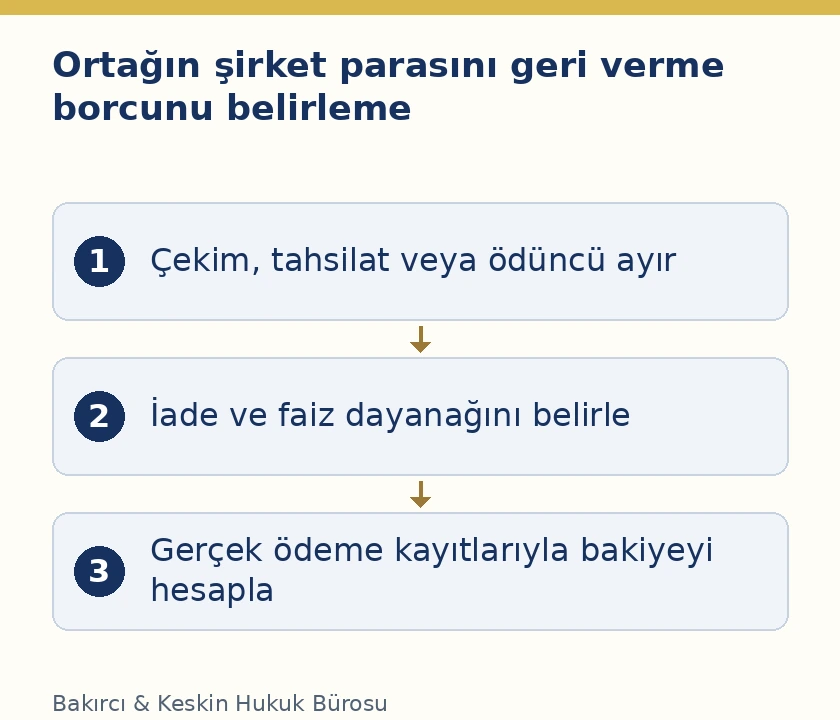
TTK224 hangi üç para hareketini ayırır?
Birinci durum, ortağın yetkisi olmadan şirketten para çekmesidir. Bu işlem banka hesabından transfer, kasadan nakit çıkışı veya şirket parasının kişisel hesaba aktarılması biçiminde incelenir. İkinci durum, şirket hesabına başka bir yerden para tahsil edilmesidir. Burada para başlangıçta şirket kasasından çıkmamıştır; şirket alacağı ortağın eline geçmiştir. Üçüncü durum, şirketin ortağa ödünç vermesidir. Bu üç başlığın aynı muhasebe hesabında görünmesi hukuki niteliklerini eşitlemez.
Kanun ilk iki para hareketi için derhâl şirkete verme yükümlülüğünü açıkça belirtir. Ödünç bakımından ise alınma tarihinden itibaren faizle verme düzeni kurar. Bu nedenle bütün hareketlere tek bir borç tarihi ve tek bir açıklama yazılması yeterli değildir. Ödünç verildiği iddia edilen işlemle, başından beri yetkisiz olduğu ileri sürülen çekim ayrılır. Her hareketin tarihi, tutarı, hukuki sebebi ve varsa geri ödeme kaydı ayrı satırda gösterilmelidir.
Düzenleme kollektif ortağa yöneliktir. Şirket çalışanının tahsilatı, anonim şirket pay sahibinin borçlanması veya limited şirket müdürünün harcaması doğrudan aynı maddeye taşınmaz. Önce şirketin hukuki türü ve parayı alan kişinin ortaklık sıfatı belirlenir. TTK’da farklı şirket türleri için yer alan özel borçlanma ve sorumluluk düzenleri birbirine karıştırılmamalıdır. Dosyanın başında bu sıfatın yanlış belirlenmesi, sonraki faiz ve talep hesabını da etkiler.
Banka imza yetkisi parayı kişisel kullanma yetkisi midir?
Banka hesabında işlem yapma yetkisi, şirketin dış ilişkilerinde ödeme talimatı verme imkânını gösterir. Paranın şirket içi ilişkide hangi amaçla kullanılabileceği ise yönetim düzeni, şirket sözleşmesi ve ilgili kararla değerlendirilir. Dolayısıyla bankanın talimatı yerine getirmiş olması, ortağın parayı kişisel borcunu ödemek için almaya yetkili olduğunu kanıtlamaz. İşlemin teknik olarak yapılabilmesi ile şirket içindeki hukuki dayanağı farklı sorulardır.
TTK m.218 ve m.223, yönetim hakkı ile yönetimin kapsamı bakımından önem taşır. İşin şirket amacına ve olağan faaliyete uygunluğu incelenir. Ancak her para hareketi baştan olağan dışı işlem sayılmaz; işlemin gerçek konusu belirlenir. Olağan dışı işlerde oybirliği gerektiren özel durumlar kendi kapsamları içinde değerlendirilir. Yetki incelemesi, yalnız ödemenin yüksek tutarlı olmasına dayandırılmaz.
Harcamanın şirket gideri olduğu ileri sürülüyorsa bunun belgesi bulunmalıdır. Fatura, sözleşme, teslim belgesi ve ödemenin karşı tarafı birlikte incelenir. Kişisel hesaba aktarılmış bir tutarın sonradan şirket giderinde kullanıldığı savunması da aynı şekilde işlem bazında araştırılır. Şirket kasasından çıkan paranın hangi tarihte ve hangi belge karşılığında harcandığı açıklanmalıdır. Yalnız iş için alındı kaydı, harcamanın şirket hesabına gerçekleştiğini tek başına göstermez.
Şirket adına tahsil edilen para ne zaman teslim edilir?
TTK m.224, şirket hesabına tahsil edilen paranın derhâl şirkete verilmesini öngörür. Tahsilatı yapan ortağın parayı kendi ihtiyacı için bekletmesi, tahsil edilen alacağın şirkete ait olmasını değiştirmez. İncelemede müşteri borcunun hangi sözleşmeden doğduğu, ödemenin kime yapıldığı ve şirketin hesabına ne zaman geçtiği belirlenir. Müşteri tarafından yapılmış ödeme ile ortağın şirkete yaptığı teslim ayrı kayıtlarla gösterilir.
Tahsilat nakit yapılmışsa müşteri makbuzu, tahsil eden kişinin kaydı ve kasa giriş belgesi birlikte aranır. Banka yoluyla yapılmışsa ödeme açıklaması, gönderen hesap ve alıcı hesap eşleştirilir. Bir müşterinin birden fazla borcu bulunması durumunda hangi borca ödeme yaptığı belirlenir. Şirket alacağının tahsil edildiği bilindiği hâlde muhasebede hâlâ ödenmemiş görünmesi, müşteriye ikinci kez talep yöneltilmesine de yol açar; kayıtların düzeltilmesi bu nedenle yalnız ortaklar arası mesele değildir.
Tahsil edilen bedelin bir kısmının gider olarak kullanıldığı açıklanıyorsa hem tahsilat hem gider ayrı izlenmelidir. Net kalan tutarı tek kayıtla göstermek, paranın tamamının hareketini gizler. Giderin gerçekten şirket hesabına yapılıp yapılmadığı, harcama yetkisi ve belge durumu incelenir. Bir ortağın başkasından şirket adına tahsil ettiği para, yalnız o ortağın hesabında tutulduğu için kişisel alacağına dönüşmez.
Şirketten alınan ödünçte faiz hangi tarihten başlar?
TTK m.224, şirketten alınan ödüncün alındığı tarihten itibaren faiziyle verilmesini açıkça düzenler. Bu nedenle ödüncün hangi gün ortağın kullanımına geçtiği belirlenmelidir. Sözleşmenin imzalandığı gün ile paranın hesaba geçtiği gün farklıysa fiilî para hareketi ayrıca gösterilir. Birden fazla taksitte verilen ödünçte bütün tutara ilk ödeme tarihinden faiz yürütmek yerine her teslimin tarihi ve miktarı belirlenir.
Ödüncün vadesi, faiz oranına ilişkin geçerli anlaşma ve uygulanacak kanuni rejim ayrıca okunur. TTK m.9, ticari işlerde kanuni, anapara ve temerrüt faizi konusunda ilgili mevzuata gönderme yapar. M.224’te faiz borcunun belirtilmiş olması, her dosyada aynı sabit oranın uygulanacağı anlamına gelmez. Dönem, para birimi ve faiz türü belirlenmeden tek bir güncel oranı geçmiş bütün işlemlere uygulamak doğru bir hesap vermez.
Anapara faizi ile ödeme gecikmesine bağlanan temerrüt faizi ayrı değerlendirilir. Ödüncün kullanılmasının karşılığı olarak işleyen faiz, borcun geri verilmesinde gecikme iddiasıyla aynı hukuki sebebe dayanmaz. Hesap tablosunda anapara, faiz dönemi, uygulanan oran ve yapılan ödemeler ayrı sütunlarda gösterilir. İadenin tamamının anaparaya sayıldığı veya tamamının faize sayıldığı iddiası, ödeme belgeleri ve uygulanacak mahsup hükümleri incelenmeden kabul edilmemelidir.
TTK m.8’deki bileşik faiz sınırlaması da korunmalıdır. Faizin anaparaya eklenip yeniden faiz yürütülmesi, bütün ticari borçlarda serbest bir yöntem değildir. Kanunda belirtilen cari hesap veya her iki taraf yönünden ticari iş niteliğindeki ödünç koşulları, sözleşenlerin tacir olması ve en az üç aylık dönem sınırı birlikte aranır. Bu nedenle şirket ortağına verilen ödünçte muhasebe programının otomatik faiz eklemesi, hesabın hukuken geçerli olduğunu göstermeye yetmez.
Yetkisiz çekim ve şirket hesabına tahsilat için derhâl iade kuralının belirtilmesi, bu kalemlerin her durumda faizsiz olduğu anlamına gelmez. Bu işlemlerde istenen faizin hukuki sebebi ve başlangıcı ayrıca açıklanmalıdır. M.224’ün ödünç için açıkça kullandığı alınma tarihi, farklı nitelikteki her hareketin hesabına gerekçesiz kopyalanmamalıdır. Faiz tablosunun hangi kaleme hangi hükümle uygulandığı gösterildiğinde, şirketin parayı geri alma talebi ile ek parasal talepler birbirinden ayrılarak denetlenir.
Kâr payı ve ücret alacağı parayı çekmeye yeterli dayanak mı?
Kollektif ortağın kâr payı, ücret ve bazı faiz alacakları TTK m.228’de düzenlenir. Bu hakların varlığı, şirket kasasındaki her tutarın ortağın tasarrufuna açık olduğu anlamına gelmez. Kârın gerçekleşip gerçekleşmediği, payın belirlenmesi ve ödeme hakkının dayanağı incelenir. Henüz hesaplanmamış gelecekteki kârı gerekçe göstererek yapılan kişisel çekim ile belirlenmiş alacağın ödenmesi aynı işlem değildir.
TTK m.227, faaliyet dönemi sonunda finansal tabloların hazırlanmasını, onayını ve kâr dağıtımı kararını düzenler. Faaliyet dönemi içinde faiz ve ücret ödemesi bakımından şirket sözleşmesindeki düzenleme de önemlidir. Bu sebeple çekilen paranın ücret olduğu ileri sürüldüğünde ücret hakkını kuran sözleşme hükmü ve ilgili dönem gösterilir. Kâr payı savunmasında ise yılsonu bilançosu ve payın belirlenmesi verileri esas alınır.
Ortağın şirkete daha önce borç verdiğini söylemesi de ayrı bir alacak iddiasıdır. Paranın şirkete hangi tarihte ve hangi sıfatla verildiği belgelenmelidir. Sermaye koyma borcu olarak yapılan ödeme ile şirkete verilen ödünç aynı değildir. Aynı banka açıklamasında ortak ödemesi yazması bu ayrımı çözmez. Şirketten sonradan alınan tutarın bu alacağa ödeme olup olmadığı, tarafların kayıtları ve ilgili irade açıklamaları üzerinden belirlenir.
İade hesabında mükerrer talep nasıl önlenir?
Hesaba para çıkışları kadar geri dönüşler de alınmalıdır. Ortağın şirket hesabına yaptığı transferin hangi çekime veya ödünce ilişkin olduğu araştırılır. Aynı tutarın hem kasa açığı hem ortak borcu hem müşteri tahsilatı adıyla üç kez talep edilmesi doğru değildir. Her hareket için tekil işlem numarası kullanılması, farklı muhasebe kayıtlarının aynı para hareketini gösterip göstermediğini kontrol etmeyi kolaylaştırır.
Şirketin kendi hesapları arasında yapılan transfer, ortağın kişisel hesabına aktarım ve ortağın şirket adına üçüncü kişiye yaptığı ödeme ayrı kategorilerde tutulmalıdır. Banka hesap sahibinin adı açık görülmeden yalnız işlem açıklamasından sonuç çıkarılmaz. İade yapıldıysa tutar, tarih ve para birimi kaydedilir. Yabancı para hareketinde hangi para birimindeki borcun kapatıldığı belirlenmeden bütün işlemler güncel kurla tek toplam altında birleştirilmez.
Ortağın şirket için yaptığı giderin kendisine geri ödenmesi gerekiyorsa bu iddia kendi belgeleriyle değerlendirilir. Şirket parasını kullanmış olması bütün gider alacaklarını ortadan kaldırmaz; gider ileri sürmesi de her kişisel çekimi hukuka uygun hâle getirmez. Hesabın iki yönü ayrı kurulmalıdır. Tarafların hangi tutarı kabul ettiği, hangi tutarın neden tartışmalı olduğu ve tartışmanın yalnız belge eksikliğinden mi hukuki nitelikten mi doğduğu belirtilir.
Bilgi ve defter inceleme hakkı nasıl kullanılır?
TTK m.225, yönetim hakkı olmayan kollektif ortağa da şirketin belgelerini ve defterlerini inceleme, bilgi edinme ve kendi finansal durum tablosunu oluşturma hakkı tanır. Bu nedenle paranın hesabını sormak için önce yönetici olmak gerekmez. Yönetici olmayan ortağın inceleme talebi, hareketlerin tespiti için kullanılabilir. Talepte tarih aralığı ve ilgili hesaplar belirgin olmalıdır.
İnceleme sonucunda ulaşılan her muhasebe farkı doğrudan yetkisiz çekim sayılmaz. Hatalı kayıt, eksik belge, henüz işlenmemiş ödeme ve gerçek kişisel kullanım birbirinden ayrılır. Ortağa yöneltilen sorular işlem numarasıyla hazırlanır ve verilen cevaplar kayda alınır. Banka hareketiyle muhasebe fişi arasında fark varsa hangi kaydın düzeltilmesi gerektiği belirlenir. Delil toplama aşaması, önceden verilmiş kesin suçlama sonucunu doğrulama çabasına dönüştürülmemelidir.
İade talebi ve dava hangi içerikle hazırlanır?
İade talebi parayı alan kişiye, işlem tarihleri ve tutarları gösterilerek yöneltilir. TTK m.224 kapsamındaki hangi durumun ileri sürüldüğü açıklanır. Derhâl iade borcuna dayanan talep ile vadeli ödüncün geri ödenmesine ilişkin talep aynı gerekçeyle yazılmaz. Faiz isteniyorsa başlangıç tarihi ve hukuki sebebi ayrıca belirtilir. Yalnız şirkete borcunu öde cümlesi, çok sayıda hareket içeren dosyada uyuşmazlığı somutlaştırmaz.
Şirket hesabına yönelen bu alacağın kimin tarafından takip edildiği önemlidir. Ortağın şirketin bütün alacağını kendi kişisel alacağı olarak istemesiyle şirket adına talepte bulunması farklıdır. Temsil yetkisi ve varsa çıkar çatışması incelenir. TTK m.4 ve m.5 kapsamında ticari dava sistemi; konusu bir miktar para olan alacak isteminde m.5/A’daki dava şartı arabuluculuk düzeni dikkate alınır. Taraf ve talep kapsamı başvuru belgelerinde tutarlı olmalıdır.
Özel hukuk tüzel kişisinin ortaklık ilişkisi çerçevesinde ortağına karşı açtığı davada HMK m.14/2’nin kesin yetki kuralı uygulanır. Şirket merkezinin bulunduğu yer bu nedenle kontrol edilir. Paranın farklı şehirdeki banka şubesinden çekilmiş olması, ortaklık ilişkisine dayalı bu özel yetki kuralının göz ardı edilmesine gerekçe olmaz. Mahkeme seçimi, yalnız banka şubesinin veya ortağın fiilî çalışma yerinin adresinden yapılmamalıdır.
Talep yazısında belge sunulması için verilen süreyle kanuni iade yükümlülüğünün doğumu da ayrılmalıdır. M.224’te derhâl verilmesi gereken para için ortağa hesap açıklaması yapma imkânı tanınması, paranın hukuken ancak bu sürenin sonunda şirkete ait hâle geldiği anlamına gelmez. Buna karşılık yazıda belirli bir tarihte kapatma anlaşması yapılıyorsa bunun gerçek içeriği ayrıca okunur. Bildirim metni, farkında olmadan yeni bir vade veya mevcut alacaktan vazgeçme açıklaması oluşturmayacak şekilde düzenlenmelidir.
Para iadesi yönetimden alma ve borç sorumluluğundan ayrıdır
Paranın iadesine karar verilmesi, ilgili ortağın yönetim görevinin veya ortaklık sıfatının kendiliğinden sona erdiği anlamına gelmez. Yönetimden alma için yetkinin kaynağına göre TTK m.219 veya m.220 incelenir. İade yapılmış olması da geçmiş yönetim davranışının bütün sonuçlarını otomatik ortadan kaldırmaz. Her talebin maddi dayanağı ayrı kurulmalı; iade davası farklı hakların tamamı için verilmiş bir karar gibi kullanılmamalıdır.
Ayrıca şirketin ortağa yönelttiği para iadesi ile şirket alacaklısının ortağa başvurması ayrı ilişkilerdir. Kollektif ortağın şirket borçlarından sorumluluğu, üçüncü kişi alacaklı bakımından incelenir. TTK m.224 ise ortağın şirketle iç ilişkisindeki belirli para hareketlerini konu alır. Birinin varlığı diğer alacağın tutarını ve ödeme durumunu kendiliğinden ispatlamaz.
Sık sorulan sorular
Kollektif ortak şirket kasasından istediği zaman para alabilir mi?
Ortaklık sıfatı sınırsız kişisel kullanım yetkisi vermez. Yetkisiz çekilen para TTK m.224 uyarınca derhâl şirkete verilmelidir. Ödemenin ücret, kâr payı veya başka geçerli sebebe dayanıp dayanmadığı ayrıca belirlenir.
Müşteriden tahsil edilen para ortağın hesabında kalabilir mi?
TTK m.224 şirket hesabına tahsil edilen paranın derhâl şirkete verilmesini düzenler. Tahsilatın tarihi, tutarı ve şirket hesabına teslimi ayrı belgelerle izlenmelidir. Kişisel hesaba ödeme yapılması alacağın sahibini değiştirmez.
Şirketten alınan ödünç için faiz başlangıcı nedir?
M.224, ödüncün alındığı tarihten itibaren faiziyle şirkete verilmesini öngörür. Her teslimin tarihi ve tutarı belirlenir; faiz oranı ile türü ilgili sözleşme ve mevzuata göre ayrıca incelenir.
Banka imza yetkisi kişisel para çekimini hukuka uygun yapar mı?
Hayır. Bankaya talimat verebilme yetkisi ile parayı kişisel amaçla kullanma hakkı farklıdır. Şirket sözleşmesi, yönetim düzeni, kararlar ve gerçek harcama sebebi birlikte değerlendirilir.
Gelecekteki kâr payı gerekçesiyle para alınabilir mi?
Henüz belirlenmemiş gelecekteki kâr, her çekim için otomatik dayanak değildir. TTK m.227–228 kapsamında gerçekleşen kâr, payın belirlenmesi ve ilgili ödeme hakkı incelenmelidir.
Şirkete daha önce verilen borç bütün çekimleri karşılar mı?
Önceki ödemenin sermaye mi ödünç mü olduğu ve kalan alacak belirlenir. Sonraki çekimin bu alacağa ödeme olarak yapıldığı ayrıca gösterilir. Ortak hesabı kaydı tek başına bütün hukuki nitelendirmeyi çözmez.
Yönetici olmayan ortak banka ve muhasebe kayıtlarını inceleyebilir mi?
TTK m.225, yönetim görevi olmayan ortağa da şirket belgelerini ve defterlerini inceleme hakkı tanır. Talep, ilgili dönem ve para hareketleriyle somutlaştırılmalıdır; bilgi edinme hakkı yönetici atamasına bağlı değildir.
Her ticari ödünçte faize faiz yürütülebilir mi?
Hayır. TTK m.8 bileşik faizi belirli işlemler, kişiler ve dönem koşullarıyla sınırlar. Bir muhasebe yazılımının otomatik faiz eklemesi bu koşulların gerçekleştiğini göstermez.
Para geri verildiğinde yönetim sorunu kendiliğinden biter mi?
İade borcu ile yönetim görevi ayrı konulardır. Yönetimden alma talebi varsa TTK m.219–220 koşulları incelenir. İade, bütün geçmiş davranışlar hakkında kesin hukuki sonuç doğuran genel bir karar değildir.
İade talebini her ortak kendi kişisel alacağı olarak isteyebilir mi?
Şirkete ait alacakla ortağın kişisel alacağı ayrılmalıdır. TTK m.224 kapsamındaki talep şirket hesabına yönelir. Şirket adına hareket eden kişinin temsil yetkisi ve başvuru koşulları ayrıca belirlenir.
Resmî kaynaklar
Temel düzenleme 6102 sayılı Türk Ticaret Kanunu m.224’tür. Aynı kanunun m.4, m.5/A, m.8–9, m.218–228 hükümleri ilgili başlıklar bakımından birlikte değerlendirilir. Ortaklık ilişkisine dayalı davada yetki için Hukuk Muhakemeleri Kanunu m.14/2 dikkate alınır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
