Tasarruf Finansmanda Senet ve İpotek: Hangi Dönemde Teminat İstenir?
Tasarruf finansmanın tasarruf döneminde müşteriden ipotek, rehin veya senet gibi teminatlar alınamaz. Bu yasak Tasarruf Finansman Şirketlerinin Kuruluş ve Faaliyet Esasları Hakkında Yönetmelik m.17/7’de düzenlenir. Buna karşılık tahsisat yapılan sözleşmenin finansman konusu üzerinde şirket lehine ipotek veya rehin kurulması, aynı Yönetmeliğin m.22/4 hükmü uyarınca zorunludur. Aynı müşteriden istenen belge, talep edildiği döneme göre farklı hukuki değerlendirmeye tabi olur.
Bu nedenle yalnızca şirketin senet istediğini bilmek yeterli değildir. Sözleşme tarihi, tasarruf döneminin durumu, tahsisatın yapılıp yapılmadığı, teminatın hangi borcu güvenceye aldığı ve belgenin düzenleme tarihi birlikte incelenir. İpotek hakkı ile mülkiyet, kefalet ile senet borcu ve borcun ödenmesi ile sicilden terkin de birbirinden ayrılmalıdır. Hak arama işlemi bu ayrımlara göre hazırlanır.
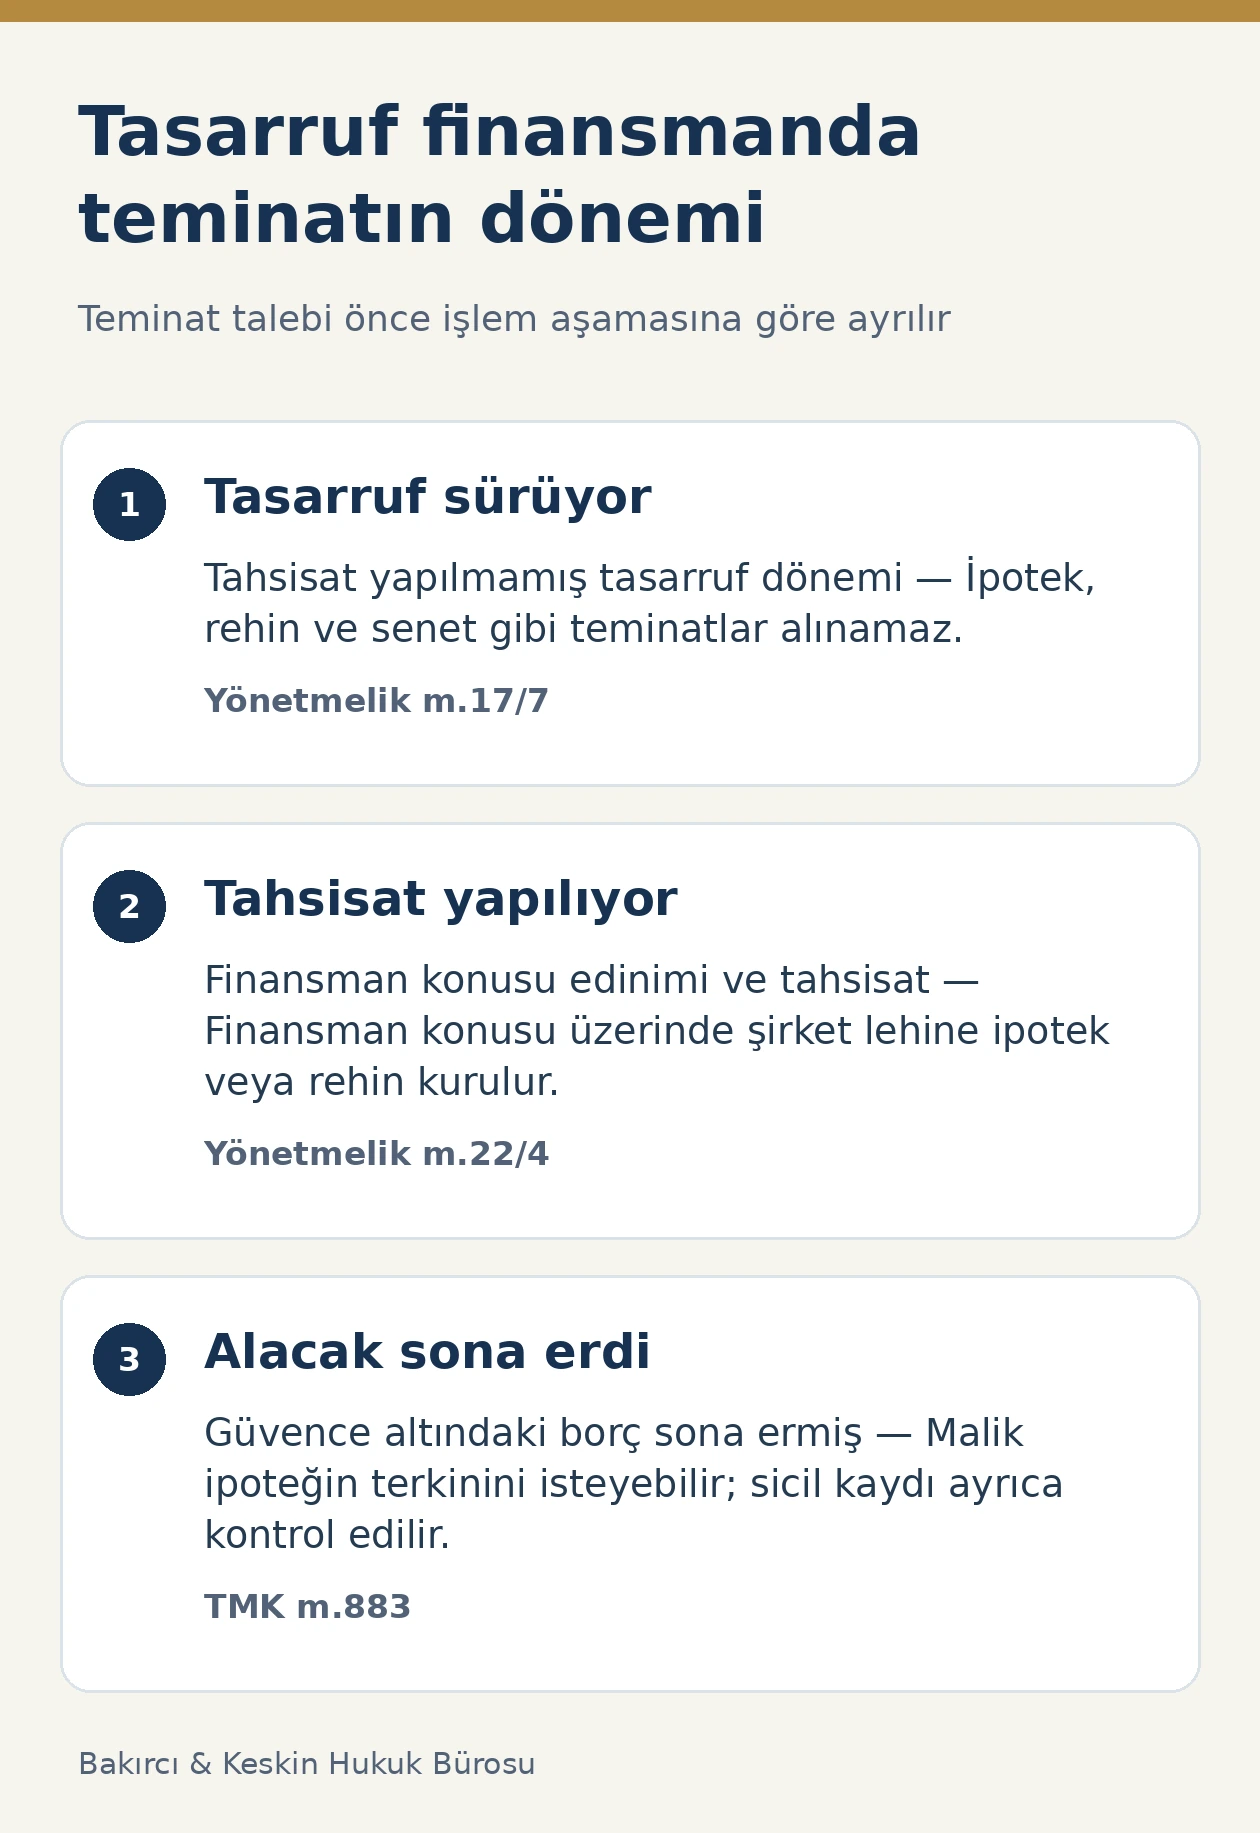
Önce tasarruf dönemi ile finansman dönemi belirlenir
6361 sayılı Kanun m.39/A/1, tasarruf finansman sözleşmesini belirli tasarruf tutarı ve dönemine bağlı finansman hakkı üzerinden kurar. Müşteri sisteme ilk girdiğinde para biriktirir; kararlaştırılan koşullar gerçekleştiğinde finansman kullanır. Şirketin bu iki aşamadaki alacak ve yükümlülükleri aynı değildir. Teminatın alındığı tarihin hangi aşamaya denk geldiği, uygulanacak hükmün başlangıç noktasıdır.
Sözleşme başlığına veya satış temsilcisinin kullandığı teslim kelimesine dayanılarak dönem belirlenmez. İlk ödeme planı, değiştirilmiş plan, tahsisat bildirimi ve satıcıya yapılan ödeme birlikte kontrol edilir. Yalnızca çekilişte adın çıkması veya finansman için belge istenmesi, o tarihe kadar verilen her teminatın kendiliğinden hukuka uygun olduğunu göstermez. Fiili işlem ve tarih kaydı önemlidir.
Yönetmelik m.16/4, finansman dönemi için istenecek teminatların ve dönemlere ilişkin ödeme koşullarının sözleşmede gösterilmesini zorunlu tutar. Finansman aşamasındaki ipoteğin önceden sözleşmede açıklanması ile ipoteğin tasarruf döneminde fiilen alınması farklıdır. Bilgilendirme yükümlülüğü, henüz teminat alınmasına izin vermeyen dönem bakımından yasağı kaldıran bir işlem değildir.
Tasarruf döneminde hangi teminatlar yasaktır?
Yönetmelik m.17/7, tasarruf dönemine ilişkin olarak sözleşme kapsamında müşteriden ipotek, rehin veya senet gibi teminat alınmasını yasaklar. BDDK’nin tasarruf finansman açıklamalarında bu koruma açıkça gösterilir. Şirket, müşterinin gelecekteki taksitlerini güvenceye almak için bu dönemde yasaklanan belge veya ayni teminatı sözleşme şartı haline getiremez.
Hüküm yalnızca ev üzerine ipotek konulmasını kapsamaz. Müşterinin aracı üzerinde rehin kurulması ve teminat amacıyla senet teslim etmesi de sayılan işlemler arasındadır. Şirketin aldığı belgenin tahsil edilmeyeceğini veya kasada tutulacağını söylemesi, teminat alma işleminin gerçekleştiği gerçeğini değiştirmez. Belgenin imzalandığı gün ile vade gününün farklı olması da tek başına yasağı ortadan kaldırmaz.
Aynı fıkra organizasyon ücreti dışında müşteriyi ödeme yükümlülüğüne sokacak işlem yapılmasını da sınırlar. Bu düzenleme, sözleşmedeki olağan tasarruf taksitlerinin hiç ödenmeyeceği anlamına gelmez. Tasarruf borcu ile ek teminat ve ilave yükümlülük ayrılır. Müşteri, yasak bir teminat talebine karşı çıkarken ana sözleşmedeki diğer ödeme kayıtlarını ve itiraz ettiği bedeli açıkça belirtmelidir.
Belgeye güvence formu denilmesi sonucu değiştirir mi?
İncelemede belgenin başlığından önce içerdiği borç açıklaması, bedel, vade, alacaklı ve imza alanlarına bakılır. Güvence formu veya üyelik eki başlıklı metin fiilen bir borç senedi işlevi görüyorsa yalnızca bu adla teminat yasağının dışına çıkmaz. Belgenin hangi sözleşmeye bağlandığı ve hangi borcu karşılayacağı da dosyada belirlenmelidir.
Boş veya sonradan doldurulacak alanlar, uyuşmazlığın kapsamını büyütür. Müşteri imzaladığı belgenin ön ve arka yüzünü, eklerini ve teslim kaydını saklamalıdır. Şirketin yalnızca ilk sayfayı verdiği dosyada tüm belge örneği istenir. Yönetmelik m.17/5 uyarınca müşteri işlemlerine ilişkin örneklerin ücretsiz verilmesi gerekir; belgeye erişim ayrı bir ücretli hizmete dönüştürülemez.
Elektronik onayla alınan taahhütte de metnin sürümü, onay zamanı ve müşteriye sunulan içerik korunmalıdır. Sadece onay kutusunun işaretlendiğini gösteren kayıt, içeriğin ne olduğunu tek başına açıklamaz. Teminat talebinin hangi tarihte ve hangi amaçla yapıldığını gösteren mesajlar, sözleşme ekleriyle birlikte değerlendirilir. Böylece yasak dönemde alınan yükümlülüğün sonradan farklı adla anlatılması önlenir.
Tahsisat aşamasında ipotek veya rehin neden zorunludur?
30 Mayıs 2025 tarihli düzenlemeyle değişen Yönetmelik m.22/4, tahsisat yapılan sözleşmenin finansman konusu üzerine şirket lehine ipotek veya rehin işlenmesini zorunlu kılar. Konutta ve çatılı iş yerinde taşınmaz teminatı, taşıtta ilgili rehin kaydı bu çerçevede değerlendirilir. Tasarruf dönemindeki yasak, finansman aşamasındaki bu yükümlülükle birlikte okunmalıdır.
Müşterinin finansman konusu varlık üzerindeki zorunlu teminatı bütünüyle reddetmesi ile tasarruf döneminde erken teminat alınmasına karşı çıkması farklıdır. İlkinde tahsisat koşullarının tamamlanması, ikincisinde müşteri koruması kuralına uyum tartışılır. Şirketin tahsisat için istediği kayıt, edinilecek varlığı ve güvence altına alınacak finansman borcunu açıkça göstermelidir.
M.22/4’teki zorunluluk, şirketin her türlü mal üzerine sınırsız ipotek kurabileceğini söylemez. Hüküm finansman konusunu esas alır. İlave teminat isteniyorsa sözleşmesel ve yasal dayanağı, kapsamı ve müşterinin niteliği ayrıca incelenir. Müşteriye ait bütün borçları belirsiz biçimde kapsayan kayıt ile belirli edinimin finansmanını güvenceye alan kayıt aynı içerikte değildir.
Taşınmazın değerlemesi hangi kurala bağlıdır?
Yönetmelik m.22/4, konut ve çatılı iş yeri finansmanında teminat gösterilecek taşınmazın yetkilendirilmiş değerleme kuruluşlarınca değerlendirilmesini zorunlu tutar. Dayanak, 12 Ocak 2017 tarihli Bankaların Değerleme Hizmeti Almaları ve Bankalara Değerleme Hizmeti Verecek Kuruluşların Yetkilendirilmesi ve Faaliyetleri Hakkında Yönetmeliktir. Buradaki bankalara ait yükümlülükler tasarruf finansman şirketine kıyasen uygulanır.
Satıcının ilan fiyatı ile değerleme raporundaki sonuç farklı işlev görür. Değerleme raporunda hangi bağımsız bölümün incelendiği, tapu bilgileri, mevcut sınırlamalar ve rapor tarihi kontrol edilir. Yanlış bağımsız bölüm veya eski bir raporun kullanılması, müşterinin ödeyeceği bedel ile şirketin kabul ettiği teminat arasındaki uyuşmazlığı açıklamak için önemli bir belgedir.
Değerleme gideri, tasarruf dönemindeki yasak teminatın geçerli hale gelmesini sağlamaz. Aynı zamanda her değerleme ücretine ticari banka kredileri için düzenlenen ücret tavanı otomatik uygulanamaz; tasarruf finansman şirketi banka değildir. Ücretin sözleşmede açıklanan kalem olup olmadığı, gerçekten yapılan işlem ve talep edilen tutarın dayanağı kendi düzenlemesi içinde incelenmelidir.
İpotek kurulunca ev şirkete mi geçer?
İpotek, taşınmaz üzerinde alacağa bağlı bir güvence hakkıdır; tek başına mülkiyetin şirkete devri değildir. Müşterinin malik olduğu tapu kaydı ile ipoteğin alacaklısı, tutarı ve derecesi farklı alanlarda görünür. Bu alanların birbirinden ayrılması gerekir. Teminat belgesi imzalanırken müşteriden ayrıca mülkiyet devri istenmesi, ipotek kurulmasından farklı bir hukuki işlemdir.
2644 sayılı Tapu Kanunu m.26, tasarruf finansman şirketlerinin sağladığı veya sağlayacağı finansman için kurulacak ipoteklerde, tarafların istemesi halinde sözleşmeye dayalı özel tescil yolunu düzenler. Bu usul kolaylığı, Yönetmelik m.17/7’deki dönemsel yasağı kaldırmaz. Tescilde kullanılan belgenin varlığı kadar teminatın hangi aşamada ve hangi alacak için kurulduğu da denetlenir.
İpotek tutarı ile kalan borcun farklı görünmesi tek başına aynı miktarda borç bulunduğunu göstermez. Sicil, güvence kapsamını; hesap dökümü ise mevcut alacağı açıklar. Uyuşmazlıkta ikisi birlikte okunur. Şirket, tahsil edilen taksitleri dikkate almadan ipotek üst tutarını doğrudan güncel borç gibi sunuyorsa anapara ve diğer taleplerin kalem kalem açıklanması istenir.
Finansman döneminde alınan senette tüketici kuralları uygulanır mı?
İşlem ticari veya mesleki amaç dışında yapılıyorsa 6502 sayılı Kanunun tüketiciye ilişkin hükümleri ayrıca dikkate alınır. M.4/5, tüketici işlemleri nedeniyle kıymetli evrak niteliğinde senet düzenlenmesini nama yazılı olma ve her taksit için ayrı düzenlenme şartlarına bağlar. Bu hükme aykırı senetler tüketici bakımından geçersizdir; tasarruf finansman adı bu denetimi kaldırmaz.
Bu kural, tasarruf döneminde senet alınmasını serbest bırakan istisna değildir. Önce Yönetmelik m.17/7’ye göre dönem kontrolü yapılır; senet alınmasının değerlendirildiği aşamada ise tüketici işlemi ve senet şartları incelenir. Tek senette bütün taksitlerin toplanması ile ayrı taksit senetleri aynı değildir. Ayrıntılı çerçeve tüketici senedinin geçerlilik şartları rehberinde açıklanmıştır.
İş yeri veya mesleki kullanım için yapılan sözleşmede tüketici sıfatı peşinen kabul edilmez. İşlemin amacı ve tarafların niteliği belirlenir. Tüketici sıfatının bulunmaması, tasarruf finansmana özgü dönemsel teminat yasağının kendiliğinden ortadan kalkması demek değildir. Bir düzenlemenin müşteri, diğerinin tüketici kavramını kullanması, korumaların kapsamının ayrı incelenmesini gerektirir.
Kefil istenmesi ile senet imzalatılması nasıl ayrılır?
Bir kişinin kefil olarak katılması, müşterinin borcuna karşı kişisel sorumluluk üstlenmesiyle ilgilidir. Senet üzerine imza atılması ise belgedeki yere ve açıklamaya göre farklı bir kambiyo yükümlülüğü tartışması doğurur. Bu nedenle sadece kefil olunacak denilerek hangi metin olduğu bilinmeyen bir belge imzalanmamalıdır. İmza alanı ve sorumluluk hükmü birlikte okunmalıdır.
6502 m.4/6, tüketicinin edimlerine karşı alınan şahsi teminatları hangi ad kullanılırsa kullanılsın adi kefalet sayar. Bu, alacaklının başvuru sırası bakımından önemlidir. Adi kefalette önce asıl borçluya başvurma ve istisnalar, TBK m.585 kapsamında incelenir. Şirketin kullandığı müteselsil sözcüğü, tüketici lehine kanuni nitelendirmeyi tek başına değiştirmez.
Kefilin sorumlu olduğu tutar, tarih ve borç ilişkisi ayrıca açık olmalıdır. Tasarruf döneminde güvence alma yasağını başka bir belge başlığıyla aşma amacı, işlemin gerçek niteliği üzerinden değerlendirilir. Finansman dönemindeki kişisel teminat için de şekil ve diğer geçerlilik şartları ortadan kalkmaz. Bir kefalet belgesinin imzalanması, hukuken geçerli sorumluluğun bütün unsurlarının gerçekleştiğini tek başına kanıtlamaz.
Yasak dönemde teminat zaten alınmışsa ne istenir?
Önce alınan teminat belirlenir: senedin aslı, taşınmaz ipoteği, taşıt rehni veya başka bir belge. Bunların düzeltilmesi aynı yolla yapılmaz. Senet için asıl belgenin iadesi ve borçlandırıcı kaydın durumu; sicilli teminatta ise kayıt ve terkin işlemi ele alınır. Şirketin sistemden sildik açıklaması, fiziksel senedin iade edildiğini veya sicilin düzeltildiğini göstermez.
Yazılı talepte teminatın tarihi, tasarruf dönemindeki yeri, sözleşme numarası ve Yönetmelik m.17/7 dayanağı belirtilir. Şirketten hangi teminatın alındığının teyidi, belge örneği ve uygun düzeltme istenir. Belge şirketin elinde bulunmadığını söylüyorsa kimde bulunduğu ve devir kaydı açıklanmalıdır. Üçüncü kişiye ulaşmış bir senette taraflar ve ileri sürülebilecek savunmalar ayrıca değerlendirilir.
Teminatın kaldırılması talebi, asıl sözleşmenin bütün borçlarının yok olduğu iddiasıyla birleştirilmemelidir. Müşterinin ödenmiş birikimi, kalan taksitleri ve tartışılan güvence ayrı hesaplanır. Yasak teminatı kaldırmak için verilen dilekçenin olağan fesih talebi olarak işleme alınması istenmiyorsa bu husus açıkça yazılır. Talep sonucunda imzalanan teslim veya terkin belgesi saklanır.
Borç bitince ipotek ve rehin kendiliğinden silinir mi?
Türk Medeni Kanunu m.883, alacak sona erdiğinde ipotekli taşınmaz malikine alacaklıdan ipoteğin terkinini isteme hakkı tanır. Son taksidin ödendiğini gösteren dekont ile tapudaki ipoteğin kaldırıldığını gösteren kayıt farklı belgelerdir. Borcun kapanması sonrasında şirketten kapama hesabı ve gerekli terkin işlemi istenir; işlem tamamlandığında sicil yeniden kontrol edilir.
Şirket bakiye bulunduğunu ileri sürüyorsa tutar açıklanmalıdır. Son taksit, değerleme veya başka masraf adıyla gösterilen kalemlerin sözleşme ve hukuki dayanağı ayrı incelenir. İpotek varlığının sürmesi, şirketin istediği her ek bedeli haklı kılmaz. Buna karşılık borcun gerçekten sona erip ermediği belirlenmeden bütün teminatların kalktığı varsayımıyla işlem yapmak da doğru değildir.
Taşıt rehninde de alacağın kapanışına ilişkin belge ile sicildeki kısıtın kaldırılması takip edilir. Aracın satılması planlanıyorsa işlemin tamamlanıp tamamlanmadığı ilgili kayıt üzerinden doğrulanır. Daha önce verilmiş senetlerin asılları ayrıca teslim alınır. Tek bir borcu güvenceye alan birden çok belge varsa birinin kaldırılması diğerlerinin de fiilen iade edildiğini göstermez.
Teminata dayalı icra takibi başlatılırsa hangi ayrım önemlidir?
Ödeme emri veya icra belgesi tebliğ edildiğinde takip türü, alacaklı, talep edilen borç ve tebliğ tarihi belirlenir. Şirkete yapılan genel şikâyet, icra hukukundaki başvuru süresinin yerine geçmez. Senet, rehin veya ipoteğe dayanan takipler aynı usule tabi olmadığından bütün dosyalara tek bir itiraz süresi ve merci söylemek doğru değildir.
Borcun bulunmadığına ilişkin dava ile takibin durması da aynı sonuç değildir. İİK m.72’de takip öncesi ve takip sonrası tedbir düzeni ayrılmıştır. Menfi tespit davasının icra takibine etkisi bu nedenle ayrıca değerlendirilir. Dava açıldığını bildirmek, takip işlemlerini kendiliğinden durdurmaz.
Yönetmelikteki yasağa aykırılık iddiası somut belgeyle ilişkilendirilmelidir. Senet tarihi, tasarruf dönemi, tahsisat kaydı ve hangi borç için imzalandığı bir araya getirilir. Borç ödendikten sonra tahsilat yapılmışsa ödeme kayıtları dosyaya eklenir. Şirket ve denetleyici kuruma yöneltilen başvurularla mahkemeden istenen hukuki korumanın işlevi birbirinden ayrı tutulur.
Teminat uyuşmazlığında dosya nasıl hazırlanır?
Dosya tarih sırasıyla kurulmalıdır: ön bilgilendirme, sözleşme, tasarruf planı, teminat isteği, imzalı belge, tahsisat ve geri ödemeler. Her teminat için ayrı bir liste hazırlanır; senedin bedeli ve vadesi, ipoteğin kayıt bilgisi, rehindeki araç veya mal bilgisi yazılır. Teminatın bulunup bulunmadığı sözlü açıklamadan değil bu kayıtlardan anlaşılır.
Şirketten alınan borcu yoktur yazısı, senet teslim tutanağı ve terkin belgesi farklı işlev taşır. Teslim edilen senetlerin numaraları tutanakta yer almalıdır. Sicilde kalan kayıt varsa hangi işlemle kaldırılacağı belirtilmelidir. Müşteri, yalnızca hesabın kapandığını gösteren bir ekran görüntüsüyle bütün teminatların tasfiye edildiği sonucuna varmamalıdır; belge ve sicil kontrolünü tamamlamalıdır.
Talep hazırlanırken istenen sonuç net seçilir: yasak dönemde alınan teminatın kaldırılması, senedin iadesi, borç hesabının düzeltilmesi veya sona eren alacağa bağlı ipoteğin terkini. Bu sonuçlar gerektiğinde birlikte istenir; ancak her birinin dayanağı ayrı açıklanır. Böylece başvuru yalnızca genel bir mağduriyet anlatısı olarak kalmaz ve yerine getirilmesi gereken işlem açık biçimde belirlenir.
Tasarruf finansmanda senet, rehin ve ipotek soruları
Tasarruf finansman şirketi ilk kayıt sırasında senet alabilir mi?
Tasarruf dönemine ilişkin olarak Yönetmelik m.17/7 müşteriden senet gibi teminat alınmasını yasaklar. İlk kayıt belgesinin adı değil, taşıdığı yükümlülük ve alındığı dönem önemlidir. Şirketin senedin yalnızca güvence için tutulacağını söylemesi yasağı kaldırmaz.
Henüz tahsisat yapılmadan ev üzerine ipotek konulabilir mi?
Tasarruf dönemindeki ipotek talebi m.17/7 yasağına göre değerlendirilir. Finansman dönemindeki teminatın sözleşmede önceden açıklanması başka, ipoteğin yasak dönemde fiilen alınması başkadır. Tarihler sözleşme, tahsisat ve tapu kaydıyla birlikte incelenmelidir.
Tahsisat yapılırken şirket lehine ipotek kurmak zorunlu mu?
Yönetmelik m.22/4, tahsisat yapılan sözleşmenin finansman konusu üzerinde şirket lehine ipotek veya rehin kurulmasını zorunlu tutar. Tasarruf dönemindeki yasak bu aşamadaki yükümlülüğü ortadan kaldırmaz. Teminatın kapsamı ve hangi alacağa bağlı olduğu açık olmalıdır.
Konutun fiyatı belli olsa da değerleme raporu gerekir mi?
M.22/4, konut ve çatılı iş yeri finansmanında teminat taşınmazının yetkilendirilmiş değerleme kuruluşlarınca değerlendirilmesini ister. Satıcının belirlediği fiyat bu raporun yerine geçmez. Raporun doğru bağımsız bölüme ve işlem tarihine ilişkin olup olmadığı kontrol edilir.
İpotek konulduğunda konutun mülkiyeti şirkete geçer mi?
Hayır. İpotek alacağı güvenceye alan ayni haktır; tek başına mülkiyet devri değildir. Tapudaki malik ile ipotek alacaklısı ayrı alanlardır. Ayrıca mülkiyet devri istenmesi halinde bu işlem, ipotek kurulmasından bağımsız değerlendirilir.
Tüketici için bütün taksitlere karşılık tek senet alınabilir mi?
6502 m.4/5, tüketici işlemi nedeniyle kıymetli evrak düzenlenmesini nama yazılı ve her taksit için ayrı senet koşullarına bağlar. Aykırı senet tüketici bakımından geçersizdir. Bu koşullar, tasarruf döneminde senet alma yasağına ayrıca istisna oluşturmaz.
Tüketicinin kefiline müteselsil kefil denilmesi yeterli mi?
6502 m.4/6 uyarınca tüketicinin edimlerine karşı alınan şahsi teminatlar adları ne olursa olsun adi kefalet sayılır. Kullanılan başlık tek başına bu sonucu değiştirmez. Kefaletin diğer geçerlilik şartları ve başvuru sırası ayrıca incelenir.
Şirket senedi sistemden sildiğini söylerse konu kapanır mı?
Fiziksel senedin iadesi veya hukuki durumunun açıklanması ayrıca gerekir. Sistem kaydı, senedin aslının müşteriye teslim edildiğini göstermez. Teslim tutanağında senedin numarası, bedeli ve vadesi bulunması, hangi belgenin geri alındığını belirler.
Son taksit ödenince ipotek otomatik olarak tapudan silinir mi?
Borcun sona ermesi ile sicilden terkin ayrı işlemlerdir. TMK m.883, alacak sona erdiğinde malike alacaklıdan terkin isteme hakkı verir. Şirketin kapama hesabı alınmalı ve tapu kaydındaki kaldırma işleminin tamamlandığı kontrol edilmelidir.
BDDK şikâyeti senet takibini kendiliğinden durdurur mu?
Hayır. Denetim şikâyeti ile icra takibine ilişkin yargısal başvuru farklıdır. Tebliğ edilen belgenin türüne uygun itiraz, şikâyet veya dava yolu ayrıca değerlendirilir. Genel şikâyet yapıldığı düşüncesiyle takip dosyasındaki süreler gözden kaçırılmamalıdır.
İstanbul ve Mersin’de teminat dosyasının incelenmesi
İstanbul veya Mersin’de edinilen taşınmaz için tasarruf finansman şirketine verilen belgeler, tapu kaydı ve ödeme planıyla birlikte incelenir. Taşıtta araç sicili ve rehin kaydı dosyaya eklenir. Şube başka şehirde olsa da teminatın hangi borç için ve hangi tarihte alındığı belgeler üzerinden belirlenir; şehir adı teminat yasağının kapsamını değiştirmez.
Resmî kaynaklar ve mevzuat
- 6361 sayılı Kanun – UYAP — m.39/A
- BDDK tasarruf finansman müşteri hakları — Yönetmelik m.17/5 ve 7, değişmemiş teminat yasağı
- 30 Mayıs 2025 Yönetmelik değişikliği — m.6 ile Yönetmelik m.22/4
- 6502 sayılı Kanun – UYAP — m.4/5–6
- Türk Medeni Kanunu – UYAP — m.881 ve 883
- 2644 sayılı Tapu Kanunu – UYAP — m.26
- 7292 sayılı Kanun – TBMM — m.19 ile Tapu Kanunu m.26 değişikliği
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
