Tasarruf Finansmanda Sözleşme Tutarını Değiştirme ve Birikimi Aktarma
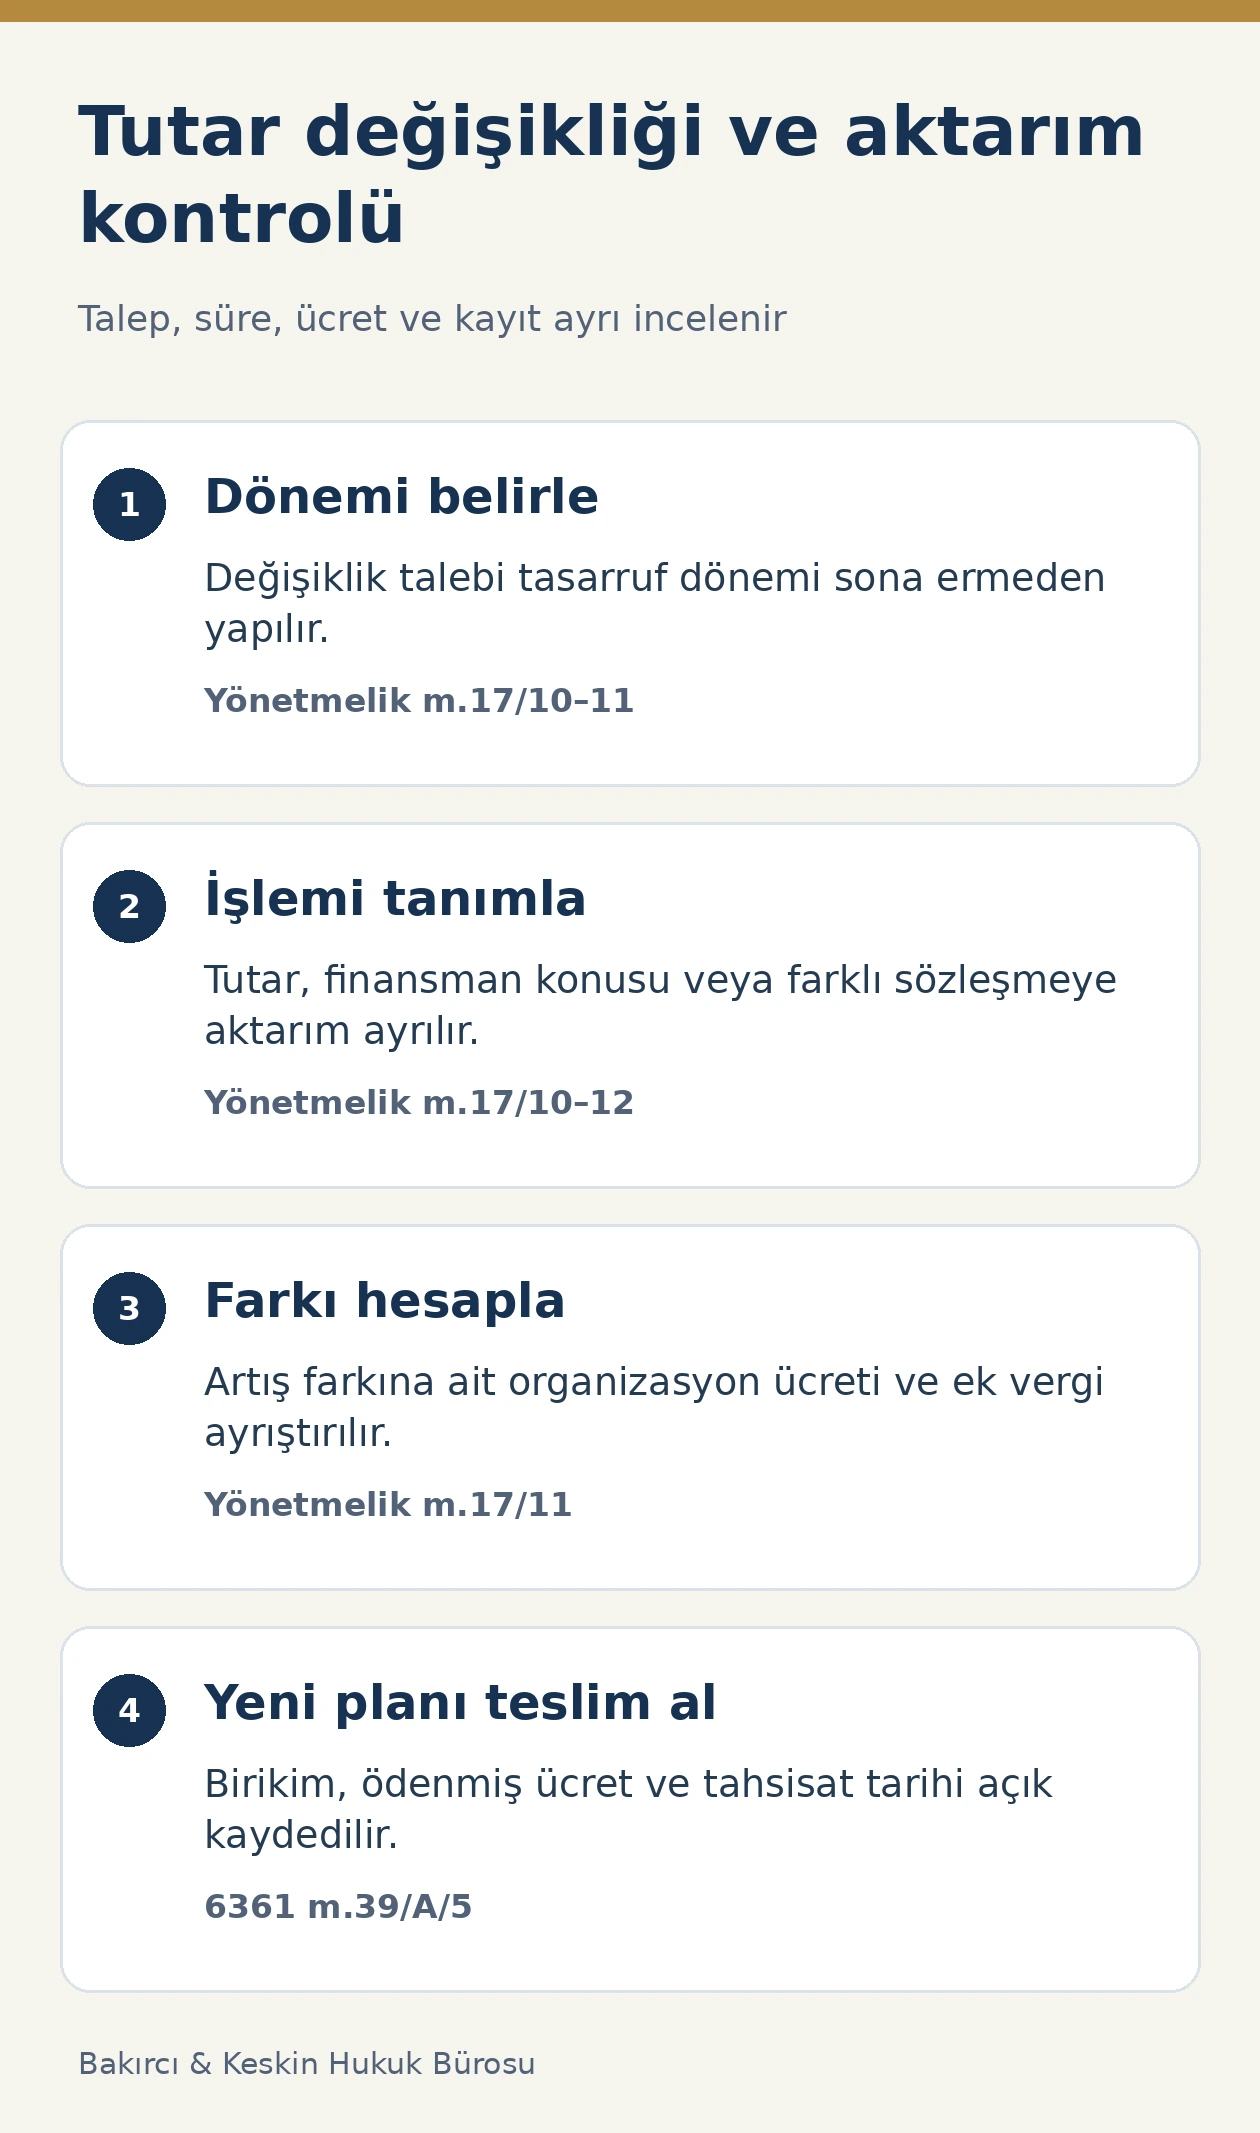
Tasarruf finansman sözleşmesinin tutarı, tasarruf dönemi bitimine kadar müşterinin yazılı veya mesafeli talebiyle değiştirilebilir. Tasarruf Finansman Şirketlerinin Kuruluş ve Faaliyet Esasları Hakkında Yönetmelik m.17/11, şirketin bu talebi en geç 15 iş gününde yerine getirmesini zorunlu kılar. Tutar artırılıyorsa yalnızca artış farkına düşen organizasyon ücreti ve doğacak ek vergiler istenir; işlem, yeni bir dosya veya sözleşmenin tamamı üzerinden ikinci ücret alınmasının dayanağı değildir.
Tutar değişikliği, konut yerine taşıt edinmeye geçiş ve birikimi başka sözleşmeye aktarma aynı işlem değildir. Her birinin şartı ve hesap üzerindeki sonucu ayrıdır. Özellikle eski sözleşmedeki tahsisat tarihinin, ödenmiş organizasyon ücretinin ve birikimin yeni kayıtlarda nasıl gösterildiği anlaşılmadan imzalanan değişiklik belgesi, müşterinin hedeflediği sonuçtan farklı bir ödeme planı doğurur. İnceleme bu nedenle yalnızca yeni toplam rakamla sınırlı tutulmaz.
Sözleşme tutarı, birikim ve finansman aynı rakam değildir
6361 sayılı Kanun m.39/A/1, müşterinin belirli bir tasarruf tutarı ve dönemine bağlı finansman hakkını düzenler. Sözleşmedeki toplam hedef tutar, müşterinin o tarihe kadar ödediği birikim ve şirketin sağlayacağı finansman ayrı kalemlerdir. Tutarı artıran kişi yalnızca gelecekte eline geçecek parayı değiştirmez; tasarruf yükümlülüğü, kalan taksitler ve finansman planı da yeni tutarla birlikte yeniden gösterilmelidir.
Değişiklikten önce hesap dökümünde tasarrufa ayrılan ödemeler ile organizasyon ücretine ayrılan ödemeler ayrıştırılır. Banka dekontundaki toplam tahsilatın tamamı birikim sayılmaz. Aynı şekilde sözleşmede yazan organizasyon ücretinin tamamı ödenmiş kabul edilmez. Bu ayrım, özellikle ücretin taksitli tahsil edildiği dosyalarda aktarılabilir tutarı ve yeni işlemde gerçekten talep edilebilecek farkı belirler.
Kanun m.39/A/5, tutar, vade, organizasyon ücreti, maliyet ve finansman koşullarının sözleşmede gösterilmesini zorunlu tutar. Şirketin yalnızca toplam borç hanesini değiştirmesi yeterli açıklama sağlamaz. Müşteri, eski plan ile yeni planın yan yana görülebildiği bir hesap istemelidir; ödenmiş para, kalan borç ve tahsisatın hangi tarihe bağlandığı bu hesapta birbirini doğrulamalıdır.
Değişiklik hakkı hangi dönemde kullanılır?
30 Mayıs 2025 tarihli Resmî Gazete’de yayımlanan düzenleme ile eklenen Yönetmelik m.17/11, tutar değiştirme hakkını tasarruf dönemi bitimine kadar tanır. Finansman kullandırıldıktan sonra kalan borcun azaltılması, erken ödeme veya yeni finansman talebi aynı hükümdeki değişiklik hakkıyla eş tutulamaz. Başvurunun zamanında olup olmadığı sözleşmedeki dönem kayıtlarıyla belirlenir.
Talep, şubeye gidilen tarih kadar şirketin talebi aldığı kayıtla da ispatlanmalıdır. Yazılı başvurunun teslim nüshası, elektronik başvuru numarası ve alındı mesajı birlikte saklanır. Dönem sona ermeden yapılan açık bir başvurunun şirket içi havale işlemleri sırasında bekletilmesi, başvurunun başlangıç tarihini değiştirmez. Talep içeriği belirsizse neyin değiştirildiğini gösteren açıklama ayrıca tamamlanır.
Bu düzenleme tüm mevzuat sınırlamalarını kaldıran sınırsız finansman hakkı vermez. Sözleşmenin konusu, müşterinin niteliği ve geçerli finansman sınırlamaları korunur. Şirket mevzuat engeli ileri sürüyorsa ilgili hükmü ve hangi tutara uyguladığını açıklamalıdır. Soyut biçimde sistemin izin vermediğini söylemek, müşterinin Yönetmelik m.17/11 kapsamındaki talebine ilişkin hukuki gerekçenin yerini tutmaz.
Talep nasıl yazılır ve 15 iş günü nasıl izlenir?
Yönetmelik m.17/11 hem yazılı hem uzaktan iletişim araçlarıyla mesafeli talebe izin verir. Başvuruda müşteri ve sözleşme bilgileri, mevcut tutar, istenen yeni tutar ve yalnızca tutarın mı yoksa finansman konusunun da mı değiştirildiği açıkça belirtilir. İşlem talebinin genel bilgi alma mesajından ayırt edilmesi, 15 iş günlük yükümlülüğün başlangıcındaki tartışmayı azaltır.
Süre iş günü olarak düzenlenmiştir; takvim günü hesabıyla aynı sonuç verilmez. Başvurunun alındığı tarih, çalışma takvimi ve araya giren tatiller ayrı kaydedilir. Şirketin yükümlülüğü yalnızca talebe cevap göndermek değil, değişikliği en geç 15 iş gününde yerine getirmektir. Talebin alındığını bildiren otomatik mesaj, sözleşme ve ödeme planının güncellendiğini tek başına göstermez.
Müşteri işlem sonunda değişiklik belgesini, güncel ödeme planını ve hesap dökümünü almalıdır. Yönetmelik m.17/5 uyarınca işlemlere ilişkin belge örnekleri talep üzerine ücretsiz verilir. Elektronik belgede sürüm ve tarih bulunması, eski planın yeni planla karıştırılmasını önler. Talep sonuçlandırılmadığında başvurudaki rakamlar ve istenen işlem değiştirilmeden, yerine getirilmeyen yükümlülük somutlaştırılır.
Tutar artırıldığında hangi organizasyon ücreti alınır?
Yönetmelik m.17/11’in ücret sınırı açık biçimde artış farkına bağlanmıştır. Eski sözleşmenin tamamı yeniden ücretlendirilmez. Yeni tutardan önceki tutar çıkarılır; şirket talep ettiği ek organizasyon ücretinin bu farka nasıl uygulandığını gösterir. Fark bedeliyle ilgisiz bir dosya yenileme, işlem açma veya plan güncelleme bedeli aynı hükmün izin verdiği ücretlerden değildir.
Düzenleme organizasyon ücretine bütün şirketler için tek bir yüzde belirlemez. Bu nedenle ek ücret hesabında kullanılan oran veya yöntem, sözleşme ve değişiklik belgesinden anlaşılmalıdır. Şirketin yalnızca ek toplam bildirmesi halinde matrah, organizasyon ücreti ve vergi dökümü istenir. Müşteri, yönetmelikte bulunmayan sabit bir yasal ücret oranı varmış gibi itiraz hesabı kurmamalıdır.
Ek vergiler ayrıca belirtilmelidir. Vergi adı altında alınan tutarın verginin türü, matrahı ve uygulanma nedeni açıklanır; şirketin kendi hizmet bedeli vergi sayılmaz. Yeni tutarın tamamına uygulanan ikinci organizasyon ücreti ile gerçek artış farkına ilişkin ücret arasındaki ayrım, iade talebinin hesabını doğrudan belirler. Ödeme yapıldıysa dekonttaki açıklama ve ücret belgesi birlikte incelenir.
Tutar düşürülürse önceki organizasyon ücretinin tamamı geri gelir mi?
Tutar değiştirme hakkı yalnızca artışa özgülenmemiştir; Yönetmelik m.17/11 sözleşme tutarının değiştirilmesinden söz eder. Bununla birlikte hüküm, tutar azaltıldığında daha önce tahsil edilmiş organizasyon ücretinin belirli oranla otomatik iadesini düzenlemez. Tutar indirimi yapılması ile geçmiş ücretin geri verilmesi farklı taleplerdir. İade için sözleşmedeki hüküm ve somut hukuki neden ayrıca gösterilir.
Müşteri yeni toplamın altında bir birikime sahipse kalan tasarruf ve finansman planı yeni hedefe göre okunur. Birikimin yeni hedefe yaklaşması, her durumda aynı gün nakit tahsisat hakkı doğurduğu anlamına gelmez. Tahsisat koşulları ve tasarruf süresi kuralları da uygulanır. Değişiklik metninin yalnızca düşük taksit vaat etmesi, hangi tarihte hangi tutarın kullanılacağını açıklamaya yetmez.
Şirketin değişiklik nedeniyle ilave ceza veya indirim işlem ücreti istemesi, artış farkı ve ek vergiyle sınırlı düzenlemeye göre değerlendirilir. Tutar indirimi için ödenmiş tüm organizasyon ücretini silerek ikinci bir ücret tahakkuk ettiren muhasebe kaydı ayrıca denetlenir. Müşterinin istediği indirim, yazılı talebinde sözleşmeden çıkış olarak gösterilmemelidir; bunların hukuki sonuçları aynı değildir.
Konut, çatılı iş yeri ve taşıt arasında geçiş nasıl ayrılır?
Yönetmelik m.17/10, tasarruf dönemi sona ermeden finansman konusunu bir defaya mahsus değiştirme hakkı tanır. Bu hak BDDK’nin 29 Aralık 2023 tarihli açıklamasında da belirtilmiştir. Konu değişikliği, aynı tür varlık içinde satıcı veya taşınmaz seçiminin değişmesinden ayrılmalıdır; belgenin hangi işlemi kaydettiği sonradan kullanılacak hakkı etkiler.
Konu değişikliği talebi yazılı veya mesafeli iletilir ve en geç 15 iş gününde yerine getirilir. Konu değiştirilirken tutar da artırılıyorsa artış farkına ilişkin organizasyon ücreti ve ek vergiler dışında ek ödeme istenemez. Konu değişikliği hakkındaki bir defalık sınırlama, Yönetmelik m.17/11’deki tutar değişikliği düzenlemesine metinde bulunmayan aynı sınırlamanın eklenmesini sağlamaz.
Yeni konu yine kanunun izin verdiği varlıklardan olmalıdır. Yönetmelik m.16/1, tüzel kişi müşterilere konut finansmanı sözleşmesi yapılmasını yasaklar. Bu nedenle şirket adına yapılan iş yeri sözleşmesini konuta çevirmek ile gerçek kişinin konuttan taşıta geçmesi aynı koşullara sahip değildir. Tasarruf finansmanın izin verilen faaliyet alanı, değişiklikten sonra da korunur.
Başka sözleşmeye hangi tutarlar aktarılabilir?
Yönetmelik m.17/12, farklı sözleşmeye mevcut sözleşmelerden yalnızca birikmiş tasarruf ile ödenmiş organizasyon ücretinin aktarılmasını düzenler. Sözleşmenin gelecekte ulaşacağı toplam tutar, henüz yatırılmamış taksitler veya ödenmemiş organizasyon ücreti, aktarılabilir ödeme gibi yazılamaz. Aktarım belgesinde iki kaynak kaleminin ayrı görünmesi gerekir; bunları tek bir promosyon veya indirim hanesine dönüştürmek denetimi güçleştirir.
Kaynak sözleşmeler birden fazlaysa her sözleşmenin numarası, aktarım tarihindeki birikimi ve fiilen ödenmiş ücret tutarı gösterilir. Hedef sözleşmenin açılış kayıtları bu toplamlarla karşılaştırılır. Kaynak hesapta çıkarılan tutarın hedef hesapta başka adla daha düşük gösterilmesi, farkın hangi hukuki işlemden doğduğunun açıklanmasını gerektirir. Tahsil edilmemiş ücretin ödenmiş gibi aktarılması da gerçeğe uygun bir kayıt oluşturmaz.
Bu hüküm, farklı şirketler arasında her sözleşmenin aynı sıra ve tahsisat tarihiyle zorunlu taşınmasını öngörmez. Aynı şekilde birikimin aktarılması, eski sözleşmedeki bütün koşulların hedef sözleşmeye kendiliğinden geçtiği anlamına gelmez. Hedef sözleşmenin toplamı, tarihi, kalan ödemeleri ve ücret hesabı ayrıca belirlenir. Aktarıma rıza, eski hesap bilgilerinin müşteriye gösterilmesi ihtiyacını ortadan kaldırmaz.
Aktarım ile sözleşmenin devri neden karıştırılmamalıdır?
Birikim aktarımı hesaplar arasındaki parasal kayıtla; sözleşmenin devri ise sözleşmedeki tarafın değişmesiyle ilgilidir. Bir başka kişinin müşterinin yerine geçmesi, sadece tutar değişikliği başvurusuyla gerçekleşmez. Kanun m.39/A/5 sözleşmelerde üçüncü kişilere devre ilişkin hükümler bulunmasını ister. Genel çerçeve için TBK m.205 kapsamındaki sözleşmenin devri kuralları ayrıca incelenir.
İmzalanan belgenin başlığı değil, sonuçları dikkate alınır. Belge hem eski sözleşmeyi sona erdiriyor hem yeni sözleşme kuruyor hem aktarım yapıyorsa bu işlemlerin her biri açıkça gösterilmelidir. Müşterinin yalnızca tutar değişikliği istediği dosyada, geniş bir ibra veya önceki ihtilaflardan vazgeçme kaydının işlem gereği olduğu varsayılamaz. Önceki ücret ve gecikme taleplerinin durumu ayrıca değerlendirilir.
Tüketici işleminde müzakere edilmeden yerleştirilen, dürüstlük kuralına aykırı biçimde müşteri aleyhine dengesizlik yaratan kayıtlar 6502 m.5 denetimine tabidir. Tüketici sözleşmesindeki haksız şartın sonucu, zorunlu düzenlemelere aykırı kayıtların yalnızca imza bulunduğu için geçerli sayılmasını engeller. Her itirazda hangi hükmün hangi hakkı kaldırdığı açıkça belirlenmelidir.
Yeni ödeme planında hangi değişiklikler kontrol edilir?
Yeni plan incelenirken önceki ve yeni tahsisat tarihleri karşılaştırılır. Tutarın değişmesiyle finansmana ulaşmak için gereken tasarruf miktarı ve süre koşulları ayrıca kontrol edilir. 15 iş günlük değişiklik süresi, müşteriye 15 iş gününde konut veya taşıt parasının ödeneceği anlamına gelmez. İşlemin tamamlanma süresi ile finansman kullanma şartlarının birbirinden ayrılması, başvurunun hedefini netleştirir.
Plan değişikliği geçmişte zamanında yapılmış ödemeleri gecikmiş gibi göstermemelidir. Müşterinin önceki dönemde ödediği taksitler, yeni planın başlangıç bakiyesinde görünmelidir. Yeni aylık ödeme, toplam ödeme, tasarruf dönemi ve finansman dönemi ayrı sütunlarda incelendiğinde yalnızca taksidin düşmesine odaklanmanın doğuracağı hata önlenir. Vadenin uzaması ile toplam tutarın artması farklı mali sonuçlardır.
Şirketin değişiklik belgesinde sunduğu tarihle satış temsilcisinin mesajındaki tarih çelişiyorsa müşteri çelişkinin giderilmesini istemelidir. Kanun m.39/A/5 kapsamında taahhüt edilen yükümlülüklerin yerine getirilmesi zorunludur. Reklam, mesaj ve imzalı plan ayrı delil niteliği taşıdığından saklanır; buna karşılık belgelenmeyen bir teslim garantisi varmış gibi kesin bir iddia kurulmaz.
Talep reddedilirse veya fazla ücret kesilirse nasıl başvurulur?
İtirazda tek bir belirsiz toplam yerine yerine getirilmeyen işlem ve tartışılan ücret ayrı yazılır. Tutar değişikliğinin yapılması isteniyorsa eski ve yeni tutar; iade isteniyorsa tahsilat tarihi, ücret adı, izin verilen hesap ve fark gösterilir. Başvuruya ilk sözleşme, alındı kaydı, değişiklik teklifi, ödeme belgeleri ve şirket cevabı eklenir. Bu sıra, uyuşmazlığın hesabını izlenebilir kılar.
BDDK’ye başvuru şirketin düzenlemeye uyumunun denetlenmesi bakımından kullanılır. Kişisel alacağın tahsili veya sözleşmeden doğan talebin karara bağlanması için işlemin tüketici niteliğine ve talep türüne uygun başvuru yolu seçilir. Tüketici hakem heyeti ile tüketici mahkemesi ayrımında 6502 m.68; dava şartı arabuluculuk bakımından m.73/A dikkate alınır. İdari şikâyet yargısal talebin yerine geçmez.
Değişiklik uyuşmazlığı sürerken müşteri mevcut ödeme yükümlülüklerini kendi kararıyla ortadan kalkmış saymamalıdır. Kanun m.39/A/4, müşterinin yükümlülüklerini yerine getirmemesi halini şirketin tek taraflı fesih yasağının istisnası olarak düzenler. Bu nedenle itiraz ile taksitlerin durumu birlikte ele alınır. Haklı bir ücret itirazının ayrıca ödeme temerrüdü tartışmasına dönüşmemesi için kayıtların ve taleplerin sınırı belirgin tutulur.
Değişiklik işlemi hangi belgelerle tamamlanır?
Tutar değişikliği talebinin kabul edilmesi, eski ödeme planındaki bütün kalemlerin kendiliğinden ortadan kalktığını göstermez. İncelemede önce ilk sözleşmenin tutarı, o güne kadar ödenmiş tasarruflar, organizasyon ücreti ve henüz ödenmemiş taksitler ayrı yazılır. Ardından değişiklik talebinin şirkete ulaştığı tarih ile yeni planın oluşturulduğu tarih karşılaştırılır. Yönetmelik m.17/11 kapsamındaki on beş iş günlük yükümlülük bu somut işlem akışı üzerinden denetlenir. Müşterinin hesap ekranında yeni bir rakam görmesi, işlemin bütün koşullarıyla belgelendiği anlamına gelmez.
Aynı dosyada başka sözleşmeye aktarım da istenmişse aktarılacak birikimin hangi sözleşmede oluştuğu ve alıcı sözleşmeye hangi tarihte işlendiği gösterilir. İki işlem için aynı genel açıklamanın kullanılması, tutar değişikliği ile birikim hareketinin birbirine karışmasına yol açar. Şirketin verdiği cevap, müşterinin talep ettiği işlemin tümünü karşılamıyorsa eksik bırakılan unsur açıkça belirtilmelidir. Yeni sözleşme numarası, ödeme takvimi ve organizasyon ücreti hesabı birbirini doğrulamalıdır. Bu karşılaştırma, müşterinin mevcut birikimini ikinci kez ödeme veya değişmeyen tutar için yeniden ücretlendirme iddiasının somut dayanağını oluşturur. Başvurunun eki olarak eski ve yeni planlar birlikte sunulur; yalnız yeni planın verilmesi, hangi kalemin değiştiğini göstermeye yetmez.
Tasarruf finansmanda tutar değişikliği ve aktarım hakkında sorular
Tasarruf finansman tutarını değiştirmek için şubeye gitmek şart mı?
Hayır. Yönetmelik m.17/11 yazılı başvurunun yanında uzaktan iletişim araçlarıyla mesafeli talebe de izin verir. Başvurunun içeriği ve şirkete ulaştığı tarih saklanmalıdır. Sadece yeni plan hakkında bilgi sorulması ile açık tutar değişikliği talebi birbirinden ayrılır.
Şirket 15 iş gününde sadece cevap vermekle yetinebilir mi?
Hüküm talebin en geç 15 iş gününde yerine getirilmesini öngörür. Alındı mesajı veya değerlendirme sürüyor bildirimi, değişiklik tamamlanmış sayılması için yeterli değildir. Güncel sözleşme kaydı ve ödeme planı işlemin sonucunu gösterir.
Artışta eski sözleşmenin tamamı üzerinden yeniden organizasyon ücreti alınır mı?
Yönetmelik m.17/11 ek bedeli artış farkına düşen organizasyon ücreti ve oluşacak ek vergilerle sınırlar. Eski toplamın yeniden ücretlendirilmesi bu hükümden çıkarılamaz. Ücret hesabında fark matrahı ve uygulanan yöntem ayrı gösterilmelidir.
Tutar indirince organizasyon ücretinin aynı oranı mutlaka iade edilir mi?
Yönetmelik m.17/11 böyle otomatik bir oransal iade kuralı içermez. Önceden alınmış ücretin iadesi için sözleşme hükmü veya başka somut hukuki dayanak ayrıca belirlenir. Tutar değişikliği hakkı ile ücretin geri verilmesi farklı taleplerdir.
Konut sözleşmesini taşıt sözleşmesine çevirmek mümkün mü?
Tasarruf dönemi sona ermeden, Yönetmelik m.17/10 kapsamında bir defaya mahsus konu değişikliği talep edilebilir. Yeni işlem kanunun izin verdiği kapsamda olmalıdır. Konuyla birlikte tutar artırılıyorsa yalnızca fark organizasyon ücreti ve ek vergiler alınır.
Konu değişikliğindeki bir defalık sınır tutar değişikliğine de uygulanır mı?
Bir defalık sınırlama Yönetmelik m.17/10’daki finansman konusu değişikliği için yazılmıştır. Tutar değişikliğini düzenleyen m.17/11 aynı ifadeyi içermez. Bu iki farklı hüküm birleştirilerek metinde bulunmayan genel bir tek değişiklik yasağı oluşturulamaz.
Henüz ödenmemiş organizasyon ücreti başka sözleşmeye aktarılır mı?
Yönetmelik m.17/12 yalnızca ödenmiş organizasyon ücreti ile birikmiş tasarrufun aktarılmasına izin verir. Gelecekte ödenecek ücret, fiilen ödenmiş gibi aktarılamaz. Kaynak ve hedef hesap dökümleri bu ayrımı görünür kılmalıdır.
Aktarılan birikim eski tahsisat sırasını da taşır mı?
M.17/12 aktarılabilecek parasal kalemleri düzenler; eski sözleşmedeki bütün şartların kendiliğinden devrini söylemez. Hedef sözleşmenin tahsisat tarihi, tutarı ve kalan yükümlülükleri ayrı belirlenir. Aktarım belgesi bu koşulları açıkça göstermelidir.
Finansman kullanıldıktan sonra aynı değişiklik hakkı var mı?
M.17/10 ve 17/11’deki haklar tasarruf dönemi bitimine kadar tanınmıştır. Finansman dönemi başladıktan sonraki borç değişikliği, ödeme veya yeniden sözleşme talebi bu hükümlere otomatik olarak sokulamaz. İşlemin kendi koşulları ve sözleşmesi incelenir.
Tutar değişikliği belgesinin örneği için ücret istenir mi?
Yönetmelik m.17/5 uyarınca müşterinin işlemlerine ilişkin belge örnekleri talep üzerine ücretsiz verilir. Eski ve yeni planın birlikte alınması, birikim ve ücret hesabının denetlenmesini sağlar. Belge talebinin de tarihlenmiş bir kayıtla yapılması uygundur.
İstanbul ve Mersin’de yapılan sözleşmelerde belge düzeni
İstanbul veya Mersin şubesinde yapılan değişiklik talebinde şirketin unvanı, sözleşme numarası, talebi alan birim ve alındı tarihi aynı dosyada bulunmalıdır. Başka şehirdeki taşınmaza veya taşıta geçilmesi, şirket merkezine gönderilen elektronik kaydın korunmasını gereksiz kılmaz. Yerel şube ile merkez farklı açıklamalar yaptığında imzalı plan ve tarihlenmiş başvuru, uyuşmazlığın hangi işlemden doğduğunu gösterir.
Resmî kaynaklar ve mevzuat
- 6361 sayılı Kanun – UYAP Mevzuat — m.39/A/1, 4 ve 5
- 30 Mayıs 2025 tasarruf finansman yönetmelik değişikliği — m.3–4 ile Yönetmelik m.16/1 ve 17/11–12
- BDDK 29 Aralık 2023 düzenleme açıklaması — Yönetmelik m.17/10 finansman konusu değişikliği
- 29 Aralık 2023 yönetmelik değişikliği — Yönetmelik m.17/5 ve 10
- 7292 sayılı Kanun – TBMM metni — m.7 ile 6361 m.39/A
- 6502 sayılı Kanun – UYAP Mevzuat — m.5, 68 ve 73/A
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
bakircipartners@gmail.com · +90 552 224 43 66
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
