Koşuldan Önce Teslim Edilen Şeyin Yararları Kime Ait? TBK 172
Geciktirici koşula bağlı borcun konusu, koşul gerçekleşmeden alacaklıya verilmişse, bekleme döneminde elde edilen yararların akıbetini TBK 172 düzenler. Koşul gerçekleşirse alacaklı bu yararların sahibi olur. Koşul gerçekleşmezse elde ettiği yararları geri vermekle yükümlüdür. Erken teslimin varlığı, koşulun kendiliğinden gerçekleştiği veya bütün hakların kesinleştiği anlamına gelmez.
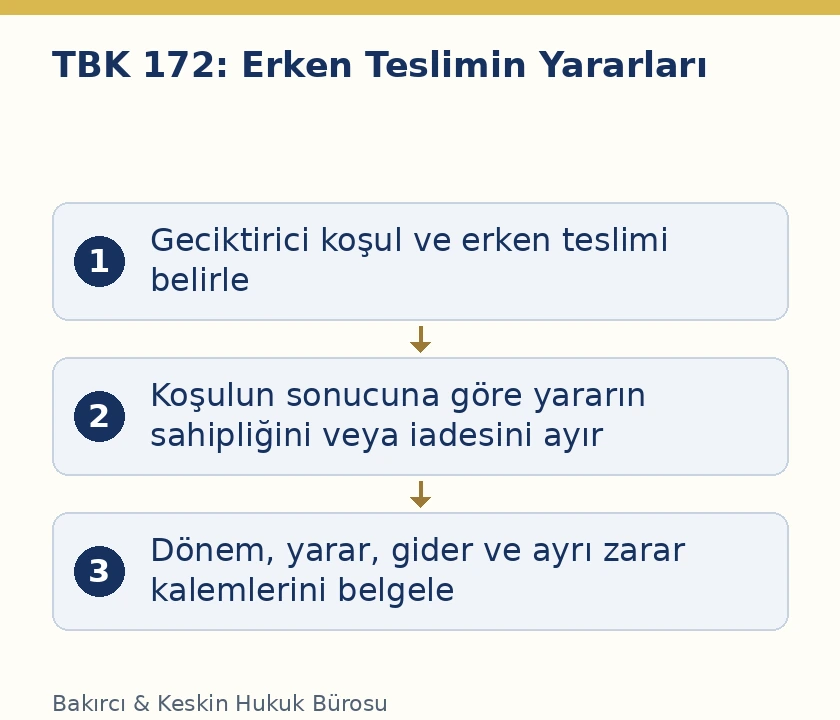
Bu kural, teslim edilen şeyin kendisiyle ondan elde edilen yararları ayrı ele almayı gerektirir. Şeyin geri verilmesi, sağlanan gelir, kullanım yararı, yapılan gider ve ileri sürülen zarar farklı hesap kalemleridir. Her birinin hukuki sebebi ve hangi döneme ilişkin olduğu belirlenmelidir. TBK 172, bu hesapta özellikle koşul beklenirken elde edilen yararın kime ait olacağını çözer.
Geciktirici koşul ile erken teslim birlikte bulunmalı
TBK 170, sözleşmenin hüküm ifade etmesini gerçekleşip gerçekleşmeyeceği bilinmeyen bir olguya bağlayan düzeni geciktirici koşul olarak tanımlar. Aksi kararlaştırılmadıkça sözleşme, koşulun gerçekleştiği andan başlayarak hüküm ifade eder. TBK 172 ise bu olaydan önce borcun konusu olan şeyin alacaklıya verilmiş olmasını esas alır. İki unsur ayrı ayrı tespit edilmelidir.
Sözleşmedeki her “şart” sözcüğü geciktirici koşul anlamına gelmez. Belirli ödeme günü, kalite yükümlülüğü veya teslim yöntemi farklı düzenlemelerdir. Gerçek koşulun ne olduğu, tarafların açıklamaları ve sözleşmenin bütünü üzerinden belirlenir. TBK 19 gereğince tarafların gerçek ve ortak iradesi dikkate alınır. Sonradan ortaya çıkan uyuşmazlık nedeniyle metinde olmayan koşul varsayılmaz.
Teslimin hukuki sebebi de açıklanmalıdır. Şey, koşullu borcun konusu olarak mı verilmiştir; yoksa ayrıca kurulan saklama, kira veya kullanım ilişkisine mi bırakılmıştır? Fiilen elde bulunması tek başına TBK 172’nin bütün şartlarını göstermez. Teslim tutanağı, sözleşme eki ve kullanım açıklamaları birlikte okunmalıdır. Erken teslimin hangi borca ait olduğu kesinleştirilmelidir.
Vadesinden önce ifayla farkı
Vade, kural olarak geleceği bilinen zamanla ilgilidir; geciktirici koşulda ise gerçekleşip gerçekleşmeyeceği bilinmeyen bir olay belirleyicidir. TBK 96, vadesinden önce ifanın düzenini içerir. TBK 172, koşulun gerçekleşmesinden önce verilen şeyin yararlarını düzenler. Bu iki durumda erken verme ortak görünse de hukuki dayanak aynı değildir.
Vadesinden önce ifa ve indirim, koşul bekleyen teslimden ayrı değerlendirilmelidir. Vadesi belirli ve koşulsuz borca ilişkin teslim için, sırf tarih erken diye TBK 172 sonucu kurulmaz. Önce sözleşmedeki bekleme sebebi doğru adlandırılır. Bu ayrım, yararın sahipliğini ve geri verme talebini doğrudan etkiler.
Sözleşmede hem vade hem koşul varsa her ikisinin işlevi ayrı gösterilmelidir. Koşulun gerçekleşmesi ödeme gününü veya teslim takvimini tek başına ortadan kaldırmayabilir. Aynı şekilde vadenin gelmesi, belirsiz olayın gerçekleştiğini kanıtlamaz. Hangi hukuki sonucun hangi olguya bağlandığı metinden çıkarılır; bütün tarih ve olaylar tek başlıkta birleştirilmez.
Erken teslim koşulu ortadan kaldırır mı?
TBK 172’nin düzenlenmiş olması, erken teslim ile koşulun varlığının birlikte bulunabileceğini gösterir. Dolayısıyla malın verilmesi tek başına koşuldan vazgeçildiği sonucunu doğurmaz. Taraflar koşulu kaldıran veya değiştiren yeni bir anlaşma yapmışsa bunun gerçek içeriği ayrıca belirlenir. Fiilî teslimle sözleşmenin değiştirildiği varsayımı birbirine karıştırılmamalıdır.
Teslim tutanağında hangi amaçla erken verildiği ve bekleme dönemindeki kullanımın kapsamı açıklanabilir. Bu açıklama, sonraki uyuşmazlıkta teslimin hukuki sebebini gösterir. Ancak belgeye yazılmamış geniş bir tasarruf yetkisi sırf zilyetlikten çıkarılmaz. Şeyin elde bulundurulmasıyla satılması, devredilmesi veya tüketilmesine izin verilmesi ayrı konulardır.
Koşulun ne zaman gerçekleştiğinin ispatı da teslim tarihinden farklıdır. Teslim daha önce yapılmışsa iki tarih arasındaki dönem TBK 172 bakımından önem taşır. Belgelerde bu iki olayın tarihi ayrı tutulmalıdır. Aksi hâlde hangi yararın bekleme dönemine, hangisinin koşul sonrasına ait olduğu belirlenemez. Sağlıklı hesap doğru zaman sınırlarına dayanır.
Koşul gerçekleşirse önceki yararlar kime aittir?
TBK 172’nin ilk fıkrası uyarınca, erken teslim alan alacaklı koşul gerçekleştiğinde, o zamana kadar elde ettiği yararların sahibi olur. Bu sonuç, yalnız koşuldan sonraki yararların ona ait olduğunu söyleyen bir kural değildir. Madde özellikle koşulun gerçekleşmesine kadar elde edilen yararı düzenler. Dolayısıyla erken teslim ile koşul tarihi arasındaki dönem ayrıca önemlidir.
Ancak bu yarar düzenini sözleşmenin bütün sonuçlarının her durumda geçmişe etkili olduğu biçiminde genişletmek doğru değildir. TBK 170’in genel düzeni ile TBK 172’nin belirli yararlara ilişkin sonucu ayrı okunur. Mülkiyetin geçişi, ayrı yükümlülükler veya başka haklar kendi şartlarına tabidir. Bir sonuçtan bütün ilişki hakkında sınırsız geriye etki çıkarılmaz.
Koşul gerçekleştiğinde karşı tarafın aynı dönemin yararlarını istemesi, TBK 172 ve sözleşmenin içeriğiyle birlikte değerlendirilir. Önce hangi yararın söz konusu şeyden elde edildiği belirlenir. Başka bir ilişkiye ait kazanç veya borç otomatik olarak aynı hesaba katılmaz. Kanuni sahiplik sonucu, doğru tanımlanmış yarar üzerinde uygulanır.
Koşul gerçekleşmezse iadenin konusu
TBK 172’nin ikinci fıkrası, koşul gerçekleşmezse alacaklının elde ettiği yararları geri vermekle yükümlü olduğunu düzenler. Erken teslimi alan kişi, koşulun gerçekleşmemesine rağmen bekleme döneminin bütün yararlarını kendisinde tutacağını sırf teslim yapılmasına dayandıramaz. Koşulun sonucu belirlenir ve ilgili dönemdeki yarar hesabı çıkarılır.
Şeyin kendisinin iadesiyle yararların iadesi aynı hesap değildir. Şey geri verilmiş olsa da onun sağladığı yararların akıbeti ayrıca incelenir. Buna karşılık şeyin bedeli talep ediliyorsa bu talebin hukuki sebebi ve koşulları gösterilmelidir. TBK 172 yalnız başına bütün zarar veya değer taleplerini ispatlayan bir hüküm değildir.
Koşulun henüz gerçekleşmemesiyle artık gerçekleşmeyecek olması da ayrılmalıdır. Askı döneminde yalnız bekleme sürüyorsa, sanki olumsuz sonuç kesinleşmiş gibi nihai iade hesabı kurulmaz. Sözleşmedeki koşul, zaman sınırı ve olayın gerçek durumu açıklanır. Tarafların hakları, mevcut aşamanın kanuni sonuçları üzerinden değerlendirilir.
Elde edilen yarar nasıl belirlenir?
Hesabın merkezinde söz konusu şeyden elde edilen yarar vardır. Gelir, ürün ve kullanım yoluyla sağlandığı ileri sürülen ekonomik avantajlar ayrı tanımlanmalıdır. Her kalemin teslim edilen şeyle bağlantısı açıklanır. Sadece tarafın aynı dönemde toplam gelirinin artmış olması, bu artışın bütünüyle o şeyden kaynaklandığını göstermez. İlişki somut verilerle kurulmalıdır.
Yararın mutlaka banka hesabına yatmış para olması gerekmez; talebin konusu fiziksel ürün veya parasal karşılığı hesaplanacak kullanım olabilir. Bu durumda hukuki nitelik ve hesap yöntemi açıklanır. Buna karşılık fiilen elde edilmemiş kazanç, sadece gerçekleşebilecek bir gelir beklentisi olarak gösteriliyorsa ayrı bir sorumluluk talebi söz konusudur. TBK 172’deki yarar hesabıyla zarar hesabı birleştirilmemelidir.
Aynı yararın iki kez hesaplanmaması gerekir. Ürünün kendisi ve onun satılmasından doğan bedel aynı ekonomik değeri temsil ediyorsa iki ayrı kazanç gibi toplanmamalıdır. Fiilî durum ve işlemler izlenir. Yararın el değiştirmesi, tüketilmesi veya başka değere dönüşmesiyle ilgili iddialar gerçek kayıtlar üzerinden değerlendirilmelidir.
Hesap dönemi nasıl sınırlandırılır?
Önce erken teslimin gerçekleştiği tarih belirlenir. Ardından koşulun gerçekleştiği veya gerçekleşmediğinin hukuken ortaya konulduğu durum saptanır. Koşulun gerçekleşmesine kadar elde edilen yararlar, sonraki dönemin yararlarından ayrılır. Sözleşme metni, teslim belgesi ve koşula ilişkin kayıt aynı zaman çizelgesinde gösterilir. Yaklaşık ay veya yıl söylemek yerine gerçek tarihler kullanılmalıdır.
Gelirin tahsil tarihiyle hangi döneme ait olduğu her zaman aynı değildir. Sonradan alınmış ödeme önceki kullanım dönemine karşılık gelebilir. Bu nedenle yalnız banka hareketinin tarihine bakılarak yararın dönemi belirlenmemelidir. Geliri doğuran işlem, ödeme açıklaması ve ilgili dönem birlikte incelenir. Hesap, paranın geliş günüyle hukuki aidiyetini birbirine karıştırmamalıdır.
Şeyin bir bölümü farklı tarihte verilmişse her bölümün yararı ayrı değerlendirilebilir. Tek bir teslim tarihi varmış gibi hesap yapmak, hiç elde bulunmayan dönem için yarar yazılmasına yol açar. Teslim edilen miktar, kullanım süresi ve iade edilen kısımlar açık gösterilir. Farklı bölümlerin farklı ekonomik niteliği varsa bu özellik de hesapta belirtilmelidir.
Yapılan giderler yararlardan otomatik düşülür mü?
Erken teslim alan kişinin yaptığı her harcama, karşı taraftan istenebilir gider niteliğinde değildir. Harcamanın amacı, zorunluluğu, sağladığı değer ve sözleşmedeki gider paylaşımı belirlenir. Yarar iadesi hesabıyla gider alacağı ayrı kalemlerde gösterilmelidir. Alacağın hukuki dayanağı açıklanmadan toplam gelirden bütün masrafları düşmek doğru bir yöntem değildir.
Sebepsiz zenginleşme hükümlerinin uygulanacağı iade ilişkisinde TBK 80, giderler bakımından iyiniyet ayrımı yapar. İyiniyetli zenginleşen zorunlu ve yararlı giderleri isteyebilir. İyiniyetli olmayan için zorunlu gider ve yararlı giderin geri verme zamanındaki değer artışı ölçütleri uygulanır. Her gider türünün kanundaki koşulu ayrıca belirlenmelidir.
TBK 80 kapsamında giderlerin geri istenmesi, yalnız hangi iade rejiminin uygulanacağı belirlendikten sonra kullanılır. Makbuz bulunması, harcamanın mutlaka karşı tarafa yükletileceğini göstermez. Harcamanın ilgili şey ve ilişkiyle bağlantısı açıklanır. Aynı giderin başka bir yoldan karşılanmış kısmı hesapta yeniden talep edilmez.
Sebepsiz zenginleşme ile bağlantı
TBK 77, geçerli olmayan, gerçekleşmemiş veya sona ermiş sebebe dayanan zenginleşmelerin iadesini düzenler. Koşullu ilişkinin sonuçsuz kalması üzerine iade talebi hazırlanırken TBK 172’nin özel yarar kuralı ile uygulanacak genel iade hükümleri birlikte incelenir. Hangi talebin hangi dayanağa bağlandığı açıkça yazılır. Tek bir maddeyle bütün mülkiyet ve sorumluluk soruları çözülmüş sayılmaz.
TBK 79’da zenginleşmenin elden çıkmasına ilişkin hükümler bulunur. İyiniyetli olmayan biçimde elden çıkarma veya ileride geri verme gereğini hesaba katma yükümlülüğü kanunda ayrıca düzenlenmiştir. Bu nedenle yararın tüketildiği savunması, sırf tüketim gerçekleşti diye her durumda sorumluluğu kaldıran açıklama değildir. Somut iade rejimi ve kişinin hukuki durumu birlikte incelenir.
İade talebinin zamanaşımı da doğru nitelendirmeye bağlıdır. Sebepsiz zenginleşmeden doğan istemde TBK 82’nin süre ve başlangıç hükümleri uygulanır; başka hukuki sebebe dayanan talebin süresi otomatik aynı kabul edilmez. Önce talep kaynağı belirlenir. Ardından öğrenme, zenginleşme ve varsa süreyi etkileyen işlemler kendi belgeleriyle değerlendirilir.
Kullanım yararı ile eşyanın zarar görmesi
Şeyden yarar elde edilmesi, ona mutlaka zarar verildiği anlamına gelmez. Kullanımın sağladığı ekonomik sonuç ile malda meydana gelen eksilme farklıdır. Yarar iadesi istenirken ayrı bir hasar talebi de ileri sürülüyorsa her kalemin dayanağı gösterilmelidir. Aynı değer kaybı hem yarar hesabına hem zarar hesabına tekrar eklenmemelidir.
Hasarın hangi davranıştan kaynaklandığı, kullanımın izin verilen kapsamı ve koruma yükümlülükleri ayrıca incelenir. TBK 172’deki yarar düzeni, her hasar iddiası için kusur veya diğer sorumluluk koşullarını gereksiz kılmaz. Teknik rapor, malın önceki ve sonraki durumunu karşılaştırmalıdır. Hukuki sorumluluğun kapsamı bu maddi bulgularla birlikte değerlendirilir.
Mevcut durum sonradan değişecekse HMK 400 kapsamında delil tespiti koşulları araştırılır. Delil tespiti, yararın kime ait olduğuna ilişkin nihai karar değildir. Şeyin durumunu, kullanım izlerini veya ürün miktarını güvenilir biçimde kayıt altına almaya hizmet eder. Korunan delil, esas talepte ilgili hukuki sebebe bağlanır.
Bozucu koşulda aynı hesap uygulanır mı?
TBK 173, sona ermesi gerçekleşip gerçekleşmeyeceği bilinmeyen olguya bırakılan sözleşmeyi bozucu koşul olarak düzenler. Sözleşmenin hükümleri koşul gerçekleştiğinde ortadan kalkar. Aksi kararlaştırılmadıkça veya işin niteliğinden anlaşılmadıkça sona erme geçmişe etkili olmaz. Bu yapı, etkileri başlaması beklenen geciktirici koşuldan farklıdır.
Bu nedenle bozucu koşullu her sözleşmede önceki bütün yararların TBK 172 uyarınca geri verileceği söylenemez. Önce koşul türü belirlenir; sonra ilgili sözleşmenin sona erme ve iade düzeni uygulanır. Geciktirici koşul için konulmuş özel yarar kuralı, farklı koşul türüne gerekçesiz biçimde taşınmamalıdır. Metindeki “koşul” kelimesi tek başına yeterli değildir.
Tarafların iade düzenini ayrıca kararlaştırdığı metinlerde de hükmün kapsamı ve geçerliliği incelenir. Sözleşme eki ile ana metin arasında çelişki varsa gerçek ortak irade araştırılır. Yararların hangi dönem için kimde kalacağı, şeyin iadesi ve giderlerle birlikte açıklaştırılır. Sözleşmede bulunmayan geriye etkili sonuç, sonradan tek taraflı hesapla yaratılmaz.
Belgeler karşı taraftaysa ne yapılır?
Gelir veya kullanım kayıtlarının tamamı talep sahibinin elinde bulunmayabilir. HMK 219–221 çerçevesindeki belge ibrazı düzeni bu durumda önem taşır. Mahkemede belge ibrazı talebinde hangi belgenin hangi olgunun ispatı için istendiği açıklanır. Genel ve sınırı belirsiz biçimde bütün ticari kayıtların istenmesi yerine uyuşmazlıkla bağlantı kurulmalıdır.
Teslim, üretim, tahsilat ve gider kayıtları birbirini tamamlar. Elektronik belgeler de HMK 199 kapsamında değerlendirilir. Dosyaların kaynağı ve ilgili dönemi gösterilir; sonradan düzenlenmiş özet tablolarla olay anındaki ham kayıtlar ayrılır. Tablodaki her önemli rakamın izlenebilir bir dayanağı bulunmalıdır.
Uzmanlık gerektiren hesap için HMK 266 uyarınca bilirkişi incelemesi yapılır. İnceleme soruları, elde edilen yararın niteliğine ve döneme yönelmelidir. Bilirkişiden koşulun hukuken gerçekleştiğini veya iade rejimini kesinleştirmesi istenmez. Hukuki kabulün üzerine kurulan teknik hesapla, o kabulün kendisi ayrı değerlendirilir.
Talep ve iade tutanağında açıkça gösterilmesi gerekenler
İade talebinde koşullu sözleşme, erken teslim, koşulun sonucu ve istenen yararlar ayrı başlıklarda gösterilir. Şeyin aynen iadesi, yararların teslimi, parasal bedel ve gider iddiası birbirine karışmamalıdır. Yapılmış kısmi iadeler belirtilir. Hesapta bilinmeyen miktar varsa bunun hangi kayıt veya incelemeyle belirleneceği açıklanır; tahmin gerçek veri gibi sunulmaz.
Taraflar anlaşarak iade yapıyorsa tutanak hangi konunun çözüldüğünü göstermelidir. Eşyanın teslim alınması, bütün yarar ve zarar hesaplarının kapandığı anlamına otomatik olarak gelmez. Daha geniş ibra iradesi varsa kapsamı açıkça yazılır. TBK 172’nin uygulanmasında sonuç, teslimin varlığından değil koşulun sonucu ve kanıtlanan yararın birlikte değerlendirilmesinden çıkarılır.
Sık sorulan sorular
Koşuldan önce teslim edilen şeyin yararları kime aittir?
TBK 172’ye göre koşul gerçekleşirse erken teslim alan alacaklı, koşulun gerçekleşmesine kadar elde ettiği yararların sahibi olur. Koşul gerçekleşmezse yararları geri verir.
Erken teslim koşulun kaldırıldığı anlamına gelir mi?
Tek başına gelmez. TBK 172 erken teslimle koşulun birlikte bulunmasını düzenler. Koşulu değiştiren ayrı anlaşma iddiası, gerçek açıklamalar ve belgeler üzerinden incelenir.
Şeyi geri vermek yarar hesabını da kapatır mı?
Kendiliğinden kapatmaz. Şeyin aynen iadesi ile bekleme döneminde elde edilen yararların akıbeti farklıdır. İade tutanağının hangi talepleri kapsadığı belirlenmelidir.
Koşul henüz gerçekleşmediyse hemen yarar iadesi istenir mi?
Askı döneminin sürmesiyle koşulun gerçekleşmeyeceğinin ortaya çıkması ayrılır. Mevcut hukuki aşama, koşul metni ve olayın gerçek durumuyla belirlenir.
Elde edilmemiş kazanç da TBK 172 kapsamında mı?
Madde elde edilen yararları düzenler. Gerçekleşmemiş gelir beklentisi veya ayrı zarar iddiası, kendi sorumluluk dayanağı ve ispat koşullarıyla değerlendirilir.
Yarar yalnız tahsil edilen para mıdır?
Yararın türü somut olayda belirlenir. Ürün veya kullanım yoluyla sağlanan ekonomik avantaj iddiası da ayrıca nitelendirilir. Her kalemin şeyle ve ilgili dönemle bağlantısı gösterilir.
Bütün masraflar yarar toplamından düşülür mü?
Hayır. Giderin hukuki dayanağı, zorunluluğu, yararı ve sözleşmedeki paylaşımı belirlenir. Uygulanacak iade rejiminde TBK 80’in koşulları ayrıca incelenir.
Bozucu koşulda önceki yararlar mutlaka iade edilir mi?
TBK 173’ün farklı düzeni uygulanır. Aksi anlaşılmadıkça sona erme geçmişe etkili değildir. Geciktirici koşula ilişkin TBK 172 sonucu otomatik olarak bütün bozucu koşullara taşınmaz.
Gelir kaydı karşı taraftaysa ispat mümkün mü?
İlgili belgeler HMK 219–221’in koşullarıyla istenebilir. Belgenin hangi olguyu ispatlayacağı açıklanır. Elektronik kayıtlar da HMK 199 kapsamında değerlendirilir.
Bilirkişi koşulun gerçekleştiğine karar verir mi?
Bilirkişi uzmanlık gerektiren olgu ve hesapları inceler. Koşulun hukuki niteliği, uygulanacak iade hükmü ve talebin hukuki sonucu mahkemenin değerlendirmesindedir.
Resmî kaynaklar
6098 sayılı Türk Borçlar Kanunu: 19, 77, 79, 80, 82, 96 ve 170–173. maddeler. 6100 sayılı Hukuk Muhakemeleri Kanunu: 190, 194, 199, 219–221, 266, 279 ve 400. maddeler. Güncel resmî kanun metinleri esas alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
