Damping Vergisinde Beş Yıllık Süre ve Nihai Gözden Geçirme
Dampinge karşı kesin önlemin beş yıllık süresinin dolması, her dosyada verginin aynı gün ortadan kalktığı anlamına gelmez. 99/13482 sayılı Karar m.7 ve İthalatta Haksız Rekabetin Önlenmesi Hakkında Yönetmelik m.35 birlikte uygulanır. Süre sona ermeden nihai gözden geçirme soruşturması açılmışsa önlem soruşturma sonuçlanıncaya kadar yürürlükte kalır. Yerli üreticilerin soruşturma açılması talebi, sona ermeden en geç üç ay önce yeterli delillerle ve yazılı olarak İthalat Genel Müdürlüğüne sunulur. Başvuruyla soruşturmanın açılması ayrı işlemlerdir.
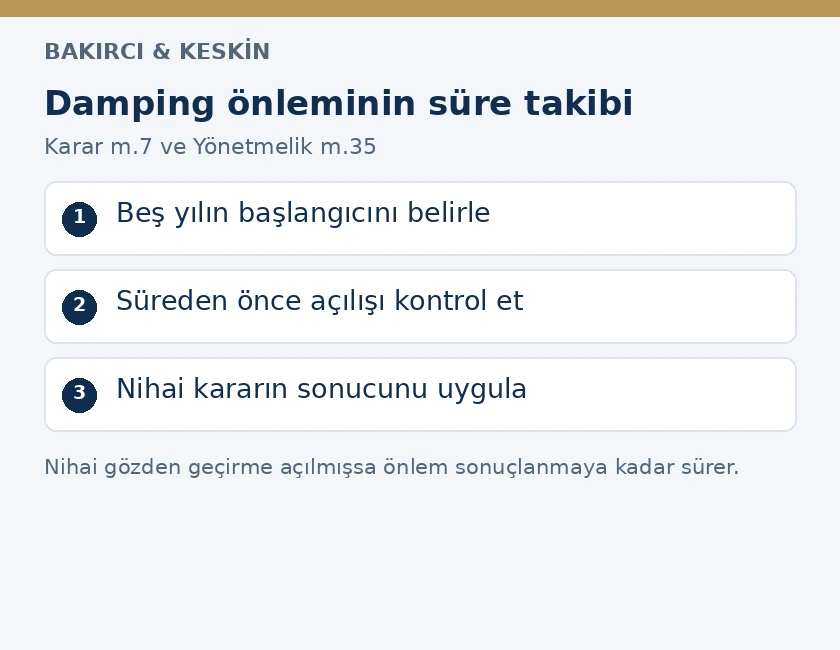
İthalatçı açısından karar verilmesi gereken konu, siparişin hangi tarihte verildiğinden önce, ithal edilen ürünün hangi önleme tabi olduğu ve bu önlemin hukuki durumudur. Yerli üretici bakımından ise mevcut korumanın sürdürülmesi için delillerin başvuru süresinden önce tamamlanması gerekir. Beş yıllık takvim yalnız ilk tebliğe bakılarak kurulmaz; sonraki gözden geçirme kararları da incelenir. Süreyi etkileyen işlem, damping veya sübvansiyon incelemesiyle zarar incelemesini birlikte kapsayan gözden geçirmenin sonuçlanmasıdır.
Beş yıllık sürenin hukuki dayanağı
3577 sayılı İthalatta Haksız Rekabetin Önlenmesi Hakkında Kanun m.13 kesin önlemin temel çerçevesini düzenler. Önlemin yürürlük süresi ve gözden geçirilmesi 99/13482 sayılı Karar m.7 ile Yönetmelik m.34 ve m.35 hükümlerinden izlenir. Bu düzenlemelerin amacı, önlemin gerekliliğinin belirli aralıklarla incelenmesini sağlamaktır. Beş yıllık süre, her ithalatçıya tanınmış kişisel bir vergi muafiyeti veya şirketin yaptığı ilk ithalattan başlayan bir süre değildir.
Ürüne ilişkin önlem tebliğinde eşya tanımı, menşe veya ihracat ülkesi, firma ayrımları ve önlem türü yer alır. Bir GTİP satırında yer almak, ürün tanımıyla kapsam ilişkisini incelemeyi gereksiz kılmaz. Ayrıca belirli bir firma için yapılan değişiklik ile bütün önlemi ilgilendiren süre kararı aynı işlem değildir. Dosyada ilk kesin önlem, sonraki gözden geçirmeler ve güncel uygulama tebliği birlikte bulunmalıdır. Bu belgeler üzerinden hukuki süre ile vergi hesabı birbirine bağlanır.
Beş yıl hangi tarihten hesaplanır?
Yönetmelik m.35’in ilk fıkrası iki başlangıç öngörür: Kesin önlemin yürürlüğe girdiği tarih veya damping yahut sübvansiyon incelemesiyle zarar incelemesini birlikte kapsayan en son gözden geçirme soruşturmasının sonuçlandığı tarih. Dolayısıyla herhangi bir sonraki tebliğin yayımlanması tek başına yeni beş yıl başlatmaz. İlgili soruşturmanın gerçekten hangi konuları kapsadığı ve sonuç kararı incelenmelidir. Yalnız ticaret unvanının düzeltilmesiyle kapsamlı gözden geçirme aynı hukuki etkiyi taşımaz.
Başlangıç hesabında yayımlanma tarihi ile yürürlük tarihi de ayrılır. İlgili tebliğin yürürlük maddesi farklı tarih gösteriyorsa, süreyi yalnız gazete tarihinden başlatmak yanlış sonuç doğurur. Hesap tablosunda tebliğ numarası, yayım tarihi, yürürlük tarihi, incelemenin kapsamı ve sonuç tarihi ayrı sütunlarda tutulmalıdır. Ticari veri sağlayıcısında görünen kısa ürün notu, bu hukuki kronolojinin yerine geçmez. İthalat işlemi yapılırken güncel resmî kararın uygulanması gerekir.
Firma için ayrı oran belirlenmesi, ürün tanımındaki teknik düzeltme veya bir uygulama açıklaması otomatik olarak beş yıllık saati sıfırlamaz. M.35’in aradığı iki inceleme unsurunun birlikte bulunduğu gösterilmelidir. Buna karşılık bu koşulları taşıyan gözden geçirme sonuçlanmışsa yalnız ilk önlemin tarihini kullanmak da hatalıdır. Süre tartışmasında önce işlemin adı değil kapsamı okunur. Birden fazla önlem bulunan üründe her ülke ve önlem için ayrı kronoloji kurulması da bu nedenle gereklidir.
Yaklaşan sona erme ilanı kaldırma kararı değildir
M.35, yürürlükten kalkacak önlemlerin beş yıllık sürenin son yılı içinde Resmî Gazete’de tebliğle ilan edilmesini düzenler. Bu ilan, yerli üreticilerin başvuru hazırlığını ve tarafların takvim takibini mümkün kılar. İlanda gelecekteki bitiş tarihinin belirtilmesi, önlemin ilan günü kalktığını göstermez. İthalatçı bu aşamada maliyet hesabını önlemin hâlen yürürlükte olduğu gerçeğine göre yapmalıdır. İlanda yazan tarihe kadar yeni bir soruşturma açılıp açılmadığı ayrıca takip edilir.
Aynı maddede, süresi biten ve yürürlükten kaldırılan önlemlerin de ayrı tebliğle duyurulması öngörülür. Yaklaşan bitişi bildiren ilan ile kaldırılan önlemi bildiren ilan, farklı hukuki aşamalardır. Dosya adlarında bu ayrım korunmalıdır. Yalnız “önlem sona eriyor” başlıklı haber veya sektörel duyuruya dayanılarak gümrük beyanı hazırlanması yeterli değildir. Güncel tebliğ, açılış kararı ve kaldırma kararı birlikte kontrol edildiğinde yanlış oranla beyan riski somut biçimde azaltılır.
Nihai gözden geçirmeyi kim ve ne zaman talep eder?
Yönetmelik m.35’e göre ürünün yerli üreticileri, yürürlük süresi sona ermeden en geç üç ay önce yeterli delillerle Genel Müdürlüğe yazılı başvurabilir. Bu süre, sona ermeden önceki başvuru sınırıdır; önlem kalktıktan sonra başvuru için tanınan üç aylık bir dönem değildir. Şirketler başvuru hazırlığında üretim ve finans verilerini erken toplamalıdır. Üç aylık eşik yaklaşırken yalnız başvuru yapılacağının duyurulması, yeterli delil içeren yazılı başvurunun yerini tutmaz.
Madde, yerli üreticilerin başvurusu dışında resen soruşturma açılmasına da izin verir. Resen yetkinin bulunması, üreticinin kendi başvuru süresini takip etmesini gereksiz kılmaz. İthalatçı veya ihracatçı ise nihai gözden geçirmenin açılması talebi bakımından yerli üreticiyle aynı konumda değildir. Bu tarafların ara gözden geçirme başvurusu ve açılmış soruşturmaya katılım hakları ayrı hükümlere dayanır. Hangi talebin hangi maddeye dayandığı dilekçenin girişinde açıkça gösterilmelidir.
Başvurunun hedefi yalnız önlemin korunmasını istemek değildir. Önlem sona ererse damping veya sübvansiyonun ve zararın devam edeceğini ya da yeniden doğacağını gösteren yeterli delil sunulur. Ürün ve dönem kapsamı tanımlanmadan hazırlanmış genel sektör şikâyeti bu bağın kurulmasını zorlaştırır. Satış, üretim, ithalat ve fiyat verileri aynı ürün kapsamına bağlanmalıdır. Şirketin başka ürünlerdeki zararını soruşturma konusu ürüne aktarması veya yalnız genel ekonomik daralmayı göstermesi gerekli incelemenin yerine geçmez.
Başvuru yalnız mevcut zarar tutarından oluşmaz
M.35, önlem etkisiyle zararın tamamen veya kısmen ortadan kalkmış olmasını da nihai gözden geçirmede değerlendirilecek durumlar arasında sayar. Bu nedenle mevcut kârlılık tek başına önleme artık ihtiyaç bulunmadığını kanıtlamaz. İnceleme, önlem kaldırıldığında ortaya çıkacak duruma yöneliktir. Bunun hukuki karşılığı dayanaksız tahmin yapmak değildir; ihracatçıların ve pazar şartlarının gelişimi, kapasite, fiyat ve ticaret akımları gibi somut kayıtlarla gerekçelendirilmiş değerlendirme yapılır.
Önlemin varlığı sırasında ithalat azalması, yerli satışların toparlanması ve fiyat baskısının hafiflemesi birbirleriyle bağlantılı açıklanmalıdır. Verilerin hangi kaynaktan geldiği, hangi dönemi kapsadığı ve ürün kapsamının nasıl eşitlendiği belirtilir. Tek bir yılın seçilerek bütün dönem hakkında sonuç çıkarılması, karşı tarafın dönem seçimine itiraz etmesine yol açar. Başvuruda veri serisi, yöntemi ve açıklaması birlikte sunulduğunda iddianın denetlenebilirliği artar. Her rakamın aynı hukuki soruya cevap vermesi gerekir.
İhracatçı ve ithalatçının karşı savunması da aynı delil standardına yönelir. Üretim yapısındaki kalıcı değişim, belirli pazarlara yönelik satışlar ve doğrulanabilir ticari kayıtlar sunulmalıdır. Önlemin şirket maliyetini artırması, tek başına m.35’teki devam veya yeniden meydana gelme incelemesini sonuçlandırmaz. Buna karşılık başvurucunun kullandığı veri kapsamı, karşılaştırma dönemi ve nedensellik açıklaması somut olarak tartışılabilir. Savunmanın konusunu açık maddeye bağlamak, genel ticari memnuniyetsizlikten ayrılmış bir hukuki dosya oluşturur.
Başvuru yapılması ile soruşturmanın açılması ayrı işlemlerdir
Karar m.7’deki devam kuralı, yürürlük süresi sona ermeden nihai gözden geçirme soruşturmasının açılmasına bağlıdır. Başvurunun sunulduğu gün ile açılış kararının ilanı aynı tarih değildir. Yerli üreticinin dilekçesi verginin süresini kendiliğinden uzatmaz. İthalatçı da dosyada başvuru bulunduğunu öğrenerek yeni beş yıllık dönem kesinleşmiş gibi işlem yapmamalıdır. Açılış tebliği, kapsamı ve yürürlük sonucu ayrıca kontrol edilmelidir. Başvuru, açılış ve nihai sonuç dosyada üç ayrı belge grubudur.
Süresi içinde açılmış nihai gözden geçirme sırasında önlem, Yönetmelik m.35 gereğince sonuçlanıncaya kadar yürürlükte kalır. Bunun anlamı soruşturma açılışında otomatik olarak yeni beş yıllık kesin dönem yaratılması değildir. Nihai karar kaldırma, devam veya değiştirilerek uygulama sonucunu belirler. İthalatçı, soruşturma sürerken geçerli önleme göre işlem yapar ve nihai sonucu izler. Malın satın alınmış veya yüklenmiş olması, kendi başına güncel önlemden muafiyet sağlamaz.
İthalatçı ve ihracatçı soruşturmaya nasıl katılır?
Yönetmelik m.23 ilgili tarafları, m.21 bilgi toplama süreçlerini düzenler. M.35’te ihracatçıların, üreticilerin, ilgili ülke temsilciliğinin ve yerli üreticilerin görüş ve karşı savlarını bildirme imkânı ayrıca gösterilir. M.40 uyarınca normal soruşturma usullerinin yalnız incelemenin mahiyet ve niteliğine uygun olanları uygulanır. Katılımın fiili takvimi açılış tebliği, soru formu ve usulüne uygun bildirimlerden izlenir. Her nihai gözden geçirme için metinde bulunmayan tek bir evrensel cevap süresi ilan edilemez.
Şirketin taraf olarak tanınması ile bütün iddialarının kanıtlanmış sayılması farklıdır. Soru formu, ekler ve mali kayıtlar birbirini doğrulamalıdır. İthal edilen ürünün sınıflandırılması tartışılıyorsa GTİP, menşe ve gümrük kıymeti uyuşmazlıkları ayrıca incelenir; sınıflandırma sorunu, önlemin süresine ilişkin itirazla karıştırılmaz. Başvurudaki ürünün teknik tanımı ile şirketin gerçek ithalat kalemleri eşleştirildiğinde hem katılımın kapsamı hem delil dosyasının sınırı belirlenir.
Gizli bilgiler ve açık özet birlikte hazırlanır
Yönetmelik m.22, gizli bilgilerin korunmasını ve bunlara ilişkin gizli olmayan özet sunulmasını düzenler. Gizlilik istemi gerekçelendirilmelidir. Bilgi özetlenemiyorsa bunun nedenleri açıklanır. Dosyanın tamamına topluca gizli damgası konulması, her verinin otomatik olarak denetimden ve karşı tarafın savunmasından çıkarılması sonucunu doğurmaz. Özette bilginin özü anlaşılabilir hâle getirilirken ticari sır korunur. Sayısal veriler için kullanılan endeks veya aralıkların neyi ifade ettiği de açık biçimde gösterilmelidir.
M.25, yazılı başvuru ve uygulanabilirlik koşullarıyla, savunmaya yardımcı gizli olmayan bilgilerin görülmesine imkân sağlar. Bu hak Genel Müdürlüğün kendi iç işleyişi için hazırladığı bütün belgelerin açılması anlamına gelmez. Nihai belirlemeye esas önemli bilgi ve bulgular da gizlilik ilkesi gözetilerek bildirilir. Taraf, açıklanan bulgulara itiraz ederken kullanılan veriyle kendi kaydını aynı başlık altında karşılaştırmalıdır. İncelemeye katılmak, diğer şirketlerin bütün ticari sırlarına erişim hakkı vermez.
Dinleme toplantısı yazılı delilin yerine geçmez
Yönetmelik m.24 kapsamında dinleme imkânı, tarafların görüşlerini açıklamasını sağlar; sözlü sunulan bilgilerin dikkate alınması için yazılı olarak da verilmesi gerekir. Toplantıda anlatılmış bir maliyet tablosunun dosyaya hiç sunulmaması, denetlenebilir kayıt oluşmasını engeller. Sunum, yazılı açıklama ve ekler aynı sürüme bağlanmalıdır. İhracatçı veya ithalatçının toplantıda genel itiraz açıklaması yapması, soru formundaki cevapsız alanları tamamlamaz. Her temel iddia, resmî dosyaya giren yazılı delille desteklenmelidir.
M.26; süre içinde gerekli bilgi verilmemesi, bilgiye erişimin reddi, soruşturmanın engellenmesi ve yanlış veya yanıltıcı bilgi sunulması durumlarında mevcut verilere dayanılarak belirleme yapılmasını düzenler. İşbirliği yapmama, önlemi kendiliğinden kaldıran bir yöntem değildir. Şirketin muhasebe sistemi farklı ürünleri birlikte tuttuğunda ayrıştırma yöntemini açıklaması gerekir. Eksiklik varsa onu saklamak yerine hangi kayıtların mevcut olduğu ve ayrıştırmanın nasıl yapıldığı belgelendirilmelidir. Denetlenemeyen savunma, tarafın istediği sonucun kabulünü sağlamaz.
Nihai karar hangi sonuçları doğurur?
Yönetmelik m.42, m.34, m.35 ve m.36 kapsamındaki soruşturmalar sonucunda yürürlükteki önlemin kaldırılmasına, devamına veya değiştirilerek uygulanmasına karar verilebileceğini düzenler. Nihai gözden geçirmenin açılması, eski oranın aynen ve süresiz devam edeceğinin garantisi değildir. Sonuç tebliğinin ülke, firma, ürün ve yürürlük hükümleri ayrı ayrı okunmalıdır. Kaldırılan bir önlem için eski hesap tablosunun kullanılmaya devam edilmesi de, devam eden önlemin sırf beş yıl doldu diye sıfırlanması da hatalıdır.
Gümrük işlemi bakımından beyannamenin tarihi ve ilgili tebliğin uygulama hükmü birlikte değerlendirilir. Beyannamenin tescili ve bağlayıcılığı bu tarih bağlantısının ayrı hukuki zeminidir. Sözleşmede vergiyi satıcının üstlendiği yazılı olsa bile bu özel anlaşma önlemin yürürlük durumunu değiştirmez. Satıcıya yöneltilecek sözleşmesel talep, gümrük idaresine yapılacak beyan ve inceleme dosyasındaki taraf savunması farklı muhataplara ve farklı dayanaklara sahiptir.
Ara gözden geçirme ile nihai gözden geçirme ayrımı
M.34’e göre kesin önlemin yürürlüğe girmesinden itibaren bir yıl geçmiş olması kaydıyla ihracatçı, ithalatçı veya yerli üretici yeterli delille ara gözden geçirme talep edebilir; resen inceleme de düzenlenmiştir. Bu yol, beş yıllık sürenin sonuna bağlı nihai gözden geçirmeden farklıdır. Önlemin artık gerekli olmadığı, değiştirilmesi gerektiği veya mevcut önlemin zarara neden olan damping yahut sübvansiyonu gidermeye yeterli olmadığı konularında yeterli delil bulunması gerekir.
Ara gözden geçirme damping veya sübvansiyon ile zarar incelemesini ayrı ayrı veya birlikte içerebilir. Beş yıllık başlangıcın yenilenmesi için m.35’te aranan birlikte inceleme koşulu bu nedenle önemlidir. Yalnız tek unsurun incelendiği işlemi, kapsamı görülmeden süreyi yenileyen karar saymak doğru değildir. İthalatçının düşük oran istemi de uygun başvuru türüyle kurulmalıdır. Nihai gözden geçirme takvimi, ara gözden geçirme başvurusunun koşullarını ortadan kaldırmaz.
Askıya alma ve eski verginin iadesi ayrı konulardır
Karar m.9’daki askıya alma, önlemin beş yıllık süre sonunda kaldırılmasıyla aynı işlem değildir. Askıya alma için yetkili makamın kararı ve ilgili koşullar gerekir; piyasa şartlarının değiştiğinin şirketçe ileri sürülmesi tek başına uygulamayı durdurmaz. Resmî kararın hangi ürünleri ve hangi dönemi kapsadığı incelenir. Askıya alınan önlem, devam eden soruşturma ve kaldırılan önlem için aynı ticari ifade kullanılmamalıdır. Her durumun sonraki ithalata etkisi kendi düzenlemesinden belirlenir.
Önlemin kaldırılması, geçmişte hukuken tahsil edilen bütün vergilerin otomatik olarak geri verilmesini sağlamaz. Fazla tahsil, geçici teminatın tasfiyesi ve gerçek damping marjının azalmasına dayalı özel iade farklı yollardır. Fazla ödenen gümrük vergisinin geri verilmesi bakımından da özel damping hükümleriyle genel gümrük hükümlerinin ilişkisi incelenir. İade talebi hazırlanırken tahsilatın tarihi, sebebi ve talebin açık dayanağı gösterilmelidir. Sadece yeni oranı eski beyannamelere uygulamak yeterli gerekçe değildir.
Şirket dosyasında kurulacak kronoloji
- İlk kesin önlemin ve sonraki kararların tebliğ numarası ile yürürlük tarihini kaydedin.
- Gözden geçirme kararında damping veya sübvansiyon ile zarar incelemesinin birlikte bulunup bulunmadığını belirleyin.
- Sona erme ilanını, yerli üreticinin üç ay öncesine bağlı başvuru sınırını ve açılış tarihini ayrı izleyin.
- Açılmış soruşturmada cevap, gizli özet, yazılı delil ve nihai bildirim kayıtlarını aynı dosyada tutun.
- Sonuç tebliğinin ürün, ülke, firma, oran ve yürürlük hükümlerini beyanname kayıtlarıyla eşleştirin.
Bu kronoloji, hem ithalat maliyetinin hem hukuki talebin hangi tarihe dayandığını gösterir. Süreyi yanlış başlangıçtan hesaplamak, doğru oranı yanlış döneme uygulamakla aynı mali sonuca yol açar. Dosyanın amacı önlemin devam edeceğine veya kalkacağına ilişkin tahminde bulunmak değildir. Resmî işlemlerle oluşmuş hukuki durumu belirlemek, devam eden soruşturmada delili süresinde sunmak ve sonucu doğru ithalat işlemlerine uygulamaktır. Bu üç işin kayıtları birbirini tamamlamalıdır.
Sık sorulan sorular
Damping vergisi beş yıl dolduğu gün kesin olarak biter mi?
Süre sona ermeden nihai gözden geçirme soruşturması açılmışsa bitmez; soruşturma sonuçlanıncaya kadar önlem devam eder. Karar m.7 ve Yönetmelik m.35 birlikte uygulanır. Başvurunun varlığı tek başına açılış yerine geçmez; resmî açılış ve sonuç kararları kontrol edilir.
Beş yıl ithalatçının ilk beyannamesinden mi başlar?
Hayır. Başlangıç kesin önlemin yürürlüğe girdiği tarih veya damping yahut sübvansiyon ile zarar incelemesini birlikte kapsayan en son gözden geçirmenin sonuçlandığı tarihtir. Şirketin ilk alımı, ilk faturası veya ilk ithalatı bu genel önlem süresini başlatmaz.
Her değişiklik tebliği yeni beş yıl başlatır mı?
Hayır. Yönetmelik m.35, süreyi yenileyen gözden geçirmenin damping veya sübvansiyon ve zarar incelemesini birlikte kapsamasını arar. Sadece unvan düzeltmesi ya da her firma işlemi aynı sonucu doğurmaz. Sonraki kararın adıyla birlikte kapsamı da incelenmelidir.
Yerli üretici nihai gözden geçirmeye ne zamana kadar başvurur?
Önlemin yürürlük süresi sona ermeden en geç üç ay önce yeterli delille Genel Müdürlüğe yazılı başvuru yapılır. Süre, sona erdikten sonraki üç ay değildir. Başvuru hazırlığı ürün ve dönem kapsamına uygun ticari verilerle tamamlanmalıdır.
İthalatçı nihai gözden geçirme başvurucusu olabilir mi?
M.35’teki süreye bağlı talep yerli üreticiler için düzenlenmiştir; ayrıca resen açılış mümkündür. İthalatçının ara gözden geçirme talebi m.34’e, açılmış soruşturmaya katılımı ise ilgili usul hükümlerine dayanır. Başvuru türleri ve taraf sıfatları birbirine karıştırılmaz.
Önlem sayesinde zarar azaldıysa önlem mutlaka kaldırılır mı?
Hayır. M.35, önlem etkisiyle zararın tamamen veya kısmen ortadan kalkmasını da değerlendirmeye alır. Soru, kaldırma sonrasında damping veya sübvansiyon ile zararın devamı ya da yeniden doğmasıdır. Karar somut ve usulüne uygun sunulmuş delillerle verilir.
Şirket toplantıda açıklama yapınca yazılı cevap gereksiz mi olur?
Hayır. Yönetmelik m.24 uyarınca sözlü bilgilerin dikkate alınması için yazılı olarak da sunulması gerekir. Dinleme toplantısı soru formlarını ve delil dosyasını ikame etmez. Temel iddialar, resmî dosyaya giren denetlenebilir belgelerle desteklenmelidir.
Bütün şirket verileri diğer taraflara açıklanır mı?
Hayır. M.22 gizlilik ve gizli olmayan özet kurallarını düzenler. Gizlilik talebi gerekçelendirilir, gerekiyorsa özetlenememe nedeni açıklanır. M.25 kapsamındaki bilgi görme hakkı gizli olmayan savunma belgelerine ilişkindir; idarenin bütün iç belgelerine ve diğer şirketlerin tüm sırlarına erişim sağlamaz.
Ara gözden geçirme için beş yıl beklemek gerekir mi?
Hayır. M.34’te kesin önlemin yürürlüğünden itibaren bir yıl geçmiş olması koşuluyla yeterli delile dayanan başvuru düzenlenmiştir. İnceleme damping veya sübvansiyon ile zararı ayrı ayrı ya da birlikte kapsayabilir. Bu yol, sürenin sonundaki nihai gözden geçirmeden farklıdır.
Önlem kaldırılınca geçmiş vergilerin tamamı iade edilir mi?
Kaldırma tek başına geçmiş tahsilatın tamamını geri verme sonucu yaratmaz. Fazla tahsil, geçici teminat ve gerçek marja dayalı özel iade ayrı kurallara bağlıdır. İade talebinde hangi beyanname, tahsilat ve özel hükme dayanıldığı somut olarak gösterilmelidir.
Resmî dayanaklar
- 3577 sayılı Kanun m.13
- 99/13482 sayılı Karar m.7 ve m.9
- Yönetmelik m.21–26, m.34–35 ve m.40–42
- Ticaret Bakanlığı damping ve sübvansiyon ulusal mevzuatı
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
