Nihai Kullanım İzniyle İthal Edilen Malın İzinsiz Satışı ve Vergi Borcu
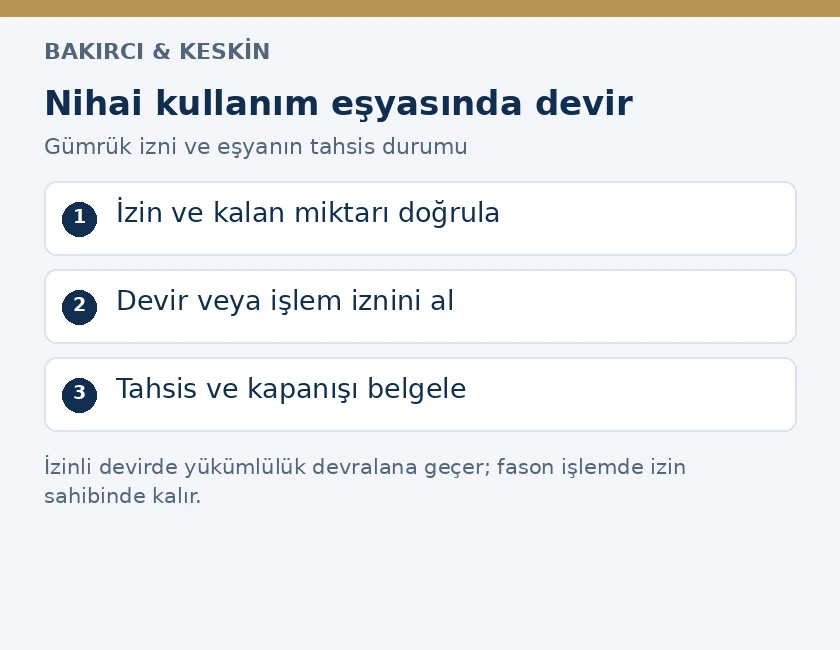
Nihai kullanım izniyle indirimli vergi uygulanarak ithal edilen eşyanın, gümrük izni alınmadan başka firmaya satılması veya devredilmesi izin iptaline yol açar. Gümrük Yönetmeliği m.208/4–5, iptal halinde nihai kullanıma tahsis edilmemiş eşyanın gümrük vergisinin derhal ödenmesini düzenler. Buna karşılık, başka bir izin sahibine usulüne uygun devir mümkündür. Fason işleme gönderme ile izinli devir aynı işlem değildir: ilkinde sorumluluk mevcut izin sahibinde kalır, ikincisinde eşyanın hak ve yükümlülükleri devralan izin sahibine geçer.
Sanayi işletmesi açısından sorun yalnız satış faturasının kesilmesi değildir. Malın hangi ithalat beyannamesinden geldiği, izin kapsamındaki üretimin tamamlanıp tamamlanmadığı ve gümrük gözetiminin sürüp sürmediği belirleyicidir. Kullanılmamış hammaddenin satışı, üretimde tüketilmiş girdiden elde edilen ürünün satışı ve geçici olarak başka tesise işleme gönderilmesi ayrı belgelerle değerlendirilir. Aşağıdaki açıklamalar, gümrük vergisi bakımından nihai kullanım uygulamasına ilişkindir; çift kullanımlı ürünlerin ihracat kontrolünde kullanılan nihai kullanıcı sertifikasının kurallarıyla karıştırılmamalıdır.
İthalat tamamlandığı halde gümrük gözetimi neden sürer?
4458 sayılı Gümrük Kanunu m.16 ve m.77, belirlenmiş kullanım amacı karşılığında indirimli veya sıfır ithalat vergisi uygulanmasına dayanak oluşturur. Eşya serbest dolaşıma girer; ancak avantajın bağlı bulunduğu amaç gerçekleşene kadar gümrük gözetimi sürer. Dolayısıyla ithalat beyannamesinin kapanması, eşyanın istenilen kişiye ve istenilen kullanım için serbestçe teslim edilebileceği anlamına gelmez. Vergi avantajı, izin belgesinde belirtilen eşya, miktar, süre, kullanım ve üretim koşullarıyla sınırlıdır.
Kanun m.77/1, gözetimin sona ermesini nihai kullanım olarak kabul edilen üretim veya kullanım faaliyetinin gerçekleşmesine bağlar. İlgili koşulların sona ermesi, eşyanın ihracı veya imhası ve amaç dışı kullanım nedeniyle tahsili gereken vergilerin ödenmesi de maddede düzenlenen diğer sona erme halleridir. Şirketin stok kaydına malı serbest stok olarak aktarması bu hukuki sonucu tek başına doğurmaz. Gümrük dosyası, gerçekleşen faaliyet ve denetim sonucu birlikte incelenir.
Dayanak hükümler Ticaret Bakanlığının Gümrük Kanunu sayfasından ve Gümrük Yönetmeliğinden izlenebilir. Yönetmeliğin m.207–211 hükümleri, izin, tahsis, devir ve denetimi birlikte düzenler. İndirimden yararlanılacak eşya kapsamı ayrıca yürürlükteki ithalat düzenlemelerine göre belirlenir; geçmiş yıllarda belirli bir tarife koduna avantaj tanınmış olması, yeni ithalatta aynı avantajın sürdüğünü kanıtlamaz.
İzinli devir ile fason üretime gönderme arasındaki fark
Gümrük Genel Tebliği (Nihai Kullanım) Seri No:1 m.6/1–2 uyarınca, nihai kullanım kapsamındaki eşya gümrük izniyle bir izin sahibinden başka bir izin sahibine devredilir. Başvuru, izni veren gümrüğe Yönetmelik Ek-31 formuyla yapılır. İdare tarafları, devredilecek eşyayı ve diğer belgeleri değerlendirir. Devir kabul edilirse Tek Pencere Sistemindeki firma bilgileri güncellenir; ilgili eşyanın hak ve yükümlülükleri devralan izin sahibine geçer.
Aynı Tebliğ m.6/3, eşyanın ara işleme tabi tutulması veya nihai kullanıma tahsis edilmesi için başka firmaya gönderilmesini ayrıca düzenler. İşlem ve işlemi yapacak firma izin belgesinde ayrıntılı biçimde gösterilir; gümrüğün izni alınır. Bu durumda sorumluluk izin sahibine aittir. İşlemci firmanın malı teslim alması, üretim faturası kesmesi veya sözleşmeyle tüm vergileri üstlenmesi, izin sahibinin idare karşısındaki konumunu kendiliğinden değiştirmez.
Tebliğ m.12/2 gereğince, izin belgesinde belirtilen ara işlem veya nihai kullanım için başka firmaya gönderimden önce gümrüğe bildirim yapılır. Ara işlemden sonra malın izin sahibine geri getirilmesinden önce de izni veren gümrük bilgilendirilir. Gönderim ve geri geliş irsaliyeleri bu bildirimlerle ilişkilendirilmelidir. Üretim hizmeti sözleşmesinin hazırlanmış olması, idari izin ve bildirim adımlarının yerine geçtiği şeklinde değerlendirilmez.
Satıştan önce dosyada tamamlanması gereken işlemler
Devir planlanan eşya için önce izin belgesinin geçerliliği ve kalan miktar belirlenir. Satılacak partinin ithalat beyannamesi, kalem numarası, teknik adı ve stok kodu eşleştirilir. Daha önce üretime gönderilmiş veya başka bir devir işlemine konu olmuş miktarlar mevcut stoktan ayrılır. İzin belgesinde kalan miktar ile fiili miktarın farklı olması, satış başvurusunun yalnız faturayla yürütülemeyeceğini gösterir; farkın kaynağı ayrıca açıklanır.
Satış sözleşmesinde gümrük izninin alınması, teslimin hangi belge üzerine yapılacağı ve başvuruyu hangi tarafın yürüteceği açıkça düzenlenmelidir. Devralanın tesis veya üretim yöntemi değişmişse, eski izin belgesinin yeni işlem bakımından yeterli olduğu kabul edilmez; değişiklik gümrüğe sunulur. Tebliğ m.7/1, izin verilmesinde dikkate alınan şartların değişmesinde belgenin izni veren gümrük tarafından değiştirilmesini öngörür. Teslim takvimi bu idari işlemle uyumlu kurulmalıdır. Gümrük onayını beklemeksizin yapılan fiziksel teslimin ardından sözleşmeye izin şartı eklenmesi, gerçekleşmiş hareketin tarihini veya niteliğini geriye dönük değiştirmez.
- Devralanın izin sahibi sıfatını ve eşyanın öngörülen nihai kullanıma tahsis edileceği tesisi belgeleyin.
- Ek-31 formunda devir konusu eşya ve taraf bilgilerini doğru göstererek izni veren gümrüğe başvurun.
- İdari izin, Tek Pencere güncellemesi ve gerekli sevk belgelerinin birbirini karşılamasını sağlayın.
- Fiili teslim tutanağında miktar, parti veya seri bilgisi, tarih ve teslim alan kişinin yetkisini gösterin.
Eşyanın devir nedeniyle başka gümrüğe gönderilmesinde Yönetmelik m.210/3–6, T5 kontrol belgesiyle izlemeyi düzenler. Hareket gümrüğündeki kayıt ile varış gümrüğünün teyidi eşyanın izini sürdürür. Sevk aracının taşıma belgesi, bu gümrük kontrol belgesinin alternatifi değildir. Devreden, işlemin yalnız ticari teslim aşamasına bakarak dosyayı kapatmamalı; devir izni ve sistem kaydıyla sorumluluğun hangi miktar için kime geçtiğini saklamalıdır.
İzinsiz satışta izin iptali ve vergi borcu
Yönetmelik m.208/4, gümrük izni olmadan devir veya satışı açıkça izin iptali nedenleri arasında sayar. Aynı hüküm, izin verilirken yanlış beyanda bulunulmasını ve eşyanın nihai kullanıma tahsis edilmediğinin veya edilemeyeceğinin anlaşılmasını da kapsar. M.208/5 uyarınca, izin sahibi nihai kullanıma tahsis edilmemiş eşyaya ilişkin gümrük vergisini derhal öder. İptal kararı, hangi izin ve eşya miktarına dayandığını somutlaştırmalıdır.
2009/15481 sayılı Karar m.9, amaç dışı kullanımda ve maddede sayılan izinsiz veya aldatıcı yararlanma hallerinde cezai hükümler saklı kalmak üzere vergilerin tahsilini öngörür. Gümrük Kanunu m.184/1-b ise nihai kullanım nedeniyle indirimli veya sıfır oran uygulanmasının koşullarına uyulmamasının, maddede belirtilen şartlarla gümrük yükümlülüğü doğurduğunu düzenler. Bu hükümdeki yükümlü, koşullara uyması gereken kişidir. Vergi kararında borçlunun neden o kişi olduğu açıklanmalıdır.
Satış bedelinin düşük olması, alıcının da üretici olması veya aynı ticaret grubunda bulunması, izinsiz işlemi izinli devre dönüştürmez. Alıcının malı fiilen öngörülen üretimde kullanması delil bakımından önem taşır; buna rağmen önceden alınması gereken devir izni ve izin sahibinin sorumluluğu ayrı incelenir. İdareye sunulan açıklamada, fiili kullanımın gerçekleştiği iddiasıyla usule uygun devir yapıldığı iddiası birbirine karıştırılmamalıdır.
Vergi, teminat ve ceza aynı kalem değildir
Tebliğ m.9, normal vergi ile nihai kullanım nedeniyle uygulanan indirimli veya sıfır oran arasındaki farkın Gümrük Kanunu m.202 kapsamında teminata bağlanmasını düzenler. Banka teminat mektubu verilmiş olması, verginin ödendiği anlamına gelmez. Teminat gümrük alacağının güvencesidir; nihai kullanıma uygunluk denetiminden sonra iade edilir veya doğan borcun tahsilinde ilgili mevzuata göre kullanılır. Şirketin muhasebesindeki teminat kaydı ile vergi tahakkuku ayrı takip edilir.
Ceza için ayrıca kanuni fiil ve ceza hükmü gerekir. İdare yalnız “nihai kullanım şartı ihlal edildi” cümlesiyle hangi para cezasını uyguladığını belirsiz bırakamaz. Beyan ile denetim arasında tarife veya vergilendirme unsurlarına ilişkin farklılık ileri sürülüyorsa Gümrük Kanunu m.234 şartları ayrı değerlendirilir. Dahilde işleme ve geçici ithalat gibi rejimler için düzenlenen m.238, nihai kullanımın her ihlaline kendiliğinden uygulanacak genel bir ceza maddesi değildir.
Hesap kontrolünde ithalat beyannamesinin tarih ve kalemleri, başlangıçta ödenen vergiler, sonradan istenen fark, teminat tutarı ve cezanın matrahı ayrı satırlarda görülmelidir. Vergi kararının dayandığı miktarın tamamı gerçekten tahsis edilmemiş mi, bir kısmı daha önce usulüne uygun üretimde kullanılmış mı sorusu önemlidir. Tamamının kullanıldığını veya hiçbirinin kullanılmadığını varsayan toplu hesap yerine, denetim bulgularının parti ve miktar bazında gösterilmesi gerekir.
Üretim bittikten sonra mamul satılırsa ne değişir?
Nihai kullanıma tahsis edilmiş eşya ile kullanılmamış ithal girdi birbirinden ayrılır. Yönetmelik m.209/4-a, yalnız bir kez kullanılabilen eşya için tümünün süresi içinde öngörülen nihai kullanıma tahsisini esas alır. Üretimde izin koşullarına uygun tüketildiği doğrulanan girdi bakımından, sonradan mamulün satışı sırf satış yapılmış olması nedeniyle hammaddenin izinsiz devri olarak nitelendirilemez. Ancak üretim ve tüketim ilişkisi kayıtlarla doğrulanmalıdır.
Mükerrer kullanılabilen eşya bakımından m.209/4-b, öngörülen kullanıma ilk tahsisten itibaren iki yıllık kural getirir. Aynı maddenin beşinci fıkrasında sivil hava ve deniz taşıtlarıyla ilgili belirli malzemeler, montaj parçaları ve doğrudan güverte teslimleri için özel tahsis anları vardır. Bu nedenle her makine veya parçanın ilk kullanılınca bütünüyle serbestleştiği söylenemez. İthal eşyanın niteliğine uyan fıkra belirlenmeden ikinci el satış yapılmamalıdır.
Yönetmelik m.209/7, nihai kullanım işlemi sonucunda doğan atık ve artıkları, ayrıca doğal yıpranma kayıplarını da tahsis edilmiş eşya olarak değerlendirir. Üretim artığı ile hiç üretime girmemiş hammaddenin aynı hurda faturasında gösterilmesi hukuki incelemeyi zorlaştırır. Fire miktarı, üretim reçetesi, tartım kayıtları ve çıkan atığın niteliğiyle açıklanmalıdır. Sadece muhasebe hesabının adını “hurda” olarak değiştirmek, izin konusu malı hukuken atık haline getirmez.
Birlikte depolama ve üretim kayıtları nasıl kurulmalı?
Aynı cins serbest stokla nihai kullanım kapsamındaki stokun karışması, hangi miktarın üretime verildiğini tartışmalı hale getirir. Yönetmelik m.209/1–2, haklı gerekçe ve gümrük izniyle, aynı teknik ve fiziksel özellikteki eşyanın kayıtlarda ayrı gösterilerek birlikte depolanmasını düzenler. İndirimden yararlanan miktarın kullanıma dağıtılmasında maddede belirtilen oranlama yöntemi uygulanır. Firmanın kendi seçtiği stok çıkış varsayımı gümrükçe kabul edilmiş yöntemin yerine geçirilemez.
İspat dosyası yalnız satın alma ve satış faturalarından oluşmaz. İthal parti kaydı, üretime sevk fişi, iş emri, kullanılan miktar, üretilen mamul, çıkan artık ve dönem sonu stok birlikte izlenir. İşlem başka tesiste yapılmışsa sevk ve dönüş kayıtları, işlemci faturası ve üretim raporu da bağlanır. Bu belgeler sayesinde denetimde, izne konu malın gerçekten izin verilen tesiste ve sürede kullanıldığı gösterilir.
2009/15481 sayılı Karar m.8, izin sahibine ilgili kayıtları beş yıl tutma ve dayanak belgeleriyle saklama yükümlülüğü getirir. Gümrük Kanunu m.11, idarenin istediği bilgi ve belgelerin verilmesini düzenler. Ticari defterlere ilişkin daha uzun saklama hükümleri ayrıca uygulanır. Gümrük evrakının muhafazası ve başlangıç tarihleri için gümrük belgelerini saklama süresi incelemesi de kullanılabilir.
Denetim, izin kapatma ve teminat iadesi
Tebliğ m.10 uyarınca gümrük, üretim süreci dahil nihai kullanım işlemlerini denetler ve tahsis sürecinde en az bir denetim yapar. İzin sona erdikten itibaren otuz gün içinde firmanın izni veren gümrüğe başvurusu üzerine yerinde nihai denetim gerçekleştirilir; daha önce başvuru yapılmışsa denetim başvuru tarihinde yapılır. Bu otuz gün, eşyanın izin bittikten sonra kullanılmasına veya satılmasına tanınmış ek üretim süresi değildir.
Denetimde malın izin verilen yerde bulunması, işlem görmüşse izne uygunluğu ve öngörülen ürünün elde edilip edilmediği kontrol edilir. Süresi içinde uygun tahsis tespit edildiğinde, Tebliğ m.10/2 gereğince izin Tek Pencere üzerinden kapatılır ve teminat iade edilir. Bankaya mektubun süresini uzatmama talimatı vermek, gümrükte izin kapatma işlemini gerçekleştirmez. Kapatma sonucu ile teminat iade yazısının dosyada bulunması gerekir.
İptal veya ek tahakkuk tebliğ edilirse başvuru
Gümrük Kanunu m.242, gümrük vergilerine, cezalara ve idari kararlara tebliğden itibaren on beş gün içinde bir üst makama, üst makam yoksa işlemi yapan makama itiraz yolunu düzenler. İzin iptali ile vergi ve ceza kararları farklı tarihlerde tebliğ edilmişse her kararın tarihi ve başvuru konusu ayrı kaydedilir. Bir karara yapılan itiraz, dilekçede hiç belirtilmemiş diğer kararın süresini kendiliğinden korumaz.
Dilekçede izin belgesi, devir onayı, sistem güncellemesi, üretim kayıtları ve teslim belgeleriyle hangi tespitin yanlış olduğu açıklanır. Usulüne uygun devir yapılmışsa sorumluluğun geçtiği miktar ve tarih gösterilir. Uygun üretim tamamlanmışsa tahsis edilen miktarın vergilendirme dışında tutulması gerekçelendirilir. Vergi hesabı yanlışsa oran ve miktar farkları ayrı açıklanır. İtiraz yolu ve tebligat takibi gümrük para cezasına itiraz rehberinde ayrıntılıdır.
Ödenen bir tutarın geri alınması talebinde, vergi kararına itiraz ile Gümrük Kanunu m.211 kapsamındaki geri verme şartları birbirinin yerine geçirilmez. M.211, kanunen ödenmemesi gereken vergilerin geri verilmesini düzenler; her izin kapatma işlemi önceki tahsilatı kendiliğinden iade ettirmez. Başvurunun hukuki dayanağı, ödeme tarihi ve tahakkuk gerekçesi birlikte kurulmalıdır. Bu ayrım için fazla ödenen gümrük vergisinin geri alınması incelemesine bakılabilir.
Sık sorulan sorular
Nihai kullanım izniyle gelen mal başka firmaya satılabilir mi?
Başka bir izin sahibine, gümrük idaresinin izniyle devir yapılabilir. Tebliğ m.6/2 kapsamında Ek-31 başvurusu ve Tek Pencere bilgilerinin güncellenmesi gerekir. Yalnız satış faturası düzenlenmesi izinli devir işlemini tamamlamaz.
İzinsiz satış yapılırsa izin iptal edilir mi?
Evet. Gümrük Yönetmeliği m.208/4, izinsiz devir veya satışı izin iptali sebebi sayar. M.208/5 uyarınca nihai kullanıma tahsis edilmemiş eşyanın gümrük vergisi derhal ödenir. Vergi ve ayrıca uygulanacak cezanın dayanakları ayrı değerlendirilir.
Fason üreticiye gönderilen malın gümrük sorumluluğu kime aittir?
Tebliğ m.6/3 kapsamındaki izinli ara işlem veya nihai kullanıma gönderimde sorumluluk izin sahibinde kalır. Bu gönderim, başka bir izin sahibine yapılan ve hak ile yükümlülüklerin geçtiği devir işlemiyle aynı değildir.
Alıcıyla yapılan sözleşme gümrük izninin yerine geçer mi?
Hayır. Tarafların sözleşmesi kamu hukuku bakımından gerekli gümrük iznini ve Tek Pencere güncellemesini karşılamaz. Sözleşmedeki vergi ve masraf paylaşımı taraflar arasında ayrıca değerlendirilir; idarenin kanundan doğan alacak hakkı bu anlaşmayla kaldırılmaz.
İzin süresi bittikten sonraki otuz günde üretim tamamlanabilir mi?
Tebliğ m.10 kapsamındaki otuz günlük süre, izin sona erince nihai denetim için başvuru sürecine ilişkindir. Eşyanın nihai kullanıma tahsisi izin süresi içinde yapılmalıdır. Otuz günlük başvuru düzenlemesi ek üretim süresi sağlamaz.
Teminat mektubu verildiğinde gümrük vergisi ödenmiş olur mu?
Hayır. Teminat, normal vergi ile indirimli veya sıfır oranla hesaplanan vergi arasındaki farkın güvencesidir. Usulüne uygun tahsis tespit edilip izin kapatılınca iade edilir. Teminat verilmesi ile verginin tahsil edilmesi ayrı işlemlerdir.
Üretimden çıkan her hurda nihai kullanıma tahsis edilmiş sayılır mı?
Yönetmelik m.209/7, nihai kullanım işlemi sonucunda çıkan atık ve artıkları ve doğal yıpranma kayıplarını kapsar. Hiç üretime girmemiş ithal hammaddenin hurda olarak faturalandırılması bu hükmü tek başına uygulanabilir hale getirmez.
Nihai kullanım eşyasıyla normal stok birlikte depolanabilir mi?
Yönetmelik m.209/1–2 kapsamında haklı gerekçe, eşyanın aynı teknik ve fiziksel özellikleri taşıması, kayıtlarda ayrım ve gümrük izni gerekir. Kullanılan miktara vergi avantajının dağıtılmasında maddede öngörülen oranlama yöntemi esas alınır.
İzin iptali ve vergi kararına itiraz süresi kaç gündür?
Gümrük Kanunu m.242 uyarınca tebliğden itibaren on beş gündür. İptal, vergi ve ceza kararları ayrı tebliğ edilmişse her kararın tarihi ve itiraz kapsamı ayrı takip edilir. Başvuru, bir üst makama; üst makam yoksa aynı makama yapılır.
İzinli devirden sonra hangi belgeler saklanmalıdır?
Devir izni, Ek-31 başvurusu, Tek Pencere güncellemesi, eşyanın ithalat ve parti bilgileri, faturası, teslim kayıtları ve gerekiyorsa T5 kontrol belgeleri saklanmalıdır. Bu belgeler, hangi eşyanın hak ve yükümlülüklerinin hangi tarihte devralana geçtiğini gösterir.
Resmî düzenlemelerin birlikte okunması
Uygulamanın özel usulü Ticaret Bakanlığının yayımladığı Nihai Kullanım Seri No:1 Tebliği üzerinden izlenir. Somut işlemde Kanun m.77 ve m.184, Yönetmelik m.208–211 ile Tebliğ m.6–12 birlikte değerlendirilir. Devir, fason işlem, nihai tahsis ve teminat iadesinin ayrı kayıtlarla gösterilmesi; vergi avantajının hangi aşamada ve hangi miktar için sürdüğünü belirler.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
