İkinci El İş Makinesi Satışında Noter: Geçersiz Devir ve Bedel İadesi
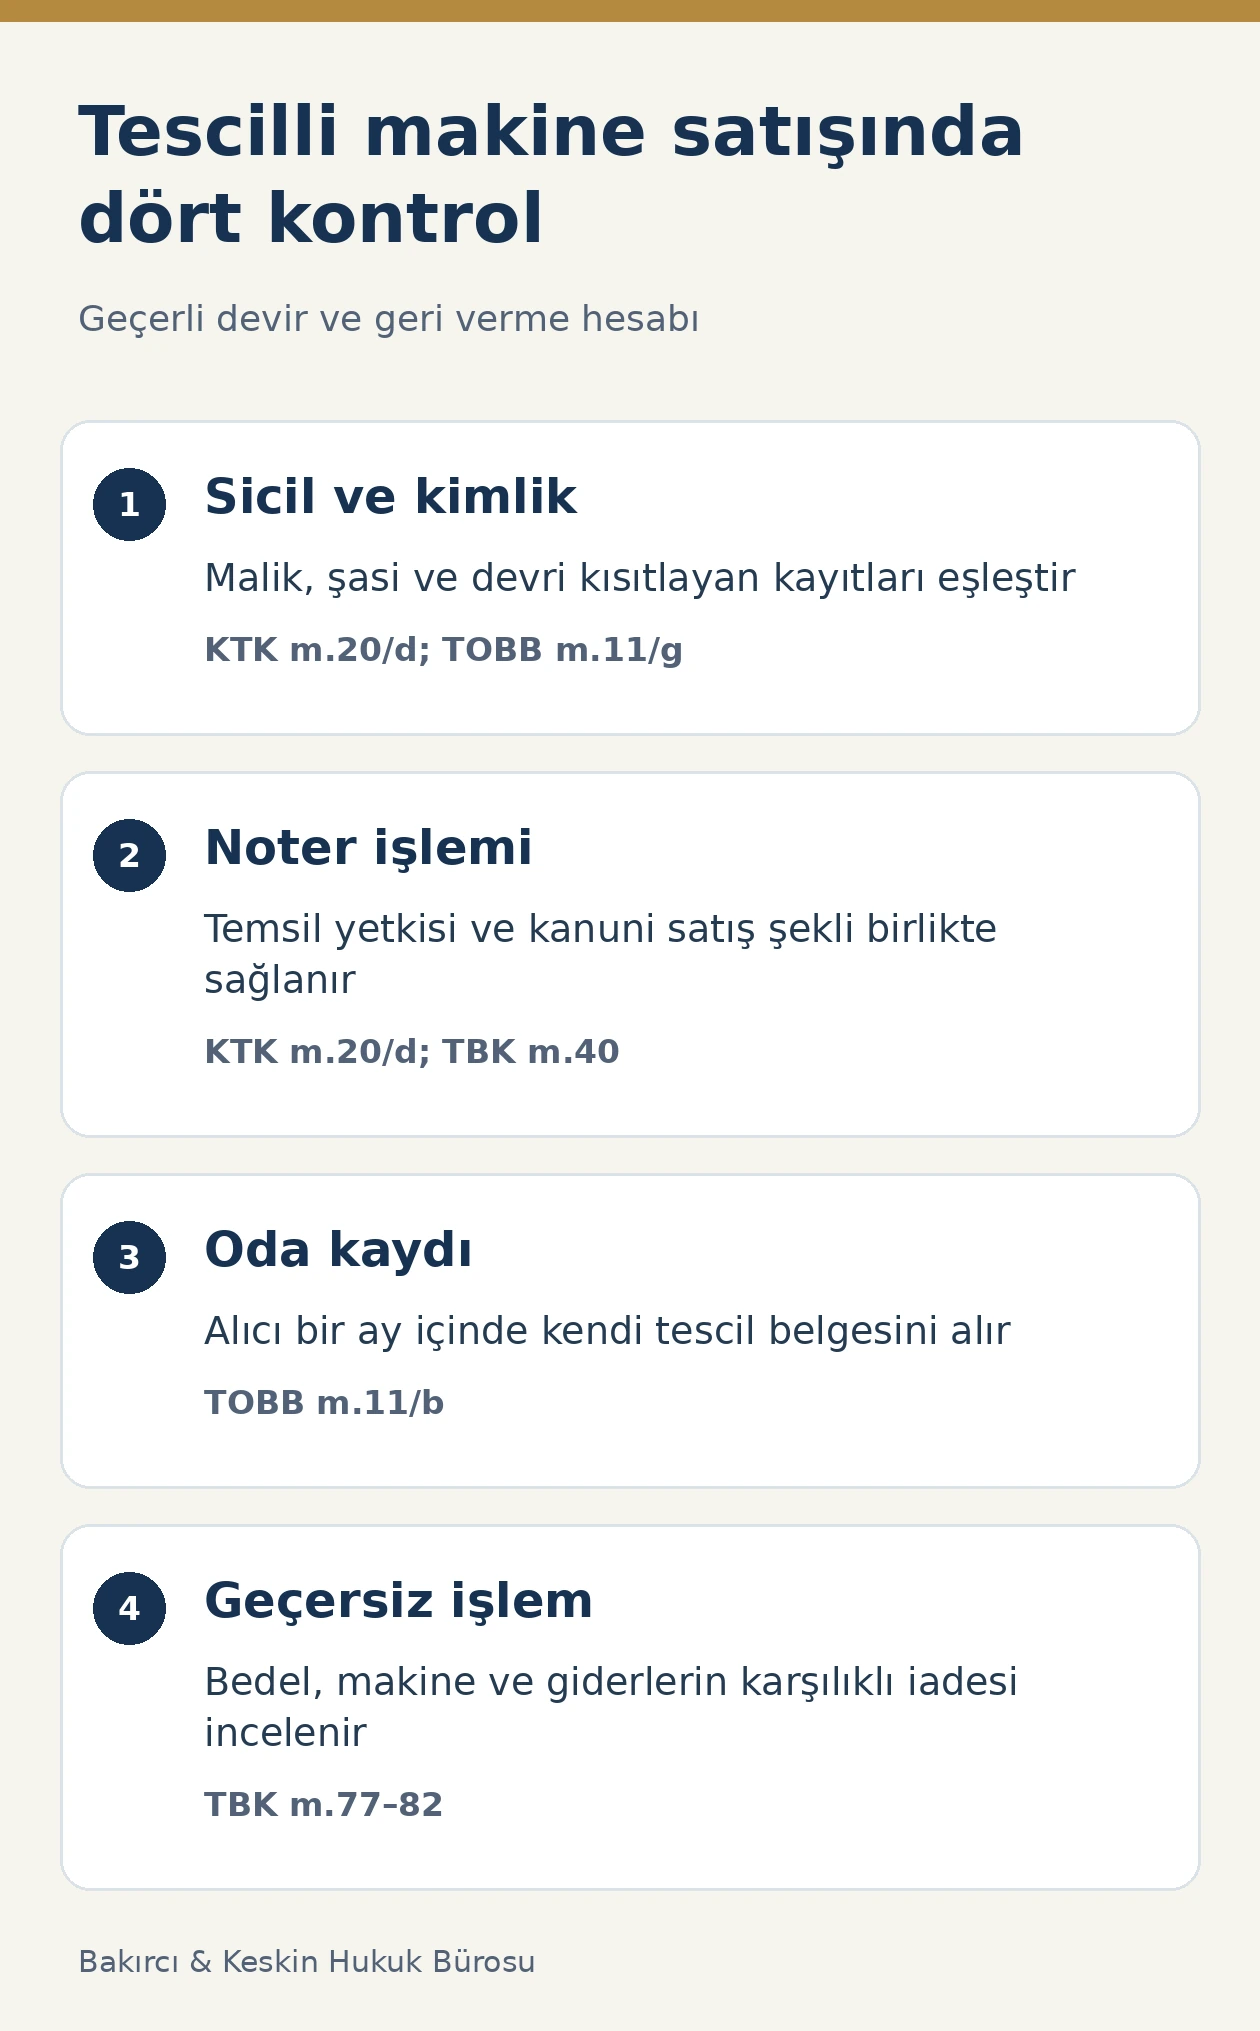
Tescilli ikinci el iş makinesinin noter dışında yapılan satışı ve devri KTK m.20/d gereğince geçersizdir. Makinenin teslim edilmesi, satış bedelinin ödenmesi veya fatura düzenlenmesi bu şekil şartının yerine geçmez. TOBB tescil esasları da noter devrini ve sonrasında alıcı adına oda kaydının tamamlanmasını ayrı aşamalar olarak düzenler. Alıcı için kritik kontroller; makinenin sicil kimliği, malik veya temsilcinin yetkisi ve devri kısıtlayan kayıtlardır. İşlem geçersiz kalmışsa para iadesi ile makinenin geri verilmesi TBK m.77 ve devamındaki hükümler üzerinden değerlendirilir.
Noter zorunluluğu hangi makine satışında uygulanır?
2918 sayılı Karayolları Trafik Kanunu m.20/d, tescil edilmiş araçların satış ve devirlerini noter işlemine bağlar. Noter tarafından yapılmayan satış ve devirler geçersizdir. İş makinesinin sicilinin ticaret veya sanayi odasında tutulması, tescilli araç niteliğini ve bu şekil kuralını ortadan kaldırmaz. Oda sicili ile trafik tescil sicilinin farklı kurumlarda bulunması bu noktada ayrı konudur.
TOBB İş Makinelerinin Tescili ile İlgili Esaslar m.11 de satış ve devirde noter zorunluluğunu açıklar. Bu yazının konusu, mevcut oda tescili bulunan makinenin olağan ikinci el satışıdır. Hiç tescil edilmemiş makinenin ilk sahiplik belgeleri ve 6361 sayılı Kanundaki özel finansal kiralama mülkiyet devri mekanizmaları kendi hükümlerine göre değerlendirilir.
Satın alınacak aracın kayıt durumunu belirlemeden yalnız “ikinci el” ifadesiyle işleme başlamak yanlıştır. Ruhsatı kaybolmuş tescilli bir makine, tescilsiz makineye dönüşmez. İlk kontrol, gerçek şasi ve motor bilgileriyle mevcut oda kaydının eşleştirilmesidir. Makinenin ilanındaki ruhsat açıklaması, sicil araştırmasının yerine kullanılmamalıdır.
Fatura, el yazılı sözleşme ve teslim tutanağı yeterli mi?
Tescilli iş makinesinde fatura düzenlenmesi, bedelin tamamen ödenmesi ve makinenin teslim edilmesi noter satışının yerine geçmez. KTK m.20/d geçerlilik şartını düzenlediği için yalnız tarafların işlemi kabul etmesi, şekil eksikliğini kendiliğinden gidermez. Makinenin anahtarının veya çalışma kumandasının alıcıda bulunması da geçerli devir işleminin kanıtı değildir.
Fatura ve teslim tutanağı yine de önemsiz belgeler değildir. Yapılan ödemenin, fiilî teslimin, ekipman kapsamının ve tarafların açıklamalarının ispatında kullanılır. Ancak belgenin neyi kanıtladığı doğru tanımlanır: para ve eşya hareketi, geçerli mülkiyet devriyle aynı hukuki sonuç değildir. İspat belgesi bulunması ile kanuni şeklin gerçekleşmesi birbirine karıştırılmaz.
Taraflar özel sözleşmede daha sonra noterde satış yapılacağını yazmışsa bu kayıt ayrıca okunur. Sözleşmenin başlığını “ön protokol” yapmak, içerikte doğrudan gerçekleştirilmek istenen tescilli araç devrini şekil kuralından kurtarmaz. Somut belgede üstlenilen borçlar ve gerçekleşen ödemeler değerlendirilir; noter dışındaki metne doğrudan ruhsat devri etkisi yüklenmez.
Alıcı odadan hangi bilgileri istemeli?
Esaslar m.11/g, satın alacak kişiye iş makinesinin satışına ilişkin hukuki ilişiği bulunup bulunmadığını dilekçeyle odadan öğrenme yolunu tanır. Araştırmada tescil plaka numarası, şasi numarası, motor numarası, malik unvanı ve işlem konusu makine birlikte gösterilir. Yalnız satıcının gönderdiği eski ruhsat fotoğrafıyla yetinmek güncel kaydı açıklamaz.
TOBB tescil esaslarının satış ve devir hükümleri, alıcının incelemesi ile odanın sicil işlemini birbirine bağlar. Araştırma sonucu, bildirilen tarih ve makine için değerlendirilir. Eski tarihli yazı alındıktan sonra yeni haciz veya tedbir kaydı oluşmuşsa önceki yazı yeni kaydı etkisiz kılmaz.
Başvurunun amacı ilgili işlemi denetlemektir; araç sicilinin herkese sınırsız açık bir veri tabanı olduğu varsayılmaz. Satışa ilişkin bilgi istemiyle bütün üçüncü kişi evrakının açıklanmasını istemek aynı değildir. Odaya verilen dilekçe, satın alma ilişkisini ve incelenecek makineyi somutlaştırmalı; alınan cevap noter işlemindeki güncel kontrollerle birlikte ele alınmalıdır.
Haciz, rehin ve tedbir varken devir yapılır mı?
KTK m.20/d, araç üzerinde satış veya devri kısıtlayan tedbir ya da kayıt bulunmamasını arar. Bu nedenle sicildeki kaydın yalnız adı değil, hukuki kapsamı ve devam edip etmediği belirlenir. Satıcının borcu ödediğini söylemesi, ilgili kaydın sicilden kaldırıldığı anlamına gelmez. Borç ödeme belgesi ile terkin veya kaldırma işlemi ayrı kayıtlardır.
Rehin veya haciz nedeniyle işlem yapılmadığında önce kaydı koyan makam, dosya numarası, alacaklı ve kaldırma koşulları tespit edilir. Alıcının satıcı borcunu kapatmak üzere yaptığı ödeme de kime, hangi dosya için ve hangi devir düzeni kapsamında yapıldığını göstermelidir. Ödeme açıklamasının bulunmaması, sonradan bunun satış bedeli mi başka borç ödemesi mi olduğuna ilişkin uyuşmazlık doğurur.
Devir kısıtlaması kaldırılmadan makinenin şantiyeye götürülmesi sicil engelini çözmez. Üçüncü kişinin alacak veya ayni hak iddiası karşısında fiilî teslim tek başına koruma sağlamaz. Alım takvimi, ödeme ve sicil işlemlerinin belgeli biçimde tamamlanmasına göre kurulmalı; kaydın kalkacağına ilişkin sözlü vaat kesin sonuç gibi kabul edilmemelidir.
Satıcı adına kim imza atabilir?
Sicilde malik bir şirketse görüşmeyi yapan kişinin şirket adına satış yetkisi ayrıca kontrol edilir. Şirket çalışanı olmak, makineyi kullanmak veya satış görüşmesini yürütmek tek başına temsil yetkisi vermez. Yetki belgesi, imza düzeni, vekâletname ve ilgili şirket kayıtları işlemdeki imzayla eşleştirilmelidir.
Türk Borçlar Kanunu m.40 ve devamı temsil hükümlerini düzenler. Yetkisiz işlemde m.46 uyarınca temsil olunanın onaması; onama verilmemesinin sonuçları bakımından m.47 değerlendirilir. Yetkisiz temsilde onama ve sorumluluk, makineyi gösteren kişinin beyanının malik şirketi hangi şartlarla bağlayacağını açıklamak için önemlidir.
Yetki sorununun giderilmesi noter şeklinin de tamamlandığı anlamına gelmez. İki ayrı kontrol bulunur: işlemi yapan kişi malik adına hareket etmeye yetkili mi ve devir kanunun aradığı biçimde yapılmış mı? Geçerli temsil belgesi, noter dışında yapılan tescilli makine satışına kendiliğinden geçerlilik kazandırmaz; noter işlemi de sahte kimlik veya belge iddiasını inceleme dışı bırakmaz.
Ruhsattaki makine ile teslim edilen makine aynı mı?
İş makinesi satışında ekonomik değerin yanında kimlik eşleştirmesi belirleyicidir. Ruhsattaki şasi ve motor numaraları, makine üzerindeki numaralar ve teknik belgeler karşılaştırılır. Numaranın okunamadığı veya sonradan müdahale edildiği görülen durumda bu eksiklik açıklığa kavuşmadan başka bir makinenin kaydıyla satış yapılmış gibi işlem kurulamaz.
Teslim edilen ataşmanlar, yedek ekipman, kontrol ünitesi ve diğer parçalar ayrıca listelenir. Noter satışına konu ana makinenin kimliğiyle bağımsız ekipmanın teslim kapsamı farklıdır. Satış ilanındaki fotoğrafta bulunan bir parçanın teslimde bulunmaması, yalnız ruhsatın devredilmesiyle çözülmüş olmaz. Bu nedenle teslim tutanağı satışın teknik kapsamını açıklamalıdır.
Çalışma saati, servis geçmişi ve yapılan önemli değişiklikler de belgelenir. Bunlar mülkiyet devrinin şeklini değil, satılanın sözleşmeye uygunluğunu ilgilendirir. İki tacir arasındaki ayıp bildirimi için TTK m.23’teki inceleme ve ihbar süreleri ayrıca değerlendirilir. Noter satışı yapılması teknik ayıp iddiasından peşinen vazgeçme anlamına gelmez.
Ödeme kaydı devir dosyasına nasıl bağlanır?
Ödeme belgesinde alıcı, parayı alan kişi, tarih, tutar ve ilgili makine açık olmalıdır. Satıcının şirket hesabı yerine üçüncü kişinin hesabına ödeme isteniyorsa bu kişinin hangi hukuki nedenle parayı aldığı belgelenmelidir. Sonradan bedelin iadesi istenirken paranın gerçekten kimin malvarlığına geçtiği önem taşır.
Ön ödeme, bakiye satış bedeli ve rehin kapatma için yapılan ödeme ayrı kalemler olarak tutulur. Ödeme açıklamasında yalnız “makine” yazılması, aynı taraflar arasında birden çok işlem varsa yeterli ayrımı sağlamaz. Şasi veya satış protokolü bağlantısı, ödemeyi belirli işlemle ilişkilendirir. Elden ödeme yapılmışsa teslim alanın kimliği ve makbuzun içeriği daha da önem kazanır.
Bu kayıt düzeni, noter işlemi tamamlanmadan yapılan ödemenin hukuki niteliğini gizlemez. Ödeme yapılmış olması tek başına devir sonucu doğurmaz. Satış gerçekleşmezse hangi tutarın, hangi kişiden, hangi nedene dayanılarak geri istendiği belirlenir. Tarafların “kapora” sözcüğünü kullanması da bütün ön ödemeler için kendiliğinden aynı kesinti veya yanma sonucu yaratmaz.
Noter satışı tamamlandıktan sonra oda işlemi biter mi?
Esaslar m.11/b, tescilli makineyi noter senediyle alan kişinin odaya başvurarak bir ay içinde kendi adına tescil belgesi almasını öngörür. Noterde devir yapılması ile odanın kayıt ve belge işleminin tamamlanması ayrı aşamalardır. Bu süre, noter dışında satış yapılmasına izin verilen bir aylık bekleme dönemi olarak yorumlanamaz.
İstanbul Ticaret Odasının noterden devredilen iş makineleri için başvuru listesi, noter satış sözleşmesinin aslını, iptal edilmiş önceki tescil belgesini ve ilgili kimlik veya temsil evrakını sayar. Varsa sefer görev emrine ilişkin belge de dosyada yer alır. Somut odanın güncel form ve ekleri işlem öncesinde alınmalıdır.
Yeni belge teslim edildiğinde malik unvanı, vergi veya kimlik bilgisi, makine numaraları ve kayıtlı açıklamalar kontrol edilir. Yanlış unvanla düzenlenen belge, noter senedindeki doğru alıcı bilgisiyle uyumlu hâle getirilmelidir. Düzeltme talebi ve sonucu kayda alınır; sonraki alıcıya açıklamasız belge farklılığı devredilmez.
Noter yapılmadıysa ödenen para hangi maddeyle istenir?
Tescilli makinenin noter dışı satışı geçersiz kaldığında verilenlerin geri alınması bakımından TBK m.77 ve devamındaki sebepsiz zenginleşme hükümleri gündeme gelir. M.77, özellikle geçerli olmayan bir sebebe dayanarak gerçekleşen zenginleşmenin geri verilmesini düzenler. Talebin dayanağı, gerçekleşmiş geçerli satışın ifa edilmemesiyle karıştırılmamalıdır.
İade dosyasında önce verilenler listelenir: ödenen bedel, teslim edilen makine ve tarafların birbirine yaptığı diğer somut kazandırmalar. Alıcının makineyi kullanmaya devam ettiği bir dosyada yalnız para hareketini gösterip eşyanın durumunu gizlemek eksik hesap oluşturur. Karşılıklı geri verme talepleri ve ilgili kullanım veya gider iddiaları kendi hukuki dayanaklarıyla birlikte incelenir.
TBK m.79 geri vermenin kapsamını, m.80 giderleri düzenler. Zenginleşenin iyi niyeti ve malın elde bulunma durumu aynı sonucu her dosyada otomatik doğurmaz. Satışın geçersizliği gerekçesiyle hiç değerlendirme yapmadan sınırsız gelir kaybı veya kâr garantisi istenmez. Para iadesi, gider, faiz ve başka zarar talepleri hangi olguya dayandıkları belirtilerek ayrı kurulur.
Makineye yapılan bakım ve onarım bedeli ne olur?
TBK m.80, iyi niyetli zenginleşenin zorunlu ve yararlı giderlerini geri verme isteyen kişiden talep etmesini düzenler. İyi niyet bulunmadığında zorunlu giderler ile yararlı giderlerin geri verme anında mevcut değer artışı ayrılır. Dolayısıyla satış bedeli iadesi hesabı yapılırken makineye harcanan her tutar otomatik olarak aynı miktarda ek alacak sayılmaz.
Sebepsiz zenginleşmede giderlerin geri istenmesi açısından bakım faturaları, arızanın niteliği ve yapılan işlemin makinedeki sonucu belgelenir. Olağan kullanım gideri, zorunlu tamir, değer artıran yenileme ve yalnız kullanıcı tercihine göre eklenen donanım aynı kategoride değerlendirilmez.
Makine geri verilirken çalışma saati, mevcut arızalar, ekipman ve teslim yeri tutanağa bağlanır. İlk teslim kaydıyla iade kaydı karşılaştırıldığında hangi değişikliğin hangi dönemde oluştuğu anlaşılır. Tarafların bütün giderleri mahsup ettiklerini belirten bir belge düzenlemesi hâlinde, kapsadığı kalemler ve karşılıklı iadeler açık yazılmalıdır; bilinmeyen toplam üzerinden hesap kapatılmamalıdır.
İade talebinde süre nasıl hesaplanır?
TBK m.146, kanunda başka bir süre öngörülmemişse alacaklar için on yıllık genel zamanaşımını; m.149 ise sürenin alacağın muaccel olduğu tarihte başlamasını düzenler. TBK m.82’de sebepsiz zenginleşme istemi için geri isteme hakkının öğrenilmesinden itibaren iki yıl ve zenginleşmenin gerçekleşmesinden itibaren on yıl öngörülür. Noter dışında kalan satışın tasfiyesine ilişkin bedel iadesinde, talebin hukuki niteliği belirlenmeden yalnız “sebepsiz zenginleşme” ifadesinden hareketle iki yıllık sürenin uygulanacağı sonucuna varılmamalıdır. Sözleşme ilişkisi, geçersizliğin öğrenildiği olaylar, iade borcunun muacceliyeti ve ödeme tarihleri birlikte incelenir.
Ödeme birden fazla tarihte yapılmışsa her para hareketinin tarihi korunur. Satışın noter dışında kaldığının hangi yazışma veya işlemde anlaşıldığı, satıcının son açıklaması ve varsa önceki iade talepleri dosyaya konulur. Sadece son ihtarnamenin tarihi esas alınarak daha eski olaylar yok sayılmaz.
Alacağın sözleşme, sebepsiz zenginleşme veya başka hukuki sebepten kaynaklandığı belirlenmeden süre seçilmemelidir. Geçerli noter devri yapılmış fakat makine ayıplı çıkmış bir olay ile noter devri hiç gerçekleşmemiş olayın talep ve süre yapısı farklıdır. Doğru hukuki nitelendirme, hem talep sonucunu hem uygulanacak zaman sınırını belirler.
Uyuşmazlık çıktığında delil ve başvuru nasıl korunur?
İlk adım makinenin güncel yeri, sicil kaydı ve para hareketlerinin belgelenmesidir. Satıcının başka kişiye satış hazırlığı yaptığı iddia ediliyorsa bu iddia somut kayıtla desteklenir. HMK m.389 kapsamında ihtiyati tedbir için hakkın elde edilmesinin ciddi biçimde zorlaşması veya zarar tehlikesi gibi kanuni şartlar gösterilir; yalnız taraflar arasında anlaşmazlık çıkması otomatik tedbir nedeni değildir.
Satış bedelinin iadesine ilişkin para alacağını güvenceye almak için İİK m.257 ve devamındaki ihtiyati haciz hükümleri esas alınır. Rehinle temin edilmemiş ve vadesi gelmiş para borcunda m.257/1, vadesi gelmemiş borçta ise m.257/2’deki özel şartlar aranır. HMK m.389’daki ihtiyati tedbir uyuşmazlık konusu mal veya hakla ilgilidir; yalnız para iadesi istendiği için satıcının her malına tedbir konulabileceği sonucu çıkarılamaz. Makinenin aynen geri verilmesi veya mülkiyeti de uyuşmazlık konusuysa tedbir talebi o hak ve makine bakımından gerekçelendirilir.
Ticari dava şartları gerçekleşiyorsa TTK m.4 ve m.5; para alacağı yönünden dava şartı arabuluculukta m.5/A uygulanır. Her iş makinesi işlemi salt konusu nedeniyle tüketici işlemi sayılamaz. Tarafların sıfatı, kullanım amacı ve hukuki talep belirlenerek görev ve başvuru yolu seçilir. İdari sicil başvurusu, özel hukukta para iadesi davasının yerine geçmez.
Satış dosyasında tamamlanması gereken son kayıtlar
Sağlıklı kapanış için noter senedi, ödeme dökümü, makinenin teslim tutanağı ve yeni oda tescil belgesi aynı araç üzerinden eşleştirilir. Satıcının teslim ettiği belgelerin listesi tutulur. Bir kayıt eksikse eksikliğin hangi tarafça, hangi işlemle giderileceği belirtilir; bütün evrakın tamamlandığına dair genel cümleyle açık boşluklar örtülmez.
Eski ve yeni malik bilgileri arasındaki geçiş, varsa kaldırılan kayıtların dayanaklarıyla birlikte saklanır. Bir kısıtlama kaldırılmışsa ilgili karar veya yazı, yalnız satıcının mesajı yerine dosyaya konulur. Sonradan ortaya çıkan ihtilafta noter işleminin yapıldığı günkü durumla güncel sicil durumu böylece ayrılabilir.
İşlem maliyetleri de doğru başlıklarla gösterilir. 7566 sayılı Kanun m.7 ve m.13 ile araç işlemlerinin harç çerçevesinde yapılan değişiklikler nedeniyle “bütün araç devirleri her türlü harçtan muaftır” biçimindeki eski genelleme kullanılmamalıdır. Noter gideri, oda işlem bedeli ve diğer yasal kalemler işlem tarihinde uygulanacak tarife ve makbuzlarıyla belirlenir.
Tescilli iş makinesinin ikinci el satışına ilişkin sorular
Tescilli iş makinesi yalnız faturayla satılabilir mi?
KTK m.20/d, tescilli araçların noter dışı satış ve devrini geçersiz sayar. Fatura ödeme ve ticari işlem bakımından delildir; ancak tescilli iş makinesinde noter satışının yerine geçmez.
Bedelin tamamı ödendi ve makine teslim edildi; devir tamamlanmış mıdır?
Bu iki olgu kanuni noter şeklinin yerine geçmez. Para ve teslim kayıtları korunmalıdır; fakat mülkiyet devrinin geçerliliği ayrıca kontrol edilir. Noter dışı işlemde geri verme talepleri kendi hükümlerine göre değerlendirilir.
Alıcı oda sicilindeki engeli öğrenebilir mi?
TOBB Esasları m.11/g, satın alacak kişinin satışa ilişkin hukuki ilişik bulunup bulunmadığını dilekçeyle odadan öğrenmesini düzenler. Başvuruda makineyi belirleyen plaka, şasi ve malik bilgileri doğru gösterilmelidir.
Satıcı borcu ödediğini söylüyorsa haciz kalkmış sayılır mı?
Hayır. Borcun ödenmesiyle sicildeki kaldırma işlemi aynı kayıt değildir. Devri kısıtlayan kaydın güncel durumu ve kaldırma belgesi görülmelidir. Sözlü açıklama veya ödeme dekontu tek başına sicilin güncellendiğini göstermez.
Şirket çalışanı satış protokolünü imzalayabilir mi?
Şirket adına bağlayıcı işlem için temsil yetkisi gerekir. Çalışan veya operatör sıfatı tek başına yeterli değildir. TBK m.40, 46 ve 47 kapsamında yetki ve onama değerlendirilir; noter şekli ayrıca korunur.
Noter satışından sonra odaya başvuru süresi nedir?
TOBB Esasları m.11/b, tescilli iş makinesini noter senediyle alan kişinin bir ay içinde kendi adına tescil belgesi almasını öngörür. Bu süre, noter dışında geçerli devir yapılabileceği anlamına gelmez.
Noter dışı satışta bedel hangi hükümle geri istenir?
Geçersiz hukuki sebebe dayanan ödeme için TBK m.77 ve devamı kapsamında sebepsiz zenginleşme incelenir. Ödenen bedel, makinenin teslim ve kullanım durumu ile karşılıklı geri verme talepleri birlikte belirlenir.
Yapılan bütün tamir masrafları aynen geri alınır mı?
TBK m.80 zorunlu ve yararlı giderleri, iyi niyet durumunu ve mevcut değer artışını ayırır. Bu nedenle her fatura otomatik ve aynı tutarda alacak oluşturmaz. İşlemin niteliği ve makineye etkisi belgelenmelidir.
Sebepsiz zenginleşmede iade süresi kaç yıldır?
TBK m.82, sebepsiz zenginleşme için iki ve on yıllık süreleri düzenler. TBK m.146’daki genel süre on yıldır; m.149 uyarınca başlangıç alacağın muacceliyetidir. Noter dışı satışın tasfiyesinde hangi hükmün uygulanacağı, iade talebinin hukuki niteliği belirlenerek tespit edilir; her bedel iadesi için otomatik olarak iki yıl kabul edilemez.
Noterde satış yapılması gizli ayıp haklarını kaldırır mı?
Noter işlemi devir şekliyle ilgilidir. Satılan makinenin sözleşmeye uygunluğu ve ayıp sorumluluğu ayrıca değerlendirilir. Ticari satışta TTK m.23 ve ilgili TBK hükümlerinin inceleme, ihbar ve talep koşulları korunur.
İstanbul ve Mersin’de ikinci el makine dosyası
Makine İstanbul’da veya Mersin’de teslim edilse bile mevcut sicilin bulunduğu oda ve malik şirketin temsil kayıtları belirlenir. Başka ildeki satıcıdan alınan araçta noter senedi, eski tescil belgesi ve teslim kayıtları birlikte takip edilir. Nakliye veya şantiye teslimi tamamlanmış olması, alıcı adına tescil belgesinin düzenlendiği anlamına gelmez; işlem kapanışı yeni belge kontrolüyle yapılır.
Resmî kaynaklar ve mevzuat
- Adalet Bakanlığı: Karayolları Trafik Kanunu — m.20/d, m.22/c
- TOBB İş Makinelerinin Tescili ile İlgili Esaslar (Karaman Ticaret ve Sanayi Odası resmî kopyası) — m.11/a, b, g; olağan tescilli ikinci el satış
- Adalet Bakanlığı: Türk Borçlar Kanunu — m.40, 46–47, 77–82, 146, 149
- İstanbul Ticaret Odası: İş makinesi tescil başvuruları — Noterden devredilen araç başvuru belgeleri
- TBMM: 7566 sayılı Kanun — m.7, 13, 38; harç düzenlemesi
- Adalet Bakanlığı: İcra ve İflâs Kanunu — m.257–259; ihtiyati haczin koşulları, karar ve teminat
- Adalet Bakanlığı: Hukuk Muhakemeleri Kanunu — m.389–390; ihtiyati tedbirin konusu ve talep koşulları
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
