İstanbul Boğaziçi’nde Arsa Emlak Vergisi: Muafiyet ve 1/10 Tahsilat
İstanbul Boğaziçi’nde bir arsanın imara kapalı olması ile emlak vergisinden muaf olması aynı inceleme değildir. 2960 sayılı Boğaziçi Kanunu m.17, kendi hükümleri nedeniyle yapı hakkı verilmeyen ve ticari geliri bulunmayan arsalar için özel muafiyet düzenler. Aynı madde, üzerinde kültür ve tabiat varlığı bulunan arsaları da ayrıca sayar. Buna karşılık 1319 sayılı Emlak Vergisi Kanunu m.30, kapsamındaki kısıtlı taşınmazlarda verginin onda birinin tahsilini öngörür. Tam muafiyet ile kısmi tahsilatın hukuki dayanağı, şartları ve satıştaki sonuçları farklıdır.
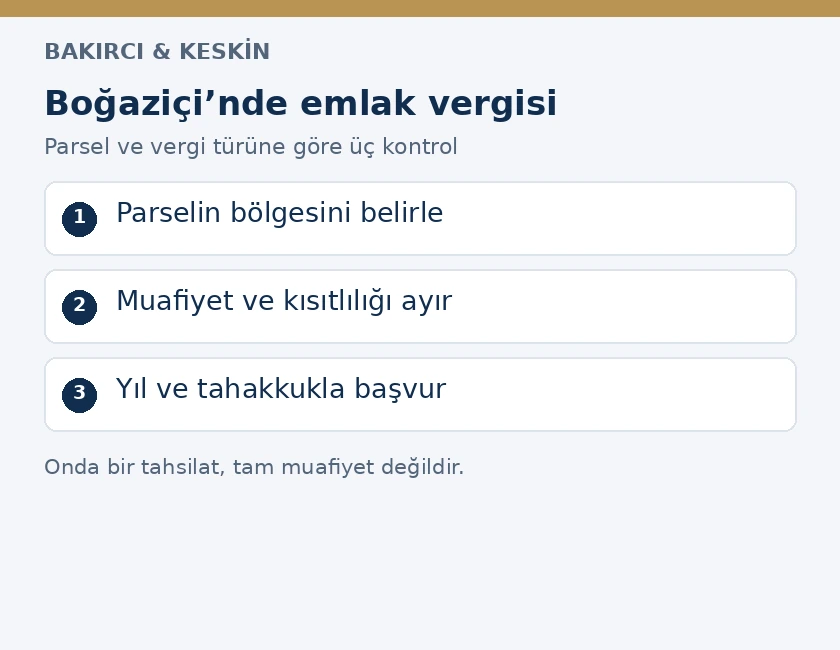
Bu fark, Sarıyer’deki boş parsel ile Beykoz’daki tescilli konutun aynı dilekçeyle değerlendirilemeyeceğini gösterir. Öngörünüm bölgesinde konut olarak kullanılan kültür varlığı için ayrıca 2863 sayılı Kanun m.21’de açık bir muafiyet dışlaması vardır. Bu yazı, İstanbul’daki Boğaziçi taşınmazının hangi vergi işlemine tabi tutulduğunu belge üzerinden belirlemek ve yanlış tahakkuka doğru hukuki nedenle itiraz etmek için gerekli ayrımları açıklar.
Önce parselin Boğaziçi sınırı ve vergi türü belirlenir
2960 sayılı Kanun m.2, Boğaziçi alanını ve alt bölgelerini kanunda belirtilen planlarla tanımlar. Sarıyer, Beşiktaş, Üsküdar veya Beykoz adresi tek başına bütün ilçe parsellerini aynı rejime sokmaz. Ada ve parselin sahil şeridinde, öngörünümde, gerigörünümde veya etkilenme bölgesinde bulunması, güncel plan ve idari kayıtla tespit edilmelidir. İlan metnindeki “Boğaziçi manzaralı” açıklaması bu tespitin yerine geçmez.
İkinci kontrol, belediyenin hangi vergi türünü tahakkuk ettirdiğidir. 1319 sayılı Kanun m.12, arazi ve arsaları arazi vergisi kapsamına alır; bina vergisi ise aynı Kanun’un ayrı bölümünde düzenlenir. 2960 m.17’nin arsa için kurduğu muafiyeti, üzerinde kullanılan bina bulunan her taşınmazın bina vergisine doğrudan aktarmak doğru değildir. Tapudaki nitelik, fiilî durum, yapı kaydı ve belediye sicili arasında farklılık varsa önce bu farklılık açıklığa kavuşturulur.
Plan belgesinin nereden alınacağı ve Boğaziçi dosyasındaki temel izinler için Sarıyer imar ve Boğaziçi hukuku rehberi ayrıca incelenebilir. Vergi başvurusunda ise o belgelerin parseli hangi dönemde ve hangi hükümle etkilediği gösterilmelidir. Eski tarihli imar durumu, sonradan değişen planın yürürlükte olduğu bir yılın vergisini tek başına açıklamaz.
2960 m.17: Yapı hakkı bulunmayan ve ticari geliri olmayan arsa
Maddenin ilk grubunda iki koşul birlikte aranır: yapı hakkının 2960 sayılı Kanun hükümleri nedeniyle verilmemesi ve arsanın ticari gelirinin bulunmaması. Malikinin henüz proje hazırlamamış olması, ruhsat başvurusu yapmaması veya inşaatı ekonomik nedenle ertelemesi, kanundan kaynaklanan yapı hakkı yokluğu değildir. Başvurunun dayanağı, kullanılamayan bir yatırım düşüncesi değil, taşınmazın tabi olduğu hukuki yapılaşma durumudur.
Bu nedenle imar müdürlüğünden alınan yazı yalnız “parselde yapı yoktur” dememelidir. Parselin yürürlükteki kullanım kararını, yapı hakkını ve sınırlamanın dayanağını açıklamalıdır. Başka bir hukuki sebepten doğan yapılaşma engelini, kaynağını incelemeden 2960 m.17’ye bağlamak da doğru olmaz. Muafiyetin özel kanunla kurulan şartı ile belediyenin tahakkuk kaydındaki gerekçe birbiriyle karşılaştırılır.
Ticari gelir koşulu, malikinin emekli maaşı veya başka şehirdeki işi üzerinden değerlendirilmez; hükmün konusu arsanın ticari geliridir. Parselin ticari kullanımına ilişkin kira sözleşmesi, işletme kaydı, tahsilat belgeleri ve fiilî kullanım bu nedenle dosyaya girer. Arsanın üzerinde bina bulunmaması, gelir getiren kullanımın bulunmadığını tek başına kanıtlamaz. Belgelendirme, yalnız başvuru gününü değil muafiyet istenen vergilendirme dönemini kapsamalıdır.
Kültür ve tabiat varlığı bulunan arsa ayrı bir kanuni gruptur
2960 m.17, ilk gruptan sonra üzerinde kültür ve tabiat varlığı bulunan arsaları ayrıca düzenler. Metindeki bu ayrım korunmalıdır: ilk gruptaki iki koşul, kanun cümlesi okunmadan ikinci gruba otomatik eklenemez. Öte yandan “koruma bölgesindeyim” açıklaması ile parsel üzerinde kültür veya tabiat varlığı bulunduğunun idari belgelerle belirlenmesi de aynı değildir. Koruma kararı, tescil kaydı ve kapsanan alanın parsel ile ilişkisi birlikte okunur.
Arsa üzerindeki varlığın tespiti, yapının kullanımı ve tahakkukun arsa mı bina için mi kurulduğu özellikle ayrılmalıdır. Bir parsel üzerindeki tescilli yapının mevcudiyeti, o yapıya ait bina vergisini sırf arsa muafiyeti hükmü üzerinden kaldırmaz. Belediye kayıtlarında tek sicil numarası bulunması da farklı kanuni vergi konularını birleştirmez. Talep, tahakkukun hangi kısmının hangi hükme aykırı olduğu belirtilerek kurulmalıdır.
Tescil kararının tarihi, sınırı ve değişiklikleri önemlidir. Karar yalnız yapıyı mı, korunma alanını mı, belirli bir tabiat varlığını mı kapsıyor; taşınmazın tamamı ile karar eki çizim örtüşüyor mu? Bu sorulara kararın aslı ve plan eki üzerinden cevap verilir. İnternet ilanı, mahalle içindeki başka bir tescilli yapı veya komşu parselin muafiyet kaydı, başvurulan arsa için hukuki statü belgesi oluşturmaz.
Tescilli konutta 2863 m.21’in Boğaziçi istisnası
2863 sayılı Kültür ve Tabiat Varlıklarını Koruma Kanunu m.21, tescilli taşınmazlar ve belirli kesin yapılaşma yasaklarına tabi parseller için vergi muafiyeti düzenler. Ancak aynı madde, 2960 sayılı Kanun’a göre Boğaziçi sahil şeridi veya öngörünüm bölgesinde konut ya da işyeri olarak kullanılan taşınmaz kültür varlıklarının bu muafiyetten yararlanamayacağını açıkça belirtir. İstanbul’daki tarihi yalının veya tescilli konutun incelemesinde bu cümle atlanamaz.
Madde ayrıca kesin yapılanma yasağına aykırı yapılar, bunların parselleri ve kanuna aykırı eklentileri bulunan kültür varlıkları yönünden, aykırılıklar giderilinceye kadar muafiyetin uygulanmamasını düzenler. Büyükşehir sınırlarında m.21’deki nitelikleri taşıyan taşınmazlardan, basit usulde vergilendirilenler dışındaki ticari faaliyetlerde kullanılanlar için emlak vergisinin yarısı ve çevre temizlik vergisinin tamamı muafiyet dışında bırakılmıştır. Bu farklı düzenlemeler, sahil şeridi ve öngörünümdeki konut veya işyeri kullanımına ilişkin açık dışlamayı ortadan kaldırmaz.
Dolayısıyla tescil belgesi, başvurunun son noktası değildir. Bölge sınıflandırması ve kullanım bilgisi de gereklidir. Konutun restorasyon gerektirmesi, malikinin içinde bizzat oturması veya binanın yeni inşaata kapalı olması, m.21’deki özel dışlamayı kendiliğinden kaldıran bir hüküm oluşturmaz. Muafiyetin reddi üzerine onda bir tahsilat isteniyorsa bu kez 1319 m.30’un ayrıca sağlanıp sağlanmadığı incelenir.
Onda bir tahsilatta kamu hizmetine ayrılma şartı
1319 sayılı Kanun m.30, kanun veya kamu düzeni koyan mevzuatla tasarrufu kısıtlanan taşınmazlarda, kısıtlama sürdüğü müddetçe verginin onda birinin tahsilini düzenler. Kısıtlamaların kapsamı ve belgelenmesi ayrıca yönetmeliğe bırakılmıştır. Bu nedenle herhangi bir imar sınırlaması, parsel değerinin düşmesi veya ruhsat işleminin uzaması doğrudan onda bir tahsilat hakkı olarak sunulamaz.
Tasarrufu Kısıtlanan Bina, Arsa ve Arazi Hakkında Yönetmelik m.2, imar planında resmî yapı, tesis veya maddede sayılan umumi hizmetlere ayrılma nedeniyle oluşan kısıtlamayı esas alır. Yol, meydan, okul, park ve benzeri kamu hizmeti tahsisi ile yalnız koruma şartlarına tabi konut kullanımı birbirine eşit değildir. Binalarda esaslı değişiklik ve ilave yasağının da bu düzenlemedeki nedene dayanması gerekir.
Maddenin uygulanmasında kısıtlı vergileme, planın kesinleştiği tarihi izleyen yılbaşından başlar; ilgili alanın imar programına alınmasına kadar belirtilen rejim sürer. İmar programına geçiş, aynı işlemin süresiz devamı gibi değerlendirilmez; 1319 m.9 ve m.19 hükümleri de saklıdır. Belediyenin bildiriminde eksiklik bulunması halinde malik, kısıtlamayı koyan idareden durum belgesi alıp tarha yetkili birime sunabilir. Parselin yalnız renkli plan görüntüsü değil, kararın kesinleşme tarihi de dosyada bulunmalıdır.
Danıştay’ın öngörünümdeki konut kararının sınırı
Danıştay Vergi Dava Daireleri Kurulu, 5 Haziran 2024 tarihli E.2024/2, K.2024/7 sayılı kararında, Boğaziçi öngörünüm bölgesinde konut olarak kullanılan taşınmaz kültür varlıklarına ilişkin aykırılığı giderdi. 20 Temmuz 2024 tarihli Resmî Gazete’de yayımlanan karar, bu niteliklerin tek başına 1319 m.30 ve Yönetmelik m.2 kapsamında kısıtlılık oluşturmadığını açıklar. Gerekçede, planın resmî yapı, tesis veya umumi hizmet tahsisinin bulunup bulunmadığı belirleyicidir.
Bu kararın sonucu bütün Boğaziçi arsalarının muafiyetinin kaldırılması değildir. İncelenen konut ve bina vergisi sorunu, 2960 m.17’nin arsalara ilişkin şartlarından ayrı tutulmalıdır. Ayrıca Yönetmelik’in eski m.4 hükmü Danıştay tarafından iptal edilmiştir; güncel mevzuat metnindeki dipnot bunu gösterir. Eski düzenlemenin internette görülen metnini yürürlükte kabul edip bütün tescilli yapılara onda bir vergi sonucu bağlamak hatalıdır.
Satıştan önce ertelenmiş dokuz onda bir ayrıca sorgulanır
Tam muafiyette, muafiyet kapsamındaki vergi borcunun doğmaması söz konusudur. Kısıtlı tahsilatta ise m.30, verginin onda birini tahsil ederken kalan dokuz onda birlik kısmı tecil eder. Bu ayrım, özellikle İstanbul’da yüksek vergi değerine sahip Boğaziçi taşınmazlarının devir hazırlığında önem taşır. Belediye hesabında yalnız cari taksidin küçük görünmesi, geçmişte ertelenen tutarların bulunmadığını göstermez.
1319 m.30’a göre taşınmazın satılması, kamulaştırılması veya hibe yoluyla başkasına devri halinde, tecil edilen dokuz onda birlik kısmın tahsilat zamanaşımına uğramamış olanları muaccel hale gelir. Dolayısıyla satış incelemesinde “ödenebilir güncel borç” ile “kısıtlılık nedeniyle ertelenmiş vergi” dökümleri ayrı istenir. Satış bedeli ve kapanış hesabı hazırlanırken yalnız son ödeme makbuzuna dayanılmaz.
Kısıtlamanın kaldırılması da ayrıca sonuç doğurur: kaldırılma tarihini izleyen bütçe yılından itibaren vergi tüm vergi değeri üzerinden ödenir. Başvuru dosyasındaki kısıtlamanın devam ettiği varsayımı, sonradan verilen plan veya kullanım kararıyla çelişmemelidir. Bir taşınmazda geçmişte uygulanmış onda bir tahsilat, sonraki bütün yıllar için değişmez kazanılmış vergi oranı değildir. Her dönemin hukuki durumu ve belediyedeki kayıt hareketi birlikte incelenir.
Paylı mülkiyet ve belge dosyasının kurulması
1319 m.13, arsa ve arazide maliki, varsa intifa hakkı sahibini; bunlar yoksa malik gibi tasarruf edeni mükellef olarak belirler. Paylı mülkiyette mükellefiyet hisse oranındadır; elbirliği mülkiyetinde müteselsil sorumluluk vardır. Bu nedenle başvuruda taşınmazın statüsü kadar başvuranın hangi sıfatla ve hangi pay için talepte bulunduğu da açık olmalıdır. Ayrıntılı paylaşım için paylı mülkiyette emlak vergisi ve hisse oranı yazısına bakılabilir.
Dosyada tapu kaydı ve varsa intifa kaydı; ada, parsel ve adres eşleştirmesi; yürürlükteki plan ve plan notları; yapı hakkını açıklayan idari yazı; tescil ve koruma kararları bulunmalıdır. Bunlara verginin yıllara göre tahakkuk dökümü, ödeme makbuzları ve ticari kullanımla ilgili belgeler eklenir. Belgenin sunulma nedeni de belirtilir: hangi şartı, hangi yıl için ve hangi taşınmaz bakımından ispat ettiği açıklanır.
Başvuru metni, “arsam Boğaziçi’nde, vergiyi kaldırın” düzeyinde bırakılmaz. Önce muafiyetin dayanağı, sonra dayanağın şartlarını gösteren belgeler, ardından düzeltilmesi istenen dönem ve tutar yazılır. Onda bir tahsilat ayrıca isteniyorsa bunun bağımsız şartları gösterilir. Aynı anda farklı hukuki nedenler ileri sürülmesi, birbirinden farklı kurumların tek isim altında karıştırılmasını gerektirmez. Taleplerin sıralı ve gerekçeli kurulması, idari cevabın denetlenmesini kolaylaştırır.
Yıl sıralaması ve belediye cevabı nasıl kontrol edilir?
İncelemede dört tarih ayrı kaydedilir: ilgili planın kesinleşmesi, tescil veya koruma kararının etkili olduğu dönem, mülkiyet ya da intifa değişikliği ve vergi işleminin tebliği. Bunlara ticari kullanımın başlaması veya sona ermesi eklenir. Bütün bu olayları tek başvuru tarihiyle açıklamak, önceki yılların vergisini yanlış sınıflandırır. Özellikle Yönetmelik m.2’nin izleyen yılbaşına bağladığı başlangıç kuralı, belgenin belediyeye sunulduğu günle aynı kavram değildir.
Belediye cevabında yalnız “muafiyet uygun değildir” denilmişse, hangi kanuni şartın karşılanmadığı ayrıştırılmalıdır. Ret, parselin Boğaziçi sınırında bulunmamasına mı, yapı hakkının mevcut olmasına mı, ticari gelire mi, tahakkukun bina vergisi olmasına mı dayanıyor? Bu nedenlerin her biri farklı belgeyle cevaplandırılır. Arsa muafiyeti talebine yalnız tescilli konut hakkındaki dışlama hükmünün yazılması halinde de talep edilen vergi konusu ile ret gerekçesi birlikte karşılaştırılır.
Onda bir tahsilatın reddinde ise plan kararının yalnız adını aktarmak yeterli inceleme sağlamaz. Kamu hizmeti tahsisini gösteren pafta, plan notu ve kesinleşme bilgisi; başvurulan ada ve parsele bağlanmalıdır. Parselin bir bölümündeki düzenlemenin bütün taşınmaza uygulanıp uygulanmadığı da çizim ve vergi hesabı üzerinden incelenir. Yüzölçümü, hisse veya sicil hatası bulunuyorsa bunlar, hukuki statü uyuşmazlığından ayrı gösterilir. Böylece plan yorumu ile hesap hatası aynı gerekçe içinde kaybolmaz.
Son kontrol, düzeltmenin belediye hesabına nasıl işlendiğidir. Muafiyet kabul yazısı bulunmasına rağmen ilgili yılın tahakkuku açık kalmışsa, karar ile borç dökümü örtüşmüyor demektir. Kısıtlı tahsilatta da ödenen onda birlik bölüm ile tecil edilen tutar ayrı okunur. İade kabul edilmişse ödeme kaydı, iade tutarı ve kapsanan dönem eşleştirilir. Hukuki değerlendirme tamamlandıktan sonra bu kayıt kontrolünün yapılması, aynı yılın yeniden borç olarak görünmesini veya yanlış dönem için işlem tesis edilmesini ortaya çıkarır.
Hatalı tahakkukun düzeltilmesi ve geçmiş ödemeler
Vergi Usul Kanunu m.116–118, vergi hatasını ve hesap ya da vergilendirme hatalarının türlerini düzenler. Açıkça muaf olan bir konuya vergi uygulanması ile planın hukuki anlamı üzerinde yorum gerektiren uyuşmazlık aynı nitelikte değildir. Düzeltme yolu, bütün esas uyuşmazlıklarını süresiz biçimde yeniden açan genel bir itiraz yolu olarak kullanılmaz. İlk tahakkuk, ret cevabı ve varsa ödeme emri ayrı işlemler olarak değerlendirilir.
VUK m.122 uyarınca yazılı düzeltme talebi yapılır; m.120, mükellef aleyhine hatada fazla verginin terkinini ve tahsil edilmişse iadesini düzenler. M.120 uyarınca düzeltme fişinin tebliğinden itibaren bir yıl içinde paranın geri alınması için başvuru yapılmazsa iade hakkı düşer. Bu süre, düzeltme istemine ilişkin zamanaşımından ayrı izlenir. Dava açma süresi geçtikten sonra yapılan düzeltme talebi reddedilmişse, belediye vergilerinde m.124’teki şikâyet mercii belediye başkanlığıdır. Bu sıra kurulurken somut işlemin tebliğ tarihi ve başvuru yolu korunmalıdır. Genel bir bilgi talebiyle vergi işleminin dava süresinin yeniden başladığı kabul edilmez.
Geçmiş yıllar için otomatik iade sözü verilemez. VUK m.126, düzeltme zamanaşımını m.114’e bağlar ve belirli durumlar için ayrıca asgari süre hükümleri içerir. Muafiyet şartının hangi yılda gerçekleştiği, o yılda yapılan tahakkuk, ödeme ve süre durumu ayrı hesaplanır. Emlak vergisi düzeltme başvurusu hazırlanırken bu yazıdaki özel Boğaziçi dayanakları somut dosyaya eklenmelidir. Genel ödeme takvimi içinse 2026 emlak vergisi ödeme tarihleri ayrı konudur.
Sık sorulan sorular
İstanbul Boğaziçi’ndeki her arsa emlak vergisinden muaf mı?
Hayır. 2960 m.17, kanunda sayılan arsa gruplarını kapsar. İlk grupta yapı hakkının bu Kanun nedeniyle verilmemesi ve arsanın ticari gelirinin bulunmaması birlikte aranır. Yalnız Boğaziçi adresi veya deniz manzarası muafiyet oluşturmaz.
Yapı ruhsatı almamış olmam muafiyet için yeterli mi?
Yeterli değildir. Ruhsat başvurusu yapılmaması ile 2960 sayılı Kanun nedeniyle yapı hakkı verilmemesi farklı durumlardır. Parselin hukuki yapılaşma koşulları plan ve yetkili idarenin yazısıyla belgelenmelidir.
Malikinin maaşı olması arsanın muafiyetini kaldırır mı?
2960 m.17’nin ilk grubundaki gelir koşulu arsanın ticari gelirine ilişkindir. Malikinin maaşı üzerinden doğrudan sonuç çıkarılmaz. Arsanın işletilmesi, ticari kullanımı ve ilgili gelir belgeleri incelenir.
Tescilli yalıda oturuyorum; bina vergisinden muaf mıyım?
2863 m.21, Boğaziçi sahil şeridi veya öngörünüm bölgesinde konut ya da işyeri olarak kullanılan taşınmaz kültür varlıklarını ilgili muafiyetin dışında bırakır. Tescil kaydı ve içinde bizzat oturulması bu açık dışlamayı kaldırmaz.
Tescilli konut için en azından onda bir vergi uygulanır mı?
Otomatik uygulanmaz. VDDK’nın E.2024/2, K.2024/7 sayılı kararı bu konuda ayrım yapar. Yönetmelik m.2 bakımından kamu hizmetine ayrılma nedeniyle doğan kısıtlama aranır; yalnız kültür varlığı niteliği yeterli değildir.
Onda bir tahsilat kalan vergiyi tamamen siler mi?
Hayır. 1319 m.30 kapsamında kalan dokuz onda birlik tutar tecil edilir. Bu rejim tam vergi muafiyetiyle aynı değildir. Belediye dökümünde tahsil edilen ve ertelenen kısımlar ayrı kontrol edilmelidir.
Kısıtlı arsamı satarken ertelenmiş vergi ne olur?
1319 m.30, satış, kamulaştırma veya hibe yoluyla devirde, tecil edilen dokuz onda birlik verginin tahsilat zamanaşımına uğramamış kısmını muaccel kılar. Devir öncesinde geçmiş yılların ertelenmiş vergi dökümü alınmalıdır.
Belediye kısıtlılık kaydını işlememişse ne sunmalıyım?
Yönetmelik m.2 uyarınca kısıtlamayı koyan idareden alınan durum belgesi tarha yetkili birime sunulur. Belgede parsel, planın kamu hizmeti tahsisi ve kesinleşme tarihi gösterilmelidir. Başvuru dönemlere göre açıkça kurulmalıdır.
Düzeltme talebi reddedilince şikâyet mercii neresidir?
Vergi mahkemesinde dava açma süresi geçtikten sonra yapılan düzeltme talebinin reddinde, belediye vergileri için VUK m.124’teki şikâyet mercii belediye başkanlığıdır. Bu yolun koşulları, işlemin niteliği ve tebliğ tarihleriyle birlikte değerlendirilir.
Muafiyet kabul edilirse önceki bütün ödemeler iade edilir mi?
Önceki bütün yıllar için kendiliğinden iade sonucu doğmaz. Muafiyetin ilgili yıldaki şartları, vergi hatasının varlığı, ödeme kaydı ve VUK m.126 kapsamındaki düzeltme zamanaşımı her dönem için ayrı incelenir.
Resmî dayanaklar
2960 sayılı Boğaziçi Kanunu: m.2 ve m.17. 1319 sayılı Emlak Vergisi Kanunu: m.12, m.13 ve m.30. 2863 sayılı Kanun: m.21.
Tasarrufu Kısıtlanan Bina, Arsa ve Arazi Hakkında Yönetmelik: m.2, m.5 ve iptal edilmiş m.4’e ilişkin dipnot. Danıştay VDDK, 05.06.2024, E.2024/2, K.2024/7: özellikle hukuki değerlendirme ve sonuç bölümleri. 213 sayılı Vergi Usul Kanunu: m.114, m.116–118, m.120, m.122, m.124 ve m.126.
İstanbul ofisinde görüşme
Maslak · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
