İSKİ Su ve Kanalizasyon Katılma Payı: Hesap ve %2 Sınırı
İstanbul’da İSKİ su ve kanalizasyon harcamalarına katılma payı, altyapı hizmetinin maliyetine katılım için hesaplanır; kanundaki yüzde 2, emlak vergi değerine bağlı üst sınırdır. Her taşınmazdan doğrudan yüzde 2 oranında sabit ücret alınacağını ifade etmez. 2464 sayılı Belediye Gelirleri Kanunu m.87–93, hizmeti, gider hesabını, dağıtımı, bildirimi ve tahsili düzenler. İSKİ’nin 7 Eylül 2026 tarihli güncel yönetmelik metninde m.30 ve m.31 bu kanunlara açıkça bağlanmıştır. Yapı ruhsatı, ilk abonelik veya kurum görüşü aşamasında karşılaşılan tahakkuk; dayanak, taşınmaz, hizmet, vergi değeri ve önceki ödemeler üzerinden incelenmelidir.
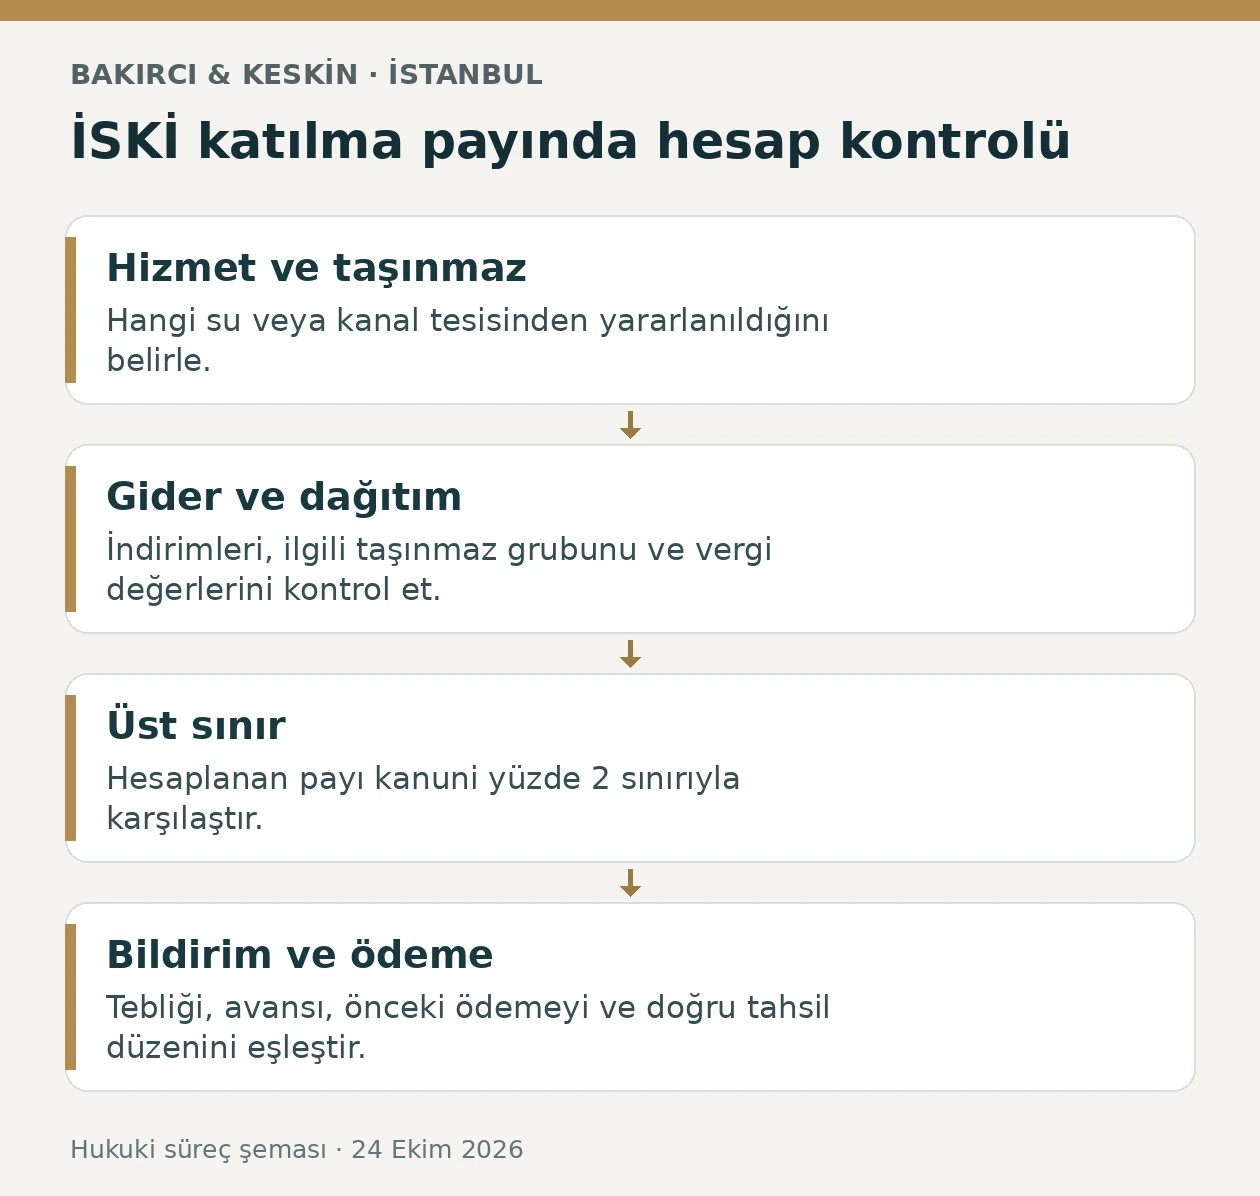
Su tesisleri ve kanalizasyon için hangi kanun uygulanır?
2464 sayılı Kanun m.87, yeni kanalizasyon tesisi yapılmasını ve mevcut tesislerin sıhhi ve fenni şartlara göre iyileştirilmesini düzenler. Bu tesislerden yararlanan taşınmazların sahiplerinden kanalizasyon harcamalarına katılma payı alınır. M.88 ise yeni içme suyu şebekesi ile mevcut şebekenin genişletilmesi ve iyileştirilmesini kapsar; dağıtım sahasındaki taşınmazları esas alır.
Su ve kanalizasyon, tahakkuk belgesinde ayrı gösterilmelidir. Bir borç dökümünde yalnız “altyapı bedeli” yazılması, hangi tesis için hangi kanun maddesinin uygulandığını açıklamaz. İstanbul’daki dosyada su hattı, atık su hattı, bu hatların hizmet verdiği alan ve hesaplanan payların ayrı tutarları görülmelidir. Sayaç, güvence bedeli, bağlantı işi veya kurum görüşü ücreti aynı başlık altında toplanmışsa her kalemin açıklaması alınır.
2560 sayılı İSKİ Kanunu m.13/b, su ve kanalizasyon tesislerinden yararlananlardan ilgili belediye adına alınan katılma paylarını İSKİ gelirleri arasında sayar. Bu hüküm, katılma payının 2464 sayılı Kanundaki hesap şartlarıyla birlikte okunmasını gerektirir.
Taşınmazın hangi altyapıdan yararlandığı nasıl belirlenir?
Kanalizasyon bakımından m.87, yararlanma ilişkisini kurar. İki veya daha fazla yol kenarındaki taşınmazda, bağlanılan yoldaki kanalizasyon giderleri hesaba alınır. Köşe parselin bütün cephelerinin toplanmasıyla bulunmuş bir tutar, bağlantı kaydı incelenmeden doğru kabul edilemez. Hangi hatta bağlantı yapıldığı proje, bağlantı tutanağı ve ilgili teknik kayıt üzerinden anlaşılır.
Su tesislerinde m.88, dağıtım yapılan saha ve taşınmazın suya bağlandığı yol üzerindeki uzunluğu esas alır. Birden fazla yol cephesi bulunan taşınmazın yalnız suya bağlandığı yol üzerindeki uzunluğu kullanılır. Kanalizasyonun gider ilişkisi ile su hattının cephe ölçüsü aynı gerekçeyle açıklanmaz; ikisi ayrı kontrol edilir.
Yol harcamalarına katılma payının m.86 kapsamındaki cephe ve yol düzeni, su veya kanalizasyon hesabına doğrudan taşınmaz. İstanbul’da aynı şantiyede yol, içme suyu ve kanal çalışması yapılmış olması üç hesabı tekleştirmez. Her tahakkuk, ilgili hizmetin kendi kapsamı ve taşınmazla ilişkisi üzerinden kurulmalıdır.
Katılma payı kimin adına hesaplanır?
Kanunun m.87 ve m.88 hükümleri taşınmaz sahiplerini esas alır. Harcamalara Katılma Payları Uygulama Yönetmeliği m.18 bu kavramı açıklar: malik, varsa intifa hakkı sahibi veya taşınmazın tahsis edildiği kamu kurumu; bunlar yoksa taşınmazı sahibi gibi kullanan kişi değerlendirilir. Bu sıfatlar tapu ve ilgili tahsis kayıtlarıyla belirlenir.
Su aboneliğini kullanan kiracı ile taşınmazın maliki aynı kişi olmak zorunda değildir. Dosyada yalnız abone numarasının bulunması, taşınmaz sahipliği incelemesinin yerini tutmaz. Kat irtifakı veya kat mülkiyeti kurulmuş yapılarda tahakkukun hangi bağımsız bölüme, hangi paya veya taşınmaz bütününe ilişkin olduğu açıkça görülmelidir.
Arsa sahibi ile yüklenici, sözleşmelerinde altyapı giderinin aralarından hangisi tarafından karşılanacağını düzenlemiş olabilir. Bu sözleşmesel paylaşım, idarenin tahakkukta uyguladığı kamu hukuku dayanağını değiştirmez. İdareye karşı borcun muhatabı ile tarafların birbirinden isteyeceği ödeme aynı sorunun iki farklı bölümüdür; tapu ve sözleşme birlikte incelenir.
İSKİ’nin güncel m.30 ve m.31 düzenlemesi ne getiriyor?
İSKİ Abone Hizmetleri Tarife ve Uygulama Yönetmeliği m.30 ve m.31, 17 Kasım 2025 tarihli değişiklikleriyle okunmalıdır. M.30 kanalizasyon payında 2560 sayılı Kanun m.18/A ile 2464 sayılı Kanun m.87 ve devamına; m.31 su tesisleri payında 2560 sayılı Kanun m.13/b ile 2464 sayılı Kanun m.88 ve devamına dayanır.
İki madde de ilgili belediyeden inşaat ruhsatı almış veya alacak yapıları düzenler. Her ikisinin ikinci fıkrası vergi değerinin yüzde 2’sini aşmama şartını tekrarlar. Üçüncü fıkralar, uygulama usulünün kanun hükümleri doğrultusunda yönergeyle belirlenmesini öngörür. İnternette bulunan eski “kanal iştirak” formüllerinin tarihleri kontrol edilmeden güncel tahakkuka uygulanması doğru değildir.
Dosyada tahakkuk tarihi, yürürlükteki hüküm, kullanılan yönerge ve hesabın işlem satırları istenir. Aynı kurumun farklı yıllara ait metinleri arasında adlandırma veya yöntem değişikliği bulunması, eski karar içindeki formülü güncel tarife yapmaz. Hukuki kontrol, uyuşmazlığa konu işlemin tarihindeki dayanak üzerinden yürütülür.
Ruhsat başvurusunda bedeli ilçe belediyesi neden tahsil eder?
2560 sayılı Kanun m.18/A, belirli bir başvuru düzeni kurar. Su ve kanalizasyon durum belgesi, bağlantı veya katılma payı talebi inşaat ruhsatı başvurusuyla birlikte yapıldığında, İSKİ’nin yıllık ücret tarifesi üzerinden hesaplanan bedel ilgili belediye tarafından alınır. Belediye tahsil ettiği tutarı aynı günün akşamına kadar İSKİ’ye aktarır.
Bu aktarım, belediyenin başka alacağına mahsup edilmeden yapılır. Maddede, belediyenin aktarımı geciktirmesi için 6183 sayılı Kanun m.51 uyarınca belirlenen oranda gecikme faizi düzenlenmiştir. Buradaki belediye ile İSKİ arasındaki aktarım yükümlülüğü, malik bakımından her tahakkuka doğrudan uygulanacak ayrı bir ceza olarak sunulamaz.
Malik veya yüklenici, belediyeye yaptığı ödemeyi ilgili ruhsat başvurusu ve parsel bilgisiyle birlikte saklar. İSKİ kaydında aynı kalem yeniden görünüyorsa belediye makbuzu, tahakkuk numarası ve aktarım kaydı karşılaştırılır. Makbuzdaki tutarın hangi hizmet veya pay için alındığı belli olmadan, toplam ödemenin bütün İSKİ borçlarını kapattığı sonucuna varılmaz.
Hesaba hangi giderler alınır, hangileri düşülür?
2464 sayılı Kanun m.89/a, hizmet dolayısıyla yapılan giderlerin hesabını düzenler. Program içinde veya istek üzerine doğrudan yapılan işlerde, hizmetin giderleri hesaplanır. Kanunun gösterdiği resmî rayiç ve birim fiyatlara göre bulunan tutar aşılamaz. Birim fiyat kontrolü, yalnız genel bütçe rakamına değil tahakkuka konu imalat ve miktarlara bağlanmalıdır.
Özel devlet yardımları, karşılıksız fon tahsisleri, aynı iş için yapılan bağış ve yardımlar ile kamulaştırma bedelleri gider toplamından indirilir. Bu indirimler, malik lehine keyfî bir pazarlık değildir; kanunun hesap kuralıdır. İmalat için kullanılan dış kaynak ve bağışın aynı işe ait olduğu mali kayıtlarla gösterilir.
Uygulama Yönetmeliği m.9 ve m.13, kanalizasyon ve su paylarının hesabını m.5’teki gider esaslarına bağlar. Tahakkuk incelemesinde toplam proje bedeli, paya konu gider, düşülen kalemler ve kalan dağıtılabilir tutar ayrılır. Kamu bütçesindeki bir yatırım toplamının açıklamasız biçimde tek taşınmaza yüklenmesi, bu hesap zincirini göstermiş olmaz.
Toplam gider taşınmazlar arasında nasıl dağıtılır?
Kanun m.90, su ve kanalizasyon paylarının hizmetten yararlanma şekline göre ilgili taşınmaz sahipleri arasında dağıtılmasını öngörür. M.89’a göre hesaplanan toplam pay, ilgili taşınmazların vergi değerleri toplamına oranlanır. Dağıtımda hangi taşınmazların hesaba alındığı ve her birinin vergi değerinin hangi kayıttan geldiği anlaşılmalıdır.
Hesap cetvelinde önce hizmetten yararlanan taşınmaz grubu belirlenir; ardından bu grubun vergi değerleri ve paya konu toplam gider gösterilir. İlgili taşınmazın bu dağılımdaki oranı, kendisine düşen tutarı açıklar. Son aşamada kanuni üst sınır denetlenir. Bir oran yazılması, bu oranın paydasındaki taşınmaz grubunun doğru seçildiğini kanıtlamaz.
İnceleme sırasında yanlış ada veya parsel, aynı bağımsız bölümün iki kez hesaba alınması, başka hizmet sahasının değerlerinin kullanılması ve önceki ödemenin işlenmemesi farklı hata türleridir. Her biri ilgili kayıtla karşılaştırılmalıdır. Giderin varlığı ile giderin doğru kişiye ve doğru miktarda dağıtılması ayrı kontrol gerektirir.
Yüzde 2 sınırı neden doğrudan ödeme oranı değildir?
Kanun m.89/a ve Uygulama Yönetmeliği m.16, harcamalara katılma payının bina ve arsalarda vergi değerinin yüzde 2’sini geçemeyeceğini belirtir. İSKİ m.30/2 ve m.31/2 de kanalizasyon ve su tesisleri payları için bu sınırı açıkça tekrarlar. Tahakkuk belgesinde su payı ve kanalizasyon payı, her birinin hesabı ve sınır kontrolü görünmelidir.
Üst sınır, gider ve dağıtım hesabının yerine geçen sabit bir tarife değildir. Önce ilgili hizmet gideri ve taşınmaza düşen pay bulunur. Bu hesapla çıkan tutar üst sınırın altında kalıyorsa sırf yüzde 2’ye tamamlamak için yükseltilmez. Tutarı sınırın altında göstermek de hizmet, mükellef ve dağıtım hatalarını ortadan kaldırmaz.
Bu nedenle yalnız “yüzde 2 aşılmamış” açıklaması bütün tahakkukun doğru olduğunu göstermeye yetmez. Kontrol sırası; kanuni hizmet, ilgili taşınmaz, dağıtılacak gider, vergi değeri ve üst sınırdır. Sayaç veya bağlantı gibi başka ücretlerin aynı toplam içine yazılması hâlinde, katılma payına uygulanan sınırın hangi satır üzerinde denetlendiği ayrıca gösterilmelidir.
Vergi değeri satış fiyatı veya ilan bedeli midir?
Uygulama Yönetmeliği m.20, vergi değerini 1319 sayılı Emlak Vergisi Kanunu m.29’a göre tespit edilen bedel olarak tanımlar. Emlak ilanı, tarafların satış pazarlığı veya kredi ekspertiz raporundaki piyasa değeri bu kaydın yerine geçirilmez. Belediyedeki vergi değeri, taşınmazın doğru ada, parsel ve bağımsız bölüm bilgisiyle alınmalıdır.
2026 yılı bakımından 1319 sayılı Kanun geçici m.23 düzenlemesi de değer kaydının kontrolünde dikkate alınır. Tavanın hesaplanması ve yeni mükellefiyet ayrıntıları 2026 emlak vergisi değerinde üç kat tavan yazısında açıklanmıştır. Burada katılma payı hesabına aktarılacak doğru emlak vergi değerinin belirlenmesi gerekir.
Uygulama Yönetmeliği m.21, tahakkuktan sonra vergi değerinde meydana gelen değişikliklerin pay hesabında dikkate alınmayacağını düzenler. Başlangıçta yanlış taşınmaz veya yanlış değer kullanılması ile sonradan gerçekleşen olağan değer değişikliği birbirine karıştırılmamalıdır. İlk hesapta kullanılan kayıt ile tahakkuk tarihi dosyada birlikte korunur.
Tahakkuk zamanı, peşin indirim ve taksit düzeni
2464 sayılı Kanun m.91’in genel kuralı, hizmet tamamlanarak halkın kullanımına sunulduktan sonra tahakkuk yapılmasıdır. Yazılı bildirimle verilen süre içinde peşin ödemeyi kabul edenlerin payları, kabulü içeren yazılı başvuru tarihinden itibaren bir ay içinde tahakkuk ettirilir. Uygulama Yönetmeliği m.7, m.11 ve m.15 bu zamanlamayı ve tamamlanmış kısımlar için tahakkuku düzenler.
M.89/a, peşin ödemede yüzde 25 indirim öngörür. M.93 ile Uygulama Yönetmeliği m.22’nin genel tahsil düzeninde, ilan ve tebliğ yılını izleyen yıldan başlayarak iki yılda dört eşit taksit bulunur; yönetmelik taksit aylarını nisan ve ekim olarak gösterir. Peşin ödeme, tahakkuk tarihinden itibaren bir ay içinde tahsil edilir.
İnşaat ruhsatıyla birlikte yapılan talepler için 2560 m.18/A’daki özel tahsil işlemi de dosyada belirlenmelidir. Geçici abonelik avansı ile tamamlanmış hizmetin genel tahakkuku aynı aşama değildir. Başvuru sahibine verilen ödeme planı; hangi kanun yoluna, hangi tahakkuka ve hangi tarihli bildirime dayandığı açıklanarak kontrol edilir. Genel taksit kuralı, bütün abonelik ücretlerine uygulanacak otomatik erteleme hakkı olarak kullanılmaz.
Borç yalnız ilanla bildirilmiş sayılır mı?
Kanun m.92, tahakkuk cetvellerinin bir ay süreyle ilanını ve pay tutarlarının mükelleflere ayrıca tebliğini birlikte düzenler. Uygulama Yönetmeliği m.19 da tahakkuk ve tahsilde tebliğ tarihini esas alır. Cetvelde mükellef, adres, payın türü ve tutarı görünmelidir. Sadece toplam borcun telefonla söylenmesi bu belgelerin içeriğini vermez.
Bildirim dosyasında işlemi düzenleyen kurum, tarih, sayı, taşınmaz, kalem ve tutar bulunur. Elektronik kayıtta görülen borç ile muhataba yapılan resmî tebliğin zamanı ayrı tespit edilir. Malik adına gelen belgeyi müteahhidin fiilen takip etmesi de tebliğ kaydının kime ve hangi sıfatla yapıldığının incelenmesini gereksiz kılmaz.
İtiraz hazırlığında tahakkuk cetveli ve hesap dayanağı birlikte istenir. Borcun neden yanlış bulunduğu, bildirim üzerindeki belirli kalemle ilişkilendirilir. Birden fazla parsel veya farklı yıllara ait tahakkuk varsa her birinin tarihi ve ödeme kaydı ayrılır; tüm borçlara tek tutar üzerinden cevap verilmez.
Geçici abonelik, kurum görüşü ve geçmiş ödeme kaydı
İSKİ m.30/4 ile m.31/4, geçici abonelik kurulurken katılma paylarının avans olarak tahakkuk ve tahsilini düzenler. Avans belgesinde hangi yapıya ve hangi paya ilişkin ödeme yapıldığı izlenmelidir. Sonraki abonelik veya ruhsat işlemi sırasında aynı yapının önceki ödemeleri hesap dosyasına alınır; yalnız yeni başvuru numarasına bakılmaz.
M.30/5 ve m.31/5; kanal durum belgesi, mansap bilgisi, abonelik, işyeri ruhsatı, temel üstü görüşü ve yapı kullanma izin belgesi gibi taleplerde ilgili payların ödenmiş olmasını arar. Altıncı fıkralar, tahakkuk etmediği tespit edilen payın tespit tarihindeki güncel bedelle tahsilini düzenler. Bu kayıt kontrolü, önceki tahakkukun gerçekten bulunup bulunmadığının araştırılmasını gerekli kılar.
Katılma payının ödenmesi, yapının imar bakımından ruhsatlı veya kullanılabilir olduğunu gösteren belge değildir. Yapı kullanma izniyle abonelik ilişkisinin sınırları iskânsız binada su ve kanalizasyon bağlantısı rehberinde ele alınmıştır. Yapının ruhsat durumu ile mali yükümlülüğün hesabı aynı dosyada farklı belgeler üzerinden denetlenir.
Muafiyet ve proje iptalinde iade nasıl belgelenir?
2464 sayılı Kanun m.90, ibadet yerlerine harcamalara katılma payı tahakkuk ettirilmeyeceğini açıkça düzenler. Muafiyet incelemesinde yapının hukuki niteliği ve ilgili hizmetin kapsamı belirlenir. Bir yapının ticari adında vakıf, dernek veya kamu ifadesinin bulunması, gereken statü ve mülkiyet belgelerini göstermiş olmaz.
İSKİ’nin 13 Mayıs 2026 değişikliklerini içeren m.32’sinde çeşitli bina ve yapı grupları için muafiyet, indirim ve tahsil hükümleri yer alır. Uygulanması istenen bent açıkça belirtilmeli; mülkiyet, kurum statüsü, koruma kurulu kararı veya belirlenmiş kırsal alan koordinatı gibi o bendin koşulu belgelenmelidir. Başka abone grubuna ait indirim doğrudan aktarılmaz.
M.32/g, yapı ruhsatına esas mimari proje onayına ilişkin bedeller tahsil edildikten sonra ruhsat vermeye yetkili kurumun yazılı olarak proje onayının iptalini istemesi hâlini düzenler. Su ve kanalizasyon durum belgesi ücreti dışında tahsil edilen diğer bedeller iade edilir. İş sahibinin projeden vazgeçtiğini söylemesi ile yetkili kurumun yazılı iptal talebi aynı işlem değildir.
Ruhsat ve ilgili bedellerin tek başvuruda topluca tahsil edildiği işlemde 2464 sayılı Kanun ek m.7 de uygulanır. Talebin geri alınması veya idarenin işlemi yerine getirmemesi nedeniyle uygulanma olanağı kalmayan işlemler için, işlemin mevcut durumuna göre gerekli düzeltme ve iadeler yapılır. Bu kanuni inceleme, tamamlanmış proje onayının sonradan iptalindeki özel kayıtla karıştırılmamalıdır; hangi hizmetin gerçekten yerine getirildiği belgelenir.
Taşınmaz satılırken ödenmemiş taksitler ne olur?
Kanun m.93, satış, bağış ve trampa gibi devirlerde, devir tarihine kadar ödenmemiş taksitlerin peşin tahsilini düzenler. Katılma payına tabi taşınmazların listesi tapu dairesine bildirilir; tapu dairesi tahsili sağlamak için belediyeyi haberdar eder ve pay ödenmeden intikal işlemi yapılmaz. Uygulama Yönetmeliği m.23 ve m.24 aynı süreci açıklar.
Satış hazırlığında yalnız aylık su faturasının borçsuz görünmesi yeterli inceleme sağlamaz. Taşınmazın katılma payı tahakkuku, kalan taksitleri ve varsa belediye ile İSKİ arasındaki tahsil kaydı ayrıca araştırılır. Abone hesabı ile parselin altyapı tahakkuku farklı numaralar altında tutulmuşsa bu bağlantı belgelerle kurulmalıdır.
Alıcı ile satıcı sözleşmede kalan gideri aralarında paylaştırabilir. Ancak sözleşmede bir tarafa ödeme yüklenmesi, tapu işleminden önce yerine getirilmesi gereken kanuni tahsil şartını kaldırmaz. Devir dosyasına hangi borcun hangi makbuzla kapandığı yazılır; farklı taşınmaza ait dekont veya başka abonenin borç dökümü kullanılmaz.
Katılma payı ile abonelik hizmet bedelinin itiraz yolu neden ayrılır?
2464 sayılı Kanun m.98 ve Uygulama Yönetmeliği m.25, kanuni katılma payları bakımından Vergi Usul Kanunu hükümlerine gönderme yapar. Bununla birlikte İSKİ’den istenen her tutar, isminde altyapı veya pay sözcüğü bulunduğu için aynı hukuki niteliği kazanmaz. Tahakkukun kanuni katılma payı mı, abonelik ilişkisine bağlı hizmet bedeli mi olduğu belirlenmelidir.
Uyuşmazlık Mahkemesinin 2 Aralık 2024 tarihli E.2023/268, K.2024/560 kararı, Kadıköy’deki bir yapı için alınan proje inceleme ve onay hizmet bedeline ilişkindir. Mahkeme, bu bedelin abonelik ilişkisine bağlı niteliğini inceleyerek adli yargıyı görevli bulmuştur. Karar, güncel m.30 ve m.31 kapsamındaki bütün tahakkuklar için aynı görev sonucunun doğduğunu söylemez.
Başvuru hazırlanırken ödeme belgesi, tahakkukun açık dayanağı ve uyuşmazlık konusu birlikte belirlenir. Emlak vergi değerinin kayıt hatası için emlak vergisi değerine düzeltme başvurusu ayrı konudur. Bu değerin düzeltilmesi, katılma payı işlemine ilişkin başvuru veya dava süresinin kendiliğinden korunduğu anlamına gelmez. İşlemin türü ve tebliği belirlenmeden bütün İSKİ taleplerine tek süre uygulanmaz.
Sık sorulan sorular
İSKİ katılma payı her taşınmazda vergi değerinin yüzde 2’si midir?
Hayır. 2464 sayılı Kanun m.89/a yüzde 2’yi üst sınır olarak düzenler. Hizmet gideri ve dağıtım hesabı önce yapılır; daha düşük çıkan pay sırf bu sınıra tamamlanmaz.
Su tesisleri ve kanalizasyon katılma payı aynı kalem midir?
Ayrı kalemlerdir. Su tesisleri 2464 m.88 ve İSKİ m.31; kanalizasyon 2464 m.87 ve İSKİ m.30 kapsamında hesaplanır. Tahakkukta iki hesabın dayanağı ve tutarı görülmelidir.
Köşe parselde her iki yolun kanalizasyon gideri alınır mı?
2464 m.87, taşınmazın hangi yoldaki kanalizasyona bağlandığını esas alır. Pay hesabında o yola ait kanalizasyon giderleri değerlendirilir.
Katılma payında satış fiyatı mı emlak vergi değeri mi kullanılır?
Uygulama Yönetmeliği m.20, 1319 sayılı Kanun m.29’a göre belirlenen vergi değerini esas alır. İlan veya satış pazarlığındaki bedel bu değerin yerine geçmez.
Peşin ödemede katılma payı indirimi var mı?
2464 m.89/a, peşin ödemede yüzde 25 indirim öngörür. Tahakkuk ve ödeme zamanları m.91 ve m.93 ile; ruhsatla birlikte talepte özel tahsil düzeni ayrıca 2560 m.18/A ile incelenir.
Genel katılma payı taksit düzeni nedir?
2464 m.93 ve Uygulama Yönetmeliği m.22 uyarınca genel düzen, ilan ve tebliğ yılını izleyen yıldan başlayarak iki yılda dört eşit taksittir. Yönetmelik nisan ve ekim aylarını belirtir.
Geçici su aboneliğinde katılma payı alınır mı?
İSKİ m.30/4 ve m.31/4, geçici abonelik kurulurken payların avans olarak tahakkuk ve tahsilini düzenler. Avansın ilgili yapı ve pay hesabındaki kaydı sonraki işlemlerde kontrol edilir.
Katılma payının ödenmesi binayı ruhsatlı hâle getirir mi?
Getirmez. Mali yükümlülüğün tahsili, yapı ruhsatı veya yapı kullanma izin belgesi değildir. Yapının imar dosyası ayrı mevzuat ve belgelerle incelenir.
Taşınmaz satılırken kalan katılma payı taksitleri ödenir mi?
2464 m.93, satış, bağış ve trampa gibi devirlerde ödenmemiş taksitlerin peşin tahsilini düzenler. Tapu ile belediye arasındaki bildirim ve tahsil işlemi de aynı maddede yer alır.
Proje onayı iptal edilince bütün İSKİ bedelleri iade edilir mi?
İSKİ m.32/g, ruhsat vermeye yetkili kurumun yazılı iptal talebini arar. Bu kapsamda su ve kanalizasyon durum belgesi ücreti dışındaki tahsil edilmiş diğer bedeller iade edilir; durum belgesi ücreti gelir kaydedilir.
Resmî kaynaklar ve mevzuat
- 2464 sayılı Belediye Gelirleri Kanunu — m.87–94, m.98 ve ek m.7
- Harcamalara Katılma Payları Uygulama Yönetmeliği — m.5,7–25; 14 Nisan 2021 değişikliklerini içeren güncel metin
- 2560 sayılı İSKİ Kanunu — m.13/b,18/A,23
- İSKİ Abone Hizmetleri Tarife ve Uygulama Yönetmeliği, 7 Eylül 2026 metni — m.30,31; 13 Mayıs 2026 değişiklikli m.32
- 1319 sayılı Emlak Vergisi Kanunu — m.29 ve geçici m.23
- Uyuşmazlık Mahkemesi E.2023/268, K.2024/560, 2 Aralık 2024 — §19–21; proje inceleme ve onay hizmet bedelinin hukuki niteliği
İstanbul ofisi ve görüşme
İstanbul ofisinde görüşme için Maslak, Polaris Plaza iletişim ve randevu bilgilerine ulaşabilirsiniz. Görüşme talebinde uyuşmazlığın konusunu ve varsa tebligat tarihini belirtin.
Sorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
