Kısmi Sigorta Nedir? Kalan Değerin Başka Sigortacıya Tamamlatılması: TTK 1468
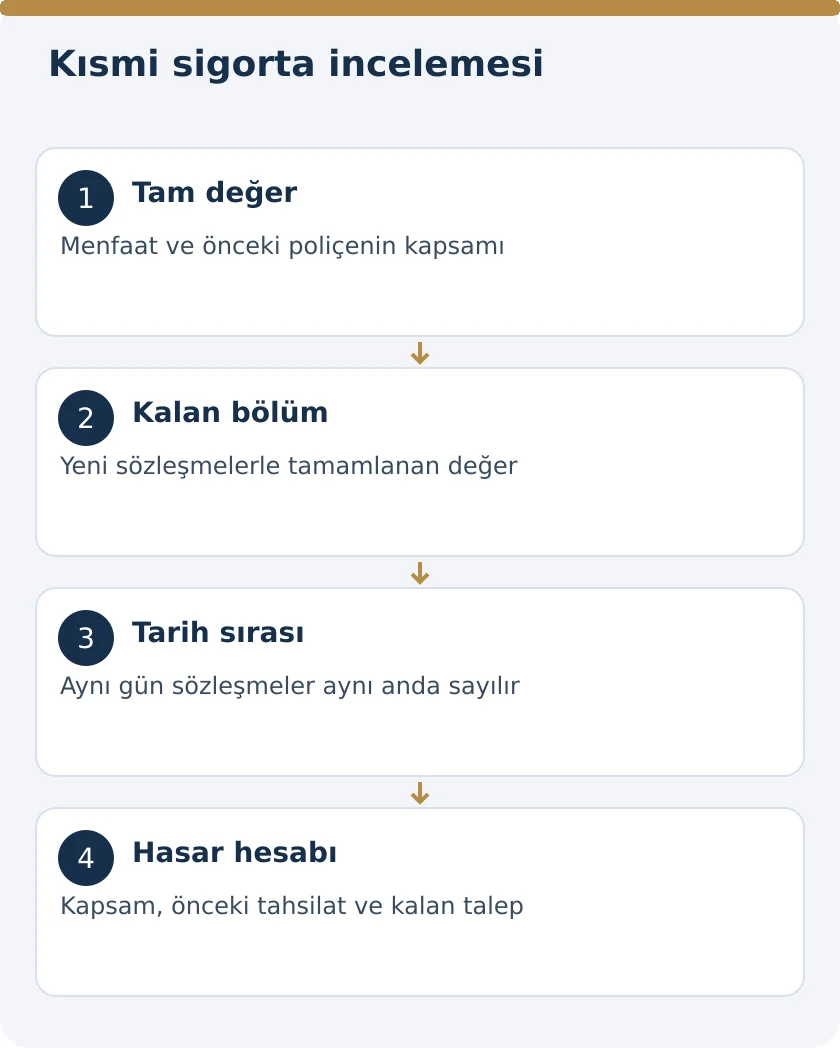
TTK m.1468’e göre bir menfaatin değeri önceki sigorta sözleşmesiyle tamamen teminat altına alınmamışsa kalan değer bir veya birkaç yeni sözleşmeyle sigortalanabilir. Sonraki sigortacılar bakiyeden sözleşmelerin yapılış tarihleri sırasıyla sorumludur. Aynı gün yapılan sözleşmeler aynı anda yapılmış sayılır. Bu yapı, değerin tamamı zaten sigortalıyken aynı rizikonun yeniden sigortalanmasından farklıdır.
Kısmi sigortada ilk soru poliçe sayısı değil, önceki teminatın menfaatin ne kadarını karşıladığıdır. TTK m.1460–1468 ve m.1486 birlikte okunarak değer, bedel, kalan teminat alanı ve sorumluluk sırası belirlenir. Bu rehber, mal sigortasında eksik kalan değerin başka sigortacılarla tamamlanmasını ve hasar dosyasının bu özel yapıya uygun hazırlanmasını açıklar.
Kısmi sigortanın başlangıç koşulu nedir?
M.1468 önceki sözleşmeyle menfaatin değerinin tamamen teminat altına alınamamış olmasını arar. İkinci sözleşme, önceki sigortanın karşılamadığı değer bölümü üzerine kurulur. Bu nedenle yalnız iki poliçenin bulunması, işlemi kendiliğinden kısmi sigorta yapmaz.
Önceki poliçe, ekleri ve sigortalanan menfaatin değeri birlikte incelenir. Sigorta bedelinin hangi varlığa ve hangi menfaate ait olduğu açık olmalıdır. Farklı malları kapsayan iki poliçenin bedellerini toplayarak aynı menfaat için tamamlayıcı sigorta kurulduğu sonucuna varılamaz. Başlangıçtaki kapsam doğru belirlenmeden kalan değer de doğru hesaplanamaz.
Sigorta değeri ile poliçe bedeli ayrı kavramlardır
TTK m.1460, sigorta değerini sigorta olunan menfaatin tam değeri olarak tanımlar. M.1461 ise sigortacının sorumluluğunu sigorta bedeliyle sınırlar ve zarar sigortasının tazminat sınırını düzenler. Poliçede yazılı bedelin bulunması, menfaatin tam değerinin ayrıca incelenmesini gereksiz kılmaz.
Kısmi sigorta dosyasında her iki veri ayrı alanlarda tutulur. Menfaat değeri, mevcut poliçenin bedeli ve yeni poliçeye ayrılan bakiye tek tutar gibi yazılmaz. Değerin hangi tarihe ve hangi değerlendirme belgesine dayandığı belirtilir. Poliçe bedeli değiştirilmişse değişikliğin yürürlüğe giriş tarihi de dosyaya eklenir; eski bedelle yeni bedel aynı dönem için birlikte kullanılmaz.
Aynı menfaat, aynı riziko ve aynı süre kontrolü
TTK m.1465, aynı menfaatin aynı rizikolara karşı aynı süre için birden fazla sigortacıya sigortalanmasını düzenler. Bu çerçeve, m.1468’deki tamamlamanın hangi sigorta ilişkileri arasında değerlendirileceğini anlamak için önemlidir. Aynı adreste iki poliçe bulunması, otomatik olarak aynı menfaatin sigortalandığını göstermez.
Bina, içindeki emtia ve işletmenin ayrı ekonomik menfaatleri poliçe içeriğine göre ayrılır. Risk başlıkları ve teminat dönemleri karşılaştırılır. İki sözleşmenin süreleri yalnız kısmen örtüşüyorsa inceleme ilgili örtüşen dönem üzerinden yapılır. Genel poliçe adı yerine teminat çizelgesi, özel şartlar ve eklerin kullanılması, hangi değerin tamamlandığını görünür kılar.
Kalan değer için birden fazla yeni poliçe yapılabilir
M.1468, kalan değerin yalnız tek yeni sigortacıyla kapatılmasını zorunlu tutmaz. Menfaat geri kalan değerine kadar bir veya birkaç defa daha sigorta ettirilebilir. Kanunun sınırı, aynı menfaatin geriye kalan değeridir.
Her yeni sözleşmeden sonra kullanılan ve hâlen açık kalan teminat alanı yeniden gösterilir. Yeni poliçelerin her biri ilk poliçeden bağımsız biçimde bütün değeri tamamlıyormuş gibi hazırlanırsa toplam yapı gerçek kapsamı yansıtmaz. Sigorta sözleşmelerinin sayısı arttıkça poliçe tarihleri, bedelleri ve kapsamları tek tabloda ilişkilendirilmelidir. Bu kayıt, gereksiz çakışma ile gerçek tamamlamanın ayrılmasını sağlar.
Sorumlulukta sözleşmenin yapılış tarihi neden önemlidir?
TTK m.1468, sonradan sigorta yapanların bakiyeden sözleşmelerin yapılış tarihleri sırasıyla sorumlu olduğunu açıkça belirtir. Bu nedenle inceleme yalnız poliçelerdeki bedellerin toplanmasına indirgenemez. Sözleşme sırası hukuki hesabın bir parçasıdır.
Dosyada sözleşmenin kuruluş tarihi ile belgenin sonradan basım tarihi, prim ödeme günü veya hasar dosyası açılış tarihi birbirine karıştırılmamalıdır. Poliçe üzerinde birden fazla tarih bulunuyorsa her alanın işlevi belirlenir. Tarih uyuşmazlığında teklif, kabul ve sözleşme kayıtları birlikte incelenir. Sonradan oluşturulan dosya numarası, sigorta sözleşmesinin kurulma sırasını değiştirmez.
Aynı gün yapılan sözleşmelerde saat sırası kullanılır mı?
M.1468’in son cümlesi aynı günde yapılmış sözleşmeleri aynı anda yapılmış sayar. Bu açık hüküm nedeniyle aynı gündeki sözleşmeleri yalnız saat veya sistem kayıt sırasına bakarak farklı günlerdeki sözleşmeler gibi sıralamak doğru değildir.
Aynı anda yapılan sigortalara ilişkin m.1466’nın ilgili koşulları ve paylaşım düzeni bu noktada birlikte değerlendirilir. Sözleşmelerin aynı süreleri ve aynı rizikoları kapsaması da kontrol edilir. Tarih eşitliği, diğer kapsam unsurlarının kendiliğinden eşit olduğu anlamına gelmez. Hesap dosyası hem aynı gün kuralını hem gerçek poliçe kapsamını korumalıdır.
Kısmi sigorta ile eksik sigorta arasındaki fark
TTK m.1462, sigorta bedelinin sigorta değerinden az olması hâlinde kısmi zararın, aksine sözleşme yoksa bedelin değere oranına göre tazminini düzenler. M.1468 ise önceki sözleşmenin teminata almadığı değerin yeni sigortalarla tamamlanmasıyla ilgilidir. Biri tazminat hesabındaki oranlamayı, diğeri birden fazla sözleşmeyle kalan değerin sigortalanmasını konu alır.
Bu nedenle iki kavram aynı başlık altında eritilmemelidir. eksik sigortada oranlama rehberi m.1462’nin ayrı uygulamasını açıklar. Birden fazla poliçe bulunduğu için eksik sigortaya ilişkin bütün sözleşme hükümlerinin otomatik kaldırıldığı da söylenemez. Kapsam, bedel ve uygulanacak hesap yöntemi ayrı gösterilmelidir.
Kısmi sigorta ile çifte sigorta aynı değildir
Çifte sigortayı düzenleyen TTK m.1467, değerinin tamamı sigortalı bir menfaatin aynı rizikolar ve aynı süreler için sonradan yeniden sigortalanmasını konu alır. Kısmi sigortada ise önceki sözleşme değerin tamamını karşılamamıştır. İkinci sözleşmenin amacı ve ilk teminatın kapsamı bu ayrımın temelidir.
birden çok ve çifte sigorta rehberi tam değerin yeniden sigortalanmasına ilişkin koşulları ele alır. M.1468’e dayanılacak dosyada önceki eksiklik somut kayıtla gösterilmelidir. Sözleşmeye yalnız “tamamlayıcı” sözcüğü eklenmesi, aslında tam değer zaten sigortalıysa hukuki nitelendirmeyi kendiliğinden değiştirmez.
Ödenmeyen tazminat ile sigortalanmamış değer ayrımı
M.1468’deki bakiye, önceki sözleşmenin tamamen teminat altına almadığı değerle ilgilidir. İlk sigortacının hasar dosyasında ödeme yapmaması, tek başına ilk sözleşmenin hiç teminata almadığı değer bulunduğunu göstermez. Teminat kapsamı ile sigortacının borcunu ifa edip etmediği ayrı sorulardır.
TTK m.1467/1-c, sonraki sigortacının ancak öncekinin ödemediği tazminattan sorumlu tutulduğu özel yapıyı ayrıca düzenler; önceki sigortanın ikinci poliçeye yazılması koşulunu arar. Bu düzeni m.1468’deki kısmi sigortayla aynı saymak, sözleşmenin hangi eksikliği tamamladığını belirsizleştirir. Talepte eksik değer mi yoksa ödenmemiş tazminat mı esas alındığı açık olmalıdır.
Muafiyet ve kapsam dışı risk kalan değerle aynı değildir
Bir poliçede belirli riskin hiç kapsanmaması, belirli zararın muafiyet içinde kalması veya sigorta bedelinin menfaat değerinden düşük olması farklı sözleşme durumlarıdır. M.1468’in hareket noktası menfaat değerinin önceki sözleşmeyle tamamen teminata alınmamasıdır. Bütün ödeme eksiklikleri aynı isimle değerlendirilmemelidir.
Yeni poliçe hazırlanırken hangi boşluğun karşılandığı açıklanır. Değerin kalan bölümü sigortalanıyorsa bu bölümün önceki bedelle ilişkisi gösterilir. Farklı riziko üstleniliyorsa iki sözleşmenin aynı rizikoyu kapsadığı ileri sürülmez. Muafiyetin kaldırılması amaçlanıyorsa ilgili poliçe koşulları ayrıca okunur. Hukuki hesap, kullanılan pazarlama adından değil gerçek sözleşme kapsamından çıkarılır.
Kısmi sigortada gerçek zarar sınırı devam eder
TTK m.1459 zarar sigortasında uğranılan zararın tazminini; m.1461 sigorta bedeli ve gerçek zarar ilişkisini düzenler. Birden çok sözleşmenin bulunması bu tazminat sistemini ortadan kaldırmaz. Aynı zarar kalemi, ayrı şirketlerden alınan ödemelerle mükerrer biçimde tahsil edilmemelidir.
Her ödeme hasar dosyasında tarih, tutar ve hangi kalemi karşıladığı belirtilerek kaydedilir. Sonraki talep hazırlanırken önceki tahsilatlar açıklanır. Poliçe bedellerinin toplamı ile gerçekten ödenecek hasar tutarı aynı kavram değildir. Menfaatin bütün değeri sigortalanmış olsa bile gerçekleşen zarar daha düşükse, talep zarar ve sözleşme sınırlarıyla kurulur.
Diğer poliçeler bütün sigortacılara bildirilir
TTK m.1465/2, sigorta ettirenin sigortacıların her birine hem rizikonun gerçekleştiğini hem aynı menfaat için yapılan diğer sigortaları bildirmesini ister. Böylece sigortacı, kendi sözleşmesinin toplam yapı içindeki yerini değerlendirir. Yalnız ilk şirkete hasar ihbarı yapılması, diğer şirketlere bildirim yapıldığını göstermez.
Bildirimde poliçe numaraları, sigortacı adları, kuruluş tarihleri, teminat süreleri ve bedeller birlikte verilir. hasarın gecikmeksizin bildirimi hakkındaki rehber, m.1446’nın genel kuralını açıklar. Kısmi sigorta dosyasında bunun yanında diğer sözleşmeleri açıklama yükümlülüğü de takip edilir.
Bildirim eksikliğinin sonucu otomatik tam ret değildir
M.1465/2 bildirim yükümlülüğüne aykırılıkta m.1446’ya gönderme yapar. M.1446/2, bildirimin yapılmaması veya geç yapılması ödenecek tutarda artışa sebep olmuşsa kusurun ağırlığına göre indirim düzenler. Dolayısıyla her bildirim eksikliğini bütün tazminatı kaldıran aynı yaptırım gibi sunmak kanun metnini aşar.
M.1446/3, sigortacının rizikoyu daha önce fiilen öğrenmesi hâlini ayrıca düzenler. Dosyada bildirimin tarihi, sigortacının öğrenme kayıtları ve gecikmenin ödemeye etkisi ayrı belirlenir. Bu inceleme kısmi sigortadaki sorumluluk sırasından farklıdır; hem doğru poliçenin kapsamı hem bildirim davranışının hukuki sonucu ayrı değerlendirilmelidir.
Hasar hesabına hangi belgeler bağlanmalıdır?
TTK m.1447, rizikonun veya tazminat kapsamının belirlenmesi için gerekli ve sigorta ettirenden beklenebilecek bilgi ve belgelerin makul sürede sağlanmasını ister. Kısmi sigortada bütün poliçeler ve ekleri, menfaatin değer kayıtları, hasarın oluşum belgeleri ve önceki ödemeler aynı hesap dosyasına bağlanır.
Her sigortacıya birbiriyle çelişen değer veya hasar tutarı sunulmamalıdır. Değerleme değişmişse bunun gerekçesi ve tarihi açıklanır. Aynı belgeye iki farklı ad verilerek farklı zararlar varmış gibi talep kurulmaz. Hesap, sözleşme sırasının yanında kapsam dışı kalemleri ve gerçekten karşılanan tutarları da açıkça göstermelidir.
Poliçe tablosunda tarih, kapsam ve bedel birlikte yer alır
| Alan | Dosyadaki işlevi |
|---|---|
| Menfaat ve mal tanımı | Aynı değerin tamamlandığını doğrulamak |
| Sözleşmenin kuruluş tarihi | M.1468 sırasını ve aynı gün kuralını belirlemek |
| Teminat başlangıcı ve bitişi | Hasarın ilgili sigorta döneminde olduğunu kontrol etmek |
| Rizikolar ve istisnalar | Poliçelerin gerçekten aynı riski kapsayıp kapsamadığını görmek |
| Bedel ve kalan değer | Tamamlanan kısmı menfaatin tam değeriyle eşleştirmek |
| Hasar ödemesi | Mükerrer tahsili önlemek ve kalan talebi açıklamak |
Bu tablo bir poliçenin diğerinin yerine geçtiğini varsaymaz. Her sözleşmenin kendi kapsamını koruyarak toplam sigorta yapısının okunmasını sağlar. Eksik alanlar yalnız toplam prim veya toplam bedel üzerinden tahmin edilmemelidir.
Sonradan düzenlenen poliçe geçmiş hasarı otomatik kapsamaz
TTK m.1468, henüz teminata alınmamış kalan değerin sigortalanmasına izin verir; öğrenilmiş bir hasarın yeni sözleşmeyle otomatik olarak karşılanacağını düzenlemez. Geçmişe etkili sigorta ayrıca TTK m.1458’deki koşullara tabidir. Rizikonun gerçekleştiğinin taraflarca bilinmesi bakımından kanundaki sınırlar uygulanır.
Bu nedenle hasar sonrasında düzenlenen poliçenin tarihi veya bedeli değiştirilerek önceki teminat boşluğu geçmişe dönük kapanmış gibi gösterilmemelidir. geçmişe etkili sigortanın şartları bu ayrı düzeni açıklar. Kısmi sigorta hesabında her sözleşmenin hangi dönem için gerçek koruma sağladığı belirlenir.
Hasarın kısmi olmasıyla kısmi sigorta aynı kavram değildir
Malın yalnız bir bölümünün zarar görmesi, hasarın miktarıyla ilgilidir. M.1468 anlamındaki kısmi sigorta ise menfaat değerinin birden fazla sözleşmeyle aşamalı teminat altına alınmasıdır. Tamamen sigortalı bir malda kısmi hasar meydana gelmesi, tek başına m.1468 yapısı kurmaz.
Bu ayrım özellikle eksper ve talep belgelerindeki başlıklar için önemlidir. “Kısmi hasar” kaydı, poliçe ilişkilerinin sırasını açıklamaz. Hasarın kapsamı ile sigortanın kuruluş yapısı iki ayrı başlıkta değerlendirilir. Sonuçta uygulanacak hesap, zarar miktarı, poliçe bedelleri, özel şartlar ve m.1468’in sorumluluk sırası birlikte gözetilerek hazırlanır.
Kanuna aykırı sorumluluk sırası şartı geçerli midir?
TTK m.1486/2, m.1465–1468 hükümlerine aykırı sözleşme şartlarını geçersiz sayar. Bu nedenle m.1468’in düzenlediği sıralama ve aynı gün ilkesi yalnız tarafların istediği gibi değiştirebileceği önemsiz bir ayrıntı değildir. Poliçe şartları kanuni çerçeve içinde okunur.
Bir şirketin standart metninde kendisini her durumda diğer bütün sigortaların arkasına koyması, uygulanacak hüküm incelenmeden kabul edilmemelidir. Önce sözleşmenin gerçekten m.1468 kapsamında olup olmadığı belirlenir; sonra ilgili şartın kanunla uyumu değerlendirilir. Geçersiz bir şartın varlığı ile bütün sözleşmenin geçersizliği de aynı sonuç olarak sunulmaz; m.1486/2 sözleşme şartını konu alır.
Ödeme talebinde hangi hukuki gerekçe açıklanmalıdır?
Talepte menfaatin tam değeri, önceki sözleşmeyle karşılanan tutar, sonraki sözleşmenin üstlendiği kalan bölüm ve sözleşmelerin tarih sırası gösterilir. Hasarın hangi poliçe riskine girdiği ve önceki ödemelerin hangi kalemleri karşıladığı açıklanır. Yalnız “ikinci poliçem de var” demek, ikinci sigortacının sorumluluk kapsamını belirlemez.
Sigortacı ret veya indirim bildirmişse gerekçe; kapsam, sıralama, değer, bildirim yükümlülüğü veya önceki tahsilat başlıklarına ayrılır. Uyuşmazlığın merkezindeki kayıt böylece belirginleşir. Şirketler arasındaki yazışmaların sürmesi, sigortalının kendi bildirim ve belge sunma yükümlülüklerini izleme gereğini ortadan kaldırmaz.
Teklif ile düzenlenen poliçe arasında fark bulunursa
TTK m.1425/1 poliçenin tarafların haklarını, genel ve varsa özel şartları içermesini ve kolay okunabilir olmasını ister. Kısmi sigortada tamamlanması kararlaştırılan değer bölümü ve önceki sözleşmeyle bağlantı, düzenlenen belgede anlaşılır olmalıdır. Yalnız teklif görüşmesindeki sözlü açıklamaya dayanıp son poliçenin kapsamını okumamak, daha sonra hangi değerin üstlenildiğini tartışmalı hâle getirir.
M.1425/2, poliçe ve eklerinin teklifnameden veya kararlaştırılan hükümlerden farklı olan ve korunan kişiler aleyhine düzenlenen hükümlerini geçersiz sayar. Bu nedenle teklif, kabul, poliçe ve zeyilname aynı dosyada karşılaştırılır. Son belgede yazan her daraltmanın taraflarca kabul edildiği varsayılmaz. Özellikle kalan değer tanımının, riziko kapsamının ve dönem bilgisinin değişmesi, hangi sigortacının hangi sorumluluğu üstlendiğini doğrudan etkiler.
Muacceliyet hesabı sorumluluk sırasından ayrı tutulur
TTK m.1427, gerekli bildirim ve belgelerden sonra sigorta tazminatının muacceliyetini ve sigortacının temerrüdünü düzenler. Kısmi sigortada hangi şirketin hangi kapsamda sorumlu olduğu sorusuyla, bu borcun ne zaman istenebilir hâle geldiği sorusu ayrı cevaplanmalıdır.
İlgili şirketin hasar ihbarını aldığı tarih ve belgelerin sunumu dosyada korunur. Başka sigortacıya daha önce gönderilmiş belge, bu şirkete de aynı gün sunulmuş kabul edilmez. Bu ayrım sigorta tazminatının muacceliyeti incelemesiyle birlikte ele alınır. Son hesap, teminat sırası ile ödeme zamanını birbirinden açıkça ayırmalıdır.
Sık sorulan sorular
Kısmi sigortanın açık kanuni dayanağı nedir?
TTK m.1468’dir. Önceki sözleşmeyle tamamen teminat altına alınmamış menfaat, kalan değerine kadar bir veya birkaç yeni sözleşmeyle sigortalanabilir.
Kalan değer için yalnız bir ek poliçe mi yapılır?
Hayır. M.1468 bir veya birkaç yeni sigortaya izin verir. Toplam yapı kalan menfaat değeriyle ilişkilendirilmeli, her sözleşmenin bedeli ve kapsamı ayrı belirlenmelidir.
Sonraki sigortacılar hangi sırayla sorumludur?
TTK m.1468 bakiyeden sorumluluğu sözleşmelerin yapılış tarihleri sırasına bağlar. Poliçe kuruluş tarihiyle prim ödemesi veya hasar dosyası açılışı aynı tarih türü değildir.
Aynı gündeki poliçeler saat sırasına göre mi değerlendirilir?
M.1468 aynı gün yapılmış sözleşmeleri aynı anda yapılmış sayar. Aynı gündeki sözleşmelere farklı günlerde kurulmuş gibi sıralama uygulanmaz; diğer kapsam koşulları ayrıca kontrol edilir.
Kısmi sigorta eksik sigortayla aynı mı?
Hayır. M.1462 eksik bedel nedeniyle kısmi zarardaki oranlamayı; m.1468 kalan değerin yeni sigortalarla tamamlanmasını düzenler. İki hüküm farklı sorulara cevap verir.
İlk poliçe bütün değeri kapsıyorsa yine m.1468 uygulanır mı?
M.1468’in başlangıç koşulu önceki sözleşmenin tam değeri teminata almamasıdır. Tam değer zaten sigortalıysa sonraki sözleşme TTK m.1467’deki çifte sigorta şartları yönünden incelenir.
İlk şirketin ödeme yapmaması kısmi sigorta için yeterli mi?
Hayır. Ödenmemiş tazminat ile önceki sözleşmenin kapsamına alınmamış değer farklıdır. Sonraki şirketin öncekinin ödemediği tazminatı üstlenmesi m.1467/1-c’de ayrıca düzenlenmiştir.
Diğer poliçeler hasar bildiriminde açıklanır mı?
Evet. TTK m.1465/2 her sigortacıya hem rizikonun gerçekleşmesinin hem aynı menfaat için yapılan diğer sigortaların bildirilmesini ister. Bildirim aykırılığında m.1446 uygulanır.
Birden fazla poliçeden gerçek zararın üzerinde ödeme alınır mı?
Zarar sigortasının TTK m.1459 ve m.1461’deki tazminat sınırları devam eder. Her tahsilat ilgili hasar kalemiyle ilişkilendirilir; aynı zarar mükerrer tahsil edilmez.
TTK 1468’e aykırı poliçe şartı geçerli midir?
TTK m.1486/2, m.1465–1468’e aykırı sözleşme şartlarını geçersiz sayar. Önce sözleşmenin doğru hukuki türü belirlenir, ardından ilgili şartın bu hükümlerle uyumu incelenir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
