Obliegenheitsverletzung: Türkische Versicherung kündigt
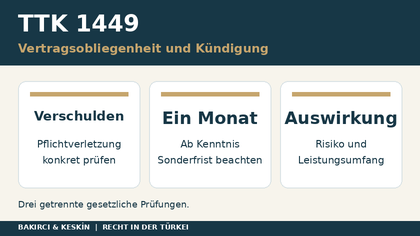
Kurz und klar: Eine vertragliche Pflichtverletzung erlaubt der türkischen Versicherung nicht automatisch die Kündigung. Artikel 1449 TTK unterscheidet fehlendes Verschulden, die grundsätzlich einmonatige Ausübungsfrist und den Einfluss des Verstoßes auf Risiko und Leistung. Besondere gesetzliche Regeln bleiben vorbehalten.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen

Kurzübersicht
| Prüffrage | Rechtsgrundlage | Entscheidender Punkt |
|---|---|---|
| Kein Verschulden | TTK 1449 Abs. 1 | Die dort geregelte vertragliche Leistungsbefreiung durch Kündigung greift nicht. |
| Kündigung verspätet | TTK 1449 Abs. 2 | Grundsätzlich ein Monat ab Kenntnis; besondere gesetzliche Fristen vorbehalten. |
| Kein Einfluss | TTK 1449 Abs. 3 | Keine Kündigung bei fehlender Wirkung auf Risiko und Leistungsumfang. |
| Nachteilige Klausel | TTK 1452 Abs. 3 | Gesetzlicher Schutz darf nicht nachteilig abgeändert werden. |
| Unbezahlte Prämien | TTK 1434 | Eigenständige Sonderregel statt pauschaler Anwendung von Artikel 1449. |
Obliegenheitsverletzung: Nicht jede Beanstandung beendet die Police
Eine türkische Versicherung beruft sich auf eine Vertragsklausel über Wartung, Sicherheitskontrollen oder die Aufbewahrung bestimmter Unterlagen. Daraus folgt noch nicht, dass eine Kündigung wirksam ist oder der Versicherer jede Leistung verweigern darf. Ausgangspunkt ist die konkrete Erklärung: Wurde der Vertrag gekündigt, ein einzelner Schaden abgelehnt oder nur eine weitere Unterlage verlangt? Diese Vorgänge haben unterschiedliche rechtliche Voraussetzungen. Eine Ablehnung wegen eines von Anfang an nicht versicherten Risikos ist ebenfalls etwas anderes als die Sanktion für eine verletzte vertragliche Pflicht.
Artikel 1449 TTK betrifft bestimmte vertraglich vorgesehene Folgen einer Pflichtverletzung gegenüber dem Versicherer. Der Gegenstand dieser Darstellung ist deshalb die Kündigung wegen einer solchen Vertragsobliegenheit. Sie ersetzt nicht die gesonderten Regeln zur Prämienzahlung, vorvertraglichen Anzeige, Gefahrerhöhung oder Schadenmeldung. Wer die Ablehnung aus Deutschland prüfen lässt, sollte den Versicherer zunächst um die genaue Klausel, den behaupteten Verstoß und die konkret beanspruchte Rechtsfolge bitten. Eine verständliche Begründung ist die Voraussetzung für eine gezielte Antwort; allgemeine Vorwürfe über mangelnde Sorgfalt helfen beiden Seiten nicht weiter.
Der Gesetzeskasten: Drei getrennte Schranken des Artikels 1449
Artikel 1449 TTK begrenzt die vertragliche Befreiung des Versicherers durch Kündigung auf drei Ebenen. Nach Absatz 1 bleiben besondere gesetzliche Regeln vorbehalten; fehlt ein Verschulden an der vertraglichen Pflichtverletzung, entfaltet eine entsprechende Kündigungs- und Leistungsbefreiungsklausel keine Wirkung. Absatz 2 lässt das Kündigungsrecht bei schuldhaftem Verstoß grundsätzlich einen Monat nach Kenntnis des Sachverhalts erlöschen, soweit das Gesetz keine andere Frist vorsieht. Absatz 3 untersagt die Kündigung, wenn die Verletzung weder den Eintritt des Risikos noch den Umfang der geschuldeten Versicherungsleistung beeinflusst hat.
Für die Aktenprüfung ergibt sich daraus eine feste Reihenfolge: Pflicht und Verstoß bestimmen, einschlägige Sonderregel suchen, Verschulden untersuchen, Kenntniszeitpunkt sichern und die tatsächlichen Auswirkungen feststellen. Keine dieser Stufen darf allein durch die Behauptung ersetzt werden, die Bedingungen enthielten eine Kündigungsklausel. Die gesetzliche Prüfung bleibt auch dann erforderlich, wenn eine Klausel besonders deutlich gedruckt ist. Entscheidend ist ihre rechtlich zulässige Anwendung auf die nachgewiesenen Umstände.
Welche Verpflichtung wurde tatsächlich vereinbart?
Der Versicherer muss seine Beanstandung einer bestimmten Vertragspflicht zuordnen. Eine Police kann allgemeine Versicherungsbedingungen, besondere Bedingungen, Sicherheitsklauseln und später vereinbarte Nachträge enthalten. Diese Dokumente sollten mit Datum und Versionsstand zusammengeführt werden. Erst dann lässt sich feststellen, ob die beanstandete Handlung überhaupt unter die genannte Verpflichtung fällt. Ein allgemeiner Hinweis auf sämtliche Vertragsbedingungen erklärt nicht, welche konkrete Leistung oder Mitwirkung geschuldet gewesen sein soll.
Für den Versicherungsnehmer ist wichtig, die Beschreibung der Pflicht von der Beschreibung der versicherten Gefahr zu trennen. Eine Klausel über das Abschließen eines Gebäudes kann eine Verhaltensanforderung betreffen; eine Klausel über den versicherten Standort beschreibt möglicherweise den Gegenstand des Schutzes. Ihre Rechtsfolgen sind nicht automatisch identisch. Die rechtliche Einordnung richtet sich nach dem Inhalt, nicht nach der Überschrift. In der Antwort an den Versicherer sollte deshalb die betreffende Passage vollständig wiedergegeben und dem tatsächlichen Geschehen zugeordnet werden. Einzelne Wörter aus verschiedenen Bedingungswerken dürfen nicht zu einer vermeintlich einheitlichen Verpflichtung zusammengesetzt werden.
Fehlendes Verschulden: Was belegt werden sollte
Artikel 1449 Absatz 1 schützt in seinem Anwendungsbereich vor der vertraglichen Leistungsbefreiung durch Kündigung, wenn an der Verletzung kein Verschulden besteht. Eine vollständige Darstellung muss daher erklären, wer handeln sollte, welche Möglichkeiten vorhanden waren und weshalb die verlangte Handlung unterblieb. Die Feststellung eines fehlenden Dokuments ist nicht zwangsläufig der Nachweis einer schuldhaften Unterlassung. Ebenso wenig genügt die pauschale Behauptung, man habe sich auf eine andere Person verlassen.
Zur Aufklärung eignen sich insbesondere datierte Wartungsaufträge, Rückmeldungen des Dienstleisters, Zugangsprotokolle, rechtzeitig abgesandte Unterlagen und technische Störungsnachweise. Sie sollten unverändert aufbewahrt werden. Ein nachträglich angefertigter Aktenvermerk ist als solcher zu kennzeichnen und von einem zeitnahen Originalbeleg zu unterscheiden. Die rechtliche Verantwortlichkeit für Mitarbeiter, Vertreter oder beauftragte Dienstleister ist gesondert zu prüfen; Artikel 1449 erlaubt keine pauschale Entlastung durch bloße Auslagerung einer Aufgabe. Umgekehrt ist die Verletzung durch eine beliebige dritte Person nicht ohne rechtliche Grundlage automatisch dem Versicherungsnehmer zuzurechnen.
Ein Monat ab Kenntnis ist nicht dasselbe wie eine Klagefrist
Die Monatsregel des Artikels 1449 Absatz 2 betrifft die Ausübung des Kündigungsrechts des Versicherers. Sie ist keine allgemeine Frist, innerhalb der der Versicherungsnehmer klagen muss. Ebenso ist sie nicht mit einer Verjährungsfrist für eine Entschädigungsforderung zu verwechseln. Die Prüfung braucht zwei getrennte Zeitpunkte: Wann hatte der Versicherer die maßgebliche Kenntnis, und wann wurde das Kündigungsrecht rechtlich wirksam ausgeübt? Ein gedrucktes Briefdatum beantwortet diese beiden Fragen nicht allein.
Für den Kenntnisstand sind der Eingang von Schadenmeldungen, Besichtigungsberichte, nachgereichte Unterlagen und schriftliche Rückfragen interessant. Ein Versicherer kann einen Sachverhalt bereits aus einem früheren Bericht kennen, obwohl ein abschließender Prüfvermerk später erstellt wird. Ob diese Informationen rechtlich die erforderliche Kenntnis vermitteln, ist anhand ihres Inhalts zu beurteilen. Deshalb gehören Eingangsnachweise und Versionen der Berichte in die Akte. Die Norm behält abweichende gesetzliche Fristen vor. Eine vertraglich beliebig verlängerte Bearbeitungszeit darf nicht ungeprüft an die Stelle der gesetzlich geregelten Frist gesetzt werden.
Der fehlende Einfluss auf Risiko und Leistungsumfang
Absatz 3 verlangt eine gesonderte Prüfung der Auswirkungen der beanstandeten Pflichtverletzung. Es reicht nicht, abstrakt auf den Nutzen einer Sicherheitsregel zu verweisen. Zu untersuchen ist, welchen tatsächlichen Zusammenhang die konkrete Verletzung mit dem eingetretenen Risiko und dem Umfang der Versicherungsleistung besitzt. Hat sie auf beide Punkte keinen Einfluss, kann der Versicherer nach dieser Vorschrift nicht kündigen.
Technische Berichte sollten deshalb nicht nur aufzählen, welche Unterlagen fehlen. Sie müssen den Zusammenhang zwischen dem behaupteten Verstoß und dem Schaden untersuchen. Hilfreich ist eine Gegenüberstellung von Schadenursache, beanstandetem Verhalten und der behaupteten Auswirkung auf den Leistungsumfang. Diese Arbeitsmethode ersetzt keinen Beweis, macht aber unbelegte Schlussfolgerungen sichtbar. Ein Wartungsnachweis und die tatsächliche technische Wartung sind außerdem unterschiedliche Dinge: Das Fehlen der Bescheinigung beweist nicht in jedem Fall das Unterlassen der Wartung. Der Versicherungsnehmer sollte vorhandene Rechnungen, Arbeitsberichte und technische Daten zusammentragen, ohne fehlende Belege nachträglich zu fingieren oder Datumsangaben zu verändern.
Spezialvorschriften gehen der pauschalen Berufung auf Artikel 1449 vor
Artikel 1449 Absatz 1 nimmt besondere gesetzliche Regelungen ausdrücklich aus. Das verhindert, dass unterschiedliche Versicherungspflichten durch eine einzige allgemeine Kündigungsregel ersetzt werden. Bei nicht gezahlten Versicherungsprämien ist insbesondere Artikel 1434 relevant. Bei der Schadenmeldung, der Auskunft nach dem Schaden und der Schadenminderung sind die Artikel 1446, 1447 und 1448 zu untersuchen. Vorvertragliche Angaben und eine spätere Gefahrerhöhung folgen wiederum eigenen Vorschriften.
Für die praktische Bearbeitung sollte jedes Ablehnungsschreiben daher nach seinem tatsächlichen Vorwurf eingeordnet werden. Eine fehlende Prämienzahlung ist nicht lediglich eine beliebige Vertragsobliegenheit, auf die man ausschließlich die Monatsregel anwenden könnte. Umgekehrt lässt sich eine Pflicht aus einer individuell vereinbarten Sicherheitsklausel nicht ohne Prüfung mit einer besonderen gesetzlichen Sanktion belegen. Das Schreiben an den Versicherer sollte deshalb nicht vorschnell nur einen Artikel nennen. Zuerst wird der behauptete Sachverhalt beschrieben; anschließend werden allgemeine und besondere Vorschriften abgegrenzt. Diese Reihenfolge ermöglicht eine präzise Prüfung ohne unzutreffende Übertragung von Fristen.
Warum eine Vertragsklausel den gesetzlichen Schutz nicht einfach beseitigt
Artikel 1452 Absatz 3 TTK zählt unter anderem die Artikel 1433 bis 1449 zu den Bestimmungen, die nicht zum Nachteil des Versicherungsnehmers, Versicherten oder Begünstigten abgeändert werden dürfen. Bei einer solchen nachteiligen Änderung gelten die gesetzlichen Regeln. Der gesetzliche Schutzrahmen gehört daher in die Prüfung einer Kündigungsklausel nach Artikel 1449.
Daraus folgt jedoch nicht, dass sämtliche Vertragsbedingungen insgesamt unwirksam wären. Die konkrete Klausel und die konkrete nachteilige Abweichung müssen bezeichnet werden. Es ist zwischen der zulässigen Beschreibung einer Verpflichtung und einer unzulässigen Veränderung ihrer gesetzlichen Rechtsfolgen zu unterscheiden. Für eine nachvollziehbare Beanstandung empfiehlt sich eine Gegenüberstellung: vereinbarter Wortlaut, gesetzliche Vorgabe und die behauptete Abweichung. Eine pauschale Erklärung, man erkenne keine Bedingungen an, ersetzt diese Arbeit nicht. Auch eine Unterschrift unter der Police entbindet nicht von der Prüfung, ob zwingende Schutzvorschriften eingehalten wurden.
Kündigung, Leistungsablehnung und offene Schadenhöhe getrennt behandeln
Eine unwirksame Kündigung führt nicht automatisch zu einer Entschädigung in Höhe der gesamten Versicherungssumme. Der gemeldete Schaden muss weiterhin nach dem Vertrag versichert sein und der beanspruchte Betrag belegt werden. Ebenso kann ein Streit über die Höhe einzelner Reparaturkosten bestehen, obwohl sich die Kündigung als unbegründet erweist. Für die Anspruchsbegründung sollten deshalb Versicherungsschutz, Versicherungsfall, Schadensberechnung und Kündigung vier getrennte Abschnitte bilden.
Umgekehrt macht eine noch offene Schadensberechnung eine Kündigung nicht ohne Weiteres wirksam. Ein Versicherer muss sich an die einschlägigen Voraussetzungen seines Gestaltungsrechts halten. Der Versicherungsnehmer sollte für jede Position angeben, ob sie anerkannt, bezahlt, bestritten oder noch nicht abschließend untersucht ist. Das verhindert, dass eine Teilzahlung als vollständige Einigung ausgelegt oder ein Einwand gegen die Kündigung als abschließende Anerkennung der Schadenhöhe missverstanden wird. Vor Unterzeichnung einer Abfindungs- oder Erledigungserklärung ist deren Reichweite eigenständig zu prüfen. Artikel 1449 beantwortet nicht sämtliche Fragen einer solchen Vereinbarung.
Die Versicherungsakte aus Deutschland strukturiert vorbereiten
Die vollständige Police bildet den Anfang der Akte. Es folgen sämtliche Bedingungswerke, Nachträge und Unterlagen zur vereinbarten Sicherheits- oder Mitwirkungspflicht. Danach werden die tatsächliche Durchführung dieser Pflicht und die vom Versicherer behauptete Verletzung dokumentiert. Der nächste Abschnitt enthält die Chronologie der Kenntnisse und Erklärungen: Meldung, Eingang, Besichtigung, Rückfragen, Antworten und Kündigung. Bei elektronischen Nachrichten sollten Originaldateien und Anhänge erhalten bleiben; bloße Bildschirmfotos bilden technische Informationen nicht immer vollständig ab.
Ein separates Blatt ordnet jedem Vorwurf die dazugehörigen Belege zu. Es sollte ausdrücklich unterscheiden zwischen gesicherten Tatsachen, Angaben einer beteiligten Person und noch offenen technischen Fragen. Diese Ordnung erleichtert die juristische Prüfung und verhindert, dass eine fehlende Information unbemerkt als bewiesener Verstoß behandelt wird. Originalunterlagen sollten nicht eigenmächtig verändert werden. Bei Dokumenten in verschiedenen Sprachen ist eine eindeutige Zuordnung der Übersetzung zum Original nötig. Das Ziel ist keine möglichst umfangreiche Sammlung, sondern eine prüfbare Akte mit nachvollziehbarer Herkunft der einzelnen Nachweise.
Was ein sachliches Antwortschreiben enthalten sollte
Ein Antwortschreiben sollte die Police und das beanstandete Kündigungsschreiben eindeutig identifizieren. Anschließend wird die genannte Vertragsklausel dem behaupteten Verstoß gegenübergestellt. Die rechtlichen Einwendungen sind getrennt zu formulieren: fehlendes Verschulden, Überschreitung der maßgeblichen Ausübungsfrist oder fehlender Einfluss auf Risiko und Leistungsumfang. Nur diejenigen Einwendungen sollten als Tatsachenbehauptung erhoben werden, die die vorhandenen Unterlagen tragen. Offene Punkte werden als Auskunfts- oder Beleganforderung bezeichnet.
Eine sachliche Formulierung kann den Versicherer auffordern, den Zeitpunkt seiner Kenntnis, die herangezogenen Berichte und den behaupteten Zusammenhang mit dem Schaden mitzuteilen. Sie sollte zugleich klarstellen, dass die Kündigung bestritten wird und weitergehende Ansprüche nicht aufgegeben werden. Ein solches Schreiben ist aber kein Ersatz für die gesonderte Überwachung gesetzlicher oder vertraglicher Fristen. Die anwaltliche Bearbeitung muss prüfen, ob ein außergerichtlicher Schriftwechsel genügt oder ob bereits ein förmlicher Schritt erforderlich ist. Eine Antwort ohne dokumentierten Zugang ist außerdem nur eingeschränkt als Nachweis brauchbar.
Technische Nachweise und rechtliche Bewertung nicht vermengen
Ein Sachverständiger kann Schadenursachen, technische Zustände und die Auswirkungen einer unterlassenen Maßnahme untersuchen. Ob daraus eine wirksame Kündigung folgt, bleibt eine rechtliche Frage. Der Untersuchungsauftrag sollte daher die technischen Fragen präzise benennen, statt lediglich die pauschale Bestätigung einer schon feststehenden Rechtsposition zu verlangen. Für Artikel 1449 Absatz 3 sind vor allem der Ursachenbezug und eine mögliche Auswirkung auf den Umfang der Leistung interessant.
Die Auswahl der Unterlagen muss vollständig genug sein, um entlastende und belastende Tatsachen gleichermaßen zu erfassen. Ein Bericht, der nur einzelne Fotos berücksichtigt, sollte seine Grenzen offenlegen. Werden Reparaturen aus Sicherheitsgründen sofort ausgeführt, sind der vorherige Zustand, ausgebaute Teile und ausgeführte Arbeiten soweit möglich zu dokumentieren. Das bedeutet nicht, notwendige Schutzmaßnahmen wegen eines späteren Rechtsstreits zu unterlassen. Es bedeutet, die tatsächliche Veränderung transparent zu machen. Ein weiterer Bericht ist nur dann sinnvoll, wenn seine konkrete Aufgabe und sein zusätzlicher Erkenntniswert feststehen.
Gerichtliche Schritte: Anspruch und Verfahrensweg gesondert bestimmen
Für die Durchsetzung kommt es darauf an, welcher Anspruch verfolgt wird: Zahlung einer bestimmten Entschädigung, Feststellung eines fortbestehenden Vertragsverhältnisses oder eine andere rechtlich begründete Forderung. Der Antrag muss zu diesem Ziel passen. Artikel 1449 legt nicht selbst für jeden Versicherungsstreit das zuständige Gericht oder eine einheitliche Klageart fest. Versicherungsart, Parteistellung, Streitgegenstand und einschlägige Verfahrensregeln sind eigenständig zu prüfen.
Auch ein Wohnsitz in Deutschland führt nicht automatisch zu deutscher Gerichtszuständigkeit. Bei einem grenzüberschreitenden Sachverhalt werden Rechtswahl, internationale Zuständigkeit und etwaige Streitbeilegungsvereinbarungen getrennt betrachtet. Eine vertragliche Kündigungsfrist und die Frist zur Geltendmachung eines Anspruchs dürfen dabei nicht gleichgesetzt werden. Die Kanzlei benötigt deshalb nicht nur das letzte Ablehnungsschreiben, sondern die gesamte zeitliche Abfolge. Eine verlässliche Fristenkontrolle beginnt mit nachgewiesenen Zustellungs- und Kenntnisdaten. Ohne diese Angaben wäre jede konkrete Datumsberechnung unzureichend begründet.
Häufige Fragen
Darf eine türkische Versicherung bei jeder Vertragsverletzung kündigen?
Nein. Bei einer vom Anwendungsbereich des Artikels 1449 TTK erfassten Vertragsobliegenheit sind Verschulden, die maßgebliche Ausübungsfrist und die Auswirkungen des Verstoßes zu prüfen. Besondere gesetzliche Regelungen bleiben vorbehalten.
Was gilt bei einer unverschuldeten Pflichtverletzung?
Artikel 1449 Absatz 1 lässt die dort bezeichnete vertragliche Befreiung durch Kündigung bei fehlendem Verschulden nicht wirksam werden. Ob tatsächlich kein Verschulden vorliegt, ist anhand der konkreten Handlungsmöglichkeiten und Nachweise zu beurteilen.
Ab wann läuft die Monatsfrist?
Artikel 1449 Absatz 2 knüpft grundsätzlich an die Kenntnis des Versicherers vom maßgeblichen Sachverhalt an. Eine andere gesetzliche Frist bleibt vorbehalten. Briefdatum, Aktenabschluss und rechtlich maßgebliche Kenntnis sind nicht automatisch identisch.
Ist der eine Monat meine Klagefrist?
Nein. Die Monatsregel betrifft das Kündigungsrecht des Versicherers. Fristen zur gerichtlichen Geltendmachung und die Verjährung eines Zahlungsanspruchs sind gesondert zu bestimmen.
Was ist bei einem für den Schaden bedeutungslosen Verstoß?
Hat die Verletzung weder den Eintritt des Risikos noch den Umfang der geschuldeten Leistung beeinflusst, verbietet Artikel 1449 Absatz 3 die Kündigung. Der tatsächliche Zusammenhang sollte durch die technischen und sonstigen Unterlagen überprüfbar sein.
Kann die Police diesen Schutz ausschließen?
Eine nachteilige Abweichung von Artikel 1449 ist nach Artikel 1452 Absatz 3 nicht maßgeblich; an ihre Stelle treten die gesetzlichen Regeln. Dazu muss die konkrete Klausel geprüft werden, nicht nur ihre Überschrift.
Gilt Artikel 1449 auch uneingeschränkt bei unbezahlten Prämien?
Nein. Die Norm lässt besondere gesetzliche Vorschriften unberührt. Für Prämienverzug ist insbesondere Artikel 1434 TTK heranzuziehen. Seine Voraussetzungen dürfen nicht durch die allgemeine Monatsregel ersetzt werden.
Bedeutet eine unwirksame Kündigung die sofortige volle Auszahlung?
Nein. Versicherungsschutz, Versicherungsfall, Höhe und Fälligkeit der geltend gemachten Forderung bleiben eigenständige Fragen. Die Versicherungssumme ist nicht automatisch der zu ersetzende tatsächliche Schaden.
Welche Belege sind bei einer Wartungsklausel besonders wichtig?
Die genaue Vertragsklausel, Wartungsaufträge, Arbeitsberichte, Rechnungen und technische Daten sollten miteinander verbunden werden. Ein fehlender Beleg und eine tatsächlich unterlassene Wartung sind nicht ohne Prüfung gleichzusetzen.
Kann die Prüfung aus Deutschland beginnen?
Ja. Die Dokumente können digital geordnet übermittelt werden. Vor förmlichen Schritten sind Mandatsannahme, Anspruchsberechtigung, Zuständigkeit, Fristen und notwendige Vollmachten gesondert zu klären.
Rechtsquellen und weiterführende Beiträge
Adalet Bakanlığı: Türk Ticaret Kanunu Nr. 6102; TBMM: vom Parlament angenommener Gesetzestext (Originalfassung); Türkiye Sigorta Birliği: Gesetzestext des sechsten Buches, Versicherungsrecht. Maßgeblich sind insbesondere Artikel 1449 und 1452; besondere gesetzliche Vorschriften werden gesondert behandelt. Die parlamentarische Originalfassung ist nicht mit einer konsolidierten aktuellen Fassung gleichzusetzen.
Fahrlässigkeit und Vorsatz bei der Gebäudeversicherung; Kündigung nach Teilschaden; Prämienverzug und Kündigung.
Türkeiweite Mandatsbearbeitung und Kontakt in Mersin
Für die rechtliche Erstprüfung können die vollständige Police, alle Nachträge, der Schriftwechsel und die vorhandenen Belege digital übermittelt werden. Bakırcı & Keskin Hukuk Bürosu betreut Mandate mit Bezug zur Türkei aus Mersin. Die Übermittlung von Unterlagen allein ersetzt keine Mandatsannahme. Für gerichtliche Schritte werden Anspruchsberechtigung, Zuständigkeit, Fristen und die erforderliche Vollmacht gesondert geprüft.
Autor: Av. Halil Bakırcı. Allgemeine rechtliche Fachinformation; die Bewertung einer konkreten Versicherungsakte richtet sich nach den tatsächlich vereinbarten Bedingungen und den nachgewiesenen Umständen. Kontakt zur Kanzlei.
Büro Istanbul – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
Unsere physischen Büros in Istanbul und Mersin koordinieren Angelegenheiten in der Türkei nach Maßgabe der Zuständigkeit und der erforderlichen örtlichen Schritte. Bitte geben Sie bei der Terminvereinbarung Ihren bevorzugten Standort an.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
