Türkischer Versicherer kündigt nach Teilschaden: Auszahlung vor Kündigung nach TTK 1428
Kurz und klar: Nach Artikel 1428 Absatz 2 des türkischen Handelsgesetzbuchs Nr. 6102 kann bei einem Teilschaden grundsätzlich jede Vertragspartei den Versicherungsvertrag kündigen. Der Versicherer darf jedoch erst nach Auszahlung der teilweisen Entschädigung kündigen. Artikel 1428 Absatz 1 regelt zusätzlich, wie Teilzahlungen die Versicherungssumme beeinflussen. Für die Fälligkeit sind Artikel 1427 und die Mitwirkungsvorschriften gesondert maßgeblich.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen
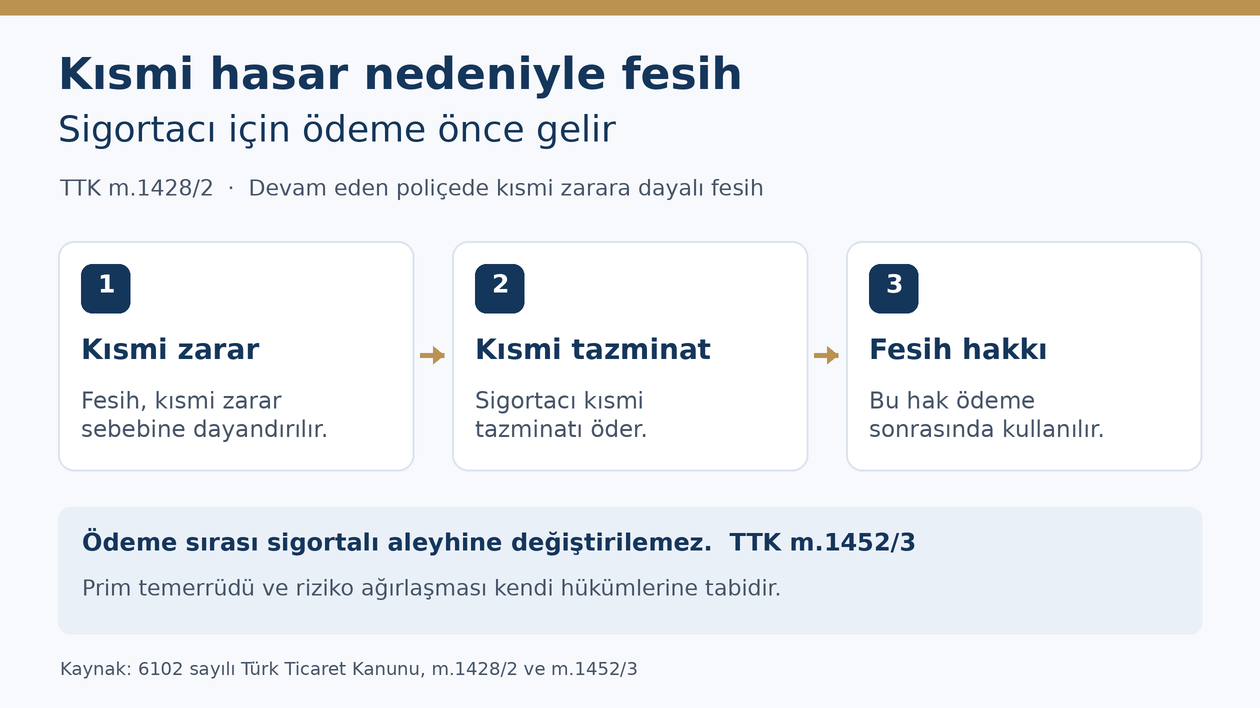
Kurzübersicht
| Prüffrage | Rechtsgrundlage | Kernaussage |
|---|---|---|
| Kündigung durch Versicherer | TTK 1428 Abs. 2 | Erst nach Zahlung der Teilentschädigung |
| Teilzahlung und Summe | TTK 1428 Abs. 1 | Grundsätzlicher Abzug, mit Ausnahme und Vertragsvorbehalt |
| Fälligkeit | TTK 1427 | Untersuchung, Unterlagen, gesetzliche Fristen, Vorschuss |
| Meldung und Unterlagen | TTK 1446–1447 | Unverzügliche Mitteilung, zumutbare Mitwirkung |
Inhalt
Gesetzeskasten: Artikel 1428 TTK
Die Norm enthält zwei eigenständige Regeln: den grundsätzlichen Abzug von Teilentschädigungen von der Versicherungssumme außerhalb der Haftpflichtversicherung unter Vertragsvorbehalt und die Kündigungsmöglichkeit bei Teilschaden. Die besondere Grenze für den Versicherer ist die vorherige Zahlung der Teilentschädigung. Gesetzesquelle: T.C. Adalet Bakanlığı, Gesetz Nr. 6102, Artikel 1428.
1. Die zentrale Rechtsfrage nach einem Teilschaden
Ein Versicherer erhält eine Schadensmeldung zu einer in der Türkei belegenen Immobilie oder zu einem dort versicherten Betrieb. Der Schaden betrifft nur einen Teil des versicherten Gegenstands. Anschließend erklärt das Versicherungsunternehmen die Beendigung der Police, obwohl über die teilweise Versicherungsentschädigung noch nicht entschieden oder diese noch nicht ausgezahlt wurde. Für diesen Vorgang enthält Artikel 1428 Absatz 2 des türkischen Handelsgesetzbuchs Nr. 6102 eine eigenständige Regel: Bei einem Teilschaden können die Parteien den Versicherungsvertrag kündigen; der Versicherer darf sein Kündigungsrecht jedoch erst nach Zahlung der teilweisen Entschädigung ausüben. Die Vorschrift verlangt eine klare Trennung zwischen der Prüfung des Schadensanspruchs und der Beendigung des Vertrags für den verbleibenden Zeitraum. Ein Schreiben, das lediglich behauptet, die Versicherung sei „wegen des Schadens automatisch beendet“, beantwortet die gesetzlich entscheidende Frage nicht. Es muss festgestellt werden, welcher Schaden gemeldet wurde, ob eine teilweise Entschädigung gezahlt wurde und wann die Kündigungserklärung abgegeben wurde. Diese Chronologie ist die Grundlage der rechtlichen Beurteilung.
2. Artikel 1428 Absatz 1: die Versicherungssumme nach Teilzahlungen
Die erste Regel des Artikels 1428 TTK betrifft die rechnerische Wirkung teilweiser Entschädigungszahlungen. Außerhalb der Haftpflichtversicherung werden während der Versicherungsdauer geleistete Teilentschädigungen grundsätzlich von der Versicherungssumme abgezogen, wenn keine abweichende Vertragsvereinbarung besteht. Dadurch werden zwei Positionen voneinander unterschieden: der tatsächlich ausgezahlte Betrag und der für den verbleibenden Versicherungsschutz maßgebliche Betrag. Eine Teilzahlung führt nicht allein nach dem Gesetzeswortlaut zum vollständigen Ende des Versicherungsvertrags. Auch wird aus dem Restbetrag nicht ohne weitere Prüfung eine neue, eigenständige Police. Entscheidend sind die in der Police ausgewiesene Versicherungssumme, die bereits vorgenommenen Zahlungen sowie abweichende wirksame Klauseln. Bei einem versicherten Gebäude, Warenbestand oder Maschinenpark sind die einzelnen versicherten Interessen und etwaige besondere Sublimits gesondert zu untersuchen. Eine pauschale Rechnung ohne Bezug auf die konkrete Vertragsstruktur ist nicht belastbar. Ebenso ist die Behandlung von Selbstbehalten und nicht versicherten Kosten von der Reduzierung nach Artikel 1428 Absatz 1 zu trennen.
3. Der ausdrückliche Ausschluss der Haftpflichtversicherung
Artikel 1428 Absatz 1 nennt ausdrücklich eine Ausnahme für Haftpflichtversicherungen. Der gesetzliche Grundsatz, nach dem Teilentschädigungen von der Versicherungssumme abgezogen werden, darf deshalb nicht ohne Prüfung auf jede Versicherungssparte übertragen werden. Eine Sachversicherung für eine Ferienimmobilie, ein Vertrag über bestimmte Maschinen und eine Haftpflichtversicherung für Schäden Dritter sichern unterschiedliche Interessen ab. Die Versicherungsbedingungen können weitere Begrenzungen oder besondere Regeln für einzelne Deckungsbestandteile enthalten. Der Vertrag muss anhand seiner rechtlichen Einordnung und nicht nur anhand seiner Marketingbezeichnung überprüft werden. Die Tatsache, dass ein Versicherer mehrere Deckungen in einem Paket anbietet, bedeutet nicht zwangsläufig, dass sämtliche Positionen derselben gesetzlichen Abzugsregel unterliegen. In der Schadensakte sollte festgehalten werden, welche Versicherungssparte die Zahlung betrifft, welcher Teil der Police betroffen ist und ob ein vereinbartes Aggregatlimit oder eine besondere Höchstsumme existiert. Erst auf dieser Grundlage lässt sich der verbleibende Deckungsumfang nachvollziehbar bestimmen.
4. Artikel 1428 Absatz 2: Kündigung durch beide Vertragsparteien
Der zweite Absatz lässt bei einem Teilschaden grundsätzlich beiden Parteien die Möglichkeit zur Kündigung. Er fügt für den Versicherer jedoch eine besondere zeitliche Grenze hinzu: Das Kündigungsrecht kann von ihm erst nach Zahlung der Teilentschädigung ausgeübt werden. Diese gesetzliche Reihenfolge darf nicht dadurch umgangen werden, dass das Versicherungsunternehmen die Zahlung lediglich zusagt oder eine interne Aktenfreigabe als tatsächlich geleistete Zahlung bezeichnet. Die Frage, ob eine Teilentschädigung im maßgeblichen Sinn erfolgt ist, muss anhand von Zahlungsnachweisen und dem rechtlichen Inhalt der Erklärungen untersucht werden. Die Versicherungsnehmerseite steht unter der in Satz 2 ausdrücklich für den Versicherer angeordneten Zahlungsvoraussetzung nicht in derselben Weise. Gleichwohl sind für jede Kündigung der betroffene Vertrag, die Erklärung, der Zugang und gegebenenfalls weitere einschlägige Vorschriften zu prüfen. Artikel 1428 ist kein Freibrief für formlose Rückabwicklungen und ersetzt nicht die Feststellung, ob überhaupt ein Teilschaden im Sinne des konkreten versicherten Risikos vorliegt.
5. Eine Schadensmeldung ist keine Entschädigungszahlung
Die Mitteilung des Schadens ist regelmäßig der Beginn der Leistungsprüfung. Nach Artikel 1446 Absatz 1 TTK soll der Versicherungsnehmer den Eintritt des versicherten Risikos nach Kenntniserlangung unverzüglich mitteilen. Eine solche Meldung ist von einer anerkannten und ausgezahlten Versicherungsleistung klar zu unterscheiden. Ebenso stellt eine Schadennummer, eine Besichtigung durch einen Sachverständigen oder eine vorläufige Berechnung allein noch keinen Nachweis für die Zahlung einer Teilentschädigung dar. Für Artikel 1428 Absatz 2 sind daher mehrere Daten separat festzuhalten: Eintritt beziehungsweise Entdeckung des Schadens, Mitteilung an den Versicherer, Eingang der erforderlichen Unterlagen, sachverständige Feststellungen, Zahlungsdatum und Zugang einer Kündigung. Ein Versicherungsnehmer mit Wohnsitz in Deutschland kann diese Vorgänge anhand digitaler Dokumente prüfen, muss aber Originalunterlagen und Bankbelege zuverlässig archivieren. Wenn die Bankzahlung in anderer Währung erfolgt, ist auch die vertragliche und tatsächliche Zuordnung des Betrags zur Entschädigungsforderung bedeutsam. Eine bloße Berechnung in der Schadenakte ist keine Zahlung.
6. Die Fälligkeit der Versicherungsentschädigung nach Artikel 1427
Artikel 1427 TTK regelt die Versicherungsleistung und ihren Fälligkeitszeitpunkt. Nach Absatz 2 wird die Entschädigung grundsätzlich fällig, nachdem der Versicherungsfall eingetreten ist, die risikobezogenen Unterlagen vorgelegt wurden und der Versicherer seine erforderlichen Untersuchungen abgeschlossen hat; das Gesetz enthält außerdem eine Regel über den Ablauf von grundsätzlich fünfundvierzig Tagen nach der Meldung nach Artikel 1446. Für Lebensversicherungen nennt die Norm eine andere, fünfzehntägige Frist. Die Fristen laufen nach dem Gesetz nicht, wenn die Untersuchungen aus einem vom Versicherer nicht zu vertretenden Grund verzögert werden. Aus dem Hinweis auf fünfundvierzig Tage folgt daher keine ausnahmslose Zusage, dass bei jeder Schadenmeldung am sechsundvierzigsten Tag Zahlung eingegangen sein muss. Für den Streit sind die eingereichten Unterlagen, Nachforderungen und Gründe der Verzögerung konkret zu dokumentieren. Der Fälligkeitszeitpunkt ist zudem nicht identisch mit der besonderen Zahlungsvoraussetzung, die Artikel 1428 Absatz 2 für eine Kündigung durch den Versicherer festlegt. Beide Normen müssen getrennt angewendet werden.
7. Der gesetzliche Vorschuss bei langer Schadenprüfung
Artikel 1427 Absatz 3 TTK schützt den Versicherungsnehmer zusätzlich für bestimmte langwierige Untersuchungen. Wenn die Prüfung innerhalb von drei Monaten nach der Meldung gemäß Artikel 1446 nicht abgeschlossen ist, sieht die Vorschrift einen Vorschuss auf die Entschädigung unter den dort geregelten Voraussetzungen vor. Der Vorschuss orientiert sich an einer aufgrund einer Verständigung oder, bei Uneinigkeit, anhand einer gerichtlichen vorläufigen Begutachtung zu bestimmenden Schadenshöhe und beträgt grundsätzlich mindestens fünfzig Prozent des so festgestellten Betrags. Dieser Mechanismus ist rechtlich von der endgültigen Schadenregulierung zu unterscheiden. Wer auf eine Vorschussleistung angewiesen ist, sollte die Voraussetzungen nicht mit einer pauschalen Forderung auf Auszahlung der gesamten Versicherungssumme verwechseln. Die vorhandenen Unterlagen müssen den gemeldeten Schaden, die laufende Untersuchung und die Schadenshöhe nachvollziehbar machen. Die Wirkung einer Zahlung als Vorschuss und ihre Bedeutung für weitere Rechtsfolgen sind anhand der konkreten Zahlung und der Versicherungsakte getrennt zu prüfen. Ein pauschales „der Versicherer hat noch nichts getan“ ersetzt keine detaillierte Aufstellung.
8. Kein neues Kündigungsrecht allein durch Streit über die Schadenshöhe
Ein Versicherungsunternehmen kann den geltend gemachten Schadensumfang bestreiten oder einzelne Kostenpositionen zurückweisen. Das ist von der Frage zu trennen, ob die besonderen Voraussetzungen einer Kündigung nach Artikel 1428 Absatz 2 vorliegen. Ein Einwand gegen die Schadenshöhe ist als solcher keine tatsächlich geleistete Teilentschädigung. Ebenso wenig darf aus einer offenen Streitfrage ungeprüft gefolgert werden, das Versicherungsunternehmen könne jede künftige Deckung ohne die gesetzliche Reihenfolge sofort beenden. Der Versicherungsnehmer sollte daher die Leistungsablehnung oder Teilanerkennung von einer etwaigen separaten Kündigungserklärung trennen. Für beide Vorgänge sind eigenständige rechtliche Fragen zu beantworten: Welcher Schaden ist nach dem Vertrag gedeckt? Welche Leistung ist gegebenenfalls fällig? Wurde tatsächlich eine Teilentschädigung gezahlt? Besteht ein Kündigungsrecht und wurde es rechtlich wirksam ausgeübt? Die Antworten benötigen die Police, sämtliche Zusatzbedingungen, Besichtigungsberichte und den vollständigen Schriftwechsel. Die Behauptung, der Versicherer habe „wegen des Schadens gekündigt“, ist ohne die zeitliche Einordnung rechtlich zu unbestimmt.
9. Meldung des Versicherungsfalls nach Artikel 1446
Die Versicherungsnehmerseite muss ihre eigenen gesetzlichen Pflichten erfüllen. Artikel 1446 TTK verlangt die unverzügliche Mitteilung nach Kenntnis des Versicherungsfalls. Absatz 2 beschreibt die Folgen einer unterlassenen oder verspäteten Mitteilung, wenn dies eine Erhöhung des zu zahlenden Schadens verursacht hat; die Entschädigung kann unter Berücksichtigung der Schwere des Verschuldens gekürzt werden. Nach Absatz 3 kann der Versicherer sich auf diese Kürzungsregel nicht berufen, wenn er vom Eintritt des Risikos bereits tatsächlich früher Kenntnis hatte. Die Norm enthält keine allgemeine, für alle Versicherungsarten identische starre Fünftagesfrist. Eine verspätete Meldung ist auch nicht ohne Prüfung ihrer Voraussetzungen mit dem vollständigen Wegfall des Anspruchs gleichzusetzen. Für einen im Ausland wohnenden Eigentümer ist entscheidend, wann die tatsächliche Kenntnis vorlag, wann die Meldung erfolgte und auf welchem Kommunikationsweg der Versicherer sie erhielt. Fotos, Polizeiberichte, Hausverwalterbenachrichtigungen und elektronische Sendeprotokolle können zur Zeitachse beitragen. Die Erklärungen sollten sachlich bleiben und die bestätigten Tatsachen von ungeprüften Ursachen unterscheiden.
10. Artikel 1447: Informations- und Untersuchungsmitwirkung
Artikel 1447 TTK verpflichtet den Versicherungsnehmer nach Eintritt des Risikos, im vertraglichen beziehungsweise gesetzlich beschriebenen Umfang erforderliche und zumutbare Informationen sowie Dokumente innerhalb angemessener Frist zur Verfügung zu stellen. Außerdem muss er die vorgesehenen Untersuchungen an den betroffenen Orten ermöglichen und ihm zumutbare angemessene Maßnahmen treffen. Die Vorschrift ist kein Blankoscheck für unbegrenzt wiederholte Dokumentenanforderungen ohne Bezug zur Prüfung des Risikos oder der Entschädigung. Umgekehrt darf die Versicherungsnehmerseite notwendige Unterlagen nicht grundlos zurückhalten und anschließend die Verzögerung ausschließlich dem Versicherer zurechnen. Jede Nachforderung sollte nach Datum, Inhalt, Bearbeitungsstand und tatsächlicher Übersendung dokumentiert werden. Werden bereits vorgelegte Unterlagen erneut verlangt, ist auf den früheren Zugangsnachweis hinzuweisen. Absatz 2 sieht für bestimmte durch Pflichtverletzung verursachte Erhöhungen der Entschädigung eine verschuldensabhängige Kürzung vor. In der Akte muss erkennbar bleiben, auf welche konkrete Pflichtverletzung sich der Versicherer beruft und welche wirtschaftliche Folge er damit verbindet. Das verhindert eine Vermengung von Schadenprüfung, Mitwirkung und Kündigung.
11. Wie die verbleibende Versicherungssumme richtig dokumentiert wird
Für die Anwendung von Artikel 1428 Absatz 1 sollte eine einfache, prüfbare Rechentabelle angelegt werden. Ausgangspunkt ist der wirksam vereinbarte Deckungsbetrag für den konkret betroffenen Versicherungsgegenstand. Danach sind während der Vertragslaufzeit tatsächlich geleistete Teilentschädigungen zu erfassen und eine mögliche abweichende Vertragsregelung zur Wiederauffüllung oder zu besonderen Summen zu prüfen. Eine Zahlung kann mehrere unterschiedliche Positionen betreffen, etwa Sachschaden und Nebenkosten; deshalb darf nicht unbesehen jeder Bankeingang als Abzug von einer einzigen Deckungssumme behandelt werden. Auch spezielle Höchstbeträge und Selbstbehalte sind in den Bedingungen zu berücksichtigen. Die gesetzlichen Ausnahmen für Haftpflichtversicherung sind separat zu behandeln. Nach einer Teilzahlung muss aus der Abrechnung klar hervorgehen, auf welche Position der Betrag angerechnet wurde. Ein weiterer Versicherungsfall während der Restlaufzeit ist anhand der dann maßgeblichen Deckung und des tatsächlich versicherten Risikos zu bewerten. Ein Abzugsvermerk ist keine eigenständige, rechtlich wirksame Kündigung des Vertrags.
12. Warum der Unterschied zwischen Teil- und Totalschaden wichtig ist
Artikel 1428 Absatz 2 stellt auf einen Teilschaden ab. Ob ein Schaden in diesem Sinn nur einen Teil des versicherten Interesses betrifft, ergibt sich nicht allein daraus, dass der Versicherer zunächst nur einen Teil der geforderten Summe auszahlt. Eine Teilauszahlung wegen strittiger Bewertung und ein tatsächlich nur partieller Versicherungsfall sind unterschiedliche Sachverhalte. Bei einem Totalschaden können andere rechtliche Folgen in Betracht kommen, die nicht allein aus der Regel zum Teilschaden abgeleitet werden dürfen. Entscheidend ist die vertraglich bestimmte versicherte Sache, das versicherte Interesse und der objektive Schadenszustand. Eine Anlage mit mehreren Maschinen kann andere Fragen aufwerfen als eine einzelne unteilbare Maschine. Die Begutachtung muss offenlegen, welche Bestandteile betroffen und welche weiterhin nutzbar sind. Bei Immobilien sind Wiederherstellungsfähigkeit und Schadenspositionen nachvollziehbar zu dokumentieren. Die rechtliche Einordnung darf nicht mit der technisch gewählten Reparaturmethode verwechselt werden. Erst wenn der relevante Teilschaden feststeht, ist die Kündigungsmöglichkeit nach Artikel 1428 Absatz 2 sachgerecht zu prüfen.
13. Wohnung oder Ferienimmobilie in der Türkei aus Deutschland betreuen
Eigentümer einer Ferienwohnung oder eines Hauses in der Türkei befinden sich bei einem Schadensfall häufig in Deutschland. Für sie ist eine geordnete Akte besonders wichtig: Police mit allen Nachträgen, Prämienzahlungen, aktuelle Fotos, Schadensdatum, Meldung, Gutachten, Reparaturangebote, Zahlungsbelege und eine etwaige Kündigung. Bei gemeinschaftlichem Eigentum oder Verwaltung durch einen Dritten ist außerdem zu prüfen, wer Versicherungsnehmer ist und wer zur Abgabe verbindlicher Erklärungen berechtigt ist. Eine Hausverwaltung kann praktische Unterlagen liefern, wird dadurch aber nicht automatisch selbst Versicherungsnehmer. Schäden am Gemeinschaftseigentum und im Sondereigentum sind getrennt zu dokumentieren. Bei einem finanzierten Objekt können Rechte eines Grundpfandgläubigers zusätzlich relevant sein; hierzu gibt es spezielle Vorschriften, insbesondere Artikel 1456 TTK, die unabhängig vom eigentlichen Kündigungsproblem zu prüfen sind. Wird ein DASK-Pflichtversicherungsvertrag berührt, ist dessen eigener gesetzlicher Rahmen gesondert zu beachten. Die vorliegende Darstellung behandelt die allgemeine Teilschadensregel nach Artikel 1428 und ersetzt nicht diese Spezialprüfung.
14. Gewerbliche Sachversicherung und mehrere Betriebsstandorte
Ein Unternehmen kann mehrere Lager, Geräte oder Filialen in einer Versicherung zusammenfassen. Bei einem Teilschaden in nur einem versicherten Standort muss zuerst festgestellt werden, ob der Vertrag für alle Objekte eine einheitliche Versicherungssumme oder getrennte Positionen vorsieht. Die gesetzliche Abzugsregel des Artikels 1428 Absatz 1 darf nicht ohne Vertragsprüfung auf sämtliche Standorte übertragen werden. Ebenso muss die Kündigungserklärung erkennen lassen, welchen Vertrag und welchen versicherten Bereich sie betrifft. Bestehen selbstständige Policen, ist ihre rechtliche Behandlung zu unterscheiden. Bei einem Betrieb können nach einem Schaden zusätzliche finanzielle Risiken auftreten, etwa erneute Maschinenbeschaffung, Produktionsunterbrechung oder Lagerverlagerung. Diese Positionen dürfen nicht automatisch derselben Deckung zugerechnet werden. Ein versicherter Sachschaden und eine gesondert versicherte Betriebsunterbrechung sind gegebenenfalls getrennt abzurechnen. Die gesamte Dokumentation muss zeigen, welche Leistung tatsächlich ausgezahlt wurde und ob sie im Sinne des Artikels 1428 auf die jeweilige Versicherungssumme anzurechnen ist. Ohne diesen Bezug sind pauschale Aussagen über das verbleibende Versicherungsvolumen ungenau.
15. Zugang und Inhalt der Kündigungserklärung
Eine rechtliche Prüfung darf nicht beim Datum auf dem Briefkopf stehen bleiben. Es ist zu klären, wann und durch wen die Kündigungserklärung versandt wurde, auf welchen Versicherungsvertrag sie sich bezieht und ob sie dem richtigen Empfänger wirksam zugegangen ist. Wird der Teilschaden als Kündigungsgrund genannt, muss bei einer Erklärung des Versicherers besonders die gesetzliche Abfolge zur Entschädigungszahlung nach Artikel 1428 Absatz 2 dokumentiert werden. Ein Schreiben mit rückwirkender Datierung ist nicht allein wegen dieser Datumsangabe wirksam. Auch eine nicht unterschriebene interne Vermerkseite ist keine nachgewiesen zugegangene Erklärung. Vertragsklauseln über Anschriften, elektronische Kommunikation und Zustellwege sind im Zusammenhang mit den gesetzlichen Erfordernissen zu untersuchen. Der Versicherungsnehmer sollte eine bestrittene Kündigung begründet beanstanden und die weitere Deckungssituation unverzüglich klären. Dabei ist zu vermeiden, selbst unbedacht Formulierungen zu verwenden, die als Anerkennung eines bereits wirksamen Vertragsendes ausgelegt werden könnten. Der Zugangsnachweis bildet im späteren Streit häufig einen eigenständigen Beweisgegenstand.
16. Schadenregulierung und Streitbeilegung nicht vermischen
Versicherungsverträge können eine vertraglich geregelte Schadenprüfung, Sachverständigenverfahren und besondere Beschwerdewege vorsehen. Die Wahl einer gerichtlichen oder anderen Streitbeilegung folgt gesonderten gesetzlichen Voraussetzungen. Die Feststellung, ob Artikel 1428 Absatz 2 einer Versichererkündigung entgegensteht, ist dabei nicht zwingend identisch mit der Frage, in welcher Höhe ein Schaden zu entschädigen ist. Ein Versicherungsnehmer kann die Wirksamkeit der Kündigung bestreiten und zugleich nachvollziehbare Unterlagen zur fälligen Entschädigung vorlegen. Für die schriftliche Anspruchsbegründung empfiehlt sich eine getrennte Gliederung: Versicherungsschutz, Versicherungsfall, Schadensbetrag, Fälligkeit, tatsächlich geleistete Zahlung, Kündigungserklärung und deren gesetzliche Voraussetzungen. Bei grenzüberschreitenden Beteiligten sind anwendbares Recht, internationale Zuständigkeit und Prozessvollmacht eigenständig zu prüfen. Die bloße deutsche Staatsangehörigkeit oder ein Wohnsitz in Deutschland begründen nicht automatisch die Zuständigkeit eines bestimmten deutschen Gerichts für eine türkische Police. Eine sorgfältig getrennte Anspruchsakte ermöglicht eine präzise Prüfung, ohne Vertrags- und Verfahrensrecht zu vermischen.
17. Einwände des Versicherers anhand von Unterlagen prüfen
Versicherer führen für die Ablehnung oder Kürzung einer Leistung unterschiedliche Begründungen an. Dazu gehören Einwendungen zur Deckung, zur Schadensursache, zum versicherten Interesse oder zu Mitwirkungspflichten. Keiner dieser Einwände ist mit der Frage gleichzusetzen, ob die zusätzliche Voraussetzung einer Kündigung nach Artikel 1428 Absatz 2 vorliegt. Für jede Begründung ist der konkrete Versicherungstext und die einschlägige Norm zu benennen. Die Versicherungsnehmerseite sollte die schriftliche Entscheidung, sämtliche Anlagen und die zugrunde liegenden gutachterlichen Feststellungen anfordern. Wurde eine Teilzahlung geleistet, sind deren Zweck und Datum festzuhalten. Wurde keine Zahlung erbracht, sollte diese Tatsache dokumentiert werden, statt aus einer angekündigten Zahlung die Erfüllung abzuleiten. Bei bestrittenem Schaden sind Beweise vor Veränderungen am betroffenen Gegenstand zu sichern, soweit dies mit notwendigen Schutz- oder Reparaturmaßnahmen vereinbar ist. Unbelegte Behauptungen über vorsätzliches Verhalten des Versicherers oder eine generelle Unwirksamkeit aller Vertragsbedingungen sind für eine sachliche Rechtsdurchsetzung ungeeignet.
18. Übersicht für die anwaltliche Prüfung aus Deutschland
Die Unterlagen sollten in einer festen Reihenfolge vorgelegt werden. Am Anfang stehen der Versicherungsvertrag, seine besonderen Bedingungen und sämtliche Nachträge. Danach folgen die versicherten Gegenstände und Summen, die Prämienzahlungen, das Schadensereignis und die nach Artikel 1446 maßgebliche Meldung. Im nächsten Abschnitt werden die nach Artikel 1447 übermittelten Informationen, Gutachten und Zahlungsanforderungen zusammengefasst. Es folgen die tatsächlichen Zahlungsnachweise mit Wertstellungsdatum, der mögliche Abzug von der Versicherungssumme nach Artikel 1428 Absatz 1 und eine etwaige Kündigungserklärung nach Absatz 2. Abschließend sind Zugangsnachweise, offene Forderungen und vertragliche Streitbeilegungsklauseln zu erfassen. Diese Reihenfolge macht sichtbar, ob der Versicherer die gesetzliche Zahlungsvoraussetzung eingehalten hat und welche Fragen zur restlichen Deckung bestehen. Bakırcı & Keskin Hukuk Bürosu kann die Dokumente in grenzüberschreitenden Mandaten mit Bezug zur Türkei digital sichten. Die konkrete Bewertung erfolgt anhand der wirksamen Police und der nachweisbaren Ereignisse, nicht anhand einer pauschalen Zusage über den Ausgang eines Streits.
Häufige Fragen zur Teilentschädigung und Kündigung
1. Darf ein türkischer Versicherer nach einem Teilschaden kündigen?
Artikel 1428 Absatz 2 TTK erlaubt grundsätzlich beiden Vertragsparteien die Kündigung bei Teilschaden. Der Versicherer darf das Recht jedoch erst nach Zahlung der teilweisen Entschädigung ausüben.
2. Genügt eine schriftliche Zahlungszusage statt der Zahlung?
Für die besondere gesetzliche Reihenfolge ist die Zahlung der Teilentschädigung entscheidend. Eine bloße interne Leistungsfreigabe oder Ankündigung muss von einer tatsächlich geleisteten Zahlung unterschieden werden.
3. Wird durch einen Teilschaden die ganze Police automatisch beendet?
Nein. Artikel 1428 sieht eine Kündigungsmöglichkeit und für bestimmte Versicherungen eine Regel über den Abzug von Teilzahlungen von der Versicherungssumme vor, aber keine generelle automatische Vertragsbeendigung durch jeden Teilschaden.
4. Sinkt die Versicherungssumme nach einer Teilentschädigung?
Nach Artikel 1428 Absatz 1 grundsätzlich ja, soweit es nicht um Haftpflichtversicherung geht und der Vertrag nichts Abweichendes bestimmt. Versicherungssparte und konkrete Deckungsvereinbarung müssen geprüft werden.
5. Gilt diese Abzugsregel auch für Haftpflichtversicherung?
Artikel 1428 Absatz 1 nimmt Haftpflichtversicherungen ausdrücklich von seinem gesetzlichen Abzugsgrundsatz aus. Für sie sind die spezifischen Vertragsbedingungen und einschlägigen Vorschriften maßgeblich.
6. Muss die Versicherung nach genau 45 Tagen zahlen?
Artikel 1427 Absatz 2 enthält eine grundsätzlich einschlägige 45-Tage-Regel, sieht jedoch Voraussetzungen und eine Ausnahme bei nicht vom Versicherer verschuldeter Verzögerung der Prüfung vor. Es gibt keine vorbehaltlose Zahlungszusage für jeden Fall.
7. Wann kommt eine Abschlagszahlung in Betracht?
Artikel 1427 Absatz 3 enthält unter den gesetzlichen Voraussetzungen eine Vorschussregel, wenn die Untersuchungen drei Monate nach der Meldung nicht abgeschlossen sind. Der maßgebliche Betrag wird nach dieser Norm bestimmt.
8. Muss ich einen Schaden innerhalb von fünf Tagen melden?
Artikel 1446 Absatz 1 verpflichtet zur unverzüglichen Mitteilung nach Kenntnis. Die Norm formuliert keine allgemeine starre Fünftagesfrist für alle Versicherungen; individuelle Vertragsanforderungen und sonstige Regeln sind zusätzlich zu prüfen.
9. Kann der Versicherer wegen fehlender Unterlagen die Leistung kürzen?
Artikel 1447 enthält Informations- und Mitwirkungspflichten. Eine Kürzung nach Absatz 2 setzt die dort genannten Voraussetzungen, insbesondere eine schadenerhöhende Pflichtverletzung, voraus.
10. Lässt sich der Fall aus Deutschland vorbereiten?
Ja. Police, Schadenmeldung, Gutachten, Zahlungsbelege und Kündigungsschreiben können digital geordnet werden. Zuständigkeit, anwendbares Recht und Vertretung sind für ein gerichtliches Vorgehen separat zu prüfen.
Amtliche Rechtsquellen und verwandte Fachbeiträge
Primärquelle: T.C. Adalet Bakanlığı – Türk Ticaret Kanunu Nr. 6102, Art. 1427, 1428, 1446–1447; Türkiye Sigorta Birliği – Fachverband und Gesetzesmaterialien; Mevzuat Bilgi Sistemi – amtliche Rechtsdatenbank.
Weiterführende Fachbeiträge dieser Kanzlei: Sturmschaden an einer Ferienwohnung: Art. 1427 und 1446–1448; DASK bei Erdbebenschäden aus Deutschland; Hypothek und Zahlung der Gebäudeversicherung nach Art. 1456 TTK; Verjährung von Versicherungsansprüchen in der Türkei.
Autor und Kontakt
Av. Halil Bakırcı – Bakırcı & Keskin Hukuk Bürosu. Grenzüberschreitende Mandate mit Bezug zur Türkei werden aus Mersin betreut. Ob eine konkrete Kündigung wirksam ist, muss anhand der vollständigen Police, des Schadenfalls, der Entschädigungszahlung und des Zugangs der Kündigungserklärung rechtlich geprüft werden.
Kanzleistandort Mersin
Die physische Kanzleibasis befindet sich in Mersin. Rechtssachen mit Deutschlandbezug werden von dort betreut.
Büro Istanbul – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
Unsere physischen Büros in Istanbul und Mersin koordinieren Angelegenheiten in der Türkei nach Maßgabe der Zuständigkeit und der erforderlichen örtlichen Schritte. Bitte geben Sie bei der Terminvereinbarung Ihren bevorzugten Standort an.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
