Vekâletsiz İşgörmede Masraf Ödeme Talep Dilekçesi
Kısa cevap: Başkasının hesabına vekâleti olmadan yapılan iş, iş sahibinin menfaatine yapılmışsa 6098 sayılı Türk Borçlar Kanunu m.529 uyarınca durumun gereğine göre zorunlu ve yararlı bulunan masraflar faiziyle istenir. İşgören gereken özeni göstermişse beklenen sonuç gerçekleşmemiş olsa da hüküm uygulanır. Bu içerik, iş sahibine yöneltilecek belgeli masraf ödeme talebini ve düzenlenebilir Word dilekçesini açıklar. Her harcama veya başkasına ait yere yapılan her müdahale otomatik masraf alacağı oluşturmaz.
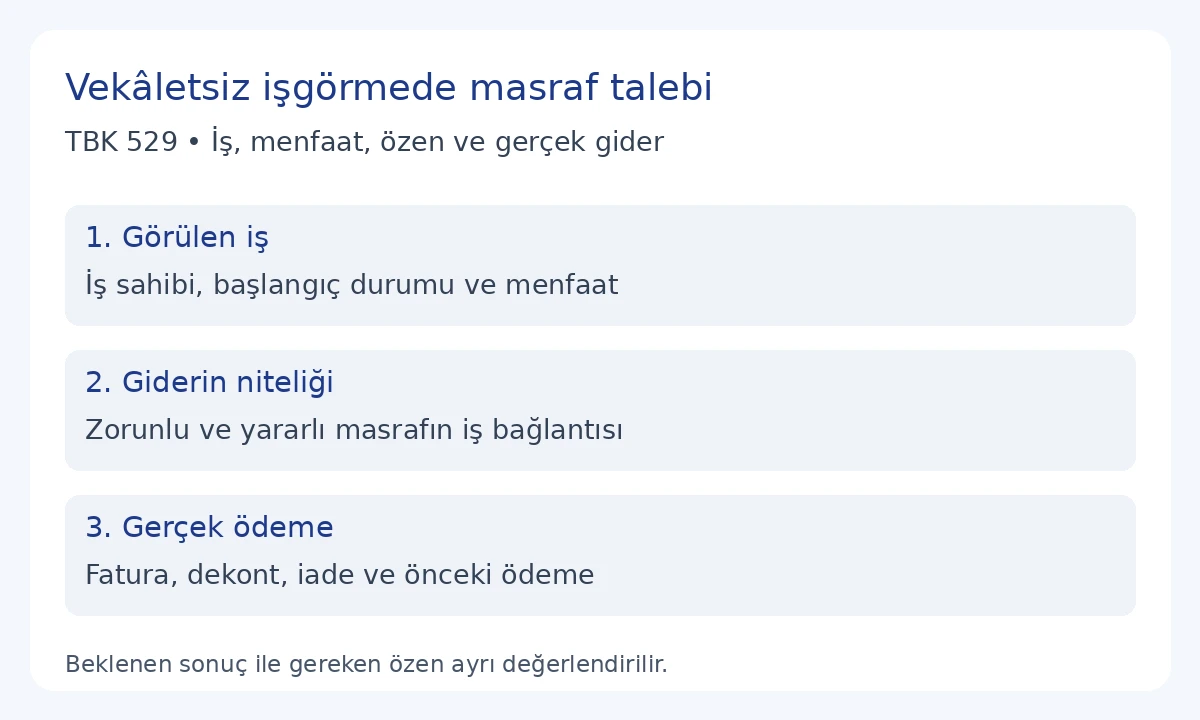
Başvuru öncesinde ilişkinin doğru belirlenmesi
TBK m.526, vekâleti olmaksızın başkasının hesabına işgörenin işi sahibinin menfaatine ve kanunun ifadesiyle varsayılan iradesine uygun görmesini düzenler. Bu ifade kanundaki değerlendirme ölçütüdür; dilekçeye hayalî olay veya konuşma yazma izni değildir. Yapılmış iş, iş sahibinin kimliği, müdahalenin zamanı ve mevcut kayıtlar açıklanır. İşgörenin yalnız kendi borcunu yerine getirmesi aynı başvuru türü olarak sunulmaz.
Taraflar arasında işin görülmesine ilişkin geçerli vekâlet veya başka bir sözleşme varsa ilgili sözleşmenin hükümleri incelenir. Yazılı vekâletname bulunmaması her dosyada vekâlet ilişkisi bulunmadığını göstermez. Sözleşmenin kurulması ile temsil belgesinin biçimi farklı konulardır. Bu örnek, başlangıçta vekâlet olmadan başkası hesabına görülmüş işin masrafına yöneliktir. Başvuruya sadece başlığı değiştirilmiş fatura alacağı metni olarak başlanmaz.
Kiracının kiralanana yaptığı masraf, işçinin iş gideri, ortaklık masrafı ve komisyoncunun gideri ayrı sözleşme düzenleriyle bağlantılıdır. Bunlar yalnız harcama yapılmış olması nedeniyle tek başlıkta eritilmez. Mevcut kira masrafı dava dilekçesi bu içerikten farklı bir başvurudur. Buradaki örnek, vekâletsiz işgörenin doğrudan iş sahibinden ödeme istemesine ve iş-gider bağını açıklamasına odaklanır.
Görülen işin ve iş sahibinin tanımlanması
Başvuruda işin hangi mal, işlem veya korunacak menfaatle ilgili olduğu belirtilir. Adres, eşya tanımı, işlem numarası ve ayırt edici kayıtlar dosyaya göre kullanılır. İş sahibinin gerçek veya tüzel kişi bilgileri gösterilir. Harcamanın yapılmış olduğu yerin bulunması tek başına doğru borçluyu belirlemez. Mülkiyet, işletme veya iş ilişkisi üzerinden ilgili kişinin sıfatı araştırılır. Dilekçenin muhatabı bu kayıtlarla eşleştirilir.
İşin başlangıç ve bitiş tarihleri, gerçekleştirilen müdahale ve işi fiilen yapan kişiler ayrı kaydedilir. Bir hizmet sağlayıcıdan alınan iş ile başvuranın kendisinin yaptığı işlem karıştırılmaz. Başvuran üçüncü kişiye ödeme yapmışsa hizmetin konusu ve ödemenin hangi iş için olduğu gösterilir. Birden çok kişinin katıldığı işte herkesin gideri tek kişinin kendi ödemesi gibi yazılmaz.
Başvuruda olayın neden iş sahibinin alanına ait olduğu somut açıklamayla gösterilir. Sadece yardım ettim cümlesi yeterli dosya bilgisi vermez. Yapılan işlem, korunmak istenen durum ve müdahalenin kapsamı belirlenir. İşin bir bölümü başvuranın kendi menfaatine de ilişkinse bu bölüm saklanmaz. İlgili giderlerin ayrılması için mevcut kayıtlar kullanılır; belgesiz ortak fayda oranı üretilmez.
İş sahibinin menfaati ve giderin gerekliliği
M.529, işin iş sahibinin menfaatine yapılmasını ve masrafın durumun gereğine göre zorunlu ve yararlı bulunmasını esas alır. Ödeme yapıldığını gösteren dekont bu iki hususu tek başına kanıtlamaz. İşin neden yapıldığı, olay anındaki durum ve seçilen müdahalenin neyi karşıladığı açıklanır. Teknik rapor, servis kaydı, teslim veya olay tutanağı varsa ilgili kaleme bağlanır. Sonradan genel fayda tanımı yazmak yerine gerçek olay anlatılır.
Masraf kalemleri ayrı değerlendirilir. Aynı hizmet faturasında farklı işler bulunuyorsa talep konusu bölüm gösterilir. Başvuranın kişisel tercihi için alınan ek ürün, gerekli müdahalenin ayrılmaz parçasıymış gibi eklenmez. Belgenin bütün toplamının istenmesi için her kalemin iş ve gereklilik bağı kurulmalıdır. İlgisiz giderler çizelgeden çıkarılır. Kalemin açıklaması, yalnız faturadaki kısa ticari adın tekrarıyla sınırlı tutulmaz.
Olay anındaki koşullar tarihli kayıtlarla korunur. Müdahale öncesinde görülen arıza, zarar tehlikesi veya mevcut durum ile işin tamamlanmasından sonraki durum ayrı gösterilir. Fotoğrafın hangi yere veya eşyaya ait olduğu açıklanır. Başka tarihte çekilmiş görüntü, müdahale günü görüntüsü gibi sunulmaz. Dosyada yer alan teklif ve servis açıklaması, düzenlendiği tarih ve kapsamıyla kullanılır.
İş sahibine ulaşılmışsa ilgili iletişim kaydı ve verilen cevap yazılır. Ulaşılamamışsa gerçekten yapılmış iletişim girişimleri gösterilir; gerçekleşmemiş arama veya mesaj listesi hazırlanmaz. Bu kayıtlar olayın nasıl geliştiğini açıklar. İş sahibinin herhangi bir talimat veya yasağı varsa dosyadan çıkarılmaz. Başvuru yalnız olumlu görünen belgeleri seçip olayın gerçek kapsamını değiştirmez.
Gereken özen ve sonuç gerçekleşmemesi
M.529, gereken özeni göstermiş işgören bakımından umulan sonuç gerçekleşmemiş olsa bile uygulanır. Bu yüzden masraf hakkı yalnız sonuç başarılıysa doğar şeklinde mutlak kural yazılmaz. Buna karşılık her başarısız müdahalenin bütün giderleri koşulsuz karşılanır sonucu da çıkarılmaz. İşin iş sahibinin menfaatine yapılması, masrafın niteliği ve gereken özen ayrı kontrol edilir. Yapılan işin gerçek sonucu dilekçede doğru aktarılır.
Özen değerlendirmesinde yapılan işlem ve kararların dayanağı gösterilir. İşin niteliğine göre alınmış teknik yardım, kullanılan hizmet, mevcut uyarılar ve işlem kayıtları dosyaya konulur. Başvuran bilmediği teknik sonuca kesin rapor gibi yer vermez. Servis belgesinin kapsamı yalnız belirli parçaya ilişkinse bütün sistemin uygunluğunu kanıtladığı yazılmaz. Kayıt ile dilekçedeki açıklama aynı olguyu göstermelidir.
Başvuranın ihmali veya müdahalesinden doğan ayrı zarar iddiası bulunuyorsa m.527’nin sorumluluk düzeni incelenir. İş sahibinin açıkça veya örtülü olarak yasakladığı işin yapılması bakımından madde ayrıca hüküm içerir. Hukuka veya ahlaka aykırı olmayan yasağa rağmen yapılan işte beklenmedik hâl sorumluluğu ve kanundaki ispat istisnası dikkate alınır. Bu örnek, böyle bir yasağın bulunmadığını incelemeden varsaymaz.
Ödenmiş masraf, üstlenilmiş edim ve zarar ayrımı
M.529 yalnız masrafların ödenmesini düzenlemez; görülen iş dolayısıyla üstlenilen edimlerin ifasını ve hâkimin takdir edeceği zararın giderilmesini de içerir. Bu kalemler aynı değildir. Başvuranın üçüncü kişiye gerçekten ödediği tutar, henüz ödemediği borç ve kendi uğradığı zarar ayrı kaydedilir. Aynı hizmet bedeli hem ödenmiş gider hem karşılanmamış taahhüt adıyla iki kez toplamda yer almaz.
Bu dilekçe esas olarak ödenmiş zorunlu ve yararlı masraflara yöneliktir. Henüz karşılanmamış edim varsa üçüncü kişi, sözleşme, tutar ve ifa durumu ayrıca açıklanır. İş sahibinin bu başvuruyu alması, üçüncü kişiyle kurulmuş ilişkinin bütün taraflarını kendiliğinden değiştiren belge değildir. Talep edilen işlem, mevcut borç ve hukuki kapsamla birlikte açık yazılmalıdır.
Zarar talebi bulunuyorsa olay ve belgesi masraf çizelgesinden ayrı gösterilir. Hâkim tarafından belirlenmiş olmayan tutar, hükmedilmiş tazminat gibi anlatılmaz. Masraf için faturada yazan para ile başvuranın ayrıca kaybettiğini ileri sürdüğü miktarın aynı kayıp olup olmadığı kontrol edilir. Ayrı zarar talebi olmayan dosyada örneğe hazır bir zarar rakamı eklenmez.
Ödeme belgesi ile iş belgesi nasıl eşleştirilir?
Her masraf satırında harcamanın tarihi, hizmet veya ürün, belge numarası, gerçek ödeme ve işin ilgili bölümü gösterilir. Faturanın düzenlenmesi ile ödemenin yapılması farklı kayıtlar olabilir. Banka hareketinde birden çok faturanın bedeli bulunuyorsa ilgili giderin payı belgelere dayanarak açıklanır. Dekonttaki açıklama eksikse aynı işin servis ve fatura kayıtlarıyla bağlantı kurulmalıdır.
Nakit ödeme belgesi varsa gerçek makbuz ve hizmet kaydı korunur. Fatura veya ödeme belgesinin bulunmadığı satıra sonradan üretilmiş belge numarası yazılmaz. Eksik kayıt araştırılacak bilgi olarak ayrılır. Bu durum, gerçekte olmayan harcamayı yapılmış gibi göstermeyi haklı kılmaz. Başvuran yalnız ödediği ve talep konusu işle bağlantısını açıkladığı kalemleri kendi gideri olarak yazar.
İade alınmış, indirim uygulanmış veya başka kişi tarafından karşılanmış bölüm varsa toplamdan ayrı gösterilir. İlk fatura tutarı, sonraki düzeltme bulunmasına rağmen değişmez gider gibi korunmaz. Önceden iş sahibinden alınan ödeme de hangi kalemi karşıladığıyla kaydedilir. Talep edilen kalan masraf, bu hareketlerden sonra hesaplanır. Aynı iş için iki farklı başvuruda aynı tutarın yeniden istenmesi önlenir.
Faiz kaleminin ayrı ve açık kurulması
M.529 masrafların faiziyle ödenmesini açıkça düzenler. Dilekçede ana masraf toplamı ile faiz istemi ayrı yazılır. Ancak bu madde, bütün dosyalara tek sabit faiz oranı veya bütün kalemler için aynı başlangıç tarihi koymaz. Farklı tarihlerde yapılan ödemeler, işin hukuki niteliği ve ilgili faiz düzeni incelenmeden tek tarihli toplama dönüştürülmez. Bu örnek doğrulanmamış oran kullanmaz.
Faiz hesaplanmışsa her kalem için kullanılan başlangıç, dönem, oran ve dayanak gösterilir. Hesaplanmamış faiz, hesaplanmış tutar gibi toplamın içine yazılmaz. Dilekçenin örnek alanına rastgele yıllık oran eklenmez. İş sahibinden daha önce gelen ödemenin ana masraf ve faizle ilişkisi mevcut açıklama üzerinden takip edilir. Hesap tablosu, başvurunun hangi tutarı istediğini karşı tarafın okuyabilmesini sağlamalıdır.
Vekâletsiz işgörmede masraf ödeme talep dilekçesi
Örnek iş sahibine yöneltilir. Yapılan işin niteliği, menfaat ve gereklilik bağlantısı, gereken özen ve gerçek ödeme doğrulanır. Sözleşmesel başka ilişki veya sonradan uygun bulma varsa bu bilgi açıklamalardan çıkarılmaz. Örnek, mahkemeye sunulan dava dilekçesinin yerine kullanılan bir başvuru değildir.
[İŞ SAHİBİNİN ADI SOYADI / UNVANI]’NA
Başvuran işgören: [Ad soyad/unvan, adres]
İş sahibi: [Ad soyad/unvan ve adres]
Görülen iş: [İşin ve ilgili mal/işlemin tanımı]
Konu: TBK m.529 uyarınca görülen iş için yapılmış zorunlu ve yararlı masrafların faiziyle ödenmesi talebidir.
Açıklamalar
1. [Tarih ve mevcut durum] kapsamında, [iş sahibinin alanıyla bağlantı] için vekâletim olmaksızın [gerçek iş] gerçekleştirilmiştir. İşin başlangıç durumu ve ilgili kayıtlar Ek 1’dedir.
2. İşin menfaatinize yapılması ve giderlerin durumun gereğine göre zorunlu ve yararlı niteliği [somut açıklama ve dayanak] ile gösterilmiştir. Müdahale ve gereken özene ilişkin kayıtlar, varsa iletişim ve cevaplarla birlikte Ek 2’dedir.
3. Fiilen ödediğim masraflar Ek 3’te ayrı satırlarda gösterilmiştir. Fatura, ödeme ve yapılan iş eşleştirilmiş; iadeler ve aynı kalem için önceki ödemeler ayrılmıştır. Talep edilen kalan ana masraf [belgeli tutar]dır. İşin gerçek sonucu [belgeli açıklama]dır.
Sonuç ve talepler
TBK m.529 uyarınca belgelenen zorunlu ve yararlı masrafların faiziyle ödenmesini talep ederim. Faiz isteminin ilgili kalem ve dönem açıklaması [varsa hazırlanmış hesap/dayanak] ile ayrıca gösterilmiştir. İşin kapsamına veya gider kalemine ilişkin farklı açıklamanız varsa ilgili kayıtlarıyla birlikte bildirmenizi isterim.
Ekler: 1. İş ve başlangıç durumu. 2. Menfaat, gereklilik, özen ve iletişim kayıtları. 3. Masraf, ödeme, iade ve önceki ödeme çizelgesi. 4. Varsa faiz hesabı. 5. Varsa temsil belgesi.
Tarih: [Tarih]
Başvuran: [Ad soyad/unvan ve yetkili imza]
Word masraf ödeme dilekçesini ve iş-gider çizelgesini indir. Belgelerden doğrulanmayan iş, ödeme, oran veya tarih boşlukları uydurularak doldurulmaz.
Menfaatin bulunmaması ve sonradan uygun bulma
İş sahibinin menfaatine yapılmamış iş bakımından m.530 ayrı düzen içerir; iş sahibinin zenginleştiği ölçü önemlidir. Bu olay m.529’un koşulları varmış gibi yazılmaz. İş sahibinin yapılan işi uygun bulması hâlinde m.531 vekâlet hükümlerinin uygulanmasını düzenler. Sessizlik veya belirli bir cevabın anlamı, gerçek kayıt ve kapsam incelenmeden açık kabul beyanı gibi aktarılmaz.
M.529/2 masraflar alınamadığında sebepsiz zenginleşme hükümlerine göre ayırıp alma hakkını düzenler. Bu hüküm, başvurana başkasının malını keyfî biçimde sökme veya başka eşyaya el koyma yetkisi veren genel izin değildir. Bu örnek ödeme istemine yöneliktir. Ayırıp alma düşünülüyorsa hakkın konusu ve ilgili hükümler ayrıca incelenmelidir.
Başvurudan sonra gelen belge ve cevapların kaydı
Ödeme talebi doğru iş sahibine gönderilir; hazırlanan metin, ekler ve ulaşma kaydı birlikte saklanır. İşin yapıldığı yerdeki görevli ile iş sahibi farklı kişilerse yalnız görevliye bırakma kaydı bütün muhatap incelemesinin yerine geçirilmez. İlgili iletişim adresi ve kişinin sıfatı kontrol edilir. Cevapta belirli giderin kabulü, başka giderlerin de kabulü gibi aktarılmaz. İtiraz edilen kalemin hangi belge veya iş açıklaması bakımından tartışıldığı ayrı gösterilir. Ödeme gelmişse açıklaması ve hangi satırı karşıladığı çizelgeye işlenir.
Başvurudan sonra yeni fatura, ödeme veya servis raporu alınmışsa ilk başvuru tarihi değiştirilmez. Ek açıklama kendi tarihiyle düzenlenir; yeni belgenin hangi iş ve önceki satırla bağlantılı olduğu yazılır. İlave gider henüz ödenmemişse ödenmiş gider toplamına eklenmez. Aynı hizmetin sonradan verilen belge kopyası yeni harcama oluşturmaz. Düzeltilmiş hesapta önceki toplam, yeni kayıt ve değişiklik nedeni görünür tutulur. Böylece iş sahibi ilk talep ile sonraki açıklama arasındaki farkı denetleyebilir. Dosyanın önceki sürümü korunur.
Sık sorulan sorular
1. Hangi kanun maddesi masrafı düzenler?
TBK m.529 iş sahibinin menfaatine yapılan işte zorunlu ve yararlı masrafların faiziyle ödenmesini düzenler.
2. Her harcama otomatik istenir mi?
Hayır. İş, menfaat, giderin niteliği ve ödeme bağlantısı ayrı açıklanır. İlgisiz kalem toplamdan çıkarılır.
3. İş başarısız olursa hak tamamen biter mi?
Gereken özeni göstermiş işgören bakımından umulan sonuç gerçekleşmese de m.529 uygulanır. Diğer koşullar da incelenir.
4. Vekâletname yoksa mutlaka vekâletsiz işgörme midir?
Hayır. Mevcut sözleşme ve işin görülmesine ilişkin yetki incelenir. Temsil belgesi bulunmaması ilişkinin tamamının yerine geçmez.
5. İş sahibinin yasağı önemli mi?
M.527 yasağa rağmen yapılan işin sorumluluğunu ayrıca düzenler. Mevcut yasak kaydı başvurudan çıkarılmaz.
6. Fatura ile ödeme aynı mıdır?
Faturanın düzenlenmesi ve gerçek ödeme farklı aşamalar olabilir. Belge, dekont ve ilgili iş eşleştirilir.
7. Henüz ödenmemiş borç masraf toplamına yazılır mı?
Üstlenilen edim ayrı kaydedilir. Aynı hizmet bedeli hem ödenmiş gider hem karşılanmamış edim olarak iki kez istenmez.
8. Kanunda sabit faiz oranı var mı?
M.529 faiz hakkını düzenler; bütün dosyalar için tek oran yazmaz. Uygulanacak dayanak ve kalemlerin tarihleri ayrıca belirlenir.
9. Sonradan uygun bulma neyi değiştirir?
M.531 iş sahibinin işi uygun bulması hâlinde vekâlet hükümlerinin uygulanmasını düzenler. Gerçek açıklama ve kapsam gösterilir.
10. Bu örnek kira masrafı davası için mi?
Bu doğrudan iş sahibine yöneltilen ödeme başvurusudur. Kiracının masraf alacağına ilişkin sözleşme ve dava düzeni ayrı incelenir.
Resmî kaynaklar ve ilgili iç okumalar
- 6098 sayılı Türk Borçlar Kanunu: m.526, m.527 ve m.529–531
- TBMM: Kanunun kabul edilen metni
- Vekâletsiz işgörmenin temel çerçevesi
- Masraf hakkının genel hukuki koşulları
- İş sahibinin yapılan işi sonradan uygun bulması
Dayanak ve kapsam
İçerik resmî konsolide TBK m.529 kapsamında iş sahibine masraf ödeme başvurusu için hazırlanmıştır. Gerçek iş, menfaat, zorunlu ve yararlı gider, gereken özen ve ödeme kaydı ayrı incelenir. Varsayımsal olay rakamı veya yargı kararı numarası kullanılmamıştır. Hazırlama tarihi: 30 Eylül 2026.
Bakırcı & Keskin Hukuk Bürosu Türkiye genelindeki dosyaları Mersin’den yürütür. İhsaniye Mahallesi, Profit İş Merkezi, Akdeniz/Mersin ofis konumu görüşme adresini gösterir.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
