Taksitle Özel Satışta Erken Ödeme İndirimi Dilekçesi
Kısa ve net cevap
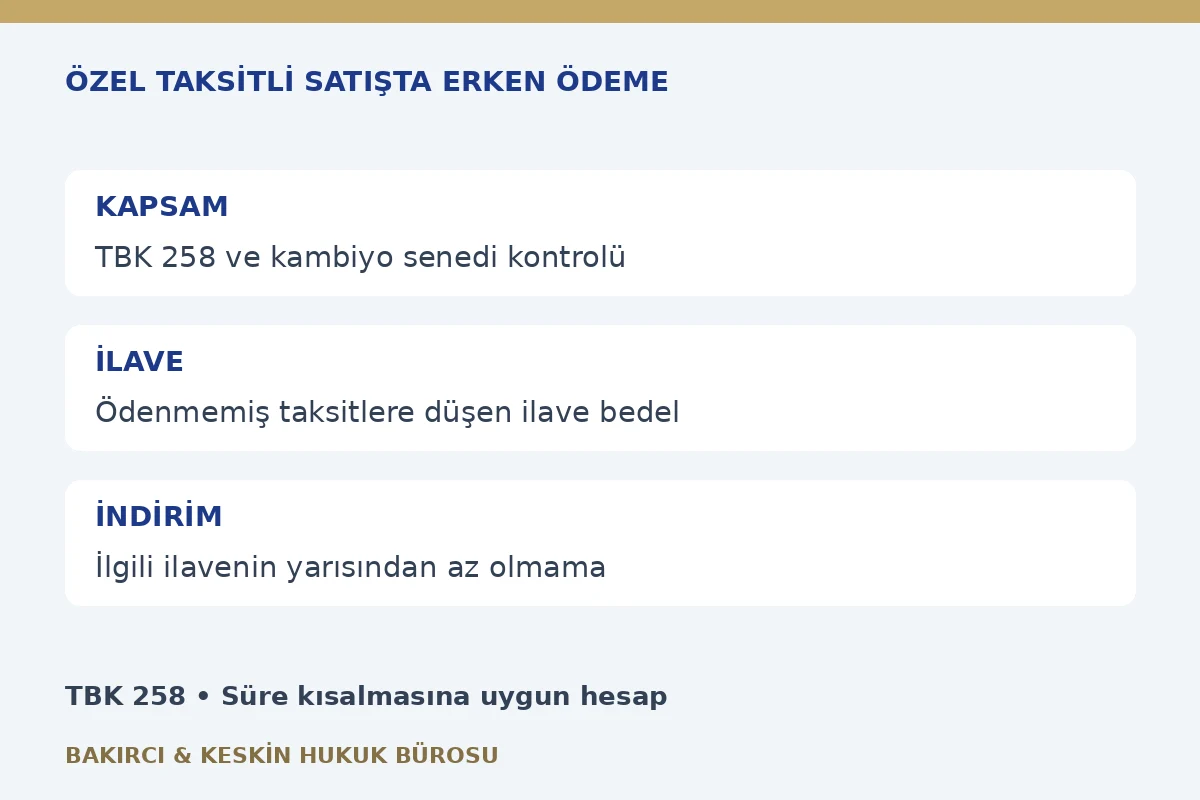
Taksitle özel satışta erken ödeme indirimi dilekçesi, Türk Borçlar Kanunu m.258 kapsamındaki alıcının kalan satış bedelini bir defada öderken kanuni indirimin hesaplanmasını istemesine yöneliktir. Taksit borcu kambiyo senedine bağlanmamışsa alıcı kalan kısmı her zaman bir defada ödeyerek borcundan kurtulabilir. Bu durumda peşin satış bedeline ilave edilen bedelin ödenmemiş taksitlere isabet eden kısmı, yarısından az olmamak üzere ödeme süresinin kısaltılmasına uygun biçimde indirilir.
Buradaki yarı sınırı kalan borcun tamamına uygulanmaz. Ölçüt, ödenmemiş taksitlere düşen ilave bedeldir. Örnek; ticari veya mesleki amaç dışında mal alan kişi ile ticari veya mesleki faaliyet kapsamında satış yapmayan özel kişi arasındaki, TBK taksitle satış hükümlerine tabi taşınır satışına göre hazırlanmıştır. Tüketici işlemlerindeki TKHK m.20 düzeni, tacirin ticari alımı ve kambiyo senetli borçlar bu örnekle aynı kapsamda değildir. Tam Word başvurusu ve taksit–ilave bedel çizelgesi aşağıdadır.
Bu başvuru hangi taksitle satışa yöneliktir?
TBK m.253 taksitle satışı, satıcının taşınır satılanı bedelinin ödenmesinden önce alıcıya teslim etmeyi, alıcının bedeli kısım kısım ödemeyi üstlendiği satış olarak tanımlar. Sözleşme yazılı şekilde yapılmadıkça geçerli olmaz. Dosyada satılanın kimliği, teslim düzeni, sözleşme ve ödeme takvimi birlikte görülür. Her vadeli borç, yalnız taksit sözcüğü kullanıldığı için bu sözleşme türüne girmez. Taşınmaz satışı veya bankanın ayrı kredi sözleşmesi bu örneğin konusu değildir.
Özel kişi ifadesi, satıcının şirket olmamasıyla sınırlı bir ayrım değildir. Gerçek kişi de ticari veya mesleki amaçla mal satabilir. İşlem bu faaliyet kapsamında tüketiciyle kurulmuşsa 6502 sayılı Kanun m.3’teki tanımlar ve özel taksitle satış düzeni değerlendirilir. Bu içerikteki örnek, satıcının böyle bir faaliyet kapsamında hareket etmediği özel satış için kurulmuştur. Ticaret sicilinde kaydı bulunmaması veya faturanın verilmemesi tek başına bu ayrımın yerine geçirilmez.
TBK m.263 son fıkra ayrıca önemlidir. Alıcı tacir sıfatıyla hareket etmişse veya mal bir ticari işletmenin ihtiyacı için ya da mesleki amaçla alınmışsa, taksitle satış hükümlerinden yalnız maddede belirtilen m.259/2, m.260/1 ve m.261 uygulanır. M.258 bu sınırlı listede yer almaz. Bu nedenle ticari ekipman alımına aynı kanuni indirim başvurusu doğrudan uyarlanmaz. Alıcının gerçek satın alma amacı, sözleşme ve kullanım kayıtlarıyla belirlenir.
Tüketici işlemindeki erken ödeme, 6502 sayılı Kanun m.20’de düzenlenir. Bu hükmün toplam ödeme ve vadesi gelmemiş taksitler için getirdiği düzen, buradaki TBK m.258 başvurusundan ayrı okunur. Sitedeki tüketici satışında erken ödeme indirimi rehberi o işlem türüne yöneliktir. Bu ayrım, bir sözleşmeye diğer rejimin oran ve koşullarını taşımamak için başvurunun ilk bölümünde yapılır.
Taksit borcu kambiyo senedine bağlanmış mı?
TBK m.258’in ilk cümlesi, taksit borcunun kambiyo senedine bağlanmamış olması koşulunu açıkça içerir. Dilekçe hazırlanırken sözleşme eki belgeler ve ödeme araçları kontrol edilir. Borcun senede bağlı olmadığı, yalnız başvuranın elinde senet örneği bulunmamasından çıkarılmaz. Satıcıya verilen belgeler ve alıcıda bulunan nüshalar karşılaştırılır. Kambiyo senedi niteliği konusunda uyuşmazlık varsa belge kendi zorunlu unsurları ve gerçek içeriğiyle incelenir.
Her yazılı borç belgesi kambiyo senedi değildir. Sözleşme, adi borç belgesi, ödeme planı ve kambiyo senedi kavramları birbirinin yerine kullanılmaz. Bu başvurunun metni, taksit borcu kambiyo senedine bağlanmamış dosyaya göre yazılmıştır. Senet bulunduğu hâlde metindeki koşul aynen bırakılarak başvuru yapılmaz. Borcun bir kısmı için farklı belgeler düzenlenmişse hangi taksidin hangi araca bağlı olduğu ayrıca gösterilir.
Erken kapatma görüşmesinde satıcının yeni bir belge imzalanmasını istemesi, mevcut borç durumuyla birlikte incelenir. Başvuru, alıcının eski ödeme kayıtlarını silen yeni bir borç ikrarı veya yeni kambiyo senedi düzenlemez. Amaç, mevcut kalan satış bedelini kanuni indirimle doğru hesaplamak ve ifa etmektir. Satıcının kayıtlarında hangi senet veya borç belgesinin açık göründüğü teslim alınan cevapta denetlenir.
Peşin bedel, ilave bedel ve toplam bedel
İndirim hesabında ilk ayrım, satılanın peşin bedeli ile taksitle ödeme nedeniyle eklenmiş ilave bedel arasındadır. Toplam taksitli bedel yalnız bir toplam rakam olarak tutulursa, m.258’in neye uygulanacağı görünmez. Sözleşme ve fiyat açıklamalarındaki peşin bedel, toplam taksit bedeli ve bunlar arasındaki ilave ayrı kaydedilir. Başvuruda sonradan başka bir malın piyasa fiyatı, sözleşmedeki peşin bedel yerine geçirilmez.
Kanun ödenmemiş taksitlere isabet eden ilave bedeli esas alır. Önceden ödenmiş taksitlerin içerdiği ilave kısmı ile halen açık taksitlerin içerdiği ilave kısmı ayrılır. Bir taksit kısmen ödenmişse, o ödemenin kaydı ve açık bakiye gösterilir. İlave tutarın hangi taksitlere nasıl dağıtıldığı sözleşme hesabından okunur. Dosyada dağılım belirlenemiyorsa satıcıdan hesap dayanağı istenir; dayanağı olmayan oranla yeni ilave bedel oluşturulmaz.
Taksitle satışta ilave bedel bulunmaması da hesapta açıkça görülebilir. M.258, yalnız taksitli ödeme planı bulunduğu için peşin mal bedelinin yarısını ortadan kaldırmaz. Sözleşmede peşin bedelin üzerine eklenmiş ilgili ilave yoksa, varmış gibi indirim satırı üretilmez. Başvurunun indirim istemi gerçek ilave bedel kaydına dayanır. Kalan borcun tek seferde ödenmesi hakkıyla indirilecek tutarın varlığı ve miktarı farklı sorulardır.
Yarısından az olmama kuralı nasıl uygulanır?
TBK m.258’in ikinci cümlesi iki ölçütü birlikte koyar: ödenmemiş taksitlere düşen ilave bedelin yarısından az olmayan indirim ve ödeme süresinin kısaltılmasına uygunluk. Yarı, indirim için alt sınırdır. Her sözleşmede tam olarak yarı oranının yeterli olduğu biçiminde sabit sonuç kurulmaz. Erken ödeme tarihi ve ödenmemiş taksitlerin vadeleri, sürenin ne kadar kısaldığını göstermek için hesaba alınır. İlgili ilave tutar ayrıca belirlenir.
| Hesap kaydı | Dosyada gösterilecek bilgi |
|---|---|
| Kalan satış bedeli | Gerçek ödeme kayıtları sonrası açık taksit toplamı |
| İlgili ilave bedel | Ödenmemiş taksitlere isabet eden ilave tutar |
| Kanuni indirim | İlgili ilavenin yarısından az olmadan, süre kısalmasına uygun indirim |
| Kapatma tutarı | Kalan bedelin kanuni indirim sonrası tutarı |
Tablodaki kayıtlar, kanunun kavramlarını hesapta ayırmak içindir. Ödenmemiş taksitlere ait ilave tutarın yarısı, toplam kalan bedelin yarısıyla aynı değildir. Ana bedel ve ilaveyi ayırmadan toplamı ikiye bölmek m.258’in tarif ettiği hesap değildir. Başvuruya ek çizelgede her taksidin vadesi, açık miktarı ve ilave payı yazılır. İndirimden sonra ulaşılmış kapatma tutarı, kalan bedelle denetlenebilir biçimde karşılaştırılır.
Erken ödeme tarihinin değiştirilmesi, hesapta esas alınan süreyi de değiştirir. Satıcının bir tarih için bildirdiği kapatma tutarı, daha sonraki işlemde tarih bilgisi olmadan kullanılmış sayılmaz. Dilekçede amaçlanan tek seferde ödeme tarihi belirtilir. Gerçekleşen ödeme başka tarihte yapılmışsa bu tarih ayrıca kaydedilir. Aynı hesabın iki farklı tarih altında hiçbir açıklama olmadan sunulması, süre kısalması ölçütünün kontrolünü güçleştirir.
Genel erken ifa kuralı TBK m.96’dır. Madde, kanun, sözleşme veya âdet gereği olmadıkça yalnız erken ifa nedeniyle indirim yapılamayacağını düzenler. Buradaki istemin özel kanuni dayanağı m.258’dir. Erken ifa ve indirim hakkı rehberi genel ayrımı açıklar. Talep, alıcının keyfî biçimde daha az bedel önerdiği bir pazarlık mektubu olarak kurulmaz.
Satış bedeli alacağı başkasına devredilmişse
Erken ödeme hesabı hazırlanırken ödeme yapılacak alacaklının doğru belirlenmesi gerekir. Alacak devri bildirilmişse devir kaydı, bildirimin tarihi ve devralanın kimliği dosyaya alınır. TBK m.257, alacağın devredilmesi durumunda alıcının satış bedeli alacağına ilişkin def’ilerinin sınırlanamayacağını ve ortadan kaldırılamayacağını düzenler. Devir belgesinin bulunması, satış sözleşmesi hesabının silinmesi veya önceki ödemelerin yok sayılması anlamına gelmez. Gerçek ödeme planı ve alıcıya bildirilmiş hesap aynı borç kimliğiyle izlenir.
TBK m.188/1, borçlunun devri öğrendiği sırada devredene karşı sahip olduğu savunmaları devralana karşı da ileri sürebileceğini düzenler. Başvurunun alacak devrine göre yeniden düzenlenmesi gerekiyorsa bu hüküm ve satışın özel düzeni birlikte incelenir. Dilekçenin muhatabını değiştirmekle hesabın hukuki dayanağı değiştirilmiş sayılmaz. Ödeme talimatı veren kişinin alacaklı veya tahsile yetkili kişi sıfatı açıklanır. Belgesiz bir üçüncü kişi hesabı, yalnız mesajla bildirilmiş olduğu için doğru tahsil adresi kabul edilmez.
Gönüllü kapatma ile satıcının tüm borcu istemesi
Alıcının m.258 kapsamında kalan bedeli erken kapatma istemiyle satıcının temerrüt nedeniyle bütün kalan bedeli istemesi farklı işlemlerdir. TBK m.259/2, satıcının bu hakkı kullanmasını maddede belirtilen açık saklı tutma ve taksit temerrüdü koşullarına bağlar. Üçüncü fıkra, kalan bedelin tamamını isteme veya dönme hakkından önce alıcıya en az on beş günlük süre verilmesini düzenler. Bu süre, buradaki dilekçenin satıcı tarafından cevaplanması için konmuş bir süre değildir.
Dosyada daha önce tüm borcun istendiği bir bildirim varsa bu belge ve ulaşma tarihi erken ödeme talebinden ayrı kaydedilir. Hesapta erken kapatma indirimi ile temerrüt iddiasına ilişkin tutarlar aynı ad altında birleştirilmez. Gönüllü ödeme istemi gönderilmesi, geçmiş temerrüt iddiasının bütün unsurlarının alıcı tarafından kabul edildiği şeklinde yazılmaz. Kapatma tarihi için doğru miktar belirlenirken her iddianın dayanağı kendi hükmüyle incelenir.
Ön ödemeli satış aynı sözleşme türü müdür?
TBK m.264, alıcının taşınır bedelini önceden kısım kısım ödemesini, satıcının da bedelin tamamen ödenmesinden sonra satılanı devretmesini düzenler. Buradaki örneğin dayandığı m.253’te teslim, bedelin ödenmesinden öncedir. Ödeme takvimine bakılırken teslim sırası da görülür. Malın ancak tüm ödemeler tamamlandıktan sonra devredileceği başka sözleşme, bu örneğe yalnız taksit kelimesi ortak diye aktarılmaz.
Tam erken ödeme indirimi talep dilekçesi
Bu metin, taksit borcu kambiyo senedine bağlanmamış ve TBK m.258’in uygulama alanında bulunan özel taşınır satışına göre düzenlenmiştir. Kalan satış bedelinin tamamı bir defada ödenecek şekilde hazırlanır. Sadece bir taksidi öne alma başvurusu aynı örneğe dönüştürülmez. Word dosyası tam metin ve hesap çizelgesini içerir. Düzenlenebilir Word dilekçesini indir.
[SATICININ ADI SOYADI]
[Bildirim adresi]
BAŞVURAN ALICI: [Ad soyad ve adres]
VEKİLİ: [Varsa vekilin bilgileri]
SÖZLEŞME: [Tarih ve satılan taşınırın açık kimliği]
KONU: TBK m.258 uyarınca kalan satış bedelinin bir defada ödenmesi için kanuni indirim ve kapatma hesabı talebidir.
AÇIKLAMALAR
1. [Sözleşme tarihi] tarihli yazılı taksitle satış sözleşmemizin konusu [satılan taşınır]dır. İşlem, ticari veya mesleki faaliyet kapsamında satıcı olarak hareket etmediğiniz özel satışa ilişkindir. Malı ticari veya mesleki amaç dışında edindim. İlgili sözleşme ve teslim kayıtları ektedir.
2. Taksit borcu kambiyo senedine bağlanmamıştır. Gerçekleşmiş ödeme kayıtlarına göre kalan taksitler [taksitler ve açık tutar]dır. Sözleşmedeki peşin bedel [tutar], taksitle ödeme nedeniyle eklenen ilave bedel [tutar] olup, ödenmemiş taksitlere düşen ilave tutar [tutar ve hesap dayanağı]dır.
3. Kalan satış bedelinin tamamını [önerilen ödeme tarihi] tarihinde bir defada ödemek istiyorum. TBK m.258 kapsamında ödenmemiş taksitlere isabet eden ilave bedelin yarısından az olmamak üzere, ödeme süresinin kısaltılmasına uygun kanuni indirim uygulanmalıdır.
SONUÇ VE TALEP
Kalan satış bedelini bir defada ifa etmek üzere, TBK m.258 uyarınca kanuni indirimin uygulanmasını; açık taksitler, bunlara düşen ilave bedel, uygulanan indirim ve ödeme tarihindeki kapatma tutarının dayanaklarıyla yazılı bildirilmesini; ödeme için doğru alacaklı ve tahsil bilgilerinin açıklanmasını; ifa sonrasında makbuz ve borcun kapanış kaydının düzenlenmesini talep ederim.
EKLER: 1. Yazılı satış sözleşmesi ve teslim kaydı. 2. Ödeme planı. 3. Gerçekleşmiş ödeme belgeleri. 4. Açık taksit ve ilave bedel çizelgesi.
Tarih: [Gün/ay/yıl]
Başvuran / Vekili: [Ad soyad]
İmza: [İmza]
Dilekçe gönderilince borç kapanır mı?
Hayır. M.258’in ilk cümlesi kalan bedelin bir defada ödenerek borçtan kurtulmayı düzenler. Ödeme isteğini bildirmekle gerçek ödeme işlemi ayrıdır. Dilekçenin satıcıya ulaşması tek başına satış bedelinin ifa edildiğini göstermez. Hesap açıklaması alındıktan sonra uygulanması gereken indirim ve ödeme tutarı kontrol edilir. Ödemenin tarihi, alıcısı, tutarı ve ilgili sözleşmeye bağlanan açıklaması dosyaya alınır.
Bu başvuru, devam eden taksit ödemelerini kendiliğinden askıya alan işlem değildir. Erken kapatma görüşmesi sırasında gelen vadeler ve önceden yapılmış ödemeler ayrı izlenir. Satıcının hesabında geçmiş temerrüt veya farklı gider kalemi ileri sürülmüşse bunların hukuki dayanağı ayrıca incelenir. Erken ödeme indirimi, her farklı borç kalemini hiçbir değerlendirme olmadan silen işlem olarak anlatılmaz. İlgili sözleşme ve hesap kayıtları esas alınır.
TBK m.103, borcu ödeyenin makbuz isteme ve borcun tamamı ödenmişse borç senedinin geri verilmesini veya iptalini isteme hakkını düzenler. Buradaki örnekte kambiyo senetli borç kapsam dışındadır; adi yazılı borç belgeleri ise yine gerçek içerikleriyle kontrol edilir. Ödeme sonrası açık belge ve bakiye kaydı bırakılmaz. Mevcut borç ödendikten sonra senet iadesi talebi kapanış belgesinin ayrıca istenmesi için tamamlayıcıdır.
Satıcının kapatma hesabı nasıl denetlenir?
Cevapta yalnız indirimli bir toplam rakam bulunması yeterli hesap açıklaması sağlamaz. İlk kontrol, önceki ödemelerin açık taksitlerden düşülmüş olmasıdır. İkinci kontrol, ilgili ilave bedelin ödenmiş ve ödenmemiş taksitler arasında ayrılmasıdır. Üçüncü kontrol, kanuni alt sınır ve ödeme süresinin kısalmasının birlikte dikkate alınmasıdır. Son kontrol, ortaya çıkan tutarın hangi gün için geçerli olduğunun açıkça yazılmasıdır. Eksik satırlar yazılı olarak tamamlanır.
Satıcının küçük bir indirim yapmış olması, m.258 hesabının mutlaka yerine getirildiğini göstermez. İndirimin hangi ilave tutara ve hangi vadeye dayandığı görülebilmelidir. Alıcının hesap çizelgesiyle cevap arasında fark varsa farkın ilgili taksit veya bedel kalemi belirtilir. Sırf anlaşmazlık bulunduğu için hiçbir hesap yapmadan daha düşük bir tutar ödenip borcun tamamı kapanmış gibi yazılmaz. Uyuşmazlık sürüyorsa gerçek sözleşme, ödeme ve cevap belgeleriyle hukuki inceleme yapılır.
Erken ödeme ile satıştan cayma farklı işlemlerdir
Bu dilekçede alıcı, satın aldığı malı geri vererek satıştan çıkmayı istemez; kalan satış bedelini özel kanuni indirimle kapatmayı ister. Cayma, sözleşmeden dönme ve ayıp nedeniyle talep ayrı hukuki koşullara dayanır. Taksitle satıştan cayma dilekçesi tüketici işlemi bakımından ayrı içeriktir. Erken kapatma başvurusuna incelenmemiş cayma veya mal iadesi cümlesi eklenmesi, talebin anlamını belirsizleştirir.
Sık sorulan sorular
TBK 258 kalan borcun yarısını siler mi?
Hayır. Yarı sınırı, ödenmemiş taksitlere düşen ilave bedelin indirimi içindir. Kalan toplam borcun yarısı şeklinde hesaplanmaz.
Kanuni indirim her zaman tam yüzde elli midir?
Yarı oranı alt sınırdır. İndirim ayrıca ödeme süresinin kısaltılmasına uygun olmalıdır. Kanun bütün dosyalar için yalnız sabit yarı oranı koymaz.
Taksit borcu bonoya bağlanmışsa bu örnek uygulanır mı?
TBK m.258 ilk cümlede kambiyo senedine bağlanmamış borç koşulunu arar. Senetli dosya bu metnin kapsamıyla aynı değildir.
İlave bedel yoksa ana satış bedelinden indirim istenir mi?
Bu madde ilave bedelin ilgili kısmını düzenler. Bulunmayan ilave üzerinden ana bedelin yarısı şeklinde indirim üretilmez.
Ticari işletme için alınan mala aynı hüküm uygulanır mı?
TBK m.263 son fıkra uygulamayı sınırlar. Oradaki sınırlı hüküm listesinde m.258 bulunmaz.
Şirket olmayan satıcıyla yapılan her işlem özel satış mıdır?
Hayır. Gerçek kişi ticari veya mesleki faaliyet kapsamında satış yapabilir. İşlemin gerçek niteliği görülür.
Bir tek taksidi erken ödeme istemi bu metne göre mi hazırlanır?
Bu örnek TBK m.258 kapsamında kalan satış bedelinin tamamını bir defada ödeme istemidir. Tüketici taksitli satışındaki özel düzen ayrıca incelenir.
Dilekçenin gönderilmesi taksit vadelerini durdurur mu?
Başvuru tek başına ödeme planını askıya almaz. Gerçek ifa ve gelen vadeler ayrı izlenir.
Ödeme sonrası makbuz alınabilir mi?
TBK m.103 borcu ödeyenin makbuz isteme hakkını düzenler. Kapanan borcun hangi sözleşmeye ait olduğu belgede açıkça gösterilir.
Satıcının otuz günde cevap vermesi bu maddenin şartı mı?
TBK m.258 böyle genel cevap süresi koymaz. Ödeme tarihi ve hesabın tarihi somut olarak belirlenir.
Resmî kaynaklar ve kanuni dayanaklar
Doğrudan dayanak TBK m.258; sözleşme türü ve uygulama alanı m.253 ve m.263; genel erken ifa ayrımı m.96; ödeme belgesi m.103’tür. Tüketici işlemi ayrımı için 6502 sayılı Kanun m.3 ve m.20 ayrıca dikkate alınır. Bakanlığın 6098 sayılı Kanun metni, Ticaret Bakanlığının tüketici mevzuatı sayfası ve TBMM kanun kaydı esas alınmıştır. Madde kontrol tarihi 30 Eylül 2026’dır.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.