Antrepodaki Malın Başka Alıcıya Devri: Beş İş Günü ve Gümrük Sorumluluğu
Antrepoda bulunan mal başka alıcıya satılabilir; ancak satış faturası, antrepo ve gümrük kayıtlarının yerine geçmez. Gümrük Yönetmeliği m.333/3 uyarınca devralan, her devir için beş iş günü içinde eşyayı yeni bir gümrük işlem veya kullanımına tabi tutmalı ya da kendi adına yeni antrepo beyannamesi vermelidir. Eşyanın ilgili gümrük vergileri ve para cezaları dahil hukuki sorumlulukları devralana geçer. Yeni antrepo beyannamesi verilmeden aynı eşyanın antrepoda tekrar devredilmesi de ayrıca yasaklanmıştır.
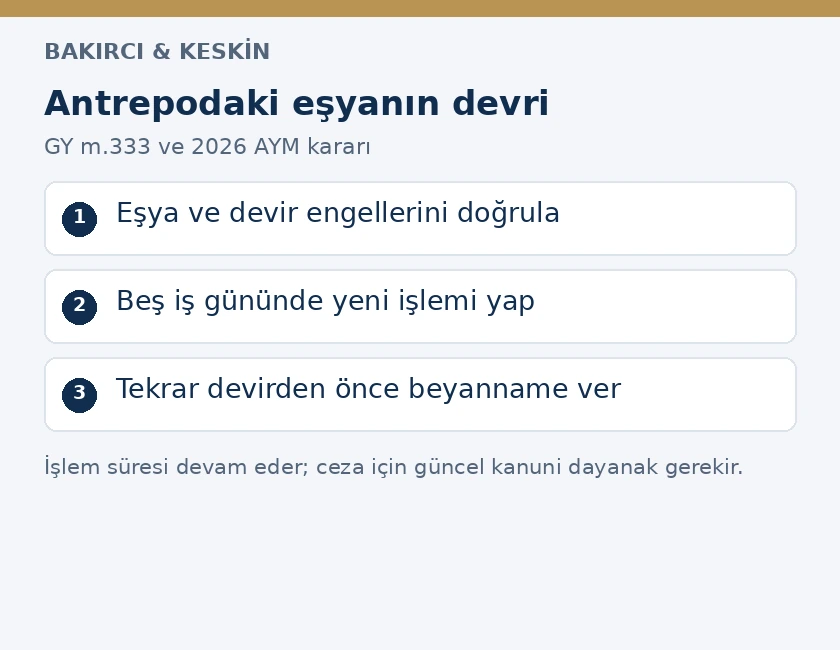
Ticari alıcı açısından bu işlem yalnız depodaki malın bedelini ödemek değildir. Stok miktarı, devri engelleyen haciz veya tedbir, önceki gümrük işlemleri ve antreponun türü birlikte değerlendirilir. Özellikle özel antrepodaki eşyanın devrinde beş iş günü içinde antrepodan çıkarılma koşulu vardır. Genel antrepodaki malı yeni antrepo beyannamesiyle depoda tutma imkânı, özel antrepo için aynen uygulanmaz. Satış sözleşmesi bu idari süre ve sorumluluklarla uyumlu kurulmalıdır.
Eşya devri ile antrepo işletmesinin devri farklıdır
Gümrük Kanunu m.83, ekonomik etkili bir gümrük rejiminin hak ve yükümlülüklerinin, rejimden yararlanma koşullarını taşıyan kişilere mevzuattaki usulle devrini düzenler. M.93/2’de antrepo kullanıcısı, rejim beyanında bulunan kişi veya onun hak ve yükümlülüklerini devralan kişi olarak tanımlanır. Antrepodaki eşyanın satışında değişen konum esas olarak budur. Malın alıcısı, yalnız satın alma nedeniyle antrepo işletme ruhsatının sahibi haline gelmez.
Antrepo işletme hakkının devri ise Kanun m.95/4 ve ilgili işletme izin hükümleri kapsamındadır. Deponun işletmecisinin değişmesiyle depodaki belirli partinin başka alıcıya satılması farklı belgelere dayanır. Satış sözleşmesinde “antrepo devri” gibi belirsiz bir adlandırma kullanmak yerine, devredilen eşyanın beyanname kalemi ve miktarı gösterilmelidir. Böylece işletme hakkının değil, belirtilen malın ve ilgili rejim yükümlülüklerinin devredildiği açıklık kazanır.
Kanuni çerçeve Ticaret Bakanlığının Gümrük Kanunu sayfasında, özel uygulama ise Gümrük Yönetmeliği m.333’te yer alır. İşlemin hukuken değerlendirilmesinde iki düzenleme birlikte okunur. Eşyanın maliki, antrepo kullanıcısı, işletici ve gümrük temsilcisinin farklı kişiler olması, her birinin yükümlülüğünün ayrıca belirlenmesini gerektirir.
Beş iş günü içinde hangi işlem yapılır?
Yönetmelik m.333/3-a iki yol gösterir: devralan eşyayı gümrükçe onaylanmış yeni bir işlem veya kullanıma tabi tutar ya da yeni antrepo beyannamesi verir. Yeni işlem; eşyanın ve alıcının koşullarına göre serbest dolaşıma giriş veya yeniden sevk için gerekli gümrük işlemi olabilir. Malların mevcut antrepoda kalması isteniyorsa, genel antrepo bakımından yeni beyanname ve stok değişikliği yolu değerlendirilir. Fatura kesilip hiçbir kayıt yapılmadan beklenemez.
Yönetmelik m.333/3-a, beş iş günü aşılınca her gün için Kanun m.241/1’e göre işlem yapılacağını öngören bir atıf içerir. Ancak bu atıf, 2026 tarihli Anayasa Mahkemesi kararı nedeniyle güncel ceza dayanağıyla birlikte okunmalıdır. Yalnız yönetmelikte belirlenen sürenin aşılmasından otomatik günlük para cezası sonucu çıkarılamaz. Beş iş günlük işlem yükümlülüğü ise devam eder; satış bedelinin vadeli olması veya tarafların belgeleri bekletmesi, bu süreyi kendiliğinden ertelemez.
Gümrükler Genel Müdürlüğünün 10 Nisan 2017 tarihli, 24084234 sayılı yazısı, beş iş günlük uygulama süresinin başlangıcında satış faturasının düzenlenme tarihinin esas alınmasını belirtir. Aynı yazı, gümrük yükümlülüğünün doğduğu tarihin belirlenmesini sözleşme, fatura ve diğer somut verilere bağlayarak ayrı değerlendirir. Böylece beyanname süresinin başlangıcı ile her vergi borcunun doğum anının aynı kavram olmadığı ortaya konur.
Uygulamadaki tarih hesabı için faturanın düzenlenme tarihi, sistemdeki kayıt, devir belgeleri ve yeni beyannamenin tescil tarihi birlikte tutulmalıdır. Faturanın alıcıya geç gönderilmesi, düzenlenme tarihini değiştirmez. İptal veya düzeltme faturası bulunuyorsa işlemin gerçekten iptal edilip edilmediği, eşyanın kime ait kaldığı ve antrepo kayıtları incelenir. Sonradan düzenlenen bir belge, fiilen yapılmış devri gizlemek için kullanılmamalıdır.
Malı beş gün dolmadan üçüncü firmaya satmak mümkün mü?
Yönetmelik m.333/3-c, antrepoda devralınan eşya için yeni antrepo beyannamesi verilmeden başka bir antrepo devri yapılamayacağını açıkça düzenler. İlk devirden sonra henüz beş iş günü geçmemiş olması, ara alıcının kendi beyanname yükümlülüğünü atlayarak malı tekrar satmasına izin vermez. Beş günlük süre ile tekrar devirden önce gerekli işlem iki ayrı koşuldur. İkinci satış planlanıyorsa yeni beyanname daha önce tamamlanmalıdır.
Yeni beyanname verilmeden tekrar devir yasağı, 9 Ocak 2024 tarihli ve 32424 sayılı Resmî Gazete’deki değişiklikle m.333/3 içinde açıkça düzenlenmiştir. Yönetmelikte her devralan için m.241/1’e yapılan ceza atfı, 2 Haziran 2026’da yürürlüğe giren anayasal iptal sonrasında tek başına yeterli yaptırım dayanağı değildir. Yalnız son alıcının ithalat beyannamesi vermesi, önceki alıcıların atlanan antrepo beyanlarını kendiliğinden yerine getirmez.
Ardışık satışların aynı gün gerçekleşmesi de bu sonucu değiştirmez. Her ticari halka bakımından satılan miktar, devir tarihi, antrepo beyannamesi ve stok devri görülmelidir. Belgelerde aradaki bir alıcının görünmemesi, hem hukuki sorumluluğun hem eşyanın kıymet ve ödeme zincirinin izlenmesini güçleştirir. Sözleşmelerde yalnız son teslim tarihinin gösterilmesi yerine, her devir için beyanname ve belge teslim sorumlusu belirlenmelidir.
Devralan hangi gümrük sorumluluklarını üstlenir?
Yönetmelik m.333/3-b, eşyanın devriyle gümrük vergileri ve para cezaları dahil eşyayla ilgili hukuki sorumlulukların devralana geçtiğini belirtir. Aynı bent, stok kayıtlarının değiştirilmesini ve devir belgelerinin yeni işlem veya yeni antrepo beyannamesi sırasında gümrüğe sunulmasını düzenler. Alıcı, satıcının “gümrük işi bize ait” açıklamasına dayanarak hiçbir rejim sorumluluğu taşımadığını kabul edemez.
Bu hüküm, satıcı şirketin tüm ticari borçlarının veya herhangi bir kişinin şahsi ceza sorumluluğunun devri anlamına gelmez. Konu, devredilen eşya ve antrepo rejimiyle ilgili hukuki sorumluluktur. Eşyaya ilişkin tahakkuk veya ceza kararı varsa hangi işlem ve fiile dayandığı, hangi tarihte oluştuğu ve kim hakkında tesis edildiği dosyada görülmelidir. İnceleme, yalnız güncel stok ekranındaki “borç yok” ifadesiyle sınırlandırılmamalıdır.
Satıcı ile alıcı, aralarındaki sözleşmede geçmiş işlemden kaynaklanan bir mali yükü hangi tarafın karşılayacağını düzenleyebilir. Bu hüküm, gümrük idaresine karşı kanun ve yönetmelikle belirlenen sorumlulukların yerine geçmez. Alıcı idareye ödeme yapmak zorunda kaldığında satıcıya dönecekse, rücu talebi sözleşmedeki taahhüt, ihlal, ödeme ve zarar belgeleriyle kurulur. Vergi incelemesi ile taraflar arasındaki geri ödeme talebi farklı hukuki ilişkilerdir.
Antrepo işleticisinin sorumluluğu devirle sona erer mi?
Gümrük Kanunu m.96, antrepo işleticisini eşyanın gözetim altında bulunmasını sağlama, muhafazaya ilişkin yükümlülükleri yerine getirme ve izin şartlarına uyma bakımından sorumlu tutar. M.97/1, bazı genel antrepo izinlerinde gözetim ve muhafaza yükümlülüklerinin yalnız kullanıcıya ait gösterilebilmesini düzenler. M.97/2’ye göre kullanıcı rejime tabi tutmaya ilişkin yükümlülüklerinden her durumda sorumludur. Devir dosyası, antreponun izin koşullarından bağımsız değerlendirilmez.
Malın alıcısı değiştiğinde işletici, gümrük gözetimi ve kendi kayıt yükümlülüklerini sürdürür. İşleticiye gönderilen tek taraflı “malları artık başka firma adına tutun” mesajı, gerekli gümrük işlemlerini tamamlamaz. Kanun m.99’daki kayıt düzeni ve Yönetmelik m.333’teki değişiklik birlikte yürütülür. İşleticinin hangi miktarı kimin hesabında gösterdiği, mevcut rejim beyanlarıyla uyuşmalıdır.
Devir sırasında sayım farkı veya hasar görülürse bunun alıcı değişikliğinden önce mi sonra mı doğduğu belgelenmelidir. Faturada yazılı miktar ile fiili malın farklı olması, alıcının eksik malı tam miktar üzerinden devralmış gibi kayıt açılmasına neden olmamalıdır. Sayım, tartım ve tespit tutanakları ticari bedel uyuşmazlığında da kullanılır. Bu ayrı talep antrepoda eşya kaybı ve hasarında tazminat incelemesinde açıklanır.
Özel antrepoda beş gün içinde çıkış koşulu
Gümrük Kanunu m.94, genel antrepoyu herkesin kullanabileceği; özel antrepoyu yalnız işleticisine ait eşya için kurulan yer olarak ayırır. Bu fark, devirden sonra malın aynı yerde tutulmasında önemlidir. Yönetmelik m.333/4, özel antrepodaki eşyanın devrini, devirden sonraki beş iş günü içinde gümrükçe onaylanmış yeni işlem veya kullanımla antrepodan çıkarılması koşuluyla kabul eder.
Yönetmelik m.333/4’te, çıkış süresinin aşılması için işleticiye ve devralana ayrı ayrı günlük m.241/1 uygulamasına atıf bulunur. Bu ceza atfında da Anayasa Mahkemesinin 2026 tarihli iptal kararı gözetilir; yalnız ikincil düzenlemeye dayanılarak kesin ceza sonucu kurulamaz. Buna karşılık beş iş günü içinde fiili çıkış koşulu devam eder. Alıcının yeni antrepo beyannamesi açması bu koşulu karşılamaz. Çıkış rejimi, taşıma planı ve gerekli belgeler satıştan önce hazırlanmalıdır.
Mal başka bir antrepoya taşınacaksa Kanun m.103/2 gereğince gümrük izni gerekir. Yükün yalnız depo içi sevk fişiyle veya ticari irsaliyeyle diğer antrepoya götürülmesi yeterli değildir. İlk antreponun çıkış kaydı ile varış yerinin giriş ve rejim kayıtları birbirini karşılamalıdır. Fiziki hareketin başlaması, izin ve beyanname adımlarının hangi sırada tamamlandığını kontrol etme ihtiyacını ortadan kaldırmaz.
Hacizli, tedbirli veya özel nitelikli mal devri
Yönetmelik m.333/2, mülkiyetle ilgili devri engelleyen haciz veya ihtiyati tedbir gibi hukuki engel açıklığa kavuşmadan işlem yapılmasını engeller. Satıcının borcun ödendiğini sözlü söylemesi, dosyadaki engelin kaldırıldığını kanıtlamaz. Kararın kapsamı, hangi mal ve miktarı etkilediği, kaldırma veya değiştirme kararı olup olmadığı belgelenmelidir. İdari devir işlemi, tarafların tedbiri görmezden gelme anlaşmasıyla tamamlanamaz.
Solvent ve baz yağ bakımından m.333/1’in ikinci cümlesinde özel sınırlama vardır: devralanın serbest dolaşıma sokacağı satış devrine kural olarak izin verilmez. M.333/5, devralanın onaylanmış kişi veya yetkilendirilmiş yükümlü statüsü yahut fıkradaki diğer şartları taşıdığı durumlar için istisna düzenler. Bu nedenle her solvent ve baz yağ devrinin kesin yasak olduğunu veya her ticari alıcının devir yapabildiğini söylemek doğru değildir; ilgili statü ve koşullar işlem öncesinde doğrulanır.
Antrepoda bulunmak, ürünün Türkiye’de satışa veya kullanıma uygunluk belgelerinin tamamlandığı anlamına da gelmez. Devir sonrası serbest dolaşıma girişte ürüne ilişkin izin ve uygunluk koşulları ayrıca yerine getirilir. Satıcı, yalnız antrepo beyannamesini göstererek her türlü ithalat ve piyasa şartının karşılandığını taahhüt etmiş sayılamaz; sözleşmedeki yükümlülük açık yazılmalıdır. Gümrük işlemiyle ürün uygunluğunun ayrımı gümrükten geçen ürünün uygunluğu yazısında incelenmiştir.
Alıcının ödeme öncesi inceleyeceği dosya
Satış dosyasında devir konusu malın hangi antrepo beyannamesinden geldiği açıkça görülmelidir. Beyanname tarihi ve numarası, kalem, mal tanımı, GTİP, miktar ve kap bilgisi satış faturasıyla eşleştirilir. Önceki kısmi devirler veya çıkışlar varsa, halen mevcut miktar bunlardan sonra hesaplanır. İşleticinin teyidi, fiili sayım ve gümrük kayıtları birlikte değerlendirilmeden yalnız ilk ithalat faturasındaki miktar esas alınmaz.
- Mevcut antrepo beyannamesi ve varsa önceki devir beyannameleri.
- Satış sözleşmesi, satış faturası, bedel ve ödeme koşulları.
- Antrepo stok teyidi, fiili miktar ve mevcut hasar kayıtları.
- Haciz, tedbir, gümrük tahakkuku veya ceza yönünden ilgili yazı ve kararlar.
- Yeni beyannameyi verecek temsilci, gerekli yetki ve beş iş günlük işlem takvimi.
- Özel antrepoda çıkış planı; depolama, taşıma ve sigorta sorumluluklarının başlangıç tarihleri.
Depo hizmet bedelinin devir tarihine kadar kime, sonrasında kime ait olacağı ticari sözleşmede belirlenmelidir. Bu paylaşım, gümrük borcu geçişinden farklıdır. Aynı şekilde sigorta poliçesinde sigortalı menfaatin ve teminat süresinin yeni sahiplik durumunu kapsayıp kapsamadığı kontrol edilir. Antrepo işletmesinin sigortası bulunması, alıcının bütün ticari zararlarının kendi lehine sigortalandığını göstermez. Poliçe, teminat ve hak sahibi ayrıca incelenir.
İthalat aşamasındaki maliyet hesabında satış bedeli ile antrepo hizmet giderleri ayrılmalıdır. Gümrük Kanunu m.104/1, antrepo ve muhafaza masraflarının fiilen ödenen veya ödenecek fiyattan ayrı gösterilmesi şartıyla gümrük kıymetine dahil edilmemesini düzenler. Bu nedenle alıcının ödediği tek toplamın içinde mal bedeli, geçmiş depolama ve yeni dönem hizmetinin hangi tutarlarda bulunduğu belgelenmelidir. Ayrımın yalnız şirket içi bir hesap tablosunda yapılması yerine, faturalar ve sözleşme kalemleriyle desteklenmesi gerekir.
Kısmi devirde bu hesap devredilen miktara bağlanır. Aynı beyannamenin tüm giderlerini küçük bir partiye yüklemek veya kalan miktarın giderlerini hiç ayırmamak, sonraki ithalat kıymeti ve ticari hesaplaşmayı etkiler. Eski ve yeni stok kayıtlarının toplamı, devir faturalarının miktarı ve antreponun hizmet hesapları birlikte karşılaştırılır; böylece mal ve masraf dağılımı aynı işlem üzerinden izlenir.
2026 AYM kararı para cezası değerlendirmesini değiştirdi
Anayasa Mahkemesinin 26 Mart 2026 tarihli E.2025/269, K.2026/72 sayılı kararı, Gümrük Kanunu m.241/1’in ikincil düzenlemelerle getirilen hükümlere aykırılığı usulsüzlük cezasına bağlayan ibarelerini iptal etmiştir. Karar, 2 Haziran 2026 tarihli ve 33268 sayılı Resmî Gazete’de yayımlanmış, yürürlüğü ertelenmemiştir. Mahkeme, yaptırıma bağlanan fiillerin ve cezalandırma alanının kanunda yeterli açıklıkla belirlenmemesini suçta ve cezada kanunilik yönünden incelemiştir.
Bu iptal, Gümrük Yönetmeliği m.333’teki beyanname verme, tekrar devirden önce kayıt açma ve özel antrepodan çıkış yükümlülüklerini kaldıran bir karar değildir. Buna karşılık, yönetmelikte m.241/1’e atıf bulunmasını tek başına günlük para cezası için yeterli saymak güncel kanuni dayanakla bağdaşmaz. Ceza uygulanacaksa fiilin yürürlükteki hangi kanun hükmünde düzenlendiği ve hangi yaptırımın şartlarını taşıdığı gösterilmelidir. Eşyanın vergi borcu ve doğrudan kanunda düzenlenen başka ihlaller ayrıca incelenir.
Kararın eski işlemlere etkisi de dosyanın tarih ve durumuna göre ele alınır. İptal, tüm önceki cezaların otomatik olarak kaldırıldığı veya ödenen her tutarın kendiliğinden iade edileceği anlamına gelmez. Tebliğ edilmiş kararın başvuru süresi, devam eden itiraz ya da dava ve kesinleşme durumu ayrı belirlenir. Güncel bir ceza anlatımı, işlem yükümlülüğünü ve bu yükümlülüğe aykırılığın cezalandırılabilmesi için gereken kanuni temeli birbirinden ayırmalıdır.
Ceza veya ret kararında hangi kayıtlar incelenir?
Beş iş günlük sürenin aşıldığı iddiasında ilk belge satış faturasıdır; ardından yeni beyannamenin tescili veya yeni işlem kaydı karşılaştırılır. Tekrar devir ihlalinde ilk devir, ara alıcının beyannamesi ve sonraki satış sırası gösterilir. Özel antrepoda ise beyannameye ek olarak fiili çıkış tarihi gerekir. Bu üç farklı ihlalin hepsi yalnız faturanın geç ibrazı şeklinde ele alınmamalıdır.
Ceza kararında fiilin yalnız Gümrük Yönetmeliği m.333’e mi, yoksa doğrudan kanunda düzenlenen bağımsız bir yükümlülük ve yaptırıma mı dayandırıldığı belirlenmelidir. 2 Haziran 2026’da yürürlüğe giren AYM iptalinin etkisi bu ayrımla değerlendirilir. Beş iş günlük işlem süresinin beş takvim günü gibi hesaplanması ayrıca kayıtlarla tartışılır. Önceki dönem kararlarında fiil, karar, tebliğ ve kesinleşme tarihleri incelenir; bütün eski cezaların kendiliğinden silindiği veya geri ödendiği sonucu çıkarılmaz.
Gümrük Kanunu m.242, vergilere, cezalara ve idari kararlara karşı tebliğden itibaren on beş gün içinde itirazı düzenler. Başvuru bir üst makama, üst makam yoksa aynı makama yapılır. Satıcıdan belge beklenmesi veya ticari hesaplaşmanın sürmesi bu sürenin yerine geçmez. Tebligat ve başvuru dosyasının kuruluşu için gümrük para cezasına itiraz rehberi kullanılabilir. Satıcıya yöneltilecek bedel veya zarar talebi ayrıca takip edilir.
Sık sorulan sorular
Antrepodaki eşya ithal edilmeden satılabilir mi?
Gümrük Yönetmeliği m.333 kapsamında satışla devir mümkündür. Devir belgeleri gümrüğe sunulur, stok kayıtları değiştirilir ve devralan beş iş günü içinde yeni işlem veya kullanım ya da yeni antrepo beyannamesi yoluyla yükümlülüğünü yerine getirir. Özel eşya sınırlamaları ayrıca uygulanır.
Beş iş günü dolmadan tekrar satış için beyanname gerekir mi?
Evet. M.333/3-c, yeni antrepo beyannamesi verilmeden aynı eşyanın antrepoda başka devre konu olmasını yasaklar. İlk devirden itibaren henüz beş iş günü geçmemiş olması bu ön koşulu kaldırmaz.
Beş iş günlük sürenin başlangıcı hangi tarihtir?
Gümrükler Genel Müdürlüğünün 10 Nisan 2017 tarihli 24084234 sayılı yazısı, uygulama süresi bakımından satış faturasının düzenlenme tarihini esas alır. Vergi yükümlülüğünün doğum tarihi ise sözleşme, fatura ve diğer somut belgelerle ayrıca değerlendirilir.
Beş iş günü aşılınca otomatik günlük para cezası uygulanır mı?
Yalnız Gümrük Yönetmeliği m.333’teki atıftan böyle bir sonuç çıkarılamaz. AYM E.2025/269, K.2026/72 kararıyla m.241/1’in ikincil düzenleme ihlalini cezalandıran ibareleri iptal edilmiş; iptal 2 Haziran 2026’da yürürlüğe girmiştir. İşlem yükümlülüğü sürer, yaptırım için güncel kanuni dayanak ayrıca gösterilmelidir.
Antrepodaki malın gümrük borçları devralana geçer mi?
M.333/3-b, gümrük vergileri ve para cezaları dahil eşyayla ilgili hukuki sorumlulukların devralana geçtiğini düzenler. Bu, satıcı şirketin bütün borçlarının veya kişisel ceza sorumluluğunun devri anlamına gelmez. Eşya ve işlemle bağın belirlenmesi gerekir.
Özel antrepodaki mal yeni alıcı adına orada tutulabilir mi?
M.333/4 kapsamında devir, eşyanın beş iş günü içinde yeni işlem veya kullanımla özel antrepodan çıkarılması koşuluna bağlıdır. Yalnız yeni antrepo beyannamesi verilmesi, bu fiili çıkış koşulunu kendiliğinden karşılamaz.
Mal üzerinde haciz varsa satış devri tamamlanabilir mi?
Yönetmelik m.333/2 gereğince devri engelleyen haciz veya ihtiyati tedbir gibi hukuki engel açıklığa kavuşmadan işlem yapılamaz. Engelin kapsamı ve kaldırılıp kaldırılmadığı resmi dosya ve kararlarla doğrulanmalıdır.
Solvent ve baz yağın antrepoda devri tamamen yasak mı?
Hayır. M.333/1, devralanın serbest dolaşıma sokacağı satış devrine kural olarak izin vermez; m.333/5 ise belirli statü veya koşulları taşıyan devralanlar için istisna getirir. Mal ve alıcı yönünden şartlar ayrı kontrol edilir.
Alıcı değişince antrepo işleticisinin muhafaza borcu biter mi?
Hayır. İşleticinin Gümrük Kanunu m.96 ve işletme izninden doğan sorumlulukları ayrıca sürer. M.97’deki özel izin düzenlemesi ve kullanıcının yükümlülükleri dikkate alınır. Devir, işleticinin bütün görevlerini alıcıya aktaran bir işlem değildir.
Devir nedeniyle verilen gümrük cezasına ne zaman itiraz edilir?
Gümrük Kanunu m.242 uyarınca tebliğden itibaren on beş gün içinde itiraz edilir. Fatura, devir belgeleri, yeni beyanname ve gerekiyorsa antrepodan çıkış kayıtları sunulur. Ticari taraflar arasındaki görüşmeler bu başvuru süresinin yerine geçmez.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
