Aynı Adreste Birden Fazla Sanayi İşletmesi: Ayrı Sicil, Makine, Kapasite ve Personel Şartları
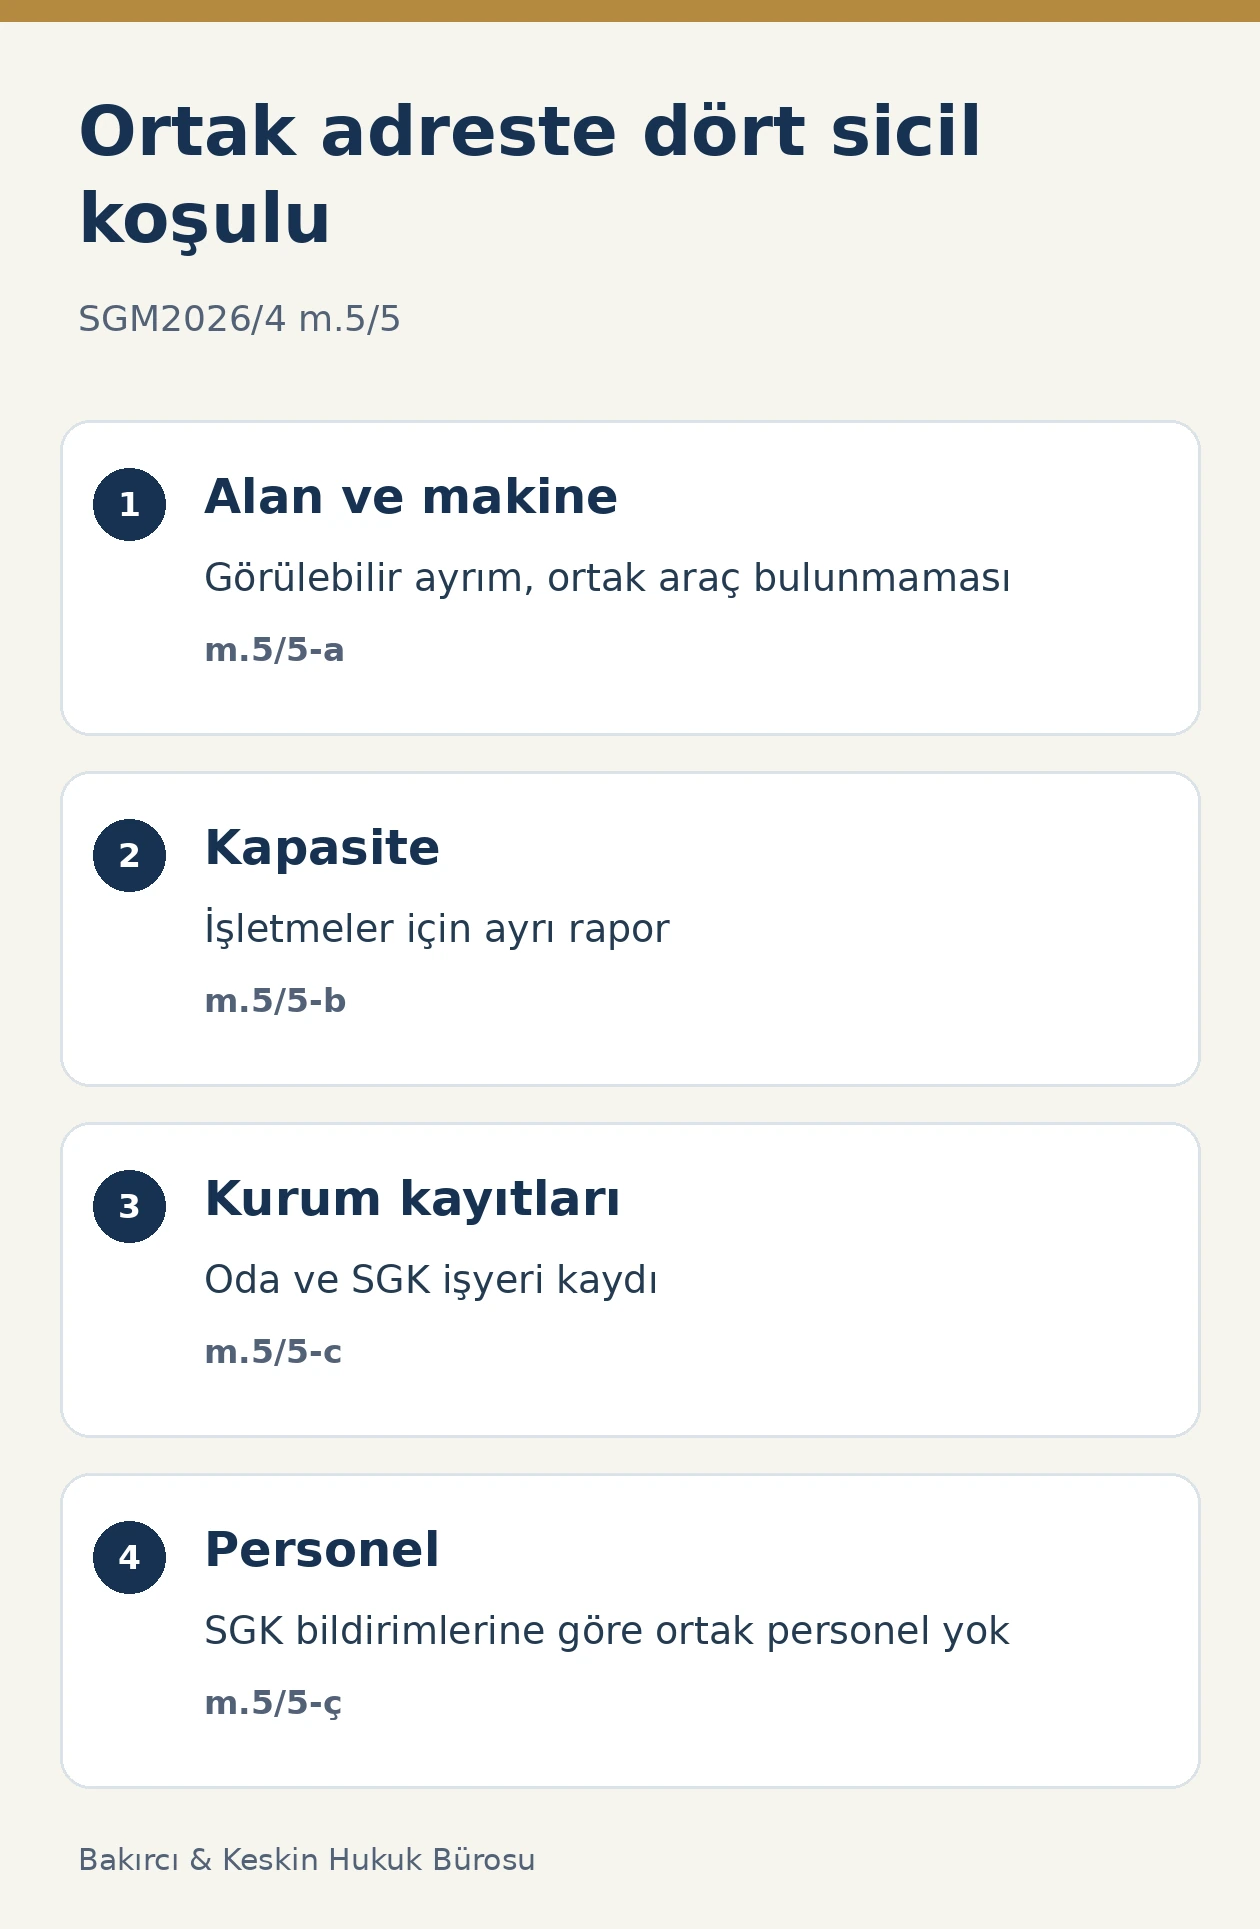
Aynı adreste birden fazla sanayi işletmesinin sanayi siciline kaydı, SGM 2026/4 sayılı Tebliğ m.5/5’teki koşullara bağlıdır. Yazılım faaliyetleri dışındaki işletmelerin kullandıkları fiziki alanın görülebilir biçimde ayrılması, ortak makine ve teçhizat bulunmaması ve ayrı kapasite raporları gerekir. Oda ve SGK işyeri kayıtları yapılmış olmalı; SGK bildirimlerine göre ortak personel kullanılmamalıdır. Ayrı şirket kurulması veya ayrı vergi numarası alınması bu koşulların yerine geçmez.
Ortak adres dosyasındaki esas mesele, aynı kapı numarasının iki belgede görünmesi değildir. Üretim faaliyetinin hangi işletmeye ait olduğu, hangi alanda ve hangi araçlarla yürütüldüğü açıklanmalıdır. Tebliğ 15 Nisan 2026’da yürürlüğe girmiştir. Bu inceleme, ayrı üreticilerin sanayi sicil şartlarını ele alır; aynı işletmecinin birden fazla ruhsat konusu faaliyet yürütmesiyle farklı üreticilerin aynı adreste bulunmasını birbirinden ayırır.
6948 sayılı Kanun ve Tebliğ m.5/5 birlikte uygulanır
6948 sayılı Kanun m.1 sanayi işletmesinin kapsamını, m.2 ise sicile kayıt yükümlülüğünü düzenler. 7033 sayılı Kanun’un 3 ve 4. maddeleriyle değişen hükümler, bilişim teknolojisi ve yazılım üreticilerini de kapsar. Aynı adreste bulunmak, faaliyetin sanayi niteliğinin ayrıca incelenmesini ortadan kaldırmaz. Önce her başvurucunun hangi üretimi gerçekleştirdiği açıkça tanımlanır.
Ortak adrese özgü koşullar SGM 2026/4 sayılı Sanayi Sicil Tebliği m.5/5 içinde dört bent halinde yer alır. İlk iki bentte yazılım faaliyetleri için istisna bulunur. Son iki bentte aynı istisna yazılı değildir. Bu nedenle yazılım işletmesinin bazı fiziki koşullardan ayrı değerlendirilmesi, bütün sicil ve personel kurallarından muaf tutulması sonucuna dönüştürülemez.
Başvuru dosyası işletme bazında hazırlanır. Bir üreticinin eksiksiz belgesi, aynı adresteki diğer üreticinin eksik kaydını tamamlamaz. İki şirketin ortaklarının veya yöneticilerinin aynı olması da metinde genel istisna olarak gösterilmemiştir. Ticari ilişkinin türü açıklanır; her şirketin kapasite, alan, makine ve personel verileri kendi üretim faaliyetiyle ilişkilendirilir.
| Bent | Koşul | Yazılım faaliyetleri |
|---|---|---|
| a | Görülebilir fiziki bölünme ve ortak makine-teçhizat bulunmaması | Bentte açık istisna vardır |
| b | İşletmelerin ayrı kapasite raporuna sahip olması | Bentte açık istisna vardır |
| c | Oda ve SGK işyeri kayıtlarının yapılması | Aynı istisna yazılı değildir |
| ç | SGK bildirimlerine göre ortak personel kullanılmaması | Aynı istisna yazılı değildir |
Fiziki alanın görülebilir biçimde ayrılması neyi gerektirir?
M.5/5-a, kullanılan fiziki alanın görülebilir şekilde bölünmesini ister. Hüküm belirli bir duvar malzemesi, sabit yükseklik veya herkes için aynı metrekare şartı koymaz. Bu nedenle dosyada mevzuatta bulunmayan ölçüler zorunlu kural gibi yazılmamalıdır. Başvurucu, üretim sahasında her işletmenin kullandığı kısmı anlaşılır biçimde göstermeli; plan ile sahadaki düzen arasında tutarlılık sağlamalıdır.
Yerleşim planında üretim hattı, makine konumları, girişler ve kullanılan bölümler işletme adlarıyla eşleştirilebilir. Bu çalışma, gerçek kullanımın açıklanmasına hizmet eder. Yalnızca kâğıt üzerinde çizgi çekilmiş olması, fiilen karışık kullanılan üretim alanını ayrılmış hale getirmez. İncelemeye sunulan fotoğraf veya krokinin tarihi, kapsamı ve hangi bölümü gösterdiği anlaşılmalıdır.
Adres belgesinde tek kapı numarası bulunması ile içerideki fiziki ayrım ayrı konulardır. Belediye adres kaydı, kira sözleşmesi ve yerleşim planı farklı bilgileri gösterir. Birindeki kayıt diğerindeki eksikliği kendiliğinden gidermez. Kiralanan alanın sınırı sözleşmede belirsizse, başvuruda hangi bölümün hangi üretici tarafından kullanıldığı açıklanmalı; fiilî üretim alanı ile hukuki kullanım dayanağı uyumlu tutulmalıdır.
Ortak makine ve teçhizat yasağı dosyada nasıl incelenir?
Yazılım dışındaki faaliyetler için m.5/5-a, ortak makine ve teçhizat bulunmamasını şart koşar. Aynı üretim makinesinin iki işletmenin kapasite ve üretim dosyalarında birlikte kullanılıyor görünmesi bu koşulla doğrudan ilgilidir. İnceleme yalnız makinenin kimin adına faturalandığıyla sınırlanmaz. Fiilî kullanım, üretim akışı ve sunulan kapasite bilgilerinin aynı durumu gösterip göstermediği değerlendirilir.
Makine envanterinde tanımlayıcı bilgiler, bulunduğu bölüm ve hangi işletmenin üretimine hizmet ettiği açıklanır. Demirbaş kaydı, kira veya kullanım sözleşmesi sunuluyorsa bunların kapsamı üretim planıyla karşılaştırılır. Mülkiyet ile kullanımın farklı kişilere ait olması açıklanabilir bir hukuki ilişkidir; fakat aynı makinenin iki işletmece ortak kullanılması şartını sözleşmede farklı ad vermekle ortadan kaldırmak mümkün değildir.
Vardiya çizelgesi de ortak kullanım incelemesinde önemlidir. Aynı cihazın sırayla iki şirketin üretiminde kullanıldığını gösteren çizelge, cihazın iki ayrı makine olduğu anlamına gelmez. Tebliğde vardiyalı ortak kullanıma yönelik genel bir istisna bulunmadığı için yalnız üretim saatlerinin ayrılmasıyla koşulun tamamlandığı söylenemez. Dosyada gerçek kullanım açıkça belirtilmeli, gerçeğe aykırı ayrı envanter oluşturulmamalıdır.
Ayrı kapasite raporu ve mikro işletme ayrımı
M.5/5-b, yazılım faaliyetleri dışındaki ortak adres işletmelerinin ayrı kapasite raporuna sahip olmasını arar. Bu, ortak adrese özgü koşuldur. Tebliğ m.10/4’teki mikro işletmenin rapor bulunmadığında beyanının esas alınmasına ilişkin genel hüküm okunurken özel ortak adres düzenlemesi atlanamaz. Mikro işletme sıfatı, m.5/5-b metninde yazılı olmayan bir istisna üretmek için kullanılamaz.
Raporların ayrı düzenlenmesi kadar kapsadıkları üretimin de ayrışması gerekir. Aynı makinenin, aynı personelin veya aynı üretim kapasitesinin iki raporda açıklamasız yer alması yalnız belge sayısını artırır; sicil koşullarını ispatlamaz. Başvurucu, rapordaki işletme kimliği, faaliyet, adres ve üretim araçlarını kontrol eder. Raporun tarihinin güncel olması, içeriğin sahadaki düzenle kendiliğinden uyuştuğunu göstermez.
Kapasite raporunun kurumsal dayanağı için ticaret ve sanayi odalarının kapasite raporu görevi ayrıca incelenebilir. Oda tarafından hazırlanmış veya onaylanmış belge, sanayi sicilinde diğer m.5/5 koşullarını ortadan kaldırmaz. Alan ve personel yönünden sunulan bilgilerle rapor arasında uyum kurulması gerekir.
Oda ve SGK işyeri kayıtları her işletme için gösterilir
M.5/5-c, oda ve Sosyal Güvenlik Kurumu işyeri kayıtlarının yapılmış olmasını şart koşar. Ortak adresteki bir işletmenin kayıt belgesinin diğer işletme adına kullanılması, bu koşulun yerine getirilmesi değildir. Her başvurucunun unvanı ve işyeri bilgileri ilgili kayıtlarla eşleştirilir. Benzer ticaret unvanları veya aynı grup markasının kullanılması nedeniyle belgelerin birbirine karışması önlenmelidir.
Başvuru sırasında eski unvanlı oda belgesi veya başka üretim yerine ait SGK işyeri kaydı sunulması halinde bağlantı açıklanmalıdır. Her bilgi farklı kurumdaki kayıtla doğrulanır. Bir belgede sadece merkez adresinin bulunması, üretim yerinin orada olduğunu otomatik göstermeyebilir. Başvurunun konusu olan üretim yerinin kayıtlarla nasıl ilişkilendiği açık biçimde anlatılmalıdır.
Oda kaydı, SGK işyeri kaydı ve işyeri açma ruhsatı aynı işlevi yerine getirmez. Tebliğ bunlardan bazılarını m.5/5 koşulu olarak ayrıca sayar. Bir belge mevcut diye diğer kaydın gereksiz kabul edilmesi doğru değildir. Dosya listesinde her belgenin düzenleyen kurumu, işletme kimliği, kapsadığı adres ve güncelliği ayrı kontrol edilir; aynı belgenin farklı şirket dosyalarına yanlışlıkla eklenmesi engellenir.
SGK bildirimlerine göre ortak personel kullanılmaması
M.5/5-ç, SGK bildirimlerine göre ortak personel kullanılmamasını düzenler. Bu nedenle personel bilgisi yalnız şirketlerin hazırladığı iç listeden ibaret değildir. Başvuruda sunulan çalışan ve işyeri verileri, bildirimlerdeki durumla karşılaştırılmalıdır. Aynı adreste çalışan kişinin hangi üretici bünyesinde görev yaptığı, işletmelerin üretim organizasyonunun ayrılmasında önemli bir unsurdur.
Ortaklar veya yöneticiler aynı olduğunda üretim personelinin de ortak kullanılabileceği biçiminde bir genel istisna yoktur. Yönetim ilişkisi ile personelin hangi işverenin hangi üretim faaliyetinde çalıştığı farklıdır. Dosya, m.5/5-ç koşuluna cevap verecek kayıtları içermelidir. Şirketler arasındaki hizmet veya personel düzenlemesine verilen ticari ad, gerçek bildirim ve kullanım ilişkisini gizlememelidir.
Personel verisi değiştiğinde eski başvuru listesiyle güncel SGK kaydı arasında fark doğabilir. İnceleme tarihine kadar gerçekleşen değişiklikler, doğru dönem bilgisiyle açıklanır. Bir çalışanın önce bir işletmede, daha sonra başka işletmede görev yapması ile aynı dönemde ortak kullanılması ayrılmalıdır. İnceleme bu zaman ilişkisini somut belgelerle göstermeli; yalnız isim benzerliğinden veya eksik listeden kesin sonuç çıkarmamalıdır.
Yazılım faaliyeti istisnasının sınırı
Tebliğ yazılım faaliyetlerini a ve b bentlerinde açıkça ayırmıştır. Buna göre bu faaliyetler için aynı bentlerdeki görülebilir fiziki bölünme, ortak makine-teçhizat bulunmaması ve ayrı kapasite raporu koşulları istisna kapsamında değerlendirilir. Ancak c ve ç bentleri için aynı ifade tekrarlanmamıştır. İstisnanın sınırı, hükmün bulunduğu bentler üzerinden okunmalıdır.
Bir şirketin bilgisayar kullanması onu yazılım üreticisi yapmaz. İstisnanın uygulanacağı faaliyet gerçek yazılım üretimiyle açıklanmalıdır. Üretim tesisinde kullanılan otomasyon programı, işletmenin ana sanayi faaliyetini kendiliğinden yazılıma dönüştürmez. Başvuruda faaliyet açıklaması, ürün ve organizasyon bilgileri tutarlı olmalı; yalnız ortak adres koşullarından yararlanmak için gerçekte yürütülmeyen faaliyet beyan edilmemelidir.
Yazılım istisnası, Tebliğ’in bütün kapasite bilgisi hükümlerinin kaldırıldığı anlamına da gelmez. M.10/4’teki genel veri dayanağı kendi kapsamıyla değerlendirilir. Ayrıca kayıt ve temsil bilgileri, oda ve SGK işyeri kayıtları, ortak personel koşulu korunur. Başvuru dosyasında istisna ileri sürülüyorsa hangi bent için ve hangi gerçek faaliyet nedeniyle ileri sürüldüğü açıkça yazılır.
Bitişik ikinci üretim yeri ile iki ayrı işletme aynı değildir
Tebliğ m.5/4, bir işletmenin üretim yerine bitişik ikinci yerde aynı faaliyet alanında üretim yapması halinde ikinci kapı numarasının belgede gösterilmesini düzenler. Bu hükümde işletme tektir; üretim alanı bitişik ikinci yere uzanır. M.5/5 ise aynı adreste birden fazla işletmenin kaydını konu alır. Dosyanın hangi duruma ilişkin olduğu, başvurucu ve üretim yeri sayıları belirlenerek açıklanır.
Şirket merkezinin başka adreste olması, iki üretim yerinin bitişik olup olmaması veya aynı parselde bulunmaları tek başına bütün değerlendirmeyi tamamlamaz. Fiilî üretim konumları, kapı numaraları ve faaliyet alanları gösterilir. M.4/2’deki birden fazla üretim yeri için ayrı başvuru kuralı da kendi kapsamında incelenir. Başvuru sahibinin hangi düzenlemeye dayandığı belirsiz bırakılmamalıdır.
Aynı üreticinin ek alana taşınması ile yeni bir üreticinin mevcut fabrikanın bölümüne yerleşmesi farklı organizasyon değişiklikleridir. İlk durumda üretim yeri bilgisi, ikinci durumda ayrı işletmenin m.5/5 koşulları önem kazanır. Planın üst başlığına ortak tesis yazılması bu hukuki ayrımı yapmaz. Her bölüm için üretici, kullanım dayanağı ve yapılan iş açıkça gösterilmelidir.
Ortak adres ruhsatı sanayi sicil koşullarını tamamlamaz
İşyeri Açma ve Çalışma Ruhsatlarına İlişkin Yönetmelik ile Sanayi Sicil Tebliği farklı kayıtları düzenler. Aynı işyerinde birden fazla faaliyet için ruhsat sayısı, işletmeci ve faaliyet ilişkisini kendi hükümleriyle değerlendirir. Ruhsat düzenlenmiş olması, SGM m.5/5’teki makine, kapasite ve personel koşullarının ayrıca incelenmesine engel değildir.
Ruhsat dosyasında aynı işletmeci olarak gösterilen kişiyle sanayi siciline başvuran üretici farklıysa bu fark açıklanmalıdır. Kira sözleşmesinin tarafı, fiilî üretici ve belge sahibi arasında belgelerle kurulmuş ilişki bulunmalıdır. Bir şirketin ruhsatını başka şirketin üretimi için sınırsız kullanabileceği sonucu sanayi sicil belgesinden çıkarılamaz. Her kurum dosyasındaki kimlik ve faaliyet bilgisi kendi dayanağıyla kontrol edilir.
Ortak adrese sonradan farklı bir üretim konusu eklenmesi halinde faaliyet konusu değişikliğinin ruhsata etkisi ayrıca değerlendirilir. Sanayi sicil başvurusuna yeni üretim konusunun yazılması, diğer izinlerdeki kapsamı kendiliğinden genişletmez. Üretime başlama takviminde sicil, ruhsat ve faaliyete özgü izinlerin birbirinden ayrı sonuçlandırılması izlenir.
SSBS dosyası hangi sırayla hazırlanır?
Tebliğ m.10/1 gereğince sanayi sicili işlemleri e-Devlet girişiyle SSBS üzerinden yapılır. Başvuruda işletme kimliği ve fiilî üretim yeri doğru seçilir. Ortak adresteki diğer işletmenin varlığı saklanmadan alan ve organizasyon açıklanır. Belgelerin sisteme yüklenmesiyle başvurunun il müdürlüğü onayına gönderilmesi farklı aşamalardır; gönderim ve başvuru kaydı korunmalıdır.
Pratik incelemede dört bent ayrı başlıkta karşılanabilir: alan ve makine, kapasite, oda ve SGK işyeri, personel. Bu dosya düzeni Tebliğ’e ek yeni bir resmî form değildir. Her koşula hangi belgenin cevap verdiğini göstermeye yarar. Aynı fotoğraf, rapor veya liste birden fazla konuyu açıklıyorsa ilgili bölümü açıkça belirtilir; belge sayısı artırmak amacıyla ilgisiz evrak eklenmez.
İl müdürlüğünün sorusu veya eksik evrak bildirimi geldiğinde yanıt somut koşula yöneltilir. Ortak makine tespiti yalnız yeni vergi levhası sunularak karşılanamaz; personel uyuşmazlığı yalnız kira sözleşmesiyle açıklanamaz. Doğru belge, bildirilen eksikliğe cevap vermelidir. Başvuruda değişen fiziksel düzen varsa bunun ne zaman ve nasıl gerçekleştiği güncel kayıtla gösterilir.
Ret gerekçesi ve kayıt sonrası değişiklikler
Tebliğ m.10/2, başvurunun onaylanmasını veya gerekçesi belirtilerek reddedilmesini; eksikler tamamlandıktan sonra yeniden başvuruyu düzenler. Ret halinde hangi bendin karşılanmadığı belirlenir. Başvurucu, fiilî durumu değiştirmeden yalnız açıklama gerekiyorsa doğru kayıtları sunar; gerçekten karşılanmayan koşul varsa bu eksiklik giderilmeden aynı dosyanın tekrarı uygunluk sağlamaz.
Kayıt sonrasında üretim alanlarının birleştirilmesi, makinelerin ortak kullanılmaya başlanması veya üretici kimliğinin değişmesi önceki dosyayla güncel durum arasında fark yaratır. İlk onayın, başvuruda anlatılandan farklı her organizasyona süresiz izin verdiği kabul edilemez. 6948 sayılı Kanun m.4 kapsamındaki değişiklik bildirim yükümlülüğü de yeni olguya göre değerlendirilir; eski belge gerçeğe aykırı bilgiyle kullanılmaz.
Son kontrolün amacı, ayrı üreticilerin kâğıt üzerinde ayrılmasını sağlamak değildir. Başvurudaki üretim düzeninin sahadaki alan, araç ve personelle doğrulanması gerekir. Onay veya ret sonucunu önceden garanti eden bir belge listesi yoktur. Mevzuattaki dört koşulun her biri açık biçimde karşılandığında, il müdürlüğünün değerlendireceği dosya gerçek üretim ilişkisini gösterir.
Ortak adreste sanayi sicili hakkında sık sorulan sorular
Aynı adreste iki üretici için sanayi sicili tamamen yasak mıdır?
Hayır. SGM 2026/4 sayılı Tebliğ’in 5/5. maddesi aynı adreste birden fazla işletmenin kaydını belirli koşullarla düzenler. Her işletmenin üretim alanı, araçları, kapasite bilgileri ve personel kayıtları bu koşullara göre incelenir.
Şirketlerin ayrı vergi numarası bulunması yeterli midir?
Ayrı vergi numarası işletme kimliğini açıklayan verilerden biridir. Ancak 5/5. maddede fiziki alan, makine, kapasite, oda ve SGK kayıtları ile personel koşulları ayrıca aranır. Ayrı tüzel kişilik, bu maddi koşulların yerine geçmez.
Fiziki bölünme için Tebliğ belirli bir duvar türü zorunlu tutar mı?
Tebliğ’in 5/5-a bendi alanın görülebilir şekilde bölünmesini arar; tek bir yapı tekniği belirlemez. Dosyada fiilî ayrım anlaşılır biçimde gösterilmeli, yerleşim planıyla gerçek kullanım örtüşmelidir. Uygunluk il müdürlüğünün yerinde incelemesi kapsamında değerlendirilir.
Aynı makine iki işletmenin kapasite dosyasına yazılabilir mi?
Yazılım dışındaki ortak adres faaliyetlerinde ortak makine ve teçhizat bulunmaması koşulu vardır. Makine listeleri ve kapasite belgeleri işletme bazında tutarlı olmalıdır. Aynı aracın farklı dosyalarda yer alması halinde kullanım ve aidiyet açıklaması yapılmadan koşulun karşılandığı söylenemez.
Aynı ortaklara sahip grup şirketleri için istisna var mı?
Tebliğ’in 5/5. maddesinde ortakların veya yöneticilerin aynı olmasına dayanan genel istisna bulunmaz. Şirketler arasındaki ilişki açıklanırken her üreticinin kendi kayıtları ve fiilî organizasyonu gösterilir. Grup şirketi tanımı, özel kayıt koşullarını kaldırmaz.
Yazılım şirketleri ortak personel koşulundan da muaf mıdır?
Hayır. Yazılım istisnası 5/5. maddenin a ve b bentlerinde yer alır. Oda ve SGK işyeri kayıtları ile SGK bildirimlerine göre ortak personel kullanılmaması koşullarını içeren c ve ç bentlerinde aynı istisna yazılı değildir.
Mikro işletme olmak aynı adresteki ayrı rapor şartını kaldırır mı?
Tebliğ’in 10/4. maddesindeki genel işletme beyanı düzeni ile 5/5-b bendindeki ortak adrese özgü ayrı kapasite raporu koşulu birlikte okunmalıdır. Mikro işletme sınıfından hareketle ortak adrese ilişkin özel şartın metinden çıkarılması doğru değildir; dosya bu ayrımı açık göstermelidir.
Bitişik kapıdaki üretim yeri için aynı kural mı geçerlidir?
5/4. madde, bir işletmenin bitişik ikinci üretim yerinde aynı faaliyet alanında çalışması halinde ikinci kapı numarasının belgede gösterilmesini düzenler. 5/5. madde ise ayrı işletmelerin ortak adresini konu alır. İşletme sayısı ve üretim yeri sayısı önce belirlenmelidir.
İşyeri ruhsatı alınmışsa sanayi sicili koşulları ayrıca aranır mı?
Evet. Ruhsat ile sanayi sicili ayrı belgelerdir. Ruhsat mevzuatının ortak adres veya faaliyet kuralları, SGM 2026/4 m.5/5 koşullarının yerine geçmez. Her iki dosyada belge sahibi, adres ve faaliyet bilgilerinin tutarlılığı ayrı kontrol edilir.
Ortak adres başvurusu reddedilince nasıl yeniden hazırlanır?
Tebliğ’in 10/2. maddesine göre ret gerekçesi belirtilir ve eksikler tamamlanarak yeniden başvurulur. Dosya, alan, makine, kapasite veya personel yönünden hangi koşulun karşılanmadığını göstermeli; yanıt o somut eksikliğe ve güncel belgelere dayanmalıdır.
Ortak üretim adresinin dosyada gösterilmesi
İstanbul, Mersin ve diğer illerde ortak adres dosyası hazırlanırken kapı numarası, kira kapsamı ve üretim yerleşimi birlikte incelenir. İki işletmenin aynı site veya sanayi bölgesinde bulunmasıyla aynı üretim adresini kullanması ayrı olgulardır. İnceleme, her üreticinin gerçek alanı ve organizasyonunu gösteren güncel kayıtlar üzerinden yürütülür.
Resmî kaynaklar ve mevzuat
- TBMM — 7033 sayılı Kanun — m.3–4 ile değişik6948m.1–2
- Resmî Gazete — Sanayi Sicil Tebliği SGM2026/4 — m.4/2,5/4–5,10/1–2 ve10/4,12
- Eskişehir Ticaret Odası — SGM2026/4 tam Resmî Gazete nüshası — Ortak adres koşulları m.5/5 ve genel esaslar m.10
- Sanayi ve Teknoloji Bakanlığı — 6948 sayılı Kanun — m.4 değişiklik bildirimi
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
