Hypothek in der Türkei: Welche Zinsen und Kosten sind nach TMK 875–876 gesichert?
Ein türkischer Hypothekengläubiger verlangt neben der Darlehenssumme jahrelange Zinsen, Vollstreckungskosten und Ausgaben für das Grundstück. Der Eigentümer hält dagegen nur den im Grundbuch genannten Betrag für maßgeblich. Eine rechtlich richtige Prüfung muss zuerst die Art der Hypothek feststellen und danach jede Forderungsposition getrennt einordnen. Art. 875 und 876 TMK bestimmen den Sicherungsumfang, ersetzen aber weder die Prüfung des eigentlichen Anspruchs noch die besondere Grenze einer Höchstbetragshypothek.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen
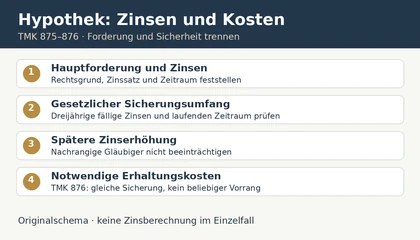
Kurz und klar: Die Hypothekenart kommt vor der Zinsrechnung
Art. 875 TMK erfasst Hauptforderung, Vollstreckungskosten, Verzugszinsen sowie die dort zeitlich bestimmten fälligen und laufenden Zinsen. Bei einer Höchstbetragshypothek müssen Hauptforderung und Nebenforderungen innerhalb des vereinbarten Limits bleiben. Notwendige Aufwendungen zur Erhaltung des Grundstücks genießen nach Art. 876 ohne neue Eintragung grundsätzlich dieselbe Sicherheit wie die gesicherte Forderung. Drei Jahreszinsen bedeuten nicht, dass jede persönliche Zinsforderung automatisch nach drei Jahren erlischt. [1] [2]
Kurzüberblick: Welche Position ist zu prüfen?
| Position | Gesetzlicher Ausgangspunkt | Erforderliche Trennung |
|---|---|---|
| Hauptforderung | TMK 875 Nr. 1 | Ursprünglicher Kredit und noch offener Anspruch |
| Vollstreckungskosten und Verzug | TMK 875 Nr. 2 | Tatsächlicher Anfall und rechtlich richtige Berechnung |
| Fällige und laufende Zinsen | TMK 875 Nr. 3 | Gesetzlicher Sicherungszeitraum und persönliche Forderung |
| Höchstbetrag | TMK 851 und amtlich dokumentierte Rechtsprechung | Gesamtlimit statt unbegrenzter Zuschläge |
| Erhaltung und Versicherungsprämien | TMK 876 | Notwendige tatsächliche Aufwendung und beliebige Zusatzrechnung |
1. Die Bestellungsurkunde bestimmt, welches Sicherungsmodell vorliegt
Art. 851 TMK verlangt eine Bestimmung des gesicherten Betrags und regelt bei unbestimmter Forderung den Höchstbetrag. In der Praxis ist deshalb zwischen der Hypothek für eine bestimmte Hauptschuld, häufig als anapara ipoteği bezeichnet, und der Höchstbetragshypothek, üst sınır ipoteği, zu unterscheiden. Die amtlich dokumentierte Rechtsprechung hebt diese Unterscheidung gerade für Zinsen und Kosten hervor. [2]
Die Bezeichnung auf einem gewöhnlichen Bankauszug genügt nicht. Benötigt werden die tatsächliche Hypothekenbestellungsurkunde und der Registerbefund. Es ist zu lesen, welche Forderung gesichert wurde, ob die Schuld bei Bestellung bereits bestimmt war und wie die Begrenzung vereinbart ist. Auch die Bezugnahme auf künftig entstehende Verbindlichkeiten kann rechtlich erheblich sein.
Der vorhandene Beitrag zur Prüfung von Hypotheken und Pfändungen in der Türkei behandelt den allgemeinen Registerbefund. Hier geht es um die konkrete Abrechnung einer gesicherten Forderung. Die erste Feststellung der Hypothekenart verhindert, dass eine Berechnung schon mit einem falschen rechtlichen Ausgangspunkt beginnt.
2. Eine eingetragene Summe ersetzt den Nachweis der Hauptforderung nicht
Art. 875 Nr. 1 nennt die Hauptforderung als Teil der Sicherheit. Ob und in welcher Höhe sie besteht, richtet sich jedoch nach dem zugrunde liegenden Rechtsverhältnis und den tatsächlichen Zahlungen. Ein ursprünglich ausgezahlter Kreditbetrag ist nicht automatisch identisch mit der heute noch offenen Hauptschuld. [1]
Die Forderungsübersicht beginnt mit dem Vertrag und führt Auszahlung, Tilgungen, vereinbarte Anpassungen und die aktuelle Restforderung nachvollziehbar auf. Bei mehreren Krediten darf eine Zahlung nicht ohne Begründung auf irgendeine andere Verbindlichkeit verschoben werden. Ebenso ist festzustellen, ob die konkrete Hypothek tatsächlich die geltend gemachte Forderung erfasst.
Ein Gläubiger kann sich nicht allein auf den wirtschaftlichen Wert der Immobilie berufen, um eine nicht bestehende Forderung als gesichert zu behandeln. Umgekehrt bedeutet eine niedrigere aktuelle Hauptschuld nicht zwangsläufig, dass alle Zinsen und rechtmäßigen Kosten verschwinden. Forderungshöhe und Sicherungsumfang müssen nacheinander geprüft werden. Die amtliche Rechtsprechung betont die Bindung der Hypothek an eine tatsächlich vorhandene gesicherte Forderung. [2]
3. Vollstreckungskosten und Verzugszinsen sind eigene Rechenpositionen
Art. 875 Nr. 2 nennt die Kosten der Verfolgung beziehungsweise Vollstreckung und die Verzugszinsen. Die gesetzliche Einbeziehung berechtigt nicht dazu, beliebige interne Bearbeitungskosten unter dieser Überschrift zu sammeln. Für jede Position müssen rechtliche Grundlage, tatsächlicher Anfall und Zuordnung zur gesicherten Forderung erkennbar sein. [1]
Eine konkrete Kostenprüfung benötigt die Vollstreckungsakte und die entsprechenden Abrechnungen. Ein interner Kontoauszug kann Hinweise geben, ersetzt aber nicht ohne Weiteres die rechtlich maßgeblichen Unterlagen. Werden bereits bezahlte Kosten erneut angesetzt, muss die Doppelberechnung nachvollziehbar korrigiert werden.
Für Verzugszinsen sind Beginn, Zinssatz, Bemessungsgrundlage und Zeitraum gesondert anzugeben. Die Behauptung, jede überfällige Zahlung löse stets denselben Satz aus, wäre ohne Prüfung des anwendbaren Rechts unzutreffend. Vertragliche Zinsen und Verzugszinsen werden nicht willkürlich in einer einzigen Zahl zusammengezogen. Nur eine offen gelegte Berechnung ermöglicht eine sachliche Antwort auf die tatsächlich verlangte Summe.
4. Die gesetzliche Dreijahresregel betrifft den Sicherungsumfang
Art. 875 Nr. 3 erfasst die bis zur Eröffnung des Konkurses beziehungsweise bis zum Antrag auf Verwertung fällig gewordenen Zinsen von drei Jahren sowie die seit der letzten Fälligkeit laufenden Zinsen. Diese Formulierung muss mit den tatsächlich einschlägigen Zeitpunkten gelesen werden. Die Drei-Jahres-Angabe ist nicht bloß eine beliebige rückwärts gewählte Zeitspanne ab dem heutigen Datum. [3]
Ebenso wenig stellt sie für sich allein eine allgemeine Verjährungsfrist sämtlicher persönlicher Zinsansprüche dar. Die Norm beantwortet zunächst die Frage, welche Zinsen zur dinglichen Sicherheit gehören. Ob ein darüber hinaus geltend gemachter persönlicher Anspruch besteht oder durchsetzbar ist, benötigt eine eigene rechtliche Prüfung.
Die Akte muss deshalb die Fälligkeitstermine, den Zeitpunkt eines Verwertungsantrags oder der Konkurseröffnung und die für die Rechnung verwendeten Zinsperioden zeigen. Eine Bankaufstellung, die lediglich einen Gesamtbetrag für viele Jahre nennt, macht diese Voraussetzungen nicht transparent. Der Verfahrensvertreter fordert oder erstellt eine Aufschlüsselung, statt aus der Zahl drei automatisch einen vollständigen Schuldenerlass abzuleiten.
5. Die Zinsen seit der letzten Fälligkeit gehören in eine getrennte Zeile
Die zusätzlich genannten laufenden Zinsen seit dem letzten Fälligkeitstermin sind von den bereits fällig gewordenen Jahreszinsen zu unterscheiden. Dadurch soll eine Berechnung nachvollziehbar zeigen, welche Beträge aus abgeschlossenen Perioden stammen und welche später weiterlaufen. Der gesetzliche Text darf nicht durch einen einzigen pauschalen Zinsblock ersetzt werden. [1]
Für die praktische Aufbereitung werden Anfang, Ende und Fälligkeitsbezug jeder Periode notiert. Änderungen des Kapitals durch Teilzahlungen müssen berücksichtigt werden, soweit sie nach dem geltenden Recht die Berechnungsgrundlage verändern. Ein Betrag darf nicht gleichzeitig als bereits berücksichtigter Zins und erneut als unveränderte Berechnungsbasis behandelt werden, ohne dass die rechtliche Zulässigkeit geklärt wurde.
Eine konkrete Zinsrechnung erfordert zudem die anwendbare vertragliche oder gesetzliche Regel. Dieser Beitrag nennt deshalb keinen aktuellen pauschalen Prozentsatz. Ein solcher Satz wäre ohne Kenntnis von Forderungsart, Währung, Vertrag und Zeitraum nicht verlässlich. Die Überprüfung des Sicherungsumfangs und die mathematische Nachrechnung bauen auf denselben vollständigen Dokumenten auf, beantworten aber unterschiedliche Fragen.
6. Der frühere Zinssatz darf spätere Gläubiger nicht nachträglich benachteiligen
Art. 875 bestimmt zusätzlich, dass ein zuvor festgelegter Zinssatz nicht zum Nachteil nachrangiger beziehungsweise später hinzutretender Gläubiger erhöht werden darf. Die Norm schützt damit die rechtliche Stellung anderer Berechtigter am selben Grundstück. Eine spätere Vereinbarung zwischen Eigentümer und einem vorrangigen Gläubiger kann nicht ohne diese Grenze bewertet werden. [3]
Für die Prüfung werden die ursprüngliche Zinsvereinbarung, ihre spätere Änderung und die zeitliche Entstehung der anderen Rechte erfasst. Eine bloße aktuelle Bescheinigung über einen höheren Satz erklärt nicht, ob dieser im Verhältnis zu späteren Gläubigern in vollem Umfang durch die bisherige Sicherheit gedeckt ist.
Die Frage ist auch für private Geldgeber aus Deutschland relevant. Wer eine nachrangige Hypothek annimmt, muss die vorhandenen Rechte und deren rechtlich gesicherten Umfang kennen. Eine spätere interne Bankvereinbarung darf nicht ohne Prüfung als zwingend vorrangige neue Belastung behandelt werden. Ob daneben eine persönliche Zahlungsverpflichtung des Schuldners besteht, ist von der dinglichen Wirkung gegenüber anderen Gläubigern getrennt zu beantworten.
7. Bei einer Höchstbetragshypothek gehören Zinsen und Kosten in das Gesamtlimit
Die im amtlichen Justizportal dokumentierte Rechtsprechung erklärt für die Höchstbetragshypothek: Hauptschuld, Zinsen, Vollstreckungskosten und die erfassten Nebenforderungen dürfen zusammen das vereinbarte Limit nicht überschreiten. Art. 875 ist in diesem Modell keine Erlaubnis, jede Nebenforderung zusätzlich und unbegrenzt auf die Obergrenze aufzuschlagen. [2]
Eine sachgerechte Rechnung zeigt deshalb zunächst die grundsätzlich bestehende Forderung einschließlich der rechtlich berechtigten Nebenpositionen. Anschließend wird die dinglich gedeckte Summe unter Beachtung der tatsächlich vereinbarten Obergrenze bestimmt. Diese zweite Zeile ist besonders wichtig, wenn das Grundstück einer Person gehört, die für die zugrunde liegende Verbindlichkeit nicht persönlich haftet.
Eine darüber hinausgehende persönliche Forderung gegen den Schuldner ist nicht allein wegen des Limits automatisch erloschen. Sie darf aber nicht ohne weitere Grundlage als durch dasselbe Grundstück unbegrenzt gesichert dargestellt werden. Bei der Hypothek für eine bestimmte Hauptschuld ist die Einordnung wiederum anders vorzunehmen. Entscheidend ist daher die Urkunde und nicht eine willkürlich gewählte Bezeichnung im späteren Forderungsschreiben.
8. Art. 876 erfasst notwendige Ausgaben zur Erhaltung des Grundstücks
Hat der Gläubiger notwendige Aufwendungen für die Erhaltung des belasteten Grundstücks gemacht, genießen die daraus entstandenen Forderungen nach Art. 876 ohne weitere Eintragung dieselbe Sicherheit wie die gesicherte Forderung. Die Norm verlangt tatsächliche Aufwendungen und einen rechtlich relevanten Erhaltungszweck. Sie erfasst nicht allein wegen ihrer Überschrift jede gewünschte Verbesserung. [1]
Zu dokumentieren sind Anlass, erforderliche Maßnahme, tatsächliche Ausführung, Kostenbetrag und Zahlung. Eine Rechnung über mehrere unterschiedliche Leistungen sollte aufgeschlüsselt werden. Sind notwendige Schutzarbeiten und freiwillige Modernisierungen verbunden, muss die rechtliche Zuordnung jeder Position erkennbar bleiben.
Der Wortlaut spricht von derselben Sicherheit, nicht von einem beliebigen neuen Vorrang vor allen anderen Rechten. Besondere Regeln etwa zu Maßnahmen gegen Wertminderung nach Art. 865–867 haben eigene Voraussetzungen. Diese dürfen nicht ungeprüft in Art. 876 hineingelesen werden. Ein Gläubiger sollte seine Forderung deshalb auf die tatsächlich passende Vorschrift stützen und nicht lediglich sämtliche Aufwendungen als sofort vorrangig bezeichnen.
9. Gezahlte Versicherungsprämien müssen dem Eigentümer tatsächlich oblegen haben
Art. 876 nennt insbesondere Versicherungsprämien, die der Eigentümer schuldete und die der Gläubiger bezahlt hat. Gerade bei finanzierten Immobilien kann diese Konstellation relevant werden. Die gesetzliche Formulierung ist genauer als die allgemeine Aussage, jede Versicherungsausgabe einer Bank werde automatisch zur Hypothekenschuld. [3]
Benötigt werden die betreffende Versicherung, der Zeitraum, die Zahlungspflicht des Eigentümers und der Nachweis der Zahlung durch den Gläubiger. Eine Prämie, die noch nicht bezahlt wurde, ist nicht bereits allein durch eine Buchungsnotiz eine tatsächlich getätigte Aufwendung. Auch eine andere Versicherung für nicht betroffene Gegenstände darf nicht ohne Zuordnung in dieselbe Rechnung aufgenommen werden.
Eine spätere Versicherungsentschädigung bildet eine andere Rechtsfrage. Ob sie an Eigentümer oder Gläubiger ausgezahlt wird und wofür sie verwendet werden darf, richtet sich nach den hierfür einschlägigen Bestimmungen. Der Regress wegen gezahlter Prämien und die Verteilung einer Versicherungsleistung werden deshalb getrennt geprüft. Diese Unterscheidung verhindert doppelte oder sachlich unzutreffende Abrechnungsposten.
10. Eine Forderungsaufstellung sollte jede Position prüfbar machen
Für eine außergerichtliche oder gerichtliche Bewertung empfiehlt sich eine Tabelle mit gesonderten Zeilen für Hauptschuld, vertragliche Zinsen, Verzugszinsen, Vollstreckungskosten und notwendige Erhaltungsaufwendungen. Jede Zeile nennt ihre Grundlage, den maßgeblichen Zeitraum und die dazugehörigen Belege. Anschließend wird die Hypothekenart und eine mögliche Obergrenze berücksichtigt.
Bei Teilzahlungen wird festgehalten, wann sie eingingen und wie sie rechtlich angerechnet wurden. Ein in Euro geführter privater Zahlungsnachweis darf nicht ohne nachvollziehbare Grundlage mit einem in türkischer Lira berechneten Anspruch vermischt werden. Die richtige Währungs- und Umrechnungsfrage benötigt die einschlägigen Vertrags- und Gesetzesregeln.
Die Aufstellung soll außerdem klar zwischen einem behaupteten und einem bereits rechtlich festgestellten Betrag unterscheiden. Eine einseitige Bankabrechnung ist nicht automatisch eine gerichtliche Entscheidung. Ebenso sind pauschale Einwendungen gegen jede Kostenposition ohne Lektüre der Vollstreckungsakte wenig hilfreich. Die Vorbereitung zielt auf konkret überprüfbare Unterschiede in Ansatz, Zeitraum, Zahlung oder gesetzlicher Deckung.
11. Der Eigentümer kann anders haften als der persönliche Schuldner
Art. 881 TMK verlangt nicht, dass das belastete Grundstück dem persönlichen Schuldner gehört. Deshalb muss bei jeder Zahlungsaufforderung geklärt werden, wer die Schuld trägt und wer nur dingliche Sicherheit gestellt hat. Eine Angehörige, die ihre türkische Wohnung belastet hat, wird nicht allein dadurch ohne jede weitere Erklärung persönliche Schuldnerin sämtlicher Verbindlichkeiten. [1]
Für die Prüfung gehören die Hypothekenurkunde und etwaige gesonderte Haftungserklärungen zusammen. Eine zusätzliche Bürgschaft oder Schuldübernahme wäre ein eigener rechtlicher Vorgang. Ihr Vorliegen darf weder behauptet noch verschwiegen werden, ohne den tatsächlichen Text zu kennen. Die Frage des Höchstbetrags ist für die Grundstückshaftung besonders wichtig.
Die amtlich dokumentierte Rechtsprechung erläutert die eigenständige Stellung des nicht persönlich haftenden Eigentümers. [2] Eine Forderung über das Hypothekenlimit hinaus muss deshalb anhand der konkret geltend gemachten Haftungsgrundlage untersucht werden. Aus dem bloßen Umstand, dass mehrere Personen in einem Vollstreckungsschreiben genannt werden, folgt keine beliebig gleichartige persönliche Haftung aller Beteiligten.
12. Vorbereitung aus Deutschland und rechtzeitige Reaktion
Die anwaltliche Erstprüfung benötigt den vollständigen Grundbuchbefund, die Bestellungsurkunde, den Kreditvertrag und die aktuelle Forderungsaufstellung. Hinzu kommen Zahlungsnachweise, spätere Zinsvereinbarungen sowie die Vollstreckungsakte und Belege zu besonderen Aufwendungen. Der Beitrag zum türkischen Grundbuchauszug unterstützt die Dokumentenbeschaffung.
Bereits zugestellte Verfahrensschreiben müssen vollständig mit Empfangsnachweisen übermittelt werden. Die Artikel 875–876 legen keine einheitliche allgemeine Widerspruchsfrist gegen jedes mögliche Schreiben fest. Der richtige Rechtsbehelf richtet sich nach dem konkreten Verfahrensstand. Der vorhandene Leitfaden zum Zahlungsbefehl aus der Türkei erklärt die vorgelagerte Einordnung.
Eine bloße Anfrage an die Kanzlei wahrt keine Frist und begründet keine Mandatsannahme. Für eine tatsächliche Vertretung werden Auftrag und Vollmacht passend bestimmt. Das Ergebnis sollte nicht nur eine einzige Gesamtsumme ausweisen, sondern die rechtlich bestehende Forderung, den dinglich gesicherten Anteil und die konkreten Einwendungen getrennt benennen. Erst so lässt sich eine Zahlung, Verhandlung oder gerichtliche Reaktion zuverlässig vorbereiten.
Häufige Fragen zu Hypothekenzinsen und Kosten
Sichert die Hypothek nur die Darlehenssumme?
Art. 875 nennt auch Vollstreckungskosten, Verzugszinsen und bestimmte weitere Zinspositionen. Die konkrete Hypothekenart und ihr Limit bleiben entscheidend.
Sind drei Jahreszinsen eine allgemeine Verjährungsfrist?
Nein. Art. 875 regelt den dinglichen Sicherungsumfang. Bestand und Durchsetzbarkeit persönlicher Ansprüche sind davon zu unterscheiden.
Welcher Stichtag ist bei den fälligen Zinsen relevant?
Der Gesetzestext nennt die Eröffnung des Konkurses beziehungsweise den Antrag auf Verwertung des Pfandrechts; die tatsächlich einschlägige Konstellation ist festzustellen.
Können Zinsen bei einer Höchstbetragshypothek unbegrenzt hinzukommen?
Nein. Die erfasste Gesamtforderung einschließlich Zinsen und Kosten muss innerhalb des vereinbarten Limits bleiben.
Ist eine spätere Zinserhöhung immer vorrangig abgesichert?
Art. 875 verbietet die Erhöhung des zuvor bestimmten Zinssatzes zum Nachteil späterer Gläubiger.
Welche Erhaltungsausgaben erfasst Art. 876?
Notwendige vom Gläubiger getätigte Aufwendungen zur Erhaltung des belasteten Grundstücks, insbesondere von ihm gezahlte, dem Eigentümer obliegende Versicherungsprämien.
Benötigen diese Aufwendungen eine neue Eintragung?
Art. 876 gewährt im gesetzlichen Rahmen dieselbe Sicherheit wie der gesicherten Forderung ohne zusätzliche Eintragung.
Gibt Art. 876 immer Vorrang vor allen Hypotheken?
Die Norm spricht von derselben Sicherheit wie bei der gesicherten Forderung. Besondere Vorrangregeln anderer Vorschriften sind gesondert zu prüfen.
Haftet jeder Eigentümer persönlich für die gesamte Schuld?
Nein. Persönliche Schuld, zusätzliche Haftungserklärungen und dingliche Grundstückshaftung müssen getrennt festgestellt werden.
Welche Unterlagen braucht eine Zinsprüfung?
Hypothekenurkunde, Registerauszug, Kreditvertrag, vollständige Zinsaufstellung, Zahlungsnachweise und gegebenenfalls die Vollstreckungsakte.
Amtliche Rechtsgrundlagen
[1] Türkisches Justizministerium: TMK Nr. 4721, insbesondere Art. 851, 875–876 und 881. Wortlautabgleich der Art. 875–876 mit der Gesetzesfassung des Arbeitsministeriums, PDF-Seite 174.
[2] Amtliche UYAP-Rechtsprechungsdatenbank zur Abgrenzung von Hauptschuld- und Höchstbetragshypothek; ergänzend die amtlich dokumentierte Erläuterung zu Limit und Stellung des neuen Eigentümers.
[3] TBMM: ursprünglich verabschiedeter TMK, ergänzender Wortlautabgleich; keine konsolidierte Gesamtfassung.
Bearbeitungsstand: 29. Oktober 2026. Deutsche Erläuterung, keine amtliche Übersetzung. Rechen- und Dokumentationshinweise sind praktische Empfehlungen, keine zusätzlichen gesetzlichen Formerfordernisse.
Türkeiweite Bearbeitung und Kontakt in Mersin
Bakırcı & Keskin Hukuk Bürosu organisiert nach Mandatsübernahme türkische Rechtsangelegenheiten vom physischen Kanzleisitz in Mersin aus. Vor einer Bewertung der gesicherten Forderung werden Hypothekenart, Registerlimit, Zeiträume und Zahlungen geprüft. Ein bestimmtes Zins- oder Vollstreckungsergebnis wird nicht garantiert.
Autor: Avukat Halil Bakırcı · Kontakt und Terminvereinbarung.
Büro Istanbul – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
Unsere physischen Büros in Istanbul und Mersin koordinieren Angelegenheiten in der Türkei nach Maßgabe der Zuständigkeit und der erforderlichen örtlichen Schritte. Bitte geben Sie bei der Terminvereinbarung Ihren bevorzugten Standort an.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
