Hypothek in der Türkei bezahlt, aber nicht gelöscht: Löschungsanspruch und Nachweise
Eine erledigte Forderung und ein bereinigtes Grundbuch sind getrennte Nachweise. Art. 883 TMK regelt den Löschungsanspruch und einen besonderen Weg für ausdrücklich befristete Hypotheken.
Haben Sie eine allgemeine Frage zu diesem Artikel? Anonym fragen
Die letzte Kreditrate löscht den Grundbucheintrag nicht automatisch
Der Immobilienkredit in der Türkei ist vollständig bezahlt. Jahre später möchte der Eigentümer seine Wohnung aus Deutschland verkaufen und entdeckt, dass die Hypothek weiterhin im Grundbuch steht. Für Kaufinteressenten und eine neue Finanzierung ist der sichtbare Eintrag erheblich, auch wenn der frühere Kredit wirtschaftlich bereits abgewickelt erscheint. Zahlung der Forderung und registerrechtliche Löschung sind deshalb getrennte Schritte.
Die zentrale Grundlage ist Art. 883 Absatz 1 des türkischen Zivilgesetzbuchs, TMK. Ist die gesicherte Forderung erloschen, kann der Eigentümer des belasteten Grundstücks vom Gläubiger verlangen, die Hypothek löschen zu lassen. Der Anspruch knüpft an das Ende der Forderung an. Eine bloße Behauptung, irgendwann alles bezahlt zu haben, ersetzt den erforderlichen Nachweis nicht. Ebenso sollte ein weiterhin sichtbarer Eintrag nicht vorschnell als Beweis behandelt werden, dass tatsächlich noch die gesamte ursprüngliche Kreditsumme offen ist.
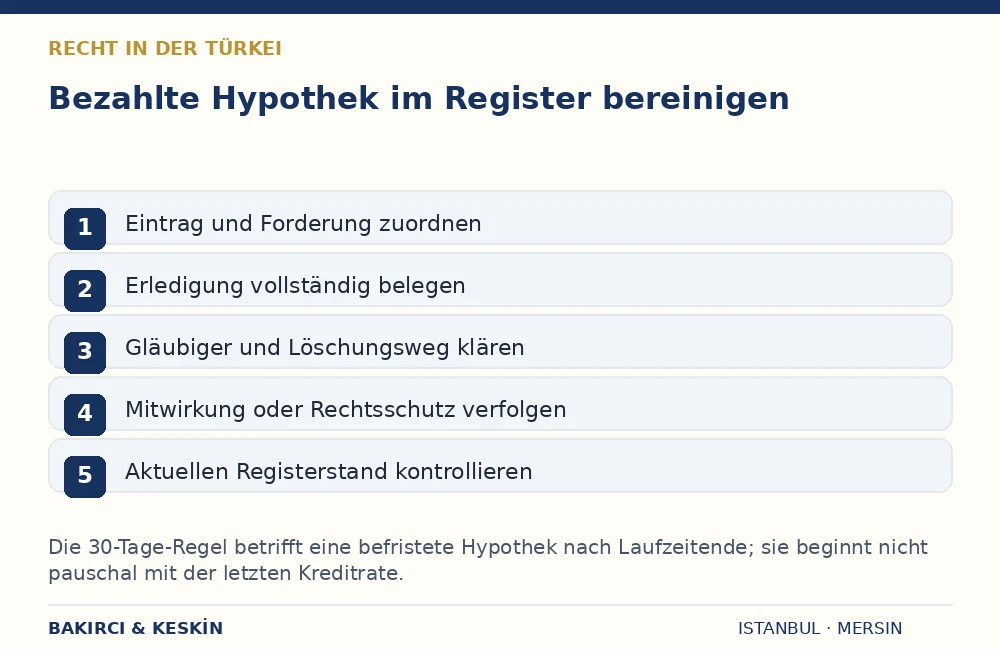
Für Eigentümer im Ausland empfiehlt sich eine klare Reihenfolge: aktuellen Registerstand beschaffen, gesicherte Forderung zuordnen, deren Erledigung belegen, den richtigen Gläubiger ansprechen und die tatsächliche Löschung kontrollieren. Wer erst kurz vor einem beurkundeten Verkaufstermin beginnt, riskiert vermeidbare Verzögerungen. Ein früherer Kontoauszug und eine mündliche Auskunft der Bank können hilfreich sein, ersetzen aber nicht die abschließende Klärung des konkreten Grundbucheintrags.
Welche Hypothek ist überhaupt eingetragen?
Zunächst muss die Belastung genau identifiziert werden. Relevant sind Grundstück beziehungsweise Wohnung, Eintragungsdaten, Gläubiger, Betrag, Rang und die zugrunde liegende Urkunde. Auf einer Immobilie können mehrere Hypotheken bestehen, die verschiedene Forderungen sichern. Die Erledigung eines Darlehens führt dann nicht automatisch zur Löschung aller Belastungen. Eine alte Ablichtung der Eigentumsurkunde kann außerdem unvollständig sein, wenn später weitere Einträge hinzugekommen sind.
Art. 881 TMK erlaubt die Sicherung bestehender sowie bestimmter künftig möglicher Forderungen. Deshalb muss geprüft werden, ob die Hypothek nur einen konkret abgewickelten Kredit oder einen weiter gefassten Sicherungszweck betrifft. Besonders bei unternehmerischen Beziehungen kann ein nominaler Kreditabschluss nicht jede gesicherte Position erledigen. Die maßgebliche Urkunde und die tatsächlichen Vertragsbeziehungen sollten gemeinsam gelesen werden.
Der Beitrag zum Prüfen von Hypotheken und Pfändungen in der Türkei erläutert die allgemeine Belastungsprüfung. Für den Löschungsfall ist die präzise Zuordnung entscheidend: Welche Zahlung soll welche Forderung erledigt haben, und welche Eintragung sichert diese Forderung? Ein allgemeines Schreiben ohne Parzellen- oder Kreditbezug kann für eine spätere Auseinandersetzung zu unbestimmt sein. Die Akte sollte deshalb eine eindeutige Verbindung zwischen Vertrag, Zahlungsnachweisen und Registerposition herstellen.
Vollständige Erfüllung und bloße Tilgung einer Hauptsumme
Für Art. 883 muss die gesicherte Forderung tatsächlich beendet sein. Ob dies durch Zahlung, Erlass oder einen anderen Rechtsgrund geschehen ist, richtet sich nach dem konkreten Verhältnis. Bei Zahlung ist zu klären, welche Summe geschuldet war und wie die geleisteten Beträge zugeordnet wurden. Eine Überweisung in Höhe des ursprünglichen Kreditkapitals beweist nicht automatisch, dass alle rechtlich geschuldeten und von der Sicherheit erfassten Nebenpositionen erledigt sind.
Zugleich darf der Gläubiger eine Löschung nicht allein mit einer unverständlichen Restforderung verweigern, ohne dass deren Grundlage geprüft wird. Eigentümer sollten eine nachvollziehbare Abrechnung verlangen: Ausgangsforderung, Zahlungen, deren Zuordnung und gegebenenfalls verbleibende Positionen. Bei Fremdwährungszahlungen sind Währung, Umrechnung und Wertstellung zu beachten. Eine Zahlung aus Deutschland kann vom beabsichtigten Betrag abweichen, wenn Gebühren oder Umrechnungen den tatsächlich eingegangenen Betrag beeinflusst haben.
Eine schriftliche Bestätigung der vollständigen Erledigung ist deshalb besonders hilfreich. Sie sollte sich auf die konkrete Forderung und möglichst die dazugehörige Sicherheit beziehen. Ein Konto mit Saldo null kann ein starkes Indiz sein, beantwortet aber bei mehreren verbundenen Verträgen nicht jede Frage zum Sicherungszweck. Umgekehrt kann eine Bankinternetseite einen historischen Kredit weiterhin anzeigen, obwohl kein Zahlungsanspruch mehr besteht. Die rechtliche Prüfung benötigt belastbare Unterlagen und darf nicht allein auf einer einzelnen Bildschirmansicht beruhen.
Den richtigen Gläubiger und seine Vertretung feststellen
Die im Grundbuch genannte Bank oder Privatperson ist ein wichtiger Ausgangspunkt, muss aber nicht in jeder späteren Situation der unverändert zuständige Ansprechpartner sein. Forderungen können übertragen worden sein; Unternehmen können umbenannt, verschmolzen oder aufgelöst worden sein. Art. 891 TMK macht die Wirksamkeit einer Abtretung der hypothekarisch gesicherten Forderung nicht von ihrer Eintragung im Grundbuch abhängig. Daher sollte eine behauptete Rechtsnachfolge anhand geeigneter Unterlagen geprüft werden.
Bei einer Bank kann zunächst die Stelle angesprochen werden, die den Kredit abgewickelt hat. Die Anfrage sollte die notwendigen Identifikationsdaten enthalten und ausdrücklich die Löschung der genau bezeichneten Hypothek betreffen. Eine allgemeine Kundenanfrage nach offenen Produkten ist nicht immer dasselbe. Wird auf eine andere Gesellschaft oder Abteilung verwiesen, sollte nachvollziehbar festgehalten werden, welche Stelle aufgrund welcher Rechtsstellung handeln soll.
Bei einem verstorbenen privaten Gläubiger können dessen Erben betroffen sein. Dann reicht es nicht, von irgendeinem Angehörigen eine Unterschrift zu erhalten. Erbenstellung und Vertretungsbefugnis müssen geklärt werden. Entsprechendes gilt bei mehreren Gläubigern oder bei Erklärungen durch Bevollmächtigte. Der Eigentümer sollte weder an eine ungeprüfte Person zahlen noch eine zusätzliche Zahlung als vermeintlich notwendige Löschungsgebühr akzeptieren, ohne deren Rechtsgrund und Zusammenhang mit der gesicherten Forderung zu kennen.
Die Löschung zunächst geordnet anfordern
Eine sachliche Aufforderung sollte die betroffene Immobilie, den Eintrag, die gesicherte Forderung und den Grund ihres Erlöschens benennen. Zahlungsbestätigungen und Abrechnungen werden so beigefügt, dass der Empfänger die Vorgänge zuordnen kann. Außerdem sollte klar sein, welche Handlung erwartet wird: die erforderliche Erklärung beziehungsweise Veranlassung zur Löschung. Die bloße Bitte um einen weiteren Kontoauszug kann eine notwendige Registermaßnahme nicht ausreichend beschreiben.
Für den Nachweis des Ablaufs ist eine nachvollziehbare Übermittlung sinnvoll. Das bedeutet nicht, dass jede Angelegenheit zwingend mit derselben formalen Zustellungsart beginnen muss. Entscheidend ist, dass Inhalt, Empfänger und Zeitpunkt später belegt werden können. Bei einer Antwort mit offenen Rückfragen sollten die tatsächlich fehlenden Unterlagen identifiziert werden. Wiederholte pauschale Beschwerden beschleunigen den Vorgang meist weniger als eine vollständige, eindeutig zugeordnete Akte.
Eine Einigung über einen bestrittenen Restbetrag sollte die Hypothek ausdrücklich berücksichtigen. Wird nur eine Geldsumme vereinbart, bleibt möglicherweise offen, ob damit sämtliche gesicherten Forderungen erledigt sind und wer die Löschung veranlasst. Zahlung, Erledigungsbestätigung und Registerhandlung sollten zeitlich und inhaltlich aufeinander abgestimmt sein. Dabei dürfen bestehende Fristen oder ein laufendes Vollstreckungsverfahren nicht übersehen werden. Eine private Korrespondenz stoppt solche Verfahren nicht automatisch.
Sonderregel für ausdrücklich befristete Hypotheken
Neben dem Erlöschen der Forderung enthält Art. 883 Absatz 2 eine besondere Regel für zeitlich befristet bestellte Hypotheken. Wird innerhalb von dreißig Tagen nach Ende der Hypothekenlaufzeit kein Vermerk nach Art. 150/c des Vollstreckungs- und Konkursgesetzes auf dem belasteten Grundstück eingetragen, sieht die Vorschrift eine Löschung auf Antrag des Eigentümers durch das Grundbuchamt vor. Die durch Gesetz Nr. 7181 eingeführte Regel steht in der aktuellen amtlichen Fassung des Art. 883 Absatz 2 TMK und betrifft ausdrücklich den Antrag des Eigentümers beim Grundbuchamt.
Diese dreißig Tage beginnen nicht allgemein mit der letzten Kreditrate. Erforderlich ist zunächst eine tatsächlich befristete Hypothek im Sinne der Vorschrift. Die Fälligkeit eines Darlehens und die Laufzeit der dinglichen Sicherheit sind nicht zwangsläufig identisch. Ein im Kreditvertrag genannter Rückzahlungstag darf deshalb nicht ohne Weiteres als Ende der Hypothek gelesen werden. Maßgeblich sind Eintrag und Begründungsunterlagen.
Auch der betreffende Vollstreckungsvermerk muss geprüft werden. Die Sonderregel ist kein allgemeiner Weg, jede alte oder unbequeme Hypothek allein wegen ihres Alters zu beseitigen. Liegen die Voraussetzungen nicht vor, bleibt insbesondere der Anspruch nach Art. 883 Absatz 1 bei tatsächlich erloschener Forderung zu untersuchen. Die beiden Wege sollten bereits in der ersten Beratung auseinandergehalten werden, damit weder eine unnötige gerichtliche Auseinandersetzung begonnen noch eine unzulässige automatische Löschung erwartet wird.
Wenn der Eigentümer nicht selbst der Kreditnehmer war
Eine Immobilie kann für die Schuld einer anderen Person belastet worden sein. Art. 881 TMK setzt nicht voraus, dass das Grundstück dem persönlichen Schuldner gehört. In Familienkonstellationen wird dies häufig übersehen: Die Eltern stellen ihre Wohnung als Sicherheit für einen Geschäftskredit des Kindes, oder eine geerbte Immobilie trägt eine ältere Sicherheit für einen fremden Schuldner. Eigentum und persönliche Zahlungspflicht sind dann auseinanderzuhalten.
Art. 884 TMK eröffnet dem nicht persönlich haftenden Eigentümer unter den Bedingungen des Schuldners die Möglichkeit, durch Zahlung die Beseitigung der Hypothek zu verlangen. Die Forderung geht dabei nach der gesetzlichen Regel auf den zahlenden Eigentümer über. Für die praktische Abwicklung müssen daher nicht nur Bank und Grundbuch, sondern auch die mögliche Rückgriffslage gegenüber dem ursprünglichen Schuldner betrachtet werden. Eine Zahlung kann mehrere rechtliche Folgen haben.
Vor einer freiwilligen Ablösung sollte der Eigentümer den aktuellen Forderungsstand, Sicherungsumfang und die Dokumentation des Übergangs prüfen lassen. Wer aus dem Ausland einfach eine vom Familienmitglied genannte Summe überweist, weiß sonst möglicherweise nicht, ob der Gläubiger vollständig befriedigt ist und welche Ansprüche anschließend bestehen. Eine klare Abrechnung schützt auch das Verhältnis innerhalb der Familie. Sie verhindert, dass die Ablösung später als Schenkung oder als Zahlung auf eine völlig andere Verbindlichkeit verstanden wird.
Verkauf und neue Finanzierung während des Löschungsvorgangs
Eine noch eingetragene Hypothek kann einen geplanten Verkauf oder eine neue Finanzierung erschweren. Deshalb sollte der Ablauf vor einer verbindlichen Zusage an Käufer oder Bank geklärt werden. Entscheidend ist, ob die Forderung bereits erloschen ist, ob eine Löschungserklärung vorliegt und welche Schritte bis zur tatsächlichen Registeränderung noch fehlen. Eine mündliche Zusage, die Bank werde alles rechtzeitig erledigen, ist keine belastbare Grundlage für eng gesetzte Zahlungstermine.
Wird eine bestehende Forderung erst aus dem Verkaufserlös abgelöst, muss die Zahlungsfolge gesondert gestaltet werden. Der vorliegende Beitrag betrifft vor allem bereits erledigte Forderungen; eine gleichzeitige Ablösung im Verkauf erfordert zusätzliche Abstimmung zwischen den Beteiligten. Eine Zahlung an den Verkäufer beseitigt nicht automatisch die Rechte des Hypothekengläubigers. Ebenso ist eine interne Vereinbarung zwischen Käufer und Verkäufer nicht ohne Weiteres für die Bank verbindlich.
Der Beitrag zum Immobilienverkauf in der Türkei mit Vollmacht behandelt die Vertretung bei solchen Vorgängen. In der Vollmacht und im Auftrag sollten Löschung, Zahlungsentgegennahme und Verkauf nicht unbemerkt vermischt werden. Wer nur die Hypothek bereinigen lassen möchte, benötigt keine ungeprüfte umfassende Ermächtigung zu jeder Veräußerung. Die konkrete Befugnis sollte zum geplanten Ablauf passen und verständlich dokumentiert sein.
Gerichtliche Klärung bei verweigerter Löschung
Verweigert der Gläubiger die erforderliche Mitwirkung, obwohl die Forderung nachweisbar erloschen ist, kommt eine gerichtliche Durchsetzung des Löschungsanspruchs in Betracht. Zunächst müssen jedoch der richtige Anspruchsgegner und der tatsächliche Streitpunkt feststehen. Bestreitet die Gegenseite die Zahlung, behauptet sie eine weitere gesicherte Forderung oder fehlt lediglich eine formal verwendbare Erklärung? Diese Unterschiede bestimmen, welche Tatsachen und Beweise benötigt werden.
Die sachliche Zuständigkeit und mögliche Verfahrensvoraussetzungen hängen auch vom zugrunde liegenden Verhältnis ab. Ein Verbraucherkredit, eine gewerbliche Finanzierung und eine private Sicherheit können unterschiedliche Einordnungen verlangen. Deshalb sollte keine einzige Gerichts- oder Mediationsregel pauschal auf alle Hypothekenlöschungen übertragen werden. Für eine türkische Immobilie sind zusätzlich die grundstücksbezogenen Zuständigkeitsregeln zu beachten. Der Auslandswohnsitz allein beantwortet diese Fragen nicht.
Ist bereits Vollstreckung eingeleitet, muss dies sofort offengelegt werden. Ein Löschungsbegehren und die Abwehr konkreter Vollstreckungsmaßnahmen sind nicht identisch. Zahlungsbelege können in beiden Bereichen wichtig sein, ersetzen aber nicht den jeweils erforderlichen fristgerechten Schritt. Der Beitrag zur Vollstreckung und Forderungsdurchsetzung in der Türkei bietet eine ergänzende Einordnung. Eine laufende Versteigerung sollte nicht mit der Erwartung ignoriert werden, eine spätere Registerbereinigung werde jede zwischenzeitliche Folge automatisch rückgängig machen.
Die Akte aus Deutschland vollständig zusammenstellen
Für die Prüfung werden ein aktueller Grundbuchauszug, die Hypothekenurkunde, Kredit- oder Sicherungsvertrag, Zahlungsnachweise und sämtliche Erledigungsbestätigungen benötigt. Hinzu kommen spätere Korrespondenz und gegebenenfalls Abtretungsunterlagen. Der Beitrag zum Grundbuchauszug aus Deutschland erläutert den Zugang zur Registerprüfung. Die Dokumente sollten nach Datum geordnet sein, damit Veränderungen der Forderung und des Gläubigers erkennbar werden.
Bei Überweisungen aus dem Ausland sollten auch vollständige Zahlungsdetails erhalten bleiben. Ein verkürzter Screenshot kann Empfänger, Referenz oder Wertstellung ausblenden. Erklärt eine Bank, eine Zahlung sei auf einen anderen Vertrag verbucht worden, wird gerade die genaue Referenz wichtig. Für eine gerichtliche Verwendung können Übersetzungen und weitere Anforderungen an die Dokumente hinzukommen. Diese sollten am tatsächlichen Beweiszweck ausgerichtet werden, statt jede vorhandene Seite ungeprüft mehrfach übersetzen zu lassen.
Eine bevollmächtigte Vertretung kann die Kommunikation und Registerabwicklung in der Türkei koordinieren. Die Vollmacht sollte die benötigten Handlungen abdecken und keine unbeabsichtigten zusätzlichen Verfügungsrechte enthalten. Für die Vorbereitung hilft der Beitrag zur Anwaltsvollmacht aus Deutschland. Wichtig ist ein klarer Auftrag: welche Hypothek betroffen ist, welche Unterlagen noch fehlen und wie über Rückfragen, Kosten und den erreichten Registerstand berichtet wird.
Bei sehr alten Krediten können Unterlagen zunächst fehlen. Dann sollte gezielt nach damaliger Filiale, Vertragsnummer, Zahlungsdatum und bekannten Kontoverbindungen gesucht werden. Eine Anfrage mit diesen Angaben ist leichter zu bearbeiten als die pauschale Bitte, sämtliche früheren Geschäfte zu prüfen. Vorhandene Originalquittungen sollten gesichert und nur nachvollziehbar weitergegeben werden. Lücken in der Dokumentation dürfen nicht durch selbst erstellte scheinbare Bankbestätigungen ersetzt werden; sie müssen als offene Beweisfragen behandelt und mit geeigneten Unterlagen aufgeklärt werden.
Erst der kontrollierte Registerstand schließt den Vorgang ab
Nach einer positiven Rückmeldung sollte die tatsächliche Löschung anhand eines aktuellen Registerauszugs überprüft werden. Eine Bankbestätigung über die Erledigung der Forderung und eine Erklärung über die Löschung sind wichtige Dokumente, aber nicht in jedem Fall der endgültige Nachweis des bereits geänderten Grundbuchs. Der Eigentümer sollte deshalb die abgeschlossene Registerhandlung dokumentieren und die Unterlagen gemeinsam aufbewahren.
Dabei ist zu prüfen, ob genau die richtige Hypothek gelöscht wurde und ob andere Belastungen bestehen bleiben. Eine Löschung erledigt nicht automatisch eine gesonderte Pfändung, ein anderes Pfandrecht oder eine Dienstbarkeit. Für den späteren Verkauf zählt die vollständige aktuelle Lage. Werden weitere Einträge entdeckt, sind deren Grundlagen eigenständig zu untersuchen. Die bloße Bezeichnung lastenfrei sollte erst verwendet werden, wenn ihr tatsächlicher Umfang überprüft ist.
Für Eigentümer im Ausland ist damit die wichtigste organisatorische Entscheidung, Zahlung und Registerbereinigung als zusammengehörige, aber getrennt nachzuweisende Schritte zu behandeln. Eine sorgfältige Akte ermöglicht eine zügige Zuordnung und eine sachliche Reaktion auf berechtigte Rückfragen. Besteht ein echter Streit, schafft sie zugleich die Grundlage für die gerichtliche Durchsetzung. Verlässliche Nachweise und die abschließende Kontrolle sind wertvoller als die Erwartung, eine jahrelang ruhende Hypothek werde irgendwann von selbst aus dem Register verschwinden.
Häufige Fragen
Verschwindet eine Hypothek nach der letzten Kreditrate automatisch?
Nicht zwingend. Die Zahlung kann die Forderung erledigen, während der Grundbucheintrag weiter besteht. Art. 883 Absatz 1 TMK gibt dem Eigentümer bei erloschener Forderung einen Anspruch auf Veranlassung der Löschung.
Welche Unterlagen brauche ich für den Löschungsanspruch?
Wichtig sind aktueller Registerauszug, Hypothekenurkunde, gesicherter Vertrag, vollständige Zahlungsnachweise und eine möglichst eindeutig zugeordnete Erledigungsbestätigung.
Genügt ein Kreditkonto mit Saldo null?
Das kann wichtig sein, beantwortet aber nicht in jeder Konstellation den gesamten Sicherungszweck. Bei mehreren oder künftig möglichen gesicherten Forderungen müssen die Verträge gemeinsam geprüft werden.
Beginnen die dreißig Tage des Art. 883 mit meiner letzten Zahlung?
Nein. Die Sonderregel betrifft ausdrücklich befristete Hypotheken und knüpft an das Ende ihrer Laufzeit an. Kreditfälligkeit und Hypothekenlaufzeit sind zu unterscheiden.
Wann kann das Grundbuchamt eine befristete Hypothek auf Eigentümerantrag löschen?
Art. 883 Absatz 2 setzt unter anderem voraus, dass innerhalb von dreißig Tagen nach Laufzeitende kein Vermerk nach Art. 150/c des Vollstreckungs- und Konkursgesetzes eingetragen wurde. Die konkrete Registerlage muss geprüft werden.
Muss der im Grundbuch genannte Gläubiger noch zuständig sein?
Nicht immer. Abtretung, Rechtsnachfolge oder Tod können weitere Nachweise erfordern. Art. 891 macht die Wirksamkeit der Forderungsabtretung nicht von ihrer Grundbucheintragung abhängig.
Was gilt, wenn mein Grundstück eine fremde Schuld sichert?
Eigentum und persönliche Schuld sind getrennt zu prüfen. Art. 884 regelt die Ablösung durch einen nicht persönlich haftenden Eigentümer und den gesetzlichen Übergang der Forderung auf ihn.
Kann ich die Löschung bei Weigerung einklagen?
Ein Anspruch nach Art. 883 kann gerichtlich durchgesetzt werden, wenn seine Voraussetzungen vorliegen. Anspruchsgegner, Zuständigkeit, mögliche Vorverfahren und ein laufender Vollstreckungsstand müssen konkret geprüft werden.
Löscht die Hypothekenbereinigung auch eine Pfändung?
Nicht automatisch. Verschiedene Registerbelastungen beruhen auf unterschiedlichen Rechtsgrundlagen. Nach der Löschung ist daher der vollständige aktuelle Auszug zu kontrollieren.
Kann die Angelegenheit aus Deutschland bearbeitet werden?
Eine passend bevollmächtigte Vertretung kann Unterlagen und Abwicklung in der Türkei koordinieren. Welche Mitwirkung erforderlich ist, hängt von Gläubiger, Registervorgang und einem möglichen Streitverfahren ab.
Rechtsgrundlagen und offizielle Quellen
- Türk Medeni Kanunu Nr. 4721, aktuelle amtliche Fassung: Art. 881, 883, 884, 891.
Stand: 26. Oktober 2026. Allgemeine rechtliche Information; die rechtliche Beurteilung hängt von den Unterlagen und dem konkreten Sachverhalt ab.
Rechtliche Unterstützung aus dem Ausland: Istanbul und Mersin
Bakırcı & Keskin Hukuk Bürosu arbeitet mit Hauptsitz in Mersin und Büros in Mersin und Istanbul. Die Kanzlei betreut rechtliche Angelegenheiten in der gesamten Türkei mit besonderem Schwerpunkt auf Istanbul und Mersin. Für die erste Einordnung nennen Sie bitte das betroffene Verfahren, Ihr Aufenthaltsland und etwaige Zustellungsdaten. Welche Unterlagen, Vollmachten und persönlichen Termine erforderlich sind, wird anhand des konkreten Vorgangs geprüft.
Kontakt und Terminvereinbarung · Profil von Avukat Halil BAKIRCI
Istanbul – Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul, Türkiye.
Mersin – Hauptsitz
İhsaniye, 4903. Sk. Profit İş Merkezi No:23 Kat:3 Daire:14, 33070 Akdeniz/Mersin.
Kontakt zu einer rechtlichen Angelegenheit
In Ihrer ersten Nachricht können Sie das Thema, Ihren Wohnort beziehungsweise Ihr Land sowie ein etwaiges Zustellungs- oder letztes Verfahrensdatum kurz angeben. Bitte senden Sie keine Identitätsnummern, Gesundheitsdaten oder persönlichen Unterlagen. Eine Nachricht allein stellt keine Rechtsberatung dar und begründet kein Mandatsverhältnis.
Entdecke mehr von Bakırcı & Keskin Hukuk Bürosu
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
