Fiyat Yazılmadan Kesinleştirilen Ticari Siparişin Bedeli Nasıl Belirlenir?
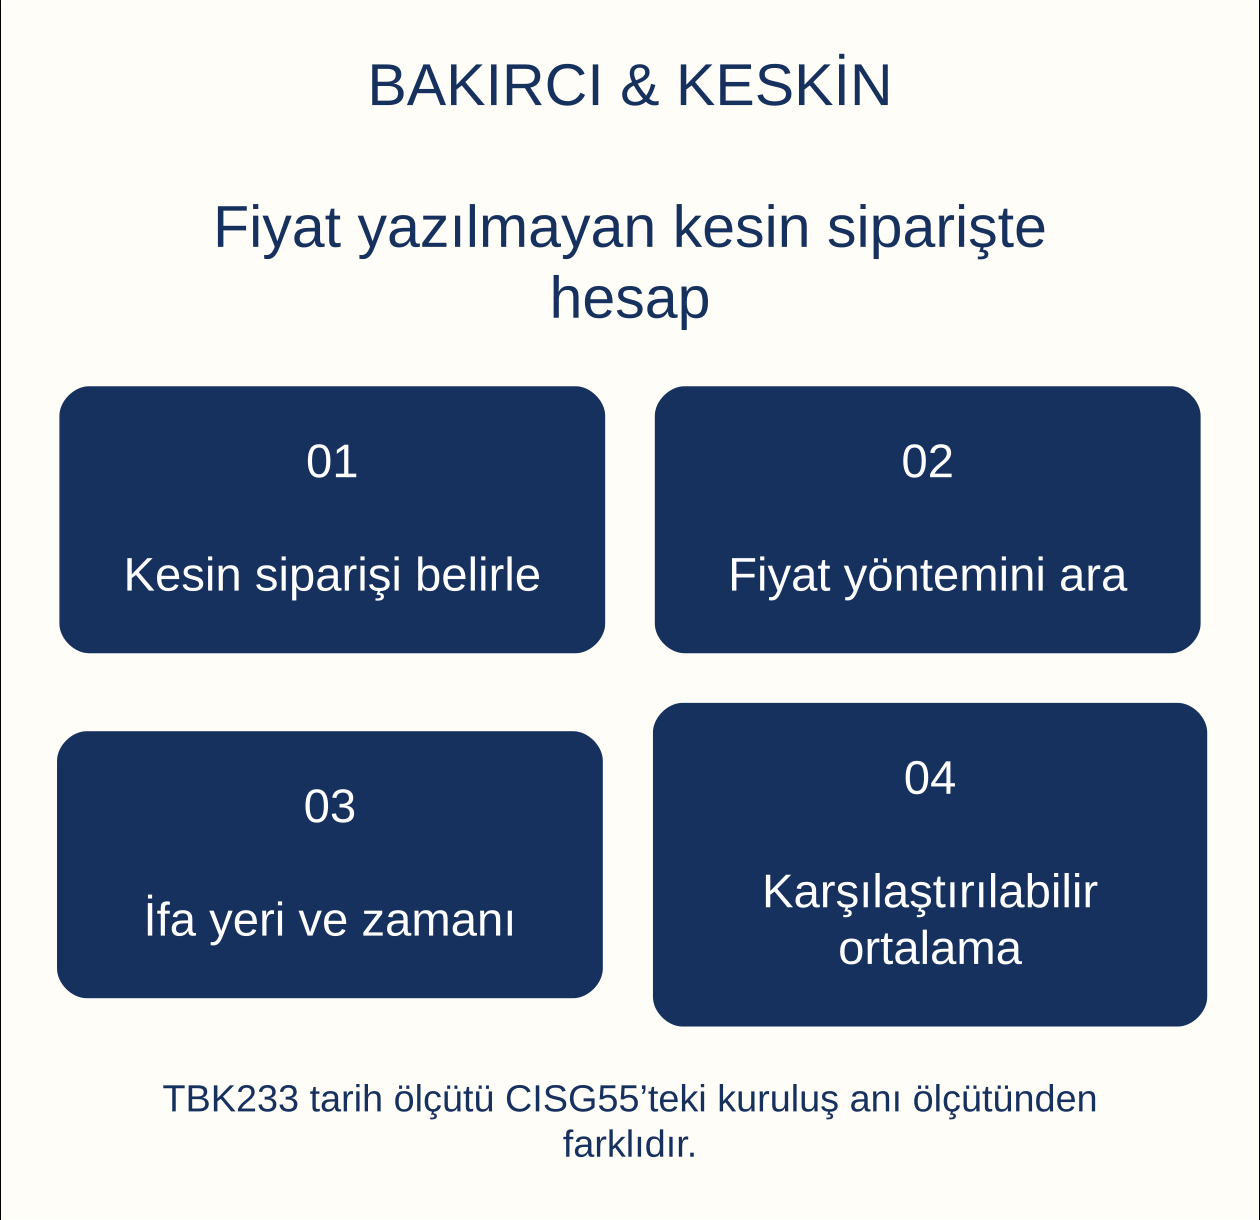
Alıcı bedeli belirtmeden malı alacağını kesin olarak bildirmişse, Türk Borçlar Kanunu m. 233 uyarınca satış ifa yeri ve zamanındaki ortalama piyasa fiyatı üzerinden yapılmış sayılır. Bu hüküm satıcıya istediği bedeli yazma yetkisi vermez. İlk şart, kesin satın alma iradesinin bulunmasıdır; yalnız fiyat sorma, teklif bekleme veya müzakereye devam etme aynı şey değildir.
Ayrıca fiyatın gerçekten belirlenmemiş olması gerekir. TBK m. 207, durum ve koşullara göre belirlenebilen bedeli kararlaştırılmış bedel sayar. Kabul edilen fiyat listesi, ürün kataloğu, endeks veya uygulanabilir formül varsa önce bu düzen değerlendirilir. Bu yazı, Türk iç hukukuna tabi ticari taşınır satışında kesin siparişin fiyat boşluğunun nasıl doldurulacağını, hangi piyasa verisinin kullanılacağını ve fatura itirazının nasıl ayrılacağını açıklar.
Malı alacağını kesin bildirmek ne demektir?
TBK m. 233’ün başlangıç koşulu, alıcının malı alacağını kesin olarak bildirmiş olmasıdır. Yazışmanın içeriği bu nedenle belirleyicidir. Bir fiyat araştırması, stok sorusu veya yalnız proforma istemi, tek başına koşulsuz satın alma taahhüdüyle aynı kabul edilmemelidir. Tarafların karşılıklı irade açıklamaları birlikte incelenir.
Sipariş belgesinde ürün, miktar ve teslim düzeni bulunması önemli veridir; fakat metinde ayrıca son fiyat onayına bağlılık kaydı varsa bu kayıt görmezden gelinemez. Satıcının üretime başlaması da alıcının hiç vermediği kesin sipariş iradesini otomatik oluşturmaz. Gerçek anlaşma, teklif ve kabul zinciriyle belirlenir.
Taraflar fiilen malı sevk edip teslim almışsa bu davranışların sözleşmenin kuruluşuna etkisi değerlendirilir. Ancak her teslimin satış olduğu varsayılmaz; deneme, emanet veya başka teslim sebebi bulunabilir. Fiyat hesabına geçmeden önce hukuki ilişkinin türü ve sözleşmenin kurulup kurulmadığı açıklığa kavuşturulmalıdır.
Rakam yazılmaması her zaman fiyat boşluğu değildir
TBK m. 207 üçüncü fıkra, durum ve koşullara göre belirlenmesi mümkün olan bedelin kararlaştırılmış sayılacağını düzenler. Taraflar sabit rakam yerine hesaplanabilir bir yöntem seçebilir. Kabul edilmiş listeye, belirli tarihli kataloğa veya açık fiyat formülüne yapılan atıf bu nedenle incelenmelidir.
Atfın hangi belgeye yapıldığı belirli olmalıdır. Birden fazla liste varsa sürümü ve geçerli tarihi saptanır. “Güncel fiyat” ifadesi kullanılmışsa güncelliğin hangi güne ilişkin olduğu ve tarafların bunu nasıl uyguladığı araştırılır. Satıcının şirket içi hazırladığı fakat sözleşmeye dâhil edilmeyen her liste kendiliğinden bağlayıcı fiyat olmaz.
Önceki alışverişlerde uygulanan bedel, yeni siparişin yorumunda veri olabilir; ancak bütün yeni siparişlerin aynı bedelle kurulduğunu otomatik göstermez. Ürün, miktar ve ödeme koşulu değişmişse bunun etkisi açıklanır. M.233, gerçekten belirlenmemiş bedeli tamamlayan kuraldır; tarafların uygulanabilir fiyat düzeninin yerine keyfî olarak geçirilmemelidir.
TBK m. 233’te esas tarih sözleşme tarihi değil ifa zamanıdır
Maddenin açık ölçütü ifa yeri ve zamanındaki ortalama piyasa fiyatıdır. Bu nedenle sözleşmenin kurulduğu gün, faturanın düzenlendiği gün ve dava açıldığı gün her durumda aynı referans değildir. Önce sözleşmedeki ifa zamanı belirlenmelidir. Teslim takvimi, erteleme anlaşmaları ve fiilî ifa kayıtları birlikte incelenir.
Satıcının gecikmesiyle sözleşmede kararlaştırılan ifa düzeninin değişmesi aynı şey değildir. Gecikmenin fiyat hesabına etkisi değerlendirilirken satıcının kendi ihlalinden yararlanarak istediği tarihi seçebileceği varsayılmamalıdır. Hangi tarihin hukuken ifa zamanı olduğu, sözleşme ve uygulanacak borca aykırılık hükümleriyle belirlenir.
Birden çok teslim dönemi varsa her dönemin kapsamı ayrıca açıklanır. Tek siparişin parça parça sevkiyle bağımsız yeni siparişler birbirinden ayrılır. Fiyat raporunda kullanılan tarih açıkça gösterilmelidir. Bugünkü internet fiyatını geçmiş teslim döneminin fiyatı yerine kullanmak, TBK m. 233’teki zaman ölçütünü karşılamaz.
İfa yeri hangi piyasanın seçileceğini belirler
Piyasa fiyatı araştırmasında yer unsuru ihmal edilmemelidir. TBK m. 89 öncelikle tarafların açık veya örtülü anlaşmasına bakar; anlaşma yoksa borcun türüne göre tamamlayıcı kurallar getirir. Satış konusu malın ifa yeri, faturayı düzenleyen şirketin merkez adresiyle her zaman aynı değildir.
Sözleşmedeki teslim yeri, sevkiyat düzeni ve taşıma yükümlülüğü birlikte değerlendirilir. Depodan teslim ile alıcının tesisine teslim fiyatları aynı ekonomik bileşenleri içermeyebilir. Farklı şehirlerdeki emsal satışlar kullanılacaksa taşıma, sigorta ve teslim hizmeti farkları somut olarak açıklanmalıdır.
İfa yerinin belirlenmesiyle yetkili mahkemenin belirlenmesi de aynı soru değildir. Fiyat hesabında piyasanın coğrafi kapsamı belirlenirken usul hukuku yetkisi ayrıca değerlendirilir. Taraflar arasında yurt dışı bağlantı varsa önce uygulanacak hukuk ve uluslararası satış rejimi kontrol edilir. Yer kavramı yalnız ticaret unvanındaki şehirden çıkarılmaz.
Ortalama fiyat için aynı ürün grubunun belirlenmesi
Karşılaştırma yapılan mal, sözleşmede satın alınan malla gerçekten karşılaştırılabilir olmalıdır. Ticari adın benzer olması tek başına yeterli değildir. Teknik sınıf, kalite, marka veya üreticiye bağlı özellikler, miktar ve ambalaj biçimi fiyatı etkiler. Emsal seçimi bu ölçütlerle açıklanmalıdır.
Yeni mal ile ikinci el mal, standart ürün ile özel üretim veya yalnız cihaz ile kurulum içeren paket aynı fiyat grubunda toplanmamalıdır. Fiyat farkının hangi unsurdan kaynaklandığı belirlenmeden basit aritmetik ortalama hesaplanması yanıltıcı olur. Aynı dönemdeki gerçek satış koşulları karşılaştırmaya alınmalıdır.
Satış konusu ürünün niteliği baştan tartışmalıysa önce sözleşme kapsamı çözülür. Alıcı daha yüksek sınıfı, satıcı daha düşük sınıfı esas alarak farklı piyasa tabloları hazırlayabilir. Böyle bir durumda uyuşmazlık yalnız fiyatın miktarı değildir; hangi malın borçlanıldığı da belirlenmelidir. Teknik tanım fiyat hesabının temel girdisidir.
Peşin ve vadeli satış emsalleri aynı biçimde kullanılır mı?
Ödeme vadesi, sipariş hacmi ve teslim paketi fiyat karşılaştırmasını etkiler. Peşin satış için uygulanan bedelle uzun vadeli ticari satışın bedeli doğrudan aynı koşulda kabul edilmemelidir. Farklılığın gerçekten fiyatın içine yansıtılıp yansıtılmadığı ve hangi düzeltmenin gerektiği belgelenir.
Miktar indirimi de ayrı değerlendirilir. Tek ürünün perakende fiyatıyla büyük parti toptan satış fiyatı arasında fark bulunması, bir tarafın haksız olduğunu kendiliğinden göstermez. M.233’teki ortalama piyasa fiyatı belirlenirken somut siparişin ölçeği ve satış koşulları korunmalıdır.
Garanti, kurulum, eğitim ve yedek parça hizmetleri bedelin içinde yer alıyorsa emsalden bu unsurlar çıkarılmalı veya uygun karşılaştırma yapılmalıdır. Aynı hizmet iki kez bedellendirilmemelidir. Raporda hangi emsalin hangi nedenle uygun görüldüğü ve hangi kalem için düzeltme yapıldığı açıklanır; yalnız nihai rakam sunulmaz.
Satıcının liste fiyatı tek başına bağlayıcı mıdır?
Satıcının fiyat listesi sözleşmeye geçerli şekilde alınmışsa kararlaştırılmış veya belirlenebilir bedelin parçası olabilir. Fakat böyle bir anlaşma yoksa satıcının tek taraflı listesi m. 233 anlamında ortalama piyasa fiyatını kendiliğinden temsil etmez. Listenin gerçekten uygulanan satışlarla ilişkisi araştırılır.
Liste fiyatı ile fiilî satış fiyatı farklı olabilir. Sürekli iskonto uygulanan bir üründe yalnız yüksek liste bedelini sunmak piyasa verisini eksik gösterir. Buna karşılık alıcının tek seferlik olağan dışı indirimli satışı bütün piyasanın ortalaması olarak kullanması da yeterli değildir. Emsalin niteliği ve uygulama yaygınlığı açıklanmalıdır.
Üretici, distribütör ve perakendeci fiyatları farklı ticari aşamalara ait olabilir. Satışın hangi aşamada yapıldığı belirlenmeden bu rakamlar aynı tabloda eşit veri olarak kullanılmamalıdır. Satıcı fiyatını destekleyen gerçek faturaları ve koşulları; alıcı ise karşılaştırılabilir alternatif verileri sunmalıdır. İnceleme tek tarafın hazırladığı rakama bağlanmaz.
Piyasa fiyatı hangi belgelerle ortaya konulur?
Borsa veya sektör fiyat kayıtları bulunan ürünlerde ilgili tarih ve mal sınıfına ait veri araştırılır. Ticaret odası, meslek kuruluşu veya üretici verisi kullanılıyorsa belgenin kapsamı ve hangi piyasayı yansıttığı açıklanır. Bir kurumdan yazı alınmış olması, içindeki bütün ürünlerin somut siparişle aynı olduğunu kanıtlamaz.
Karşılaştırılabilir satış faturaları, gerçek fiyat teklifleri ve teslim belgeleri birlikte kullanılabilir. Teklifin bağlayıcılığı, verildiği tarih, miktarı ve ödeme şartı görünür tutulur. Sadece tanıtım amaçlı internet ilanı, gerçekleştirilmiş ticari satışla aynı delil niteliğinde değerlendirilmemelidir.
Fiyat verisi sonradan toplanmışsa belgenin düzenleme tarihiyle referans aldığı geçmiş tarih ayrılır. Geçmiş piyasa araştırmasının hangi arşiv kayıtlarına dayandığı gösterilmelidir. Sonuç raporunda eksik veri ve yapılan düzeltmeler açık yazılır. Bilinmeyen dönem için rakam uydurulmaz; gerçekten mevcut kayıtlarla hesap kurulmalıdır.
Faturadaki fiyatla sözleşmedeki fiyat boşluğu nasıl ayrılır?
TTK m. 21/2, faturayı alan kişinin sekiz gün içinde içeriğine itiraz etmemesi hâlinde içeriği kabul etmiş sayılmasını düzenler. Bu nedenle fiyat uyuşmazlığında faturanın alındığı tarih ve itirazın kapsamı önemlidir. Faturanın düzenlenme günü ile muhatabın aldığı gün aynı kabul edilmemelidir.
Bununla birlikte sözleşmenin kurulması, fiyatın kararlaştırılması ve fatura içeriğine itiraz ayrı inceleme başlıklarıdır. Fatura tek başına hiç kurulmamış sözleşmenin bütün şartlarını yaratmış gibi ele alınmamalıdır. Hangi ticari ilişkiye dayanılarak kesildiği, önceki anlaşma ve yapılan ifa ile birlikte değerlendirilir.
İtiraz yapılacaksa yalnız faturayı kayda almama biçimindeki kurum içi işlemle yetinilmemelidir. Hangi ürün, miktar veya fiyat kalemine karşı çıkıldığı muhataba açıkça bildirilir ve ulaşma kaydı saklanır. Birim fiyatın tamamı mı, ek hizmet mi, para birimi mi tartışılıyor sorusu yanıtlanmalıdır. Genel ret yazısı uyuşmazlığın gerçek kapsamını açıklamayabilir.
Sipariş teyidinde sonradan fiyat yazılması
TTK m. 21/3, iletişim araçlarıyla veya sözlü kurulan sözleşme ve açıklamaları doğrulayan teyit yazısına ilişkin özel düzen içerir. Alınan yazıya sekiz gün içinde itiraz edilmemesi, yazının yapılan sözleşmeye veya açıklamalara uygun kabul edilmesi bakımından sonuç doğurur. Bu nedenle teyit yazısı normal reklam veya yeni tekliften ayrılmalıdır.
Fiyatı konuşulmamış siparişin ardından gönderilen belgede rakam bulunuyorsa, belgenin gerçekten önceki anlaşmayı doğrulayan teyit mi yoksa yeni şart içeren öneri mi olduğu incelenir. Belgenin adı tek başına belirleyici değildir. Gönderim zinciri ve tarafların önceki açıklamaları birlikte okunmalıdır.
İtiraz düzeni için TTK m. 21/3 teyit mektubu rehberi bağlantılıdır. Fiyat sorunu çıktığında yalnız faturayı değil siparişten sonra gönderilmiş bütün teyitleri toplamak gerekir. Bir belgenin atlanması, tarafların hangi bedel düzeninde anlaştığına ilişkin değerlendirmeyi değiştirebilir.
Fiyat miktarı, para birimi ve vergi kalemleri
TBK m. 233 ortalama piyasa fiyatının belirlenmesine yöneliktir; bütün yan hesap sorunlarını tek cümlede çözmez. Bedelin hangi para biriminde borçlanıldığı, tarafların anlaşması ve ilişkinin gerçek içeriğiyle belirlenir. Yalnız piyasada belirli dövizle ilan bulunması, somut sözleşmenin mutlaka aynı döviz borcu olduğunu göstermez.
Dövizle kararlaştırılmış borcun ifası bakımından TBK m. 99 ve uygulanabilir özel mevzuat ayrıca incelenir. Fiyat belirleme ile ödeme günündeki kur dönüşümü birbirinden farklıdır. Tarih ve para birimi belirsizliğini tek ortalama rakama dönüştürmek, hesabı denetlenemez hâle getirir.
Vergi, taşıma ve bağımsız hizmet kalemleri emsalin içinde veya dışında olabilir. İlgili vergi mevzuatındaki yükümlülükler sözleşme fiyatıyla karıştırılmadan uygulanır. Piyasa verisindeki dahil ve hariç kayıtları gösterilmelidir. Aynı giderin hem birim fiyat içinde hem ayrıca fatura kalemi olarak tekrar hesaplanması önlenmelidir.
Uluslararası satıştaki CISG55 ile tarih ölçütü karıştırılmamalıdır
Uluslararası mal satışında uygulanabilir rejim CISG ise fiyat boşluğunun tamamlanması CISG m. 55’in kendi şartlarıyla incelenir. Bu hükümde sözleşmenin kurulduğu andaki ilgili ticaret dalında benzer koşullardaki mallar için genellikle uygulanan fiyat esas alınır. TBK m. 233 ise ifa yeri ve zamanındaki ortalama piyasa fiyatına işaret eder.
Bu fark, fiyatı dönemler arasında değişen mallarda hesap sonucunu doğrudan etkiler. Türk şirketinin taraf olması veya faturanın Türkçe düzenlenmesi, CISG’nin uygulanıp uygulanmayacağını tek başına belirlemez. Tarafların işyerleri, mal satışının kapsamı ve geçerli dışlama kaydı gibi unsurlar ayrıca incelenir.
Uluslararası düzenin ayrıntısı CISG55 fiyatı belirlenmemiş satış rehberinde yer alır. Bu yazıdaki iç hukuk kuralı, o rehberdeki kuruluş tarihi ölçütünün yerine kullanılamaz. Önce hangi rejimin uygulanacağı belirlenmeli; sonra emsal tarih ve piyasa seçilmelidir.
Bedel talebi ve savunma nasıl hesaplanır?
Hesapta önce teslim edilen gerçek miktar, ilgili ürün sınıfı ve uygulanacak birim fiyat belirlenir. Yapılmış ödemeler ve kabul edilen iadeler düşülür. Eksik veya ayıplı teslim iddiası varsa bunun fiyat boşluğu tartışmasından ayrı hukuki dayanağı açıklanır. Her iki konu aynı dosyada bulunabilir; fakat birbirinin yerine geçirilmez.
Talep dilekçesi veya itiraz, kullanılan piyasa verilerini göstermelidir. Emsal tarih, ifa yeri ve satış koşulu neden uygun seçildiği açıklanır. Karşı tarafın fiyatına itiraz eden kişi de yalnız pahalı bulduğunu söylemek yerine somut farkı ortaya koymalıdır. Teknik veya mali uzmanlık gerektiren incelemede raporun dayanakları denetlenebilir olmalıdır.
Bedelin muacceliyeti ve temerrüt faizi ayrıca değerlendirilir. Genel ayrım için muacceliyet ve ödeme zamanı rehberi bağlantılıdır. Fiyatın mahkemece tartışılması, tarafların gerçek teslim ve ödeme kayıtlarını gereksiz kılmaz. Her borç kalemi kendi dönemi ve ifasıyla eşleştirilmelidir.
Yeni siparişlerde açık fiyat mekanizması nasıl kurulmalıdır?
Fiyat maddesi yalnız toplam rakamdan oluşmamalıdır. Birim fiyat, para birimi, miktar birimi, dahil hizmetler ve teslim düzeni açık gösterilmelidir. Değişken fiyat kararlaştırılıyorsa veri kaynağı, referans tarihi, hesap yöntemi ve düzeltme kalemleri belirlenir. Tarafların tek bir formülü aynı şekilde uygulayabilmesi amaçlanır.
Fiyatın sonradan karşılıklı onaylanması isteniyorsa, bu onaydan önce siparişin bağlayıcı olup olmadığı yazılmalıdır. Anlaşma çıkmazsa ne yapılacağı belirlenir. Satıcının üretime veya sevkiyata başlayacağı aşama, alıcının kabul edeceği bedel düzeniyle uyumlu kurulmalıdır. Böylece fiyat müzakeresi ile kesin sipariş birbirine karışmaz.
Ek listeler ve sonradan yapılan değişiklikler tarih ve sürüm bilgisiyle korunmalıdır. Fatura ve sipariş teyidi, üzerinde anlaşılmamış yeni şartları sessizce ekleyen belgeye dönüştürülmemelidir. Fiyat dosyası, tarafların gerçek anlaşmasını ve ifa kayıtlarını gösterir; sonradan oluşturulmuş varsayımlarla geçmiş işlem yeniden yazılmaz.
Sık sorulan sorular
Ticari siparişte fiyat yoksa satış hiç kurulmamış mı sayılır?
Önce kesin satın alma iradesi ve sözleşmenin kuruluşu incelenir. TBK m. 233, alıcının bedeli belirtmeden malı alacağını kesin bildirdiği hâlde ifa yeri ve zamanındaki ortalama piyasa fiyatını esas alır. Her fiyat sorusu kesin sipariş değildir.
Fiyat listesine atıf varsa TBK m. 233 uygulanır mı?
Fiyat listesi veya formül bedeli belirlenebilir kılıyorsa TBK m. 207 çerçevesinde kararlaştırılmış bedel düzeni incelenir. Önce atfın geçerliliği, listenin sürümü ve kapsamı belirlenir. Gerçek boşluk yoksa tamamlayıcı kurala doğrudan geçilmez.
TBK m. 233 sözleşme günündeki fiyatı mı esas alır?
Madde ifa yeri ve zamanındaki ortalama piyasa fiyatını esas alır. Sözleşme, fatura ve dava tarihleri otomatik olarak bu tarih yerine kullanılamaz. Hukuken ifa zamanının ne olduğu sözleşme ve gerçek kayıtlarla belirlenir.
Satıcı istediği liste fiyatını fatura edebilir mi?
Tarafların kabul ettiği bağlayıcı fiyat düzeni yoksa tek taraflı liste ortalama piyasa fiyatını kendiliğinden kanıtlamaz. Fiilî satış, iskonto ve karşılaştırılabilir koşullar incelenir. TBK m. 233 sınırsız fiyat belirleme yetkisi vermez.
Tek internet ilanı ortalama piyasa fiyatını gösterir mi?
İlanın tarih, ürün, miktar, ödeme ve teslim koşulları somut siparişle karşılaştırılmalıdır. Tek ilan bütün piyasanın ortalaması olarak doğrudan kabul edilmemelidir. Gerçek satışlar ve başka karşılaştırılabilir verilerle desteklenmesi gerekir.
Peşin satış fiyatıyla vadeli satış karşılaştırılır mı?
Koşul farkı açıklanmadan doğrudan karşılaştırma yapılmamalıdır. Ödeme vadesi ve finansman etkisi gerçek verilere göre değerlendirilir. Sipariş hacmi, teslim hizmeti ve diğer fiyat bileşenleri de aynı şekilde kontrol edilir.
Faturadaki yüksek fiyata itiraz süresi önemli mi?
TTK m. 21/2, faturanın alınmasından itibaren sekiz gün içinde içeriğe itiraz edilmemesine hukuki sonuç bağlar. Alınma tarihi ve itiraz kapsamı korunmalıdır. Sözleşmenin kuruluşu ve asıl fiyat düzeni de ayrıca incelenir.
Sonradan gelen sipariş teyidindeki fiyat görmezden gelinebilir mi?
Belgenin gerçek teyit mi yeni öneri mi olduğu belirlenir. TTK m. 21/3 kapsamındaki teyit yazılarına ilişkin sekiz günlük düzen ayrıca önem taşır. Önceki açıklamalar ve gönderilen belgenin tamamı birlikte değerlendirilmelidir.
CISG55 ile TBK m. 233 aynı fiyat tarihini mi kullanır?
Hayır. CISG55 kendi şartlarıyla sözleşmenin kurulduğu andaki genel fiyatı; TBK m. 233 ifa yeri ve zamanındaki ortalama piyasa fiyatını esas alır. Önce uygulanacak uluslararası veya iç hukuk rejimi belirlenmelidir.
Fiyat uyuşmazlığında hangi dosya hazırlanmalıdır?
Teklif ve kabul zinciri, sipariş teyitleri, uygulanabilir liste veya formül, teslim kayıtları, faturalar, itirazlar, ödeme geçmişi ve karşılaştırılabilir piyasa verileri birlikte hazırlanır. Her emsalin tarihi ve hangi koşulu gösterdiği açık yazılır.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul arasında mal tedarikinde fiyat incelemesi, teslim yeri ve gerçek ifa takviminin belirlenmesiyle başlar. Mersin merkezli Türkiye geneli dosya yönetiminde sipariş, teyit, fatura ve ödeme kayıtları aynı ürün ve dönemle eşleştirilir. İncelemeye yalnız tartışmalı fatura yerine bütün anlaşma zinciri ve ilgili dönemin karşılaştırılabilir fiyat belgeleri sunulmalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu – Güncel resmî metin: 1,19,89,99,207,233–234.
- 6102 sayılı Türk Ticaret Kanunu – Güncel resmî metin: 21.
- Birleşmiş Milletler Antlaşma Koleksiyonu — CISG resmî antlaşma metni: 55.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
