Geri Ödeme Tarihi Yazılmayan Ticari Borç Para Ne Zaman İstenir?
Ticari bir para ödüncünde geri ödeme günü, bildirim süresi veya istenir istenmez muacceliyet kararlaştırılmamışsa borçlu, ilk istemden başlayarak altı hafta geçmeden parayı geri vermekle yükümlü değildir. Bu sonuç Türk Borçlar Kanunu m. 392’nin açık hükmüdür. Sözleşmede takvim tarihi bulunmaması tek başına yeterli inceleme değildir; diğer iki vade düzenlemesinin bulunup bulunmadığı da kontrol edilmelidir.
Alacaklının parayı bugün geri istemesiyle borcun bugün ödenmesi zorunluluğu aynı şey değildir. İlk istem, kanundaki altı haftalık dönemi başlatır. Ödüncün ticari olması, bu özel geri verme kuralını ortadan kaldırmaz. Ticari nitelik faiz bakımından ayrı sonuç yaratır; anaparanın muacceliyeti ve temerrüt başlangıcı yine kendi şartlarıyla belirlenir. Bu yazı, işletmeler arasındaki gerçek para ödüncünün geri istenmesi ve ödeme takviminin belgelenmesi üzerinedir.
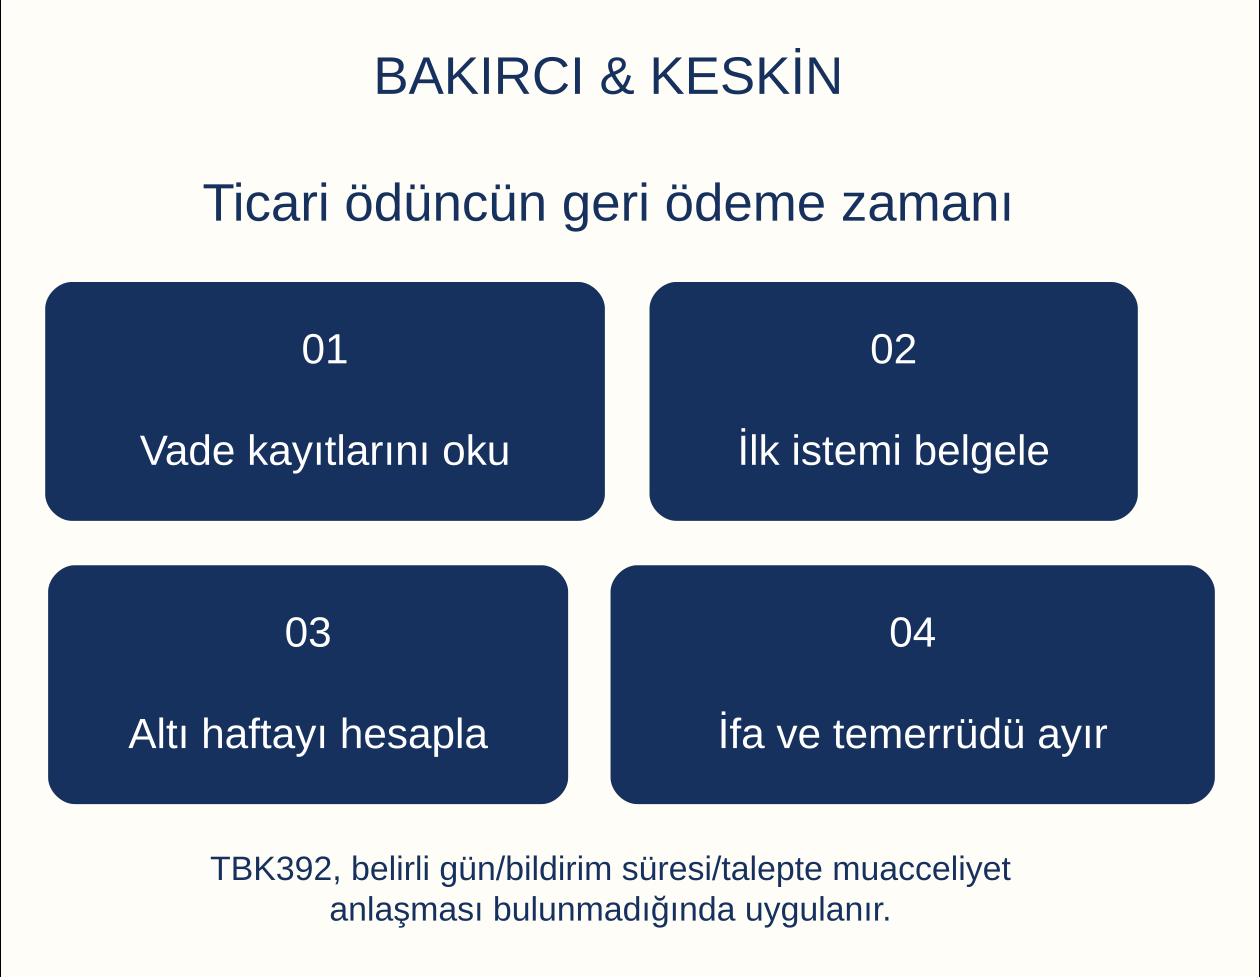
Önce para transferinin tüketim ödüncü olduğu belirlenir
TBK m. 386’da tüketim ödüncü, paranın veya tüketilebilen şeyin devredilmesi ve aynı nitelik ile miktarda geri verilmesi borçlarını doğuran sözleşme olarak tanımlanır. Para ödüncünde aynı banknotların geri verilmesi beklenmez; kararlaştırılan para borcunun ifası söz konusudur. Ticari işletmeye gönderilen her para bu nedenle kendiliğinden ödünç sayılmaz.
Sermaye koyma, satış avansı, hizmet bedeli, emanet ve önceki borcun ödenmesi farklı hukuki sebeplerdir. Geri ödeme zamanına ilişkin TBK m. 392 ancak gerçek ilişkinin tüketim ödüncü olduğu belirlendikten sonra uygulanır. Hesap açıklamasında yalnız “transfer” yazması, geri verme borcunun bütün koşullarını tek başına göstermez.
Ödünç niteliği tartışmalıysa açıklamasız EFT ve havalede ödünç ilişkisinin ispatı ayrı inceleme konusudur. Buradaki odak, ödünç ilişkisi mevcutken geri ödeme vadesinin nasıl doğduğudur. Bu iki mesele aynı dilekçede yer alsa da delilleri ve hukuki sonuçları ayrı kurulmalıdır.
Altı hafta için üç vade düzeninin de bulunmaması gerekir
TBK m. 392 üç alternatif düzeni sayar: belirli geri ödeme günü, bildirim süresi ve borcun geri istendiği anda muaccel olacağı anlaşması. Bu düzenlerden biri geçerli biçimde kararlaştırılmışsa önce o hüküm değerlendirilir. Yalnız sözleşmenin “vade” başlıklı satırının boş olması, kanuni altı haftanın kesin uygulanacağını göstermez.
Geri ödeme günü ana sözleşme yerine imzalı ek protokolde veya tarafların bağlayıcı son anlaşmasında bulunabilir. Bildirim süresi de bir bölümde ayrıca kararlaştırılmış olabilir. Tarafların bütün belgeleri birlikte okunmadan yalnız banka dekontuna bakılarak vade sonucu çıkarılmamalıdır. Daha sonraki geçerli değişiklikler ilk metni etkileyebilir.
Borcun talep anında muaccel olması anlaşmasıyla, alacaklının sonradan gönderdiği “hemen ödeyin” yazısı farklıdır. İlki tarafların kurduğu geri ödeme düzenidir; ikincisi tek taraflı istemdir. Baştan böyle bir anlaşma yoksa alacaklı yalnız sert bir ifade kullanarak kanundaki altı haftalık korumayı ortadan kaldıramaz.
Belirli gün veya belirlenebilir tarih varsa uygulanacak düzen
Tarafların anaparayı belirli bir tarihte geri verme anlaşması, ilk kontrol edilmesi gereken vade düzenidir. Bir takvim tarihi, geçerli taksit planı veya sözleşmeden belirlenebilir süre bulunması durumunda borcun istenebilirliği bu anlaşma doğrultusunda değerlendirilir. Sonradan geri isteme yazısı gönderilmesi, kararlaştırılmış vadenin otomatik olarak öne çekilmesi anlamına gelmez.
Sözleşme metninde tarih bulunmasına rağmen ödüncün teslimi gecikmişse, tarih ile teslim arasındaki ilişkinin nasıl düzenlendiği incelenir. “Teslimden itibaren” belirlenen süre ile mutlak takvim günü aynı değildir. Para birden fazla tarihte gönderilmişse her dilimin ortak vadeye mi, ayrı vadeye mi bağlı olduğu belirlenir.
Geri verme günüyle faiz ödeme günü de karıştırılmamalıdır. Yıllık faiz ödemesi kararlaştırılması, anaparanın mutlaka yıl sonunda muaccel olduğu anlamına gelmez. Belgenin her ödeme kalemi kendi işleviyle okunmalıdır. Tarafların yalnız muhasebe dönemi sonunda hesap karşılaştırması yapması da tek başına anapara geri ödeme tarihi oluşturmaz.
Sözleşmedeki bildirim süresi nasıl değerlendirilir?
Taraflar geri ödemenin belirli bir bildirimden sonra yapılacağını kararlaştırmış olabilir. Bu durumda ilk soru sözleşmenin hangi süreyi, hangi istemi ve hangi ödeme borcunu kapsadığıdır. Bildirimin gönderilmesi ile muhataba ulaşması ayrılır. Sözleşme, bildirim kanalı veya yetkili muhatap konusunda hüküm içeriyorsa bu düzen de incelenir.
Kararlaştırılmış bildirim süresiyle TBK m. 392’deki kanuni altı hafta üst üste otomatik eklenmez. Maddedeki altı haftalık düzen, sayılan vade anlaşmaları bulunmadığında devreye girer. Dolayısıyla önce sözleşme uygulanabilir bir geri ödeme zamanı belirliyor mu sorusu yanıtlanmalıdır. Sözleşmesel süreyi görmezden gelerek doğrudan kanuni süre hesaplamak yanlış sonuç doğurur.
Bildirim yalnız bir takside veya belli bir ödünç dilimine ilişkinse kapsamı genişletilmemelidir. Aynı taraflar arasındaki bütün borçların geri istendiği yazılacaksa her borç ve hukuki dayanak açıkça gösterilir. Borçlunun hesabında görünen toplam bakiye ile geri istenen belirli ödünç tutarı birbirine bağlanmalıdır.
İlk istem hangi açıklamayla ortaya çıkar?
TBK m. 392’nin uygulandığı dosyada başlangıç olgusu ödüncün geri istenmesidir. İstem, hangi borcun geri talep edildiğini anlaşılır biçimde göstermelidir. Yalnız hesap mutabakatı istemek, sözleşme örneği talep etmek veya bilgi sormakla geri ödeme talebinde bulunmak aynı açıklama değildir. Yazının tamamı ve önceki iletişim bağlamı birlikte okunur.
İstemde verilen para, gönderim tarihi, para birimi, varsa sözleşme numarası ve ödenmiş kısımlar belirtilmelidir. Birden çok para hareketi varsa hangi tutarın geri istendiği açık tutulur. Eski bir ödünç için gönderilmiş yazının daha sonra verilen bağımsız parayı da kapsadığı varsayılmaz. İstemin kapsamı delille belirlenir.
Geri isteme tarihi ispatlanmalıdır. Yazının hazırlanmış olması muhataba ulaştığını göstermez. Noter bildirimi, uygun kayıtlı elektronik posta veya ulaşma bilgisi korunmuş yazışma, tarih ve içeriğin belirlenmesine hizmet eder. Tacirler arasındaki temerrüt bildirimleri söz konusu olduğunda TTK m. 18/3’teki bildirim yolları ayrıca değerlendirilir.
Altı haftanın takvimde hesaplanması
Kanun altı hafta der; bu süre altı iş haftası, bir ay veya kırk beş gün olarak değiştirilmemelidir. TBK m. 92, hafta olarak belirlenen sürenin son haftanın başlangıç gününe ismen uyan gününde dolacağını düzenler. Aynı hesap kuralları sürenin sözleşmenin kurulmasından başka bir andan başlaması hâlinde de uygulanır.
TBK m. 93 ise ifa zamanının veya sürenin son gününün kanunen tatil sayılan güne rastlamasını düzenler. Aksine geçerli anlaşma yoksa süre, izleyen tatil olmayan ilk güne geçer. Bu nedenle yalnız takvime kırk iki rakamını eklemekle yetinilmez; başlangıç olgusu ve son günün niteliği birlikte kontrol edilir.
Hesap çizelgesinde ilk istemin ulaştığı tarih, altıncı haftanın karşılık gelen günü ve varsa tatil nedeniyle geçiş ayrı gösterilir. Bildirimin yolda geçirdiği süre, geri istemenin muhataba ulaştığı tarih yerine kullanılmamalıdır. Sonradan gönderilen hatırlatma da ilk geçerli istemin tarihini kendiliğinden silmez; yeni bir vade anlaşması yapılıp yapılmadığı ayrıca incelenir.
Muacceliyet ile temerrüt aynı anda varsayılmamalıdır
Altı haftalık sürenin dolması geri verme yükümlülüğünün istenebilirliği bakımından önemlidir. Borçlunun temerrüdü ise TBK m. 117 çerçevesinde ayrıca değerlendirilir. Muaccel borç, ihtar ve kanundaki ihtarsız temerrüt hâlleri kendi koşullarıyla ele alınmalıdır. Paranın ilk gönderildiği tarihten itibaren borçlunun gecikmiş sayıldığı varsayımı doğru değildir.
Geri isteme yazısının içeriği temerrüt bakımından da önem taşır. Yazıda henüz dolmamış kanuni süreden önce zorunlu ödeme tarihi gösterilmesi, kanundaki muacceliyet koşulunu değiştirmez. Talep tarihini, muacceliyet tarihini ve ileri sürülen temerrüt başlangıcını ayrı satırlarda göstermek hesap hatasını azaltır.
Genel kavramsal ayrım için muacceliyet ve temerrüt rehberi incelenebilir. Dava veya takipte talep edilen faizin başlangıcı, belgedeki gerçek tarihlere bağlanmalıdır. İstemden önce yapılan kısmi ödemeler, geri istenecek anapara tutarını ve sonraki hesaplamayı değiştirdiği için kronolojide görünür tutulmalıdır.
Ticari ödünçte faiz anlaşması bulunmamasının sonucu
TBK m. 387 ticari olmayan tüketim ödüncüyle ticari tüketim ödüncünü ayırır. Ticari olmayan ilişkide kararlaştırılmadıkça faiz istenemez; ticari tüketim ödüncünde ise kararlaştırılmamış olsa da faiz istenebilir. Bu ayrım, ödüncün ticari nitelikte olup olmadığının doğru belirlenmesini gerektirir. Taraflardan birinin şirket olmasıyla bütün diğer hukuki meseleler çözülmüş sayılmaz.
Anapara faizi, paranın kullanımına ilişkin faizdir; temerrüt faizi ise gecikme koşullarıyla bağlantılıdır. Anaparanın geri verilmesi henüz muaccel değilken faiz rejiminin ayrıca bulunması, geri ödeme vadesini otomatik olarak öne çekmez. Her kalem için hukuki dayanak, dönem ve oran açık gösterilmelidir.
Faiz oranı konusunda sözleşme, TBK m. 388, ticari işlere ait TTK m. 8–10 ve uygulanacak özel düzenlemeler birlikte incelenir. Bu yazı tek bir sabit oranı bütün ticari ödünçlere uygulamaz. Güncel oran hesabı ödeme dönemiyle ilişkilendirilmelidir. Anaparaya faiz eklenmesi ve yeniden faiz yürütülmesi ayrıca kanuni şartlara bağlıdır; muhasebe programının yaptığı otomatik birleştirme hukuki şartların yerine geçmez.
Geri isteme yazısı nasıl somut hazırlanır?
Yazının ilk bölümü tarafları ve para ödüncünü tanımlar. Paranın verildiği tarih, banka işlem referansı, sözleşme veya anlaşma kaydı ve mevcut anapara açıkça belirtilir. Ardından sözleşmede geri ödeme günü, bildirim süresi veya talep anında muacceliyet kaydı bulunup bulunmadığı açıklanır. TBK m. 392 uygulanıyorsa geri isteme iradesi açık biçimde yazılır.
Ödeme hesabı, hesap sahibi ve para birimi birbiriyle uyumlu olmalıdır. Alacaklı değişmişse devir bildirimi ve ödeme yetkisi ayrıca gösterilir. Talep metnine kayıtlarda bulunmayan bir faiz anlaşması veya imzalanmamış vade protokolü eklenmemelidir. Yalnız yazının daha güçlü görünmesi için borçlunun ikrar etmediği tutar “kabul edilmiş bakiye” şeklinde sunulmaz.
Son kısımda sunulan hesap ve belgeler listelenir. Anapara, ileri sürülen faiz ve başka talepler ayrı kalemlenir. Yazının gönderildiği nüsha ile dosyada saklanan nüsha aynı olmalıdır. Eklerin eksik iletilmesi veya sonradan değiştirilmesi, muhatabın hangi borç için ne zaman istem aldığının ispatını güçleştirir.
Kısmi geri ödeme ve yeni anlaşma süreyi nasıl etkiler?
Borçlunun bir kısmı geri ödemesi mevcut bakiyeyi değiştirir. Ödemenin hangi ödünce ait olduğu banka açıklaması, makbuz ve taraf yazışmalarıyla belirlenir. Aynı taraflar arasındaki başka mal veya hizmet borcuna ait ödeme, ödünç anaparasından rastgele düşülmemelidir. Birden çok borçta mahsup kuralları ve tarafların geçerli açıklamaları ayrı değerlendirilir.
Kısmi ödeme tek başına kalan tutar için yeni bir taksit planının kabul edildiğini göstermez. Alacaklı ve borçlu sonradan yeni vade üzerinde anlaşmışsa bu anlaşmanın tarihi, kapsamı ve yetkili kişilerce yapıldığı belirlenir. Böyle bir düzenleme yoksa yalnız ödeme yapılmış olmasıyla ilk istemin tarihinin bütünüyle değiştiği varsayılmaz.
Borç ilişkisinin sona erdirilmesine ilişkin ibra beyanı da ödeme makbuzundan ayrılır. Kısmi tahsilat karşılığında bütün borç için genel ibra verilmek istenmiyorsa metin açık hazırlanmalıdır. Bu konuda TBK m. 132 kapsamında ibra sözleşmesi bağlantılı açıklamadır. Tahsil edilen tutar ile vazgeçilen hak aynı kavram değildir.
Borçlu altı hafta dolmadan ödeme yapabilir mi?
TBK m. 392, şartları içindeki ödünç alana altı hafta geçmeden zorunlu geri verme yükümlülüğü yüklenmemesini düzenler. Borçlunun kendi iradesiyle daha önce ifada bulunması ayrı meseledir. TBK m. 96’da erken ifanın genel kuralı ve tarafların anlaşması, sözleşmenin özelliği veya durumun gereği nedeniyle ortaya çıkan istisnalar düzenlenir.
Erken ödeme yapılması, kanunda veya sözleşmede ya da âdette dayanak bulunmadıkça otomatik indirim hakkı yaratmaz. Anapara, doğmuş faiz ve varsa başka kalemler gerçek sözleşmeye göre hesaplanır. Borçlunun yalnız “erken ödüyorum” açıklamasıyla mevcut alacaktan tek taraflı tutar kesmesi hukuki dayanak gerektirir.
Alacaklı ödemeyi kabul ediyorsa hangi borcun ne kadarının kapandığı belgelenmelidir. Para birimi, ödeme günü ve kalan bakiye açıklanır. Tam ifa ile yalnız bir taksidin kapanması aynı kayıtla gösterilmez. Sözleşmede ödeme yasağı veya özel finansman koşulu bulunduğu ileri sürülüyorsa, bunun geçerliliği ve somut ödünce uygulanması ayrıca incelenir.
Dava ve takip öncesinde tamamlanacak vade kontrolü
Geri ödeme alacağına dayanılarak başvuru yapılmadan önce ödünç ilişkisi, mevcut bakiye ve muacceliyet tarihi birlikte doğrulanmalıdır. TBK m. 392 uygulanıyorsa ilk istem ve altı haftalık süre dosyada görünür olmalıdır. Para yıllar önce verilmiş olsa bile, sırf zaman geçmiş olmasıyla özel geri isteme koşulunun gereksiz hâle geldiği varsayılmaz.
Muacceliyetten önce yapılan takip veya dava, borcun istenebilirliğine ilişkin itirazla karşılaşır. Başvurunun sonradan kendiliğinden kusursuz hâle geleceği düşünülerek işlem yapılmamalıdır. Talebin ticari dava niteliği, görev, yetki ve zorunlu arabuluculuk kapsamı ayrıca değerlendirilir. Bunlar ödüncün geri verme zamanından farklı usul konularıdır.
Ticari para alacağı için dava hazırlığında ticari arabuluculuk sonrası dava süreci de kontrol edilmelidir. Dosyadaki borçlu tüzel kişinin unvanı, adresi ve varsa taraf değişikliği doğru belirlenir. Bir şirket ortağına gönderilen kişisel yazının şirket borçlusuna yöneltilmiş talep olup olmadığı ayrıca incelenir.
Vadesiz ticari ödünç için belge çizelgesi
Belge çizelgesi para verme anlaşmasıyla başlar. Her transfer tarihi ve tutarı, ilgili banka kaydıyla eşleştirilir. Geri ödeme koşulları ana sözleşme, ek protokol ve taraf yazışmalarından çıkarılır. Bu belgelerin hiçbirinde üç alternatif vade düzeninden biri bulunmuyorsa TBK m. 392 incelemesi yapılır.
Sonraki bölüm ilk isteme ayrılır: yazının içeriği, gönderildiği adres, ulaşma tarihi ve muhatabın cevabı birlikte saklanır. Üçüncü bölümde altı haftanın hesabı, tatil kontrolü, yapılmış geri ödemeler ve kalan tutar yer alır. Faiz hesabı bunlardan ayrı hazırlanır; bütün kalemler tek açıklamasız rakama dönüştürülmez.
Bu çizelgenin amacı kanunda olmayan bir formalite eklemek değildir. İhtilaf çıktığında ödünç borcunun ne zaman istenebilir hâle geldiğini doğrulamak için gerekli vakıaları görünür kılmaktır. Eksik bir belge yerine tahminî tarih yazılmaz. Tarihi belirsiz istemin kanıtı araştırılır; vade hesabı ancak gerçek başlangıç kaydına dayanılarak yapılır.
Sık sorulan sorular
Ticari borç para için vade yoksa hemen ödeme zorunlu mudur?
Belirli geri ödeme günü, bildirim süresi ve talep anında muacceliyet anlaşması yoksa TBK m. 392 uygulanır. Ödünç alan ilk istemden başlayarak altı hafta geçmeden geri vermekle yükümlü değildir. Üç alternatifin tamamı kontrol edilmelidir.
Sözleşmede tarih yok ama istendiğinde ödenir yazıyorsa ne olur?
Bu kayıt talep anında muacceliyet düzenlemesi niteliğindeyse önce sözleşme hükmü uygulanır. TBK m. 392’deki altı hafta, maddede sayılan vade anlaşmalarının bulunmadığı hâle ilişkindir. Hükmün gerçek içeriği ve geçerliliği incelenir.
Altı hafta para gönderildiği gün mü başlar?
TBK m. 392 bakımından başlangıç ilk geri istemdir. Para transferi tarihiyle geri isteme tarihi farklıdır. İstemin hangi borcu kapsadığı ve muhataba ulaştığı zaman belgelenmelidir. Sırf para gönderilmiş olması ilk geri istem yerine geçmez.
Altı hafta altı iş haftası mı demektir?
Hayır. Hafta esaslı süre TBK m. 92’ye göre hesaplanır. Son günün kanunen tatil sayılan güne rastlaması TBK m. 93 çerçevesinde ayrıca değerlendirilir. Süre bir ay veya kırk beş gün olarak değiştirilmez.
Yazıda üç gün içinde öde denmesi altı haftayı kısaltır mı?
Önceden geçerli başka bir vade düzeni yoksa alacaklının tek taraflı kısa süreli talebi TBK m. 392’deki korumayı kendiliğinden ortadan kaldırmaz. Sonradan tarafların yaptığı yeni anlaşma ise kendi şartlarıyla incelenir.
Ticari ödünçte faiz hiç yazılmamışsa faiz istenebilir mi?
TBK m. 387 ticari tüketim ödüncünde kararlaştırılmamış olsa bile faiz istenebileceğini düzenler. Faizin türü, oranı ve dönemi ayrıca belirlenir. Bu kural anaparanın geri ödeme vadesini kendiliğinden öne çekmez.
Altı hafta dolmasıyla temerrüt faizi otomatik aynı gün başlar mı?
Muacceliyet ve temerrüt ayrı değerlendirilir. TBK m. 117’deki ihtar ve ihtarsız temerrüt koşulları, geri isteme yazısının içeriği ve sözleşme incelenir. Transfer tarihi doğrudan temerrüt başlangıcı kabul edilmemelidir.
Borçlu altı hafta dolmadan kendi isteğiyle ödeyebilir mi?
Erken ifa TBK m. 96 ve sözleşme şartları çerçevesinde değerlendirilir. TBK m. 392 zorunlu geri verme zamanını düzenler. Erken ödeme tek başına indirim hakkı yaratmaz; ödeme kapsamı ve doğmuş kalemler ayrıca hesaplanır.
Kısmi geri ödeme kalan borç için yeni vade oluşturur mu?
Kısmi ödeme bakiyeyi değiştirir; tek başına yeni taksit anlaşmasını kanıtlamaz. Kalan borç için tarafların geçerli yeni bir vade düzeni kurup kurmadığı araştırılır. İlk istemin kapsamı ve sonraki yazışmalar birlikte okunur.
Dava öncesinde hangi vade belgeleri hazırlanmalıdır?
Ödünç anlaşması, ekler, transfer ve geri ödeme kayıtları, ilk istemin tam metni ve ulaşma kaydı ile altı haftalık hesap hazırlanmalıdır. Anapara, faiz ve giderler ayrı gösterilir. Hukuki sebep ve muacceliyet birbirinden ayrılarak açıklanır.
Dosyanın hazırlanması ve büro iletişimi
Mersin ve İstanbul bağlantılı işletmeler arası ödünçlerde farklı muhasebe birimlerinin tuttuğu kayıtlar tek ödeme çizelgesinde birleştirilmelidir. Mersin merkezli Türkiye geneli dosya yönetiminde geri istemenin gerçek muhatabı, iletim kaydı ve ilk istem tarihi öncelikle incelenir. İncelemeye yalnız banka dekontu yerine ödünç anlaşması, bütün vade yazışmaları ve yapılmış geri ödemeler birlikte sunulmalıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- 6098 sayılı Türk Borçlar Kanunu – Güncel resmî metin: 92–93,96,117,386–388,392.
- Türk Borçlar Kanunu – Adalet Bakanlığı UYAP Mevzuat: 392.
- 6102 sayılı Türk Ticaret Kanunu — güncel resmî konsolide metin: 8–10,18/3.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
