Gümrüğe Terk Edilen Eşyada Vergi, Ardiye ve Konteyner Borçları
Gümrüğe terk, ithalattan vazgeçildiğinin taşıyıcıya bildirilmesiyle tamamlanan bir işlem değildir. Gümrük Kanunu m.164, serbest dolaşımda bulunmayan eşyanın Hazineye masraf yüklenmeden gümrüğe terk edilmesini düzenler. Terk edilen eşya tasfiyeye girer; ancak ardiye, taşıma ve konteyner kullanım borçları sırf terk nedeniyle ortadan kalkmaz. Vergi yükümlülüğünün sona ermesi de Kanun m.208’deki koşullara göre belirlenir. İşlem öncesinde maldan vazgeçmenin mali sonucu ve geri alma imkânı ayrı incelenmelidir.
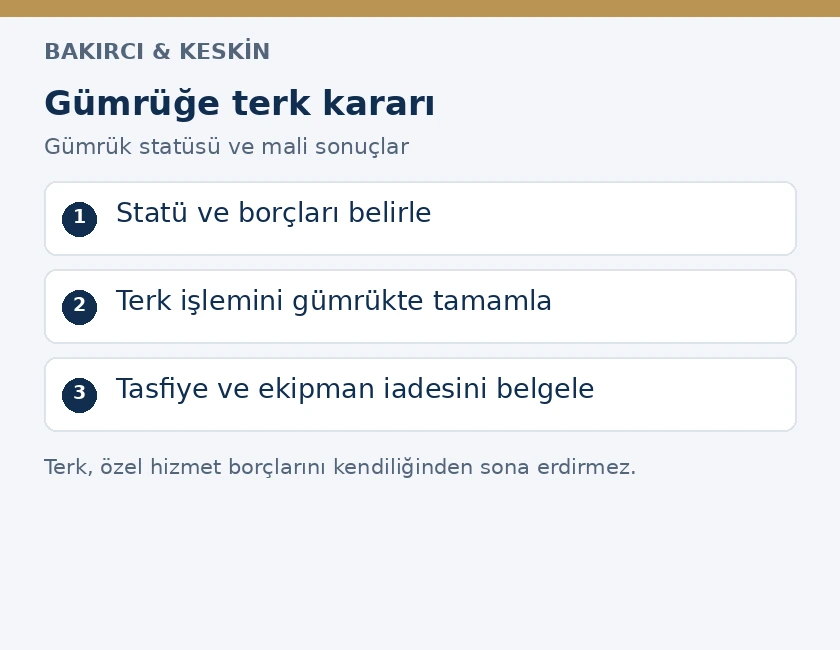
İthalatçı için kararın en önemli sonucu, malı daha sonra geri alma ve satış gelirinden pay isteme hakkıdır. Gümrüğe terk edilen eşya, Kanun m.177/1-ı kapsamındadır. M.179/2, bu eşyanın tasfiyeden önce yeniden bir gümrük rejimine sokulmasına ilişkin genel başvuru yolunu dışlar. M.180 ise satış bedelinden yasal dağıtım yapıldıktan sonra kalan tutarın döner sermayeye gelir kaydını öngörür. Bu sonuçlar, yalnız bekleme süresi dolduğu için tasfiyelik olmuş bazı diğer eşyalardan farklıdır.
Hangi eşya gümrüğe terk edilebilir?
Gümrük Kanunu m.164/1’in konusu serbest dolaşımda olmayan eşyadır. Türkiye’ye gelmiş fakat ithalat işlemleri tamamlanmamış ticari mal ile gümrükten teslim alınarak serbest dolaşıma girmiş mal aynı durumda değildir. Türkiye’de satışı zorlaşan veya piyasa değeri düşen her ithal ürün, bu madde kullanılarak gümrüğe bırakılıp vergisi geri istenebilecek bir mal haline gelmez. Önce eşyanın gümrük statüsü ve mevcut rejimi belirlenir.
Geçici depolama yerindeki veya antrepodaki mal için özet beyan, antrepo beyannamesi ve varsa serbest dolaşıma giriş beyannamesi birlikte incelenir. Beyannamenin tescil edilmesi, eşyanın gümrük mevzuatı bakımından teslimiyle aynı aşama değildir. Vergilerin tahakkuku, ödenmesi veya teminata bağlanması ile fiili teslim kayıtları ayrı tarihler taşır. Terk kararının hangi aşamada alındığı, beyanname iptali ve vergi yükümlülüğü açısından sonuç doğurur.
Temel hükümler Ticaret Bakanlığının Gümrük Kanunu mevzuat sayfasından izlenebilir. M.164 yanında m.64, m.177–180 ve m.208 birlikte okunmalıdır. Yalnız m.164’teki terk imkânına dayanıp tasfiye ve satış bedeli hükümlerini değerlendirmemek, şirketin malın kalan ekonomik değerinden yararlanacağı yönünde yanlış bir beklenti yaratır.
Terk talebi hangi belgelerle somutlaştırılır?
Başvuru, eşyanın gümrük işlemlerinin yürütüldüğü idareye yapılır. Talepte eşyanın cinsi, miktarı, bulunduğu yer, taşıma belgesi, özet beyan veya beyanname numarası ve terk iradesi açık gösterilir. Şirket adına hareket eden kişinin temsil yetkisi belgelenir. Malın bir kısmından vazgeçiliyorsa tüm sevkiyatı kapsayan belirsiz bir ifade kullanılmaz; terk edilecek kalemler, kaplar, seri veya parti numaraları ayrı listeyle belirlenir.
Fiili eşya ile belgeler arasındaki ilişki önemlidir. Aynı konteynerde farklı alıcılara ait yükler bulunması, tüm konteynerin terk edilebileceği anlamına gelmez. Üçüncü kişiye ait taşıma ekipmanı, palet veya kiralık konteynerin mülkiyeti de yükten ayrılır. Başvuru sahibinin tasarruf yetkisini aşan bir talep, eşyanın ve ekipmanın kime ait olduğu konusunda yeni bir uyuşmazlık doğurur. Taşıma belgesindeki alıcı bilgisi, mülkiyet ve temsil incelemesini tek başına tamamlamaz.
- Eşyanın bulunduğu depo ve güncel stok kaydını, kap veya konteyner bilgileriyle eşleştirin.
- İthalat ve taşıma belgeleriyle tasarruf yetkisini, temsil yetkisiyle başvuru sahibini doğrulayın.
- Terk edilecek miktarı diğer eşya ve üçüncü kişiye ait ekipmandan açıkça ayırın.
- Gümrüğün işlem sonucu, beyanname durumu ve tasfiye sevk kayıtlarını dosyaya alın.
Beyanname verilmişse iptal işlemi nasıl değerlendirilir?
Gümrük Yönetmeliği m.434/4, imha edilen eşya için tescil edilmiş beyanname bulunması halinde beyannameye şerh verilmesini ve Gümrük Kanunu m.64’e uygun iptalini düzenler. M.434/6, aynı beyanname işleminin Hazineye terk edilen eşya için de uygulanacağını belirtir. Bu nedenle “mal terk edildi” bilgisinin ticari yazışmada bulunması yeterli değildir; ilgili beyanname kaydının mevzuata uygun şekilde sonuçlandırılması gerekir.
Gümrük Kanunu m.64, tescil edilmiş beyannamenin hangi koşullarda iptal edileceğini düzenler. İptal, beyan sahibinin talebi ve gerekli ispatla yürütülür; muayene yapılacağı bildirildikten sonra verilen talep bakımından maddedeki özel kural gözetilir. Beyannamenin iptali, yürürlükteki ceza hükümlerinin uygulanmasına engel değildir. Terk yolunu seçmek, daha önceki yanlış beyan veya diğer ihlal yönünden ceza incelemesini kendiliğinden sonlandırmaz.
İptal talebinde hangi beyannamenin hangi kaleminin etkilendiği belirtilmelidir. Bir sevkiyata ilişkin antrepo beyannamesi ile daha sonra açılmış ithalat beyannamesinin birbirinden bağımsız durumları vardır. Şirket kayıtlarında “iptal” yazılması veya müşavire iptal talimatı verilmesi, idari kayıtta iptal kararı bulunmadığında işlem tamamlanmış gibi gösterilemez. İdarenin ret veya farklı işlem tesis etmesi halinde tebligat ve başvuru süreleri takip edilir.
Terk bütün gümrük vergilerini ve cezaları siler mi?
Gümrük Kanunu m.208, gümrük yükümlülüğünün sona erme sebeplerini düzenler. Vergilerin ödenmesi, kaldırılması ve beyanname iptali ayrı sebeplerdir; m.208/d, eşyanın bir gümrük rejimi kapsamında tesliminden önceki hallerle m.164 uyarınca imha veya terki düzenler. Dosyada bu hükmün şartlarının oluştuğu gösterilmelidir. Gümrükten teslim alınmış ve serbest dolaşıma girmiş malın sonradan depoya bırakılması, m.164 kapsamında bir terk işlemi oluşturmaz.
Önceden doğmuş vergi ve para cezası kararları ayrıca incelenir. İdare tarafından belirlenmiş bir gözetim ihlali, gerçeğe aykırı beyan veya izin şartına aykırılık, terk dilekçesi verildi diye geçmişe dönük olarak yok sayılmaz. Kanun m.64’ün ceza hükümlerini saklı tutması bu ayrımı destekler. Her tahakkuk bakımından verginin doğma nedeni, doğduğu tarih ve ileri sürülen sona erme sebebi birlikte değerlendirilmelidir.
Vergi daha önce ödenmişse, iade talebinin dayanağı ayrıca kurulmalıdır. Gümrük Kanunu m.211 kapsamında kanunen ödenmemesi gereken tutar ile yalnız ticari karar değiştiği için geri istenen tutar aynı değildir. Terk veya beyanname iptali dosyasındaki karar, ödeme ve tahakkuk belgeleriyle eşleştirilir. İade şartları ve başvuru ayrımları için fazla ödenen gümrük vergisinin geri alınması incelemesi kullanılabilir.
Hazineye masraf getirmeme koşulu ne anlama gelir?
M.164’teki açık şart, terk veya imha işleminin Hazineye masraf yüklememesidir. Malın boşaltılması, depolanması, taşınması veya özel işleme tabi tutulması için gereken giderler yok sayılarak terk talep edilemez. İdarenin malı devralması ile özel hizmet sağlayıcısının geçmiş alacağının ödenmesi ayrı meselelerdir. Masrafın niteliği, hukuki dayanağı, hizmetin kime verildiği ve hangi döneme ait olduğu belirlenir.
Bu koşul, her hizmet faturasında yazan tutarın incelemesiz kabulü anlamına da gelmez. Ardiye, elleçleme, taşıma ve konteyner bedellerinde hizmet sözleşmesi, uygulanacak tarife, başlangıç ve bitiş tarihi ile gerçekten verilen hizmet kontrol edilir. Aynı giderin hem doğrudan şirketten hem tasfiye satış bedelinden tahsil edildiği ileri sürülüyorsa ödeme belgeleri karşılaştırılır. Aynı alacak iki kez tahsil edilemez; tasfiye dağıtım kaydı bu nedenle önem taşır.
TBK m.112, sözleşmeden doğan borcun gereği gibi ifa edilmemesinden doğan sorumluluğun temelidir; TBK m.132 ise borcun ibra sözleşmesiyle ortadan kaldırılmasını düzenler. İthalatçının tek taraflı terk bildirimi, taşıyıcı veya depo işletmesiyle yapılmış bir ibra sözleşmesi değildir. Borcun bittiği iddiası, somut sözleşme, ödeme, mahsup veya ibra belgesiyle açıklanmalıdır. Kamu hukukundaki terk işlemi özel alacaklının rızasının yerine geçmez.
Konteyner demurajı ve detention ne zaman durur?
Yükten vazgeçilmesi ile taşıyıcıya ait konteynerin iadesi farklı edimlerdir. Konteyner hâlâ yükle dolu ve terminalde duruyorsa, terk başvurusunun verildiği gün ekipmanın taşıyıcıya teslim edildiği söylenemez. Boşaltma izni, tasfiye veya imha işleminin uygulanması, konteynerin boşaltılması ve taşıyıcının kabul ettiği yere teslimi belgelenmelidir. Gümrük başvurusunun tarihi ile ekipman dönüş belgesinin tarihi arasındaki dönem ayrıca incelenir.
Ücretin hukuken hangi tarihe kadar işlediği taşıma ilişkisi, kabul edilmiş şartlar, serbest süre, tarife ve fiili teslimle belirlenir. Terk işleminin her sözleşmede bedeli aynı tarihte durdurduğunu söyleyen genel bir kural yoktur. Taşıyıcıya işlem hakkında bilgi verilmesi, boşaltma ve iade seçeneklerinin yazılı sorulması, gelen yanıtların korunması gerekir. Bedel hesabında serbest süre ve teslim kayıtlarının incelenmesi konteyner detention ücretine itiraz yazısında açıklanmıştır.
Tasfiye satışından kalan para mal sahibine verilir mi?
Gümrük Kanunu m.180, satış bedelinin dağıtımını eşyanın neden tasfiyeye girdiğine göre ayırır. Belirli bekleme veya işlem süresi ihlalleriyle tasfiyelik olmuş eşya bakımından, hizmet ve masraflar, gümrük vergileri, satış masrafları ve para cezalarının dağıtımından sonra kalan para sahipleri adına emanete alınır. Ancak bu düzenleme, m.177’de sayılan bütün eşya türleri için sahibine ödeme hakkı yaratmaz.
İradi olarak gümrüğe terk edilen eşya m.177/1-ı kapsamındadır. M.180/1’in son cümlesi uyarınca, bu kategoride satış bedelinden yasal dağıtım sonrası kalan para Bakanlığın döner sermaye işletmesine gelir kaydedilir. İthalatçı, “mal satılsın, borçlar kesilsin, kalanını alayım” hesabını terk işlemine uygulayamaz. İthalat maliyeti ve satış bedeli arasındaki fark da idarenin mal sahibine ödemekle yükümlü olduğu bir tazminata dönüşmez.
Maddenin bugünkü yapısı 6455 sayılı Kanun m.5 ile yapılan resmî değişiklikte görülebilir. Eski metinlerdeki dağıtım sırası ve gelir kaydı açıklamalarını kullanmak güncel sonucu yanlış gösterebilir. Şirketin terk kararından önce tasfiye sebebinin hangi bentte yer aldığını belirlemesi, satıştan para beklenip beklenemeyeceği açısından doğrudan önemlidir.
Terkten sonra fikir değiştirilip mal geri alınabilir mi?
Gümrük Kanunu m.179/1, bazı tasfiyelik eşyanın yeniden bir gümrük rejimine alınması veya yeniden ihracı için başvuru imkânı tanır. İlgili aşamaya göre giderlere ek olarak CIF değerinin yüzde biri, ikinci yararlanmada yüzde üçü veya satıştan önceki geç başvuruda yüzde onu üzerinden ödeme düzenlenmiştir. Bu imkânı her tasfiyelik mala uygulanabilen genel bir geri alma hakkı olarak sunmak hatalıdır.
Çünkü m.179/2, m.177/1-ı kapsamındaki terk edilmiş veya terk edilmiş sayılan eşyayı bu yolun dışında bırakır. Dolayısıyla geçerli biçimde gümrüğe terk edilen mal için yalnız belirtilen yüzdeleri ödeyerek rejim değiştirme talebi kurulamaz. İstisna, 7190 sayılı Kanun m.5 ile düzenlenen güncel m.179 metninde açıkça yer alır.
Buna karşılık, şirketin geçerli terk iradesi bulunmadığı, başvuruyu yetkisiz kişinin yaptığı veya eşyanın yanlışlıkla terk kategorisine alındığı iddiası ayrı bir idari işlem uyuşmazlığıdır. Burada talep, geçerli terkten ticari olarak vazgeçmek değil; hukuka aykırı tasfiye sebebinin veya kararın düzeltilmesidir. İddia, yetki belgeleri ve yazışmalarla somutlaştırılmalı; satış aşamasına geçilmişse işlem tarihleri gecikmeden tespit edilmelidir.
Terk edilmiş sayılma ile işlemlerin tamamlanmaması nedeniyle tasfiyelik olma da aynı kategori değildir. İdarenin yazısında yalnız “tasfiye” kelimesinin bulunması, m.177/1-ı uygulandığını göstermeye yetmez. Yazının dayandığı bent, önceki tebligatlar ve yerine getirilmeyen işlem belirlenmelidir. Mal sahibinin satış bakiyesi üzerindeki hakkı ve m.179 başvurusu bu sınıflandırmaya bağlıdır. Yanlış bent uygulandığı ileri sürülüyorsa yalnız malın geri verilmesi istenmez; sınıflandırmanın hangi belge veya süre hesabı nedeniyle yanlış olduğu da açıklanır.
Terk yerine yeniden ihracat veya imha değerlendirmesi
Gümrük Kanunu m.163, serbest dolaşımda olmayan eşyanın yeniden ihracını düzenler. Malın satıcıya geri gönderilmesi veya başka ülkedeki alıcıya yönlendirilmesi, gerekli gümrük işlemleri ve ticaret politikası önlemleriyle yürütülür. Bu seçenek, terk işleminin tamamlanmasından önce değerlendirilmelidir. Satıcıyla malı geri alma konusunda anlaşılmış olması, gümrükte yeniden ihracat işlemlerini ve taşıma organizasyonunu kendiliğinden tamamlamaz.
İmha ise eşyanın fiilen ortadan kaldırılmasıdır ve m.164–165 ile Yönetmelik m.434 hükümlerine tabidir. Bildirim, idarenin denetimine imkân verecek sürede yapılır; gümrük görevlileri imha sırasında tutanak düzenler. İmhadan kalan artıklar ve atıklar da serbest dolaşımda olmayan eşya için öngörülen işlem veya kullanıma tabi tutulur. Şirketin malı özel tesiste tek başına yok ettirmesi, gümrük gözetiminde imha şartını karşılamaz.
İthal ürünün ayıplı veya hasarlı olması halinde satıcıya, taşıyana ya da sigortacıya yöneltilecek talebin delilleri, terk veya imhadan önce korunmalıdır. Fotoğraflar, muayene tutanağı, numune ve uzman incelemesi malın sonraki durumda görülememesinden doğan ispat sorununu azaltır. Mahkeme yoluyla mevcut durumun korunması için delil tespiti usulü değerlendirilir. Tasfiye işlemi, özel hukuk tazminat talebinin delil ihtiyacını ortadan kaldırmaz.
İdari karar ve özel fatura için farklı başvuru yolları
Gümrük vergisi, ceza veya idari karara karşı Gümrük Kanunu m.242 kapsamında tebliğden itibaren on beş günlük itiraz süresi izlenir. Hangi işlemin düzeltilmesi istendiği; terk kabulü, beyanname iptali, vergi hesabı veya tasfiye nedeni olarak ayrı belirtilir. Özel taşıyıcı ya da depo işletmesinin faturasına ilişkin itiraz, idarenin vergi kararına karşı yapılan başvurunun konusu değildir. Uyuşmazlığın tarafı ve işlem türü başvuru yolunu belirler.
Terk dosyasının kapanışında yalnız dilekçe örneği saklanmamalıdır. İdari kabul ve kayıt sonucu, beyanname işlemi, eşyanın teslim veya tasfiye belgesi, konteynerin dönüş kaydı ve ücret dökümleri birlikte bulunmalıdır. Bu belgeler, aynı mal için sonradan istenen vergi veya hizmet bedelinin hangi döneme ait olduğunu denetlemeyi sağlar. Şirket kayıtlarında eşyanın stoktan çıkarıldığı tarih ile idari işlemin tamamlandığı tarih farklıysa bunun nedeni açıkça gösterilmelidir.
Hizmet bedeline itiraz dosyasında her fatura için borçlu gösterilen kişi, hizmet dönemi, günlük veya işlem başına tarife ve önceki ödemeler ayrı kaydedilir. Gümrükteki terk kaydı bu dosyaya delil olarak eklenir; fakat tarifenin kabul edildiğini veya ödemenin yapıldığını tek başına ispatlamaz. Taşıyıcı ile depo işletmesinin farklı alacakları tek toplam altında kapatılmamalıdır.
Sık sorulan sorular
Gümrüğe terk dilekçesi vermek bütün borçları bitirir mi?
Hayır. Gümrük vergisinin sona ermesi Kanun m.208 şartlarına bağlıdır. Ardiye, taşıma ve konteyner gibi özel hizmet borçları ayrıca sözleşme ve hizmet kayıtlarına göre incelenir. Tek taraflı terk bildirimi alacaklıyla yapılmış ibra sözleşmesi değildir.
Gümrükten teslim alınmış ithal mal m.164 ile terk edilebilir mi?
M.164 serbest dolaşımda olmayan eşyayı düzenler. Gümrükten teslim alınarak serbest dolaşıma girmiş malı daha sonra depoya bırakmak bu madde kapsamında terk oluşturmaz. İade veya imha talepleri kendi hukuki şartlarına göre incelenir.
Terk edilen mal satılırsa kalan para ithalatçıya ödenir mi?
Gümrüğe terk edilen eşya m.177/1-ı kapsamındadır. M.180 uyarınca yasal dağıtımdan sonra kalan tutar Bakanlığın döner sermaye işletmesine gelir kaydedilir. Diğer bazı tasfiye kategorilerindeki mal sahibine ödeme imkânı bu eşya için uygulanmaz.
Terkten sonra yüzde bir ödeyerek mal geri alınabilir mi?
Hayır. Kanun m.179/2, m.177/1-ı kapsamındaki terk edilmiş veya terk edilmiş sayılan eşyayı m.179/1’deki başvuru yolundan dışlar. Yüzde bir, üç veya on oranındaki ödeme düzenlemesi bu istisnayı ortadan kaldırmaz.
Terk işlemi yapılınca konteyner iade edilmiş sayılır mı?
Hayır. Yükün terk edilmesi ile taşıyıcıya ait konteynerin boşaltılıp teslimi ayrı işlemlerdir. Ekipmanın kabul edilen yere dönüşü teslim kayıtlarıyla gösterilir. Ücretin bitişi sözleşme, tarife ve fiili işlem tarihlerine göre değerlendirilir.
Beyanname iptal edilince geçmiş yanlış beyan cezası kalkar mı?
Gümrük Kanunu m.64, beyanname iptalinin ceza hükümlerinin uygulanmasına engel olmadığını düzenler. İptal ve terk işlemiyle, önceki beyana ilişkin ihlal ve ceza değerlendirmesi ayrı hukuki konulardır.
Eşyanın yalnız bir kısmı terk edilecekse nasıl gösterilir?
Başvuruda terk edilecek miktar, beyanname kalemi, kap, seri veya parti bilgileriyle belirlenmelidir. Diğer yükler ve üçüncü kişiye ait konteyner gibi ekipman ayrılmalıdır. Talep, başvuru sahibinin tasarruf yetkisini aşmamalıdır.
İmha sonunda kalan hurdalar serbestçe satılabilir mi?
Gümrük Kanunu m.164/2 uyarınca imha artık ve atıkları, serbest dolaşımda olmayan eşya için öngörülen işlem veya kullanıma tabi tutulur. Gümrük gözetimi ve gerekli işlemler tamamlanmadan, yalnız imha tutanağına dayanarak serbest satış yapılamaz.
Hatalı terk veya tasfiye kararına itiraz edilebilir mi?
Gümrük Kanunu m.242 kapsamındaki idari kararlara tebliğden itibaren on beş gün içinde itiraz edilir. Yetkisiz başvuru veya yanlış tasfiye nedeni iddiası belgelenmelidir. Geçerli terkten vazgeçme ile hukuka aykırı işleme itiraz birbirinden ayrılır.
Hasarlı mal terk edilmeden önce hangi deliller alınmalıdır?
Malın cinsi, miktarı ve hasarını gösteren muayene tutanağı, fotoğraflar, uygun numuneler ve gerekli uzman incelemesi korunmalıdır. Satıcı, taşıyan veya sigortacıya yöneltilecek talepler açısından malın tasfiyeden sonra incelenememesi ispatı güçleştirir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
