İstanbul Yenileniyor Mali Desteği: Hak Sahipliği ve Hesap İtirazı
İBB kentsel dönüşüm mali desteğinde incelenmesi gereken üç ayrı değer vardır: hak sahibinin uygunluğu, uygulanacak destek yüzdesi ve desteğe esas yapım bedeli. İstanbul Yenileniyor kapsamında başvuru yapılması, bu değerlerin kendiliğinden kesinleştiği anlamına gelmez. İBB Meclisinin 11 Temmuz 2024 tarihli, 1064 sayılı kararı ile karara ilişkin resmî arşivdeki protokol eki, düşük gelirli konut maliklerinin dosyasının nasıl inceleneceğini ve bedelin hangi kapsamda destekleneceğini gösterir.
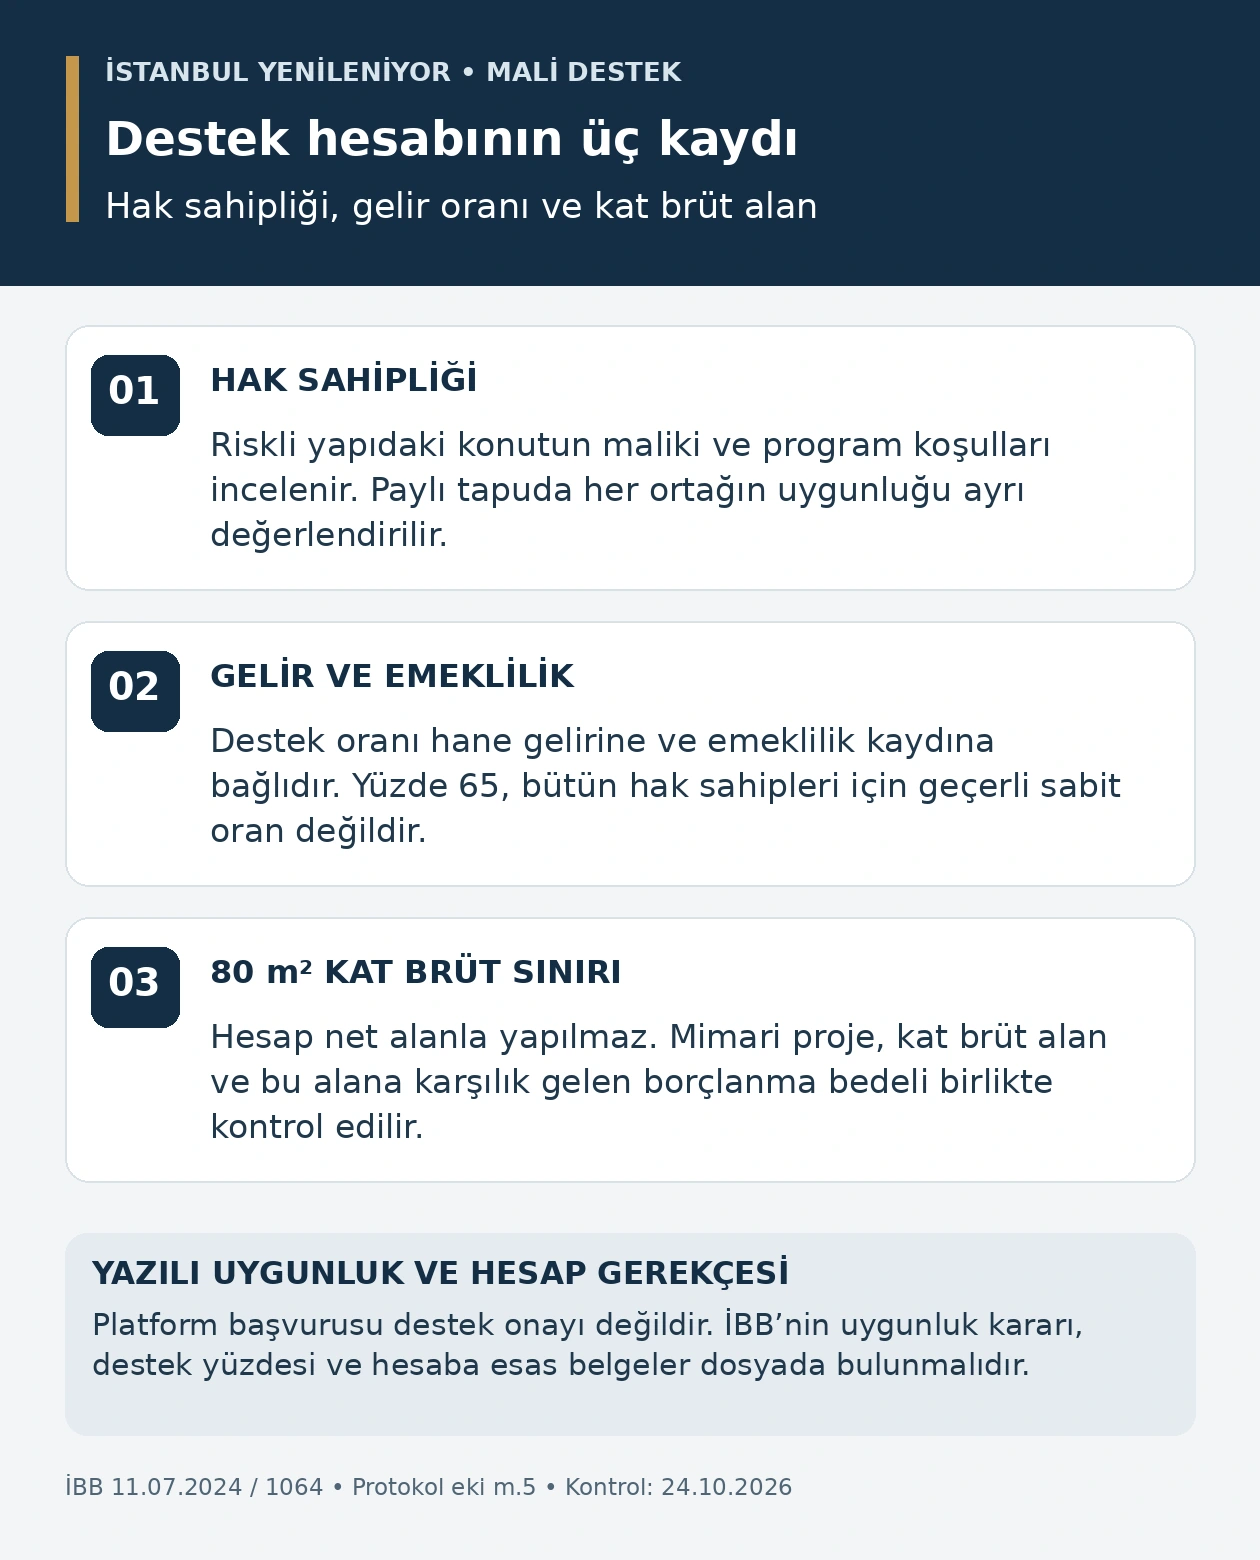
Bu yazının konusu, İstanbul Yenileniyor projesindeki bir konut için gelir kaydının, pay sahipliğinin, 80 m² sınırının ve hesap sonucunun doğrulanmasıdır. Genel riskli yapı, tahliye ve yüklenici sözleşmesi aşamaları için İstanbul kentsel dönüşüm hukuki süreç rehberi tamamlayıcıdır. Buradaki mali destek dosyası, kendi karar ve protokol hükümleriyle kurulmalıdır; başka bir yardım programının oranı bu hesaba taşınamaz.
İBB mali desteğinin kanuni ve yerel dayanağı nedir?
6306 sayılı Kanun m.7/8, bu Kanun kapsamında uygulama yapan belediyelerin yatırıma ilişkin yıllık bütçelerinin yüzde beşini ve 2464 sayılı Kanun m.80 kapsamında tahsil edilen harç gelirlerinin yüzde ellisini dönüşüm uygulamalarına ayırmasını düzenler. Bu hüküm, kaynak ayrılmasının kanuni dayanağıdır. Her malik için doğrudan yüzde 65 ödeme belirleyen bir hüküm içermez. Hak sahipliği ve oran incelemesinin yerel dayanağı 1064 sayılı Meclis kararıdır.
Meclis kararı, mali destek esaslarını içeren protokolün imzalanması için 5216 sayılı Kanun m.18/g uyarınca Büyükşehir Belediye Başkanına yetki verir. Resmî arşivdeki protokol ekinin tarih ve imza alanları boştur; bu nüsha, imzalanmış proje dosyası olarak sunulamaz. Buna karşılık KİPTAŞ’ın 10 Şubat 2026 tarihli resmî açıklaması, İBB ile imzalanan protokolle mali destek paketinin uygulamaya geçirildiğini doğrular. Bireysel incelemede imzalanmış protokol ve varsa ek protokoller de istenir; ek düzenleme imkânı, yayımlanan metnin 5.16 maddesinde açıkça yer alır.
Başvuru ile hak sahipliği tespiti nasıl ayrılır?
Protokol ekinin 3 ve 5.1 maddelerinde hak sahibi, 6306 kapsamında riskli yapı tespit edilen binadaki konut niteliğindeki bağımsız bölümün maliki olarak tanımlanır. İstanbul Yenileniyor üzerinden başvuru, yenileme konusunda uzlaşma, lisanslı kuruluş tarafından riskli yapı tespiti ve tapuya riskli yapı kaydının işlenmesi birlikte ele alınır. Sadece binanın yaşını veya hızlı tarama sonucunu gösteren evrak, bu dosyadaki kanuni tespit kaydının yerine geçmez.
M.5.2, uygun hak sahiplerine desteği yeni yapı ruhsatının alınmasından sonraki aşamaya bağlar. M.5.3 ise riskli yapının bulunduğu parselde 1 Nisan 2024’ten sonra yeni yapı ruhsatı düzenlenen yapıları da kapsar. Bu tarih eski binanın ilk ruhsat tarihiyle karıştırılmamalıdır. Tapudaki bağımsız bölüm, eski yapı, dönüşüm projesi ve yeni ruhsat arasında adres ile ada ve parsel bağlantısı kurulmalıdır. Bir apartman yöneticisinin toplu başvurusu, her malikin kişisel gelir ve mülkiyet incelemesini tamamlamaz.
İstanbul Yenileniyor resmî soru ve cevapları desteğin ticari bağımsız bölümlere uygulanmadığını belirtir. Protokol ekinin 5.9 maddesi de desteği kişi başına bir defa ve bir konutla sınırlar. Kiracılık, bu yapım desteği için malik sıfatını sağlamaz. Kiracıya yönelik başka taşınma veya kira yardımları, burada incelenen konut malikinin yapım borcu desteğinin yerine konulamaz.
Hane geliri ve emeklilik kaydı nasıl kontrol edilir?
Protokol ekinin 5.4 maddesi hane içi toplam net geliri esas alır. Dosyada yalnız başvuru sahibinin maaşının gösterilmesi yeterli bir gelir tablosu oluşturmaz. M.5.13’te aile gelir belgesi, vukuatlı nüfus örneği, kişisel veri işleme onayı ve emeklilik durum belgesi sayılır. Geliri hesaba katılan kişiler, gelir kayıtlarının ait olduğu dönem, kullanılan net asgari ücret ve emeklilik sıfatı hesap dökümünde birbiriyle eşleştirilmelidir.
Emekli sıfatı, ilgili gelir diliminde destek yüzdesini etkiler; bütün emeklilere koşulsuz aynı oran verilmez. Bir belgenin dosyaya sunulduğunu göstermek için teslim kaydı korunur. Değerlendirme yazısı emeklilik belgesine rağmen emekli olmayanların oranını kullanmışsa itirazın konusu, belgenin tarih ve numarası ile hesapta kullanılan sıfat arasındaki farktır. Gelir belgesi güncellenmişse önceki ve yeni kayıt aynı dilekçede açıklanır; eski verinin hangi sonuç kalemine taşındığı gösterilir.
Tam üç net asgari ücret sınırında kaynaklar aynı ifadeyi kullanmıyor. M.5.4 ve resmî başvuru koşulları, gelirin üç asgari ücretin altında olmasını ister. M.5.5’teki oran tablosunda ise üç asgari ücrete eşit veya altındaki gelir ifadesi vardır. Bu iki metin birlikte gösterilmelidir. Tam sınırdaki bir başvuru için yalnız oran tablosundan kesin hak sonucu çıkarılamaz; uygunluk değerlendirmesinde hangi hükmün nasıl uygulandığının yazılı açıklaması istenir.
Yüzde 40, 45, 60 ve 65 hangi hesabın parçalarıdır?
Protokol ekinin 5.5 maddesi ve resmî program açıklaması, gelir düzeyi ile emeklilik durumunu birlikte kullanır. İki ile üç net asgari ücret arasındaki gelirlerde kademeli hesap, protokolün ifadesiyle enterpolasyon öngörülür. Bu nedenle ara gelir dilimindeki her kişiye doğrudan en düşük veya en yüksek oranı uygulamak, metindeki kademeli hesap kuralını karşılamaz.
| Gelir ölçütü | Emekli olmayan hak sahibi | Emekli hak sahibi |
|---|---|---|
| En fazla iki net asgari ücret | %60 | %65 |
| İki ile üç net asgari ücret arası | %40–60 aralığında kademeli hesap | %45–65 aralığında kademeli hesap |
| Tabloda üç net asgari ücret sınırı | %40 | %45; ayrıca uygunluk koşulundaki “altında” ifadesi incelenir |
Yüzdeyi kontrol eden kişi yalnız toplam destek tutarına bakmamalıdır. Hesap cetvelinde toplam hane geliri, karşılaştırma tutarı, gelir oranı, emeklilik statüsü ve çıkan destek yüzdesi ayrı görünmelidir. Resmî metindeki kademeli hesap ifadesinden hareketle yayımlanmamış bir formül üretmek doğru değildir. İBB’nin dosyaya uyguladığı hesap yöntemi ve ara değerleri istenerek sonuç yeniden denetlenir; dilekçede sadece daha yüksek oran talep edilmesi, hatanın yerini göstermez.
80 m² sınırı net alana mı, kat brüt alanına mı uygulanır?
Protokol ekinin 3. maddesi minimum yaşam alanını 80 m² kat brüt olarak tanımlar. M.5.6, destek hesabını projeye esas fizibilitedeki dairenin kat brüt büyüklüğü için belirlenen borçlanma bedelinin bu sınıra karşılık gelen kısmına bağlar. Dairenin toplam alanı sınırın üzerindeyse bütün borçlanma bedeline destek yüzdesi uygulanacağı kabul edilemez. Sınırın altında kalan dairede ise fiilî kat brüt alanın tamamı esas alınır; alan 80 m²’ye tamamlanmış gibi hesap kurulmaz.
Kat brüt tanımı, bağımsız bölümün duvarlar dahil alanına belirli ortak alan paylarını ekler. Merdiven, yangın merdiveni, asansör ve kat hollerinden bağımsız bölüme düşen paylar tanımda yer alır. Çatı, sığınak, otopark, kazan dairesi, depo, ışıklık, hava bacası ve sosyal tesis kat brüt alanları ise tanımın dışında bırakılmıştır. Bu nedenle satış ilanındaki brüt metrekare veya tapudaki arsa payı, protokoldeki alan hesabının tek başına karşılığı değildir.
Alan hatasına ilişkin dosyada mimari proje, fizibilite cetveli, bağımsız bölüm numarası ve ortak alan paylarının dökümü birlikte bulunmalıdır. İtiraz edilen husus metrekare ise hangi alanın yanlış eklendiği veya çıkarıldığı belirtilir. İtiraz bedel dağılımına ilişkinse 80 m²’ye karşılık gelen maliyetin hangi hesapla belirlendiği sorulur. Böylece geometrik alanın düzeltilmesi ile borçlanma bedelinin düzeltilmesi iki ayrı talep olarak incelenir.
Mülkiyet ve paydaş incelemesinde hangi kayıtlar önemlidir?
M.5.4, başvuranın, eşinin ve bakmakla yükümlü olduğu kişilerin taşınmaz kayıtlarını birlikte ele alır. İstanbul dışındaki bağımsız bölümlerde yüzde 50 veya daha az hisse ve tarımsal nitelikteki mülkiyet için ayrıca hükümler vardır. Tapu belgesinde taşınmazın niteliği, bulunduğu il, pay oranı ve malik bilgisi okunmalıdır. Yalnız taşınmaz sayısını gösteren bir ekran, bağımsız bölüm niteliği ile tarımsal niteliği açıklamaz.
İstanbul içindeki mülkiyet koşulu, yayımlanan metinde herhangi bir taşınmaz bulunmaması şeklinde yazılmıştır. Yenilenecek konutun bu ölçütte nasıl ayrıştırıldığı açıkça tanımlanmamıştır. Meclis kararındaki istisnada tarla vasıflı mülkiyetler ve cins tashihli konutlar sayılır; protokol ekinde ise tarımsal vasıflı mülkiyetler ifadesi kullanılır. Bu nedenle mevcut konut kaydı saklanarak başvuru yapılmamalı; bütün kayıtlar sunulup hangi taşınmazın hangi gerekçeyle uygunluk hesabına alındığı açıklattırılmalıdır. Metinde bulunmayan bir istisna, kesin uygulama kuralı gibi kullanılamaz.
M.5.8, paylı mülkiyette gelir ve diğer koşulların her hak sahibi için ayrı incelenmesini, uygun paydaşın kendi hissesi oranında yararlanmasını düzenler. Bir paydaşın uygun bulunması diğerlerinin de aynı oranı kazanması sonucunu doğurmaz. Aynı madde, 6306 kapsamında pay satışına konu edilen bağımsız bölümleri destek dışında bırakır. M.5.12 ise yararlanan kişinin vefatı halinde desteğin yasal mirasçılarına devamını öngörür; mirasçılık ve pay kayıtları bu nedenle dosyada güncellenmelidir.
Hak sahipliği dosyasını kim değerlendirir?
Protokol ekinin 5.13 maddesine göre KİPTAŞ, uzlaşmadan sözleşme aşamasına geçilecek projelerde yönetim kurulu kararı alır; mali destek isteyenlerin belgelerini ve borçlanma bedellerini İBB’ye yazılı bildirir. İBB, uygunluğu ve destek yüzdesini inceleyip KİPTAŞ’a yazılı sonuç iletir. Dolayısıyla sözlü proje görüşmesi ile kişisel uygunluk değerlendirmesi aynı belge değildir. Başvuran, kendi dosyasının hangi yazıyla İBB’ye gönderildiğini ve hangi yazıyla sonuçlandığını öğrenmelidir.
M.5.15, gelir kontrolünü İBB Sosyal Hizmetler birimine, mülkiyet kontrolünü Kentsel Dönüşüm birimine verir. İşlem dosyasının güncel birimi İBB’nin mali destek hizmet sayfası üzerinden doğrulanır. Dilekçede hatanın gelir kaydında mı, tapu incelemesinde mi, yoksa KİPTAŞ’ın ilettiği borçlanma bedelinde mi bulunduğu açık yazılmalıdır. Aynı belge farklı birimlerde duruyorsa yazışma tarihleri dosyanın hareketini izlemeyi sağlar; yalnız genel başvuru numarasının bulunması bütün ara işlemleri göstermez.
| Kontrol konusu | Dosyada aranacak kayıt |
|---|---|
| Gelir ve emeklilik | Aile gelir belgeleri, nüfus kaydı, emeklilik durum belgesi |
| Konut ve pay sahipliği | Tapu niteliği, il bilgisi, pay oranı, mirasçılık kaydı |
| Destek hesabı | Fizibilite, kat brüt cetveli, sözleşmedeki borçlanma bedeli |
| Uygunluk sonucu | KİPTAŞ’ın iletim yazısı ve İBB’nin gerekçeli değerlendirmesi |
Destek kime ödenir; başka yapım desteğiyle birlikte kullanılır mı?
Protokol ekinin 3. maddesinde mali destek, hak sahibi adına KİPTAŞ’a yapılacak ödeme olarak tanımlanmıştır. M.5.14’te inşaat başlangıcında yüzde 20 ödeme ve devamında aylık ilerleme raporlarındaki gerçekleşme yüzdesi düzenlenir. Bu yapı, başvuranın hesabına serbestçe kullanılacak toplu nakit aktarımı değildir. Hesap denetiminde toplam destek kararı ile fiilen gerçekleşen destek ödemeleri ayrı izlenir; ilerleme raporu ve ödeme tarihi bu iki tutarın karşılaştırılmasını sağlar.
M.5.10, yapım için ayrıca başka bir destekten yararlanılması halinde bu desteğin kaldırılmasını ve yapılan ödemelerin belirtilen mali sonuçlarla geri verilmesini düzenler. Bu hüküm nedeniyle iki yapım desteğinin kendiliğinden birlikte kullanılacağı söylenemez. Hangi programdan hangi amaçla ödeme alındığı başvuruda açıklanmalıdır. Aynı metnin 5.11 maddesi kalan borç için KİPTAŞ’ın diğer ödeme yöntemlerinden yararlanmayı ayrıca düzenler. Kalan borcun finansmanı ile ikinci bir yapım desteği, bu maddelerde farklı işlemlerdir.
Beş yıllık satış koşulu hangi tarihte başlar?
Protokol ekinin 5.7 maddesi beş yıllık süreyi dairenin tesliminden başlatır. Desteklenen bağımsız bölümün mülkiyetinin bu süre boyunca KİPTAŞ’ta tutulması; kullanma ve yararlanma haklarının hak sahibinde kalması düzenlenmiştir. Paylı mülkiyette desteklenen hisse için de 5.8 maddesi aynı yapıyı kurar. Teslim tutanağı bu nedenle yalnız anahtarın alınmasını değil, satış sınırlamasının başlangıcını da belgeleyen kayıttır.
Erken satış için metinde her destek ödemesinden yararlanılan süre üzerinden geri ödeme hesabı bulunur. Kamu Haznedarlığı Yönetmeliği kapsamındaki aylık faiz oranına ve faiz bedelinin KDV’sine atıf yapılmıştır. Bu hükmün yerine güncel bir gecikme zammı oranı yazılamaz. Kişisel dosyada ödeme tarihleri, anapara, uygulanan faiz dayanağı, dönem ve KDV ayrı gösterilmelidir. İmzalanmış protokol ve sözleşmedeki hüküm kontrol edilmeden sabit bir geri ödeme toplamı ilan edilemez.
Destek reddi veya hesap hatası için başvuru nasıl hazırlanır?
Başvuru, ret yazısını veya hesap cetvelini tarih ve sayı ile tanımlayarak başlamalıdır. Ardından tartışılan veri, dosyadaki yanlış değer, doğru değeri gösteren belge ve istenen düzeltme sıralanır. Eksik emeklilik kaydı, yanlış pay oranı, kat brüt hesabına dahil edilen alan ve mükerrer gelir kaydı farklı itiraz konularıdır. Her birinin dayanak belgesi ayrı gösterildiğinde talebin yeniden gelir incelemesi mi, mülkiyet kontrolü mü, yoksa bedel hesabı mı gerektirdiği anlaşılır.
3071 sayılı Kanun m.4 uyarınca dilekçede ad, soyad, imza ve iş veya ikametgâh adresi bulunur. M.7, yetkili makama yapılan başvurunun sonucunun veya işlem safahatının en geç otuz gün içinde gerekçeli bildirilmesini düzenler. Bu süre, talebin kabul edilmiş sayılacağı veya desteğin otuz günde ödeneceği anlamına gelmez. Dilekçe alındısı, ekler listesi ve verilen cevap birlikte saklanmalıdır.
Mevcut uygunluk yazısı, gelir değerlendirme kaydı, destek hesap cetveli ve imzalanmış protokol örneği için 4982 sayılı Kanun m.7 ve m.10 çerçevesinde belge erişimi istenir. Yeni bir hesap yapılması talebi ise yalnız mevcut belgeyi istemekten farklıdır. Belgeye erişimin ayrıntısı için bilgi edinmede belge kopyası ve dosya inceleme hakkı incelenebilir. Bilgi edinme başvurusu destek reddini kendiliğinden kaldırmaz; iki talep sonuç bölümünde açıkça ayrılmalıdır.
Süre takibinde 6306 sayılı Kanun m.6/9, bu Kanun uyarınca tesis edilen idari işlemlere karşı otuz günlük dava süresi öngörür. 2577 sayılı Kanun m.7 ise özel süre bulunmayan idari davalarda genel süreyi düzenler. Bu nedenle bütün mali destek yazılarına gerekçesine bakmadan altmış gün tanınamaz. M.11 kapsamındaki kaldırma veya değiştirme başvurusu, dava süresi içinde yetkili makama yapılırsa işlemeye başlayan süreyi durdurur; sırf belge istemek bu başvurunun yerine geçmez. Ret halinde kalan süre takip edilir. KİPTAŞ yapım sözleşmesindeki borç uyuşmazlığı da İBB’nin hak sahipliği işlemiyle tek işlem gibi ele alınmamalıdır.
İstanbul Yenileniyor mali desteği hakkında sık sorulan sorular
İstanbul Yenileniyor başvurusu yapınca mali destek kesinleşir mi?
Hayır. Protokol ekinin 5.13 maddesi, KİPTAŞ’ın belge ve borçlanma bedellerini İBB’ye iletmesini, İBB’nin uygunluk ile destek yüzdesini yazılı değerlendirmesini düzenler. Platform başvuru kaydı bu değerlendirmenin yerine geçmez.
Bütün emekliler yüzde 65 destek alır mı?
Yüzde 65, ilgili gelir koşulunu sağlayan emekli hak sahipleri için gösterilen orandır. Protokol ekinin 5.5 maddesi gelir düzeyine göre farklı oranlar ve kademeli hesap öngörür. Emeklilik belgesi ile hane gelirinin birlikte incelenmesi gerekir.
Hane geliri tam üç asgari ücretse destek kesin midir?
Kesin hak sonucu çıkarılamaz. Yayımlanan uygunluk koşulunda üç asgari ücretin altında ifadesi, oran tablosunda ise eşit veya altında ifadesi vardır. Tam sınırdaki dosyada hangi hükmün uygulandığı yazılı uygunluk gerekçesinde açıklanmalıdır.
80 m² sınırı dairenin net alanı mıdır?
Hayır. Protokol ekinin 3 ve 5.6 maddelerinde ölçüt kat brüt alandır. Duvarlar ve tanımda sayılan ortak alan payları hesaba katılır; belirtilen istisna alanlar dışarıda bırakılır. Mimari proje ve fizibilite cetveli birlikte kontrol edilir.
80 m²’den küçük konutta hesap nasıl yapılır?
M.5.6, dairenin kat brüt alanı 80 m²’nin altındaysa kendi alanının tamamına karşılık gelen borçlanma bedelini esas alır. Daha büyük dairede ise destek, borcun 80 m² sınırına karşılık gelen kısmı üzerinden incelenir.
Paylı tapuda bütün ortaklara aynı destek mi verilir?
Hayır. M.5.8, koşulların her hak sahibi yönünden ayrı aranmasını düzenler. Uygun paydaş, kendi hissesi oranında yararlanır. Bir ortağın gelir veya emeklilik durumuna göre belirlenen oran, diğer ortağa kendiliğinden uygulanmaz.
Kiracı veya dükkân maliki bu yapım desteğine başvurabilir mi?
Yayımlanan protokolde hak sahibi, riskli yapıdaki konut niteliğindeki bağımsız bölümün maliki olarak tanımlanır. Resmî program açıklaması ticari birimleri dışarıda bırakır. Kiracı olmak da bu mali destek bakımından malik sıfatını sağlamaz.
Mali destek doğrudan hak sahibinin banka hesabına mı yatırılır?
Protokol ekinin 3. maddesi ödemeyi hak sahibi adına KİPTAŞ’a yapılacak destek olarak tanımlar. M.5.14, inşaat başlangıcı ve ilerleme raporlarına bağlı ödeme düzenini gösterir. Uygunluk kararı ile gerçekleşmiş ödeme tutarı ayrı kayıtlardır.
Başka bir yapım desteğiyle birlikte yararlanmak serbest mi?
Protokol ekinin 5.10 maddesi, yapım için başka bir destekten yararlanılması halinde mali desteğin kaldırılmasını ve yapılan ödemelerin hükümdeki mali sonuçlarla geri verilmesini düzenler. Diğer destek programı ve ödeme amacı başvuru dosyasında açıklanmalıdır.
Ret kararının belgesini istemek itiraz yerine geçer mi?
Mevcut belgenin kopyasını istemek 4982 sayılı Kanun kapsamında bilgi edinmedir. Ret işleminin değiştirilmesi talebi ayrıca açıkça kurulmalıdır. 2577 sayılı Kanun m.11’in süreye etkisi, dava süresinde yetkili makama yapılan ve maddede belirtilen talepleri içeren başvuruya bağlıdır.
Kaynak kontrolü: 24 Ekim 2026. Kanun maddeleri ve resmî kaynaklar ilgili açıklamaların yanında verilmiştir.
İstanbul’da mali destek dosyası ve hesap itirazının incelenmesi
İstanbul Yenileniyor mali destek dosyasında tapu payı, hane gelir belgeleri, emeklilik kaydı, mimari proje, borçlanma cetveli ve İBB uygunluk yazısı birlikte değerlendirilir. Görüşme için Maslak Polaris Plaza İstanbul ofisinin iletişim bilgilerine ulaşabilirsiniz.
İstanbul ofisi – Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
