Paylaşmalı Mal Ayrılığında Hangi Mallar Bölüşülür?
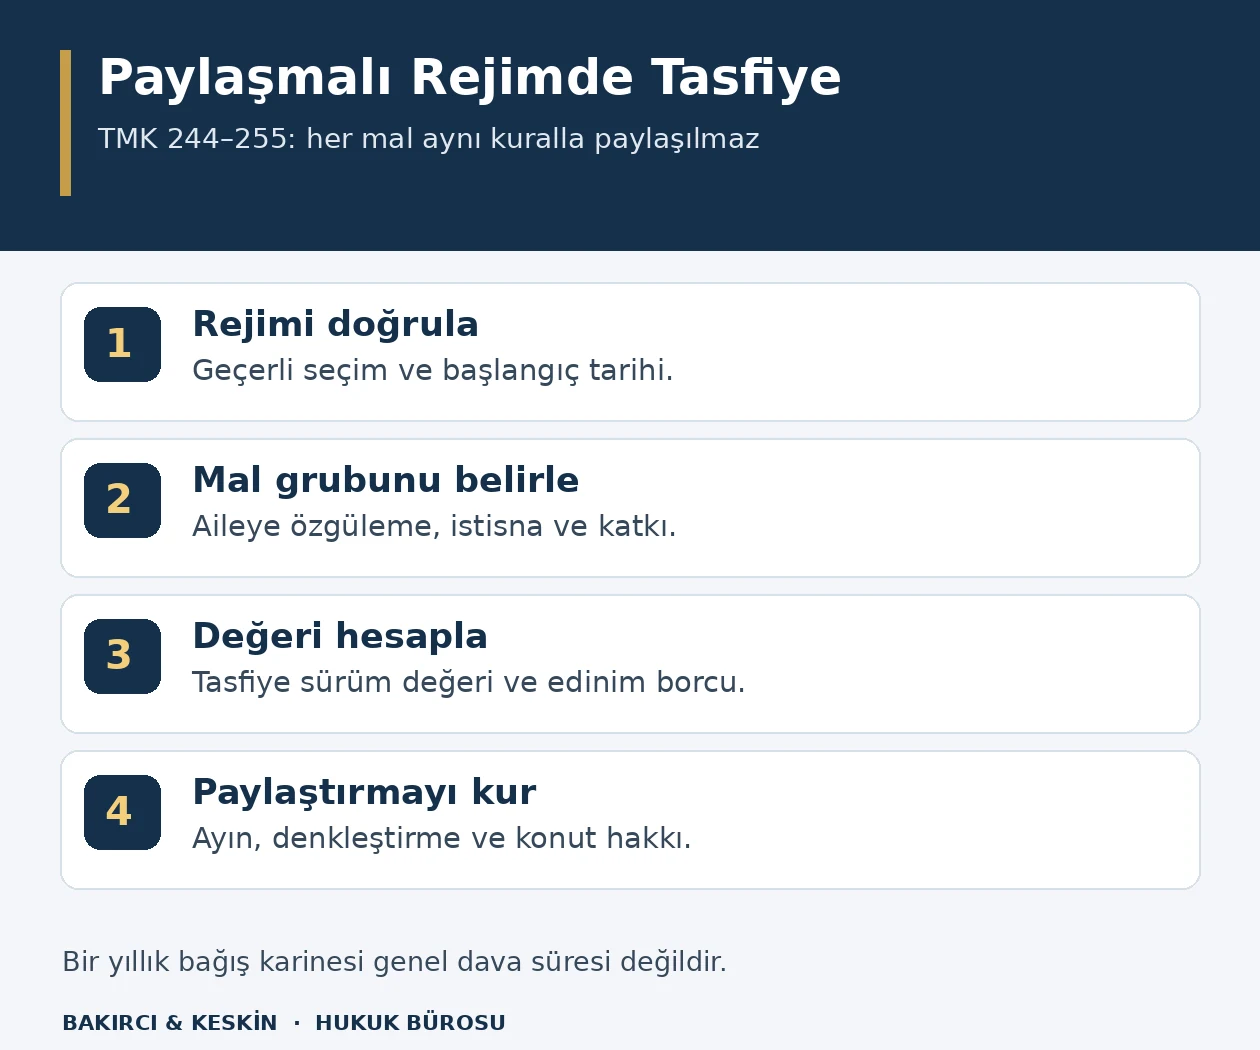
Paylaşmalı mal ayrılığı rejiminde bütün malvarlığı eşit bölünmez. TMK m.250, rejim kurulduktan sonra edinilen ve ailenin ortak kullanımına ayrılan mallarla ailenin ekonomik geleceğini güvenceye alan yatırımları ve bunların yerine geçen değerleri paylaşım kapsamına alır. Miras, manevi tazminat ve kanunda belirtilen karşılıksız kazanımlar için istisna vardır. Tasfiyede önce rejimin gerçekten seçilip seçilmediği, sonra her malın edinilme tarihi, özgülenme amacı, borcu ve yerine geçen değeri belirlenir.
Paylaşmalı mal ayrılığı hangi eşlere uygulanır?
4721 sayılı Türk Medenî Kanunu m.202 uyarınca yasal rejim edinilmiş mallara katılmadır. Paylaşmalı mal ayrılığı, kanunda ayrıca düzenlenen seçimlik rejimdir. Eşlerin günlük konuşmada mallarımız ayrı demesi veya banka hesaplarını ayrı tutması bu rejimin seçildiğini göstermez. Mal rejimi belgesinin gerçek içeriği ve uygulanmaya başladığı tarih incelenir.
TMK m.203–205, seçim ve değişiklik ile ehliyet ve şekil koşullarını düzenler. Sözleşme evlilikten önce veya sonra yapılabilir; kanuni sınırlar korunur. Noterde düzenleme veya onaylama şekli esastır; evlenme başvurusunda rejimin yazılı bildirilmesi de kanunda yer alır. Bu işlemlerin ayrıntıları mal rejimi sözleşmesi ve noter işlemi rehberinde açıklanmıştır.
Mal ayrılığı ile paylaşmalı mal ayrılığı birbirinin kısa adı değildir. Bir sözleşmede yalnız mal ayrılığı seçilmişse, m.250’deki özel eşit paylaşım sistemi sırf evlilik bulunduğu için uygulanmaz. Rejim adını yanlış okumak, hangi malların paylaşılacağı ve hangi bedelin talep edileceği konusunda başlangıçtan itibaren yanlış hesap kurulmasına yol açar.
Evlilik içinde birden çok rejim uygulanmışsa her dönem ayrıca gösterilir. Önceki rejimde edinilen değeri sonraki rejimin bütün kurallarına otomatik taşımak doğru değildir. Rejim değişikliği geçmiş tasfiye haklarını yok sayan genel bir sıfırlama işlemi değildir; önceki dönemin hesabı kendi hükümleriyle incelenir.
Evlilik devam ederken malın sahibi ve yöneticisi kimdir?
TMK m.244, her eşin yasal sınırlar içinde kendi malvarlığını yönetme, ondan yararlanma ve tasarruf etme haklarını korur. Paylaşmalı mal ayrılığı seçildiği anda bütün tapular ve hesaplar ortak mülkiyete dönüşmez. Rejim sona erdiğindeki paylaşım hesabı ile evlilik içindeki mevcut mülkiyet birbirinden ayrıdır.
Bu nedenle bir varlığın tek eş adına kayıtlı olması, onun bugün yönetim yetkisini açıklarken rejim sonundaki bütün talepleri tek başına çözmez. Malın m.250 kapsamına girip girmediği ayrıca araştırılır. Tersine, aile içinde kullanılmış her eşya da yalnız kullanım nedeniyle diğer eş adına tescil edilmiş sayılmaz. Mülkiyetin devri için gereken özel işlemler korunur.
Yönetim hakkı kanuni sınırlar içindedir. Aile konutuna veya temsil ilişkilerine ilişkin emredici kurallar, bu rejimin seçildiği gerekçesiyle dışlanamaz. Sözleşmede bir eşe bütün mallarını serbestçe yönetme yetkisi yazılması, üçüncü kişilerin hakkını veya aile hukukunun ayrı korumalarını otomatik ortadan kaldırmaz. Her işlemin konusu ve dayanağı kendi kurallarıyla değerlendirilir.
Malın kime ait olduğu belirlenemiyorsa ne olur?
TMK m.245, belirli malın eşlerden birine ait olduğunu ileri süren kişiye ispat yükü yükler. Hangi eşe ait olduğu ispat edilemeyen mallar paylı mülkiyette sayılır. Buradaki karine, bütün evlilik mallarının hiçbir araştırma yapılmadan ortak kabul edilmesi değildir. Önce mülkiyet iddiası ve onu gösteren belgeler incelenir.
Fatura, satış belgesi, banka hareketi, tapu veya araç kaydı, bağış belgesi ve teslim kayıtları farklı işlevler taşır. Bedelin kim tarafından ödendiği ile mülkiyetin hangi işlemle kazanıldığı ayrı açıklanmalıdır. Bir eşin kartından ödeme yapılması, işlemdeki bütün hukuki ilişkileri tek başına açıklamayabilir. Kaynak, edinme işlemi ve malın kimliği birlikte değerlendirilir.
Mülkiyet ispatıyla aileye özgüleme ispatı da aynı değildir. Bir eş malın kendisine ait olduğunu kanıtlamış olsa bile, m.250’deki paylaşım şartlarının bulunup bulunmadığı ayrıca belirlenir. Buna karşılık sahiplik belirsizliği nedeniyle doğan paylı mülkiyet, paylaşım kapsamına ilişkin bütün tarih ve istisna koşullarını gereksiz kılmaz. Her iddianın konusu açık tutulmalıdır.
Hangi mallar ve yatırımlar eşit paylaşılır?
TMK m.250’de üç bağlantı birlikte önemlidir: Malın rejimin kurulmasından sonra edinilmesi, aileye yönelik kanuni amaçlardan birini taşıması ve istisnalar dışında kalması. Ailenin ortak kullanım ve yararlanmasına özgülenmiş mallar ile ekonomik geleceğini güvenceye alan yatırımlar paylaşım konusudur. Bunların yerine geçen değerler de düzenlemeye dahildir.
Ortak kullanım, eşyanın yalnız ev içinde bulunmasıyla aynı değildir. Aile yaşamına ayrılma amacı, edinme ve kullanım kayıtlarıyla belirlenir. Ekonomik geleceğe yönelik yatırım da sırf bir hesapta para bulunmasına bakılarak adlandırılmaz. Birikimin oluşumu, neye tahsis edildiği ve ilgili işlemin hukuki niteliği açıklanmalıdır.
M.250’nin kapsamı, edinilmiş mallara katılma rejimindeki bütün hesap kurallarının kopyalanmasıyla kurulamaz. Seçilen rejimin kendi ölçütleri uygulanır. Her varlık için edinme tarihi, malik, aileye özgüleme, kaynağı ve mevcut durumu ayrı gösterildiğinde hangi değerin neden paylaşıldığı anlaşılır. Sadece evlilik sırasında alındı cümlesi bu incelemeyi tamamlamaz.
Paylaşım eşitliği, bütün malların fiziksel olarak ikiye bölünmesini zorunlu kılmaz. Kanun işletmelerin ekonomik bütünlüğünün gözetilmesini de açıkça ister. Tek varlığın veya işletmenin değer ve işlev kaybına yol açacak biçimde parçalanması yerine, m.253’teki paylaştırma ve denkleştirme yöntemleri birlikte değerlendirilir.
Miras, bağış ve manevi tazminat paylaşılır mı?
TMK m.250/2, manevi tazminat alacaklarını ve miras yoluyla edinilen malları özel paylaşım kuralının dışında tutar. Sağlararası veya ölüme bağlı karşılıksız kazandırmalarda da kazandıranın açık iradesinden aksi anlaşılmadıkça aynı istisna uygulanır. Malın evlilik döneminde kazanılması tek başına bu istisnayı ortadan kaldırmaz.
Bağışta yalnız malın kimin elinde bulunduğu değil, kazandırmanın kime ve hangi iradeyle yapıldığı belirlenir. Kazandıranın aile için ortak kullanım veya paylaşım amacı taşıyan açık açıklaması varsa belge kendi içeriğiyle incelenir. Aile üyelerinin sonradan yaptığı yorum, kazandıranın açık iradesinin yerine geçirilmemelidir.
Manevi tazminat ile başka tür tazminatlar da tek başlıkta birleştirilmez. Kanun açıkça manevi tazminat alacağını belirtir. Ödemenin karar veya anlaşmadaki hukuki niteliği, yalnız banka dekontundaki kısa açıklamadan daha kapsamlı olarak değerlendirilir. Farklı tazminat kalemleri tek transferle ödenmişse her kalemin dayanağı ayrı çıkarılır.
Mal satılıp başka bir mal alınırsa paylaşım sona erer mi?
TMK m.250, paylaşım konusu malların yerine geçen değerleri de kapsar. Bu nedenle malın satılması veya bedelin başka bir yatırıma çevrilmesi, sırf ilk eşya artık mevcut değil diye bütün paylaşım bağlantısını koparmaz. İlk edinimden sonraki devir ve bedel hareketi izlenmelidir.
İkame bağlantısı gösterilmeden bütün yeni malın eskiyle aynı nitelikte olduğu ileri sürülemez. Satış bedeline başka kaynaktan para eklenmişse kaynaklar ayrılır. Aynı hesapta farklı nitelikteki paraların bulunması, hepsini tek mal grubuna dönüştürmez. Hangi tutarın hangi varlıktan geldiği banka ve işlem kayıtlarıyla açıklanır.
Bu çalışma aynı değerin iki kez hesaba eklenmesini de önler. Satılmış malın tam değeriyle onun bedelinden alınmış yeni malın tam değerini birlikte toplamak, aynı ekonomik varlığı çoğaltabilir. Tasfiye tablosu mevcut malı, elden çıkarılan malı ve yerine geçen değeri birbirine bağlamalı; gerçekten ayrı değerler ile aynı kaynağın devamı ayrılmalıdır.
Paylaşılmayan mala yapılan katkı karşılıksız mı kalır?
TMK m.249, eşlerden birinin diğerine ait ve paylaştırma dışında kalan malın edinilmesine, iyileştirilmesine veya korunmasına hiç ya da uygun karşılık almadan katkısını düzenler. Rejim sona erdiğinde katkısı oranında hakkaniyete uygun bedel istenebilir. Aynı istem, paylaştırma dışında kalan malın yerine geçen değer için de geçerlidir.
Bu hak, paylaşım konusu mala eşit pay verilmesinden farklıdır. M.249’da katkının gerçekleşmesi ve karşılığının bulunmaması ya da uygun olmaması belirlenir. Talep, yalnız evli olunduğu gerekçesiyle doğmaz. Hangi ödeme veya çalışmanın hangi malın edinimine, iyileştirilmesine ya da korunmasına katkı sağladığı somutlaştırılır.
Katkı bedeli, herhangi bir belge okunmadan malın yarısı olarak belirlenemez. Katkının kapsamı ve kanunun hakkaniyet ölçütü birlikte uygulanır. Ödeme belgeleri, bakım ve yenileme işleri, kullanılan kaynaklar ve karşılığında alınmış değerler ayrı incelenir. Aynı katkının hem eşit paylaşım hesabında hem bağımsız katkı isteminde ikinci kez değerlendirilmemesine dikkat edilir.
Diğer eşin malının günlük kullanımı, katkı alacağının bütün şartlarını otomatik karşılamaz. Buna karşılık malın paylaşım dışında olması da katkı talebini baştan reddetmez. Dosyanın doğru sorusu, mal paylaşılır mı sorusundan sonra o mal için karşılıksız kalan hangi katkı vardır sorusudur.
Boşanma davası ve rejim değişikliği hangi tarihi esas aldırır?
TMK m.247, ölüm veya başka mal rejiminin kabulüyle sona ermeyi düzenler. Mahkemece boşanma, evliliğin iptali veya mal ayrılığına geçiş kararı verilirse rejim dava tarihinden geçerli olmak üzere sona erer. Dava açılmasıyla ilgili sonuç, kanunda belirtilen kararın verilmesiyle birlikte değerlendirilmelidir; her açılan davanın mutlaka aynı biçimde sonuçlanacağı varsayılmaz.
Fiilî ayrılık, evden çıkma veya ayrı hesap kullanma tarihi bu düzenlemenin yerine geçmez. Rejimin sonu ile mahkeme kararının tarihi, malın edinme tarihi ve tasfiye değeri tarihi farklıdır. Bunların tek tarih olarak kullanılması, hangi malın hangi döneme ait olduğunun yanlış belirlenmesine yol açar.
Evlilik sürerken mahkeme yoluyla rejim değişikliği ayrı bir işlemdir. Bu yolun haklı sebep ve usulü TMK m.206 mal ayrılığına geçiş yazısında incelenmiştir. Önceki paylaşmalı rejimin tasfiyesi ise burada açıklanan kendi hükümleriyle yapılır; yeni rejimin seçilmesi eski hesabı kendiliğinden ortadan kaldırmaz.
Eş paylaşımı azaltmak için mal bağışlarsa ne olur?
TMK m.251, diğer eşin payını azaltmak kastıyla paylaşmadan önce yapılan karşılıksız elden çıkarmaya karşı denkleştirme bedeli öngörür. Hâkim bedeli hakkaniyete göre belirler. Burada her mal devrinin otomatik geçersizliği düzenlenmez; karşılıksız kazandırma, amaç ve diğer eşin payına etkisi birlikte incelenir.
Rejimin sona ermesinden önceki bir yıl içinde, diğer eşin rızası olmaksızın ve olağan hediyeler dışında yapılan karşılıksız kazandırmalarda payı azaltma kastı kanunen varsayılır. Bir yıllık dönem, bütün denkleştirme haklarını sınırlayan genel dava süresi değildir. Bu dönem, kanuni varsayımın hangi işlemler için uygulanacağını belirler.
Olağan hediye istisnası ve diğer eşin rızası açıkça değerlendirilir. İşlemin satış diye adlandırılması da bedel ilişkisinin incelenmesini engellemez; fakat her satışın bağış olduğu ileri sürülemez. Devir belgesi, gerçek ödeme ve kazandırmanın niteliği birlikte ortaya konulur.
M.251, bu uyuşmazlıktaki mahkeme kararının kazandırmadan yararlanan üçüncü kişiye karşı ileri sürülebilmesini davanın o kişiye ihbar edilmiş olmasına bağlar. Üçüncü kişiyle ilgili sonuç, yalnız eşler arasındaki dilekçede adının geçmesiyle aynı değildir. İhbarın usulü ve belgesi ayrıca takip edilmelidir.
Paylaştırma aynen mi yapılır, borç ve değer nasıl hesaplanır?
TMK m.253 uyarınca ayın olarak paylaştırma esastır. Buna imkân bulunmazsa bedel eklenerek paylar denkleştirilir. Eşlerden birinin diğerine ödeyeceği bedel, malların tasfiye anındaki sürüm değerinden hesaplanır. Edinme bedeli, rejimin sona erdiği gündeki değer ve tasfiye anındaki sürüm değeri birbirinin yerine kullanılmaz.
Paylaşım konusu malların edinilmesinden doğan borçlar hesapta indirilir. Bu kural her kişisel borcun paylaşılacak toplamdan düşülmesine izin vermez. Kredi veya başka borcun hangi malın edinimine bağlı olduğu gösterilmelidir. Aynı borç daha önce başka hesapta düşülmüşse mükerrer indirim yapılmamalıdır.
Denkleştirme bedelini hemen ödemek ciddi güçlük doğuracaksa borçlu eş uygun süre erteleme isteyebilir. Bu sonuç otomatik taksit hakkı değildir; ciddi güçlük açıklanmalıdır. Aksine anlaşma yoksa faiz tasfiyenin sona ermesinden işler; durum ve koşullar gerektiriyorsa güvence istenir. Sabit faiz oranı ve her dosya için aynı erteleme süresi kanunda yazılı değildir.
Eşler arası paylaşım bankaya veya başka alacaklıya borcu değiştirir mi?
TMK m.246, her eşin kendi borçlarından bütün malvarlığıyla sorumlu olduğunu düzenler. Tasfiye tablosunda belirli bir borcun bir mala bağlanması ile alacaklıya karşı borçlu sıfatının değiştirilmesi aynı işlem değildir. Eşler kendi aralarında ödeme yükünü paylaştırırken bankanın veya diğer alacaklının mevcut sözleşmesindeki haklarını tek taraflı ortadan kaldıramaz. Borcun üstlenilmesi veya borçlunun değişmesi gerekiyorsa bunun kendi hukuki koşulları ayrıca yerine getirilir.
Bu ayrım özellikle ortak imzalı borçlarda ve kişisel teminatlarda önem taşır. Malın tasfiyede bir eşe bırakılması, diğer eşin kefaletini veya bağımsız borçlu sıfatını kendiliğinden silmez. Sorumluluk sözleşmesi, teminat belgesi ve yapılan tasfiye anlaşması ayrı okunur. Kalan borcun kim tarafından ödeneceğine ilişkin eşler arası karar ile alacaklıya karşı mevcut yükümlülük farklı satırlarda gösterilmelidir.
Aynı nedenle malın ekonomik değeri ile maldan elde edilebilecek net değer ayrılır. Edinim borcunun paylaşım hesabından indirilmesi, bu borcun fiilen ödendiğini göstermez. Tasfiye sonrasında ödemeyi üstlenen eşin hangi tutarı, hangi vadede ve hangi hesaba yatıracağı açıklaştırılır. Ödeme belgesi oluşmadan yalnız hesapta indirim yapıldığı için üçüncü kişiye borcun kapandığı kaydı düşülmemelidir.
Paylı malın tek eşe verilmesi ve kusur indirimi nasıl ayrılır?
TMK m.248’e göre her eş diğer eşte bulunan kendi malını geri alır. Paylı mülkiyetteki mal için üstün yararını ispat eden eş, diğer eşin payının ödeme günündeki karşılığını vererek malın kendisine bırakılmasını isteyebilir. Burada üstün yarar ve karşılık ödeme şartları birlikte aranır; yalnız malı kullanıyor olmak otomatik tek başına mülkiyet sağlamaz.
M.248’deki ödeme günü karşılığı ile m.253’teki tasfiye anı sürüm değeri aynı metin değildir. Talebin paylı malın özgülenmesine mi, aileye ayrılmış malların paylaşımına mı dayandığı belirlenmeden değer tarihi seçilmez. Farklı kanuni istemleri tek hesap başlığında birleştirmek hatalı değerlemeye neden olur.
TMK m.252 ise zina veya hayata kast nedeniyle boşanmada hâkimin kusurlu eşin payını hakkaniyete uygun azaltmasına veya kaldırmasına imkân verir. Her boşanma kusuru bu özel hükmün kapsamına alınamaz. İndirimin veya kaldırmanın otomatik olduğu da söylenemez. Boşanmanın hukuki sebebi ve hâkimin kanuni takdiri ayrı gözetilir.
Boşanma sonrasında aile konutunda kim kalır?
TMK m.254, eşit paylaşım konusu olan aile konutunda kalma ve ev eşyasını kullanma konusunda eşlerin anlaşmasına imkân verir. Konutta kalma hakkını elde eden eş, tapu kütüğüne şerh isteyebilir. Kullanımın devamı ile mülkiyetin tamamen devri aynı sonuç değildir; anlaşma hangi hakkın tanındığını açıkça göstermelidir.
Anlaşma yoksa ve hakkaniyet gerektiriyorsa hâkim, olayın özellikleri, eşlerin ekonomik ve sosyal durumları ile çocukların menfaatlerini gözeterek iptal veya boşanma kararıyla birlikte bu hakkı resen düzenler. Süreyi belirler ve tapuya şerh için bildirimde bulunur. Kanun, her dosyada belirli sayıda yıl veya süresiz oturma hakkı tanımaz.
Hâkim aksi yönde karar vermedikçe hak belirlenen sürenin sonunda kendiliğinden sona erer. Yararlananın durumunda daha önce değişiklik olursa diğer eş kararın gözden geçirilmesini isteyebilir. Konut kiralıksa, kiracı sıfatı bulunmayan eşin kalmasına karar verilebilir; kiraya verenin sözleşmeden doğan haklarını güvenceye alan düzenleme de yapılır.
Ölümle sona erme ve dava makamı nasıl belirlenir?
TMK m.255, ölüm hâlinde paylaşım konusu ev eşyası veya birlikte yaşanılan konut üzerinde sağ kalan eşin mülkiyet istemesini düzenler. Miras ve paylaşmadan doğan hakkı mahsup edilir; yetmezse bedel eklenir. Haklı sebeplerle sağ kalan eş veya diğer yasal mirasçılardan birinin istemi üzerine mülkiyet yerine intifa ya da oturma hakkı tanınabilir.
Ölenin meslek veya sanatını yürüttüğü ve altsoyundan birinin aynı faaliyeti yapmasına gereken bölümler bakımından kanuni sınır vardır; tarımsal miras hükümleri de saklıdır. Bu özel rejim hakkı, her miras dosyasına otomatik uygulanmaz. Önce paylaşmalı mal ayrılığının ve ilgili malın paylaşım kapsamında olduğunun belirlenmesi gerekir.
4787 sayılı Kanun m.4 uyarınca mal rejiminden kaynaklanan aile hukuku uyuşmazlığı aile mahkemesinin görev alanındadır. Yetki için TMK m.214 uygulanır: ölümde ölenin son yerleşim yeri; boşanma, iptal veya mahkemece mal ayrılığına geçişte bu davalarda yetkili mahkeme; diğer hâllerde davalı eşin yerleşim yeri esas alınır. Mal rejimi alacağı ile ayrı miras paylaşımı istemi birbirine karıştırılmamalıdır.
Sık sorulan sorular
Paylaşmalı mal ayrılığı sözleşme olmadan uygulanır mı?
TMK m.202’de yasal rejim edinilmiş mallara katılmadır. Paylaşmalı mal ayrılığı kanunda öngörülen şekil içinde seçilmelidir. Ayrı banka hesabı kullanılması veya sözlü mal ayrılığı anlaşması yeterli değildir. Seçilen rejimin adı, sözleşmenin geçerliliği ve başlangıç tarihi birlikte incelenir.
Bu rejimde evlilikte alınan her mal yarı yarıya mı bölünür?
Hayır. TMK m.250 rejimin kurulmasından sonra edinilen, aileye ortak kullanım için ayrılan malları ve ekonomik geleceğe yönelik yatırımları kapsar. Yerine geçen değerler de değerlendirilir. Miras ve maddede belirtilen diğer istisnalar korunur; her varlığın kaynağı ve amacı ayrıca belirlenir.
Evin yalnız eşim adına olması paylaşımı engeller mi?
Tek eş adına mülkiyet, m.250 kapsamındaki paylaşım incelemesini kendiliğinden ortadan kaldırmaz. Edinme tarihi, aileye özgüleme ve istisnalar araştırılır. Buna karşılık rejim seçildi diye tapu evlilik sırasında otomatik ortaklaşmaz. Mevcut mülkiyet ile tasfiye sonunda doğan haklar ayrı hukuki aşamalardır.
Miras kalan mal paylaşım konusu olur mu?
TMK m.250/2 miras yoluyla edinilen malları bu özel paylaşımın dışında bırakır. Bağış ve diğer karşılıksız kazandırmalarda da kazandıranın açık iradesine ilişkin kanuni istisna gözetilir. Malın evlilikte elde edilmesi veya aile içinde kullanılması tek başına kaynağını ve kanuni istisnayı ortadan kaldırmaz.
Paylaşım dışındaki mala yaptığım katkıyı isteyebilir miyim?
TMK m.249, diğer eşin paylaşım dışı malının edinilmesi, iyileştirilmesi veya korunmasına karşılıksız ya da uygun karşılık almadan yapılan katkı için hakkaniyete uygun bedel isteme imkânı verir. Katkı, karşılık ve oran ispatlanır. Aynı düzenleme malın yerine geçen değer için de uygulanır.
Boşanma davasında rejim hangi tarihte biter?
TMK m.247’deki kararın verilmesi hâlinde rejim dava tarihinden geçerli sona erer. Fiilî ayrılık veya evden çıkma tarihi aynı sonuç değildir. Sona erme tarihi ile m.253’teki tasfiye anı değeri ayrı tutulur; her tarihin hesapta farklı işlevi vardır.
Son bir yılda yapılan her bağış iptal edilir mi?
TMK m.251 böyle bir otomatik iptal öngörmez. Rıza olmadan yapılan ve olağan hediye olmayan karşılıksız kazandırmada payı azaltma kastı varsayılır; denkleştirme bedeli değerlendirilir. Bir yıllık dönem genel dava süresi değildir. Üçüncü kişiye karşı kararın etkisi için ihbar şartı ayrıca gözetilir.
Bütün borçlar paylaşılacak malların değerinden düşülür mü?
TMK m.253, paylaşım konusu malların edinilmesinden doğan borçların indirilmesini düzenler. Her kişisel borç otomatik düşülmez. Borcun belirli malın edinimiyle bağlantısı, kalan tutarı ve daha önce hesapta indirilip indirilmediği gösterilir. Mükerrer indirim veya ilgisiz borç eklemesi yapılmamalıdır.
Kusurlu eşin payı her boşanmada kaldırılır mı?
Hayır. TMK m.252 zina veya hayata kast nedeniyle boşanmaya ilişkin özel düzenlemedir. Hâkim hakkaniyete uygun azaltma veya kaldırmaya karar verebilir. Her kusur bu kapsama girmez ve kanuni sebepler bulunduğunda bile sonuç otomatik değildir; boşanma sebebi ile takdir koşulları birlikte incelenir.
Aile konutunda kalma hakkı süresiz midir?
TMK m.254 anlaşmayı veya şartları varsa hâkimin süre belirlemesini esas alır. Hâkim aksi yönde karar vermedikçe hak süre sonunda sona erer; koşullar daha önce değişirse kararın gözden geçirilmesi istenebilir. Kullanma veya kalma hakkı, konutun tamamına mülkiyet hakkıyla aynı değildir.
Başvuru ve dosya hazırlığı
Paylaşmalı mal ayrılığı dosyasında rejim belgesi ve başlangıç tarihi, her malın kaynağı, aileye özgülenmesi, borcu ve ikame değeri üzerinden ayrı tasfiye hesabı kurulur. Mersin merkezli Türkiye geneli dosya yönetimi için İstanbul ve Mersin ofisleri üzerinden iletişim kurulabilir.
Resmî kaynaklar ve mevzuat
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
