Tedarik Sözleşmesinde Asgari Alım Taahhüdü Tutmazsa Ne Ödenir?
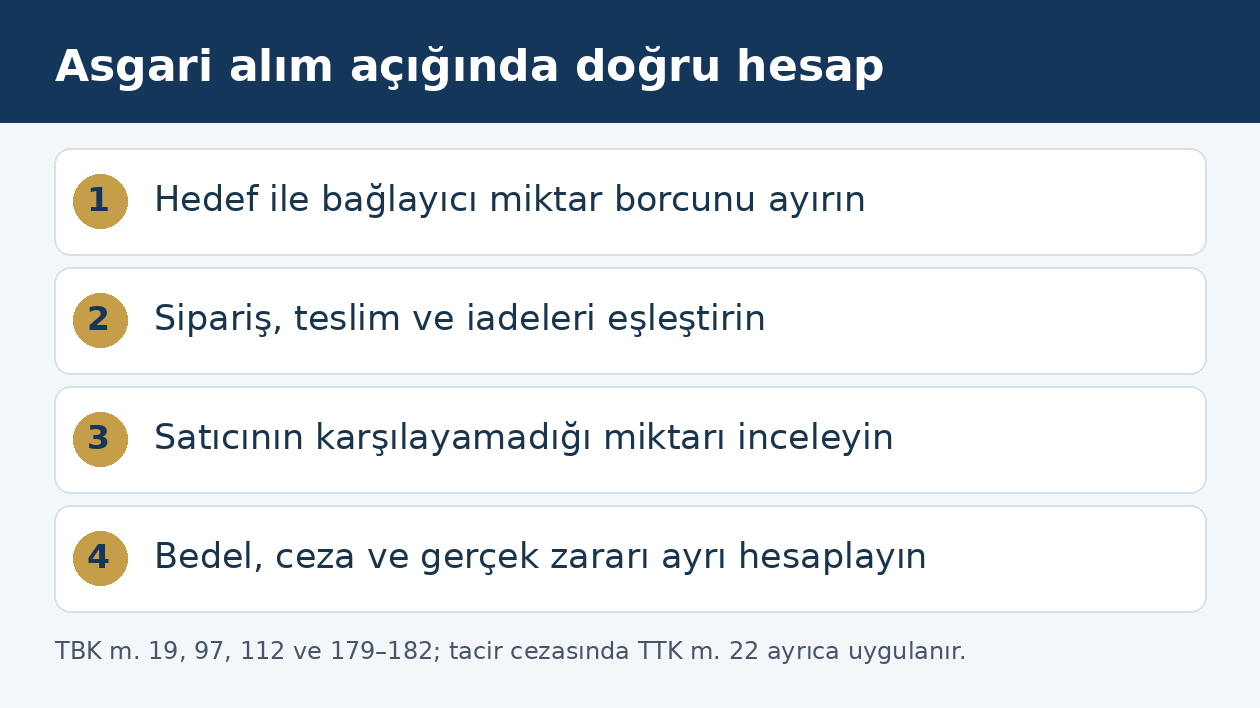
Asgari alım taahhüdünün yerine getirilmemesinde ödenecek tutar, sözleşmede üstlenilen borca ve ihlalin niteliğine bağlıdır. Eksik miktarın satış fiyatıyla çarpılması, her durumda aynı tutarda satış bedeli veya tazminat doğurmaz. Bağlayıcı miktar, satıcının teslim edimi, ceza koşulu ve gerçek zarar ayrı ayrı gösterilmelidir.
Bu rehber; ticari ürün tedarikinde hedef ile kesin alım borcunu, dönem sonu miktar hesabını, satıcının karşılayamadığı siparişleri ve alıcıdan istenen bedelin dayanağını açıklar. Kanunun aradığı koşullar açıkça belirtilir. Alıcıya koşulsuz borçsuzluk, satıcıya da bütün gelecek satış bedellerini tahsil etme sonucu vaat edilmez.
Asgari alım taahhüdü hangi borcu doğurur?
Asgari alım taahhüdünde alıcı, belirlenen dönemde belirli miktarda ürünü satın alma borcu üstlenir. Ancak her satış hedefi bu nitelikte değildir. Tahmini ihtiyaç bildirimi, bağlayıcı sipariş, dönemsel alım yükümlülüğü ve kapasite ayırma karşılığı ödeme farklı düzenlemelerdir. Uyuşmazlıkta önce hangi davranışın borç olarak üstlenildiği bulunur. Satıcının kapasite planlamasında kullandığı bir tablo, alıcının kabulü gösterilmeden satın alma taahhüdüne dönüştürülemez.
TBK m.19 sözleşmenin türünü ve içeriğini belirlerken gerçek ve ortak iradeyi esas alır. TBK m.26 sözleşme özgürlüğünü kanuni sınırlar içinde tanır; m.27 emredici kurallara aykırılığı geçersizlik sebebi sayar. Bu yazı, ticari işletmeler arasındaki ürün tedarikinde miktar açığı hesabını inceler. Enerji piyasası, perakende tedarik zinciri veya rekabet hukukuna özgü emredici düzenlemeler, kendi uygulama alanlarında ayrıca denetlenir. Genel sözleşme serbestisi bunları ortadan kaldırmaz.
Satış hedefi, sipariş tahmini ve kesin alım nasıl ayrılır?
Sözleşmede kullanılan rakamın yanında bağlayıcılığını gösteren ifadeler, sipariş mekanizması ve sapmanın sonuçları okunmalıdır. Yalnızca yıllık hedef yazılmasıyla, belirli miktarın alınmaması durumunda belirlenmiş edimin yerine getirileceğinin kararlaştırılması farklıdır. Teklifin ekindeki tahmin tablosu ana sözleşmede açıkça bağlayıcı kabul edilmişse bu bağlantı gösterilir. Ana sözleşmenin tahminleri bağlayıcı saymadığı durumda aynı tabloda yüksek rakam bulunması tek başına borç doğurmaz.
Aylık siparişler verilmeden mal hazırlanmayacağı kararlaştırılmışsa, yıllık miktar borcunun nasıl işletileceği ayrıca belirlenir. Alıcı bütün siparişleri son aya bırakabilir mi, satıcı her siparişi kabul etmek zorunda mı, kapasite sınırı var mı, dönem içi çağrı süresi nedir? Bu soruların cevabı yapılmayan alımın hangi tarafın davranışından doğduğunu ortaya koyar. Hesap, sözleşmeden kopuk yıllık satış toplamıyla kurulmaz.
Miktar açığı hangi veriyle hesaplanmalıdır?
Ürün grubu, birim, dönem ve mahsup yöntemi sabitlenmeden güvenilir açık hesabı yapılamaz. Adet, kilogram ve kasa ölçülerinin birbirine çevrilmesinde sözleşmedeki kabul edilen oran kullanılır. Farklı ürünlerin birbirini tamamlayıp tamamlamadığı gösterilir. Toplam ciroya ilişkin bir taahhüt, sonradan fiziksel adet borcu gibi değerlendirilemez. Net alış tutarı esas alınmışsa indirim, iade ve vergilerin sözleşmedeki yeri açıklanır.
| Hesap kalemi | Kontrol edilecek kayıt | Hukuki soru |
|---|---|---|
| Dönem yükümlülüğü | Sözleşme ve miktar eki | Hangi ürün, dönem ve birim bağlayıcıdır? |
| Gerçekleşen alım | Sipariş, sevk ve teslim kayıtları | Hangi teslimler taahhüde mahsup edilir? |
| İade veya ret | Ayıp bildirimi ve iade tutanağı | Mahsup dışında bırakmanın dayanağı nedir? |
| Karşılanmayan sipariş | Çağrı ve satıcının cevabı | Açık alıcının davranışına bağlanabilir mi? |
| Değişiklik | Ek protokol ve tarihli onay | Hedef hangi tarihten itibaren değişmiştir? |
Başka grup şirketinin yaptığı alımın hesaba katılması, şirketlerin aynı toplulukta bulunmasından kendiliğinden çıkmaz. Sözleşmedeki alıcı tanımı ve grup alımlarını kapsayan kayıt kontrol edilir. Aynı ürünün hem ilk sevkte hem yeniden teslimde iki kez sayılması önlenir. İade edilmiş mal için düzenlenen fiyat farkı faturası da yeni bir fiziksel alım gibi gösterilmez.
Fazla alım sonraki yılın açığını kapatır mı?
Bir dönemde asgari miktarın üzerinde alım yapılması, sonraki dönemin borcunun aynı ölçüde azaldığını kendiliğinden göstermez. Dönemler arası mahsup, sonraki alım hakkı veya ön ödeme düzeni sözleşmede bulunmalıdır. Yıllık bağımsız hedefle çok yıllı toplam miktar taahhüdü aynı hesap değildir. Dönem kapanırken imzalanan mutabakatın yalnız gerçekleşen teslimleri mi, yoksa kalan borçtan vazgeçmeyi de mi kapsadığı açıklaştırılır.
Promosyon olarak gönderilen ürün, bedelsiz numune ve ayıplı ürün yerine yapılan teslimin hedefe dahil edilmesi de sözleşmeye göre belirlenir. Aynı hareketin bir belgede bedelsiz yenileme, başka belgede yeni satış gösterilmesi giderilir. Taraflar miktar açığını sonraki döneme aktarmayı kabul ediyorsa yeni vade, cezanın akıbeti ve bu teslimlerin sonraki hedefe ayrıca sayılıp sayılmayacağı yazılır. Aksi halde aynı eksik miktar iki ayrı dönem cezasına konu edilerek hesap şişebilir.
Satıcı teslim edemediği miktarı alıcıya yükleyebilir mi?
Asgari miktarı isteyen satıcının kendi yükümlülüklerini yerine getirip getirmediği incelenir. TBK m.97 uyarınca karşılıklı borç yükleyen sözleşmede ifa isteyen taraf, daha sonra ifa hakkı bulunmadıkça kendi edimini yerine getirmiş veya ifasını önermiş olmalıdır. Teslim kapasitesi, zamanında kabul edilen siparişler ve kararlaştırılmış kalite bu incelemenin parçalarıdır. Sadece alıcının yıllık toplamını gösteren tablo, satıcının edimini ispatlamaz.
Alıcının uygun siparişini karşılayamayan satıcı, bu eksikliği hiçbir açıklama yapmadan alım açığına ekleyemez. Buna karşılık sözleşmedeki sipariş süresini geçiren veya gerekli teknik bilgileri vermeyen alıcı da bütün eksikliği kapasite sorunu olarak nitelendiremez. Her karşılanmayan siparişin nedeni, yazışması ve sonucu ayrı satırda gösterilir. Böylece ticari ilişkinin geneline ilişkin suçlamalar yerine belirli dönem ve miktarlar tartışılır.
Eksik ürünün satış bedeli, ceza ve zarar aynı alacak mı?
Alınmayan ürün miktarıyla birim fiyatı çarpmak, çıkan toplamın her dosyada satış bedeli olarak istenebileceğini göstermez. Ürünlerin teslimine ilişkin asıl edim devam ediyor mu, alıcıya teslim önerildi mi, sözleşme ayrı bir kapasite bedeli mi öngörüyor, yoksa eksik alıma ceza mı bağlıyor? Talebin hukuki niteliği önce belirlenir. İsim olarak bedel yazılması, gerçekte ceza işlevi gören hükmü inceleme dışında bırakmaz.
Alım yapılmasa da ödeme öngören kayıtların tamamı için tek sonuç kurulamaz. Tarafların bağımsız bir ödeme edimi kararlaştırdığı yapı ile ihlale bağlı yaptırım farklıdır. TBK m.19 çerçevesindeki yorum; satıcının karşı edimini, alıcının sonraki dönemde ürün alma hakkını ve ödemenin mahsup edilmesini kapsar. Önceden belirli bir miktara karşılık ödeme yapıldığında bu tutarın sonraki teslimlerde tekrar istenip istenmeyeceği de aynı hesapta açıklanmalıdır.
Eksik alıma bağlı ceza hangi şartlarla istenir?
Hüküm ceza koşulu niteliğindeyse TBK m.179–182 uygulanır. TBK m.179/1, borcun hiç veya gereği gibi ifa edilmemesine bağlanan cezada, sözleşmeden aksi anlaşılmadıkça asıl borç ile ceza arasında seçim düzenler. Belirli zamanda veya yerde ifa etmeme cezasında m.179/2 farklıdır; açık feragat veya çekincesiz kabul bulunmadıkça asıl borçla birlikte ceza istenir. Bu nedenle eksik yıllık miktar cezasına, her gecikme cezasının sonucu otomatik taşınmaz.
TBK m.180/1 gereğince geçerli cezanın istenmesi için ayrıca zarar doğmuş olması şart değildir. Ancak cezanın doğduğu ihlal ve sözleşmedeki hesap unsurları yine gösterilir. Gerçek zarar cezayı aşıyorsa m.180/2 uyarınca aşan bölüm için borçlunun kusuru alacaklı tarafından ispatlanmalıdır. Bu özel ispat kuralı, TBK m.112’nin genel kusur düzeniyle karıştırılmaz. Ayrıntılı ayrım ceza koşulu ve zarar ilişkisi rehberinde açıklanmıştır.
Tacir borçlu cezanın yüksek olduğunu söyleyerek indirim alır mı?
TTK m.22, tacir sıfatındaki borçlunun TBK m.182/3 uyarınca aşırılık iddiasıyla sözleşme cezasının indirilmesini istemesini engeller. Bu nedenle tacir alıcıya genel ceza indirimi kuralının aynen uygulanacağı söylenemez. Önce tacir sıfatı ve talep edilen hükmün niteliği belirlenir. Ceza hesabındaki miktar veya dönem hatasına itiraz etmek ise sırf ceza yüksek diye indirim istemekle aynı değildir.
TTK m.22, hiç kararlaştırılmamış cezayı var hale getirmez; geçersiz asıl borcu geçerli kılmaz ve gerçekleşmemiş ihlali ispatlamaz. TBK m.27 ile m.182/2 kapsamında geçerlilik ve imkânsızlık denetimi sürer. Tacir bakımından ceza indiriminin sınırları ayrı bir konudur. Alıcı, uygulanacak miktar ve sözleşmesel koşullar yönünden somut savunmasını, yalnız bedelin büyüklüğüne ilişkin genel şikâyetten ayırmalıdır.
Ceza yoksa satıcı hangi zararı belgelemelidir?
Bağlayıcı alım borcunun ihlalinde TBK m.112 uyarınca borca aykırılık, zarar ve nedensellik bağı gösterilir; borçlu kusursuzluğunu ispat etmedikçe sorumludur. Ceza kararlaştırılmamış olması bütün talepleri ortadan kaldırmaz. Bununla birlikte eksik alımın toplam satış değeri, satıcının net kaybıyla eşit değildir. Üretilmeyen veya teslim edilmeyen mal nedeniyle katlanılmayan maliyetler hesaptan ayrılır. Başka müşteriye yapılan satışın etkisi de belgelenir.
Satıcının yalnız bu alıcı için ayırdığı kapasite, özelleştirilmiş stok ve tedarik yükümlülükleri ayrı değerlendirilir. İptal edilebilir siparişin iptal edilmemesi veya genel stokun bütün maliyetinin tek müşteriye yüklenmesi gerekçelendirilmelidir. TBK m.114/2’nin göndermesiyle tazminat hesabında ilgili haksız fiil hükümleri de uygulanır. İhlalin bulunması, makul biçimde önlenebilecek ek zararın sınır tanımadan büyütülmesini haklı kılmaz.
Yıllık hedef tamamlanmadan temerrüt oluşur mu?
Temerrüt için öncelikle hangi borcun muaccel olduğu belirlenir. Yalnız yıl sonunda tamamlanacak toplam miktar kararlaştırılmışken, ara aylarda düşük alım yapılması tek başına aynı yılsonu borcunun vadesinin geçtiğini göstermez. Buna karşılık ayrı aylık miktarlar, sipariş çağrısı süreleri veya dönemsel taksitler kararlaştırılmışsa bunların vadeleri kendi hükümlerine göre incelenir. Erken tarihli tahminler ile muaccel borç ayrılmalıdır.
TBK m.117 uyarınca muaccel borçta genel kural ihtardır; belirlenmiş ifa günü gibi ihtarsız temerrüt halleri saklıdır. Tacirler arasında temerrüt, fesih ve dönme bildirimlerinde TTK m.18/3 dikkate alınır. Tacirler arasında ihtar yöntemleri çerçevesinde hazırlanan bildirim, ilgili dönemi, ürünleri, gerçekleşen miktarı ve istenen edimi açıklar. Fatura kesilmesi, sözleşmede bulunmayan borcu tek başına yaratmaz.
Sözleşme sona ererse gelecek yılların tamamı istenir mi?
TBK m.123–125 kapsamında temerrüt nedeniyle kullanılacak hakta uygun süre ve süre verilmesini gerektirmeyen haller incelenir. İfayı ve gecikme zararını istemek, ifadan vazgeçerek olumlu zarar istemek veya sözleşmeden dönmek aynı sonuç değildir. Sürekli edimli sözleşmelerde TBK m.126’nın fesih ve zarar düzeni ayrıca dikkate alınır. Tedarik ilişkisinin niteliği belirlenmeden bütün haklar aynı talep cümlesinde birleştirilmez.
Sona erme tarihinden sonraki dönemler için henüz teslim edilmemiş bütün ürünlerin satış bedelini toplamak yeterli zarar hesabı değildir. Gelecek edimlerin akıbeti, sözleşmedeki sona erme hükmü ve ileri sürülen talebin niteliği belirlenir. Fesih tazminatı, muaccel satış bedeli ve önceki dönem cezası ayrı sütunlara yazılır. Sözleşme sona erdikten sonraki her yeni faturanın eski ilişkiye dayanarak kabul edilmesi gerekmez.
Talebin düşmesi asgari alım borcunu kaldırır mı?
İşletmenin müşterilerinden daha az sipariş alması, asgari alım taahhüdünü kendiliğinden sona erdiren genel bir kanuni sebep değildir. TBK m.138; sözleşme kurulurken öngörülmeyen ve öngörülmesi beklenmeyen olağanüstü durum, borçludan kaynaklanmayan sebep ve ifayı istemeyi dürüstlük kurallarına aykırı hale getiren ağır değişiklik şartlarını birlikte arar. Borç henüz ifa edilmemiş veya ilgili haklar saklı tutularak ifa edilmiş olmalıdır.
Bu şartlar varsa mahkemeden uyarlama, uyarlama mümkün değilse kanunun öngördüğü sona erdirme talep edilir. Sürekli edimli ilişkilerde kural olarak fesih gündeme gelir. Salt kârlılığın azalması veya daha ucuz satıcı bulunması, bu şartların gerçekleştiğinin kanıtı değildir. Sözleşmenin öngördüğü olağan talep değişikliği riski ile kanundaki olağanüstü değişiklik birbirinden ayrılmalıdır; tek taraflı olarak miktarı düşürmek uyarlama kararı yerine geçmez.
Standart sözleşmedeki belirsiz alım maddesi nasıl incelenir?
Önceden tek taraflı hazırlanmış, çok sayıda ilişkide kullanılacak şartlar TBK m.20–25 kapsamında denetlenir. Alıcı aleyhindeki hükmün sözleşmeye alınmasında m.21’deki açık bilgilendirme, içeriği öğrenme imkânı ve kabul şartları önemlidir. Belirsiz hüküm m.23 uyarınca düzenleyen aleyhine yorumlanır. Sözleşmeye bütün maddelerin müzakere edildiğini yazmak, tek başına bu denetimi ortadan kaldırmaz.
Satıcıya asgari miktarı tek taraflı ve alıcı aleyhine değiştirme yetkisi veren genel işlem koşulu m.24 kapsamında değerlendirilir. Her yıl önceden kabul edilmiş açık bir formülün uygulanması ile sonradan istenen rakamın portala yüklenmesi farklıdır. Eski sürüm, değişiklik bildirimi ve kabul kaydı korunmalıdır. Alıcının tacir olması genel işlem koşulları denetimini bütünüyle kaldıran bir istisna oluşturmaz.
Uyuşmazlık dosyası nasıl hazırlanır?
Sözleşme ve eklerin yanında sipariş çağrıları, reddedilen talepler, teslim belgeleri, ayıp iadeleri, dönem mutabakatı ve değişiklik onayları tek kronolojide toplanır. HMK m.199 kapsamında elektronik veriler belge niteliğindedir. Portal toplamını gösteren ekran görüntüsü, arkasındaki hareketlerin yerine geçmez; tarihli dışa aktarımlar ve işlem kimlikleri de korunur. Hesapta kullanılan dönemin hangi tarihte kapandığı belirtilir.
Talep yazısında asıl alım borcu, ceza, zarar ve varsa kapasite bedeli ayrı gerekçelendirilir. TTK m.4 ve m.5 uyarınca ticari dava ve görev; m.5/A kapsamındaki para alacağı ve tazminat taleplerinde dava şartı arabuluculuk kontrol edilir. Dava açılmadan önce arabuluculukta da aynı net hesap kullanılır. Belgelerle açıklanmayan toplu tutar, tarafların hangi borç üzerinde anlaştığını göstermediği için sağlıklı bir çözüm zemini oluşturmaz.
Sık sorulan sorular
Sözleşmede yazan her satış hedefi asgari alım borcu mudur?
Hayır. TBK m.19 uyarınca gerçek ve ortak irade belirlenir. Tahmini ihtiyaç bildirimi, bağlayıcı sipariş ve kesin dönemsel alım taahhüdü farklıdır. Rakamın hangi belgeyle kabul edildiği, siparişlerin nasıl verildiği ve hedefin tutmamasına bağlanan sonuç birlikte incelenir.
Eksik alım miktarı satış fiyatıyla çarpılarak fatura kesilebilir mi?
Bu çarpım tek başına geçerli bir satış bedeli alacağını göstermez. Asıl teslim borcu, bağımsız kapasite ödemesi, ceza koşulu ve tazminat ayrı hukuki temellere dayanır. Talep edilen tutarın hangi edime karşılık geldiği ve satıcının kendi borcunu yerine getirip getirmediği açıklanmalıdır.
Satıcı siparişimi karşılamadıysa yıllık açık bana yüklenir mi?
Karşılanmayan siparişin sebebi ve sözleşmeye uygunluğu belirlenir. TBK m.97 çerçevesinde ifa isteyen satıcının kendi edimi de incelenir. Zamanında ve koşullara uygun siparişin satıcı tarafından karşılanmaması, alıcının hiç sipariş vermemesiyle aynı hesap kalemi olarak değerlendirilemez.
Eksik alım cezası için satıcının zararını kanıtlaması gerekir mi?
Geçerli ceza koşulunda TBK m.180/1 ayrıca zarar oluşmasını aramaz. Ancak cezanın dayanağı, ihlal ve hesap unsurları gösterilir. Zarardan bağımsız ceza talebi, sözleşmede hiç ceza bulunmadığı halde otomatik bir yaptırım üretilmesi anlamına gelmez.
Ceza tutarını aşan zarar da istenir mi?
TBK m.180/2 kapsamında aşan zararın istenmesi için alacaklı borçlunun kusurunu ispatlamalıdır. Zararın miktarı ve ihlalle bağlantısı da ortaya konur. Aynı kayıp hem cezanın içinde hem ayrı zarar kalemi olarak mükerrer şekilde tahsil edilemez.
Tacir olduğum halde aşırı cezayı indirtebilir miyim?
TTK m.22, tacir borçlunun TBK m.182/3 uyarınca aşırılık gerekçesiyle indirim istemesini engeller. Bu kural, cezanın gerçekten kararlaştırılıp kararlaştırılmadığı, geçerliliği, ihlalin oluşması ve hesap hataları yönündeki denetimi ortadan kaldırmaz. Yalnız yüksek tutar iddiasıyla sonuç vaat edilemez.
Yıl bitmeden miktar açığı cezası doğar mı?
Yalnız yıllık toplam borcu kararlaştırılmışsa o borcun vadesi esas alınır. Ayrı aylık yükümlülük veya sipariş çağrısı süresi varsa bunlar kendi hükümlerine göre değerlendirilir. Ara dönemdeki düşük alış toplamı, henüz vadesi gelmeyen yıllık borcu kendiliğinden muaccel hale getirmez.
Piyasada satışların azalması taahhüdü sona erdirir mi?
Tek başına sona erdirmez. TBK m.138 olağanüstü ve öngörülemeyen değişiklik, borçludan kaynaklanmama, ağır ifa güçlüğü ve ifa durumuna ilişkin şartları birlikte arar. Mahkemeden uyarlama veya kanundaki koşullarla sona erdirme istenir; tek taraflı miktar azaltımı kararın yerine geçmez.
Önceki yıl yaptığım fazla alımı sonraki yıldan düşebilir miyim?
Dönemler arası mahsup sözleşmede veya sonradan yapılan anlaşmada öngörülmüş olmalıdır. Bağımsız yıllık hedefler ile çok yıllı toplam taahhüt farklıdır. Mahsup kabul edilmişse aynı teslimin iki ayrı dönem hedefinde nasıl sayılacağı ve varsa önceki cezanın akıbeti yazılılaştırılmalıdır.
Asgari alım tazminatı davasından önce arabuluculuk gerekir mi?
Uyuşmazlık TTK m.4 kapsamındaki ticari dava niteliğindeyse ve talep m.5/A kapsamındaki para alacağı veya tazminata ilişkinse dava öncesinde arabulucuya başvuru dava şartıdır. Görev, taraf sıfatı ve talep türü kontrol edilir; yalnız sözleşmede ticari sözcüğünün bulunması yeterli değildir.
İstanbul ve Mersin ofislerindeki asgari alım uyuşmazlığı incelemesinde, sözleşmenin miktar ekiyle gerçekleşen sipariş ve teslim listelerinin aynı dönemi kapsaması gerekir. Türkiye genelindeki ticari dosyalarda, satıcının karşılamadığı siparişler ve alıcının kabul ettiği değişiklikler ayrıca işaretlenir. Yalnız dönem sonu faturası üzerinden değerlendirme yapılmaz; ceza, satış bedeli ve zarar talebi kendi kanuni dayanağıyla hesaplanır.
Kanun maddeleri ve resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu – UYAP güncel metin: 19–27, 97, 112, 114, 117, 123–126, 138, 179–182
- 6102 sayılı Türk Ticaret Kanunu – UYAP güncel metin: 4, 5, 5/A, 18/3, 22
- 6100 sayılı Hukuk Muhakemeleri Kanunu – UYAP güncel metin: 199
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
