Ticari Borcun Kefiline İhbar Yapılmadan Temerrüt Faizi İstenir mi? TTK 7
Ticari borcun kefiline, taahhüdün veya ödemenin yerine getirilmediği bildirilmeden temerrüt faizi yürütülemez. Türk Ticaret Kanunu’nun 7. maddesi bu şartı açıkça düzenler. Asıl borçlunun ödeme gününü kaçırması, kefilin hesabına aynı tarihten itibaren otomatik temerrüt faizi eklenmesi için yeterli değildir. Borcun ticari niteliği, geçerli kefalet, bildirimin muhatabı ve ulaştığı tarih ayrı ayrı belirlenir.
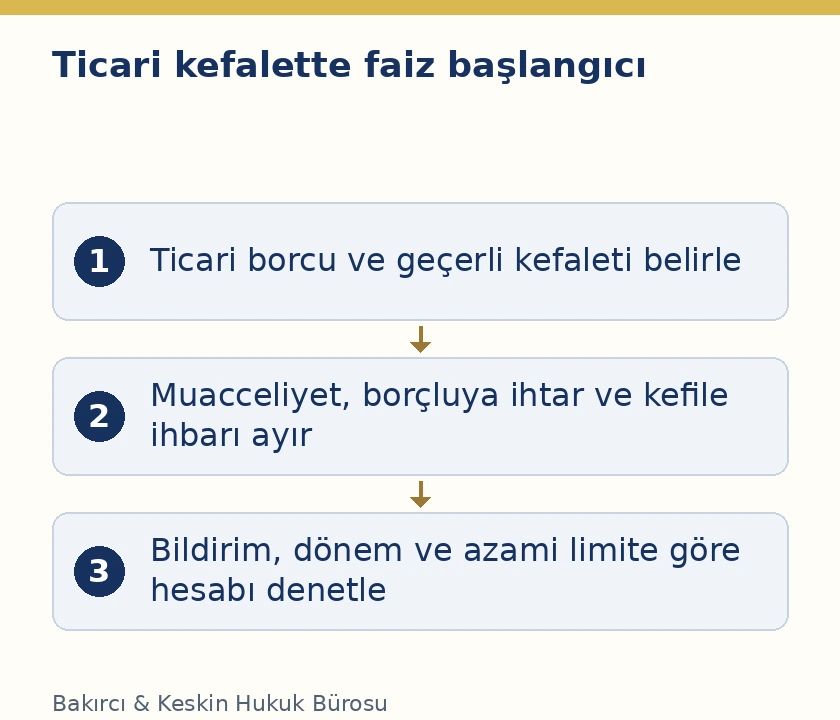
Bu kural, borcun veya kefaletin bütünüyle ortadan kalkması anlamına gelmez. İnceleme belirli faiz kaleminin kefile hangi dönem için yöneltildiğine ilişkindir. Asıl borçlunun hesabı, kefilin sorumluluk hesabı ve kefalet belgesindeki azami tutar birbirinden ayrılmalıdır. Alacaklı aynı toplamı iki kişinin adına yazmakla bu hukuki ayrımları yerine getirmiş olmaz.
TTK 7’deki ihbar şartının kapsamı
TTK 7/1, ticari nitelikteki iş nedeniyle birlikte borç altına girenler bakımından, kanunda veya sözleşmede aksi öngörülmedikçe müteselsil sorumluluğu düzenler. Aynı fıkranın son cümlesi kefil ve kefillere, taahhüdün veya ödemenin yerine getirilmediği ihbar edilmeden temerrüt faizi yürütülmesini yasaklar. İkinci fıkra, ticari borçlara kefalette hem asıl borçlu ile kefil hem de kefiller arasındaki ilişkilerde birinci fıkranın uygulanacağını belirtir.
Bildirim şartı, alacağın ticari olmasından kaynaklanan özel korumadır. Sözleşmede ticari faiz yazması, ihbarın yapıldığını göstermez. Asıl borçlunun bankaya veya satıcıya verdiği ödeme sözü de kefile yapılmış bildirim değildir. Hukuki değerlendirme, ödenmeyen edimin ne olduğu ve bu bilginin hangi kefile hangi içerikle ulaştırıldığı üzerinden yürütülür.
TTK 7’deki düzenleme doğrudan kefile yönelik temerrüt faizini konu alır. Akdi faiz, dava gideri veya başka ödeme kalemleri bu cümleyle topluca geçersiz sayılamaz. Her kalem kendi hukuki dayanağı ve kefalet kapsamı içinde incelenir. Böylece faiz başlangıcına itiraz ile bütün borcun inkârı aynı talep gibi kurulmaz.
Önce borcun ticari niteliği ve kişinin sıfatı belirlenir
TTK 3, Kanunda düzenlenen hususlarla ticari işletmeyi ilgilendiren işlem ve fiilleri ticari iş olarak tanımlar. TTK 19, tacirin borçlarının ticari olması kuralını ve gerçek kişi tacirin adi borcuna ilişkin ayrımları düzenler. Bu nedenle borcun kaynağı, tarafların sıfatları ve işlemin ticari işletmeyle bağlantısı gösterilmelidir. Yalnız sözleşmenin büyük tutarlı olması, TTK 7 uygulamasının dayanağı değildir.
Kişinin kefil mi, asıl borçlu mu, birlikte borçlanan kişi mi yoksa avalist mi olduğu ayrıca belirlenir. TBK 581 kefaleti, borçlunun borcunu ifa etmemesinin sonuçlarından alacaklıya karşı kişisel sorumluluk üstlenme sözleşmesi olarak düzenler. Senetteki her imza kefalet değildir. Aval ile kefaletin birbirine karıştırılması, uygulanacak bildirim ve sorumluluk kurallarını da yanlış seçtirir.
Kefaletin geçerliliği incelenmeden faiz hesabına geçilmemelidir. TBK 583’teki yazılı şekil, azami miktar, tarih ve gerekli el yazısı kayıtları kendi şartlarıyla uygulanır. TTK 7’de ticari borçtan söz edilmesi bu şekil incelemesini ortadan kaldırmaz. Geçerli kefalet bulunmadığı iddiasıyla geçerli kefalette belirli faiz döneminin istenemeyeceği savunması farklı hukuki sebeplerdir.
Asıl borçlunun temerrüdü ile kefile bildirim ayrıdır
TBK 117, muaccel borcun borçlusunun alacaklının ihtarıyla temerrüde düşmesini esas alır; birlikte belirlenmiş ifa günü gibi ihtar aranmayan hâlleri de düzenler. Asıl borçlu bakımından bu şartların gerçekleşmesi, borçlunun kendi temerrüt durumunu belirler. TTK 7’de kefile yapılması gereken ihbar ise farklı muhataba yönelen ek bir incelemedir.
Sözleşmedeki ödeme takviminin kefil tarafından başlangıçta görülmesiyle daha sonra gerçekleşen ödememe olgusunun kendisine bildirilmesi aynı işlem değildir. Bir belge vadeyi, diğeri gerçekleşmiş ihlali gösterir. Dosyada yalnız asıl borçluya gönderilmiş ihtar bulunuyorsa bunun kefile de gönderildiği veya ulaştığı ayrıca ortaya konulmalıdır. İsimlerin aynı sözleşmede yer alması teslim kaydının yerini tutmaz.
Faiz hesabı hazırlanırken anaparanın muacceliyet günü, asıl borçlunun temerrüt günü ve kefile ihbarın ulaştığı gün ayrı kaydedilir. Bu tarihler aynı güne rastlasa da hukuki işlevleri değişmez. Alacaklının hesabında tek tarih kullanılmışsa, her kişi yönünden o tarihin hangi belgeye dayandığı açıklanmalıdır. Eksik bildirim sonradan düzenlenmiş bir hesap çizelgesiyle yapılmış sayılamaz.
İhbar yapılması, henüz vadesi gelmemiş kefalet borcunu tek başına muaccel hâle getirmez. TBK 590’da, asıl borcun muacceliyetinin önceden süre içeren bildirime bağlandığı durumda kefalet borcu için bu sürenin kefile bildirimle başlayacağı belirtilir. Sürenin başlamasıyla tamamlanması farklıdır. Dosyada bildirimin ulaştığı gün ile tanınan sürenin son günü ayrı gösterilmelidir. TTK 7’deki gerekli ihbar şartının yerine getirilmesi, diğer muacceliyet ve temerrüt şartlarının incelemesini kaldırmaz. Böylece eksik bildirimin sonucu düzeltilirken, karşı yönde ihbarın ulaştığı her günün otomatik faiz başlangıcı olduğu yanılgısına da düşülmez.
Bildirimde hangi bilgiler bulunmalıdır?
TTK 7’nin aradığı bilgi, taahhüdün veya ödemenin yapılmadığının kefile ihbar edilmesidir. Bu nedenle bildirimin hangi asıl borca ilişkin olduğu anlaşılmalıdır. Asıl borçlunun adı, sözleşmenin veya hesabın ayırt edici bilgisi, yerine getirilmeyen yükümlülük ve ilgili ödeme dönemi açık gösterilir. Çok sayıda kredi veya ticari sözleşme bulunan ilişkide belirsiz bir müşteri numarası tek başına uyuşmazlığı açıklamayabilir.
Bildirimde yer alan tutar, gerçek hesapla bağlantılı olmalıdır. Daha önce tahsil edilmiş ödeme, ödenmemiş borç gibi yeniden gösterilmemelidir. Anapara, akdi faiz, talep edilen temerrüt faizi ve masraflar ayrı yazıldığında kefil hangi kaleme hangi sebeple itiraz ettiğini belirleyebilir. TTK 7, içeriksiz bir haber verildiğinin ileri sürülmesini denetlenebilir bildirimle eş tutmaz.
Kanun bu maddede herkes için değişmez bir bildirim formu veya özel bir gün sayısı öngörmez. Bununla birlikte faiz yönünden bildirim şartının gerçekleşmiş olması gerekir. Bilginin kim tarafından gönderildiği, kime yöneltildiği, içeriği ve ulaşması birlikte belgelenmelidir. Bir belgenin yalnız şirket dosyasında hazırlanmış bulunması, muhataba ulaştırıldığı anlamına gelmez.
İhbar hangi yolla yapılır ve nasıl ispatlanır?
TTK 7 tek başına bütün ihbarların yalnız noter aracılığıyla yapılacağını söylemez. Ancak bildirimin tarafları ve hukuki işlevi diğer şekil kuralları bakımından önem taşır. TTK 18/3, tacirler arasında diğer tarafı temerrüde düşürmeye, sözleşmeyi feshe veya sözleşmeden dönmeye ilişkin ihbar ve ihtarlar için noter, taahhütlü mektup, telgraf veya güvenli elektronik imzayla kayıtlı elektronik posta yollarını düzenler.
Bu hükmün uygulanması için tarafların tacir sıfatı ve bildirimin niteliği belirlenir. Her kefil tacir değildir; her hesap açıklaması da temerrüt ihtarı işlevi taşımaz. Dolayısıyla bir iletişim kanalının adından hareketle bütün dosyalar için aynı sonuç çıkarılmaz. Kullanılan yol, somut bildirimin tabi olduğu kanuni ve sözleşmesel düzenle eşleştirilir.
İspat dosyasında gönderilen metin ve ekler ile teslim kaydı birlikte tutulmalıdır. Yalnız gönderi numarası içerikte hangi borcun anlatıldığını; yalnız metin nüshası da ulaştığı tarihi göstermeye yetmez. Elektronik kayıtta gönderici, alıcı, zaman ve içerik bağlantısı korunur. İhbarın yetkili temsilciye yapıldığı ileri sürülüyorsa temsil ilişkisi de belgeyle açıklanır.
Birden fazla kefilde bildirim kime yöneltilir?
TTK 7, kefil ve kefillere ihbar yapılmasından söz eder. Bir kefile gönderilen yazının, sırf aynı borcu güvence altına aldıkları için diğer kefillere de ulaşmış olduğu kabul edilemez. Her kefilin kimliği, bildirimin muhatabı ve ulaşma kaydı ayrı değerlendirilir. Ortak bir adreste bulunmak veya aynı şirketin ortağı olmak, kişilerin bildirim kayıtlarını kendiliğinden birleştirmez.
Tek bir yazıda birden çok kefilin adının bulunması mümkündür; ancak yazının her birine hangi şekilde ulaştığı gösterilmelidir. Temsil yoluyla bildirimde kimin kimi temsil ettiği belirtilir. Hesap tablosunda ayrı kefil satırları kullanılması, farklı ihbar tarihlerinin görünür kalmasını sağlar. Asıl borcun ortak olması, bütün kefiller için aynı faiz başlangıcının belgesiz kullanılmasını haklı kılmaz.
Kefillerden birinin ödeme yapması da ayrı kaydedilir. Ödeme, hangi borç kalemini kapattığı ölçüde bakiyeyi etkiler. Bildirim tarihiyle tahsilat tarihi birbirinin yerine yazılmaz. Alacağın kalan kısmı hesaplanırken aynı tutarın hem asıl borçludan hem birden fazla kefilden ikinci kez tahsil edileceği bir sonuç yaratılmamalıdır.
TBK 586’daki ihtarla TTK 7 ihbarı karıştırılmamalıdır
TBK 586, müteselsil kefile borçluyu takip etmeden veya taşınmaz rehnini paraya çevirmeden başvurmanın şartlarını düzenler. Asıl borçlunun ifada gecikmesi ve ihtarın sonuçsuz kalması veya açıkça ödeme güçsüzlüğü içinde olması bu hükmün konusudur. TTK 7’deki ihbar ise kefile temerrüt faizi yürütülmesi bakımından incelenir. İki düzenleme farklı sorulara cevap verir.
Asıl borçluya yapılan ihtarın TBK 586 bakımından sonuç doğurması, kefile TTK 7 ihbarının da yapılmış olduğunu kanıtlamaz. Aynı yazı birden fazla hukuki işlevi yerine getiriyorsa içerik ve muhataplar bunun için yeterli olmalıdır. Bir belgenin başlığının ihtarname olması, içindeki bütün şartların gerçekleştiğini göstermez.
Takibin şartları hakkında müteselsil kefile doğrudan takip ve TBK 586 incelemesi tamamlayıcıdır. Ayrıca TBK 590, asıl borcun muacceliyetinin önceden süre içeren bildirime bağlı olduğu durumda kefalet borcu için sürenin kefile bildirimle başlayacağını düzenler. Muacceliyet bildirimi, asıl borçluya ihtar ve TTK 7 ihbarı dosyada ayrı işlevleriyle gösterilmelidir.
TBK 594’teki altı ay kuralı faiz için bekleme izni değildir
TBK 594/1, asıl borçlunun anapara, yarım yıllık faizi veya yıldan yıla yapılması öngörülen anapara ödemelerinde altı ay gecikmesi hâlinde alacaklının kefile bildirim yükümlülüğünü düzenler. Aynı fıkra, kefilin istemi üzerine her zaman asıl borcun kapsamı hakkında bilgi verilmesini de zorunlu kılar. Bu bilgi ve gecikme bildirimi düzeni, TTK 7’nin temerrüt faizine ilişkin özel şartından ayrıdır.
Alacaklı, TBK 594’te altı aydan söz edilmesini TTK 7 kapsamında ilk altı ay için ihbarsız temerrüt faizi uygulama yetkisi gibi kullanamaz. İki maddenin konusu ve yaptırımı farklıdır. TBK 594/3’teki yükümlülük ihlalinde kefilin bu nedenle uğradığı zarar miktarınca hak kaybı düzenlenirken, TTK 7 doğrudan ihbar yapılmadan temerrüt faizi yürütülmesini sınırlar.
Kefilin hesap bilgisi istemesi de alacaklının bütün bildirim yükümlülüklerini geçmişe etkili olarak yerine getirdiği anlamına gelmez. Gelen cevabın içeriği ve ulaştığı tarih belirlenir. Önceden yapılmış geçerli ihbar varsa kendi belgesiyle, sonraki bilgi cevabı varsa kendi kapsamıyla değerlendirilir. Hesap bilgisi talebiyle faiz itirazının aynı yazıda bulunması, bu farklı işlemlerin ayrı gösterilmesine engel değildir.
Faiz tutarı ve kefalet limiti birlikte nasıl kontrol edilir?
TBK 589, kefilin kefalet sözleşmesinde belirtilen azami miktarla sorumlu olduğunu düzenler. Bildirimin yapılmış olması, bu azami sınırı ortadan kaldırmaz. Sözleşme faizi ile temerrüt faizinin niteliği ve kapsamı da ayrılır. İhbar incelemesinde doğru başlangıç tarihi bulunmuş olsa bile yanlış anapara veya kapsam dışı kalem üzerinden hesap yapılması başka bir uyuşmazlık yaratır.
Bu nedenle tablo önce mevcut anaparayı, sonra her faiz türünün dayanağını, dönemini ve oranını göstermelidir. TTK 7 belirli bir faiz oranı ilan etmez; faiz oranının dayanağı ayrı hüküm veya geçerli sözleşme kaydıyla açıklanır. Birikmiş bütün faizlerin yeni bir anapara başlığı altında toplanması, bunların önceki hukuki niteliğini ve kefalet sınırını incelemeyi gereksiz kılmaz.
Azami sorumluluk ve giderler için TBK 589 kapsamında kefilin sorumluluk kalemleri ayrı değerlendirilir. Aynı maddedeki takip ve dava giderleri için uygun zaman önce bildirim şartı da TTK 7 ihbarıyla otomatik olarak karşılanmış sayılmaz. Hangi bildirimin hangi giderden önce yapıldığı somut kayıtla gösterilir.
Faize itiraz dosyası nasıl hazırlanır?
Kefalet sözleşmesi, asıl borç belgesi, ödeme planı, hesap dökümleri, ihbar metni ve ulaşma kayıtları birlikte incelenir. İtiraz edilen faiz dönemi başlangıç ve bitiş tarihleriyle açıklanır. “Faiz fazla” şeklindeki tek cümle yerine, eksik ihbar, hatalı tarih, yanlış bakiye veya kapsam sorununun hangisine dayanıldığı belirtilir. Birden fazla itiraz varsa her biri kendi belgesine bağlanır.
HMK 190 ve 194, ispat yükü ile vakıaların ve delillerin somutlaştırılmasına ilişkin çerçeveyi verir. İhbar yapıldığına dayanan taraf, bu işlemin muhatabını, içeriğini ve zamanını ortaya koymalıdır. Teknik faiz hesabı ile hukuki başlangıç tarihinin belirlenmesi aynı görev değildir. HMK 266 uyarınca hukuki değerlendirme bilirkişiye devredilmez; hesap incelemesi belirlenen hukuki esas üzerinden yapılır.
İcra takibi başlamışsa alacaklıya gönderilen hesap itirazı, takip dosyasındaki süreli başvurunun yerine geçmez. Takip türüne göre borca ve faize itiraz yolu ayrıca belirlenir. Bu yazı bütün takipler için ortak bir itiraz süresi üretmez. Ödeme emrinin türü ve tebliği, kullanılacak usulün kendi kanuni şartlarıyla değerlendirilir.
Sık sorulan sorular
1. Ticari borcun kefiline ihbarsız temerrüt faizi uygulanır mı?
TTK 7/1, taahhüdün veya ödemenin yerine getirilmediği kefile ihbar edilmeden temerrüt faizi yürütülmesini yasaklar. Asıl borçlunun gecikmesi tek başına kefile aynı tarihten faiz yöneltilmesini sağlamaz. Bildirim ve kefaletin diğer şartları ayrı incelenir.
2. Borçluya gönderilen ihtar kefile de yapılmış sayılır mı?
Yalnız asıl borçluya yönelmiş ihtar, kefile bildirim yapıldığını göstermez. Kefilin muhatap olduğu metin ve ulaşma kaydı ayrıca bulunmalıdır. Aynı borç ilişkisinde yer almak, farklı kişilere yönelik bildirimleri tek işlem hâline getirmez.
3. Sözleşmedeki vade tarihini bilmek ihbarın yerine geçer mi?
Vadenin bilinmesiyle gerçekleşmiş ödememe olgusunun ihbar edilmesi farklıdır. TTK 7, taahhüdün veya ödemenin yerine getirilmediğinin bildirilmesini arar. Başlangıçta ödeme planını görmek, daha sonra gerçekleşen ihbarı kendiliğinden kanıtlamaz.
4. İhbar yapılmaması kefaletin tamamını sona erdirir mi?
TTK 7’nin bu cümlesi temerrüt faizine ilişkindir. Kefaletin bütününün sona erdiği sonucu bu hükümden çıkarılmaz. Asıl borç, geçerlilik, azami tutar ve diğer sorumluluk kalemleri kendi kanuni dayanaklarıyla incelenir.
5. Bir kefile yapılan ihbar diğer kefilleri de kapsar mı?
Sırf birlikte kefalet nedeniyle böyle bir sonuç kurulmaz. Her kefile hangi içerikle ve ne zaman bildirim yapıldığı belirlenir. Temsil yoluyla bildirim ileri sürülüyorsa temsil yetkisi ve muhatap ilişkisi ayrıca gösterilmelidir.
6. TTK 7 bütün ihbarlar için noter şartı koyar mı?
Madde tek başına böyle bir genel şart koymaz. Bildirimin tacirler arasında temerrüt, fesih veya dönme işlevi taşıdığı durumlarda TTK 18/3’teki yollar ayrıca uygulanır. Taraf sıfatları ve bildirimin hukuki amacı belirlenmeden tek bir yöntem zorunluluğu ilan edilmez.
7. TBK 594’teki altı ay dolmadan ihbar gereksiz midir?
Hayır. TBK 594’ün gecikme bildirimi ve TTK 7’nin temerrüt faizi şartı farklıdır. Altı aylık düzenleme, ticari kefile bu dönem için ihbarsız temerrüt faizi yürütme yetkisi vermez. Her maddenin konusu ve sonucu ayrı uygulanır.
8. Bildirim yapılınca kefalet limitinin üzerinde faiz istenir mi?
Bildirim, TBK 589’daki azami sorumluluk sınırını kaldırmaz. Talep edilen tutarın kefalet kapsamına ve sınırına uygunluğu ayrıca incelenir. Doğru bildirim tarihi bulunması, hesapta her kalemin sınırsız biçimde eklenmesini haklı kılmaz.
9. TBK 586 ihtarıyla TTK 7 ihbarı aynı şart mıdır?
Hayır. TBK 586 müteselsil kefile başvuru şartlarını; TTK 7 ise ticari borcun kefiline temerrüt faizi yöneltmede ihbarı düzenler. Aynı belge kullanılacaksa her iki işlev için gereken muhatap ve içerik ayrı karşılanmalıdır.
10. Hesap dökümüne itiraz etmek icra başvurusunun yerine geçer mi?
Hayır. Alacaklıya yazılan itirazla icra dosyasındaki süreli başvuru farklıdır. Takibin türü ve tebliğ tarihi üzerinden kullanılacak usul belirlenir. Bilgi veya hesap cevabı beklemek, takipteki kanuni süreyi kendiliğinden uzatmaz.
Resmî mevzuat dayanakları
Temel kaynaklar 6102 sayılı Türk Ticaret Kanunu’nun 3, 7, 18 ve 19. maddeleri, 6098 sayılı Türk Borçlar Kanunu’nun 117, 581, 583, 586, 589, 590 ve 594. maddeleri ile 6100 sayılı Hukuk Muhakemeleri Kanunu’nun 190, 194 ve 266. maddeleridir. İhbar, muacceliyet, başvuru ve hesap koşulları bu hükümlerin kendi kapsamları içinde uygulanır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
