Tütün ve Alkol Satış Belgesi Yenilenmedi: Süre Uzatımı, Stok ve Yeni Başvuru
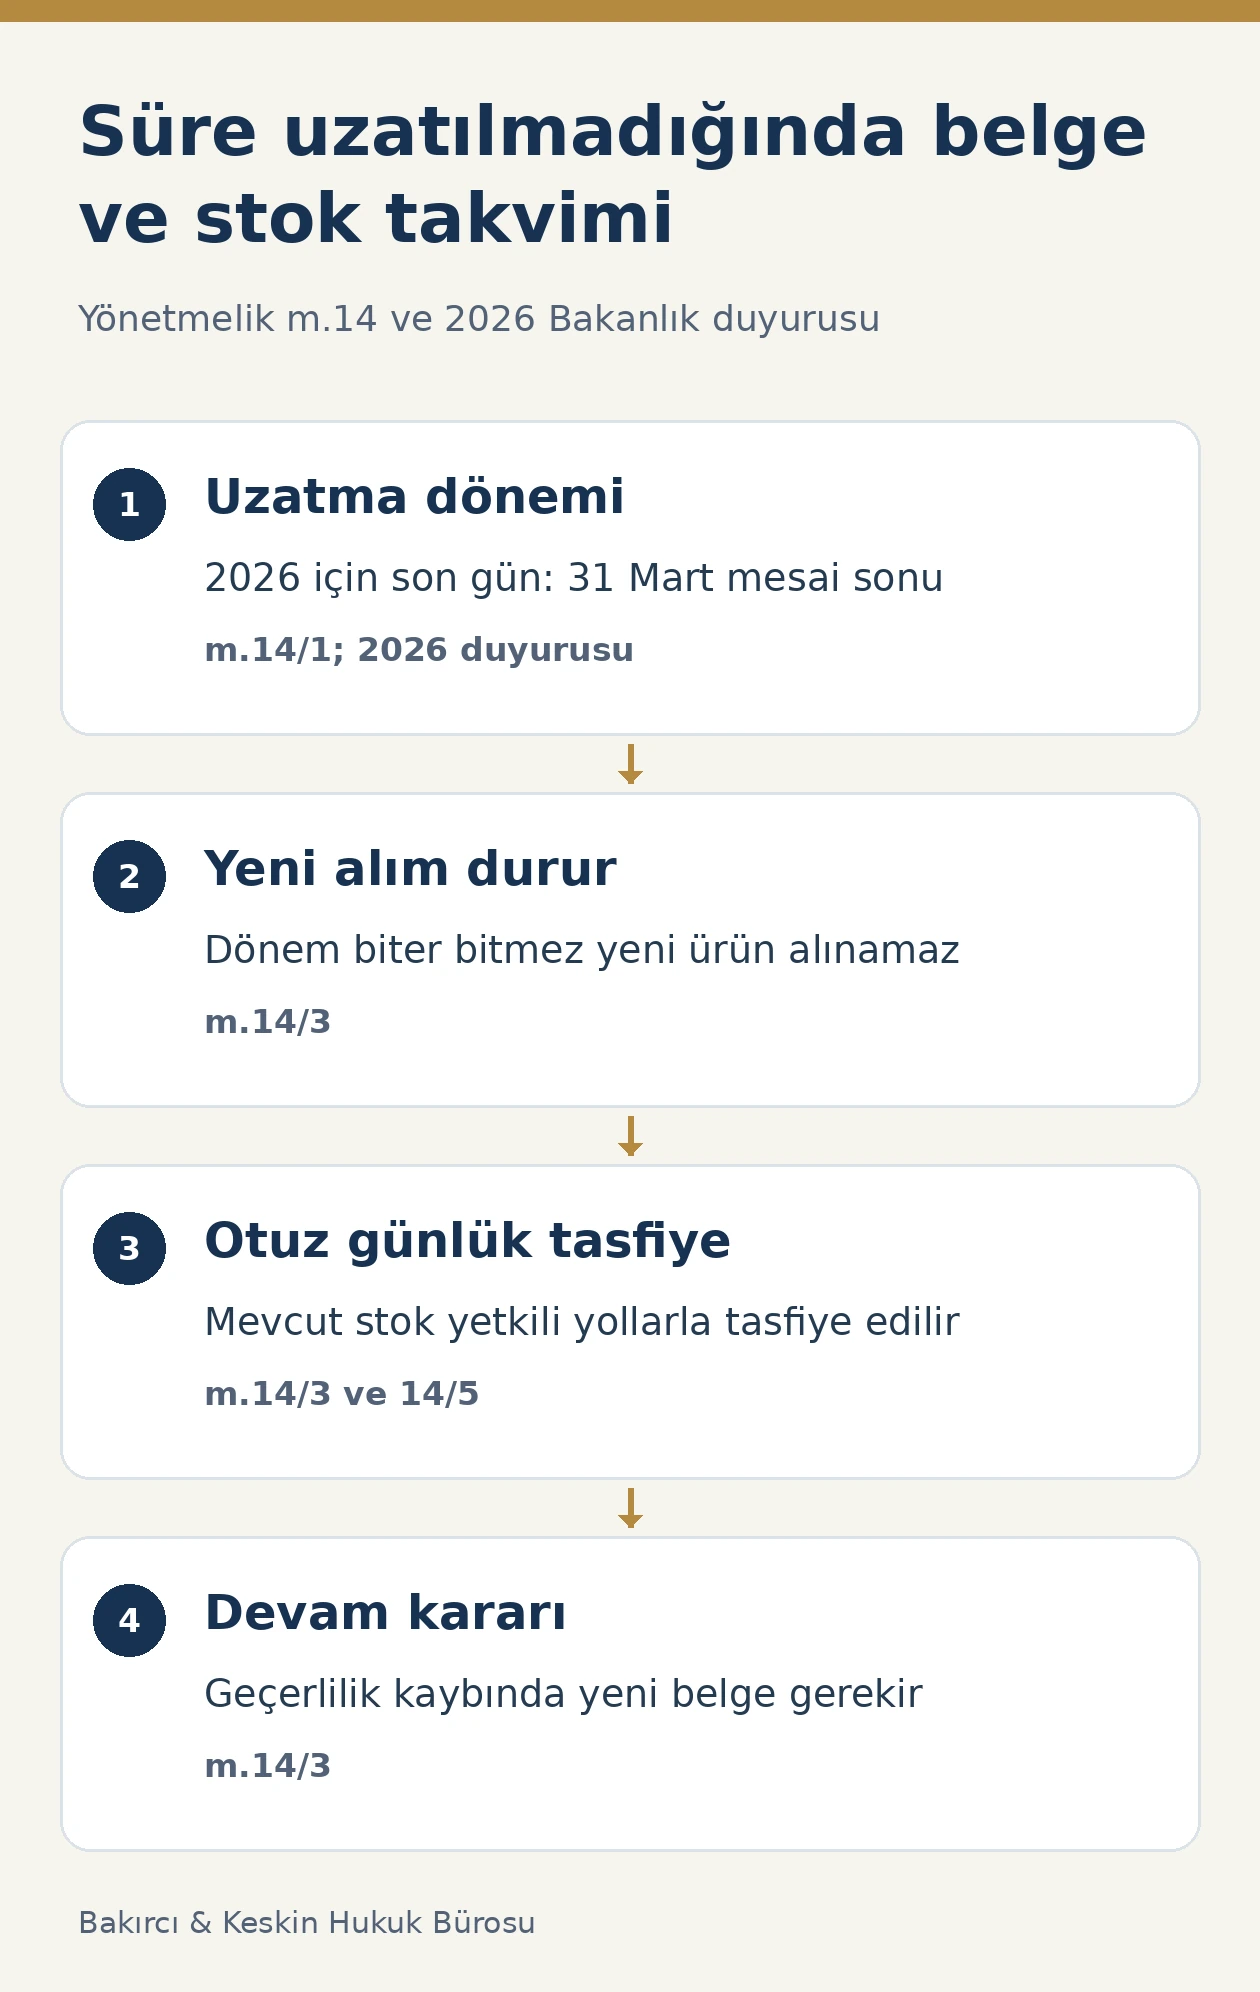
Tütün veya alkollü içki satış belgesinin süre uzatımı yapılmadığında, uzatma döneminin bitiminden sonra yeni ürün satın alınamaz; mevcut stok otuz günlük süre içinde tasfiye edilir ve belge bu sürenin sonunda geçerliliğini kaybeder. Satış ve Sunum Yönetmeliği m.14/1 ve m.14/3 bu sonuçları ayrı ayrı düzenler. 2026 dönemi için Bakanlık son günü 31 Mart 2026 mesai sonu olarak duyurmuştur. Bedeli yanlış tahsilat kanalından veya yanlış numarayla yatırmak süre uzatımının yerine geçmez. Süreyi kaçıran işletmenin yeni belge ihtiyacı, stok yönetimi ve hatalı ödeme iadesi aynı dosyada fakat ayrı hukuki işlemler olarak ele alınır.
Hangi belge için yıllık süre uzatımı gerekir?
Tütün Mamulleri ve Alkollü İçkilerin Satışına ve Sunumuna İlişkin Usul ve Esaslar Hakkında Yönetmelik m.5, faaliyet türüne göre satış belgesini düzenler. Perakende tütün, perakende alkollü içki, açık alkollü içki ve toptan satışın kapsamları birbirinden farklıdır. İşletmenin duvarındaki belgenin başlığı ve sicil numarası, hangi faaliyet yetkisine sahip olduğunu gösterir.
Madde 14/1, belgeyi aldığı veya son uzatmayı yaptığı tarihe bakılmaksızın faaliyete devam edecek satıcının takip eden yılın ocak başından mart sonuna kadar işlem yapmasını zorunlu tutar. Belgenin bir önceki yılın sonunda alınmış olması, sonraki takvim yılındaki yükümlülüğü kendiliğinden kaldırmaz. Belge düzenleme tarihiyle yıllık uzatma dönemi aynı süre değildir.
Madde 14/6, süre uzatımı ve geçerlilik usulünü nargilelik tütün mamulü sunum uygunluk belgesine de uygular. Buna karşılık belediyenin işyeri ruhsatı, vergi kaydı veya başka sektörel izin bu işlemin yerine geçmez. Birden fazla belgeye sahip işletme her belgenin durumunu ve sicilini ayrı kontrol eder; tek ödeme bütün belgeleri otomatik olarak kapsamaz.
2026 için son gün ve otuz günlük tasfiye ayrımı
Tarım ve Orman Bakanlığının 2026 duyurusu, 2025 ve önceki yıllarda düzenlenmiş olup 31 Aralık 2025’te geçerliliğini koruyan belgeler için 31 Mart 2026 Salı mesai sonunu esas alır. Bu tarih geçmiş durumdadır. Ekim 2026’da önceki dönemi inceleyen işletme, duyuruyu hâlen açık bir başvuru süresi olarak değerlendiremez.
Uzatma döneminin bittiği gün ile belgenin geçerliliğini kaybettiği gün aynı değildir. M.14/3, belgenin son günden otuz gün sonra geçersizleşmesini düzenlerken yeni ürün alımını uzatma tarihinin bitimini takiben yasaklar. Aradaki süre, işletmenin yeni stokla normal faaliyetini sürdürmesi için tanınmış ek alış dönemi değildir.
2026 dosyasında önce zamanında usulüne uygun ödeme yapılıp yapılmadığı belirlenir. Yapılmamışsa otuz günlük tasfiye dönemi ve sonrasındaki işlemler ayrılır. Belgenin fiziksel nüshasının elde bulunması, elektronik kayıttaki ve mevzuattaki geçerlilik sonucunu değiştirmez. İşlem takvimi yalnız belge üzerindeki eski tarihe göre kurulmaz.
Ödeme neden sicil numarasıyla yapılmalıdır?
Yönetmelik m.14/1, bedelin Bakanlığın ilan ettiği banka hesabına Kurum sicil numarası beyan edilerek yatırılmasını ister. Bakanlığın duyurusu, Ziraat Bankasının kurumsal tahsilat ekranındaki yeni satış belgesi ve süre uzatım işlemi kanalını açıklar. Şube gişesi, ATM veya internet bankacılığı kullanılabilse de işlem doğru kurumsal tahsilat türüyle yapılmalıdır.
Dekontta yalnız Bakanlık hesabına para gönderilmiş görünmesi yeterli değildir. Hangi satış belgesi siciline, hangi işlem türünde ve hangi dönem için tahsilat işlendiği önemlidir. İşletmenin vergi numarası veya belge sahibinin kimlik numarası, belge sicil numarasının yerine kullanılmaz. Aynı kişiye ait birden fazla belge bulunması bu ayrımı daha da gerekli kılar.
Bakanlığın 2026 açıklamasına göre sıradan EFT veya havale ve diğer tahsilatlar ekranı süre uzatımını gerçekleştirmez. Bu nedenle para çıkışının varlığıyla uzatma işleminin tamamlanması birbirinden ayrılır. Dekontun işlem açıklaması, sicil numarası ve elektronik belge durumu karşılaştırılır; banka hareketi tek başına faal belge sonucunun kanıtı sayılmaz.
Hatalı EFT veya yanlış numarayla ödeme nasıl ele alınır?
Bakanlık, bedelin kimlik veya vergi numarasıyla hatalı yatırılması hâlinde doğru sicil numarasıyla yeniden ödeme yapılmasını ve hatalı tutarın iadesinin istenmesini açıklamıştır. Bu yol, zamanında tamamlanması gereken süre uzatımını başka bir para transferiyle yapılmış saydırmaz. Süre geçtikten sonraki başvuruda geçerli belge durumunun ayrıca belirlenmesi gerekir.
Hatalı ödeme iadesi için dekont, ödeyenin kimliği veya şirket bilgisi, yanlış seçilen tahsilat türü ve ilgili belge sicili açıkça gösterilir. Aynı tutarın doğru kanaldan da ödenmiş olması durumunda iki dekont ayrı eklenir. İade talebi, geçersiz belgenin yeniden faal sayılması talebine dönüştürülmeden açıklanır.
Yönetmelik m.15/2’de faaliyeti sona erenlerin satış belgesi bedelinin iade edilmeyeceği yazılıdır. Bu hüküm ile Bakanlığın hatalı ödeme iade yolu farklı olaylara ilişkindir. Geçerli biçimde alınmış hizmet veya belgenin bedeliyle yanlış hesaba ya da yanlış kimlikle yapılan tahsilat aynı hukuki gerekçeyle ele alınmaz.
2026 yılı belge ve uzatma bedelleri
2025/35 sayılı Tebliğ m.1, 2026 yılı yeni belge ve süre uzatım bedellerini belirler. Perakende satışta yerin il merkezi veya büyükşehir belediyesi sınırında bulunması, ilçe merkezi ya da diğer mahal niteliği tutarı etkiler. Büyükşehir sınırındaki bir ilçeyi sırf ilçe olduğu için düşük kategoriye yerleştirmek doğru değildir.
Aşağıdaki tutarlar 2026 takvim yılına aittir. Sonraki yılın bedeli bu tablodan otomatik olarak çıkarılmaz. M.15/1 uyarınca Bakanlık yıllık bedelleri belirler ve Resmî Gazete’de yayımlar. Yeni dönem hesabında yalnız geçmiş ücretin yeniden ödeme ekranına yazılması yeterli kontrol değildir.
Ödenecek kalem belgenin türünden belirlenir. Açık içki sunumu yapan işletmenin perakende tarifesini ödemesi, gereken faaliyet belgesinin yerine geçmez. Birden fazla belge varsa bedeller ve siciller eşleştirilir. Ödeme dekontundaki tutar tek başına hangi belge için doğru tahsilat yapıldığını göstermez; işlem türü ve yer kategorisi birlikte okunur.
| Belge | Yer kategorisi | 2026 bedeli |
|---|---|---|
| Perakende satış | İl merkezi veya büyükşehir sınırları | 4.240 TL |
| Perakende satış | İlçe merkezi | 2.802 TL |
| Perakende satış | Diğer mahaller | 1.017 TL |
| Açık içki satışı | İl merkezi veya büyükşehir sınırları | 17.704 TL |
| Açık içki satışı | Diğer mahaller | 6.792 TL |
| Toptan satış | Tebliğde tek tutar | 82.464 TL |
| Nargile sunum uygunluğu | İl merkezi veya büyükşehir sınırları | 43.064 TL |
| Nargile sunum uygunluğu | Diğer mahaller | 39.554 TL |
Kaşe yerine elektronik belge durumu nasıl doğrulanır?
2026 duyurusu, doğru işlem tamamlanınca yeni belge düzenlenmesine gerek bulunmadığını ve mevcut belgenin korunacağını açıklar. Ayrıca sırf süre uzatımını kaşe, mühür veya imzayla eski belge üzerine işletmek için il veya ilçe müdürlüğüne başvuru aranmaz. Eski uygulamalara ait duyurular güncel zorunluluk gibi kullanılmamalıdır.
Bakanlığın satıcı sorgulama ekranı veya belgedeki karekod, kaydın faal duruma geçip geçmediğinin kontrolünde kullanılır. Sorgulama tarihi ve belge sicili birlikte kaydedilir. Bir başka işyerinin veya aynı kişinin farklı belgesinin faal olması, incelenen belgenin uzatıldığını göstermez. Sonuç doğru belgeyle eşleşmelidir.
Ödeme zamanında ve doğru yapılmış görünmesine rağmen kayıt farklıysa banka dekontu ve sorgulama sonucu yetkili birime sunulur. Teknik kayıt uyuşmazlığı ile hiç işlem yapmama farklıdır. Başvuruda işlem zamanı, kanal ve sicil açıkça belirtilir; geçmiş tarihli uzatma veya gerçek dışı belge talep edilmez. İdarenin vereceği yazılı değerlendirme dosyada korunur.
Uzatma yapılmadığında yeni ürün alınamaz
Madde 14/3, uzatma döneminin bitimini müteakip ürün satın alınmasını yasaklar. Satış belgesinin otuz gün daha geçerlilik göstermesi, yeni tütün veya alkollü içki stoğu edinme hakkı sağlamaz. Yönetmelik bu ara dönemi mevcut ürünlerin tasfiyesine ayırmıştır. Alış faturaları ve teslim kayıtları dönem ayrımı yapılarak incelenir.
Daha önce verilmiş siparişin sonradan teslimi söz konusuysa sipariş, satış ve teslim tarihleri ayrı gösterilir. Yalnız sipariş tarihi belirtilerek fiilî yeni ürün alımının zamanı gizlenmez. Tedarikçi tarafından düzenlenmiş fatura ile stok girişinin uyuşmadığı durumda gerçek işlem akışı belgeyle açıklanır. Kayıtlar geriye dönük değiştirilmez.
İşletmenin başka şubesinden ürün getirilmesi veya başka şirketin stokunun kullanılmasına ilişkin hareketler de gerçek taraflarıyla kaydedilir. Geçerli belgeyi farklı işyerine aitmiş gibi kullanmak, yıllık uzatma eksikliğini çözmez. Satış yetkisinin sahibi ve adresi ile ürünün fiilen bulunduğu yerin birlikte kontrol edilmesi gerekir.
Stok tasfiyesi hangi yollarla tamamlanır?
Yönetmelik m.14/5 tasfiyeyi belgenin verdiği yetki çerçevesinde satış, ilgili üretici, ithalatçı veya toptancıya iade ya da aynı tür belgeye sahip satıcıya devir yollarıyla düzenler. Bu seçenekler belgesiz kişiye serbest dağıtım yetkisi vermez. Teslim edilen ürün, miktar, tarih ve karşı tarafın belge durumu kayıt altına alınır.
2026 duyurusu, uzatma yapılmayan belgeler bakımından otuz günlük süre içinde stok tasfiyesinin zorunlu olduğunu açıklar. Bu dönem sona erdikten sonra normal tüketici satışı sürdürülmez. Tasfiye hükmü, geçerlilik kaybından sonra sınırsız yeni bir satış dönemi başlatan bir ifade olarak yorumlanmaz; dosyanın takvimi duyuruyla birlikte okunur.
Stok sayımı yapılmadan bütün ürünlerin tasfiye edildiği kabul edilmez. Açılış envanteri, dönem içindeki tasfiye hareketleri ve kalan miktar karşılaştırılır. İade veya devirde düzenlenen belgeler aynı ürünleri iki kez çıkış göstermemelidir. Ürünlerin işyerinden başka yere taşınması tek başına hukuken tamamlanmış tasfiye anlamına gelmez.
Belge geçersizleştiğinde yeni başvuru gerekir
Madde 14/3, süre uzatımını yaptırmamış satıcının faaliyete devam etmek istemesi hâlinde yeniden belge almasını zorunlu kılar. Yeni başvuru, eski belgeye yalnız gecikmiş bedel yatırılmasından farklıdır. Bakanlığın 2026 açıklaması, güncel mevzuat şartlarına uygun yeni satış belgesi başvurusu yapılacağını açıkça belirtir.
İşletmenin eski belgesi sırasında sağlanan şartlar, yeni başvuru tarihinde otomatik olarak mevcut sayılmaz. Faaliyet türü, adres, ruhsat ve gerekli belgeler yeniden değerlendirilir. Yeni belge için para yatırılmış olması da tek başına satış yetkisinin doğduğunu göstermez. Başvurunun sonuçlanması ve belge durumu ayrıca izlenir.
Geçerlilik kaybından önceki satışlarla sonraki satışlar birbirinden ayrılır. Yeni belge alınması, aradaki dönemde yapılmış işlemlerin hukuki niteliğini geçmişe dönük değiştirmez. İşletmenin başvuru dosyası ile denetim dosyası paralel yürütülse de tarih ve belge bilgileri tutarlı tutulur. Yeni başvuru, önceki ödeme itirazını veya stok hesabını ortadan kaldırmaz.
Süre uzatmama, askıya alma ve belge iptali farklıdır
Süre uzatılmaması nedeniyle geçerlilik kaybı, idarenin başka bir ihlal dolayısıyla belgeyi askıya almasıyla aynı işlem değildir. Her durumda faaliyetin hukuki dayanağı kontrol edilir; fakat süre, sebep ve yeniden başvuru koşulları farklıdır. Belge durumunun sistemdeki ifadesi, ilgili idari yazıyla birlikte okunur.
Satış belgesi askıdayken faaliyet konusu, askı kararına rağmen üretim, satış veya dağıtımı ele alır. Yıllık süreyi kaçıran her işletmeye askı fiili işlenmiş gibi madde uygulanamaz. Tersine, gerçek askı kararı bulunan işletmenin yalnız yıllık bedeli ödemesi de askı sebebini kendiliğinden kaldırmaz.
4733 sayılı Kanun m.8’de belge iptali ve bazı tekrar hâlleri için ayrı sonuçlar vardır. Süre uzatmama nedeniyle yeni belge başvurusu ile yaptırım olarak iptal sonrası başvuru kısıtlaması birbirine karıştırılmaz. Somut kararda hangi hükmün uygulandığı görülmeden bütün işletmeler için tek bir bekleme süresi ilan edilmez.
Tasfiye sonrasında satışın yaptırımı ve yetkili makam
4733 sayılı Kanun m.8/5-g, satış belgesi olmadan toptan ve perakende satış için yaptırım düzenler. Bakanlığın 2026 duyurusu da tasfiye sonrası devam eden satışlarda m.8 kapsamındaki ceza ve ürünlerin kamuya geçirilmesi sonucunu hatırlatır. Güncel ceza miktarı, fiil tarihi ve o yılın yeniden değerleme düzeniyle hesaplanır; eski kanun rakamı güncel tutar gibi yazılmaz.
Madde 8/9, ilgili bentlerdeki yaptırım ve fiilin konusu eşyanın mülkiyetinin kamuya geçirilmesi konusunda mahalli mülki amirlere yetki verir. Para cezası ile eşya hakkında karar ayrı sonuçlardır. Mülkiyetin kamuya geçirilmesi incelemesi, bu sonucun para tahsilatıyla aynı işlem olmadığını açıklar.
Denetimde satışın tarihi, ürünler, miktarlar, belge sicili ve geçerlilik durumu somut olarak gösterilmelidir. İdari yaptırım tutanağının içerik kuralları bu kayıtların değerlendirilmesini sağlar. Usulüne uygun zamanında ödeme iddiası varsa ilgili dekont ve elektronik kayıt dosyaya eklenir; yalnız sözlü açıklamayla yetinilmez.
4733 sayılı Kanundaki özel on beş günlük dava yolu
4733 sayılı Kanun m.8/10, bu Kanuna göre verilen idari yaptırım kararları için idari yargı yolunu düzenler ve idare mahkemesinde dava süresini işlemin tebliğinden itibaren on beş gün olarak belirler. Bu özel hüküm görülmeden genel kabahat itiraz yolu üzerinden hareket edilmez. Kararın gerçekten hangi kanun ve bent uyarınca verildiği ilk kontrol noktasıdır.
Aynı fıkra, iptal davasının kararın yerine getirilmesini kendiliğinden durdurmadığını belirtir. Yargısal başvuru yapıldığı için ürün satışına veya eski belgeye dayanarak faaliyete otomatik dönülmez. Belge durumu ve yaptırımın uygulanması ayrı takip edilir. Tebliğ kaydı, kararın bütün sayfaları ve denetim ekleri korunur.
Başvuru dosyasında zamanında ödeme, yanlış sicil, teknik eşleşme sorunu, satışın tasfiye dönemi içinde bulunması veya yanlış belgeye dayanılması gibi gerçek uyuşmazlık nedenleri açıkça gösterilir. Her iddia kendi belgesiyle desteklenir. Hatalı ödeme iadesi için yapılan idari başvurunun yaptırım davasındaki süreyi otomatik koruduğu kabul edilmez.
Stok tasfiyesinde belge zinciri
Tasfiye sonunda elde kalan ürün listesi, izin verilen tasfiye yolu kapsamında yapılan teslimler ve bunların faturaları birlikte tutulur. Dönem başındaki stok ile dönem sonunda kalan miktarın hesabı kurulmalıdır. Belgenin süre uzatımı yapılmadığı halde yeni ürün alındığı iddiası varsa ürünün fiilen teslim tarihi, fatura tarihi ve stok kaydı karşılaştırılır. Eski stok kaydı her sonraki teslimi kendiliğinden eski ürün haline getirmez. İşletmenin başka şubesine ait belgenin kullanılması da ilgili satış noktasının belge durumunu açıklamaz. Başvuru ve savunma, denetlenen adresle ilişkilendirilmiş kayıtlar üzerinden hazırlanmalıdır.
Satış belgesinin süre uzatımı ve gecikme soruları
2026 süre uzatımının son günü neydi?
Bakanlık, kapsamdaki mevcut belgeler için 31 Mart 2026 Salı mesai sonunu duyurdu. Bu dönem kapanmıştır. Geçmiş işlemin incelemesinde o tarihe kadar doğru sicil ve tahsilat kanalıyla ödeme yapılıp yapılmadığı belirlenir.
Mart sonunda uzatma yapmadım; otuz gün yeni mal alabilir miyim?
Hayır. M.14/3 yeni ürün alımını uzatma döneminin bitimini takiben yasaklar. Otuz günlük ara dönem mevcut stokun tasfiyesi içindir; yeni stokla normal faaliyete devam etme süresi değildir.
Bakanlık hesabına EFT yaptım; belge uzamış sayılır mı?
2026 duyurusu sıradan EFT veya havalenin süre uzatımı yerine geçmediğini belirtir. Ödeme doğru kurumsal tahsilat kanalından belge siciliyle yapılmalıdır. Hatalı ödeme iadesi ve belge geçerliliği ayrı incelenir.
Vergi numarasıyla yatırılan bedel için ne yapılır?
Bakanlık doğru belge siciliyle ödeme yapılmasını ve yanlış tahsilatın iadesinin istenmesini açıklar. Süre geçtikten sonra ödeme düzeltmesi tek başına eski belgenin faal sayılması sonucunu doğurmaz; belge durumu ayrıca değerlendirilir.
Süre uzatımı için belgeye kaşe bastırmalı mıyım?
2026 duyurusuna göre doğru ödeme tamamlanınca ayrıca mühür, imza veya kaşe için il veya ilçe müdürlüğüne başvuru gerekmez. Mevcut belge korunur ve elektronik kayıt doğru sicille kontrol edilir.
Büyükşehir ilçesindeki perakende satış bedeli hangi kategoridedir?
2025/35 sayılı Tebliğ büyükşehir belediyesi sınırlarını 4.240 TL’lik perakende kategoriye alır. Yer yalnız ilçe olarak adlandırıldığı için 2.802 TL’lik kategoriye geçirilmez. Belgenin adresi ve idari sınır birlikte incelenir.
Kalan stok belgesiz kişiye devredilebilir mi?
M.14/5 tasfiye için yetki kapsamında satış, ilgili tedarikçiye iade veya aynı tür belgeli satıcıya devri düzenler. Belgesiz kişiye serbest ürün devri bu seçeneklerden biri olarak gösterilemez.
Geçerliliğini yitiren belgeyi geç ödeme ile kullanmaya devam edebilir miyim?
M.14/3 yeniden belge alınmasını zorunlu tutar. Gecikmiş ödeme, yeni başvurunun değerlendirilmesi ve satış yetkisinin oluşmasının yerine geçmez. Başvuru sonuçlanmadan eski belgenin canlandığı kabul edilmez.
Mücbir sebep olunca süre kendiliğinden uzar mı?
M.14/7, mücbir sebepte erteleme veya ek süre verme yetkisini Bakanlığa tanır. Somut Bakanlık düzenlemesi görülmeden kişisel değerlendirmeyle süre uzadığı sonucuna varılmaz. Kararın kapsamı ve belge grubuyla bağlantısı kontrol edilir.
4733 yaptırımına karşı genel olarak sulh ceza yoluna mı gidilir?
M.8/10 bu Kanunun idari yaptırımları için idare mahkemesinde tebliğden itibaren on beş günlük özel dava süresi öngörür. İptal davası uygulamayı kendiliğinden durdurmaz. Kararın dayanağı önce doğrulanır.
Mersin ve İstanbul satış yerlerinde belge kontrolü
Mersin ve İstanbul büyükşehir sınırındaki satış yerlerinin 2026 ücret kategorisi, işyerinin yalnız merkez ilçe olup olmadığına göre belirlenmez. Belge türü ve adresin büyükşehir sınırında bulunması birlikte değerlendirilir. Çok şubeli işletmede her satış yerinin sicil numarası, ödeme dekontu ve stok kaydı ayrı tutulduğunda başka şubenin ödemesiyle karışıklık önlenir.
Resmî kaynaklar ve mevzuat
- Tarım ve Orman Bakanlığı — Satış ve Sunum Yönetmeliği — m.5, 14/1–7, 15
- Tarım ve Orman Bakanlığı — 2026 Süre Uzatım Duyurusu — 31 Mart 2026; ödeme kanalı; tasfiye ve tekrar başvuru
- Tarım ve Orman Bakanlığı — 2025/35 sayılı Tebliğ — m.1–2; 2026 bedelleri
- Tarım ve Orman Bakanlığı — 4733 sayılı Kanun güncel metni — m.8/5-g, 8/9–10; 7584 değişiklikleri işlenmiş metin
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
