Varant Borcu Ödenmezse: Protesto, Malın Satışı ve Cirantalara Başvuru
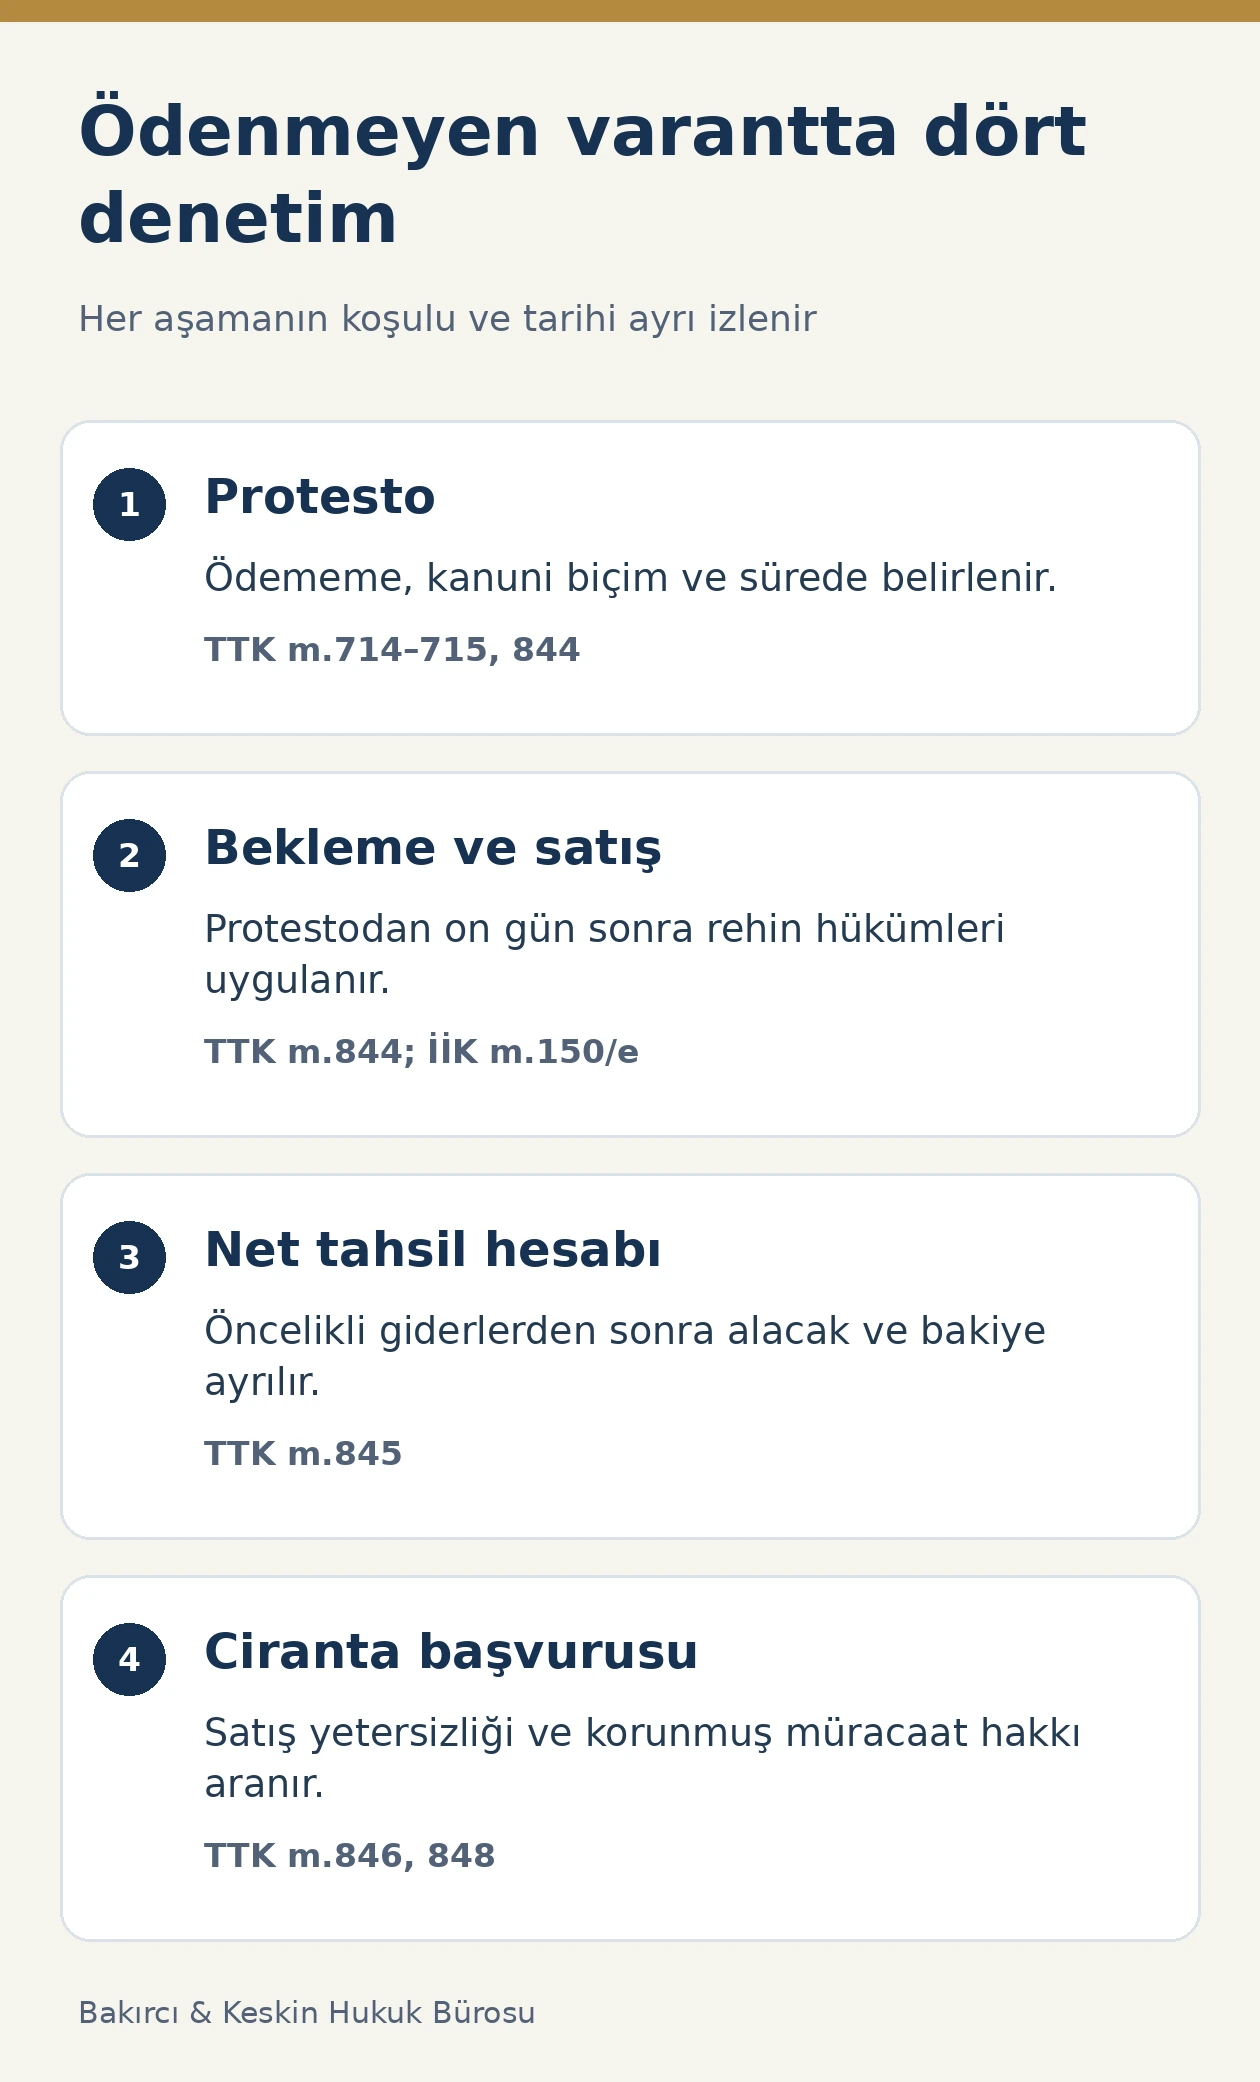
Vadesinde ödenmeyen varant, protesto ve satış işlemleri birlikte yürütülen bir tahsil sürecine tabidir. Türk Ticaret Kanunu 844, protestodan sonra on gün geçmesini; 846 ise borçlu ve cirantaların diğer mallarına başvurulabilmesi için depodaki malın satış bedelinin yetersiz kalmasını arar. Protestonun veya zamanında satış talebinin eksikliği, özellikle cirantalara karşı hakkın kaybına yol açar.
Bu rehber, umumi mağazada düzenlenmiş varantın ödenmemesi üzerine teminatın nasıl paraya çevrileceğini inceler. Menkul kıymet piyasasındaki yatırım varantları bu konunun dışındadır. Depo malına ilişkin hak sahipliği, tahsil sırası ve süreler aynı dosya içinde fakat ayrı hukuki başlıklar altında değerlendirilir.
Önce varantın geçerliliği ve alacağın kapsamı belirlenir
Varant, umumi mağazaya bırakılmış mal üzerinde rehin hakkını temsil eden senettir. Alacaklının elinde yalnız depo teslim fişi bulunması, TTK 844’teki özel paraya çevirme düzenini uygulamak için yeterli değildir. TTK 832 ve 833 bakımından belgenin yetkili umumi mağaza tarafından, kanuni senet düzenine uygun çıkarılması gerekir. İşlemin başlangıcındaki bu ayrım, takipte ileri sürülecek hakkın türünü belirler.
TTK 840, varantın ilk cirosunda güvence altına alınan borç tutarının, faiz oranının ve vadenin gösterilmesini; aynı bilgilerin makbuz senedine de yazılmasını öngörür. Tahsil dosyası hazırlanırken yalnız alacaklının son hesap ekstresi esas alınmaz. Senedin üzerindeki kayıtlar, makbuzdaki karşılıkları, ciro zinciri ve borca ilişkin belgeler birlikte incelenir. Yapılmış ödemeler borç hesabından düşülür; vadesi gelmemiş tutar, gerekçesiz biçimde muaccel kabul edilmez.
Varantın cirosuyla kazanılan hak, malın doğrudan mülkiyeti değildir. TTK 839’a göre yalnız varantın devri rehin hakkını geçirir. Bu nedenle temerrüt gerçekleştiğinde alacaklı, malı kendi stokuna geçirip borçla mahsup ettiğini açıklayarak kanuni satış usulünü ortadan kaldıramaz. Alacağın teminatla karşılanması, satış ve bedelin dağıtımı aşamalarının doğru yürütülmesini gerektirir.
Vade geçince protesto neden belirleyicidir?
TTK 844, vadesinde ödeme yapılmamış varant hamiline, poliçe hamili gibi protesto çektikten ve on gün geçtikten sonra depodaki malları rehnin paraya çevrilmesi hükümleriyle sattırma hakkı tanır. Protesto, telefon görüşmesinin veya tahsilat e-postasının yerine geçen sıradan bir uyarı değildir. Ödemenin talep edildiğini ve yapılmadığını kanunun aradığı resmî biçimde belirleyen işlemdir.
Poliçenin ödenmeme protestosu bakımından TTK 714 uygulanır; protesto TTK 715 uyarınca noterlikçe düzenlenir. Belirli günde ödenecek senetlerde, ödeme gününü izleyen iki iş günü içindeki protesto kuralı dikkate alınır. Görüldüğünde ödeme gibi farklı vade türlerinde aynı tarih hesabı otomatik uygulanmaz. Vadenin türü ve kanuni tatil kuralları dosyadaki gerçek tarihler üzerinden belirlenmelidir.
Bonoda protestonun süresi ve başvuru haklarına etkisi senet hukukundaki genel çerçeveyi açıklar. Varantta ise buna TTK 844 ve 846’nın özel hükümleri eklenir. Bono için hazırlanmış bir ihtar metnini başlığını değiştirerek kullanmak, depo malının satışı ve cirantalara başvuru şartlarını karşılamaz.
Protestodan sonraki on gün, satış isteme için son süre değildir
TTK 844’teki on günlük dönem, protestodan sonra malın sattırılabilmesi için geçmesi gereken süredir. Hüküm, “on gün içinde satış istemezsen hak düşer” şeklinde okunamaz. Kanun metnindeki sıra, vade, ödememe, protesto, on günün geçmesi ve rehin hükümlerine göre satış olarak ilerler. Bu bekleme dönemiyle icra mevzuatındaki satış isteme süresi farklı işlevlere sahiptir.
Kanun burada on iş günü dememiştir. Protestonun düzenlenme tarihi ve sürenin başlangıcı, senet hukukunun süre hükümleriyle birlikte hesaplanır. Ödeme gününü izleyen iki iş günlük protesto dönemiyle protestodan sonraki on günlük bekleme dönemini tek bir süre gibi birleştirmek yanlıştır. Her işlemin takvimde ayrı bir başlangıcı ve ayrı bir hukuki sonucu vardır.
Borçlu bu aralıkta borcun ödendiğini ileri sürerse, ödeme belgesi ve hangi borca ilişkin olduğu incelenir. Yalnız ödeme sözü, taksit teklifinde bulunulması veya depoda yeterli mal olduğunun bildirilmesi borcun ifası değildir. Buna karşılık gerçek tahsilatın hesaba katılmadan bütün eski tutar üzerinden satış istenmesi, alacağın kapsamına ilişkin uyuşmazlık doğurur.
Depodaki mal hangi usulle satılır?
TTK 844, satışın rehnin paraya çevrilmesi hakkındaki hükümlere göre yapılmasını ister. Depo işletmecisine gönderilen özel bir yazıyla malları serbest piyasada satma talimatı verilmesi, kendiliğinden bu kanuni usulün karşılığı olmaz. İcra dosyasında alacağın ve rehin ilişkisinin dayanağı, senet aslı, protesto ve depodaki malın belirleyici bilgileri sunulmalıdır.
Malın cinsi, miktarı, parti veya lot bilgisi, bulunduğu depo ve senetteki tanımı arasında bağlantı kurulması gerekir. Özellikle aynı türden malın birden fazla kişiye ait olduğu depolarda, yalnız “depodaki ürünler” ifadesi satış konusunu yeterince açıklamaz. Senedin temsil ettiği ürünün hangi kayıtlarla izlendiği belirlenmeden hazırlanan takip, teslim ve bedel dağıtımı aşamalarını da belirsizleştirir.
Borçlu, alacağa veya rehin hakkına itirazını ilgili takip yolunun kuralları içinde ileri sürer. Taşınır rehninin paraya çevrilmesinde ödeme emrine itiraz bu savunmanın usul çerçevesini gösterir. Varanta bağlı işlemlerde, itiraz değerlendirilirken TTK’daki protesto ve özel başvuru düzeni ayrıca korunur.
Satış isteme süresi ile ciranta hakkının korunması
İcra ve İflas Kanunu 150/e, taşınır rehninin satışını istemek için ödeme veya icra emrinin tebliğinden itibaren altı aylık süre öngörür. Bu başlangıç, varantın vadesi veya protesto tarihi değildir. Takip dosyasında emrin tebliğ belgesi bulunmalı ve süre o belgeye göre izlenmelidir. Genel haciz yolundaki başka satış sürelerini varant dosyasına aktarmak doğru değildir.
TTK 846/2, malların kanuni süre içinde satışını istememiş varant hamilinin cirantalara karşı haklarını kaybettiğini düzenler. Bu nedenle alacaklının yalnız icra takibini başlatmış olması, ciranta sorumluluğunu süresiz korumaz. Dosyanın satış talebine elverişli duruma gelmesi, gerekli işlemlerin yapılması ve geçerli satış talebinin kayda girmesi birlikte takip edilmelidir.
Satış istemekle satışın fiilen tamamlanması aynı olay değildir. TTK 846’daki hak kaybı tartışmasında alacaklının hangi tarihte hangi işlemi talep ettiği belirleyicidir. Dosyada satış talebinin bulunup bulunmadığı, talebin kapsamı ve tamamlanması gereken işlemler somut kayıtlarla açıklanır. “Takip devam ediyor” ifadesi tek başına bu incelemenin yerini tutmaz.
Satış bedelinden önce hangi kalemler karşılanır?
TTK 845, bedelin dağıtımında özel bir sıra kurar. Gümrük vergileri, diğer resim ve vergiler, depolanmış mal nedeniyle umumi mağaza sahibinin yaptığı giderler ve mağaza ücreti öncelikle karşılanır. Varant alacaklısının eline geçecek net tutar, satışta oluşan brüt bedelle aynı değildir. Tahsil beklentisi kurulurken bu öncelikli kalemler ayrı hesaplanmalıdır.
Bu kesintilerden ve teminat altındaki alacaktan sonra kalan para, makbuz senedi hamiline ödenmek üzere mağaza sahibine verilir. Varant hamili, satışın kendi talebiyle gerçekleşmesini gerekçe göstererek bütün fazlaya sahip çıkamaz. Malın mülkiyetini temsil eden makbuz senediyle rehin hakkını temsil eden varantın ayrılması, satıştan sonraki bakiye üzerinde de sonuç doğurur.
Her gider kaydı aynı nitelikte değildir. Kesintinin hangi mal, dönem ve hizmet için yapıldığı belgelenmeli; senetle ilgisiz başka depo alacakları hesap içine gerekçesiz eklenmemelidir. Alacaklı açısından doğru karşılaştırma, satış bedeli ile anapara arasında değil, öncelikli kalemler düşüldükten sonra kalan tutar ile hukuken talep edilebilir borç arasında yapılır.
Borçlunun ve cirantaların diğer mallarına ne zaman başvurulur?
TTK 846/1, varant hamilinin borçlu veya cirantalara ait diğer mallara başvurmasını, sattırdığı depolanmış malların alacağını karşılamaya yetmemesi şartına bağlar. Depodaki teminat mevcutken ve kanuni satış sonucu henüz ortaya çıkmamışken, varantın sırf ciro edilmiş olması diğer bütün malvarlıklarına doğrudan başvuru yetkisi vermez. Önce özel teminatın sonucu belirlenir.
Yetersizlik hesabı, satış bedelinin TTK 845’e göre dağıtılmasıyla somutlaşır. Örneğin bütün bedelin alacaklıya ödenmediği bir dosyada, kalan alacak brüt satış tutarı düşülerek hesaplanmaz; varant borcuna gerçekten mahsup edilen miktar esas alınır. Bununla birlikte karşılanmış bölüm ikinci kez istenemez. Takip veya dava dilekçesinde kalan borcun kalemleri açık gösterilmelidir.
Borçlu ile ciranta aynı hukuki konumda değildir. Ciranta, senedin dolaşımına katılan kişidir; kanuni müracaat şartlarının yerine getirilmesi onun sorumluluğuna ulaşmak için önem taşır. Senetteki bütün imzaları topluca “asıl borçlu” saymak, protesto eksikliğinin ve satış süresinin etkisini örter. Her imza sahibinin sıfatı ciro zinciri üzerinden belirlenmelidir.
Protesto veya süresinde satış talebi yoksa ne kaybedilir?
TTK 846/2’nin sonucu açıktır: Protesto çektirmeyen veya malların kanuni süre içinde satışını istemeyen hamil, cirantalara karşı bütün haklarını kaybeder. Kanun bu sonucu yalnız gecikme faizine ya da giderlere bağlamaz. Alacaklının temel alacağının gerçek olması, senet hukukuna özgü müracaat şartlarının ihlalini tek başına gidermez.
Aynı hüküm, borçluya karşı başvuru hakkının devam ettiğini belirtir. Bu nedenle usul eksikliğinin sonucu “borç bütünüyle silinir” değildir. Kime karşı hangi hakkın sürdüğü, alacağın dayanağı ve zamanaşımı ayrıca incelenir. Ciranta hakkının kaybı ile borçlunun ödeme yükümlülüğünün ortadan kalkması birbirinden ayrılmalıdır.
Bu aşamadaki dosya incelemesi, sonradan tarih eklenmiş bir tablo hazırlamakla yapılamaz. Noterlik kayıtları, tebligat, icra talebi ve satış isteme belgelerinin gerçek tarihleri esas alınır. Eksik bir protestonun yerine geçmiş tarihli belge düzenlenmesi hukuken geçerli bir çözüm değildir. Hâlen kullanılabilir haklar, mevcut belgelerin dürüst ve eksiksiz değerlendirilmesiyle belirlenir.
Zamanaşımı bakımından satış günü neden önemlidir?
TTK 848, makbuz senedi ve varanttan doğan istemleri poliçedeki zamanaşımı sürelerine bağlar; cirantalara karşı müracaat zamanaşımının başlangıcını malın satıldığı gün olarak belirler. TTK 749’daki hamilin cirantalara başvurusuna ilişkin bir yıllık süre, bu özel başlangıç hükmüyle birlikte okunur. Varant dosyasında her süreyi otomatik olarak vade gününden başlatmak doğru değildir.
Zamanaşımı ile protesto ve satış isteme şartları farklı denetimlerdir. Bir yıllık sürenin dolmamış olması, zamanında yapılmamış protestoyu geçerli hâle getirmez. Tersine, protestonun ve satış talebinin usulüne uygun olması da alacaklıya sınırsız bekleme hakkı sağlamaz. Önce başvuru hakkının korunup korunmadığı, ardından kullanılabileceği süre değerlendirilir.
TTK 750 ve 751, zamanaşımını kesen işlemler ile kesilmenin etkisini düzenler. Kesilme, işlem kime karşı yapılmışsa o kişi bakımından sonuç doğurur. Bu nedenle bir cirantaya karşı başlatılan işlemin bütün imza sahiplerine karşı süreyi kendiliğinden koruduğu varsayılmaz. Alacağın yöneltileceği her kişi için ayrı tarih ve işlem kaydı tutulması gerekir.
Mal zarar görmüşse sigorta ve satış hesabı birlikte ele alınır
TTK 847, sigortalanmış malın zıyaı veya hasarı durumunda varant hamilinin alacağını sigorta bedelinden alma hakkını düzenler. Bu hüküm, her depo zararının mutlaka sigorta kapsamında olduğunu söylemez. Önce malın sigortası, rizikonun kapsamı ve ödenecek tazminat belirlenir. Fiilen tahsil edilen sigorta tutarı ile satıştan elde edilen para aynı borç hesabında dikkate alınır.
Varant hamilinin sigorta bedelinden tahsil talebi, zarar gerçekleştiğinde ilgili hak sahibine yöneltilecek başvurunun hazırlanmasına ilişkindir. Sigorta alacağının varlığı, mevcut malın satış prosedürünü ve korunması gereken ciranta haklarını inceleme ihtiyacını kendiliğinden kaldırmaz.
Satılabilir kısmı kalan malda, hasar tespitiyle satış konusu miktar arasında tutarlılık gerekir. Depo girişindeki miktar üzerinden düzenlenmiş senet ile güncel fiilî durum ayrılıyorsa fark açıklanmalıdır. Aynı zarar için hem sigortadan hem borçludan tahsil edilen tutarların toplamı alacağı aşamaz; tahsilatlar tarih ve kaynaklarıyla kaydedilmelidir.
Tahsil ve savunma dosyası hangi belgelerle kurulur?
Varant aslı, makbuz senedine ilişkin bilgiler, ciro kayıtları, temel borç belgeleri, ödeme hareketleri, noter protestosu ve tebligat birlikte toplanmalıdır. Depodaki malın güncel durumunu gösteren kayıtlar ile depo ücret hesabı da bunlara eklenir. Bu belgeler, sırasıyla hak sahipliğini, vadenin geldiğini, ödememe olgusunu ve teminatın kapsamını kanıtlamaya hizmet eder.
Satış aşamasına geçilmişse satış talebi, gider kayıtları, satış sonucu ve dağıtım hesabı dosyada ayrı başlıklar altında gösterilir. Cirantalara başvurulacaksa, satıştan sonra karşılanmayan borç açıkça ortaya konur. Sadece toplam bir bakiye yazılması yerine hangi tutarın anapara, faiz, yasal gider veya öncelikli depo kesintisi olduğu açıklanmalıdır.
Borçlu taraf ise ödeme, borca ilişkin itiraz, senetteki sıfat ve protesto tarihini ayrı ayrı değerlendirir. Depo işletmecisi de malın teslim veya satışına ilişkin talebi, senet hamilliği ve yürütülen usulle karşılaştırmalıdır. Bu kayıt düzeni, aynı mal veya borç üzerinde birden fazla kişinin farklı hak ileri sürdüğü dosyalarda yanlış kişiye ödeme riskini azaltır.
Kısmi tahsilat ve kalan alacak nasıl izlenir?
Varant alacağının takibinde istenen tutar ile malın satışından elde edilen tutar aynı hesap kalemi değildir. Önce senedin teminat altına aldığı borç, faiz ve hukuken talep edilen diğer kalemler belirlenir. Sonra satış sonucu, satış giderleri ve kanunun öncelik verdiği alacaklar kendi dayanak belgeleriyle hesaba işlenir. Alacaklıya ulaşan net tutar düşülmeden borçlunun veya cirantaların diğer malvarlığına yöneltilen talebin miktarı doğru gösterilemez. Satış sonucunu bildiren evrak ile bankaya gelen ödeme birbirinden farklı rakamlar içeriyorsa farkın nedeni açıklanmalıdır.
Bu nedenle tahsil tablosu tek bir toplamla kapatılmamalıdır. Vade, protesto, satış talebi, gerçekleşen satış ve alacaklıya ödeme tarihleri ayrı sütunlarda tutulur. Her tarihin hukuki işlevi farklıdır; protestonun yapıldığı gün satışın gerçekleştiği gün yerine yazılamaz. Cirantaya başvuruda, yalnız senedin arkasındaki imzanın gösterilmesi yeterli bir hesap açıklaması oluşturmaz. Başvuru hakkının korunması ve karşılanmayan borcun miktarı birlikte ortaya konulmalıdır. Kısmi ödemenin hangi alacağa ait olduğu ödeme açıklaması, senet numarası ve borç hesabı üzerinden eşleştirilir.
Borçlu tarafından doğrudan yapılan bir ödeme de ayrıca hesaba katılır. Aynı tutarın hem satış bedelinden hem başka bir sorumludan ikinci kez istenmemesi gerekir. Bununla birlikte tek bir ödeme dekontundan bütün sorumluların tüm borçlarının sona erdiği sonucu çıkarılmaz; ödemenin kapsamı belirlenir. Tarafların hesap üzerinde anlaşamaması halinde uyuşmazlık, belgeye bağlı kalemler ve itiraz edilen kesintiler üzerinden gösterilir. Böylece varanttan doğan başvuru koşulları ile tahsil miktarına ilişkin hesap tartışması birbirinden ayrılır.
Ödenmeyen varant hakkında sık sorulan sorular
Varant vadesinde ödenmezse mal hemen satılır mı?
TTK 844 gereğince ödememe protestosundan sonra on gün geçmesi ve satışın rehnin paraya çevrilmesi hükümleriyle yürütülmesi gerekir. Vadenin gelmesi, alacaklıya malı doğrudan kendi adına geçirme yetkisi vermez.
Noter ihtarı protesto yerine geçer mi?
İşlemin adı tek başına yeterli değildir. TTK 714 ve devamındaki resmî protesto koşulları karşılanmalıdır. Sıradan bir ödeme ihtarı, varantın cirantalarına başvuru için gerekli protestonun varlığını kendiliğinden göstermez.
On günlük süre satış talebinin son günü müdür?
Hayır. TTK 844’teki on gün, protestodan sonra geçmesi gereken bekleme dönemidir. Satış isteme süresi ayrıca icra mevzuatına göre belirlenir; iki dönem aynı başlangıca sahip değildir.
Taşınır rehninde satış ne kadar sürede istenir?
İİK 150/e, ödeme veya icra emrinin tebliğinden itibaren altı ay öngörür. Dosyadaki tebliğ tarihi ve satış talebinin geçerliliği kontrol edilmelidir; süre protesto gününden hesaplanmaz.
Satış bedelinin tamamı varant hamiline mi ödenir?
TTK 845 uyarınca vergi ve resimler ile mala ilişkin depo giderleri ve ücret önce karşılanır. Teminat altındaki alacak da ödendikten sonra kalan bedel, makbuz senedi hamiline verilmek üzere mağaza sahibine bırakılır.
Cirantanın başka malına doğrudan başvurulabilir mi?
TTK 846, depolanan malın satış bedelinin alacağı karşılamamasını şart koşar. Ayrıca protesto ve süresinde satış isteme koşullarının korunmuş olması gerekir. Sırf senette ciro bulunması bu şartları ortadan kaldırmaz.
Protesto yapılmadığında asıl borç sona erer mi?
TTK 846/2, cirantalara karşı hakların kaybını düzenlerken borçluya başvuru hakkını saklı tutar. Dolayısıyla usul eksikliği bütün borcun silindiği anlamına gelmez; kalan hakkın dayanağı ve süresi ayrıca incelenir.
Cirantalara müracaat zamanaşımı hangi gün başlar?
TTK 848’e göre başlangıç, malın satıldığı gündür. Poliçedeki zamanaşımı süreleri uygulanır. Hamilin cirantalara yönelteceği başvuruda TTK 749’daki bir yıllık süre bu özel başlangıçla birlikte değerlendirilir.
Mal sigortalıysa varant hamili sigorta bedelini alır mı?
TTK 847, sigortalı malın zıyaı veya hasarında alacağın sigorta bedelinden karşılanmasını düzenler. Sigorta kapsamı ve tazminatın doğumu ayrıca belirlenir; aynı alacak iki defa tahsil edilemez.
Sıradan depo fişiyle varanta özgü takip yapılır mı?
Önce belgenin TTK 832–835 kapsamındaki hukuki niteliği belirlenir. Yetkisiz veya kanuni şekle uygun olmayan belge, teslimi kanıtlayabilse de kendiliğinden varant sayılmaz; alacağın uygulanabilir takip dayanağı buna göre seçilir.
İstanbul ve Mersin’de depolu emtia için tahsil dosyası
İstanbul ve Mersin’de tutulan emtia, başka şehirdeki alacaklıya ciro edilen varantla teminat altına alınmış olabilir. Depo kayıtları, senet aslı ve noterlik işlemleri farklı yerlerde bulunduğunda tek dosyada tarih sırası kurulmalıdır. Liman veya antrepo belgesinin varant sayılıp sayılmadığı, yalnız yer adına göre değil belgenin kanuni niteliğine göre belirlenir.
Resmî kaynaklar ve mevzuat
- Türk Ticaret Kanunu – UYAP — m.714–716, 749–753, 832–848
- 6102 sayılı Kanun – TBMM kabul metni — Güncel metinle karşılaştırılan 844–848 ve 749 hükümleri
- İcra ve İflas Kanunu – UYAP — m.145–150/e
Son mevzuat kontrolü: 24 Ekim 2026.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki değerlendirme için iletişim
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
