Yük Sigortasını Yaptırmayan Taşıma Komisyoncusundan Zarar İstenir mi?
Taşıma işleri komisyoncusu, kararlaştırılmış yük sigortasını yaptırma borcunu yerine getirmemişse bu ayrı organizasyon ihlalinden sorumludur. TTK m. 918/2, taşımaya ilişkin kararlaştırılan sigortalama edimini komisyoncunun görevleri arasında sayar. TTK m. 928/2 ise zilyetliğindeki malın zıyaı veya hasarından kaynaklanmayan zarar için m. 918 kapsamındaki yükümlülük ihlalini esas alır. Sigortanın yapılmaması nedeniyle yitirilen teminatın kapsamı ve ekonomik sonuç ayrıca ispatlanır.
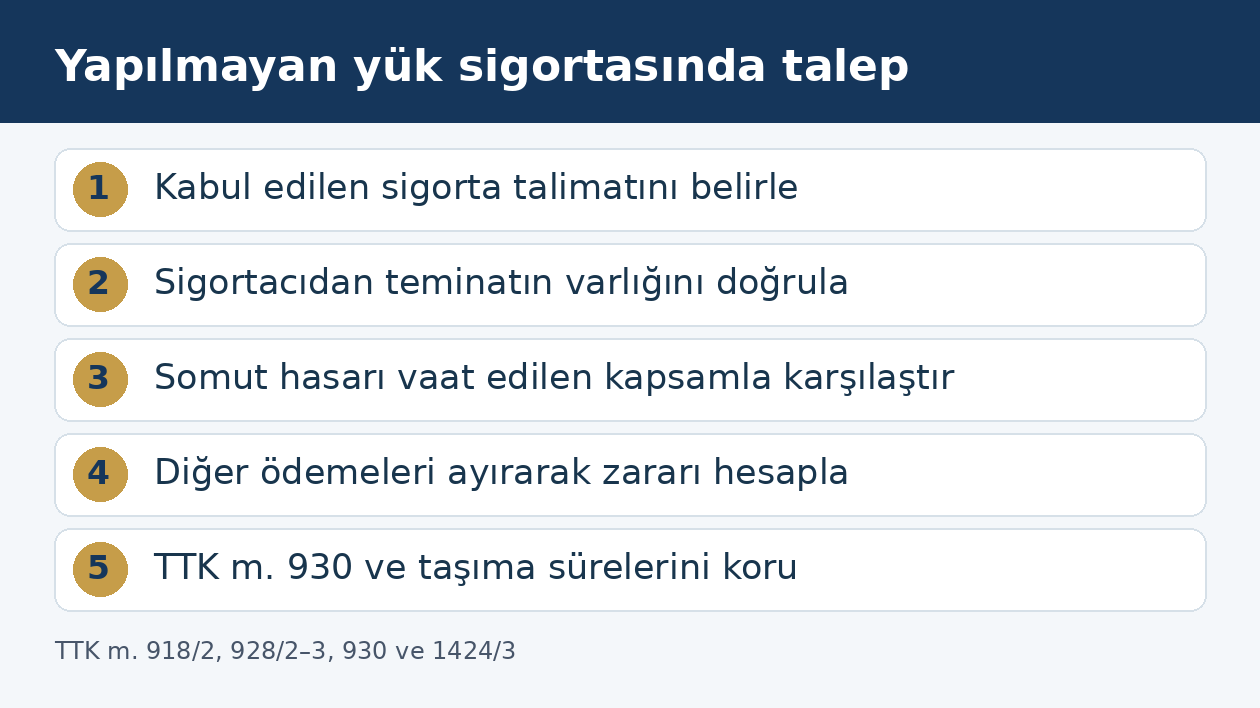
Bu talep, taşıyıcının yükü fiziksel olarak hasarlamasına ilişkin talepten ayrıdır. Komisyoncunun kendi sorumluluk sigortası da müşterinin emtia sigortasının yerine geçmez. İnceleme, kabul edilmiş sigortalama talimatından başlayıp kurulması gereken teminatın somut hasara uygulanmasına kadar ilerlemelidir.
Taşıma organizasyonu her durumda yük sigortasını kapsar mı?
TTK m. 917 ve 918 uyarınca komisyoncunun ana edimi eşyanın taşıtılmasını örgütlemektir. Araç ve yol seçimi, taşıyıcılarla gereken sözleşmelerin yapılması, bilgi ve talimatların aktarılması bu borcun parçalarıdır. Eşyanın sigortalanması ise m. 918/2 kapsamında kararlaştırılmış ek edim olarak değerlendirilir. Sırf taşıma rezervasyonu yapılması, kapsamı belirsiz sınırsız bir emtia sigortası borcu kurmaz.
Sigortanın ana sözleşmede, kabul edilen fiyat teklifinde veya sevkiyata özgü yazışmada üstlenildiği gösterilmelidir. Genel sözleşmede sigorta kapsam dışı bırakılmış olsa da sonradan belirli sevkiyat için verilen ve kabul edilen talimat ayrıca incelenir. Buna karşılık gönderenin kendi dosyasında hazırladığı fakat muhataba iletmediği not, komisyoncunun kabulünü tek başına kanıtlamaz.
Kanun, aksi öngörülmedikçe komisyoncunun bu ek edimlerin yerine getirilmesi için gerekli sözleşmeleri yapmakla yükümlü olduğunu belirtir. Dolayısıyla komisyoncu sigortacı hâline gelmez; borcu, üstlendiği kapsamda sigorta sözleşmesinin kurulmasını sağlamaktır. Kararlaştırılan işin yalnız teklif toplama mı yoksa teminat kurma mı olduğu netleştirilir.
Sigorta talimatında hangi bilgiler aranır?
Talimatın belirli bir yükle ilişkilendirilmesi gerekir. Sevkiyat numarası, emtia türü, değer, güzergâh, taşıma dönemi ve koruma istenen menfaat birlikte gösterilir. Tek seferlik talimatın sonraki bütün gönderilere uygulanacağı veya çerçeve talimatın istisnasız sürdüğü, belgeler okunmadan kabul edilmez. İşlem sayısı arttıkça talimatın hangi sevkiyatı kapsadığı daha önemli hâle gelir.
İstenen riskler ve özel ihtiyaçlar da belirlenmelidir. Kırılma, ıslanma, sıcaklık değişimi, geçici depolama veya aktarma sırasında bekleme aynı teminatı ifade etmez. Dosyada kullanılan teminat adı ile kabul edilen sigorta koşulları eşleştirilir. Ticari kullanımda geniş koruma çağrıştıran bir sözcük, bütün istisnaları kaldıran kanuni bir güvence olarak sunulamaz.
TTK m. 918/4 komisyoncunun gönderenin menfaatlerini gözetmesini ve talimatlarına uymasını düzenler. TTK m. 919/1 ise gönderenin gereken belge ve bilgileri sağlama borcunu içerir. Eksik bilgi nedeniyle sigorta kurulamadığı savunmasında hangi bilginin ne zaman istendiği, neden gerekli olduğu ve gönderenin cevabı somut kayda bağlanmalıdır.
“Sigorta dahil” kaydı hangi sonucu doğurur?
Kabul edilmiş teklifte sigorta dahil yazması, teklifin bütünlüğü içinde değerlendirilir. Metin belirli bir emtia sigortasını mı anlatıyor, yoksa taşıma şirketinin kendi sorumluluğunun sigortalı olduğunu mu bildiriyor? Teklif eki, prim kalemi ve sigorta sertifikası talebi bu ayrımı açıklar. Belirsizlik, sözleşme sonrasında tek taraflı seçilen açıklamayla giderilmiş sayılmaz.
Ücretin içinde sigorta gideri tahsil edilmesi önemli bir delildir; ancak tek başına belirli sigortacı nezdinde teminat kurulduğunu göstermez. Tahsil edilen tutarın hangi poliçe veya açık kapama kaydına aktarıldığı araştırılır. Komisyoncu “sigortanız var” diyorsa sigortacı, kapsam ve başlangıç bilgisini doğrulanabilir belgeyle açıklamalıdır.
Komisyoncunun taşıma giderlerini de kapsayan tek bedel kabul etmesi ayrıca TTK m. 921 kapsamında taşıyıcı veya taşıyan hak ve borçlarına yol açar. Bu sıfat incelemesi, sigortalama ediminin ihlalinden farklıdır. Taşıma komisyoncusunun taşıyıcı gibi sorumluluğu bu ikinci hattı açıklar.
Poliçe verilmemesi sigortanın hiç kurulmadığını kanıtlar mı?
Poliçenin müşteriye ulaşmamasıyla sigorta sözleşmesinin hiç kurulmamış olması aynı değildir. TTK m. 1424/3, poliçenin verilmediği hâllerde sözleşmenin ispatını genel hükümlere bırakır. Bu nedenle önce sigortacı teyidi, kabul kaydı, sertifika, prim işlemi ve ilgili bildirimler araştırılır. Yalnız komisyoncunun arşivinde PDF bulunamaması üzerinden teminatın yokluğuna kesin hüküm kurulmaz.
Buna karşılık başka müşteriye, başka sevkiyata veya farklı döneme ait poliçe somut yükü teminat altına almaz. Poliçe numarası kadar sigortalanan menfaat ve emtia, sevkiyat dönemi, güzergâh ile sigorta ettiren ve sigortalı kimliği karşılaştırılmalıdır. Açık poliçede sevkiyat bildiriminin gerekip gerekmediği sözleşme koşullarından kontrol edilir.
Sigortacıya hiç başvurulmamışsa, yalnız nakliye şirketinin iç yazılımında sigorta kutucuğunun işaretli olması teminat kurulduğunu göstermez. Bu kayıt komisyoncunun kabul ettiği işi ispatlamaya yardım eder; ayrı bir sigorta sözleşmesinin karşılıklı irade açıklamaları yerine geçmez.
Poliçe yapılmış fakat talimatın dışında düzenlenmişse
Sigortanın hiç yapılmaması ile daha dar kapsamda yapılması farklı ihlallerdir. Talimat belirli riskin, değerin veya taşıma aşamasının dahil edilmesini öngördüğü hâlde poliçe bunları içermiyorsa uyuşmazlık eksik ifaya yönelir. Hangi farkın komisyoncunun talimatına aykırılığından, hangisinin sigortacının teklif dışı düzenlemesinden kaynaklandığı belirlenir.
TTK m. 1425/2 uyarınca poliçe ve zeyilname eklerinde teklifnameden veya kararlaştırılan hükümlerden farklı olup sigorta ettiren, sigortalı veya lehtar aleyhine öngörülen hükümler geçersizdir. Sigortacıyla gerçekte hangi teminatın kararlaştırıldığı araştırılmadan bütün fark komisyoncuya yüklenmemelidir. Poliçenin teklifnameden farklı düzenlenmesi ayrı bir sigortacı talebinin dayanağıdır.
Başlangıç veya varış noktasının yanlış yazılması, yük değerinin eksik aktarılması ve belirli partinin bildirilmemesi için ayrı kayıt oluşturulur. Sigortacıya doğru bilgi verilmiş fakat belgede yazım hatası oluşmuşsa, sigorta ilişkisindeki düzeltme ve teminat incelemesi tamamlanmadan teminatsızlık zararı kesinleştirilmez.
Emtia sigortası ile komisyoncunun sorumluluk poliçesi
Emtia sigortası, sözleşmede tanımlanan menfaatin gerçekleşen riziko nedeniyle uğradığı zararı teminat altına alır. Komisyoncunun sorumluluk sigortası ise onun üçüncü kişiye karşı hukuki sorumluluğunu poliçe koşulları kapsamında ele alır. Poliçeler aynı ekonomik olaya temas etse de borçlu, teminat konusu ve savunmalar bakımından birbirinin yerine geçmez.
Komisyoncunun mesleki sorumluluk poliçesi bulunduğunu söylemesi, müşteriye vaat edilen yük sigortasının yapıldığı anlamına gelmez. Kendi sigortacısının dosya açması da komisyoncunun borca aykırılığı veya zararın tamamını kabul ettiği sonucu doğurmaz. Müşterinin sözleşmesel talebi ile sigortacıya yöneltilecek başvuru ayrı dayanaklarla hazırlanır.
Gönderenin başka bir emtia poliçesinden ödeme alması ise zarar hesabında dikkate alınır. TTK m. 1472 uyarınca ödeme yapan sigortacının sorumlulara karşı haklara halefiyeti, ödeme kapsamıyla sınırlıdır. Sigortalıda kalan zarar ile sigortacıya geçen talep aynı tutar üzerinden iki kez takip edilmemelidir.
TTK m. 928/2 neden ayrı uygulanır?
TTK m. 928/1, komisyoncunun zilyetliğindeki eşyanın zıyaı ve hasarı için özel bir sorumluluk rejimi kurar. Buna karşılık sigortalama borcunun ihlali nedeniyle yitirilen teminat, m. 918’deki görevin yerine getirilmemesinden doğan ayrı ekonomik zarar olarak m. 928/2 çerçevesinde incelenir. Komisyoncu tedbirli bir tacirin göstereceği özene rağmen zararın önlenemeyeceğini ortaya koyarsa sorumluluktan kurtulur.
Bu nedenle fiziksel yük zararına uygulanan kilogram sınırının sigorta kurmama talebine doğrudan taşınması doğru değildir. Önce talebin gerçek hukuki sebebi belirlenir. Zilyetlikte mal hasarı, taşıyıcı sıfatıyla taşıma sorumluluğu ve sigortalama ediminin ihlali ayrı incelenir. Aynı olayda farklı dayanakların bulunması, bunların şartlarını birbirine karıştırma gerekçesi değildir.
TTK m. 928/3, gönderenin davranışı veya eşyanın özel ayıbının zarara etkisini de hesaba katar. Talimatın sevkiyat başladıktan sonra verilmesi, önemli bilginin saklanması veya gerekli cevabın gecikmesi somut olayda gösterilmelidir. Genel “müşteri bilgi vermedi” açıklaması hangi teminatın neden kurulamadığını kanıtlamaz.
Sigorta yapılmamasından doğan zarar nasıl hesaplanır?
Yitirilen teminat hesabı, yük faturasını kopyalayarak kurulamaz. Önce kabul edilen talimata uygun sigortanın somut olay için sağlayacağı koruma belirlenir. Hasarın niteliği, sigorta değeri, sigorta bedeli, muafiyet, kapsam dışı hâller ve taşıma aşaması birlikte incelenir. Talep edilen her kalem bu korumayla ilişkilendirilir.
Yükün hasar görmesi gerçek ekonomik kaybı gösterir; ancak yapılması gereken poliçenin her tür hasarı karşılayacağını kendiliğinden kanıtlamaz. Talimat yalnız belirli riskleri kapsıyorsa farklı sebepli kayıp aynı teminat zararı sayılamaz. Sigortanın kurulması için ödenmesi gereken fakat ödenmemiş prim de hesabın ekonomik bütünlüğünde değerlendirilir.
TTK m. 1459 zarar sigortasında gerçek zararı, m. 1461 sigorta bedeli ve zarar ilişkisini düzenler. Malın kullanılabilir kalan kısmı, yeniden satış bedeli ve diğer sorumlulardan alınan ödemeler hesaba katılır. Muafiyet veya eksik sigorta etkisi ise varsayılan standart oranlarla değil, kararlaştırılmış teminatın gerçek koşullarıyla açıklanır.
Taşıyıcıya başvuru da sürdürülmeli mi?
TTK m. 918/1-d, gönderenin tazminat haklarını güvence altına alma görevini içerir. Sigorta kurulmadığı ortaya çıkınca taşıyıcıya yöneltilecek ihbar ve taleplerin ihmal edilmesi ayrı bir zarar yaratır. Komisyoncuya sigorta talebinin bildirilmesi, fiilî veya sözleşmesel taşıyıcıya yapılması gereken bildirimin otomatik yerine geçmez.
Taşıma türüne göre uygulanacak özel rejim ve milletlerarası sözleşme belirlenmelidir. Bu yazıdaki komisyonculuk hükümleri, uluslararası kara veya deniz taşımalarındaki bütün ihbar ve süre kurallarını tek bir rejime dönüştürmez. Teslim tarihi, hasarın fark edilmesi, sigorta yokluğunun öğrenilmesi ve talep bildirimleri ayrı bir çizelgede gösterilir.
Taşıyıcıdan tahsilat yapılmışsa teminat kaybı talebinin kalan tutarı güncellenir. Henüz kesinleşmeyen taşıyıcı başvurusu ise gerçekleşmiş ödeme gibi yazılmaz. Tahsil edilen, talep edilen ve ihtilaflı kalan tutarların ayrılması, aynı zararın birden çok kez istenmesi sorununu önler.
Komisyoncu kayıtları vermiyorsa hangi deliller istenir?
Talimat ve kabul yazışmaları, sevkiyat listesi, prim tahsilatı, sigortacıya gönderilen talep, poliçe veya ret cevabı ve hasar belgeleri aynı iş numarası altında toplanır. HMK m. 199 ve 219–221 elektronik kayıtların belge niteliği ve belge ibrazı bakımından önemlidir. İbraz talebi, hangi kaydın hangi vakıayı ispatlayacağını açıklamalıdır.
Yalnız işlem ekranının son görüntüsü yerine ilk kayıt ve değişiklik geçmişi korunur. Elektronik delil incelemesinde dosyanın oluşturulma, gönderilme ve değiştirilme zamanları birlikte değerlendirilir. Personelin sonradan hazırladığı açıklama, olay tarihindeki sigorta teyidinin yerine geçmez.
Fiziksel hasarın bulguları kaybolacaksa delil tespiti ayrıca düşünülmelidir. Sigorta yaptırılmaması uyuşmazlığı belge ağırlıklı olsa da teminata girecek zararın teknik sebebi ispatlanmalıdır. Ambalaj, ürün kalıntısı veya sıcaklık kaydı kaybolduğunda yalnız sigorta talimatının bulunması tazminat hesabını tamamlamaz.
Bir yıllık zamanaşımı ve ticari talep
TTK m. 930/1, taşıma işleri komisyonculuğu kısmındaki istem ve haklar için bir yıllık zamanaşımı düzenler. İkinci fıkra başlangıç, zamanaşımına uğramış talebin savunma olarak ileri sürülmesi ve nitelikli kusur bakımından m. 855’e atıf yapar. Kasten veya zararın meydana gelme ihtimalinin bilinciyle pervasız davranış koşulları, basit ihmal ifadesiyle eşitlenemez.
Başlangıç, yalnız sigortanın yapılmadığının öğrenildiği güne bağlanmamalıdır; m. 930 ve 855’in teslim ve teslim edilmesi gereken güne ilişkin düzenlemesi incelenir. Sigorta dosyasının sonuçlanmasını beklemek, bütün süreleri kendiliğinden durdurmaz. Genel sözleşme alacakları için düşünülen on yıllık süre, bu özel hükmün yerine doğrudan yazılamaz.
Talep yazısında kabul edilen sigortalama borcu, yapılmayan işlem, gerçek hasar ve teminat hesabı açıkça gösterilir. Ticari para alacağı veya tazminat davasında TTK m. 5/A gereğince dava öncesi arabuluculuk şartı gözetilir. TBK m. 154 kapsamındaki kesilme sebepleri ayrıca takip edilir; sırf ihtar veya telefon görüşmesi yapıldığı için zamanaşımının kesildiği kabul edilmez.
Sık sorulan sorular
Taşıma işleri komisyoncusu her yükü kendiliğinden sigorta ettirmek zorunda mı?
TTK m. 918/2, taşımaya ilişkin kararlaştırılmış sigortalama edimini düzenler. Borcun ana sözleşme, kabul edilen teklif veya sevkiyata özgü kabul edilmiş talimattan doğduğu gösterilmelidir. Taşıma rezervasyonu yapılması tek başına kapsamı sınırsız yük sigortası taahhüdü değildir; sigorta hizmetinin kabul edilen içeriği belirlenir.
Sigorta bedeli faturada tahsil edilmişse poliçe kurulmuş sayılır mı?
Tahsilat, sigortalama borcunun kabulünü ve gider hesabını destekler; belirli sigortacı nezdinde sözleşmenin kurulduğunu tek başına göstermez. Sigortacı teyidi, poliçe veya sevkiyat bildirimi ve kabul kayıtları araştırılır. TTK m. 1424/3 gereğince poliçe verilmemişse sigorta sözleşmesi genel hükümlere göre ispatlanır.
Komisyoncunun sorumluluk sigortası emtia sigortasının yerini tutar mı?
Hayır. Sorumluluk poliçesi komisyoncunun hukuki sorumluluğunu, emtia poliçesi ise tanımlanan menfaatin riziko nedeniyle uğradığı zararı kendi koşullarında teminat altına alır. Sözleşmede vaat edilen yük sigortasının kurulduğu ayrıca gösterilmelidir. Kendi sigortacısına dosya açılması, müşteriye verilen taahhüdün yerine getirildiğini ispatlamaz.
Sigorta yapılmadığı için yük bedelinin tamamı istenir mi?
Yük bedelinin tamamı kendiliğinden teminat kaybı değildir. Kararlaştırılan poliçenin somut hasarı hangi kapsamda karşılayacağı, sigorta bedeli, muafiyet, istisnalar ve kalan mal değeri belirlenir. Başka sorumlulardan alınan ödemeler hesapta gösterilir; aynı kayıp iki kez tahsil edilmez.
Komisyoncuya karşı da taşımanın kilogram sınırı uygulanır mı?
TTK m. 928/1 kapsamındaki zilyetlikte eşya zararı ile m. 928/2 kapsamında sigortalama borcunun ihlali ayrılır. Taşıyıcı sıfatı doğuran m. 921, 926 veya 927 koşulları da ayrıca incelenir. Fiziksel yük zararına ilişkin sınır, hukuki sebep belirlenmeden sigorta kurmama talebine doğrudan uygulanmaz.
Talimat geç verilmişse komisyoncu yine sorumlu mu?
Talimatın zamanı, kabulü ve sigortanın kurulması için kalan gerçek imkân incelenir. TTK m. 928/2 tedbirli tacirin göstereceği özene rağmen önlenemeyen zarar için kurtuluş düzenler; m. 928/3 gönderen davranışının etkisini dikkate alır. Gecikmenin hangi teminatı neden engellediği somutlaştırılmalıdır.
Yanlış kapsamlı poliçe düzenlenmişse yalnız komisyoncuya mı başvurulur?
Hayır. Önce sigortacıyla hangi kapsamın kararlaştırıldığı belirlenir. TTK m. 1425/2, poliçe ve zeyilname eklerinde teklifnameden veya kararlaştırılan hükümlerden farklı aleyhe kayıtlar için özel düzenleme içerir. Komisyoncunun yanlış talimatı ile sigortacının anlaşma dışı belge düzenlemesi ayrı hukuki sebeplerdir.
Taşıyıcıya hasar ihbarını komisyoncuya sigorta talebi iletmek karşılar mı?
Kendiliğinden karşılamaz. İhbarın doğru muhataba, ilgili taşıma rejiminin aradığı içerik ve sürede yapılması gerekir. TTK m. 918/1-d, gönderenin tazminat haklarını güvence altına alma görevini ayrıca düzenler. Sigorta kurmama talebi sürerken taşıyıcıya karşı süreler de izlenmelidir.
Sigortasızlık için on yıllık genel zamanaşımı mı uygulanır?
TTK m. 930/1, bu kısımdaki istemler için bir yıllık özel zamanaşımı düzenler. Başlangıç ve nitelikli kusur bakımından m. 855 atfı okunmalıdır. Talebin gerçek hukuki sebebi ve taşıma rejimi belirlenmeden genel on yıllık süreye dayanmak doğru değildir; basit ihtar süreyi kendiliğinden kesmez.
İlk başvuruda hangi belgeler hazırlanmalıdır?
Sigorta talimatı ve kabulü, yük bilgileri, kapsam ve değer kayıtları, prim hesabı, sigortacıyla yazışmalar, taşıma belgeleri ve hasarın teknik sebebini gösteren kayıtlar hazırlanır. Her belge aynı sevkiyatla eşleştirilir. TTK m. 5/A kapsamındaki ticari para talebinde dava öncesi arabuluculuk şartı da gözetilir.
Mersin çıkışlı veya İstanbul bağlantılı sevkiyatlarda sigorta talimatı, rezervasyon ve taşıma belgeleri aynı dosya üzerinden izlenir. Birden çok şirketin bulunduğu uluslararası zincirde sigortalama borcunu kabul eden tüzel kişi ile fiilî taşıyıcı ayrı belirlenir. Türk hukukuna tabi komisyonculuk talebinde önce teminatın gerçekten kurulup kurulmadığı, ardından somut hasarın hangi ölçüde korumasız kaldığı ve ilgili süreler incelenir.
Kanun maddeleri ve resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu: 5/A, 855, 917–919, 921, 926–930, 1424–1425, 1459, 1461, 1472
- 6100 sayılı Hukuk Muhakemeleri Kanunu: 199, 219–221, 400–405
- 6098 sayılı Türk Borçlar Kanunu: 154
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
