
Rehinli Taşınmaz Zorunlu Koruma Masrafı Ödeme Talep Dilekçesi | TMK876
Kısa ve net cevap: Türk Medenî Kanunu 876, rehinli alacaklının rehinli taşınmazın korunması için yaptığı zorunlu masraftan doğan alacağını, ayrıca tescil aranmaksızın rehinli alacağı gibi güvence altına alır. Malikin ödemekle yükümlü olduğu sigorta priminin alacaklı tarafından ödenmesi kanunda açıkça verilen örnektir. Bu dilekçe, masrafı yapan rehinli alacaklının taşınmaz malikine yönelttiği ödeme ve kayıt talebidir. Harcamanın alacaklı tarafından yapılması, taşınmazın korunması için zorunlu olması ve ödeme belgeleriyle gösterilmesi gerekir. Yazının gönderilmesi yeni bir ipotek tescili oluşturmaz, taşınmazı alacaklıya geçirmez ve tartışmalı masrafı kendiliğinden kesinleştirmez.
Bu dilekçe hangi özel talep için hazırlanır?
Örnek, taşınmaz üzerinde geçerli bir rehin hakkı bulunan ve taşınmazın korunması için kendi malvarlığından zorunlu ödeme yapan alacaklı içindir. Talebin konusu, bu belirli masrafın belgelenmesi, malike bildirilmesi, ödenmesinin istenmesi ve rehin hesabında TMK 876 kapsamındaki ayrı kalem olarak izlenmesidir. Yeni bir kredi kullandırma, ipotek kurma veya mevcut anaparanın miktarını değiştirme işlemi değildir. Rehinli alacaklı sıfatı, tapu kaydı ve dayanak alacak belgesi üzerinden gösterilir.
Taşınmazın korunmasıyla bağlantısı bulunmayan işletme harcaması, alacaklının kendi idari gideri veya tercih ettiği iyileştirme bu örneğe sırf fatura bulunduğu için eklenmez. Harcamanın yapılmaması hâlinde rehinli taşınmazın fiziksel veya hukuki değerinin neden tehlikeye gireceği açıklanır. Masrafın konusu ile korunacak taşınmaz aynı tapu kaydı üzerinden eşleştirilir. Birden fazla taşınmaz rehinliyse her giderin hangi taşınmaza ilişkin olduğu ayrı yazılır.
İpotek borcunun ödenmemesi ve satış sürecinin genel sonuçları sitedeki TMK 873–876 taşınmaz rehni rehberinde açıklanmıştır. Buradaki içerik ise o genel rehberden farklı olarak, henüz veya ayrıca yapılmış belirli koruma masrafının malik nezdinde kayda alınması ve ödenmesi için kullanılacak talep metnine odaklanır. Ana para, faiz ve takip gideri hesabı bu masraf kalemiyle açıklamasız biçimde birleştirilmez.
TMK 876 için birlikte bulunması gereken unsurlar
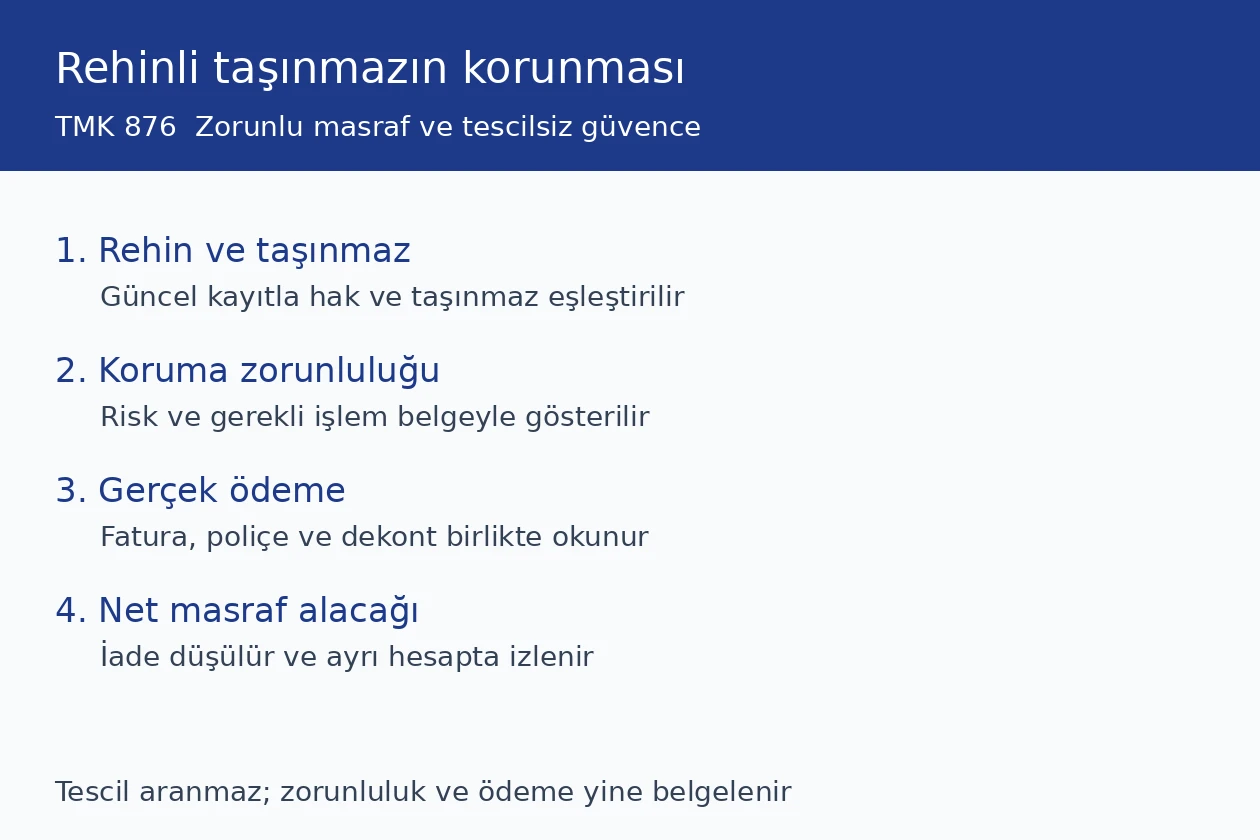
İlk unsur, talepte bulunan kişinin rehinli alacaklı olmasıdır. Tapu kaydındaki rehin hakkı, derece ve alacaklı bilgisi güncel kayıtla gösterilir. Alacağın devri, birleşme veya unvan değişikliği varsa eski kayıtla bugünkü hak sahibi arasındaki bağlantı belgelenir. Bir banka çalışanı, vekil veya tahsilat şirketi kendi adına rehinli alacaklıymış gibi yazılmaz; temsil edilen kişi ve yetki kaydı açıkça belirtilir.
İkinci unsur, giderin rehinli taşınmazın korunmasına yönelmesidir. Koruma amacı soyut bırakılmaz. Sigorta korumasının kesilmesini önlemek, zorunlu güvenlik işlemini tamamlamak veya mevcut zararın büyümesini engellemek için yapılan ödeme hangi belgeye dayanıyorsa açıklanır. Giderin taşınmazı daha değerli hâle getirebilecek bir tercih olması, tek başına kanundaki zorunluluk koşulunu karşılamaz. Koruma ihtiyacının kaynağı, zamanlaması ve kapsamı birlikte yazılır.
Üçüncü unsur, masrafın gerçekten rehinli alacaklı tarafından yapılmış olmasıdır. Teklif, proforma fatura, ödeme planı veya henüz onaylanmamış harcama, gerçekleşmiş ödeme gibi gösterilmez. Banka dekontu, tahsilat makbuzu, poliçe tahsil kaydı veya hizmet sağlayıcının ödeme belgesi dosyaya eklenir. Ödeme bir temsilci ya da grup şirketi hesabından yapılmışsa kimin adına ve hangi hukuki ilişkiyle ödendiği ayrıca açıklanır.
Dördüncü unsur, giderden doğan alacağın miktarının denetlenebilir olmasıdır. Ana tutar, vergi, ücret, varsa iade veya indirim ayrı kaydedilir. Aynı prim ya da hizmet iki farklı belgeyle görünüyorsa mükerrer kalem yaratılmaz. Harcamanın yalnız bir bölümü taşınmazın korunması için zorunluysa zorunlu kısım ayrıştırılır; kalan tercihî bölüm TMK 876 alacağına otomatik olarak eklenmez.
Malikin borçlu olduğu sigorta primi örneği
TMK 876, malikin borçlu olduğu sigorta priminin rehinli alacaklı tarafından ödenmesini özellikle belirtir. Bu nedenle dosyada önce poliçenin rehinli taşınmaza ait olduğu, prim borcunun hangi dönem için doğduğu ve ödeme yükünün kime ait bulunduğu gösterilir. Poliçe numarası, sigortalı veya sigorta ettiren, teminat dönemi ve prim vadesi yazılır. Başka bir taşınmaza, işletmeye veya kişiye ait poliçe bu masraf hesabına alınmaz.
Poliçenin sona erme veya teminatın kesilme riski, ödeme zamanlamasını açıklayan kayıtlarla desteklenir. Sigorta şirketinin bildiriminde yazan tarih ile alacaklının ödeme tarihi ayrı tutulur. Rehinli alacaklının sırf gelecekte daha geniş teminat istediği için seçtiği ek paket, malikin borçlu olduğu mevcut primle aynı kalem olarak gösterilmez. Poliçe kapsamı değişmişse önceki ve yeni teminat arasındaki fark, zorunlu koruma değerlendirmesinde görünür olmalıdır.
Prim ödemesi yapıldıktan sonra sigorta şirketinden alınan tahsilat belgesi dosyaya eklenir. Ödeme birden fazla dönemi kapsıyorsa her dönem ayrılır. İptal, iade veya prim düzeltmesi olmuşsa ilk ödemenin tamamı değişmez masrafmış gibi talep edilmez. İade edilen tutar düşülür; kalan gerçek ödeme esas alınır. Böylece malik, hangi poliçe ve hangi dönem için ne kadar ödeme istendiğini kontrol edebilir.
Zorunluluk nasıl somutlaştırılır?
Kanun her taşınmaz harcamasını sayan kapalı bir liste kurmaz; ölçüt, taşınmazın korunması için zorunlu masraftır. Dilekçede koruma ihtiyacının dayandığı gerçek olay belirtilir. Yetkili kurum bildirimi, teknik tespit, hasar kaydı, sigorta bildirimi veya taşınmazın mevcut durumunu gösteren belge hangi ihtiyacı kanıtlıyorsa ek numarasıyla açıklanır. Başvuranın kanaati ile belgenin doğrudan gösterdiği bilgi birbirinden ayrılır.
Harcamanın yapılmaması hâlinde doğabilecek kayıp da belgesiz kesin sonuç şeklinde yazılmaz. Mevcut risk, belgenin kapsamına uygun biçimde tanımlanır. Teknik rapor yalnız belirli bölümü inceliyorsa bütün yapı hakkında kesin tespit varmış gibi genişletilmez. Acil müdahale kaydı bulunuyorsa tarih, müdahale konusu ve yapılan iş açıklanır. İşin koruma için gereken sınırı aşıp aşmadığı fatura kalemleriyle karşılaştırılır.
Zorunluluk ile bedelin makullüğü farklı ancak bağlantılı incelemelerdir. Bir iş gerçekten gerekli olabilir; buna rağmen faturadaki her ek hizmet zorunlu olmayabilir. Teklifler, piyasa araştırması veya teknik kapsam karşılaştırması mevcutsa dosyaya eklenir. Kanunda sabit bir oran ya da azami ücret bulunmadığı için başvuru, varsayılan yüzde üretmez. Talep edilen tutarın gerçek ödeme ve gerçek iş kapsamıyla uyumu açıklanır.
Tescilsiz güvence ne anlama gelir?
TMK 876, koşulları taşıyan masraf alacağının ayrıca tescile gerek olmaksızın rehinli alacak gibi güvenceden yararlanacağını düzenler. Bunun anlamı, her gider için yeni bir sözleşmesel ipotek kurulmasının kanuni koşul olmamasıdır. Dilekçede “yeni ipotek tescili yapılmıştır” veya “tapu derecesi kendiliğinden değiştirilmiştir” denmez. Dayanak, kanunun masraf alacağına tanıdığı güvencedir.
Tescil aranmaması ispatın gereksiz olduğu anlamına gelmez. Rehin hakkı, taşınmaz, masrafın koruma amacı, zorunluluk, ödeme ve tutar belgelenir. Uyuşmazlık çıktığında hangi kalemin TMK 876 kapsamında bulunduğu bu kayıtlardan incelenir. Malikin yazıya cevap vermemesi, bütün belgelerin ve tutarın kabul edildiği yönünde kanuni bir sessiz kabul oluşturmaz.
“Aynen rehinli alacağı gibi” güvence ifadesi, taşınmazın mülkiyetinin alacaklıya geçmesi demek değildir. TMK 873 uyarınca rehinli alacaklı tatmini kural olarak satış bedelinden sağlar; borcun ödenmemesi hâlinde mülkiyetin önceden otomatik geçeceğine ilişkin şart geçerli değildir. Bu talep yazısı satış kararı, icra emri veya tapu tescil belgesi yerine kullanılmaz. Gereken takip ya da dava, kendi kanuni şartlarıyla yürütülür.
Masraf hesabı nasıl hazırlanır?
Masraf çizelgesinde işlem tarihi, hizmet veya primin konusu, belge numarası, brüt tutar, iade ve net ödeme ayrı sütunlarda gösterilir. Para birimi değiştirilmez; çevrim gerekliyse kullanılan tarih ve kaynak yazılır. Tek bir toplam rakam yerine her ödeme kendi belgesiyle eşleştirilir. Birden fazla taksit varsa hangi taksidin ödendiği belirtilir. Ödenmemiş gelecek taksitler gerçekleşmiş masraf toplamına eklenmez.
Mevcut rehinli alacak hesabı ile TMK 876 masraf alacağı ayrı kalemlerdir. Ana para ve TMK 875 kapsamındaki faizlerin daha önceki dökümü korunur. Zorunlu koruma masrafı yeni satırda hukuki dayanağıyla gösterilir. Aynı gider takip gideri adı altında ikinci kez eklenmez. Takip henüz başlamamışsa başlamış gibi dosya masrafı üretilmez.
Masrafın bir kısmı malik veya sigorta şirketi tarafından sonradan ödenmişse kalan tutar güncellenir. Kısmi ödeme, hangi belge ve kaleme işlendiğiyle belirtilir. Ödeme açıklaması başka borca ilişkinse bu masrafa mahsup edilmiş sayılmaz. Tarafların mahsup konusunda anlaşması varsa kapsamı ve tarihi yazılır. Hesap güncellemesi önceki belgeyi tarihsiz biçimde değiştirmez; her sürüm kendi kesim tarihiyle saklanır.
| Kontrol alanı | Dosyada bulunacak kayıt | Yanlış sonuçtan kaçınma |
|---|---|---|
| Rehin | Güncel tapu ve hak sahibi bilgisi | Temsilciyi alacaklı saymama |
| Zorunluluk | Teknik, kurumsal veya sigorta belgesi | Tercihî iyileştirmeyi zorunlu gider yazmama |
| Ödeme | Dekont, makbuz ve fatura bağlantısı | Teklifi gerçekleşmiş ödeme saymama |
| Tutar | Net masraf ve varsa iade kaydı | Aynı kalemi iki kez istememe |
Talep kime ve hangi belgelerle gönderilir?
İlk talep, taşınmazın güncel malikine yöneltilir. Malik ile temel borcun kişisel borçlusu farklı kişiler olabilir. Bu nedenle tapu maliki, kredi borçlusu, kefil ve ödeme yapan rehinli alacaklı ayrı sıfatlarla yazılır. Üçüncü kişi malik hakkında yalnız ipotek kaydı nedeniyle temel borcun tamamından kişisel sorumluluk sonucu çıkarılmaz. Talep konusu belirli koruma masrafı ve onun hukuki dayanağıdır.
Yazıya güncel tapu kaydı, rehin belgesi, koruma ihtiyacını gösteren belge, fatura veya poliçe, ödeme belgesi ve masraf çizelgesi eklenir. Temsilci imzalayacaksa yetki belgesi ayrıca belirtilir. Kişisel veri ve ticari bilgiler yalnız talebi açıklamak için gereken kapsamda paylaşılır. Birden fazla sayfalı belgenin ilgili bölümü işaretlenir; belgenin kalan kısmı talep hakkında yanlış bir izlenim yaratacak biçimde koparılmaz.
TMK 876 bu bildirim için herkese uygulanacak yedi, on beş veya otuz günlük özel cevap süresi koymaz. Dilekçede önerilen ödeme veya görüşme tarihi, tarafın çalışma önerisi olarak belirtilir; kanuni kesin süre adıyla sunulmaz. Gönderim yöntemi, metnin ve eklerin ulaştığını gösterecek biçimde kayda alınır. Teslim belgesi, muhatabın talebi kabul ettiğini değil yalnız bildirimin ulaştığını gösterir.
Ödeme yapılmazsa hangi yol değerlendirilir?
Malik ödeme yapmaz veya masrafın zorunlu niteliğine itiraz ederse uyuşmazlığın konusu netleştirilir. Talep, masraf alacağının ödenmesine mi, rehin güvencesinin takip hesabında dikkate alınmasına mı, yoksa satış bedelindeki hesaba mı ilişkindir sorusu cevaplandırılır. Bu ayrım, başvurulacak makamı ve ispat planını etkiler. Her ihtilaf doğrudan tapuda yeni tescil davası olarak adlandırılmaz; m.876 zaten ayrıca tescil aramayan güvenceyi düzenler.
Malvarlığı hakkına ilişkin genel görev değerlendirmesinde HMK 2 uyarınca aksine özel bir düzenleme bulunmadıkça asliye hukuk mahkemesi dikkate alınır. Genel yetki HMK 6’da davalının dava tarihindeki yerleşim yerine bağlanır; taşınmazın aynına veya icra takibine ilişkin özel ve kesin yetki hükümleri somut talebin niteliğine göre ayrıca kontrol edilir. Dilekçenin Mersin’de hazırlanması, her uyuşmazlığın Mersin mahkemesinde açılacağı anlamına gelmez.
Rehnin paraya çevrilmesi dosyası bulunuyorsa ana para, TMK 875 kalemleri ve TMK 876 masrafı ayrı belgelerle gösterilir. Sıra cetveli veya satış bedeli dağıtımı uyuşmazlığı doğmuşsa ilgili icra hukuku süreleri ve merci ayrımı gerçek tebliğ belgesine göre ayrıca incelenir. Bu talep yazısı kanunda olmayan yeni bir süre başlatmaz; mevcut takipteki süreleri de durdurmaz. Dosya numarası ve işlem tarihi kullanılmadan genel bir kanun yolu sonucu vaat edilmez.
Zorunlu koruma masrafı ödeme talep dilekçesi örneği
Aşağıdaki metin, rehinli alacaklıdan taşınmaz malikine gönderilecek başvuru yapısıdır. Köşeli alanlar gerçek belgelerden doldurulur; yapılmamış işlem veya bulunmayan rapor eklenmez.
[REHİNLİ TAŞINMAZ MALİKİNİN ADI VEYA UNVANI]’NA
TALEP EDEN REHİNLİ ALACAKLI: [Ad soyad/unvan, adres ve rehin bilgisi]
MUHATAP MALİK: [Ad soyad/unvan ve adres]
TAŞINMAZ: [İl, ilçe, mahalle, ada, parsel ve bağımsız bölüm]
KONU: TMK 876 kapsamında rehinli taşınmazın korunması için tarafımızca ödenen zorunlu masrafın belgelenmesi, ödenmesi ve rehin hesabında ayrı kayda alınması talebidir.
AÇIKLAMALAR
1. Ekli güncel tapu ve rehin kaydına göre yukarıda belirtilen taşınmaz üzerinde [derece/sıra ve tarih] bilgileriyle rehinli alacaklıyız. Temel alacak ve rehin kaydı Ek 1’de gösterilmiştir.
2. Taşınmazın korunması için [zorunlu işlem veya malikin borçlu olduğu sigorta primi] bakımından [belge ve tarih] ile ortaya çıkan ihtiyaç bulunmaktadır. Koruma ihtiyacının taşınmazla bağlantısı ve yapılmaması hâlindeki mevcut risk Ek 2’deki belgelerde açıklanmıştır.
3. [Fatura/poliçe/prim] kapsamındaki [tutar ve para birimi] ödeme, [tarih] tarihinde tarafımızca yapılmıştır. Ödeme belgesi ve harcamanın kapsamı Ek 3’tedir. Varsa iade ve düzeltmeler düşüldükten sonraki net masraf [net tutar]dır.
4. TMK 876 uyarınca rehinli taşınmazın korunması için yapılan zorunlu masraftan doğan alacak, ayrıca tescil gerekmeksizin rehinli alacak gibi güvenceden yararlanır. Talebimiz yeni ipotek tescili veya taşınmaz mülkiyetinin devri değildir.
HUKUKİ DAYANAK: 4721 sayılı Türk Medenî Kanunu m.876; bağlantılı olduğu ölçüde m.873–875 ve uygulanacak usul hükümleri.
DELİLLER: Güncel tapu ve rehin kaydı; poliçe, fatura veya hizmet belgesi; koruma ihtiyacı kaydı; banka dekontu ve makbuz; net masraf çizelgesi; bildirimler; varsa temsil belgesi.
SONUÇ VE TALEP: Belgeleri sunulan [belirli zorunlu masraf] nedeniyle doğan net [tutar] alacağımızın tarafımıza ödenmesini; ödemenin ve varsa itiraz edilen kalemlerin yazılı bildirilmesini; masrafın rehin hesabında TMK 876 dayanağıyla ayrı gösterilmesini talep ederiz.
[Tarih]
Talep eden rehinli alacaklı/vekili: [Ad soyad]
İmza: [İmza]
Rehinli taşınmaz zorunlu koruma masrafı talep dilekçesini Word olarak indirin. Düzenlenebilir dosyanın ilk sayfası başvuru, ikinci sayfası taşınmaz–zorunluluk–ödeme–net masraf çizelgesidir.
Gönderim öncesi ve sonrası kontrol
İmzadan önce malik, rehinli alacaklı ve taşınmaz bilgileri güncel kayıtla karşılaştırılır. Fatura ile dekontun tutarı, alıcısı ve açıklaması kontrol edilir. Poliçe ödemesinde dönem ve taşınmaz bağlantısı görülür. Zorunluluk belgesi, yapılan işin kapsamıyla eşleştirilir. Ek listesinde bulunmayan belge metinde varmış gibi anılmaz. İade veya kısmi ödeme varsa net talep yeniden hesaplanır.
Gönderilen nüsha, ekler ve teslim kaydı birlikte saklanır. Cevap geldiğinde kabul edilen ödeme, tartışılan kalem ve istenen ek belge ayrı kaydedilir. Kısmi ödeme yapıldıysa hangi kaleme işlendiği açıklanır. Yeni masraf doğarsa önceki dilekçenin tutarı geriye dönük değiştirilmez; yeni tarihli ek bildirim hazırlanır. Sonraki takip veya dava dosyasına yalnız gerçek ve güncel hesap sunulur.
Sık sorulan sorular
1. TMK 876 talebini kim yapabilir?
Rehinli taşınmazın korunması için zorunlu masrafı fiilen yapan rehinli alacaklı yapabilir; sıfat ve ödeme belgelenir.
2. Her onarım gideri rehin güvencesine girer mi?
Hayır. Giderin rehinli taşınmazın korunması için zorunlu olması gerekir; tercihî yenileme yalnız fatura bulunduğu için kapsama girmez.
3. Sigorta primi neden ayrıca belirtilmiştir?
Kanun, malikin borçlu olduğu sigorta priminin alacaklı tarafından ödenmesini zorunlu koruma masrafına açık örnek olarak verir.
4. Masraf için tapuya yeni ipotek tescili gerekir mi?
TMK 876, koşulları taşıyan alacağın tescile gerek olmaksızın rehinli alacak gibi güvenceden yararlanacağını düzenler.
5. Tescil gerekmemesi belge sunulmayacağı anlamına gelir mi?
Hayır. Rehin, zorunluluk, ödeme, taşınmaz bağlantısı ve net tutar uyuşmazlıkta belgelerle gösterilir.
6. Dilekçe gönderilince taşınmaz alacaklıya geçer mi?
Hayır. Talep mülkiyet devri değildir; rehinli alacaklı TMK 873 sisteminde koşulları oluşursa satış bedelinden tatmin edilir.
7. Teklif veya proforma fatura yeterli midir?
Gerçekleşmiş masraf için ödeme belgesi gerekir. Teklif, yapılmış ödeme veya doğmuş net alacak gibi gösterilmez.
8. Malik cevap vermezse masraf kabul edilmiş sayılır mı?
TMK 876 sessizliğe bağlı kabul kuralı koymaz. Teslim kaydı bildirimi kanıtlar; tartışmalı unsurlar ayrıca incelenir.
9. Kanuni cevap süresi kaç gündür?
TMK 876 bu talep için sayılı özel cevap süresi öngörmez. Önerilen ödeme tarihi kanuni kesin süre olarak sunulmaz.
10. Masraf mevcut ipotek anaparasına eklenir mi?
Masraf alacağı mevcut anapara ve diğer kalemlerden ayrı gösterilir; aynı gider ikinci kez başka başlıkla talep edilmez.
Resmî dayanak ve ilgili içerikler
TMK 876’nın güncel metni Adalet Bakanlığı UYAP Mevzuat sisteminden 10 Ekim 2026 tarihinde kontrol edilmiştir. Kanun metni ayrıca Aile ve Sosyal Hizmetler Bakanlığının Türk Medenî Kanunu sayfasıyla karşılaştırılmıştır. Usul değerlendirmesinde HMK m.2 ve m.6’nın güncel metni esas alınır. Benzer ancak farklı gider talepleri için iyiniyetli zilyedin zorunlu ve yararlı gider talebi ile dilekçe örnekleri arşivi ayrı hukuki dayanaklarıyla incelenmelidir.
İstanbul Ofisi – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul ve Mersin’deki fiziksel ofislerimizden Türkiye genelindeki dosyalar, görev ve yetki kuralları ile gerekli yerel işlemler dikkate alınarak koordine edilir. Yüz yüze görüşme için randevu sırasında tercih ettiğiniz ofisi belirtiniz.
İstanbul ofisini Google Haritalar’da açın · İletişim ve randevu
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.