Aile Malları Ortaklığı Nasıl Kurulur? Yönetim, Borç ve Ayrılma
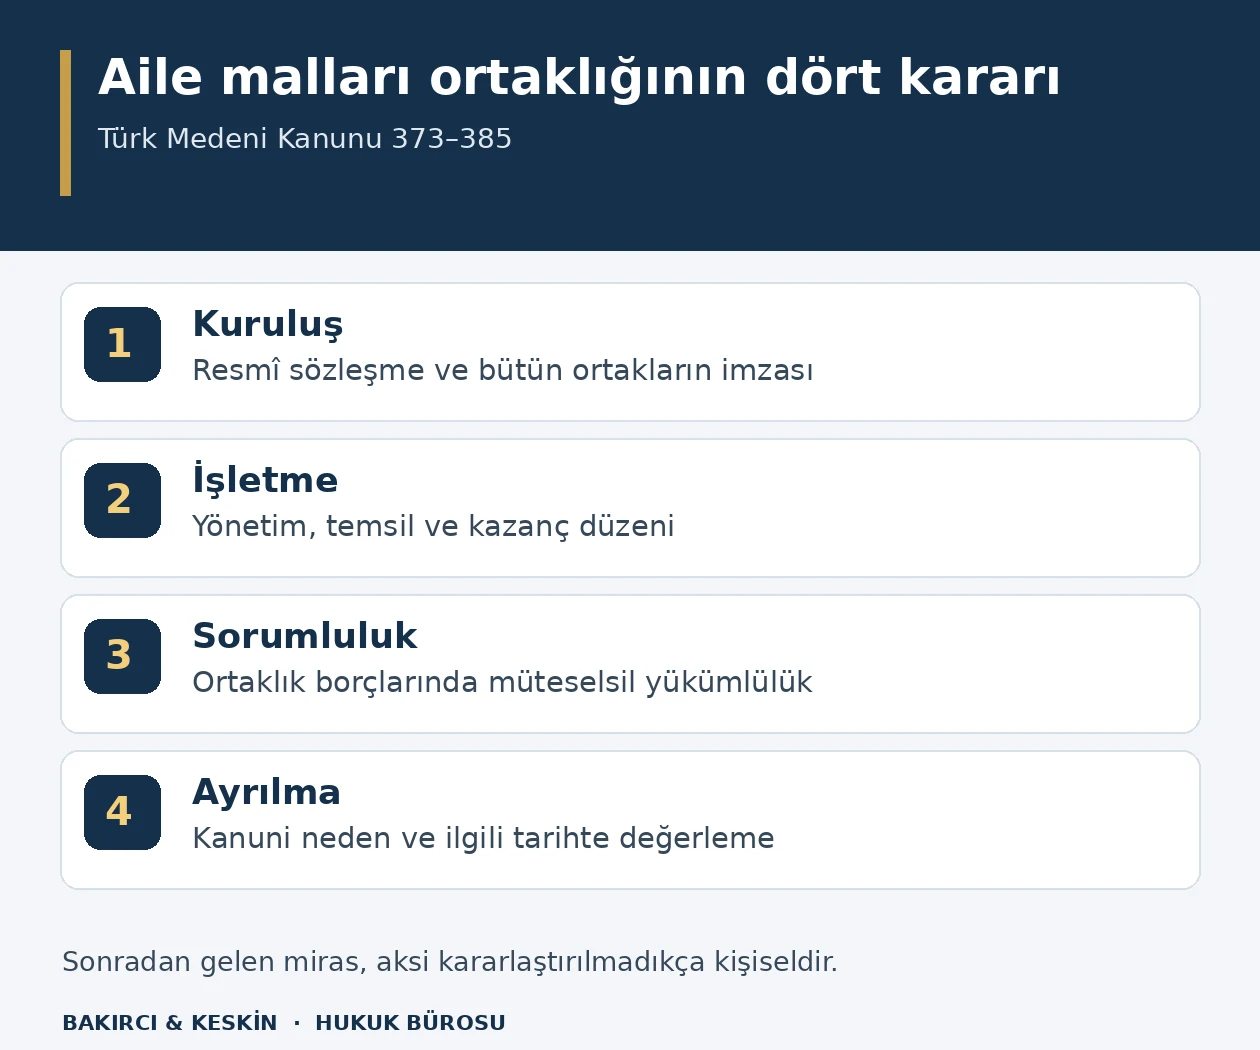
Hısımlar, mirasın tamamını veya bir bölümünü ya da başka mallarını bir araya getirerek aile malları ortaklığı kurabilir. Türk Medeni Kanunu m.373–385’e göre sözleşme resmî şekilde yapılmalı ve bütün ortakların veya temsilcilerinin imzalarını taşımalıdır. Ortaklık malları elbirliğiyle tutulur; ortaklar ortaklık borçlarından müteselsilen sorumludur. Yönetim, temsil, gelir dağıtımı ve ayrılma birbirinden ayrı düzenlenir. Bu rehber, aile malvarlığını birlikte işletmek isteyenlerin ortaklığın kuruluşundan çıkış hesabına kadar bilmesi gereken kuralları açıklamaktadır.
Hangi malvarlığı için aile malları ortaklığı kurulabilir?
4721 sayılı Türk Medeni Kanunu m.373, ortaklığın kaynağını iki biçimde düzenler: hısımlara geçen mirasın tamamı veya bir bölümü ortaklığa alınabilir; ayrıca mirastan bağımsız başka mallar da ortaya konulabilir. Dolayısıyla kuruluş için mutlaka bir ölümün ve miras paylaşımının beklenmesi gerekmez. Ortaklığa alınacak malvarlığının hangi kişiye ait olduğu ve hangi hukuki işlemle ortaklığa geçeceği açık olmalıdır.
Ortakların hısımlık ilişkisi nüfus kayıtlarıyla belirlenir. Aile içinde birlikte iş yapılması, bütün aile fertlerinin kendiliğinden bu özel ortaklığın tarafı olduğu anlamına gelmez. Sözleşmede ortakların kimliği, katılma iradesi ve ortaklığa bırakılan mallar ayrı ayrı gösterilir. Ortak olmayan bir aile ferdinin işletmede çalışması veya masrafa katkı sunması, onun bütün ortaklık mallarında hak kazandığını tek başına kanıtlamaz.
Malvarlığı seçilirken üretimde kullanılan taşınmaz, makine, stok, para ve işletmeyle ilgili haklar birbirinden ayrılır. Mülkiyetin devri ile yalnız kullanıma bırakma farklı sonuç doğurur. Bir taşınmazın ortak işletmede kullanılması, tapu sicilindeki mülkiyetinin kendiliğinden değişmesi demek değildir. Kuruluş metniyle gerekli sicil işlemleri birbirini tamamlamalıdır.
Miras konusu tarım arazileri bakımından ayrıca özel tarım mevzuatı uygulanır. Tarım arazilerinde miras paylaşımı rehberi, araziye özgü devir ve bölünme meselelerini ele almaktadır. Aile malları ortaklığı kurulması, taşınmazın kullanımına ve devrine ilişkin özel sınırlamaların kendiliğinden kalktığı anlamına gelmez.
Resmî sözleşmede hangi kararlar açıkça yer almalıdır?
TMK m.374, aile malları ortaklığı sözleşmesinin resmî şekilde yapılmasını ve bütün ortakların veya temsilcilerinin imzalarını taşımasını zorunlu kılar. Sıradan bir aile toplantı tutanağı, mesajlaşma veya imzasız mal listesi bu şekil şartının yerine geçmez. Temsilci aracılığıyla kuruluşta temsil yetkisinin sözleşmenin konusu olan işlemleri kapsadığı da kontrol edilir.
Sözleşmenin ilk işlevi, hangi malvarlığının ortak olduğunu belirlemektir. Taşınmazlarda tapu bilgileri, taşınırlarda ayırt edici nitelikler, para ve haklarda tutar veya kapsam açık yazılır. Ortakların kişisel kullanımında kalan mallar ayrı gösterilir. Kuruluş sırasında mevcut borçlar, teminatlar ve üçüncü kişilerin hakları da malvarlığı tablosunda görünmelidir; ortaklığın kurulması bu hakları kendiliğinden ortadan kaldırmaz.
İkinci işlev ekonomik düzeni kurmaktır. Ortaklığın amacı, faaliyet alanı, belirli veya belirsiz süresi, yönetimin kim tarafından yürütüleceği, hesapların nasıl izleneceği ve gelirlerin paylaşımı belirlenir. Ortakların farklı hakları bulunması kararlaştırılıyorsa bunun kapsamı açık olmalıdır; kanundaki eşit hak kuralından ayrılmanın hangi konuda yapıldığı anlaşılmalıdır.
Üçüncü işlev, çıkış ve hesaplaşma süreçlerini öngörülebilir kılmaktır. Ayrılan ortağın bedelinin nasıl değerlendirileceği, hangi belgelerle hesap yapılacağı ve ödeme düzeni sözleşmede açıklanabilir. Ancak kanunun ortaklara veya üçüncü kişilere sağladığı haklar, bütün sonuçları belirsiz bir genel ifadeyle kaldırılmış sayılamaz. Sözleşme, yalnız anlaşmanın yapıldığı günkü iyi ilişkileri değil, yönetim değişikliği ve ölüm gibi süreklilik meselelerini de açık biçimde düzenlemelidir.
Elbirliği mülkiyeti ve ortaklık payı ne anlama gelir?
TMK m.376, ortakları elbirliğiyle ekonomik faaliyette bulunmak üzere bir araya getirir. TMK m.379 ise ortaklığa giren malların elbirliği mülkiyetine tabi olduğunu belirtir. Bu düzende ortak, tek bir ortaklık malında kendi başına ayırıp satabileceği belirli bir fiziksel bölüme sahipmiş gibi hareket edemez. Malvarlığının ortaklık ilişkisi içinde birlikte tutulması esastır.
Ortaklığın devamı sırasında ortakların paylarını istemeleri ve payları üzerinde tasarruf işlemleri yapmaları m.376 ile sınırlandırılmıştır. Bu hüküm, aile mallarının işletme amacı sürerken tek taraflı taleplerle sürekli parçalanmasını önleyen temel kuraldır. Ayrılma veya sona erme gerçekleştiğinde yapılacak hesapla, ortaklık devam ederken belirli malın teslimini isteme birbirinden ayrılmalıdır.
Aksi kararlaştırılmadıkça ortaklar eşit hakka sahiptir. Kuruluşta ortaya konulan malın değerinin farklı olması, sözleşme okunmadan bütün hakların aynı değer oranında dağıldığını kabul etmeye yeterli değildir. Öte yandan kanundaki eşitlik kuralı, tarafların geçerli biçimde farklı düzenleme yapma imkânını ortadan kaldırmaz. Katkı, yönetim yetkisi ve kazanç hakkı ayrı başlıklarla gösterilmelidir.
Tapuda elbirliği mülkiyetinin bulunması tek başına aile malları ortaklığı sözleşmesini kanıtlamaz. Miras ortaklığında da elbirliği mülkiyeti bulunabilir. Hangi ortaklık ilişkisinin malvarlığını bir arada tuttuğu, kuruluş sebebi ve sözleşmeyle belirlenir. Bu ayrım, payın istenmesi, yönetim, ölüm ve borçlardan sorumlulukta uygulanacak hükmü değiştirdiği için yalnız tapudaki kısa mülkiyet açıklamasına dayanılarak hukuki işlem yapılmamalıdır.
Ortaklığı kim yönetir ve üçüncü kişiler karşısında kim temsil eder?
TMK m.377’nin başlangıç kuralı, ortaklığın bütün ortaklar tarafından elbirliğiyle yönetilmesidir. Bununla birlikte her ortak, olağan yönetim işlerini diğerlerinin katılmasına gerek olmadan yapabilir. İşlemin olağan olup olmadığı ortaklığın faaliyetinin niteliği, kapsamı ve ekonomik düzeni üzerinden belirlenir. Her günlük işlem için bütün ortakların imzası gerektiği söylenemeyeceği gibi, olağan yönetim adı altında sınırsız tasarruf yetkisi de kullanılamaz.
TMK m.378, ortakların içlerinden birini yönetici seçmesine izin verir. Yönetici ortaklığı yönetir ve ortaklıkla ilgili işlemlerde temsil eder. Yönetici atanması, yapılan her işlemin kuruluş amacına uygun olduğu sonucunu otomatik doğurmaz. Faaliyet kapsamı, malvarlığının korunması ve diğer ortakların hakları görev yürütülürken gözetilmelidir.
Üçüncü kişiler bakımından ticaret sicili kaydı özel önem taşır. Ortaklığı kimin temsil edeceği ticaret siciline kaydedilmedikçe, diğer ortakların temsil yetkisinin bulunmadığı iyiniyetli üçüncü kişilere karşı ileri sürülemez. Aile içindeki yönetici seçimini yalnız kendi aralarında bilmekle dış ilişkide sonuç doğuracak açıklığı sağlamak aynı işlem değildir.
Bu nedenle temsil değişiklikleri yalnız yeni yöneticiye banka erişimi verilmesiyle tamamlanmış sayılmamalıdır. Sözleşme ve kararlarla sicil kayıtlarının uyumu kontrol edilir. Ortaklık adına işlem yapacak karşı taraf da temsilcinin sıfatını, yetkisinin kapsamını ve ilgili mal üzerindeki tasarruf koşullarını incelemelidir. Bir kişinin aile büyüğü olması veya bütün görüşmeleri yürütmesi, resmî temsil düzeninin yerine geçmez.
Ortaklık borçlarından sorumluluk ve kişisel mallar nasıl ayrılır?
TMK m.379, ortakların ortaklık borçlarından müteselsilen sorumlu olduğunu açıkça düzenler. Bu, alacaklıya karşı borcun yalnız her ortağın kendi içinde hesaplanan payı kadar üstlenildiği bir sistem değildir. Geçerli ortaklık borcu yönünden teselsülün sonuçları uygulanır. Ortakların kendi aralarında gider paylaşımı yapması, alacaklıya karşı kanuni sorumluluğu kendiliğinden değiştirmez.
Önce borcun gerçekten ortaklık borcu olup olmadığı belirlenmelidir. Bir ortağın kişisel tüketim veya başka işi için yaptığı borç, yalnız ortaklık malvarlığıyla ilişkilendirildiği iddiasıyla ortaklığın borcu sayılmaz. İşlemi yapan kişi, temsil yetkisi, sözleşmenin konusu ve alınan mal veya hizmetin hangi faaliyette kullanıldığı birlikte incelenir.
Aynı madde kişisel malların sınırını da gösterir. Ortakların başlangıçta ortaklık dışında bıraktıkları mallar kişiseldir. Aksi kararlaştırılmadıkça, ortaklığın devamı sırasında miras veya başka karşılıksız kazanma yoluyla elde edilen mallar da kişisel mal olarak kalır. Sonradan miras kalan her taşınmazın ortaklığa otomatik girdiği kabul edilemez.
Kişisel ve ortak hesapların ayrılması bu hukuki sınıflandırmanın ispatını kolaylaştırır. Ortaklık kasasından yapılan kişisel ödeme veya kişisel hesaptan karşılanan işletme gideri, hangi nedenle yapıldığı belirtilmeden kaydedilirse hesaplaşmada uyuşmazlık doğurur. Mal listesi, gelir kaydı ve borç tablosu birbirini tamamlamalıdır. Vergisel kayıtların varlığı da her malın medeni hukuk bakımından hangi kişiye ait olduğu sorusunu tek başına çözmez; kuruluş işlemi ve mülkiyet kayıtları ayrıca görülmelidir.
Kazanç paylı aile malları ortaklığı nasıl işler?
TMK m.384, ortakların işletme ve temsil görevini içlerinden birine bırakarak yıllık kazançtan belirli pay almalarını sağlayan özel modeli düzenler. Bu tercih sözleşmeyle yapılır. Ortakların her biri günlük faaliyeti aynı ölçüde üstlenmek zorunda kalmadan ortaklık mallarının birlikte değerlendirilmesi amaçlanır; işletmeyi üstlenen ortağın görevi ve diğerlerinin kazanç hakkı açık olmalıdır.
Kazanç payı anlaşmayla belirlenmemişse kanun değerlendirme ölçütü verir. Ortaklık mallarının uygun derecede uzun bir dönemdeki ortalama kazancı, işleten ortağın emeği ve yaptığı harcama dikkate alınarak adil bir pay belirlenir. Yalnız tek bir verimli yılın geliri üzerinden sürekli pay hesaplamak veya bütün giderleri belgesiz biçimde kazançtan indirmek bu değerlendirmeyi karşılamaz.
Yıllık kazanç hesabında brüt satış, gider, işletmede bırakılan kaynak ve dağıtılacak tutar ayırt edilmelidir. İşleten ortak kendi çalışmasının karşılığını hesaba katarken aynı giderin farklı adlarla tekrar düşülmemesine dikkat etmelidir. Diğer ortakların malvarlığına katkısı ile işleten ortağın günlük emeği aynı ekonomik kalem değildir.
TMK m.385, işleten ortak malları gereği gibi işletmez veya yükümlülüklerini yerine getirmezse fesih istemini tanır. Haklı sebepler varsa hâkim, talep eden ortağın yönetime ve mallardan yararlanmaya işleten ortakla birlikte katılmasına da karar verebilir. Dolayısıyla uyuşmazlığın tek çözümü bütün malvarlığının hemen dağıtılması değildir; kanunun tanıdığı yönetim katılımı imkânı kendi koşullarıyla değerlendirilir.
Altı aylık çıkış bildirimi ve hasat mevsimi kuralı nedir?
TMK m.375 ortaklığın belirli veya belirsiz süreyle kurulmasına izin verir. Süre belirlenmemişse her ortak, altı ay önceden bildirimde bulunarak ortaklıktan çıkabilir. Bu özel bildirim süresi, ayrılma iradesi açıklandıktan hemen sonra ortaklık mallarının tesliminin istenebileceği anlamına gelmez. Bildirimin içeriği, kime yöneltildiği ve ulaştığı tarih önemlidir.
Tarımsal işletmeyle ilgili ortaklıkta bildirim yalnız ürünlerin yetiştiği yere göre olağan hasat mevsiminin sonu için geçerlidir. Böylece ayrılmanın üretim döngüsünü yarıda kesmemesi amaçlanır. Takvim yılının sonunu her ürün ve her yöre için otomatik hasat sonu saymak doğru değildir. İşletmenin ürün yapısı ve yerel olağan dönem belirlenmelidir.
Belirli süreli ortaklıkta sürenin bitmesiyle sona erme, m.380’de ayrıca düzenlenmiştir. Sürenin açıkça veya örtülü biçimde uzatılması sonucu etkiler. Taraflar başlangıçtaki bitiş tarihinden sonra aynı ortaklık faaliyetini sürdürmüşse, yalnız eski sözleşmedeki tarihi göstererek ilişkinin bütün sonuçlarının o gün sona erdiği kabul edilmez.
Çıkış bildirimi ile ayrılma bedelinin belirlenmesi ayrı aşamalardır. Geçerli bildirimin bulunması, bedelin hesaplandığını veya ödendiğini göstermez. Ortaklığın devamı için ayrılan kişinin hakkının karşılanması ve malların değerinin belirlenmesi gerekir. Bildirim metni, geri dönülmesi istenen malların listesini tek taraflı olarak mülkiyet kararı hâline getirmez; hesabın TMK m.383’teki ayrılma zamanı değerine göre kurulması gerekir.
Bir ortağın haczi, iflası veya feshi bütün ortaklığı bitirir mi?
TMK m.380, bütün ortakların anlaşmasını veya fesih bildirimini, süre bitimini, ortağın payının haczedilip satışının istenmesini, ortağın iflasını ve haklı sebebe dayanan istemi sona erme nedenleri arasında sayar. Haciz bakımından yalnız borcun varlığı değil, kanunda belirtilen haciz ve satış istemi aşaması önemlidir. Kişisel borç ile ortaklık borcu bu incelemede ayrılmalıdır.
TMK m.381, belirli sona erme olaylarında ortaklığın kalan kişiler arasında sürdürülmesine olanak tanır. Bir ortak feshi bildirir, iflas eder veya haczedilen payının satışı istenirse diğer ortaklar, ayrılan ortağın ya da alacaklılarının haklarını ödeyerek ortaklığı kendi aralarında devam ettirebilir. Bu devam imkânı, alacaklının hakkını yok sayarak kullanılamaz.
Ödeme yapılırken hangi hakkın tasfiye edildiği açık olmalıdır. Ayrılan ortağın bedeli, kişisel alacaklıya yapılacak ödeme ve ortaklık borçlarının kalanlara etkisi aynı hesap başlığı değildir. Ödeme veya güvenceyle ilgili işlemler takip dosyasındaki kayıtlarla da uyumlu yürütülmelidir. Aile içi sözleşmede alacaklının bulunmaması, onun geçerli haklarını kendiliğinden sona erdirmez.
Haklı nedenle fesih isteminde de olaylar somutlaştırılır. Yönetimin sürekli engellenmesi, malvarlığının işletilme biçimi veya yükümlülük ihlali ileri sürülüyorsa ilgili davranış ve ekonomik etkisi gösterilir. Sırf aile üyeleri arasında anlaşmazlık bulunması, her uyuşmazlığın aynı hukuki sonuca bağlanmasını gerektirmez. Özellikle kazanç paylı modelde m.385’in yönetime katılma seçeneği ile fesih talebi arasındaki fark gözetilmelidir.
Ortağın ölümü veya evlenmesi hâlinde hangi hak doğar?
TMK m.382, ölen ortağın ortaklığa dahil olmayan mirasçılarına, ölen kişiye düşen payın karşılığının ödenmesini isteme hakkı verir. Mirasçılar sırf mirasçı olmaları nedeniyle ortaklık yönetimine otomatik olarak girmez. Ölen ortağın altsoyu varsa bunlar, diğer ortakların rızasıyla onun yerine ortaklığa katılabilir. Rıza şartı mirasçılık belgesiyle ikame edilemez.
Bu nedenle ölüm sonrasında iki dosya birlikte ele alınır: ölen kişinin mirasçılarının ve miras paylarının belirlenmesi ile aile malları ortaklığındaki ekonomik hakkının hesaplanması. Ortaklık malının tamamı, ölen kişi adına kayıtlı kişisel mal gibi doğrudan mirasçılar arasında paylaştırılamaz. Diğer ortakların malvarlığı hakları korunmalıdır.
Altsoyun ortaklığa alınması kararlaştırıldığında yeni yönetim ve temsil düzeni de açıklığa kavuşturulur. Birden çok altsoy bulunması, bunlardan birinin diğerlerini kendiliğinden temsil ettiği anlamına gelmez. Mirasçılar arasındaki temsil ve karar işlemleri, ortaklık içindeki onayla ayrı değerlendirilir. Kuruluş sözleşmesinin değişmesi ve gerekli sicil kayıtları fiilî devam düzeniyle uyumlu olmalıdır.
TMK m.381 ayrıca evlenen ortağa, fesih bildirimine gerek olmadan ortaklıktaki hakkının kendisine ödenmesini isteme imkânı tanır. Evlenme, ortaklık malının belirli bir bölümünün yeni eşe kendiliğinden devri sonucunu doğurmaz. İstem, evlenen ortağın ekonomik hakkının ödenmesine yöneliktir. Hesaplaşmada evlilik belgesi, istem tarihi ve ortaklık mallarının ilgili zamandaki durumu birlikte değerlendirilir.
Ayrılan ortağın payı hangi tarihteki değere göre hesaplanır?
TMK m.383, ortaklık mallarının paylaşılması veya ayrılan ortağın payının hesaplanmasında paylaşma ya da ayrılma zamanındaki değer ve durumun esas alınacağını düzenler. Kuruluş tarihindeki eski bedelleri hiçbir değerlendirme yapmadan aynen geri vermek, bu kuralı karşılamaz. Aynı şekilde bugünkü değer üzerinden geçmişte tamamlanmış bir ayrılmayı yeniden hesaplamak da tarih unsurunu göz ardı eder.
Hesapta ortak malların tamamı ve bunlara bağlı ekonomik yükler gösterilmelidir. Taşınmazın değeri, işletme stokları, tahsil edilmemiş alacaklar ve devam eden borçlar aynı döneme ait bir görünüm içinde değerlendirilir. Ortakların kişisel malları ortaklık hesabına alınmamalıdır. Belirli bir malın ortaklığa girdiği tartışmalıysa önce mülkiyet ve sözleşme ilişkisi çözülür.
Madde, paylaşma ve hesaplaşmanın uygun olmayan zamanda istenemeyeceğini de belirtir. Bu sınırlama alacağın süresiz biçimde engellenmesi için kullanılmamalıdır; işletmenin faaliyet döngüsü ve istemin hangi zararı doğurduğu somut olarak değerlendirilir. Tarımsal ortaklıkta m.375’teki hasat sonu kuralı da aynı ekonomik süreklilik sorunuyla bağlantılıdır.
Kuruluş senedi, sonradan yapılan değişiklikler, temsil kayıtları, yıllık hesaplar ve mal envanteri hesaplaşmanın temel belgeleridir. Bedel üzerinde uzlaşıldığında hangi tarihli değerin kabul edildiği, ödeme planı ve teslim edilecek mallar açıklanır. Aile vakfı gibi başka bir yapıya geçiş düşünülüyorsa, mevcut ortaklığın tasfiyesi ile yeni yapının kuruluşu ayrı hukuki işlemler olarak yürütülür; isim değişikliği malvarlığını kendiliğinden taşımaz.
Değer tespiti ile hukuki payın belirlenmesi birbirinden ayrılır. Bir taşınmazın rayiç değeri için teknik inceleme gerekmesi, ortakların hak oranını değerleme uzmanının belirleyeceği anlamına gelmez. Hak oranı kanun ve geçerli sözleşmeden; malların ekonomik değeri ise ilgili tarihin verilerinden çıkarılır. İşletmenin geçmiş yıllarda dağıtılmamış kazancı bulunuyorsa bunun ayrıca hesaba nasıl yansıtıldığı gösterilir. Aynı ekonomik değerin hem malvarlığı hesabında hem bağımsız kazanç alacağında iki defa ödenmesi istenemez. Değerleme raporunda kullanılan tarih ve hangi malların incelemeye alındığı açık olmadığında yalnız sonuç rakamını kabul etmek sağlıklı bir hesaplaşma sağlamaz.
Aile malları ortaklığının bu hükümlerinden doğan uyuşmazlıklarda görevli mahkeme, 4787 sayılı Kanun m.4/1 uyarınca aile mahkemesidir. Aile mahkemesi bulunmayan yerde aynı Kanun m.2 gereğince belirlenen asliye hukuk mahkemesi aile mahkemesi sıfatıyla görev yapar. Ortaklığın ticaret sicilinde temsil kaydı bulunması, TMK m.373–385 kapsamındaki her uyuşmazlığı kendiliğinden ticaret mahkemesine taşımaz. Bununla birlikte dış ilişkide üçüncü kişiyle yapılan sözleşmeden doğan alacağın hukuki niteliği ayrıca incelenir; aile içi ortaklık hesabı ile dış sözleşmenin ifası birbirinden ayrılır.
Sık sorulan sorular
Aile malları ortaklığı için miras kalmış olması zorunlu mu?
Hayır. TMK m.373 mirasın tamamı veya bir bölümüyle kuruluş yanında, başka malların ortaya konulmasına da izin verir. Ortakların hısımlığı, hangi malların ortaklığa girdiği ve bu malların nasıl geçirildiği belirlenmelidir. Kuruluş sözleşmesinin resmî şekil şartı her iki durumda da geçerlidir.
Aile içinde imzaladığımız basit sözleşme yeterli mi?
TMK m.374 resmî şekil ve bütün ortakların veya temsilcilerinin imzasını arar. Adi yazılı anlaşma, mesajlaşma veya aile toplantısında sözlü kabul bu şeklin yerine geçmez. Ortaklığa alınan mallar için gereken tapu ve diğer sicil işlemleri de kendi kurallarına göre tamamlanır.
Ortaklık devam ederken payımı kardeşime satabilir miyim?
TMK m.376, ortaklığın devamı süresince ortakların paylarını istemelerini ve payları üzerinde tasarrufta bulunmalarını sınırlandırır. Ayrılma ve pay bedelinin ödenmesi kendi hükümlerine tabidir. Paylı mülkiyetteki belirli payın satışı kuralları, aile malları ortaklığına doğrudan aktarılamaz.
Yönetici seçtikten sonra diğer ortakların imzası hiç önem taşımaz mı?
Yöneticinin yetkisi TMK m.378'e dayanır; işlemin ortaklıkla ilgisi ve kapsamı yine kontrol edilir. Ayrıca temsilci ticaret siciline kaydedilmedikçe diğer ortakların temsil yetkisizliği iyiniyetli üçüncü kişilere karşı ileri sürülemez. İç karar, dış ilişkide gerekli açıklığı tek başına sağlamaz.
Ortaklığın borcundan yalnız koyduğum mal kadar mı sorumluyum?
TMK m.379 ortaklık borçları için müteselsil sorumluluk öngörür. Sorumluluk yalnız başlangıçta konulan malın değeriyle sınırlı kabul edilemez. Önce borcun gerçekten ortaklık borcu olup olmadığı belirlenir. Ortakların kendi aralarında yaptıkları gider paylaşımı, alacaklıya karşı kanuni durumu kendiliğinden değiştirmez.
Sonradan bana miras kalan ev de ortaklık malı olur mu?
TMK m.379'a göre, aksi kararlaştırılmadıkça ortaklığın devamı sırasında miras veya başka karşılıksız kazanmayla edinilen mallar kişisel maldır. Sonradan gelen her mal otomatik ortaklığa girmez. Sözleşmedeki özel düzenleme ve malın daha sonra ortaklığa geçirilmesine ilişkin işlemler ayrıca incelenir.
Belirsiz süreli ortaklıktan hemen çıkabilir miyim?
TMK m.375 altı ay önceden bildirim şartını koyar. Tarımsal işletmede bildirim, ürünlerin yetiştiği yere göre olağan hasat mevsiminin sonu için geçerlidir. Evlenme ve haklı sebep gibi özel hükümler ayrıca değerlendirilir; bütün ayrılmalar aynı takvim ve nedenle yürütülmez.
Bir ortağın iflası işletmenin mutlaka dağıtılmasına mı yol açar?
İflas m.380'de sona erme nedeni olarak sayılır. Ancak m.381, diğer ortakların ayrılan ortağın veya alacaklılarının haklarını ödeyerek ortaklığı aralarında sürdürmesine izin verir. Bu imkân, borçların ve alacaklı haklarının yok sayılmasına veya karşılıksız biçimde dışlanmasına dayandırılamaz.
Babam ölünce onun yerine otomatik ortak olur muyum?
TMK m.382'ye göre ortaklığa dahil olmayan mirasçılar öncelikle ölen ortağın pay karşılığını isteyebilir. Altsoy, diğer ortakların rızasıyla onun yerine ortaklığa girebilir. Mirasçılık belgesi tek başına bu rızanın yerine geçmez; yeni katılım ve temsil düzeni açık biçimde kurulmalıdır.
Kazanç payını işleten ortak tek başına belirleyebilir mi?
Kazanç payı sözleşmeyle kararlaştırılır. Belirlenmemişse TMK m.384 uygun uzunluktaki dönemin ortalama kazancını, işletenin emeğini ve harcamasını dikkate alan adil belirleme öngörür. İşletenin tek taraflı açıklaması bütün hesabı bağlayıcı kılmaz; gelir ve giderler denetlenebilir kayıtlara dayanmalıdır.
Başvuru ve dosya hazırlığı
Aile malları ortaklığı dosyasında kuruluş senediyle mevcut tapu, temsil ve işletme hesapları birlikte incelenir; özellikle ayrılma tarihindeki değer ve ortaklık borçları belirlenir. Bakırcı & Keskin Hukuk Bürosu, Mersin merkezli Türkiye geneli dosya yönetimini İstanbul ve Mersin ofisleri üzerinden yürütür. Kuruluş veya hesaplaşma belgeleri için iletişim kanallarını kullanabilirsiniz.
Resmî kaynaklar ve mevzuat
- Türk Medeni Kanunu m.373–385: aile malları ortaklığı
- 4787 sayılı Aile Mahkemelerinin Kuruluş, Görev ve Yargılama Usullerine Dair Kanun m.2 ve m.4/1
Mevzuat kontrol tarihi: 24 Ekim 2026.
İlgili hukuk rehberleri
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
