Takseli Sigorta: Poliçede Kararlaştırılan Değer Sigortacıyı Bağlar mı?
Takseli sigortada tarafların sözleşmeyle belirli bir para olarak kararlaştırdığı tutar, sigorta değerinin belirlenmesinde esas alınır. 6102 sayılı Türk Ticaret Kanunu m.1464 bu değer anlaşmasına hukuki sonuç bağlar. Sigortacı, anlaşmayı yok sayarak her hasarda değeri baştan ve serbestçe belirleyemez; kanunun tanıdığı indirim hakkı, taksenin esaslı şekilde fahiş olması şartına bağlıdır.
Bununla birlikte poliçeye bir sigorta bedeli yazılması tek başına takseli sigorta kurmaz. Anlaşmanın sigorta değerine ilişkin olması gerekir. İşletmenin makinesi, özel üretim ekipmanı, emtiası veya diğer malvarlığı için imzalanan poliçede hangi tutarın hangi işlevi gördüğü, tazminat uyuşmazlığının başlangıç noktasıdır.
Takseli sigorta hangi sorunu çözer?
Mal sigortasında hasar meydana geldikten sonra iki ayrı değerlendirme yapılır: Sigortalı menfaatin değeri ve teminat kapsamındaki zararın miktarı. İkinci el ekipmanın piyasası, özel üretim malın karşılaştırılabilirliği veya birden fazla parçadan oluşan tesisin değerlemesi tartışmalıysa, hasar dosyasında değer uyuşmazlığı doğar. Takse, tarafların sigorta değerini önceden belirli bir para üzerinde kararlaştırmasıdır. Böylece hasardan sonraki incelemenin değer ayağı, sözleşmedeki anlaşmaya dayanır.
TTK m.1464/1’in bağlayıcılığı için sigortalanan menfaatin ve üzerinde anlaşılan değerin belirli olması gerekir. Poliçe eki değer listesi, sözleşmeye dâhil edilmiş ekspertiz raporu veya sonradan düzenlenmiş zeyilname bu anlaşmanın içeriğini göstermeye yarar. Belgenin başlığında mutlaka aynı teknik sözcüğün kullanılması meselesinden önce, tarafların ortaklaşa hangi değeri esas aldıkları incelenir. Yalnızca prim hesaplamak için kullanılan bir rakamla, değer uyuşmazlığını çözmek üzere kabul edilen tutar aynı hukuki işleve sahip değildir.
Sigorta bedeli, sigorta değeri ve takse arasındaki fark
TTK m.1460 sigorta değerini sigorta olunan menfaatin tam değeri olarak tanımlar. TTK m.1461 ise sigortacının sorumluluğunun sigorta bedeliyle sınırlı olduğunu düzenler. Takse, bu iki kavram arasına üçüncü bir tazminat kalemi eklemez; değerin taraflar arasında nasıl belirleneceğini düzenler. Bu nedenle poliçedeki toplam limitin yüksekliği, o tutarın her zarar için ödeneceği anlamına gelmez.
| Kavram | İşlevi | İncelenecek belge |
|---|---|---|
| Sigorta değeri | Sigortalanan menfaatin tam değerini ifade eder. | Malın kapsamı, teknik nitelikleri ve değerleme verileri |
| Sigorta bedeli | Poliçedeki sorumluluk sınırını gösterir. | Poliçe cetveli, alt limitler ve zeyilnameler |
| Takse | Tarafların sigorta değeri için kabul ettiği para tutarıdır. | Değer anlaşması ve sözleşmeye alınan ekler |
| Hasar tutarı | Teminat altındaki olayın meydana getirdiği zarardır. | Hasar tespiti, onarım belgeleri ve teknik rapor |
Özellikle toplu işyeri poliçelerinde bina, demirbaş, makine ve stok bedelleri ayrı satırlarda gösterilir. Bir satırdaki anlaşılmış değerin diğer kalemlere kendiliğinden taşınması doğru değildir. Takse yalnızca belirli bir makineyi kapsıyorsa, binanın veya tüm stokun değerine ilişkin anlaşma varmış gibi hesap yapılamaz. Tazminat talebindeki her kalem, ait olduğu poliçe satırıyla eşleştirilmelidir.
Değer anlaşması nasıl ortaya konulur?
Dosyada yalnızca son poliçenin bulunması yeterli bir hazırlık değildir. Teklif formu, teklifin kabul edildiğini gösteren yazışma, teknik şartlar, değerleme raporu, poliçe ekleri ve değişiklik belgeleri birlikte okunmalıdır. Bu belgeler, rakamın taraflarca kabul edilmiş değer mi, sigorta ettirenin tek taraflı beyanı mı, yoksa sigortacının sorumluluk limiti mi olduğunu açıklar. Değer tespitinin hangi varlıklar için yapıldığı da aynı belgelerden belirlenir.
6100 sayılı Hukuk Muhakemeleri Kanunu m.190 uyarınca, özel düzenleme bulunmadıkça bir vakıadan kendi lehine sonuç çıkaran taraf o vakıayı ispat eder. Takseli sözleşmeye dayanan taraf değer anlaşmasını; TTK m.1464/2’ye dayanarak indirim isteyen sigortacı da bu indirimi haklı kılan olguları ortaya koymalıdır. Her iki tarafın bütün meselelerde aynı ispat yükünü taşıdığı şeklinde genel bir cümle kurulamaz.
HMK m.199 elektronik ortamdaki verileri belge kapsamında sayar. Bununla birlikte her e-posta veya ekran görüntüsü tek başına kesin ispat oluşturmaz. Gönderenin kimliği, yazışmanın bütünü, eklerin sözleşmeye alınması ve belgenin diğer delillerle ilişkisi değerlendirilir. Yazışmanın yalnızca sigorta ettiren lehine görünen birkaç satırını saklamak yerine, tekliften poliçenin düzenlenmesine kadar tüm zinciri korumak, anlaşmanın gerçek içeriğinin ortaya konulmasını sağlar.
Ekspertiz raporu tek başına bağlayıcı takse midir?
Bir eksperin değer belirlemiş olmasıyla, sigorta sözleşmesinin taraflarının bu değeri kabul etmesi farklıdır. TTK m.1464 sözleşmeyle belirlemeyi arar. Sigorta ettirenin kendi ihtiyacı için aldığı değerleme raporu, sigortacı tarafından değer anlaşmasının temeli olarak kabul edilmemişse, yalnızca raporun varlığından takseli sigorta sonucu çıkarılamaz. Rapor yine değer bakımından delildir; fakat sözleşmesel bağlayıcılık için kabul ilişkisi ayrıca gösterilir.
Rapor poliçeye eklenmiş ve hangi amaçla esas alındığı açıkça kararlaştırılmışsa, ilgili kayıtlar birlikte değerlendirilir. Raporun tarihi, döviz cinsi, değerleme yöntemi ve kapsam dışı bırakılan parçalar önem taşır. Faturadaki satın alma fiyatı, muhasebedeki kayıtlı değer ve sigorta için anlaşılmış değer aynı rakam olmak zorunda değildir. Bu nedenle sigortacı veya sigortalı, raporun sonucunu aktarırken raporun dayandığı sınırları da dosyaya koymalıdır.
Sigortacı hangi durumda taksenin indirilmesini isteyebilir?
TTK m.1464/2’nin ilk cümlesi, taksenin esaslı şekilde fahiş olması hâlinde sigortacıya indirim isteme hakkı verir. Kanun belirli bir yüzdelik eşik koymaz. Dolayısıyla herhangi bir değer farkını otomatik olarak fahiş sayan sabit oran ileri sürülemez. İtirazın, anlaşılmış değerin neden esaslı bir aşırılık taşıdığını ortaya koyan somut teknik ve ekonomik verilere dayanması gerekir.
Karşılaştırma yapılırken aynı varlığın aynı kapsamı incelenmelidir. Kurulu bir sistemin işletmeye hazır değeriyle, sökülmüş tek bir parçanın ikinci el satış ilanı eşdeğer veri değildir. Nakliye, montaj, özel donanım ve kullanım niteliğinin değer anlaşmasına dâhil edilip edilmediği belirlenmeden yapılan karşılaştırma eksik kalır. Sigortalının itirazı da sadece primin yüksekliğine dayanmak yerine, takseye hangi unsurların katıldığını göstermelidir.
Sigortacının indirim istemesi, talep edilen indirimin kendiliğinden haklı hâle gelmesi demek değildir. Taraflar anlaşamazsa sözleşme ve ilgili deliller uyuşmazlığı çözecek merci önünde değerlendirilir. Değerleme raporunda daha düşük bir rakam yazılması, TTK m.1464’teki esaslı fahişlik incelemesinin yerine geçmez. İtiraz yazısında hem hangi değer unsurunun tartışıldığı hem de indirimin nasıl hesaplandığı açıklanmalıdır.
Umulan kazancın takselenmesinde özel sınır
Malın fiziksel değeri ile rizikonun gerçekleşmesi nedeniyle kaybedilen kazanç ayrı teminat sorunlarıdır. TTK m.1453/2 gereğince, aksine sözleşme yoksa kazanç kaybı mal sigortasının kapsamında değildir. Bu nedenle bir işyerinin malvarlığı için takse yapılması, iş durması veya kâr kaybının da teminata alındığını göstermez. Önce bu menfaatin sözleşmede gerçekten sigortalanıp sigortalanmadığı belirlenir.
Umulan kazanç için takse kararlaştırılmışsa, TTK m.1464/2 ikinci cümle özel bir ölçüt getirir: Sözleşmenin yapıldığı sıradaki ticari tahminlere göre elde edilmesi mümkün görülen kazanç aşılmışsa sigortacı indirim isteyebilir. Burada sözleşme tarihindeki ticari veriler esas alınır. Satış sözleşmeleri, geçmiş dönem sonuçları, üretim kapasitesi ve belgelenmiş siparişler, öngörünün dayanağını açıklamak için incelenir. Sonradan oluşturulan belgesiz büyüme beklentisi, başlangıçtaki tahminin yerine konulamaz.
Ayrıca TTK m.1453/2 mal bağlamında kazancın makul sınırı aşan kısmının sigorta edilemeyeceğini düzenler. Bu sınır, poliçede yüksek bir tutar yazılmasıyla aşılmaz. Talepte bulunan işletme; mal zararını, teminata alınmış kazanç kaybını ve bunlara ait ayrı değer anlaşmalarını ayırmalıdır. Aynı gelir kaleminin farklı başlıklar altında iki kez talep edilmesi sağlıklı bir zarar hesabı değildir.
Kısmi hasarda taksenin tamamı ödenir mi?
Takseli sigortanın işlevi değeri belirlemektir; her hasarı tam zıya hâline dönüştürmek değildir. TTK m.1459 sigortacının sigortalının uğradığı zararı tazmin edeceğini belirtir. Bir varlığın yalnızca belirli parçası hasarlanmışsa, olayın ve zarar miktarının ayrıca tespiti gerekir. Sadece takse kaydına dayanılarak malın tüm değerinin istenmesi, kısmi hasarın niteliğini değiştirmez.
Sigorta bedelinin kabul edilen sigorta değerinden düşük kalması ayrıca değerlendirilir. TTK m.1462, aksine sözleşme yoksa kısmi zararda bedelin değere oranı üzerinden ödeme kuralı getirir. Takse kaydı, poliçede ayrıca eksik sigorta uygulamasının kaldırıldığını kendiliğinden göstermez. Bu iki kaydın ilişkisi, eksik sigorta ve oranlama kuralı çerçevesinde incelenmelidir.
Muafiyet, alt limit, teminat dışı riziko ve sigortalanan malın tanımı da ayrı inceleme başlıklarıdır. Buna karşılık sigortacı, bu başlıklardan birini gerekçe gösterirken anlaşılmış değerin bağlayıcılığını bütünüyle yok sayamaz. Değer, teminat ve zarar hesabının ayrı sütunlarda gösterildiği bir talep tablosu, hangi kesintinin gerçekten tartışıldığını anlaşılır kılar.
Yeni değer sigortasıyla takse aynı kayıt değildir
TTK m.1461/2, aynen tazmini öngören yeni değer sigortalarını birinci fıkranın uygulamasından ayırır. Bu özel hüküm nedeniyle bütün mal poliçeleri için aynı ödeme sınırı cümlesi kurulamaz. Yeni değer üzerinden yenileme taahhüdü, kararlaştırılmış değer kaydı ve nakden ödeme hükmü ayrı ayrı okunmalıdır. Bir poliçede bu kayıtların birlikte bulunması da mümkündür; bu durumda her kaydın hangi işlevi taşıdığı belirlenir.
Takse kaydından hareketle sigortacının mutlaka yeni makine temin edeceği sonucu çıkarılamaz. Aynı şekilde yeni değer ifadesinin bulunması, her malın taraflarca belirli bir para olarak takselendiğini göstermez. Talebin konusu onarım, aynı nitelikte yenileme veya para ödenmesi olarak açıkça ortaya konulmalı; istenen edimin sözleşmedeki dayanağı gösterilmelidir. Bu ayrım teknik ekspertiz sorularını da belirler: Onarımın kapsamı ile yeni varlık edinilmesinin maliyeti aynı inceleme sorusu değildir.
Aşkın sigorta itirazıyla fahiş takse itirazı aynı mı?
TTK m.1463 sigorta bedelinin sigorta olunan menfaatin değerini aşmasının sonuçlarını düzenler. TTK m.1464 ise değerin taraflarca önceden kararlaştırıldığı sözleşmelere ilişkindir. Önce takseli anlaşmanın bulunup bulunmadığı açıklığa kavuşturulmadan, her yüksek bedelli poliçe aynı hukuki kategoriye yerleştirilemez. Taksenin bağlayıcılığı, değerin olağan yöntemle yeniden belirlenmesi tartışmasını doğrudan etkiler.
Bu nedenle sigortacının cevap yazısında hangi hükme dayandığı önemlidir. Sigorta bedelinin fazla olması nedeniyle prim iadesi talebiyle, anlaşılmış değerin esaslı fahişliği nedeniyle indirim talebi farklı hukuki temellere dayanır. Bedel ve prim ilişkisi için aşkın sigorta ve fazla prim iadesi açıklaması ayrıca incelenmelidir. Takseli sözleşmede önce ortak değer anlaşmasının kapsamı ve m.1464 koşulları belirlenir.
Poliçe dönemindeki değişiklikler nasıl ele alınır?
TTK m.1469 sigortacıya sigorta süresi içinde sigortalı menfaatin değerini inceleme hakkı verir. Bu inceleme hakkı, tek başına sözleşmedeki takseyi geriye dönük ve sınırsız biçimde değiştirme yetkisi değildir. İncelemenin sonucu ile sözleşme değişikliği birbirinden ayrılır. Yeni bir değer üzerinde anlaşılmışsa bunun hangi tarihten itibaren, hangi varlıkları kapsayarak yürürlüğe girdiği zeyilnamede belirlenmelidir.
Yenileme döneminde eski poliçenin takse kaydı yeni poliçeye otomatik olarak aktarılmış kabul edilmemelidir. Yeni teklif ve ekler karşılaştırılır. İşletmeye eklenen ekipman, stok kapsamının değişmesi veya makinenin farklı tesise taşınması hâlinde menfaatin tanımı da kontrol edilir. Amaç, zarar ortaya çıktıktan sonra hangi poliçe ekinin geçerli olduğu konusunda belirsizlik bırakmamaktır.
Takseye dayanan hasar başvurusu nasıl hazırlanır?
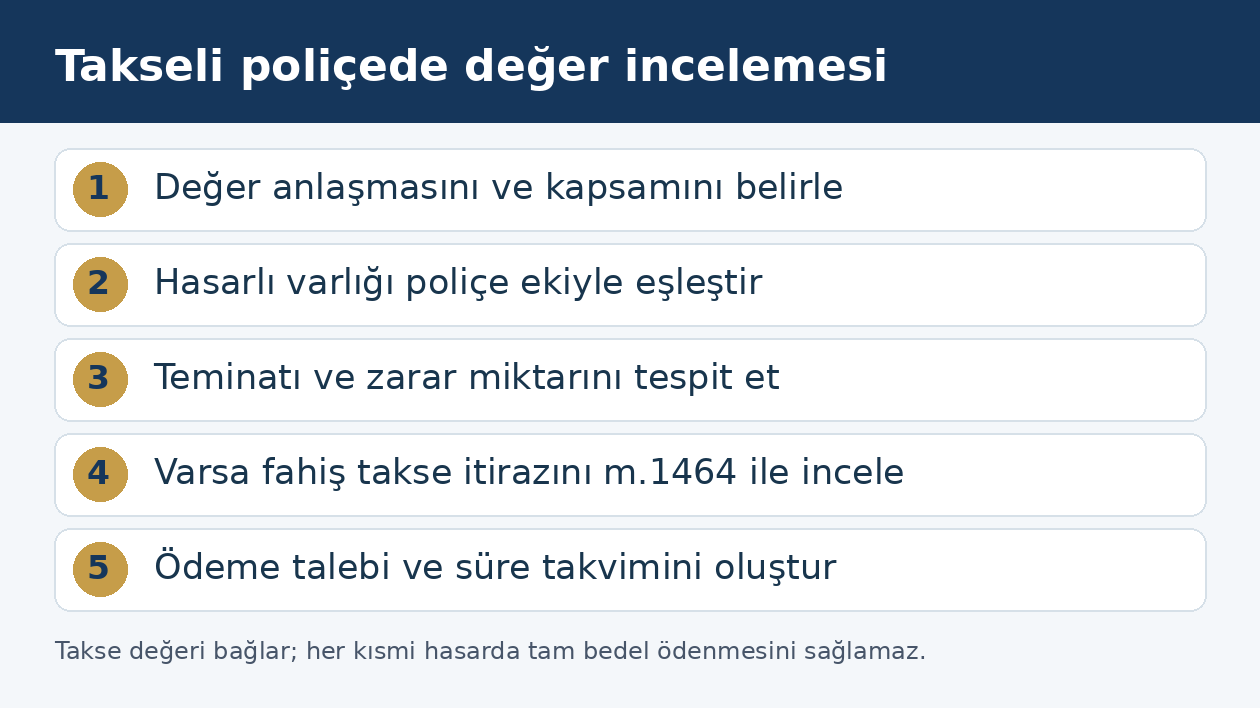
Başvuruda poliçe numarası ve riziko tarihi yanında, değer anlaşmasının yer aldığı belge açıkça gösterilmelidir. Malın seri numarası, stok kodu, teknik özellikleri ve bulunduğu yer; poliçe, ekspertiz raporu ve hasar tutanağında karşılaştırılır. Böylece taksesi yapılan varlıkla zarar gören varlığın aynı olduğu belgelenir. Toplu poliçelerde tüm malvarlığı yerine, zarar gören kaleme ilişkin belgeler ayrıca sınıflandırılır.
- Poliçe ve tüm zeyilnameler tarih sırasına konulur; değer anlaşması işaretlenir.
- Hasarlı varlık ile sigortalı varlık eşleştirilir; kapsam farkları belirtilir.
- Olayın oluşu ve zarar miktarı teknik belgelerle açıklanır.
- Sigortacının itirazı değer, teminat veya hesap başlığı altında ayrıştırılır.
- Talep edilen ödeme ve her kesintiye karşı gerekçe yazılı olarak sunulur.
TTK m.1426, rizikonun veya tazminat borcunun kapsamını belirlemek amacıyla yapılan makul giderlerin, sonuç vermeseler de sigortacı tarafından karşılanmasını düzenler; eksik sigortada m.1462 kıyasen uygulanır. Bunun anlamı her danışmanlık faturasının koşulsuz ödenmesi değildir. Giderin amacı, gerekliliği ve makul niteliği belgelenmelidir. Hasarın değer kısmını ortaya koymak için alınan raporun sözleşmedeki takseyi neden desteklediği de açıklanmalıdır.
Değer uyuşmazlığında ödeme ve süre takvimi
Sigortacının değer incelemesi yürütmesi, ödeme takviminin süresiz biçimde durması anlamına gelmez. TTK m.1427’nin muacceliyet düzenlemesinde belgelerin verilmesi, incelemenin tamamlanması ve sigortacıya yüklenemeyen gecikmeler birlikte değerlendirilir. Ayrıntılı takvim sigorta tazminatının muacceliyeti yazısında açıklanmıştır. Takseli dosyada değer itirazının yazılı tarihi ile istenen ek belgelerin teslim tarihi özellikle kaydedilmelidir.
TTK m.1420’deki zamanaşımı, müzakerenin sürmesinden ayrı bir hukuki konudur. Sigortacıyla görüşme yapılması veya yeni ekspertiz beklenmesi tek başına her durumda süreyi kesen işlem olarak kabul edilmez. Talebin muacceliyet ve riziko tarihleri belirlenerek sigorta tazminatı zamanaşımı takvimi hazırlanmalıdır. Değer konusunda güçlü bir sözleşme kaydı bulunması, başvuru ve dava sürelerinin izlenmesi gereğini ortadan kaldırmaz.
İşletme açısından sözleşme kontrolünde aranacak açıklık
Takseli poliçe düzenlenirken değer anlaşmasının konusu, para birimi, kapsamı ve kabul edilen ekler anlaşılır biçimde yazılmalıdır. Birden çok varlık için tek tutar kararlaştırılıyorsa hangi varlıkların toplamın içinde olduğu gösterilmelidir. Kâr kaybı veya montaj gideri gibi ek menfaatler ayrıca teminata alınmışsa, bunların fiziksel mal değerine karışmaması sağlanmalıdır. Böyle bir düzen, hasardan sonraki tartışmanın hukuki sınırlarını görünür kılar.
Poliçe ile teklif veya kararlaştırılan hükümler arasında sigorta ettiren, sigortalı ya da lehtar aleyhine farklılık bulunması TTK m.1425/2 kapsamında değerlendirilir. Bu nedenle kabul edilen takse kaydının son poliçede daraltıldığını fark eden işletme, hem teklif belgesini hem son metni korumalıdır. İtirazın odağı genel memnuniyetsizlik değil, hangi hükmün nasıl değiştiği ve değer anlaşmasına etkisi olmalıdır.
Sık sorulan sorular
Poliçede yazan sigorta bedeli her zaman takse sayılır mı?
Hayır. TTK m.1464 bakımından tarafların sigorta değerini belirli bir para olarak kararlaştırması gerekir. Poliçedeki sorumluluk limiti, tek başına değer anlaşması değildir. Teklif, ekler ve zeyilnameler birlikte incelenir.
Sigortacı kabul ettiği değerden sonradan dönebilir mi?
TTK m.1464/1 uyarınca anlaşılmış tutar sigorta değeri için esastır. Sigortacı m.1464/2 kapsamında esaslı şekilde fahiş taksenin indirilmesini isteyebilir. Her değer farkı, bu kanuni şartın gerçekleştiğini göstermez.
Fahiş takse için kanunda sabit bir yüzde var mı?
TTK m.1464 esaslı şekilde fahişlik şartını koyar; sabit yüzdelik sınır belirlemez. İtiraz, sigortalanan menfaatin kapsamı ve değerleme verileri üzerinden gerekçelendirilir. Farklı nitelikteki varlıkların satış fiyatlarını karşılaştırmak yeterli değildir.
Kısmi hasarda taksenin tamamını isteyebilir miyim?
Takse, değeri belirler; kısmi hasarı tam kayba dönüştürmez. Teminat altındaki zarar ayrıca tespit edilir. TTK m.1459, m.1461 ve uygulanma şartları varsa m.1462 ile poliçenin geçerli teminat hükümleri birlikte değerlendirilir.
Tek taraflı ekspertiz raporu takseli sigorta kurar mı?
Raporun tek taraflı alınması yeterli değildir. TTK m.1464 sözleşmeyle değer belirlenmesini arar. Rapordaki değerin taraflarca sözleşmenin esası olarak kabul edildiği gösterilmelidir; aksi hâlde rapor değer bakımından bir delil niteliğindedir.
Takseli mal sigortası kazanç kaybını da kapsar mı?
Kendiliğinden kapsamaz. TTK m.1453/2 uyarınca aksine sözleşme yoksa kazanç kaybı teminat dışında kalır. Umulan kazancın ayrıca takselenmesi hâlinde m.1464/2 ikinci cümledeki ticari tahmin sınırı uygulanır.
Sigortacı poliçe sürerken malın değerini inceleyebilir mi?
Evet. TTK m.1469 bu inceleme hakkını verir. İnceleme yapılması tek başına takse kaydının değiştirilmesi değildir. Değer değişikliğine ilişkin bir anlaşma varsa kapsamı, tarihi ve sözleşme belgeleri ayrıca belirlenir.
Yeni poliçede eski takse kaydı devam eder mi?
Yeni dönem teklifinin ve poliçenin içeriği incelenir. Eski sözleşmedeki kaydın yalnızca geçmişte bulunmuş olmasından yeni dönemde de aynen kabul edildiği sonucu çıkarılamaz. Yenileme belgelerinde değer anlaşmasının korunduğu doğrulanmalıdır.
Takse anlaşmasını hangi taraf ispatlar?
HMK m.190 çerçevesinde takse anlaşmasına dayanarak lehine sonuç isteyen taraf bu anlaşmayı ortaya koyar. Esaslı fahişlik nedeniyle indirim isteyen sigortacı ise indirim talebinin dayandığı olguları göstermelidir. Özel ispat hükümleri ayrıca saklıdır.
Ekspertiz görüşmeleri sürerken zamanaşımı durur mu?
Görüşmelerin sürmesi tek başına bütün dosyalarda zamanaşımını durdurmaz veya kesmez. TTK m.1420 kapsamında muacceliyet ve riziko tarihi belirlenmeli; süreyi etkileyen işlemler kendi kanuni şartlarıyla ayrıca incelenmelidir.
İstanbul ve Mersin işletmelerinde takse dosyasının hazırlanması
İstanbul veya Mersin’deki işletmenin malı başka depoda ya da üretim tesisinde bulunuyorsa, başvuru dosyasında adres bilgisinden önce sigortalı varlığın kimliği kesinleştirilmelidir. İthal ekipmanda ticari fatura ve teknik katalog, stokta giriş kayıtları, kurulu sistemde montaj listesi ile poliçe eki birlikte sunulmalıdır. Hukuki incelemenin ilk işi, taksenin hangi menfaate ilişkin olduğunu bu belgeler üzerinden belirlemektir. Şehrin değişmesi TTK m.1464’ün şartlarını değiştirmez; belgelerin farklı işletmelerde bulunması ise dosyanın toplanmasını doğrudan etkiler.
Kanun maddeleri ve resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — resmî güncel UYAP metni: [‘1420’, ‘1425’, ‘1426’, ‘1427’, ‘1453’, ‘1459’, ‘1460’, ‘1461’, ‘1462’, ‘1463’, ‘1464’, ‘1469’]
- 6100 sayılı Hukuk Muhakemeleri Kanunu — resmî güncel UYAP metni: [‘190’, ‘199’]
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
