Katılma Alacağı Para Yerine Ev veya Araçla Ödenebilir mi? Erteleme ve Güvence
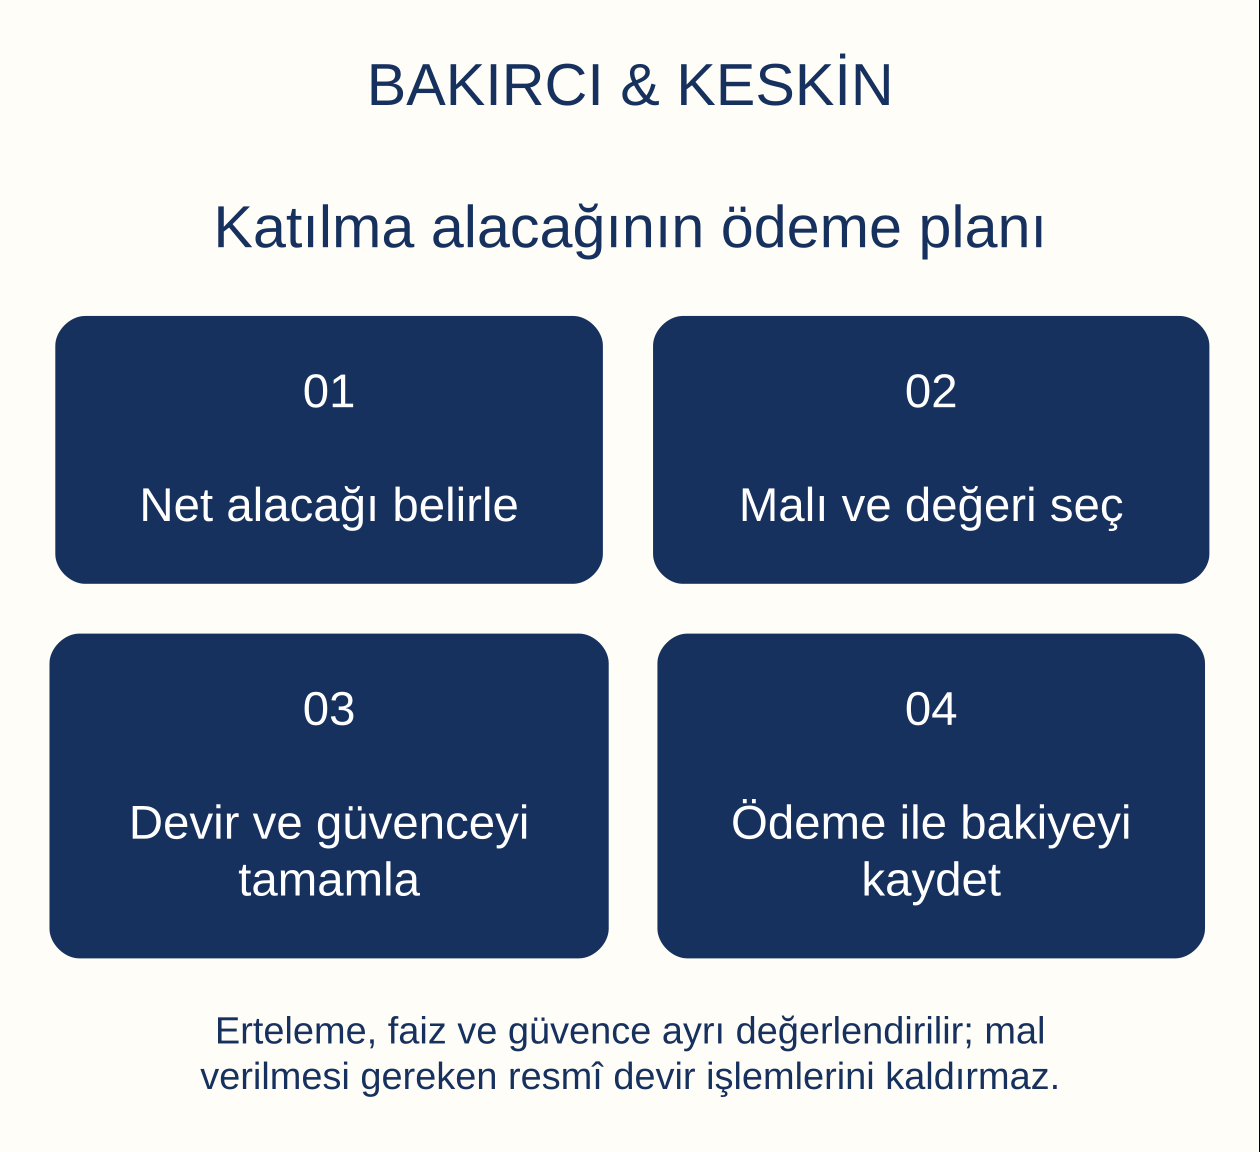
Katılma alacağı ve değer artış payı, Türk Medeni Kanunu m. 239 uyarınca para veya mal verilerek ödenebilir. Mal verilerek ödeme yapılacaksa esas alınan değer, malın sürüm değeridir. Aynı hüküm, bir mesleğin icrasına ayrılmış birimler ile işletmelerin ekonomik bütünlüğünün gözetilmesini emreder. Borcun hemen ödenmesi borçlu eş için ciddi güçlük doğuruyorsa uygun süreyle erteleme istenebilir. Aksine anlaşma bulunmadığında faiz tasfiyenin sona ermesinden başlar; durum ve koşullar ayrıca güvence istenmesini gerektirebilir.
Bu kurallar, tasfiye alacağının varlığını ve tutarını belirleyen hükümlerden ayrı bir ödeme düzenidir. Bir eşin katılma alacağı bulunması, diğer eş adına kayıtlı evin veya aracın belirli payına kendiliğinden malik olduğu anlamına gelmez. Ödeme biçimi, değerleme, mülkiyet devri, faiz ve kalan borç aynı dosyada ayrı başlıklarla açıklanmalıdır.
TMK m. 239 hangi alacakların ödenmesini düzenler?
Türk Medeni Kanunu m. 239, hem katılma alacağını hem değer artış payını açıkça sayar. Katılma alacağı, artık değer üzerinden yapılan hesapla; değer artış payı ise kanunun aradığı katkı koşullarıyla ilgilidir. İki alacağın aynı maddede ödeme düzenine bağlanması, hesaplarının aynı olduğu anlamına gelmez. Önce hangi kalemin hangi hukuki sebeple doğduğu belirlenir, sonra ödeme planı kurulur.
Bir taşınmazın devri kararlaştırılırken bedelin hangi alacağa mahsup edileceği açık yazılmalıdır. Katılma alacağı, değer artış payı, faiz ve başka bir borç aynı toplam altında bırakılırsa hangi kalemin kapandığı belirsizleşir. Özellikle karşılıklı alacaklar bulunan tasfiyelerde, TMK m. 236’daki takas işlemi hesaba katılmadan brüt alacak üzerinden devir bedeli belirlemek yanlış bakiye yaratır.
Alacağın oluşumu için katılma alacağı hesabı ve dava dilekçesi ayrıca incelenebilir. Buradaki ödeme incelemesi, mal gruplarının ve artık değerin önceden doğru belirlenmesini esas alır.
Katılma alacağı evin yarısına sahip olmak anlamına gelir mi?
TMK m. 236’daki yarı oran, diğer eşin artık değeri üzerindeki alacak hesabına ilişkindir. Her tapu kaydının yarısının otomatik olarak alacaklı eşe geçeceğini söyleyen bir hüküm değildir. TMK m. 239’un aynî ödemeye izin vermesi de bu başlangıç kuralını değiştirmez. Alacak hakkı ile bir taşınmaz üzerindeki mülkiyet hakkı ayrı hukuki konumlardır.
Ödeme için ev seçildiğinde, evin tamamının mı belirli payının mı devredileceği, hangi tutarın borçtan düşüleceği ve bakiye bulunup bulunmadığı belirlenir. Sadece anahtarın verilmesi veya fiilen evde yaşamaya başlanması, tapuda mülkiyet kazanıldığını göstermez. İşlemin hukuki sebebi ve taşınmaz devrine ilişkin şartlar ayrıca tamamlanır.
Alacaklı eşin belirli bir evi istemesiyle o ev üzerinde tescil hakkının doğduğu varsayılmaz. TMK m. 226’daki üstün yararla paylı malın özgülenmesi ve m. 240’taki sağ kalan eşin konut hakları farklı şartlara dayanır. Bu özel talepler m. 239’un genel ödeme seçeneğiyle karıştırılmamalıdır.
Ödemede kullanılacak mal nasıl belirlenmelidir?
Ödeme konusu mal, hukuken ve fiilen ayırt edilebilir biçimde tanımlanır. Taşınmazda il, ilçe, ada, parsel, bağımsız bölüm ve devredilecek pay; araçta tescil bilgileri ve ayırt edici kayıtlar açık gösterilir. Birden fazla varlık varsa her birine ayrı değer verilir. Böylece bir malın devri gerçekleşmediğinde hangi tutarın ödenmemiş kaldığı hesaplanır.
Borçlu eşin mülkiyetinde olmayan bir malı kendi malı gibi ödeme listesine koyması yeterli değildir. Üçüncü kişinin hakkı, temsil yetkisi ve gerekiyorsa katılımı ayrıca değerlendirilir. Ortaklığa veya şirkete ait varlıkla eşin şahsen sahip olduğu şirket payı aynı şey değildir. Şirketin taşınmazını, pay sahibi eşin kişisel malı gibi tasfiye borcuna karşılık devretmek mümkün kabul edilemez.
Mülkiyet kaydı yanında devir engelleri ve malın üzerindeki sınırlamalar araştırılır. Devir planının uygulanabilirliği, yalnız tarafların imzaladığı listeden değil sicil durumu ve ilgili işlem şartlarından anlaşılır.
Aynî ödemede sürüm değeri neden esas alınır?
TMK m. 239, aynî ödemede sürüm değerini esas alır. Sürüm değeri, malın ekonomik karşılığının güncel piyasa koşulları içinde belirlenmesini gerektirir. Evin yıllar önceki alış bedeli, aracın fatura tutarı veya taraflardan birinin kişisel beklentisi tek başına bu ölçütü karşılamaz. Malın niteliğine uygun veriler kullanılmalıdır.
Taşınmazda konum, kullanım niteliği, yüzölçümü, fiziksel durum ve hukuki sınırlamalar; araçta yaş, kilometre, hasar durumu ve teknik özellikler değer üzerinde etkili olabilir. Değerleme raporu, hangi kayıtların ve karşılaştırmaların kullanıldığını açıklamalıdır. İlan bedelleriyle gerçekleşmiş işlemler arasındaki fark da göz ardı edilmemelidir.
Taraflar bir değerde uzlaşsa bile bu değerin hangi tarih ve mal durumu için kabul edildiği yazılır. Değer belirleme ile fiilî devir arasında uzun zaman bulunması hâlinde oluşan farkın nasıl ele alınacağı da ödeme anlaşmasında düzenlenir. Aynı varlığı farklı hesap satırlarında iki ayrı değerle kullanmak önlenir.
Alacağın hesap tarihi ile ödeme malının değeri nasıl ayrılır?
Mal rejiminin sona erdiği tarih, tasfiye hesabında kullanılacak değerleme zamanı ve ödeme işleminin tarihi aynı kavram değildir. TMK m. 225 sona erme anını; m. 232 ve m. 235 tasfiyedeki değerleme çerçevesini; m. 239 ise aynî ödeme ölçütünü düzenler. Bunların tek tarih gibi kullanılması, hem alacağın hem ödeme karşılığının yanlış belirlenmesine yol açar.
Önce kesinleşen veya tarafların geçerli biçimde kabul ettiği tasfiye alacağı belirlenir. Sonra ödeme için kullanılacak malın bu borca hangi değerle sayılacağı açıklanır. Devir tarihine kadar işleyen faiz ayrıca gösterilir. Aynı malın tasfiye hesabına dâhil olmasıyla, daha sonra borcun ödenmesinde kullanılması farklı işlemlerdir.
Dosyanın tarih çizelgesini kurmak için mal paylaşımında esas alınan tarihler rehberi yararlıdır. Her tarih, hangi hukuki işlemi etkilediği belirtilerek kullanılmalıdır.
İşletmenin veya mesleki birimin parçalanması neden gözetilir?
TMK m. 239, aynî ödemede işletmelerin ve bir mesleğin icrasına ayrılmış birimlerin ekonomik bütünlüğünün gözetilmesini açıkça ister. Bu düzenleme, ödeme karşılığında seçilen malların üretim veya mesleki faaliyeti işlevsiz bırakıp bırakmadığının incelenmesini gerektirir. Birbirini tamamlayan varlıkların yalnız tek tek satış bedellerine bakmak ekonomik ilişkiyi açıklamaz.
İşletmenin faaliyeti, mal listesi ve teknik bağımlılıkları somut belgelerle gösterilir. Hangi makinenin hangi üretim aşamasında kullanıldığı, işletmenin bütün olarak değeri ve parçaların ayrılmasının etkisi uzman incelemesine konu olabilir. Genel olarak “işim aksar” denilmesi, belirli varlığın ekonomik bütünlük içindeki rolünü ortaya koymaz.
Ekonomik bütünlüğün gözetilmesi, borcun ortadan kalkması anlamına gelmez. Uygun ödeme biçimi, mal seçimi ve gerekiyorsa erteleme tartışılır. Alacaklının tahsil hakkı ile faaliyetin bütünlüğü aynı değerlendirmede ele alınır; işletme sözcüğü herhangi bir malı otomatik olarak ödeme dışında bırakmaz.
Ev verilerek ödeme yapılırken tapuda hangi ayrım korunur?
TMK m. 705 taşınmaz mülkiyetinin kazanılmasında tescil kuralını, m. 706 ise mülkiyet devrini amaçlayan sözleşmelerin resmî şekil şartını düzenler. Kanundaki özel kazanma sebepleri saklıdır. Eşlerin kendi aralarında hazırladığı ödeme çizelgesi, bütün taşınmaz devir işlemlerinin yerine geçen genel bir belge değildir.
Devir konusu pay, borca sayılan değer, devrin hukuki sebebi ve işlem zamanı birbiriyle uyumlu olmalıdır. Tapuda görülen haciz, ipotek, şerh veya diğer sınırlamalar ayrı incelenir. Malın devri, üçüncü kişilerin mevcut haklarını kendiliğinden silmez. Ödeme anlaşmasında bu yüklerin nasıl ele alındığı açık gösterilir.
Devir tamamlandıktan sonra sicil kaydı ile borç hesabı karşılaştırılır. Protokolde evin tamamı yazılıyken sadece belirli payın tescil edilmesi, borcun tümüyle ödendiği sonucunu doğuracak biçimde kayıtsız bırakılmamalıdır. Teslim tarihi, kullanım durumu ve varsa kira gelirlerinin geçişi de anlaşmanın uygulama bölümünde düzenlenir.
Araç anahtarını vermek katılma alacağının ödenmesi için yeterli mi?
Tescilli motorlu araçlarda devir için özel kanun hükmü bulunur. 2918 sayılı Karayolları Trafik Kanunu m. 20/d, bu araçların satış ve devirlerini noterlerce yapılacak işleme bağlar; noter tarafından yapılmayan satış ve devirlerin geçersizliğini düzenler. Anahtarın, ruhsatın veya aracın fiilen teslimi bu şekil şartının yerine kullanılamaz.
Aracın alacağa hangi tutarda sayıldığı, devir işlemi ve teslim kaydıyla birlikte belgelenir. Kullanım süresi, hasar durumu ve teslim edilen ekipmanlar ayrıca kayda geçirilir. Ödeme anlaşması ile noter işlemindeki araç bilgilerinin farklı olması giderilir. Bir araç vaat edilmesiyle o aracın hukuken devredilmesi ayrı aşamalardır.
Devir engeli ortaya çıktığında borcun tamamen kapandığına dair belge düzenlemek hesap uyuşmazlığı yaratır. İbra veya borcun sona erdiğine ilişkin açıklama, gerçekten tamamlanan ifaya uygun olmalıdır. Kalan tutar ve tamamlanmamış işlem açık bırakılmadan belirlenir.
Malın değeri alacak tutarından farklıysa bakiye nasıl tutulur?
Aynî ödeme için seçilen malın değeri, katılma alacağının tutarıyla her zaman aynı olmaz. Devirle borcun hangi kısmının karşılandığı ve kalan bölümün nasıl ödeneceği açıkça belirlenmelidir. Birden fazla alacak kalemi varsa mahsup sırası da anlaşılır biçimde yazılır. Faiz ve giderler ana para içinde görünmez hâle getirilmemelidir.
Malın değerinin alacaktan yüksek olması durumunda aradaki farkın hukuki sebebi ayrıca açıklanır. Fazlalığın başka bir alacağa mı sayıldığı, bir ödeme yükümlülüğü mü doğurduğu veya başka bir anlaşmanın konusu mu olduğu belirsiz bırakılmaz. Tek bir “bütün hesaplar kapanmıştır” cümlesi, ayrıntılı değer ve borç dökümünün yerine geçirilmemelidir.
Ödeme dosyasında başlangıç borcu, kabul edilen mal değeri, gerçekleşen devir, nakit ödemeler ve kalan tutar aynı çizelgede izlenir. Her ödeme tarihinin gösterilmesi, faiz hesabının da denetlenmesini sağlar. Böylece aynı devir bedelinin iki kez mahsup edilmesi engellenir.
Derhâl ödeme hangi şartla ertelenebilir?
TMK m. 239’a göre katılma alacağı veya değer artış payının hemen ödenmesi borçlu eş için ciddi güçlük doğuracaksa uygun bir süre erteleme istenebilir. Kanun, her borçluya kendiliğinden tanınan sabit taksit hakkı öngörmez. Ciddi güçlük ve istenen sürenin uygunluğu ayrı ayrı açıklanmalıdır.
Borçlu eşin gelirleri, kullanılabilir nakit varlıkları, mevcut borçları ve ödeme planı somut kayıtlarla ortaya konulur. Malvarlığının bulunmasıyla kısa sürede nakde çevrilebilmesi aynı olgu değildir. Bununla birlikte yalnız “nakdim yok” denilmesi, neden aynî ödeme veya başka bir ödeme düzeninin uygulanamadığını açıklamaz.
Erteleme talebi borcun varlığını inkâr eden savunmayla karıştırılmamalıdır. Bir taraf hem tutara itiraz ediyor hem alternatif olarak süre istiyorsa, bu taleplerin kapsamı açık gösterilir. Hangi tutarın ve hangi ödeme tarihinin erteleme kapsamında tutulması istendiği anlaşılabilir olmalıdır.
Uygun süre ve ödeme planı nasıl gerekçelendirilir?
Kanunda herkese uygulanacak belirli ay veya yıl sayısı yazılı değildir. İstenen sürenin neden gerekli olduğu, hangi kaynakla ve hangi tarihlerde ödeme yapılacağı açıklanır. Vadesi gelecek somut bir alacak, düzenli gelir akışı veya hukuken tamamlanabilir varlık satışı gibi dayanaklar belgeyle gösterilir. Gerçekleşme zamanı belirsiz beklenti, hazırlanmış bir ödeme planıyla aynı değerde değildir.
Erteleme isteminde faiz ve güvence konusu ayrıca ele alınmalıdır. Sadece ana paranın ileri tarihe bırakılması, aradaki sürede alacaklının konumunun nasıl korunacağını açıklamaz. Ödeme planının taksitlere ayrılması kararlaştırılmışsa her vade, tutar ve bakiye hesabı belirlenir.
Borçlu eş, erteleme talebinde bulunmuş olmasını kabul edilmiş süre uzatımı gibi kullanamaz. Hukuki dayanağı oluşmadan kendi belirlediği takvimle ödeme yükümlülüğünü değiştirdiği varsayılmamalıdır. Karar veya geçerli anlaşma ile kurulan düzenin kapsamı esas alınır.
Eşler arasındaki diğer borçlarda erteleme aynı kurala mı bağlıdır?
TMK m. 217 ile m. 239 iki farklı ödeme sorununu düzenler. M.217, mal rejiminin eşler arasındaki borçların muaccel olmasını önlemediğini söyler. Bu borcun yerine getirilmesi, borçlu eşi evlilik birliğini tehlikeye düşürecek derecede önemli güçlüğe sokacaksa ödeme için süre istenebilir. M.239 ise katılma alacağı ve değer artış payının derhâl ödenmesinin ciddi güçlük doğurmasına odaklanır. Kanundaki şartlar ve korunan ilişki aynı cümleyle açıklanamaz.
Bu ayrım, eşler arasında birden çok para ilişkisi bulunduğunda doğrudan önem taşır. Eşin diğerine verdiği ödünç para, tasfiye hesabından çıkan katılma alacağı ve bir mala yaptığı katkı aynı borç listesinde bulunabilir; ancak her biri kendi hukuki sebebiyle değerlendirilir. Ödünç borcunun bütün özellikleri, yalnız taraflar evli olduğu için katılma alacağına dönüşmez. Tersine, tasfiye alacağı sıradan ödünç sözleşmesi gibi ele alınmaz.
Talepte hangi ödeme kalemi için hangi maddeye dayanıldığı gösterilmelidir. Bir borcun süresinin uzatılması başka bütün borçları kapsayan genel izin değildir. Güvence ve faiz düzeni de ilgili kalemle eşleştirilir. Böylece mahkemenin veya tarafların kurduğu ödeme düzeni, gerekçesi açıklanmayan tek toplam yerine denetlenebilir ayrı alacaklardan oluşur.
Faiz hangi tarihten başlar ve ertelemede tamamen ortadan kalkar mı?
TMK m. 239, aksine anlaşma yoksa katılma alacağına ve değer artış payına tasfiyenin sona ermesinden başlayarak faiz yürütülmesini düzenler. Bu başlangıç, sırf evliliğin bittiği tarihle veya her durumda dava açılışıyla eşitlenmez. Alacağın niteliği ve tasfiyenin sona erme aşaması dosyada açıkça belirlenmelidir.
Erteleme istenmesi, faizden otomatik vazgeçilmesi anlamına gelmez. Faizin farklı düzenlenmesi kararlaştırılıyorsa anlaşmanın kapsamı ve başlangıç tarihi yazılmalıdır. Kısmi ödeme yapıldığında hangi tutarın hangi gün ödendiği ve kalan ana para üzerinden hesap nasıl yürütüldüğü gösterilir.
Ödeme malının değerinin borca hangi tarihte sayılacağı da faiz hesabını etkiler. Devir vaadi tarihiyle gerçekleşen devir tarihi aynı kabul edilerek sonuç kurulmaz. Dava dilekçesindeki faiz talebi, ödeme anlaşması ve nihai borç hesabı arasında çelişki bulunmaması sağlanır.
Güvence hangi amaçla istenir?
TMK m. 239, durum ve koşullar gerektiriyorsa borçludan ayrıca güvence istenmesine imkân tanır. Güvence, ödeme ertelendiğinde veya alacağın karşılanması bakımından korunma ihtiyacı doğduğunda borç hesabından ayrı incelenir. Güvence verilmesi, ödeme yapıldığı anlamına gelmez; alacağın tahsilini destekleyen ayrı bir hukuki işlemdir.
Sunulan güvencenin türü, kapsamı, değeri, süresi ve paraya çevrilebilirliği değerlendirilir. Başka borçlarla yüklü bir varlığın nominal değeri, alacaklıya gerçekten sağlayacağı korumayla aynı olmayabilir. Güvence tutarının ana para, faiz ve ilgili giderler bakımından neyi kapsadığı açık gösterilmelidir.
Bir taşınmaz teminat olarak gösterilecekse ilgili aynî hak ve sicil işlemleri; kişisel teminat öneriliyorsa o işlemin kanuni şekil ve geçerlilik şartları ayrıca yerine getirilir. “Teminat verilmiştir” cümlesi, kurulmamış bir güvenceyi mevcut hâle getirmez. Tamamlanan işlemin belgesi ödeme dosyasına eklenir.
Talep ve itiraz için hangi belgeler birlikte hazırlanmalıdır?
Ödeme uyuşmazlığında belgeler üç grupta düzenlenebilir: alacağın dayanağı ve tutarı, ödeme malının hukuki ve ekonomik durumu, erteleme veya güvence ihtiyacına ilişkin kayıtlar. Tasfiye kararı ya da anlaşması ilk grupta; tapu, araç kaydı ve değerleme ikinci grupta; gelir, borç ve ödeme akışı üçüncü grupta yer alır.
Her belge hangi iddiayı desteklediği belirtilerek sunulur. Eski tarihli değerleme güncel ödeme teklifini açıklamıyorsa bu eksiklik açıkça gösterilir. Ödenmiş borcun bakiye listesinde yer alması veya zaten hesaptan düşülen malın tekrar ödeme sayılması önlenir. Tarafların aynı kavram için farklı tarihler kullanması özellikle denetlenir.
Mal rejiminin tasfiyesi dilekçesi dosyanın genel çerçevesini gösterir. Ödeme aşamasındaki istem ise hangi mal, hangi değer, hangi süre ve hangi güvence sorularına somut cevap vermelidir.
Sık sorulan sorular
Katılma alacağı mutlaka nakit mi ödenir?
Hayır. TMK m. 239, katılma alacağı ile değer artış payının para veya ayın olarak ödenmesine izin verir. Mal verilerek ödemede sürüm değeri esas alınır. Mülkiyet devrinin ilgili şekil ve sicil işlemleri ayrıca tamamlanmalıdır.
Alacaklı eş evin yarısına otomatik malik olur mu?
Hayır. TMK m. 236’daki oran artık değer üzerinden hesaplanan alacağa ilişkindir. Belirli taşınmazın yarısının kendiliğinden kazanılması anlamına gelmez. Aynî ödeme için mal, pay, değer ve geçerli devir işlemi belirlenmelidir.
Ödemede evin eski alış fiyatı esas alınabilir mi?
Kanunun aynî ödeme ölçütü sürüm değeridir. Geçmiş alış bedeli tek başına bugünkü ekonomik karşılığı göstermez. Değerlemenin dayandığı tarih, malın durumu, hukuki sınırlamalar ve piyasa verileri açık olmalıdır.
Aracın anahtarını vermek geçerli devir sayılır mı?
Tescilli motorlu araçlarda 2918 sayılı Kanun m. 20/d’deki noter işlemi gerekir. Anahtar teslimi veya özel yazılı belge bu şartın yerine geçmez. Borçtan düşülecek tutar, tamamlanan devirle birlikte kayıt altına alınmalıdır.
Borçlu eş işletmesini parçalamadan ödeme isteyebilir mi?
TMK m. 239 ekonomik bütünlüğün gözetilmesini emreder. İşletme veya mesleki birim içindeki bağlantılar somutlaştırılmalıdır. Bu koruma borcu silmez; ödeme için seçilen varlıklar ve uygun ödeme düzeni üzerinde etkili olur.
Ödeme için kaç ay erteleme alınır?
Kanunda sabit ay sayısı yoktur. Derhâl ödemenin ciddi güçlük doğurması ve istenen sürenin uygunluğu değerlendirilir. Gelir, borç, likidite ve önerilen ödeme kaynakları belgeyle açıklanmalıdır.
Erteleme istemek faiz işlemeyeceği anlamına gelir mi?
Hayır. TMK m. 239, aksine anlaşma yoksa tasfiyenin sona ermesinden itibaren faiz öngörür. Erteleme talebi tek başına faizi kaldırmaz. Farklı bir anlaşma varsa kapsamı ve tarihleri açıkça belirlenmelidir.
Teminat vermek borcu ödemekle aynı mıdır?
Hayır. Güvence, alacağın tahsilini koruyan ayrı bir işlemdir. Borcu karşılayan ifa gerçekleşmedikçe yalnız teminat kurulması ödeme sayılmaz. Güvencenin türüne göre gerekli şekil ve tescil şartları tamamlanır.
Evin üstündeki ipotek devirle silinir mi?
Malın ödeme amacıyla devredilmesi üçüncü kişinin mevcut hakkını kendiliğinden ortadan kaldırmaz. Sicildeki yükler, güvence altındaki borç ve bunların değer üzerindeki etkisi ayrı incelenir. Protokoldeki kabul, alacaklının haklarının yerine geçmez.
Malın değeri alacağın tamamını karşılamıyorsa ne yapılır?
Devirle karşılanan tutar, faiz ve kalan borç açık hesapta gösterilir. Bakiye için ödeme biçimi ve tarih belirlenir. Borcun tamamı ödenmiş gibi genel ibra düzenlenmesi yerine gerçekleşen ifayla uyumlu kayıt tutulur.
Dosyanın hazırlanması ve büro iletişimi
Dosyanın yetki incelemesi TMK m. 214’e, görev incelemesi aile mahkemelerinin görev düzenine göre yapılır. Malın bulunduğu şehir, tek başına bütün ödeme ve tasfiye uyuşmazlıklarının hangi mahkemede görüleceğini belirlemez.
Resmî kaynaklar ve ilgili kanun maddeleri
- Türk Medeni Kanunu — güncel resmî metin: m.214,225–226,232,235–236,239–240,705–706.
- UYAP — Karayolları Trafik Kanunu: m.20/d.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
