Eşlerden Biri İflas Ederse Mal Ortaklığı Rejimi Ne Olur?
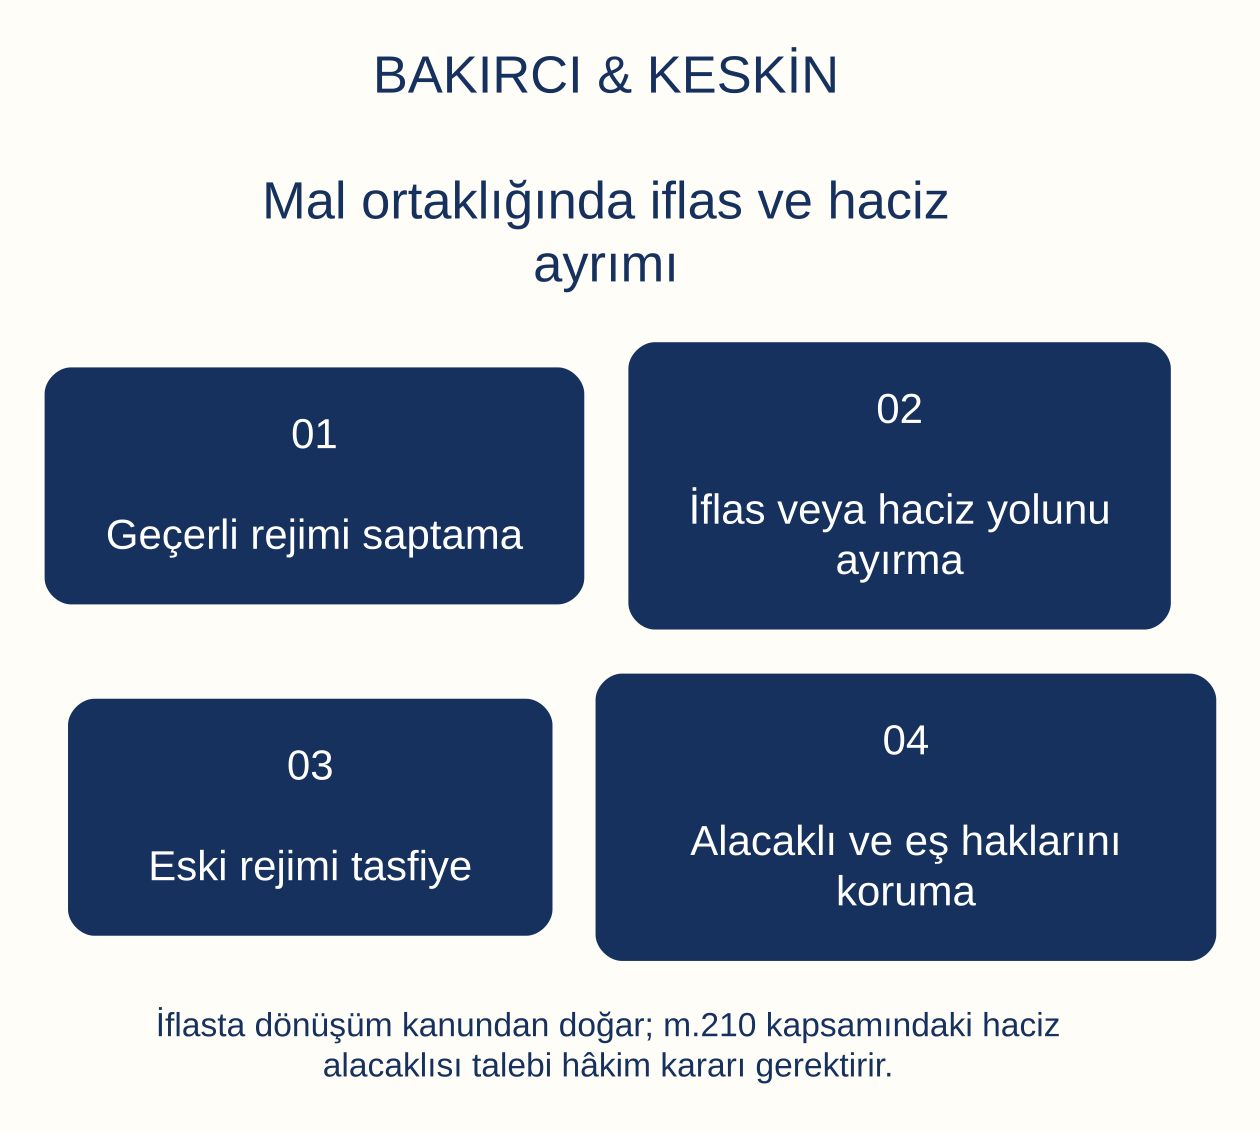
Mal ortaklığını kabul etmiş eşlerden biri hakkında iflas kararı verilirse, mal ortaklığı TMK m. 209 gereğince kendiliğinden mal ayrılığına dönüşür. Bu sonuç için diğer eşin ayrıca boşanma davası açması gerekmez. Buna karşılık haciz yoluyla takipte bulunan alacaklının talebi farklıdır: TMK m. 210, haczin uygulanmasında zarara uğrayan alacaklının hâkimden mal ayrılığına karar verilmesini istemesine imkân verir. İflas, haciz ve eşin kendi talebi aynı yol değildir.
İncelemenin başlangıç noktası, eşlerin gerçekten mal ortaklığı rejimine tabi olup olmadıklarıdır. Yasal rejim edinilmiş mallara katılmadır. Mal ortaklığının sona ermesi, mevcut mal ve borçların silinmesi veya bütün varlıkların diğer eşe geçmesi anlamına gelmez. Önce eski rejim kendi hükümleriyle tasfiye edilir; alacaklıların kanuni hakları korunur.
Önce neden mal rejimi sözleşmesi kontrol edilmelidir?
TMK m. 202, eşler arasında edinilmiş mallara katılma rejiminin uygulanmasını esas kabul eder. Eşler kanunun öngördüğü başka bir rejimi mal rejimi sözleşmesiyle seçebilir. TMK m. 209 ve m. 210 ise açıkça mal ortaklığını kabul etmiş eşlerden söz eder. Dolayısıyla her evlilikte, her ticari borçta ve her iflasta aynı özel hükümlerin uygulandığı söylenemez.
Sözleşmenin varlığı, geçerliliği, yürürlük tarihi ve seçilen rejimin kapsamı belirlenmelidir. Belgenin başlığında gündelik ifadeyle “evlilik sözleşmesi” yazılması yeterli değildir. İçerikte mal ayrılığı mı, paylaşmalı mal ayrılığı mı, genel veya sınırlı mal ortaklığı mı seçildiği okunur. Sonraki bir sözleşmeyle değişiklik yapılmışsa eski belge tek başına kullanılmaz.
Mal rejimi sözleşmesinin şekli ve noter işlemi bu başlangıç incelemesine yardımcı olur. İflas kararının tarafı ile sözleşmedeki eşin kimliği de aynı kayıt zincirinde doğrulanır.
Genel ve sınırlı mal ortaklığı arasındaki fark sonucu etkiler mi?
TMK m. 256, mal ortaklığının ortaklık malları ile eşlerin kişisel mallarından oluştuğunu belirtir. Genel mal ortaklığında kanunen kişisel sayılanların dışındaki mallar ve gelirler ortaklığa girer. TMK m. 257 uyarınca eşler bu mallara bölünmemiş bütün olarak sahip olur; hiçbir eş ortaklık payı üzerinde tek başına tasarruf edemez.
TMK m. 258, sadece edinilmiş mallardan oluşan ortaklık kurulmasına izin verir. M.259 kapsamında ise belirli malvarlığı değerleri veya türleri ortaklık dışında bırakılabilir. Taşınmazların, bir eşin kazancının veya mesleki malların dışarıda tutulması sözleşmenin içeriğine bağlıdır. Bu nedenle iki farklı evliliğin mal ortaklığı listesi aynı olmak zorunda değildir.
İflasın rejimi sona erdiren etkisiyle, hangi varlığın ortaklık malı olduğu ayrı sorulardır. Önce sözleşmedeki kapsam saptanır. Ardından kişisel mal iddiaları ve kanuni ispat kuralları uygulanır. “Evlilikte edinildi” ifadesi bu incelemenin tamamının yerine geçmez.
İflas kararı neden kendiliğinden mal ayrılığı doğurur?
TMK m. 209, mal ortaklığının iflas kararıyla kendiliğinden mal ayrılığına dönüşmesini düzenler. Buradaki değişiklik kanundan doğar. Eşlerin yeni bir sözleşme imzalaması veya aynı dönüşüm için ayrıca karşılıklı onay vermesi şart olarak yazılı değildir. Diğer eşin dönüşümü istememesi bu kanuni sonucu ortadan kaldırmaz.
İflas başvurusu yapılmasıyla iflas kararı verilmesi aynı aşama değildir. Ticari güçlük, ödenmeyen fatura veya takibin başlaması, m. 209’un aradığı kararla eşit tutulmamalıdır. Kararın dosyası, kişi bilgileri ve hükümdeki açılma anı kontrol edilir. İflasın şirket hakkında açılmasıyla şirket ortağı olan eş hakkında açılması da birbirinden ayrılır.
Eş yalnız iflas eden şirketin ortağıysa, şirket tüzel kişiliği hakkındaki karar doğrudan eş hakkında verilmiş karar sayılmaz. TMK m. 209 bakımından hükmün kime yöneldiği belirleyicidir. Şahsi borç ve teminat ilişkileri varsa bunlar kendi dayanaklarıyla ayrıca incelenir.
Mal ortaklığı hangi tarihte sona erer?
TMK m. 271, mal ortaklığının eşlerden biri hakkında iflasın açılmasıyla sona erdiğini belirtir. İcra ve İflas Kanunu m. 165 ise iflasın hükümle açıldığını ve açılma anının hükümde gösterildiğini düzenler. Bu iki hüküm birlikte okunarak esas alınacak zaman belirlenir.
İflas talebinin verildiği gün, ödeme emrinin tebliğ tarihi veya aile içindeki fiilî ayrılık tarihi bu zamanın yerine kendiliğinden konulamaz. Hükümde belirtilen açılma anı dosyaya işlenir. Bu tarihten önce ve sonra edinilen mallar ile doğan borçların kayıtları ayrılır. Kararın etkisine ilişkin sonraki yargısal işlemler varsa bunlar da izlenir.
M.271, ortaklık malları ve kişisel malların kapsamının belirlenmesinde sona erme tarihini esas alır. Bu kural, bütün malların ekonomik değerinin aynı tarihte dondurulduğu anlamına gelmez. Kapsamın belirlenmesiyle tasfiye değerlemesinin zamanı farklı düzenlemelere tabidir.
Mal ayrılığına dönüşüm evliliği veya eski alacakları sona erdirir mi?
Mal rejiminin değişmesi, evlilik bağının sona ermesi değildir. TMK m. 209 ekonomik rejim hakkında hüküm kurar; boşanma veya evliliğin iptaline ilişkin karar yerine geçmez. Eşlerin kişisel aile hukuku yükümlülükleri ve diğer hukuki ilişkileri, ilgili kanun hükümleri uyarınca devam eder.
Eski rejim döneminden gelen alacaklar ve borçlar da sırf rejimin adı değiştiği için ortadan kalkmaz. TMK m. 212 uyarınca önceki rejim, kural olarak o rejime ait hükümlerle tasfiye edilir. Mal ortaklığından çıkan bir dosyada doğrudan edinilmiş mallara katılmanın artık değer hesabını uygulamak, özel ortaklık hükümlerini atlamak olur.
Mal ayrılığı dönemindeki yeni edinimler ayrıca izlenir. Önceden ortaklık malı olan varlıkların hukuki durumu ise tasfiye tamamlanmadan basitçe “artık tek eşindir” biçiminde açıklanamaz. Dönüşümün tarihi, mevcut varlıkların tespiti ve paylaşım işlemi ayrı aşamalar olarak kaydedilmelidir.
Haciz alacaklısı hangi şartla mal ayrılığı isteyebilir?
TMK m. 210, mal ortaklığını kabul etmiş eşlerden birine karşı icra takibinde bulunan alacaklıya özel bir istem hakkı tanır. Bunun için alacaklının haczin uygulanmasında zarara uğraması gerekir. Kanun, herhangi bir alacağı olan herkese doğrudan rejim değişikliği isteme hakkı vermemiştir. Takip ve haciz aşamasındaki somut durum gösterilmelidir.
Alacağın dayanağı, takip dosyası, uygulanan haciz işlemi ve zararın ne şekilde ortaya çıktığı açıklanır. Yalnız borçlunun evli olması veya eşler arasında mal ortaklığı bulunması yeterli bir gerekçe değildir. Hacizde ulaşılan sonuç ile ortaklık yapısı arasındaki bağlantı belgelerle ortaya konulur.
Bu yol, iflastaki kendiliğinden dönüşümden farklı olarak hâkim kararını gerektirir. Alacaklı, kendi bildirimiyle eşlerin rejimini değiştiremez. İstem üzerine verilecek kararın kapsamı ve eski rejimin tasfiyesi ayrıca takip edilir. Haciz kaydıyla mal ayrılığı kararı birbirinin yerine kullanılmaz.
Alacaklının istemi kime yöneltilir ve yetkili mahkeme neresidir?
TMK m. 210, alacaklının isteminin her iki eşe yöneltileceğini açıkça düzenler. Takibin yalnız borçlu eş hakkında yapılması, rejimi değiştiren talebin de yalnız o kişiye yöneltileceği anlamına gelmez. Mal ortaklığı iki eşin hukuki durumunu etkilediği için taraf yapısı kanunda ayrıca gösterilmiştir.
Aynı maddeye göre yetkili mahkeme borçlunun yerleşim yeri mahkemesidir. Bu özel yetki kuralı, eşin m. 206 uyarınca açtığı davada uygulanan m. 207 kuralıyla karıştırılmamalıdır. Eşin talebi ile alacaklının talebinin farklı maddelere dayanması, mahkeme seçimini de etkiler.
Uyuşmazlığın mal rejimine ilişkin görev incelemesinde 4787 sayılı Kanun m. 4 uygulanır. İflas kararı veren mahkeme ile mal rejiminden doğan ayrı istemi inceleyen görevli merci aynı konuya karar vermez. Dilekçede hangi kararın istendiği ve hangi hukuki ilişkinin tartışıldığı açık kurulmalıdır.
Haciz alacaklısının talebinde sona erme tarihi nasıl belirlenir?
İflasın açılması ile mahkeme kararıyla mal ayrılığına geçişin zaman etkisi aynı değildir. TMK m. 271, mahkemece mal ayrılığına geçilmesine karar verilen hâllerde mal rejiminin dava tarihinden geçerli olmak üzere sona erdiğini düzenler. Bu nedenle m. 210 kapsamında yapılan başvuruda dava tarihi, verilen karar ve kararın hukuki durumu birlikte takip edilir. Karar tarihiyle dava tarihi tek sütuna yazılmaz.
Dava sürerken yeni mal edinilmiş veya ortaklık mallarından ödeme yapılmışsa bu hareketler tarih sırasıyla kaydedilir. Kararın geriye etkili sona erme düzeni, bu işlemlerin tasfiye hesabında hangi döneme ait olduğunun belirlenmesinde önem taşır. Haciz tutanağının tarihi, kendiliğinden mal rejiminin sona erdiği tarih kabul edilemez.
Bu ayrım, alacaklının istediği sonucun iflas kararı olmadan da yargısal yolla elde edilmesini açıklarken iki yolun birbirine karışmasını önler. İflasta hükümdeki açılma anı; mahkeme kararıyla geçişte m. 271 kapsamındaki dava tarihi esas alınır. Her kayıt, dayandığı hukuki sebep belirtilerek dosyaya geçirilir.
Eşin haklı sebeple mal ayrılığı talebi bu yolların neresindedir?
TMK m. 206, haklı sebep bulunduğunda eşlerden birinin talebiyle mal ayrılığına geçişi düzenler. M.209 iflasın kendiliğinden sonucunu, m. 210 ise belirli şartlarla alacaklının istemini düzenler. Başvuruyu yapan kişi, dayanak olay ve kararın işlevi farklıdır. Aynı borç tablosu birden fazla hukuki sorun yaratabilse de maddeler tek bir başvuru yolu gibi sunulmamalıdır.
Eş, iflas kararı bulunmadan borca batıklık veya ortaklık menfaatlerinin tehlikeye düşmesi gibi olgulara dayanıyorsa, m. 206 koşulları incelenir. Alacaklı ise eşin kişisel talep hakkını kendi adına kullanmış sayılmaz. M.210’un özel şartlarını açıklamalıdır.
Evlilik devam ederken haklı sebeple mal ayrılığına geçiş rehberi, eşin açacağı davayı ayrıntılı ele alır. İflas kararının doğrudan kanuni etkisi için o davanın sonuçlanmasını bekleyen bir model kurulmaz.
Diğer eş kendi kişisel mallarını nasıl ayırır?
TMK m. 260, kişisel malların mal rejimi sözleşmesi, üçüncü kişinin karşılıksız kazandırması veya kanunla belirlenmesini düzenler. Yalnız kişisel kullanıma ayrılmış eşya ile manevi tazminat alacağı kanundan doğan örneklerdir. M.261’e göre kişisel mal olduğu ispatlanmayan malvarlığı değerleri ortaklık malı sayılır.
Bu nedenle diğer eş, “bu benimdi” demekle yetinmemelidir. Sözleşmedeki ortaklık dışı bırakma hükmü, bağış belgesi, edinim ve ödeme kayıtları ilgili malla eşleştirilir. Bir malın sicilde eşlerden birinin adına görünmesiyle mal rejimindeki sınıflandırması her durumda aynı soruya cevap vermez.
Kişisel malın kaynak belgeleriyle ispatı konusunda yer alan belge yaklaşımı yararlıdır; ancak mal ortaklığının kendi m. 260–261 hükümleri uygulanır. Edinilmiş mallara katılma rejiminin karinesi, farklı rejimin özel ispat kuralının yerine geçirilmez.
Ortaklık borcu ile kişisel borç neden ayrı listelenir?
TMK m. 268, belirli borçlardan eşin hem kişisel hem ortaklık mallarıyla sorumlu tutulmasını düzenler. Evlilik birliğini temsil veya ortaklık mallarını yönetme yetkisine dayanan borçlar, ortaklık malları ya da gelirleriyle yürütülen mesleki faaliyetin borçları ve maddede sayılan diğer hâller bu kapsamda incelenir.
M.269, diğer borçlar için kişisel mallar ile ortaklık malları değerinin yarısı üzerinden farklı bir sorumluluk düzeni kurar. Ortaklığın zenginleşmesinden kaynaklanan istemler saklıdır. Bu sebeple borcun kimin adına yazılı olduğuna bakmak tek başına bütün sorumluluk hesabını açıklamaz; borcun hukuki sebebi ve ilgili mal kesimi de araştırılır.
Her borç için alacaklı, dayanak, oluşma tarihi, kalan tutar ve güvence bilgileri ayrı gösterilir. Bu sınıflandırma alacaklıların başvuru alanını ve tasfiye hesabını anlamak için gereklidir. İflasın açılmış olması, borcun hangi mal kesimine ilişkin olduğunun incelenmesini gereksiz kılmaz.
Bir mal kesiminin borcu diğer kesimden ödendiyse ne yapılır?
TMK m. 273, kişisel mallara ilişkin borcun ortaklık mallarından veya ortaklık mallarına ilişkin borcun kişisel mallardan ödenmesi hâlinde tasfiyede denkleştirme istenmesine izin verir. Her borç, ilişkin olduğu mal kesimini yükümlülük altına sokar. Hangi kesime ait olduğu anlaşılamayan borç ortaklık mallarına ilişkin sayılır.
Ödeme kayıtları bu nedenle yalnız toplam borcu değil, paranın hangi mal kesiminden çıktığını da göstermelidir. Kişisel bir varlığın satış bedeliyle ortaklık borcu kapatıldığı ileri sürülüyorsa satış, hesap hareketi ve borç kapama belgesi birlikte sunulur. Para kaynağıyla ödeme arasındaki bağlantı açıklanır.
M.274 ise bir mal kesiminden başka kesimdeki değerin edinilmesine, iyileştirilmesine veya korunmasına yapılan katkılarda değer artış payı hükümlerine gönderme yapar. Borç ödeme nedeniyle denkleştirme ile yatırım katkısı aynı hesap kalemi değildir. Aynı ödemenin iki ayrı hakmış gibi iki kez yazılması önlenir.
Sona erme tarihi ile tasfiye değeri neden farklıdır?
TMK m. 271, hangi malların hangi kesimde bulunduğunun tespiti için sona erme tarihini esas alır. TMK m. 275 ise mevcut ortaklık mallarının değerlendirilmesinde tasfiye anını esas alır. Dolayısıyla kapsam listesi ile ekonomik değerleme aynı işlemin iki adı değildir.
Önce sona erme anındaki mal envanteri çıkarılır. Sonra mevcut ortaklık malları kanunun öngördüğü değerleme zamanına göre değerlendirilir. Sicil bilgisi, fiilî durum ve borç bağlantısı doğru olmadan yalnız piyasa bedeli üzerinden paylaşım yapmak eksik kalır. Sonradan satılan veya başka değere dönüşen varlıkların hareketi ayrıca belgelenir.
Değerleme raporunda kullanılan tarih ve dayanaklar açık olmalıdır. Malın kapsamı hakkında hukuki uyuşmazlık sürüyorsa bilirkişiden bu hukuki soruyu varsayımla çözmesi beklenmez. Mahkemenin belirlediği çerçeve içinde hesap yapılır; tarafların alternatif iddiaları birbirine karıştırılmadan gösterilir.
Kanun gereği mal ayrılığına geçildiğinde ortaklık malları nasıl paylaşılır?
TMK m. 277, kanun veya mahkeme kararı gereğince mal ayrılığına geçişte özel paylaşma düzeni kurar. Her eş, edinilmiş mallara katılma rejiminde kendi kişisel malı sayılacak olanları ortaklık mallarından geri alır. Geriye kalan ortaklık malları eşler arasında yarı yarıya paylaşılır.
Bu işlem, başlangıçta mal ortaklığına dâhil edilmiş bir varlığın tasfiye sırasında hangi kurala göre geri alınacağını da ilgilendirir. Mal ortaklığının kurulması anındaki kapsamla, sona erme sebebine bağlı geri alma hakkı ayrı değerlendirilmelidir. Her şeyi doğrudan ikiye bölmek m. 277’nin ilk aşamasını atlar.
Kanun, yasal paylaşmanın değiştirilmesine ilişkin anlaşmanın bu hâller için mal rejimi sözleşmesinde açıkça öngörülmesini arar. Başka bir sona erme sebebi için yazılmış oran, iflas nedeniyle dönüşüme otomatik taşınmamalıdır. Sözleşmenin sadece oranı değil, hangi sona erme durumlarını kapsadığı okunur.
Malların diğer eşe verilmesi alacaklıları devre dışı bırakır mı?
TMK m. 213, mal rejiminin kurulması, değiştirilmesi veya tasfiyesi nedeniyle alacaklıların başvurabileceği malların sorumluluk dışına çıkarılamayacağını düzenler. Bu koruma, iflas nedeniyle yapılan tasfiyede de göz ardı edilemez. Eşler arası paylaşım, üçüncü kişinin mevcut alacağını kendiliğinden ortadan kaldırmaz.
Kendisine bu tür mallar geçen eşin kişisel sorumluluğu ve mal değerinin yetersizliğini ispatla sorumluluğu sınırlaması, m. 213’ün kendi şartları içinde incelenir. “Mal ayrılığına geçtik” açıklaması alacaklıya karşı genel kurtuluş sebebi değildir. Borcun doğduğu tarih, önceki başvuru olanağı ve malın geçişi ayrı belgelenir.
İflas dosyasındaki malvarlığı işlemleriyle aile hukuku tasfiyesinin birbirinden habersiz yürütülmesi çelişkili hesap doğurur. Aynı varlık için düzenlenen karar, envanter ve ödeme kayıtları karşılaştırılır. Diğer eşin kişisel haklarının korunması ile alacaklıların kanuni hakları aynı hukuki çerçevede ele alınmalıdır.
Alacaklıya ödeme yapıldıktan sonra mal ortaklığına dönülür mü?
TMK m. 211, alacaklı tatmin edildiğinde eşlerden birinin istemi üzerine hâkimin mal ortaklığının yeniden kurulmasına karar verebilmesini düzenler. Ödemenin yapılmasıyla rejimin kendiliğinden eski hâline döndüğü söylenemez. Kanunun öngördüğü istem ve karar aşaması ayrıca tamamlanır.
Alacaklının tatmin edildiği, ödeme ve borç durumunu gösteren belgelerle ortaya konulur. Sadece tarafların artık sorun kalmadığını söylemesi yeterli bir kayıt değildir. Hangi alacağın, ne tutarda ve hangi işlemle karşılandığı açıklanır. Mevcut başka hak ve borçlar da gözden kaçırılmamalıdır.
Aynı madde, eşlerin mal rejimi sözleşmesiyle edinilmiş mallara katılma rejimini kabul edebileceğini belirtir. Yeniden mal ortaklığı kurulmasıyla başka rejimin sözleşmeyle seçilmesi aynı işlem değildir. Yeni rejimin başlangıcı ile önceki dönemin tamamlanmamış tasfiyesi ayrı kayıtlarda izlenmelidir.
Sık sorulan sorular
Eşin iflası her evlilikte otomatik mal ayrılığı doğurur mu?
TMK m. 209, mal ortaklığını kabul etmiş eşler için düzenlenmiştir. Önce geçerli mal rejimi belirlenir. Yasal edinilmiş mallara katılma rejimi ile sözleşmeyle seçilen mal ortaklığı birbirine karıştırılmamalıdır.
İflas başvurusu yapılması yeterli midir?
Hayır. M.209 iflas kararını esas alır. İİK m. 165 uyarınca iflas hükümle açılır ve açılma anı hükümde gösterilir. Başvuru, takip veya ekonomik güçlük tek başına aynı sonuç değildir.
Eşin ortağı olduğu şirket iflas ederse aynı sonuç doğar mı?
Şirket hakkında verilen iflas kararı eş hakkında verilmiş karar sayılmaz. M.209 bakımından kararın muhatabı belirlenmelidir. Eşin şahsi borcu veya teminat ilişkisi varsa ayrı hukuki temelde incelenir.
İflas nedeniyle ayrıca boşanmak gerekir mi?
Hayır. Mal rejimindeki değişiklik ekonomik ilişkiye yöneliktir. M.209 evlilik bağını sona erdirmez ve boşanma kararı yerine geçmez. Eski rejimin tasfiyesi ayrıca yürütülür.
Haciz alacaklısı kendi bildirimiyle mal ayrılığına geçirebilir mi?
Hayır. TMK m. 210, haczin uygulanmasında zarara uğrayan takip alacaklısının hâkimden karar istemesini düzenler. İstem her iki eşe yöneltilir; takip ve zarar somutlaştırılır.
Alacaklının davasında hangi yer mahkemesi yetkilidir?
TMK m. 210’a göre borçlunun yerleşim yeri mahkemesi yetkilidir. Eşin m. 206 kapsamındaki talebinde uygulanan m. 207 yetki kuralı, alacaklının özel talebine doğrudan aktarılmaz.
Diğer eş bütün malların yarısını hemen alır mı?
Hayır. Mal kesimleri, borçlar, denkleştirme ve alacaklı hakları incelenir. M.277’de önce kişisel mal sayılacakların geri alınması, ardından kalan ortaklık mallarının paylaşılması düzenlenir.
Kişisel mal olduğu ispatlanamayan mal ne sayılır?
Mal ortaklığında TMK m. 261 gereğince ortaklık malı sayılır. Sözleşme, kaynak belgesi ve ilgili malın edinim kayıtları birlikte değerlendirilir. Başka rejimin ispat kuralı aynen uygulanmaz.
Mal ayrılığı alacaklıların haklarını siler mi?
Hayır. TMK m. 213, rejim değişikliği ve tasfiyenin alacaklıların başvurabileceği malları sorumluluk dışına çıkaramayacağını düzenler. Eşe mal geçişinin sonuçları bu hüküm çerçevesinde ayrıca incelenir.
Borç ödenince eski mal ortaklığı kendiliğinden geri gelir mi?
Hayır. TMK m. 211’de alacaklı tatmin edildikten sonra eşlerden birinin istemi ve hâkim kararıyla yeniden kuruluş düzenlenir. Eşler ayrıca sözleşmeyle edinilmiş mallara katılma rejimini seçebilir.
Dosyanın hazırlanması ve büro iletişimi
İflas kararı, mal rejimine ilişkin aile mahkemesi incelemesi ve haciz dosyasının görevleri ayrı değerlendirilir. TMK m. 210 kapsamındaki alacaklı talebinde yer bakımından yetki borçlunun yerleşim yerine bağlıdır.
Resmî kaynaklar ve ilgili kanun maddeleri
- Türk Medeni Kanunu — güncel resmî metin: m.202–203,206–213,256–261,268–277.
- İcra ve İflas Kanunu — güncel resmî metin: m.165.
- UYAP — Aile Mahkemelerinin Kuruluş, Görev ve Yargılama Usullerine Dair Kanun: m.4.
Kaynak kontrol tarihi: 24 Ekim 2026. İlgili hükümler yazıda belirtilen kapsam ve koşullarıyla ele alınmıştır.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
