Hasarlı Ticari Stokta Sovtaj Kesintisi: Mal Kime Ait, Bedel Kimden Alınır?
İşyeri sigortasında zarar gören ticari stokun kullanılabilir veya satılabilir kalan değeri, gerçek zarar hesabında dikkate alınır. Uygulamada sovtaj denilen bu değer, Türk Ticaret Kanunu m. 1459–1461’deki zarar sigortası ilkeleriyle birlikte incelenir. Ancak tazminattan bir tutar düşülmesi, malın o bedelle gerçekten satıldığı veya mülkiyetinin sigortacıya geçtiği anlamına gelmez.
TTK m. 1472, ödeme yapan sigortacıya zarardan sorumlu kişilere karşı sigortalının haklarının ödenen tutar ölçüsünde geçmesini düzenler. Bu halefiyet, hasarlı stokun mülkiyet devriyle aynı işlem değildir. Malın kimde kalacağı, alıcıya kimin satacağı, bedeli kimin tahsil edeceği ve alıcının ödeme yapmaması riskinin nasıl dağıtıldığı ayrı belgelerle belirlenmelidir. Bu yazı ticari stok sigortasına ilişkindir; motorlu araçların pert ve tescil kurallarını stok mallarına taşımaz.
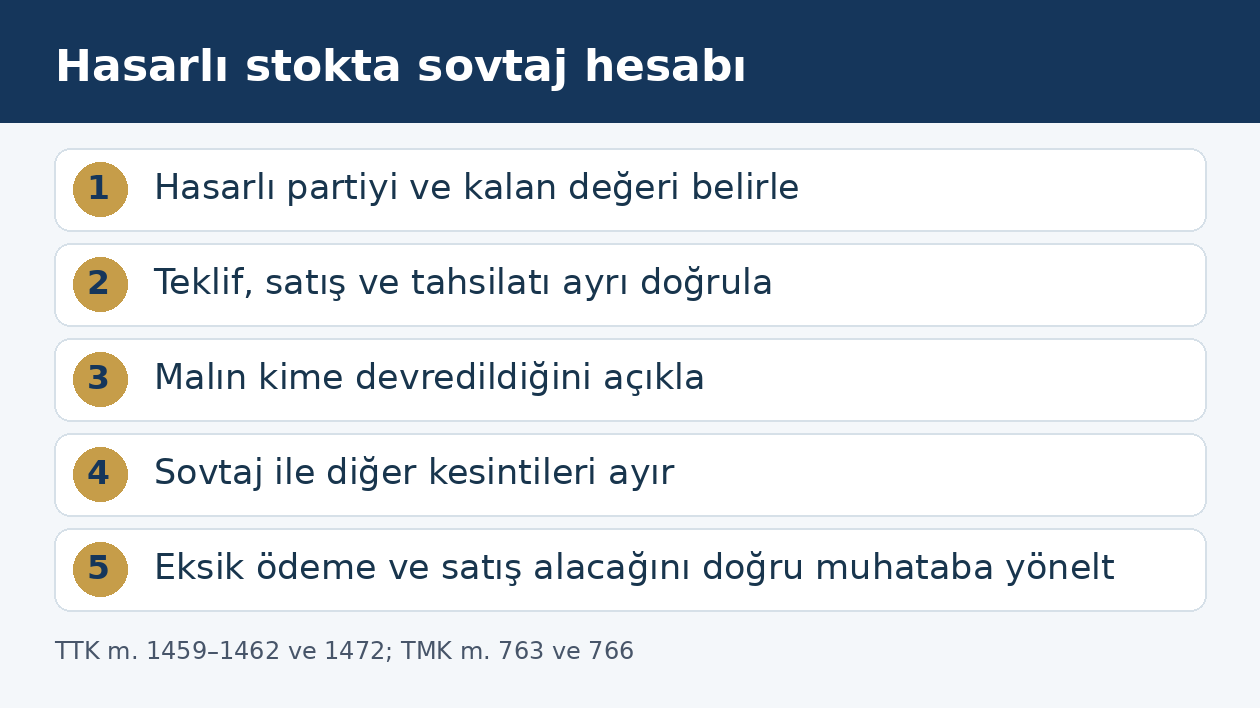
1. Sovtaj kesintisi neyi gösterir?
Hasar gören ürünün bütün ekonomik değeri her olayda ortadan kalkmaz. Kullanılabilir bölüm, onarılabilen parça veya hukuken değerlendirilebilen malzeme elde kalmışsa bu değer zarar hesabında ayrıca gösterilir. TTK m. 1459 sigortacının sigortalının uğradığı zararı tazmin etmesini; m. 1461 ise sigorta bedeli sınırını ve uğranılan zarardan fazlasının ödenmemesini düzenler. Aynen tazmini öngören yeni değer sigortalarına ilişkin m. 1461/2 istisnası ayrıca korunmalıdır.
Bu kurallar, hasarlı bütün stoklar için aynı oranda sovtaj kesileceği anlamına gelmez. Ürünün niteliği, hasarın türü, kalan miktar ve değerlendirme imkânı araştırılır. Kullanılabilir ürün ile yalnız geri kazanıma elverişli malzeme aynı pazarda ve aynı koşullarla satılmaz. Ekspertiz raporunda hangi stok grubuna hangi gerekçeyle değer atandığı açıklanmalıdır. Toplam hasarın altına tek bir kesinti rakamı yazılması hesabı denetlemeye yetmez.
Hasar öncesi stok değerinin bulunması, hasar sonrasındaki değerin kendiliğinden belli olduğu anlamına gelmez. Alış faturası başlangıç değerine ilişkin veri sağlar; su, duman veya sıcaklık etkisinden sonraki kullanılabilirlik teknik inceleme gerektirir. Satılabilirlik iddiası da aynı ürün grubunun gerçek durumuna dayanmalıdır. Hasardan etkilenmemiş ürünün ilan fiyatı, hasarlı partinin kalan değerinin doğrudan karşılığı değildir.
2. Hangi malların sovtaja ayrıldığı kesinleştirilmelidir
Hasar tespit listesiyle satışa veya başka değerlendirmeye ayrılan stok listesi eşleştirilir. Ürün kodu, parti, miktar, ambalaj durumu ve bulunduğu depo yazılmalıdır. Sigorta dışı malın aynı partiye eklenmesi veya sağlam kalan malın hasarlı sayılması toplamı değiştirir. Konsinye, emanet veya üçüncü kişiye ait stok varsa mülkiyet ve sigortalanan menfaat ayrılır. Depoda bulunmak, bütün malın sigortalı işletmeye ait olduğunu göstermez.
Bir teklif bütün depoyu kapsıyor, ekspertiz ise yalnız belirli zarar gören partiyi esas alıyorsa rakamlar doğrudan karşılaştırılamaz. Satışa ayrılan miktar ile fiilen yüklenen miktar ayrıca doğrulanmalıdır. Tartım, koli sayımı, yükleme listesi ve teslim alanın kaydı bu amaçla tutulur. Daha önce ayrılmış sağlam stokun hasarlı mal alıcısına teslim edilmesi, sadece sigorta kesintisinin tartışıldığı dosyada gözden kaçırılmamalıdır.
Malın bir bölümünün daha sonra kurtarılması veya kullanılması hâlinde güncel durum kayıtları saklanır. Bu değişiklik başlangıçta hasar bulunmadığını tek başına göstermez; yapılan ayırma ve iyileştirme işleminin maliyetiyle sonucu birlikte değerlendirilir. Aynı şekilde ürünün zaman içinde daha da bozulması hâlinde hangi aşamada, hangi sebeple değer kaybettiği araştırılır. İlk hasar ile muhafaza sürecindeki sonraki zarar tek açıklamasız toplam olmamalıdır.
3. En yüksek alım teklifi her durumda gerçek değer midir?
Teklifin hangi malı, miktarı, ödeme zamanını ve teslim koşulunu kapsadığı açıklanmalıdır. Malı yerinde görmeden verilen koşullu fiyat ile inceleme sonrası geçerliliği belirlenmiş teklif aynı ispat gücünde değildir. Teklif verenin kimliği, teklif tarihi ve süresi korunur. Sadece ekspertiz ekranına girilmiş alıcı adı ve bedel, alıcının o şartlarla işlem yapmayı kabul ettiğinin yerine geçmez.
Alım fiyatının içinde ayırma, yükleme, ambalaj sökümü veya nakliye yükümlülüğünün kimde olduğu önem taşır. İki teklifin görünen toplamları farklıyken sigortalının üstünde kalan zorunlu giderler de farklıysa karşılaştırma aynı temelde yapılmalıdır. Bunun anlamı her giderin sorgusuz biçimde sovtaj değerinden düşülmesi değildir. Giderin gerekli olduğu, tutarı ve hangi tarafça üstlenildiği belgeyle gösterilir. KDV ve diğer mali unsurlar da hukuki ve muhasebesel dayanakları açıklanarak hesapta ayrılır.
Alıcının sonradan vazgeçmesi, ilk teklifin baştan beri gerçek dışı olduğunu her durumda kanıtlamaz; buna karşılık gerçekleşmeyen teklifin kesin tahsilat gibi gösterilmesi de doğru değildir. Sigortacıyla kurulan ödeme düzeni ve teklifin bağlayıcılığı incelenir. Uyuşmazlık, soyut olarak “piyasada alıcı var” denilerek çözülemez. İtirazda hangi koşulun yerine gelmediği ve elde kalan malın fiilen nasıl değerlendirildiği açıklanmalıdır.
4. Sigorta ödemesi hasarlı malı otomatik olarak sigortacıya geçirir mi?
TTK m. 1472 kapsamındaki halefiyetin konusu, zarardan sorumlu kişilere karşı haklardır. Sigortacının ödeme yaptığı miktar ölçüsünde bu haklara sahip olması, hasarlı malların da aynı maddeyle mülkiyetini kazandığı anlamına gelmez. Taşınır mülkiyetinin naklinde Türk Medeni Kanunu m. 763 ve zilyetliğin devrine ilişkin düzen dikkate alınır. Mülkiyet devrinin hukuki dayanağı ile mal üzerindeki fiili hâkimiyet ilişkisi açıklanmalıdır.
Poliçede veya sonradan yapılan anlaşmada geçerli devir, terk ya da teslim düzeni varsa bunun kapsamı ayrıca incelenir. Burada tek başına kullanılan kelime yeterli değildir: Hangi parti, hangi bedel karşılığında, hangi aşamada devredilmiştir? Malın sigortalının deposunda geçici olarak kalması, mülkiyetin her durumda onda kaldığını da göstermez; TMK m. 766 gibi teslimsiz devre ilişkin düzenlemeler ayrıca vardır. Fiziksel bulunma ve hukuki sahiplik birbirine karıştırılmamalıdır.
Bu ayrım sigortacının rücu dosyasında da önemlidir. Stok zararının bir kısmı sigortacı tarafından karşılanmışsa sigortalı, karşılanmayan kısım için sorumlulara başvurma hakkını TTK m. 1472/2 çerçevesinde korur. Buna rağmen aynı zarar iki kez tahsil edilemez. Sovtaj geliri, sigorta ödemesi ve sorumlu üçüncü kişiden alınan bedel, hangi kaybı karşıladıkları gösterilerek birlikte değerlendirilir.
5. Sigortacının bulduğu alıcı ödeme yapmazsa muhatap kimdir?
Alıcıyı sigortacının veya eksperin bulmuş olması, tek başına sigortacının satış bedelini garanti ettiği anlamına gelmez. Önce satış sözleşmesinin tarafı belirlenir. Sigortalı kendi adına satış yapmışsa alıcının bedel borcu bu sözleşmeden doğar. Sigortacı malları devralıp kendi hesabına satmışsa farklı bir ilişki vardır. Ayrıca sigortacının belirli tutarı ödeme veya eksik kalan kısmı tamamlama taahhüdü bulunuyorsa o taahhüt ayrı incelenir.
Bir hasar kapama protokolünde “tazminat” ve “alıcıdan gelecek bedel” iki ayrı ödeme kaynağı olarak yazılmışsa her birinin borçlusu, vadesi ve ifa koşulu gösterilmelidir. İki ödeme toplamının hasar karşılığı olduğu açıklanırken, alıcı hiç ödemezse kimin ne yapacağı açık bırakılmamalıdır. Satışa yalnız aracılık edilmesiyle sigortacının kendisinin borç üstlenmesi aynı değildir. Ödeme yapıldı ifadesi, henüz bankaya geçmemiş tutar için kullanılmamalıdır.
Alıcı malı teslim almış fakat bedeli ödememişse yükleme ve teslim kaydı korunur. Alıcının verdiği senet, havale açıklaması veya ödeme planı hangi borca ilişkin olduğu belirtilerek incelenir. Malın sigorta tazminatı hesabında sigortalıda kalmış kabul edilmesiyle fiilen başka kişiye götürülmesi arasındaki fark açıklığa kavuşturulur. Eksik sigorta ödemesine itiraz ile satış bedelinin alıcıdan tahsili, birbirine karıştırılmadan kurulmalıdır.
6. Hem malın alınması hem değerinin düşülmesi nasıl denetlenir?
Tazminat hesabı, malın kimde kaldığına ilişkin gerçek düzenle tutarlı olmalıdır. Hasarlı malın ekonomik değeri sigortalıda kalıyorsa zarar hesabındaki karşılığı buna göre incelenir. Mal sigortacıya veya onun hesabına devredilmişse aynı değerin ayrıca sigortalının elinde kalmış gibi gösterilmesi açıklama gerektirir. Sigortalıya ayrıca ödenen satış bedeli varsa o ödeme de hesaba katılır. Tek başına malın yer değiştirmesi bütün ihtimallerin sonucunu belirlemez.
Mutabakat cetvelinde hasar öncesi değer, kalan malın kabul edilen değeri, sigortacının ödediği tutar, ayrı alıcı ödemesi ve diğer kesintiler ayrı satırda gösterilir. Eksik sigorta oranlaması ve poliçe muafiyeti, sovtaj hesabından farklı hukuki temellere dayanır. Hepsini “sovtaj” başlığı altında birleştirmek itirazın konusunu belirsizleştirir. TTK m. 1462’nin uygulanma şartları ve poliçedeki farklı düzenleme ayrıca kontrol edilir.
Önceden yapılmış kısmi ödemeler de tarih ve açıklamasıyla gösterilir. Sigortalının kabul ettiği tartışmasız tutarın ödenmesiyle bütün dosyanın sulhen kapanması farklı işlemlerdir. İbraname veya mutabakat imzalanacaksa hangi zarar kaleminin, hangi ödeme karşılığında tasfiye edildiği açıklanmalıdır. Belgenin başlığının yalnız “ödeme formu” olması, içindeki bütün haklardan vazgeçme kaydının değerlendirilmesini gereksiz kılmaz.
Hasar dosyası birden fazla stok grubunu kapsıyorsa toplu ödeme açıklaması tek başına yeterli değildir. Alıcının hangi gruba ne bedel verdiği, hangi grubu hiç teslim almadığı ve teslim sırasında yapılan miktar düzeltmesi gösterilir. Bir grubun tahsil edilmiş bedeli diğer grubun tahsil edilmemiş tutarını gizlememelidir. Sigortacının kabul ettiği miktarla depodan çıkan miktar farklıysa farkın nedeni, sonradan verilen talimat ve tarafların onayıyla açıklanır. Başka poliçeye veya başka hasar olayına ait ödemenin bu dosyaya yazılması da önlenmelidir. Banka dekontu, ödeme yapan kişinin kimliğini ve tutarı gösterir; hangi borcun kapatıldığını anlamak için ilgili mutabakat ve açıklama birlikte okunur.
7. Hasarlı ürünün satışa uygunluğu ve muhafazası ayrı borçlardır
Bir mala ticari değer verilmesi, onun her kullanım için hukuken piyasaya sunulabileceği anlamına gelmez. 7223 sayılı Kanun m. 5 kapsamındaki ürünün güvenli olması zorunludur. Ürüne ilişkin özel düzenlemeler ve varsa yetkili makamın kararı ayrıca incelenir. Kullanım amacının değişmesi, yeniden işleme veya geri kazanım gereği satış koşullarında açıkça gösterilmelidir. Sigorta hesabındaki değerleme, ürün güvenliği incelemesinin yerine geçmez.
Sigorta ettirenin TTK m. 1448 kapsamındaki zararı önleme ve azaltma yükümlülüğü, hasarlı malın korunması bakımından önem taşır. Sigortacının talimatları, uygulanabilirlikleri ve hangi tarihte iletildikleri kayda alınır. Malı delil oluşturmadan hemen elden çıkarmakla hiçbir önlem almadan daha da bozulmasını beklemek aynı dosyada farklı sorunlar doğurur. Rücu hakkının korunması için gerekli numune ve kayıtların nasıl saklanacağı ayrıca belirlenmelidir.
TTK m. 1448/3 makul önlem giderlerini, faydasız kalsalar da sigorta tazminatından ayrı tazmin düzenine bağlar; eksik sigortada kanundaki kıyasen uygulama saklıdır. TTK m. 1426 ise riziko ve tazminat kapsamının belirlenmesine yönelik makul giderleri düzenler. Her depolama veya ayırma faturası otomatik kabul edilmez; yapılan işin amacı, gerekliliği ve tutarı açıklanır. Satış bedeli ile bu giderlerin hesapta birbirine gizlenmesi önlenmelidir.
8. Sovtaj değerine itiraz nasıl somutlaştırılır?
İtiraz dosyasında poliçe ve zeyilleri, ekspertiz raporu, hasarlı stok listesi, teklifler, teklif şartları, satış protokolü, teslim belgeleri ve banka hareketleri birlikte bulunmalıdır. Raporun hangi kalemiyle uyuşulmadığı açıkça belirtilir. “Sovtaj fazla” demek yerine, teklife dahil olmayan stok, gerçekleşmeyen ödeme, karşılanmamış koşul veya yanlış miktar gösterilir. Alternatif değerlendirme raporu aynı malları ve aynı hasar durumunu esas almalıdır.
Elektronik ihale veya teklif platformundaki kayıtların yalnız sonuç ekranı değil, teklif ve değişiklik geçmişi de korunur. Elektronik belgenin HMK m. 199 kapsamındaki niteliği, kaydın kapsam ve doğruluğunun incelenmesini gereksiz kılmaz. Stok elden çıkarılmadan önce kaybolma riski bulunan teknik durum için delil tespiti şartları değerlendirilir. HMK m. 199 ve m. 400 bu incelemenin belge ve delil koruma dayanaklarıdır. Sonradan çekilmiş başka parti fotoğrafı önceki partinin durumunu göstermez.
9. Sovtaj tartışması ödeme süresini sınırsız uzatır mı?
Tazminatın muacceliyeti TTK m. 1427’ye göre belirlenir. Rizikoya ilişkin belgeler sunulduktan sonra araştırmaların tamamlanması ve kanundaki ihbardan başlayan kırk beş günlük düzen birlikte değerlendirilir; sigortacıya yüklenemeyen kusur nedeniyle inceleme gecikmişse sürenin işlememesine ilişkin koşul saklıdır. Sovtaj için teklif beklendiğini söylemek, her dosyada ödemeyi belirsiz tarihe bırakma hakkı vermez. İhbar ve belge teslim tarihleri kaydedilmelidir.
Üç ay içinde tamamlanmayan araştırmada m. 1427/3’teki avans koşulları ayrıca incelenir. Tarafların mutabakatıyla veya anlaşmazlık hâlinde mahkemece yaptırılacak ön ekspertizle süratle belirlenen hasar miktarının en az yüzde ellisi, tazminattan mahsup edilmek üzere avans olarak ödenir. Avansın tabanı, sigortalının belgesiz talep ettiği toplam değil, bu yöntemle belirlenen hasar miktarıdır. Muaccel borçta m. 1427/4 uyarınca ihtarsız temerrüt söz konusudur. Sigorta tazminatının ödeme zamanı ayrı süre hesabıyla izlenmelidir.
Uyuşmazlığın niteliğine göre görevli yargı yolu ve varsa sigorta tahkimi başvuru şartları ayrıca belirlenir. Ticari para alacağı davasında TTK m. 5/A kapsamında dava şartı arabuluculuk dikkate alınır. Sigortacıya karşı eksik tazminat talebi ile alıcıya karşı satış bedeli talebinin tarafları ve dayanakları farklıdır. Hesap bütünlüğü korunarak her talep kendi borçlusuna ve hukuki nedenine bağlanır.
Sık sorulan sorular
Sovtaj kesintisi hasarlı stokun satıldığını gösterir mi?
Hayır. Kesinti bir değerleme kalemidir. Satışın kurulması, hangi malın teslim edildiği ve bedelin tahsili ayrı belgelerle belirlenir. Teklif ile gerçekleşmiş satış aynı işlem değildir.
Sigorta tazminatı ödenince malın mülkiyeti sigortacıya geçer mi?
TTK m. 1472 yalnız sorumlulara karşı hakların ödenen tutar ölçüsünde geçmesini düzenler. Hasarlı malın mülkiyet devri için ayrı hukuki dayanak ve taşınır devrine ilişkin kurallar incelenir.
Sovtaj değeri için kanunda sabit yüzde var mı?
TTK m. 1459–1461 bütün ticari stoklar için sabit sovtaj yüzdesi koymaz. Hasarlı malın niteliği, miktarı ve kalan ekonomik değeri somut verilerle belirlenir.
En yüksek teklif tazminattan doğrudan düşülebilir mi?
Teklifin kapsadığı mallar, koşulları, bağlayıcılığı ve gerçek değerlendirme imkânı incelenir. Koşullu veya gerçekleşmeyen teklifin kesin tahsilat sayılması doğru değildir; poliçe ve ödeme düzeni ayrıca değerlendirilir.
Sigortacının bulduğu alıcı bedeli ödemezse sigortacı mutlaka borçlu mudur?
Alıcı bulmak tek başına bedel garantisi değildir. Satışın tarafı, sigortacının verdiği ayrı taahhüt ve malın kimin hesabına satıldığı belirlenir. Buna göre alıcı borcu ile sigorta tazminatı ayrılır.
Mal depomda duruyorsa mülkiyet kesin bende midir?
Fiili bulunma tek başına yeterli değildir. TMK m. 763 ve m. 766 kapsamında devir ve zilyetlik ilişkisi incelenir. Geçerli teslimsiz devir düzeni bulunması da değerlendirilmelidir.
Sovtajla eksik sigorta kesintisi aynı mı?
Hayır. Sovtaj kalan ekonomik değerle ilgilidir. TTK m. 1462 eksik sigorta oranlamasını düzenler; muafiyet ise poliçedeki ayrı düzenlemeye dayanır. Kalemler hesapta ayrılmalıdır.
Hasarlı ürün alıcısı çıktıysa güvenlik incelemesi gerekmez mi?
Alıcı bulunması ürünün her kullanım için güvenli olduğunu göstermez. 7223 sayılı Kanun m. 5 ve ürüne ilişkin özel kuralların kapsamı ayrıca incelenir. Değerleme, uygunluk izni yerine geçmez.
Sovtaj satışı bekleniyor diye sigorta ödemesi süresiz ertelenir mi?
Hayır. TTK m. 1427 muacceliyet, incelemenin gecikmesi ve avans şartlarını düzenler. Bu şartlar somut olayda uygulanır; yalnız teklif beklendiği açıklaması sınırsız erteleme yetkisi vermez.
Sovtaj itirazında en önemli kayıtlar hangileridir?
Poliçe, hasarlı parti listesi, ekspertiz, teklif koşulları, devir veya satış protokolü, teslim belgeleri ve banka ödemeleri birlikte incelenir. İtiraz, tartışılan miktar veya koşulu açıkça göstermelidir.
İstanbul ve Mersin’de hasarlı stok dosyasının hazırlanması
İstanbul’da merkez hesabı tutulan, Mersin’de depolanan ticari mallarda stok sahibi, sigortalı ve depo işletmecisinin kayıtları aynı parti üzerinden eşleştirilir. Sovtaj alıcısının malı farklı depodan teslim alması hâlinde yükleme belgesiyle ödeme açıklaması bağlanmalıdır. İnceleme için hasarın tespit edildiği liste, satışa ayrılan liste ve fiili teslim listesi ayrı hazırlanır. İki şehir arasında sevk yapılması hukuki değerleme kuralını değiştirmez; hangi giderin kime ait olduğunu ve malın hangi tarihte kimin hesabına tutulduğunu belirlemeyi gerektirir.
Kanun maddeleri ve resmî kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — Adalet Bakanlığı Mevzuat Bilgi Sistemi: 5/A, 1426–1427, 1448, 1459–1462, 1472, 1486
- 4721 sayılı Türk Medeni Kanunu — Adalet Bakanlığı Mevzuat Bilgi Sistemi: 763, 766
- 7223 sayılı Ürün Güvenliği ve Teknik Düzenlemeler Kanunu — Adalet Bakanlığı Mevzuat Bilgi Sistemi: 5
- 6100 sayılı Hukuk Muhakemeleri Kanunu — Adalet Bakanlığı Mevzuat Bilgi Sistemi: 199, 400 ve devamı
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
