Fiziki Pay ve Genel Kurul Defterlerinden ETDS’ye Gönüllü Geçiş
Zorunlu ETDS kapsamında bulunmayan bir şirket, pay defteri ile genel kurul toplantı ve müzakere defterini kendi kararıyla elektronik ortama geçirebilir. ETDS Tebliği m.9/3’e göre geçiş kararı, Ek-1’e uygun hazırlanır ve kararın alındığı hesap dönemi içinde noterde fiziki defterlerin kapanış onayı yaptırılır. Kullanıcı ve kapanış bilgileri sisteme tanımlandığında elektronik defterler aktif olur. Geçiş, eski defterlerin atılması veya iki ayrı kanuni defterin paralel tutulması anlamına gelmez; kâğıt arşiv korunur, yeni kayıtlar elektronik defterde devam eder.
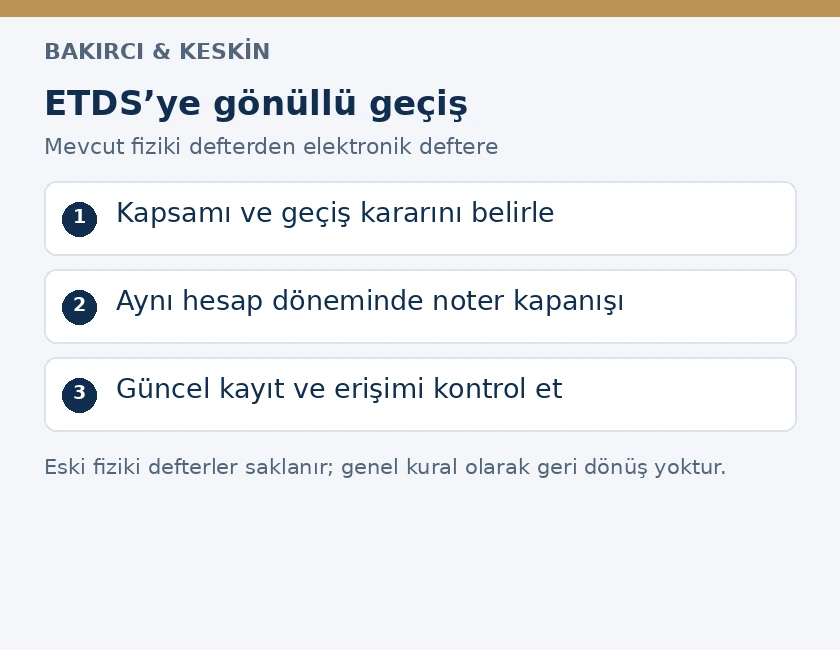
Gönüllü geçişten önce şirketin zorunlu kapsamı belirlenir
Bir şirketin ETDS’ye isteğe bağlı geçiş yapıp yapmadığını belirlemek için önce kuruluşun ticaret siciline tescil tarihi ve tabi olduğu özel düzenlemeler incelenir. ETDS Tebliği m.5/1, 1 Ocak 2026 tarihinden itibaren kuruluşu tescil edilen şirketleri ve hükümde atıf yapılan izne tabi anonim şirketleri zorunlu kapsamda düzenler. Bu kapsamda bulunan şirketin tercihi, yükümlülüğü ortadan kaldırmaz. Gönüllü geçiş ise m.5/2’de, zorunlu kapsam dışında kalan şirketler için tanınmıştır.
Bu ayrım özellikle eski kuruluş tarihine sahip şirketler bakımından gereklidir. Şirketin yalnız limited veya anonim şirket olması, tek başına hangi geçiş usulünün uygulanacağını göstermez. Faaliyet konusu ve kuruluş iznine tabi olup olmadığı da dikkate alınır. Grup şirketi ilişkisi ile şirketin kendi hukuki niteliği birbirine karıştırılmaz; her şirketin kapsamı kendi kayıtları üzerinden belirlenir.
İsteğe bağlı başvuruda şirket, zorunluluk doğmasını beklemeden elektronik kayıt düzenini seçer. Ancak gönüllü başlangıç, sistemde tutulacak defterleri ve sonradan fiziki deftere dönüşü sınırsız biçimde belirleme hakkı vermez. M.5/2 ve m.5/3’teki sonuçlar geçiş kararından önce değerlendirilmelidir. Yönetim organının kararı, yalnız bir yazılım kullanma talebi değil, kanuni defterin tutulacağı ortamı değiştiren kurumsal işlemdir.
Pay ve genel kurul defteri birlikte ele alınır
20 Eylül 2025 değişikliği sonrasında Tebliğ m.5/2, gönüllü geçişte pay defteri ile genel kurul toplantı ve müzakere defterinin elektronik tutulmasını zorunlu kılar. Bu nedenle anonim veya limited şirketin yalnız pay defterini elektronik tutup genel kurul defterini fiziki ortamda bırakma yönünde serbest bir seçimi bulunduğu söylenemez. Şirket türüne göre tutması gereken defterler baştan belirlenir; geçiş kararı bu düzenle uyumlu hazırlanır.
Yönetim kurulu karar defterinin elektronik tutulması ise 20 Eylül 2025 değişikliğiyle zorunlu defter kapsamından çıkarılmıştır. Bakanlığın değişiklik duyurusu, yönetim veya müdürler kurulu karar defterlerinin talep üzerine elektronik tutulabileceğini açıklar. Böylece pay ve genel kurul defterleri için seçilen elektronik düzenle yönetim organı kararlarının tutulacağı ortam ayrı ayrı kararlaştırılır. Eski rehberlerde geçen bütün defterleri birlikte elektronik tutma açıklamaları, değişiklik sonrası metinle birlikte okunmalıdır.
Limited şirket ayrı bir müdürler kurulu karar defteri tutmuyorsa, müdür veya müdürler kurulunun yönetim kararları Tebliğ m.8/3 uyarınca genel kurul toplantı ve müzakere defterine yüklenir. Bu bağlantı, defter tercihi yapılırken gözden kaçırılmamalıdır. Hangi şirketin hangi ticari defterleri tutacağına ilişkin genel çerçeve için TTK m.64 ticari defter listesi incelenebilir; burada ele alınan işlem, mevcut fiziki defterden gönüllü elektronik geçiştir.
ETDS ile muhasebe e-Defter sistemi birbirinin yerine geçmez
ETDS, işletmenin muhasebesiyle ilgili olmayan şirket defterlerini konu alır. Yevmiye, defteri kebir ve vergi mevzuatı kapsamındaki elektronik muhasebe uygulamaları için ayrı düzenlemeler vardır. Şirketin muhasebe e-Defter kullanması, pay ve genel kurul defterinin de ETDS’de açıldığı anlamına gelmez. Aynı şekilde ETDS’ye geçiş, muhasebe defterlerinin tutulması ve ilgili yükümlülükler bakımından genel bir muafiyet oluşturmaz.
Geçiş dosyasında defterin tam adının yazılması bu nedenle önem taşır. Yalnız “e-deftere geçiş” ifadesi, kararın hangi kanuni defterleri kapsadığını göstermeye yetmez. Yönetim kararında ve noter başvurusunda pay defteri, genel kurul toplantı ve müzakere defteri ile ayrıca seçilmiş yönetim organı karar defterleri açıkça belirtilir. Şirketin farklı sistemlerdeki kayıtları aynı olayla ilişkili olsa da her bir kayıt düzeninin hukuki dayanağı korunur.
Fiziki defter ve belge hazırlığı nasıl yapılır?
Noter başvurusundan önce kapatılacak fiziki defterlerin mevcut olup olmadığı, açılış ve varsa yenileme bilgileri, son kayıtları ve hangi hesap dönemine ilişkin oldukları belirlenir. Eksik kaynak belgeyle yapılan aktarım, elektronik ortamda daha görünür hâle gelir; eksiklik sırf sisteme geçildiği için ortadan kalkmaz. TTK m.65’teki eksiksiz, doğru ve düzenli kayıt yükümlülüğü hazırlık aşamasında da uygulanır.
- Fiziki defterlerin adı, onay tarihi, onay numarası ve onayı yapan makamın bilgileri çıkarılır.
- Pay defterindeki güncel ortaklık durumu, dayanak belgelerle karşılaştırılır; eski ortak ile güncel ortak bilgisi karıştırılmaz.
- Kayıtlarda bulunan rehin, intifa, haciz ve mahkeme tedbirleri belirlenir; yalnız ortak isimlerinden oluşan eksik bir aktarım yapılmaz.
- Elektronik defterlerde işlem yapacak gerçek kişiler ve her defter bakımından yetki kapsamları seçilir.
- Geçiş kararı, noter başvurusu, aktarılan başlangıç kayıtları ve fiziki arşivin teslim bilgileri tek dosyada eşleştirilir.
Bir defterin bulunamadığı veya zayi olduğu tespit edilmişse, kayıp durumu normal bir kapanış işlemi varmış gibi gösterilemez. Zayi olma ile defterin hiç tutulmamış olması da aynı değildir. Kanuni saklama süresi içinde irade dışı kayıp bakımından TTK m.82’deki zayi belgesi yolu incelenir. Şirket, eksik defter sorununu elektronik başlangıç kaydıyla geriye dönük olarak örtmeye çalışmamalıdır.
Geçiş kararı hangi bilgileri içermeli?
Tebliğ m.9/3, Ek-1’e uygun düzenlenmiş kararı esas alır. Bakanlığın yayımladığı karar örneği defter, kullanıcı ve yetki kapsamını birlikte gösterir. Şirket unvanı ile sicil bilgileri, geçilecek defterler, mevcut fiziki defterlerin onay bilgileri, kullanıcıların kimlik ve iletişim bilgileri aynı işlemle ilişkilendirilmelidir. Belgedeki defter adı veya kimlik bilgisi hatası noter başvurusu öncesinde giderilmelidir.
Karar, şirket türüne göre yetkili yönetim organınca ve şirket sözleşmesine uygun biçimde alınır. İmza ve karar yeter sayısı kontrolü, formdaki alanları doldurmaktan ayrı bir hukuki incelemedir. Şirket dışından bir kişinin kullanıcı olarak belirlenmesi mümkündür; ancak kullanıcı gerçek kişi olmalıdır. Bir mali müşavirlik şirketinin veya danışmanlık işletmesinin adı yazılarak hangi gerçek kişinin işlem yapacağı belirsiz bırakılamaz.
Kullanıcının bütün defterlerde bütün yetkilere sahip olması zorunlu değildir. Kayıt girme işiyle yönetimin kontrol görevi farklı kişilerce yürütülecekse yetki düzeni buna uygun kurulur. Yönetim organının erişim ihtiyacı, yapılan kayıtların sonradan kontrol edilebilmesini sağlayacak biçimde ele alınır. Tebliğ m.10/5, şirketin kullanıcı işlemlerini düzenli denetleme ve yetkisiz işlemleri önleme yükümlülüğünü geçişten itibaren sürdürür.
Kararın alındığı hesap dönemini kaçırmanın sonucu
Gönüllü geçişte kanuni süre, kararın alındığı hesap dönemidir. Tebliğ m.9/3 uyarınca notere başvurularak kapanış onayı bu dönem içinde yaptırılır. Dönem içinde kapanış yapılmamışsa, sonraki hesap döneminde eski karara dayanarak aynı işlem tamamlanamaz; kapanışın yapılacağı hesap döneminde yeni karar alınması gerekir. Bu, uygulamada gözden kaçan ve doğrudan düzenlemede yazılı bulunan bir şarttır.
Hesap dönemi ifadesi her şirket için kendiliğinden aynı takvim günü anlamına gelmez. Şirketin uyguladığı hesap dönemi belirlenmeden herkese tek bir yıl sonu tarihi verilmemelidir. Karar tarihi, başvuru tarihi ve kapanış onayının tarihi birlikte kontrol edilir. Yalnız noterden randevu alınmış olması veya belgelerin hazırlanması, dönem içinde kapanış onayının yapıldığını göstermez.
Zorunlu kapsama girişteki süre ile gönüllü seçimdeki bu dönem kuralı karıştırılmamalıdır. Şirketin geçiş sebebi gönüllü tercih ise m.9/3 esas alınır. Ayrıca 2025’teki geçiş takvimine ilişkin son tarihler, her sonraki yıl yeniden başlayan bir süre gibi uygulanmaz. İşlem dosyasının kapağında tercih gerekçesi ve ilgili hesap dönemi açıkça yazıldığında, hangi kuralın takip edildiği de anlaşılır.
Noter kapanışı ve elektronik defterin aktif hâle gelmesi
Mevcut fiziki defterden gönüllü ETDS’ye geçişte notere başvurulur. Tebliğ m.9/4’e göre kapanışın elektronik deftere geçiş amacıyla yapıldığı, işlem tarih ve sayısıyla birlikte fiziki deftere şerh edilir. Kullanıcı bilgileri ve kapanış bilgileri noter tarafından sisteme tanımlanınca elektronik defterler oluşturularak aktif hâle gelir. Bu işlem, dosyaların şirket bilgisayarında taranıp saklanmasından farklıdır.
Kuruluşundan itibaren elektronik defter tutacak yeni şirkette m.9/1 uyarınca kuruluş tesciliyle eş zamanlı açılış yapılır. Faal şirketin elindeki fiziki defterleri kapatarak geçmesi ise m.9/3–4 yoludur. Dolayısıyla kuruluşta ticaret sicilinin yaptığı açılış işlemi, mevcut fiziki defterin gönüllü geçiş kapanışının noter dışında yapılabileceği şeklinde yorumlanmamalıdır. İki işlem ayrı başlangıç durumlarını düzenler.
Kapanış tamamlandığında şirket, defterlerin ve kullanıcı tanımının gerçekten aktif olduğunu kontrol eder. Defter türünün yanlış seçilmesi, kullanıcının eksik tanımlanması veya şirket bilgilerindeki uyumsuzluk başvuru dosyasıyla karşılaştırılır. Kapanışa ilişkin bilgi şirket arşivinde saklanır. Böylece fiziki son kayıt ile elektronik başlangıç arasında hangi işlemin geçişi sağladığı açık kalır.
Pay defterinde eski kayıtların tamamı mı taşınır?
Tebliğ m.6/2, fiziki pay defterinde yer alan güncel durumu gösteren kayıtların elektronik pay defterine aktarılmasını düzenler. Bu kural bütün geçmiş pay hareketlerinin yeniden aynı sırayla veri girişine konu edilmesi demek değildir. Eski pay sahipliğinin tarihçesi fiziki defter ve dayanak belgelerde korunur; elektronik başlangıç kaydı mevcut ortaklık durumunu gösterir.
Güncel durum, yalnız son genel kurulda bulunan kişilerin isimlerinden çıkarılmaz. Pay sahipliği bilgisi, pay miktarı ve türü, edinim bilgileri, varsa intifa hakkı ve diğer takyidatlar birlikte değerlendirilir. Tebliğ m.6/3, rehin, intifa, yargı mercilerinin tedbirleri, haciz ve benzeri kayıtlar için sistemde alan ayrılmasını öngörür. Aktarımda yalnız isimlerin yazılması, bu hukuki durumların gözden kaçmasına neden olur.
Pay devrinin hukuken tamamlanmış olması ile deftere yazılması aynı şartlara tabi değildir. Şirket onayı gereken bir işlemde, kullanıcı onay kararı olmadan pay devrini tamamlanmış gösteremez; m.6/4 ilgili organ kararı ve diğer belgelerin bilgilerini arar. Kayda ilişkin çekişme mevcutsa elektronik geçiş işlemi bu çekişmeyi karara bağlamaz. Pay sahipliğinin dayanağı, şirketin tutulması gereken kayıtlarıyla uyumlu biçimde belirlenir.
MERSİS kaydı ve elektronik başlangıç kaydı nasıl ayrılır?
Tebliğ m.6/1, kuruluşundan itibaren elektronik pay defteri tutan şirketin ilk kaydının şirket sözleşmesindeki bilgilerin MERSİS’ten aktarılmasıyla oluşturulmasını düzenler. Mevcut fiziki defterden geçen şirket için ise m.6/2 uygulanır ve güncel durum kullanıcı tarafından aktarılır. Bu iki yöntem aynı değildir. Faal şirketin yalnız MERSİS ekranındaki bilgilerin otomatik olarak bütün geçmiş pay hareketlerini çözeceğini düşünmesi, aktarım hazırlığının eksik bırakılmasına yol açar.
Geçiş sırasında ortaklık ve sermaye bilgileri birbiriyle karşılaştırılır. Mevcut payların toplamı, pay türleri ve kişi bazındaki dağılım, kaynak belgelerdeki hukuki durumla uyuşmalıdır. Defterdeki tutarsızlık, elektronik alana rastgele bir rakam girilerek kapatılamaz. Elektronik başlangıç kaydı yeni pay çıkarma veya sermaye artırımı işlemi değildir. Şirketin sermaye yapısı değiştirilecekse, bu işlemin kanuni karar ve tescil usulü ayrıca uygulanır; defter aktarımı o usulün yerine geçmez.
Payın edinildiği tarih ile ETDS’ye kaydedildiği tarih de ayrı bilgiler olarak korunmalıdır. Eski bir pay sahipliğinin sisteme geçiş gününde girilmesi, o payın aynı gün edinildiğini göstermez. Kayıt tarihi, belgenin sisteme girişini; edinim bilgisi ise dayanak hukuki işlemi açıklamalıdır. Bu ayrım genel kurula katılma, ortaklık geçmişinin incelenmesi ve daha sonra yapılan pay devirlerinin takibinde belgelerin doğru eşleştirilmesine hizmet eder.
Eski genel kurul kararları ve fiziki arşiv nasıl korunur?
Elektronik ortama geçiş, geçmiş genel kurul toplantılarının yeniden yapılması veya geçmiş kararların yeni tarihliymiş gibi kaydedilmesi anlamına gelmez. Bakanlığın ETDS rehberindeki 64–66. açıklamaları, geçmiş kayıt aktarımıyla güncel pay dağılımının taşınmasını ayırır. Şirket, geçiş öncesi kararlarına ait fiziki defter ve tutanakları, elektronik dönemde oluşturulan kayıtlarla tarih bakımından açıkça ayırarak saklar.
TTK m.82/5–6, ticari defterler için on yıllık saklama süresini ve son kaydın yapıldığı takvim yılının bitimine bağlı başlangıcı düzenler. Defterin elektronik geçiş nedeniyle kapatılması, geçmiş belgeleri imha etme izni oluşturmaz. Ayrıca yeni elektronik kayıtlara dayanak fiziki tutanaklar da Tebliğ m.12/3 gereğince muhafaza edilir. Ticari defterlerin saklama süresi ve zayi belgesi rehberi bu arşiv yükümlülüğünün ayrıntılarını açıklar.
Arşivin başka şehirde veya hizmet sağlayıcının elinde bulunması şirketin ibraz sorumluluğunu sona erdirmez. Defter ve kaynak belgelerin konumu, teslim alan kişi ve erişim düzeni kayda geçirilmelidir. Yargılamada eski defterin temini gerektiğinde başka şehirdeki ticari defterin mahkemeye ibrazı başlığındaki usuller ayrıca değerlendirilir. Elektronik yeni dönem, fiziki eski dönemin delil kaynağını ortadan kaldırmaz.
Elektronik deftere geçtikten sonra notere gidilir mi?
Tebliğ m.5/5, elektronik tutulan defterler için açılış ve kapanış onayı aranmayacağını belirtir. Bu hüküm, ilk geçişte fiziki defterin m.9 kapsamında noterde kapatılmasını gereksiz kılmaz. Fiziki eski defterin elektronik sisteme geçiş için kapatılması ile elektronik defterin her yıl yeniden tasdik ettirilmesi farklı işlemlerdir. Şirketin işlem planında bu ayrım açık tutulmalıdır.
Sistem kullanıcısının sonradan değiştirilmesi, kimlik veya yetki kapsamının güncellenmesi ve başka sicil işlemleri kendi hükümlerine tabidir. Elektronik defter için yıllık onay bulunmaması, bütün noter veya ticaret sicili işlemlerinin ortadan kalktığı anlamına gelmez. ETDS’nin ücretsiz kamu hizmeti olması da mevzuat gereğince ayrıca yürütülen noter ve sicil işlemlerinin tamamının ücretsiz olduğuna dair bir kural değildir; işlem günündeki ilgili tarife uygulanır.
Gönüllü geçişten vazgeçip fiziki deftere dönülebilir mi?
Genel kural Tebliğ m.5/3’tedir: Bu düzenleme kapsamında elektronik defter tutmaya başlayan şirketler söz konusu defterlerini yeniden fiziki ortamda tutamaz. Başlangıçta zorunlu kapsamda bulunmamak, geçişten sonra serbestçe kâğıda dönüş hakkı vermez. Karar verilmeden önce şirketin kaynak belgeleri, kullanıcı sürekliliği ve elektronik işleyişe uyumu bu nedenle hazırlanmalıdır.
Tebliğde savunma sanayii kapsamındaki belirli şirketlere ilişkin m.5/6 gibi özel istisnalar bulunur. Ayrıca 2025 değişikliğinde yönetim veya müdürler kurulu karar defteri için tanınan fiziki deftere dönüş başvurusu 1 Ocak 2026 tarihine kadar öngörülmüştür. Bu geçici imkân, pay defteri ile genel kurul defterinde herkes için sürekli bir dönüş hakkı olarak kullanılamaz. Şirket kendi durumuna uygulanmayan istisnaya dayanarak iki farklı kanuni defter düzeni kurmamalıdır.
Gönüllü ETDS geçişinde sık sorulanlar
Zorunlu kapsamda olmayan şirket ETDS’ye geçebilir mi?
Evet. ETDS Tebliği m.5/2 gönüllü geçişe izin verir. Mevcut fiziki defterlerin kapanışı ve kullanıcı tanımı m.9/3–4 uyarınca tamamlanır.
Yalnız pay defterini elektronik tutabilir miyim?
Anonim veya limited şirkette gönüllü geçiş seçildiğinde m.5/2 gereğince pay defteriyle genel kurul toplantı ve müzakere defteri birlikte elektronik tutulur. Yönetim organı karar defteri tercihi ayrıca belirlenir.
Gönüllü geçiş kararı kaç gün geçerlidir?
Tebliğ m.9/3 belirli bir gün sayısı yerine kararın alındığı hesap dönemini esas alır. Fiziki defterlerin noter kapanış onayı o hesap dönemi içinde yaptırılır.
Hesap dönemi bitince eski kararla kapanış yapılır mı?
Hayır. M.9/3’e göre önceki hesap döneminde kapanış yapılmamışsa yeni dönemde geçiş için o yeni hesap döneminde alınmış karar gerekir.
Fiziki defterden geçişi ticaret sicilinde yapabilir miyim?
Mevcut fiziki defterden gönüllü geçişte m.9/3–4 noter kapanışını düzenler. Kuruluşundan itibaren elektronik defter tutan şirketteki sicille eş zamanlı açılış farklı işlemdir.
Pay defterinin bütün geçmişini sisteme yeniden yazmalı mıyım?
M.6/2 gereğince güncel ortaklık durumunu gösteren kayıtlar aktarılır. Geçmiş kayıtlar fiziki defter ve dayanak belgelerde korunur; tüm tarihçenin yeniden veri girişine konu edilmesi gerekmez.
Eski defterleri kapattıktan sonra atabilir miyim?
Hayır. TTK m.82’deki muhafaza borcu sürer. Elektronik geçiş, fiziki defterleri ve dayanak belgeleri imha etme izni vermez.
ETDS defteri için her yıl noter kapanışı gerekir mi?
Tebliğ m.5/5 uyarınca elektronik tutulan defterlerde açılış ve kapanış onayı aranmaz. İlk geçişte fiziki defterin noter tarafından kapatılması ayrı yükümlülüktür.
Gönüllü geçince istediğim zaman kâğıda dönebilir miyim?
Genel kural olarak hayır. Tebliğ m.5/3 fiziki deftere dönüşü yasaklar. Düzenlemedeki belirli özel istisnalar herkes için sürekli dönüş hakkı oluşturmaz.
Muhasebe e-Defter kullanmak ETDS geçişi sayılır mı?
Hayır. Muhasebe e-Defter uygulamasıyla ETDS farklı defterleri kapsar. Pay ve genel kurul defteri için ETDS’nin kendi oluşturma, kapanış ve kullanıcı işlemleri tamamlanmalıdır.
Resmî kaynaklar
- ETDS Tebliği: m.5, 6, 8, 9, 10 ve 12.
- 6102 sayılı Türk Ticaret Kanunu: m.64, 65 ve 82.
- Ticaret Bakanlığı: Ağustos ve Eylül 2025 değişiklikleri duyurusu.
- Ticaret Bakanlığı: geçiş kararı ve kullanıcı bilgileri örneği.
- Ticaret Bakanlığı: ETDS rehberi, güncel pay kaydının aktarılmasına ilişkin açıklamalar.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
